
Comment devenir influenceur : étapes et statut 2026
L'article en bref
- Devenir influenceur : le parcours suit sept étapes, du choix de niche à la déclaration des revenus.
- Taux d'engagement : les marques privilégient un bon taux situé entre 3 et 6 %.
- Statut juridique : micro-entreprise pour démarrer, puis SASU ou EURL quand le chiffre grimpe.
- Dès le premier euro : revenus et cadeaux reçus sont imposables et soumis à cotisations sociales.
- Loi du 9 juin 2023 : la mention Publicité est obligatoire sous peine d'amende jusqu'à 75 000 €.
- Gérer sa comptabilité d'influenceur : L-Expert-Comptable.com propose un cabinet 100% en ligne à partir de 39€ HT/mois sans engagement.

Besoin d'aide pour choisir votre statut juridique ?
Chez L-Expert-Comptable.com, on vous conseille sur le meilleur choix à faire gratuitement !
Je souhaite me faire accompagner

7 étapes pour devenir influenceur et en vivre
Devenir influenceur ne s'improvise pas. Que vous visiez Instagram, YouTube, TikTok ou LinkedIn, le parcours suit une logique précise, du choix de votre créneau jusqu'à la déclaration de vos premiers revenus. Voici les sept étapes pour devenir créateur de contenu et en vivre.
- Identifier un créneau porteur et étudier vos futurs concurrents
- Dresser le portrait de votre abonné idéal
- Créer une identité visuelle et un ton reconnaissables
- Publier régulièrement des contenus variés et optimisés
- Faire grandir votre communauté et maintenir l'interaction
- Transformer votre audience en source de revenus
- Vous immatriculer et déclarer chaque euro gagné
Étape 1 - Choisir sa niche et analyser la concurrence
Le point de départ du métier d'influenceur, c'est le choix d'une niche. Croisez vos passions avec la demande réelle de l'audience : fitness, finance personnelle, beauté, tech, voyage, food, parentalité, etc. Une niche trop large (« lifestyle ») vous noie dans la masse ; une niche trop étroite (« recettes vegan sans gluten pour chiens ») limite votre audience.
Pour valider le potentiel de votre créneau, utilisez des outils gratuits :
- Google Trends pour mesurer l'évolution de l'intérêt sur un sujet
- BuzzSumo pour repérer les contenus les plus partagés dans votre thématique
- Exploding Topics pour détecter les sujets en forte croissance
Analysez ensuite 5 à 10 influenceurs de la niche visée. Regardez leur type de contenu, leur fréquence de publication et leur taux d'engagement. L'objectif : identifier un angle différenciateur. Vous pouvez vous spécialiser dans une sous-niche, adopter un ton décalé ou miser sur un format que personne n'exploite. Devenir influenceur, c'est d'abord refuser d'être un clone.
Étape 2 - Définir son audience cible (persona)
Avant de publier quoi que ce soit, dressez le portrait type de votre abonné idéal, votre persona. Quel âge a-t-il ? Quels sont ses centres d'intérêt ? Quels problèmes cherche-t-il à résoudre ? Un influenceur fitness qui cible des trentenaires actifs ne parle pas comme celui qui s'adresse à des adolescents.
Ce persona détermine tout : le ton, le vocabulaire, les formats et surtout la plateforme principale. Instagram fonctionne bien pour le visuel (mode, food, voyage). YouTube est le terrain du format long et pédagogique. TikTok touche massivement les 15-25 ans avec des vidéos courtes. LinkedIn s'impose pour le B2B et le personal branding professionnel. Choisissez une plateforme principale, puis déclinez sur les autres.
Étape 3 - Construire son personal branding
Votre personal branding, c'est ce qui vous rend reconnaissable en une seconde dans un fil d'actualité. Commencez par choisir un nom cohérent sur toutes les plateformes, puis créez une identité visuelle claire : palette de couleurs, typographie, style photo ou vidéo.
Rédigez une bio percutante qui résume votre proposition de valeur en une phrase. Par exemple : « Je vous aide à cuisiner sain en 15 minutes chrono » vaut mieux que « Passionné de cuisine et de bien-être ». Définissez aussi un ton éditorial constant : humour, pédagogie, inspiration ou provocation maîtrisée. Ce ton devient votre signature.
Étape 4 - Produire du contenu de qualité et régulier
La régularité compte autant que la qualité. Planifiez un calendrier éditorial avec 3 à 4 publications par semaine minimum pour faire croître votre audience. Variez les formats : Reels, carrousels, stories, vidéos longues, articles.
Côté matériel, inutile de vous ruiner au départ. Un smartphone récent, une ring light et un micro-cravate suffisent pour un budget de 100 à 300 €. Ce qui fait la différence, c'est l'optimisation de chaque publication :
- Des légendes engageantes qui posent une question ou racontent une histoire
- Des hashtags ciblés (10 à 15 par post, mélange de populaires et de niche)
- Des horaires de publication adaptés à votre audience (testez et analysez vos statistiques)
Étape 5 - Développer et engager sa communauté
Avoir des abonnés ne suffit pas. Ce qui attire les marques, c'est le taux d'engagement (likes + commentaires + partages divisés par le nombre d'abonnés). Un bon taux se situe entre 3 et 6 %.
Pour le maintenir, répondez systématiquement aux commentaires et messages privés. Créez de l'interaction avec des sondages, des sessions Q&A, des lives et des concours. Collaborez avec d'autres créateurs de votre niche grâce à la cross-promotion : vous touchez leur audience, ils touchent la vôtre. C'est l'un des moyens les plus efficaces pour accélérer votre croissance sans dépenser un euro.
Étape 6 - Monétiser son influence
Une fois votre communauté engagée, plusieurs sources de revenus s'ouvrent à vous :
- Partenariats sponsorisés : une marque vous rémunère pour promouvoir un produit ou service. C'est la source principale de revenus pour la plupart des influenceurs.
- Marketing d'affiliation : vous touchez une commission sur chaque vente générée via votre lien ou code promo.
- Vente de produits propres : e-book, formation en ligne, merch, presets photo.
- Plateformes d'influence marketing : inscrivez-vous sur des plateformes qui mettent en relation créateurs et annonceurs pour décrocher vos premières collaborations.
En termes de rémunération, un nano-influenceur peut facturer 50 à 200 € par post sponsorisé. Un micro-influenceur se situe plutôt entre 200 et 1 000 €. Ces montants varient selon la niche, le format et le taux d'engagement. Vivre de l'influence est possible, mais rarement immédiat.
Étape 7 - Choisir son statut juridique et déclarer ses revenus
Dès le premier euro gagné, vous devez déclarer vos revenus. Et cette obligation s'étend aux produits reçus gratuitement des marques : un sac offert en échange d'une story est un avantage en nature imposable, soumis à cotisations sociales.
Le choix du statut juridique dépend de votre volume de revenus et de vos charges. Micro-entreprise pour démarrer, entreprise individuelle au réel, SASU ou EURL pour structurer votre activité : les sections suivantes détaillent chaque option avec des chiffres concrets.
Quels sont les 4 types d'influenceurs ?
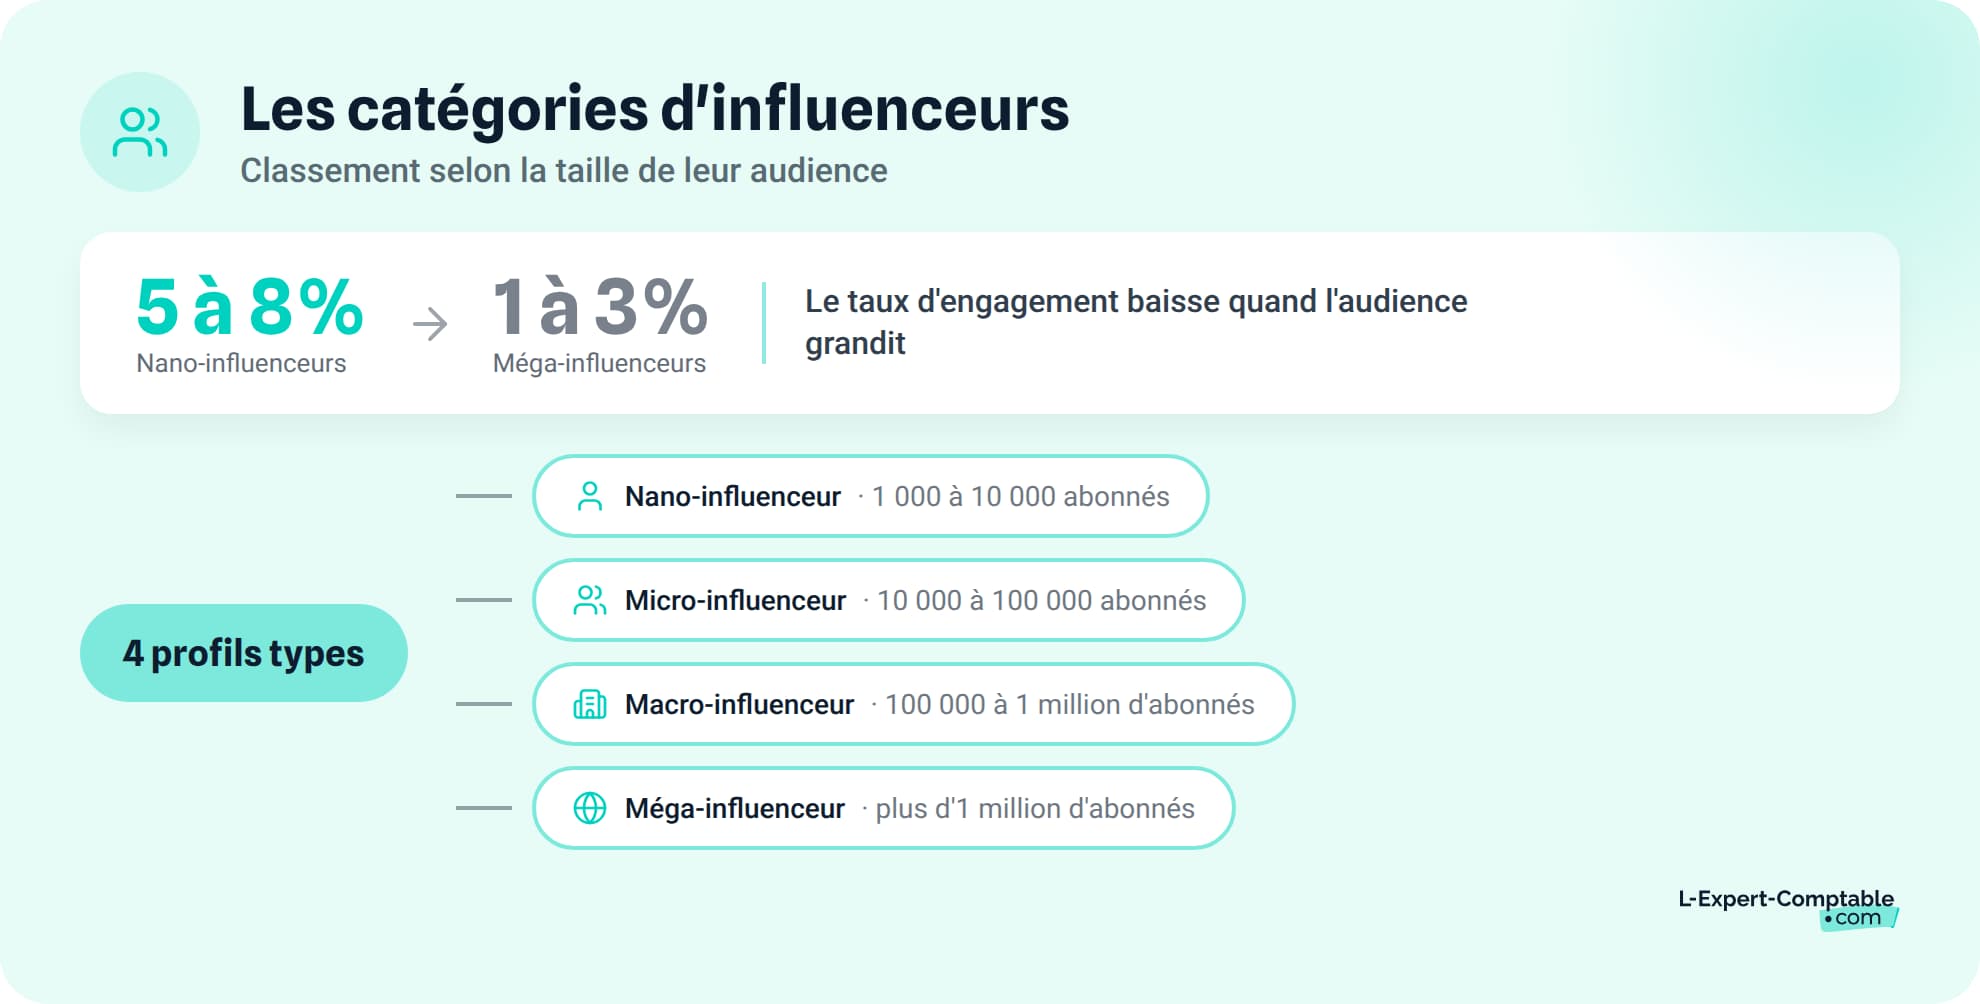
Le marketing d'influence classe les créateurs de contenu en quatre catégories, selon la taille de leur audience. Chaque catégorie a ses atouts et ses fourchettes de revenus.
Nano-influenceur (1 000 à 10 000 abonnés)
Le nano-influenceur a une audience de niche, très ciblée. Son taux d'engagement est souvent le plus élevé, entre 5 et 8 %, car il entretient une relation de proximité avec sa communauté. C'est le profil idéal pour débuter : les marques locales ou les startups cherchent régulièrement des nano-influenceurs pour des collaborations authentiques. La rémunération reste modeste (50 à 200 € par post), mais elle permet de valider son modèle.
Micro-influenceur (10 000 à 100 000 abonnés)
Le micro-influenceur a le meilleur équilibre entre portée et engagement. Les marques privilégient de plus en plus ce segment, car l'audience reste fidèle et réactive. Les revenus possibles se situent entre 200 et 2 000 € par partenariat, selon la niche et le format. C'est souvent à ce stade que l'influenceur commence à vivre de son activité.
Macro-influenceur (100 000 à 1 million d'abonnés)
Avec une visibilité importante, le macro-influenceur décroche des partenariats avec des marques nationales. Les collaborations se chiffrent en plusieurs milliers d'euros. À ce niveau, gérer seul devient difficile : beaucoup s'entourent d'un monteur vidéo, d'un community manager ou d'un agent.
Méga-influenceur (plus de 1 million d'abonnés)
Les méga-influenceurs sont des célébrités du web : EnjoyPhoenix, Squeezie, Léna Situations. Leurs contrats atteignent 5 à 6 chiffres et ils diversifient leurs revenus (marques propres, médias, événements). Leur taux d'engagement est généralement plus faible (1 à 3 %), dilué par la taille de l'audience.
Quel statut juridique choisir pour être influenceur ?
Le statut juridique conditionne vos cotisations sociales, votre imposition et votre capacité à déduire vos charges. Voici les quatre options principales pour exercer le métier d'influenceur en France.
La micro-entreprise : le statut pour démarrer
La micro-entreprise (ou auto-entrepreneur) est le statut le plus simple pour lancer une activité d'influenceur. Les formalités de création se font en ligne en quelques minutes, et la déclaration de chiffre d'affaires est mensuelle ou trimestrielle.
Le plafond de CA est fixé à 83 600 € pour les prestations de services (seuil en vigueur jusqu'au 31/12/2026). Les cotisations sociales sont proportionnelles : 25,60 % du CA en BNC (depuis le 01/01/2026) ou 21,20 % en BIC. Pour l'impôt sur le revenu, un abattement forfaitaire s'applique : 34 % en BNC, 50 % en BIC prestation de services.
La limite principale : vous ne pouvez pas déduire vos charges réelles (matériel vidéo, déplacements, stylisme). Si vos dépenses professionnelles sont élevées, le régime réel devient plus avantageux.
Les produits et cadeaux reçus des marques comptent dans votre chiffre d'affaires déclarable, même si vous ne recevez pas d'argent. Pensez à les évaluer à leur valeur réelle.
L'entreprise individuelle (EI) au régime réel
L'EI au régime réel n'a pas de plafond de CA. Vous déduisez vos charges réelles : matériel photo et vidéo, abonnements logiciels, déplacements, location de studio, formations. L'imposition porte sur le bénéfice net (CA moins charges), soumis au barème progressif de l'impôt sur le revenu.
Ce statut devient pertinent quand vos charges dépassent les abattements forfaitaires de la micro-entreprise. Par exemple, si vous dépensez 15 000 € par an en matériel et déplacements sur un CA de 50 000 €, le régime réel est plus favorable.
La SASU : protéger son patrimoine et optimiser
La SASU (société par actions simplifiée unipersonnelle) limite votre responsabilité aux apports. En tant que président, vous êtes assimilé salarié : les charges sociales correspondent à environ 62 % de la rémunération brute, mais vous bénéficiez d'une couverture sociale complète (maladie, retraite, prévoyance).
Vous pouvez aussi vous verser des dividendes, soumis au PFU de 31,4 % (12,8 % d'IR + 18,6 % de prélèvements sociaux) ou au barème progressif de l'IR sur option. La SASU renforce votre crédibilité auprès des marques et agences. Attention : si vous ne vous versez aucun salaire, vous ne payez aucune cotisation, mais vous n'avez aucune couverture sociale.
L'EURL : le compromis intermédiaire
L'EURL (entreprise unipersonnelle à responsabilité limitée) protège aussi votre patrimoine personnel. Le gérant relève du régime travailleur non salarié (TNS) : les cotisations sociales tournent autour de 45 % du bénéfice net, moins coûteuses que celles de la SASU.
L'option à l'impôt sur les sociétés (IS) est possible, ce qui permet d'optimiser la fiscalité quand le bénéfice augmente. L'EURL est une bonne option quand le CA dépasse les plafonds micro et que les charges sociales de la SASU pèsent trop lourd.
Tableau comparatif des statuts pour influenceur
Ce tableau résume les différences entre les quatre statuts adaptés à un influenceur.
| Critère | Micro-entreprise | EI au réel | EURL | SASU |
|---|---|---|---|---|
| Plafond de CA | 83 600 € (prestations) | Aucun | Aucun | Aucun |
| Régime social | Travailleur indépendant | TNS | TNS | Assimilé salarié |
| Taux de cotisations | 25,60 % (BNC) / 21,20 % (BIC) | ~45 % du bénéfice | ~45 % du bénéfice | ~62 % du brut |
| Imposition | IR (abattement forfaitaire) | IR (barème progressif) | IR ou IS (option) | IR ou IS (option) |
| Déduction des charges réelles | ❌ | ✅ | ✅ | ✅ |
| Franchise en base de TVA | ✅ (sous seuils) | ✅ (sous seuils) | ✅ (sous seuils) | ✅ (sous seuils) |
| Responsabilité | Limitée au patrimoine pro | Limitée au patrimoine pro | Limitée aux apports | Limitée aux apports |
| Formalités de création | Très simples (en ligne) | Simples (en ligne) | Statuts + immatriculation | Statuts + immatriculation |
| Coût de création | Gratuit | Gratuit | 200 à 800 € | 200 à 800 € |
| Profil recommandé | Débutant, CA modéré | Charges élevées, CA > plafonds | CA élevé, optimisation fiscale | Protection patrimoine, crédibilité marques |
Comment déclarer ses revenus d'influenceur ?
Tout revenu tiré de votre activité d'influenceur doit être déclaré, qu'il s'agisse d'argent, de produits ou de services reçus. Voici comment distinguer les catégories de revenus et les déclarer correctement.
Revenus BIC ou BNC : comment les distinguer ?
La catégorie fiscale dépend de la nature de votre activité. Si vous créez du contenu en tant que prestation intellectuelle (posts sponsorisés, vidéos pour des marques, consulting), vos revenus relèvent des BNC (bénéfices non commerciaux). Si vous vendez des produits (merch, e-commerce, presets), ils relèvent des BIC (bénéfices industriels et commerciaux).
Beaucoup d'influenceurs cumulent les deux catégories. Dans ce cas, vous déclarez chaque activité séparément. Pour les indépendants soumis à l'impôt sur le revenu, la déclaration passe par le formulaire 2042-C-PRO, en complément de la déclaration de revenus classique.
Cas pratique - un micro-influenceur en micro-entreprise
Prenons le cas de Léa, micro-influenceuse lifestyle avec 35 000 abonnés sur Instagram. Elle génère 35 000 € de CA annuel en prestations de services (BNC) grâce à des partenariats sponsorisés et de l'affiliation. Elle est en micro-entreprise.
Cotisations sociales : 35 000 × 25,60 % = 8 960 €
Revenu imposable après abattement forfaitaire de 34 % : 35 000 × 66 % = 23 100 €
Ce montant de 23 100 € s'ajoute aux autres revenus du foyer fiscal pour le calcul de l'impôt sur le revenu au barème progressif.
Comparaison avec le régime réel : si Léa était en EI au réel avec 12 000 € de charges déductibles (matériel vidéo, abonnements logiciels, déplacements, location de studio), son bénéfice net imposable serait de 35 000 - 12 000 = 23 000 €. Le résultat est proche, mais au régime réel, elle pourrait aussi récupérer la TVA déductible sur ses achats si elle dépasse les seuils de franchise.
Vous hésitez entre micro-entreprise et régime réel ? Chez L-Expert-Comptable.com, un comptable dédié vous aide à choisir le statut le plus adapté à votre activité d'influenceur, à partir de 69 € HT/mois pour les prestataires de services B2B.
Les avantages en nature (produits offerts par les marques)
Tout produit ou service reçu gratuitement en échange d'une publication est un avantage en nature. Un smartphone à 1 200 € offert par une marque contre un unboxing en vidéo ? C'est un revenu de 1 200 € à déclarer.
Cet avantage doit être évalué à sa valeur réelle (prix public du produit) et déclaré comme un revenu. Il est soumis à cotisations sociales (URSSAF, CSG/CRDS) et à l'impôt sur le revenu. Conservez tous les justificatifs : contrats de partenariat, bons de livraison, factures des marques. En cas de contrôle, ces documents prouvent la valeur déclarée.
TVA et influenceur : ce qu'il faut savoir
La TVA est un sujet que beaucoup d'influenceurs découvrent tardivement. Selon votre chiffre d'affaires, vous pouvez en être exonéré ou devoir la facturer à vos clients.
La franchise en base de TVA
En dessous de 37 500 € de CA annuel (seuil de référence N-1 pour les prestations de services), vous bénéficiez de la franchise en base de TVA. Vous ne facturez pas de TVA et vous ne la déclarez pas. La mention obligatoire sur vos factures est : « TVA non applicable, art. L. 223-3 du CIBS ».
Le seuil majoré est fixé à 41 250 €. Si vous le dépassez en cours d'année, vous devenez redevable de la TVA.
Le dépassement du seuil majoré de 41 250 € rend l'influenceur redevable de la TVA dès le premier jour du mois de dépassement. Anticipez ce passage pour ne pas devoir régulariser dans l'urgence.
Quand et comment facturer la TVA
Au-delà des seuils, vous collectez la TVA à 20 % sur vos prestations. Concrètement, si vous facturez un partenariat 1 000 € HT, la marque vous verse 1 200 € TTC. Vous reversez les 200 € de TVA à l'État.
L'avantage : vous récupérez la TVA sur vos achats professionnels (matériel, logiciels de montage, déplacements). Si vous investissez beaucoup en équipement, le passage à la TVA peut être financièrement neutre, voire positif.
Le régime simplifié s'applique quand votre CA en prestations de services se situe entre 37 500 et 254 000 €. Vous versez deux acomptes de TVA semestriels : 55 % en juillet et 40 % en décembre, puis une régularisation annuelle. Au-delà de 254 000 €, vous passez au régime réel normal avec une déclaration mensuelle.
Quelles obligations légales pour un influenceur ?
Le métier d'influenceur est encadré par la loi depuis 2023. Transparence, interdictions, sanctions : voici ce que vous devez savoir pour exercer en toute légalité.
La loi du 9 juin 2023 sur l'influence commerciale
La loi n° 2023-451 du 9 juin 2023 est le premier cadre légal spécifique aux influenceurs en France. Elle donne une définition légale de l'influenceur : toute personne qui utilise sa notoriété auprès de son audience pour promouvoir des biens ou services, moyennant rémunération ou avantage en nature.
L'obligation principale est la transparence. Tout contenu sponsorisé doit porter la mention claire et lisible « Publicité » ou « Collaboration commerciale ». La loi interdit aussi de promouvoir certains produits : chirurgie esthétique, paris sportifs auprès de mineurs, produits financiers non régulés, entre autres.
La mention « Publicité » ou « Collaboration commerciale » doit être visible dès le premier affichage du contenu, sans que l'utilisateur ait besoin de cliquer sur « voir plus ». Un simple #ad noyé dans les hashtags ne suffit pas.
Les sanctions en cas de non-respect
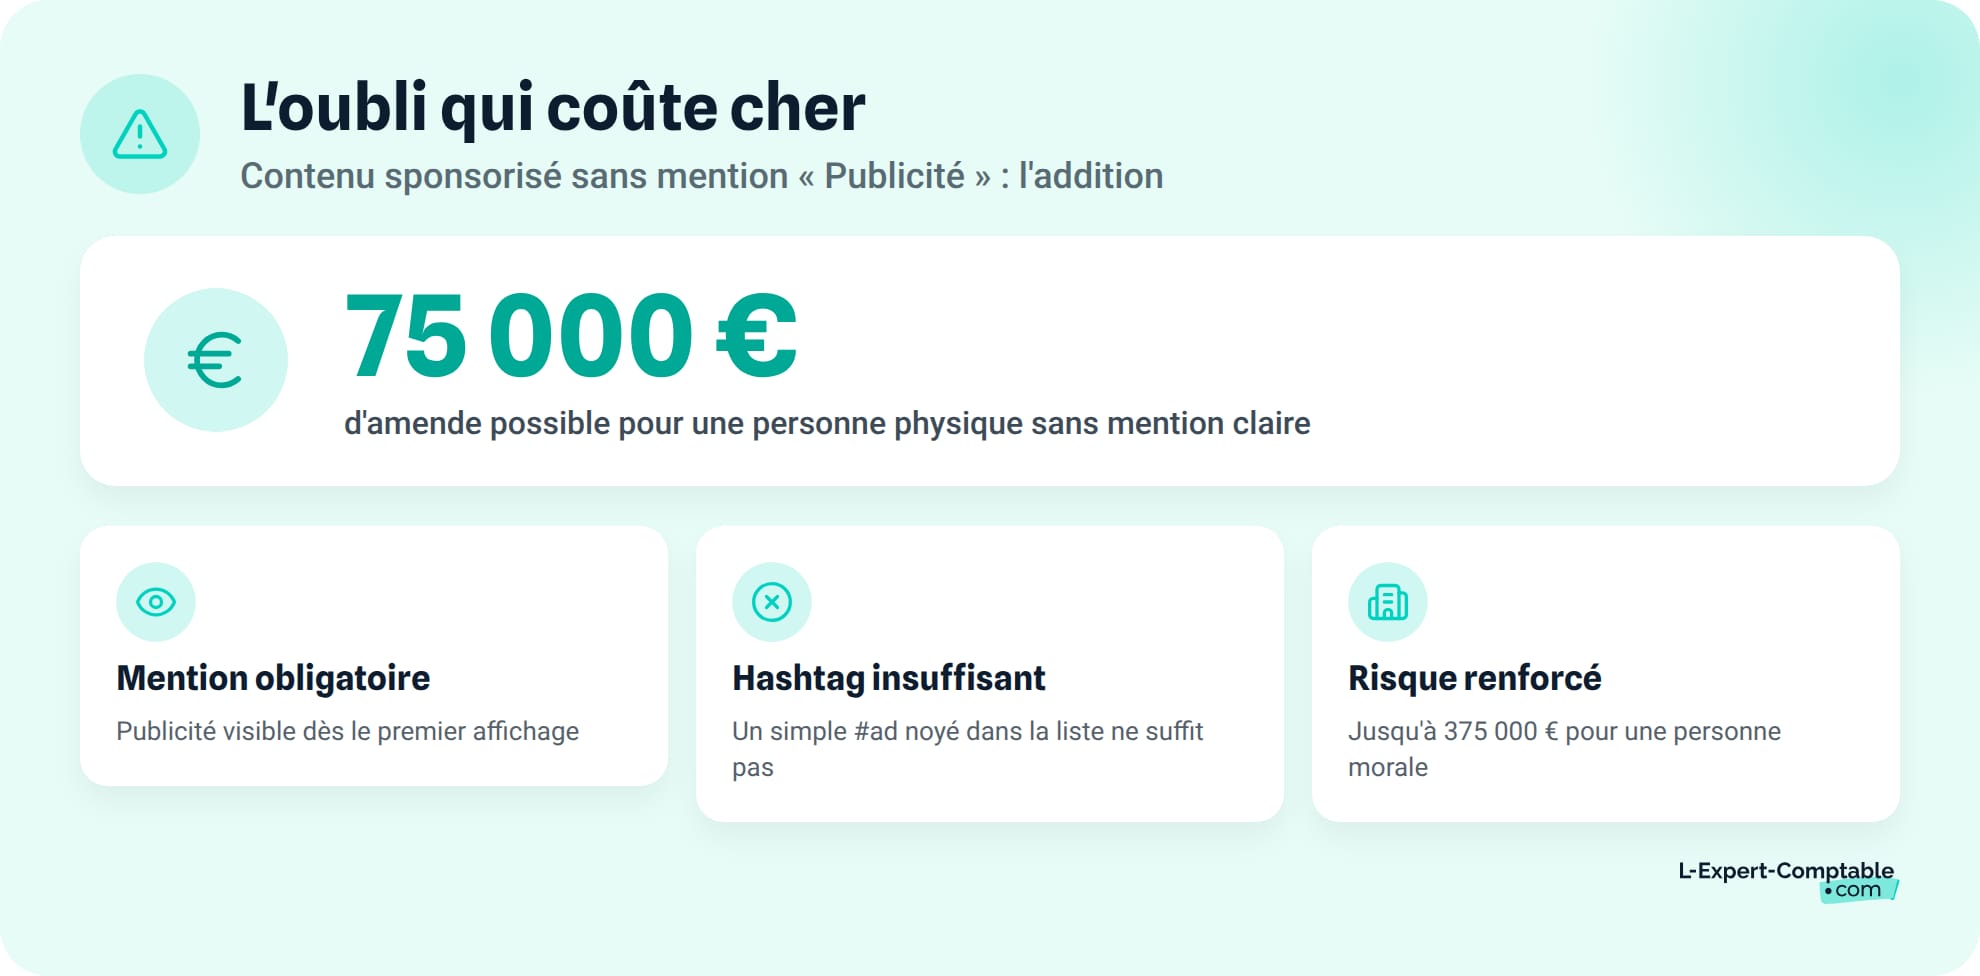
Les sanctions sont lourdes. Le manquement aux mentions obligatoires de transparence expose à une amende pouvant atteindre 75 000 € pour une personne physique et 375 000 € pour une personne morale. Les pratiques commerciales trompeuses (faux avis, fausses promotions) relèvent du pénal : jusqu'à 2 ans d'emprisonnement et 300 000 € d'amende.
Pour vous protéger, formalisez chaque partenariat par un contrat écrit. Ce contrat doit préciser la nature de la prestation, la rémunération, les livrables attendus et les obligations de transparence. En cas de litige avec une marque, c'est votre meilleure protection.
Quelles charges un influenceur peut-il déduire ?
Pour déduire une charge, trois conditions cumulatives doivent être réunies : la dépense est réelle et justifiée par une facture, elle est engagée dans l'intérêt de l'activité professionnelle, et elle est comptabilisée dans le bon exercice.
Les charges déductibles couramment admises pour un influenceur sont :
- Matériel photo et vidéo (caméra, objectifs, éclairage, trépied)
- Abonnements logiciels (montage vidéo, planification de posts, retouche photo)
- Frais de déplacement (transport, hébergement pour des événements ou shootings)
- Location de studio ou d'espace de coworking
- Formations professionnelles (prise de parole, montage, marketing digital)
- Stylisme professionnel (vêtements et accessoires utilisés exclusivement pour les contenus)
Attention : la déduction des charges réelles n'est possible qu'au régime réel (EI, SASU, EURL). En micro-entreprise, l'abattement forfaitaire remplace la déduction des charges.
Les questions fréquentes sur le métier d'influenceur
À partir de combien d'abonnés peut-on devenir influenceur ?
Il n'y a pas de seuil officiel. On parle de nano-influenceur dès 1 000 abonnés. Ce qui compte, c'est le taux d'engagement : un compte de 3 000 abonnés avec un taux de 6 % intéresse davantage les marques qu'un compte de 50 000 abonnés avec 0,5 % d'engagement.
Est-il obligatoire d'avoir un statut juridique pour être influenceur ?
Oui, dès le premier euro de revenu ou le premier produit reçu gratuitement. En France, toute activité rémunérée doit être déclarée. Le statut le plus simple pour démarrer est la micro-entreprise, qui se crée en ligne en quelques minutes.
Quels sont les 4 types d'influenceurs ?
On distingue le nano-influenceur (1 000-10 000 abonnés), le micro-influenceur (10 000-100 000), le macro-influenceur (100 000-1 million) et le méga-influenceur (plus d'1 million). Les nano et micro ont un meilleur taux d'engagement, les macro et méga ont une portée supérieure.
Combien gagne un influenceur par mois ?
Les revenus varient énormément. Un nano-influenceur peut gagner 200 à 500 € par mois avec quelques partenariats. Un micro-influenceur actif se situe entre 1 000 et 5 000 € mensuels. Les macro-influenceurs dépassent régulièrement les 10 000 €. Tout dépend de la niche, du taux d'engagement et du nombre de collaborations.
Quel est le meilleur statut pour un influenceur qui débute ?
La micro-entreprise est le choix le plus courant pour démarrer : pas de comptabilité complexe, cotisations proportionnelles au CA (25,60 % en BNC), et pas de TVA à gérer sous 37 500 € de CA. Quand le CA dépasse les plafonds ou que les charges réelles sont élevées, il devient intéressant de passer en société (SASU ou EURL).
Un influenceur doit-il payer la TVA ?
Pas forcément. En dessous de 37 500 € de CA annuel (prestations de services), l'influenceur bénéficie de la franchise en base de TVA. Au-delà de 41 250 €, il devient redevable et doit facturer 20 % de TVA, mais peut aussi récupérer la TVA sur ses achats professionnels.
Les cadeaux reçus par un influenceur sont-ils imposables ?
Oui. Tout produit ou service reçu gratuitement en échange d'une publication est un avantage en nature. Il doit être évalué à sa valeur réelle, déclaré comme un revenu, et est soumis à cotisations sociales et à l'impôt sur le revenu.
Peut-on devenir influenceur en parallèle d'un emploi salarié ?
Oui, c'est tout à fait possible. Vous pouvez cumuler une micro-entreprise et un emploi salarié, à condition de respecter votre clause de non-concurrence et votre obligation de loyauté. Vos revenus d'influenceur sont déclarés séparément, en plus de votre salaire.
Quelles sont les obligations légales d'un influenceur en France ?
La loi du 9 juin 2023 (n° 2023-451) impose de mentionner clairement « Publicité » ou « Collaboration commerciale » sur tout contenu sponsorisé. Il est interdit de promouvoir certains produits (chirurgie esthétique, paris sportifs auprès de mineurs). Les sanctions vont jusqu'à 75 000 € d'amende pour une personne physique.
Comment passer de micro-entreprise à SASU quand on est influenceur ?
Quand votre CA approche des plafonds (83 600 € en prestations de services) ou que vos charges réelles sont importantes, la SASU devient pertinente. Il faut fermer la micro-entreprise, créer la SASU (rédaction des statuts, dépôt du capital, immatriculation), puis transférer votre activité. L-Expert-Comptable.com accompagne cette transition de A à Z : création de la SASU offerte (0 € de frais administratifs) et comptabilité 100 % en ligne avec un interlocuteur dédié qui répond sous 24 h.
Sources & Références
Economie.gouv.fr : Influenceurs : quels sont mes devoirs ?
Impots.gouv.fr : Guide à la déclaration sociale et fiscale de revenus
Résumer cet article avec :
- ChatGPT
- Perplexity
- Claude
Questions & réponses