
Créer une SCI : étapes, coûts et fiscalité (2026)
L'article en bref
- Créer une SCI : six étapes mènent des statuts à l'immatriculation au RCS via le guichet INPI.
- Coût minimum : environ 250 € de frais obligatoires, annonce légale et frais de greffe inclus.
- Régime fiscal : l'IR favorise la revente, l'IS l'amortissement du bien et le réinvestissement.
- Transmission optimisée : le démembrement combiné aux abattements de 100 000 € réduit fortement les droits de donation.
- Responsabilité indéfinie : chaque associé répond des dettes sur son patrimoine à proportion de ses parts.
- Créer une SCI avec L-Expert-Comptable.com : le cabinet propose la création d'entreprise à 0 €, frais administratifs offerts.

Votre création d'entreprise OFFERTE
En ce moment on vous offre les honoraires de création, ne ratez pas cette occasion !
J'en profite

Quelles sont les étapes pour créer une SCI ?
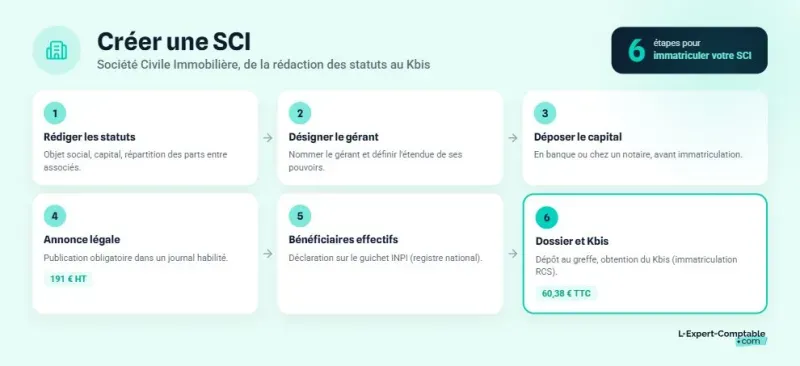
Créer une SCI (société civile immobilière) passe par six étapes, de la rédaction des statuts à l'immatriculation au RCS. Voici le parcours complet pour monter votre SCI dans les règles.
- Rédiger les statuts en définissant l'objet, le capital et la répartition des parts
- Nommer le gérant et fixer ses pouvoirs
- Déposer le capital social auprès d'une banque ou d'un notaire
- Publier un avis de constitution dans un journal d'annonces légales
- Déclarer les bénéficiaires effectifs sur le guichet unique INPI
- Déposer le dossier d'immatriculation pour obtenir le Kbis
Étape 1 - Rédiger les statuts de la SCI
Les statuts sont le socle juridique de votre SCI. Ils fixent les règles du jeu entre associés et encadrent le fonctionnement de la société.
Plusieurs mentions sont obligatoires :
- L'objet social (par exemple : « acquisition, gestion et location d'un bien immobilier situé [adresse] »)
- Le siège social
- La durée de la société (99 ans maximum)
- Le capital social, fixe ou variable
- La répartition des parts sociales entre associés
- Les modalités de cession des parts
Le choix entre capital fixe et capital variable mérite réflexion. Avec un capital variable, l'entrée ou la sortie d'un associé ne nécessite pas de modifier les statuts, ce qui simplifie la gestion dans le temps.
Pensez aussi à intégrer une clause d'agrément : elle vous permet de contrôler l'entrée de nouveaux associés en cas de cession de parts à un tiers. Sans cette clause, un associé pourrait vendre ses parts à n'importe qui.
Vous pouvez rédiger les statuts vous-même à partir d'un modèle, ou confier cette tâche à un avocat ou un notaire pour sécuriser les clauses sensibles.
Étape 2 - Désigner le gérant
Le gérant est la personne qui dirige la SCI au quotidien. Il signe les contrats (baux, actes de gestion), gère la relation avec les locataires et prend les décisions courantes.
Sa nomination se fait dans les statuts ou par un acte séparé. Vous fixez librement la durée de son mandat : déterminée (par exemple 3 ans renouvelables) ou indéterminée.
Côté rémunération, le gérant d'une SCI familiale n'est souvent pas rémunéré. Si une rémunération est prévue, elle doit figurer dans les statuts ou être votée en assemblée générale.
Le gérant engage sa responsabilité personnelle en cas de faute de gestion : acte anormal de gestion, confusion de patrimoine entre ses biens personnels et ceux de la SCI, ou dépassement de ses pouvoirs statutaires.
Étape 3 - Déposer le capital social
Le capital social de la SCI doit être déposé auprès d'une banque ou d'un notaire. Le dépôt à la Caisse des dépôts n'est plus possible depuis le 1er juin 2021.
Il n'existe aucun minimum légal : un capital de 1 € est juridiquement valable. En pratique, un capital trop faible fragilise votre crédibilité auprès des banques et peut entraîner un risque de confusion de patrimoine en cas de difficultés.
Les apports peuvent être en numéraire (argent) ou en nature (bien immobilier). Un apport en nature nécessite une évaluation du bien et peut générer des droits d'enregistrement.
Une fois le dépôt effectué, la banque ou le notaire vous remet une attestation de dépôt du capital, pièce indispensable pour le dossier d'immatriculation.
Étape 4 - Publier une annonce légale
Vous devez publier un avis de constitution dans un journal d'annonces légales (JAL) du département où se situe le siège social de la SCI.
Le coût est de 191 € HT en France métropolitaine (223 € HT pour La Réunion et Mayotte). Conservez l'attestation de parution : elle fait partie du dossier d'immatriculation.
Étape 5 - Déclarer les bénéficiaires effectifs
Lors de l'immatriculation, vous devez déclarer les bénéficiaires effectifs de la SCI via le guichet unique INPI. Les bénéficiaires effectifs sont les associés qui détiennent plus de 25 % des parts ou des droits de vote.
Les sanctions en cas d'omission de cette déclaration ont été alourdies depuis mai 2026 : jusqu'à 200 000 € d'amende pour le représentant légal et les bénéficiaires effectifs, et 1 000 000 € pour la société. Ne négligez pas cette formalité.
Étape 6 - Immatriculer la SCI au RCS
Le dossier complet est déposé sur le guichet unique INPI. Il comprend :
- Les statuts signés par tous les associés
- L'attestation de parution de l'annonce légale
- L'attestation de dépôt du capital
- Le justificatif de siège social
- Les pièces d'identité des associés et du gérant
- La déclaration des bénéficiaires effectifs
Les frais de greffe s'élèvent à 60,38 € TTC. Comptez 1 à 2 semaines après le dépôt complet pour obtenir votre Kbis. C'est ce document qui donne à la SCI sa personnalité morale : elle existe juridiquement.
Pourquoi créer une SCI ?
La création d'une SCI répond à des objectifs variés : gestion collective d'un patrimoine, transmission familiale, protection d'un concubin ou séparation entre patrimoine immobilier et activité professionnelle. Voici les principales raisons qui poussent les entrepreneurs et les familles à choisir cette structure.
Gérer un patrimoine immobilier à plusieurs
La SCI est une alternative directe à l'indivision. Là où l'indivision impose l'unanimité pour les décisions importantes, la SCI permet de fixer dans les statuts des règles de majorité adaptées. Le gérant gère le quotidien sans avoir à solliciter chaque associé.
La sortie d'un associé est aussi plus simple : il cède ses parts sociales selon les modalités prévues aux statuts, sans obliger les autres à vendre le bien.
Optimiser la transmission du patrimoine
La SCI permet de transmettre un patrimoine immobilier progressivement, en donnant des parts sociales à ses enfants. Chaque parent bénéficie d'un abattement de 100 000 € par enfant, renouvelable tous les 15 ans.
Les parts de SCI bénéficient d'une décote de 10 à 15 % par rapport à la valeur du bien (en raison de leur illiquidité et des clauses d'agrément). Cette décote réduit la base taxable lors de la donation.
Protéger le concubin ou le partenaire de PACS
En indivision, le concubin survivant n'a aucun droit automatique sur le bien en cas de décès. La SCI permet de prévoir dans les statuts le maintien du concubin dans les lieux, voire un mécanisme de rachat de parts avantageux.
Pour les familles recomposées, la répartition des parts peut être adaptée à chaque situation familiale.
Dissocier patrimoine immobilier et exploitation professionnelle
Un dirigeant peut loger ses locaux professionnels dans une SCI et son activité dans une société d'exploitation (SARL, SAS). Si la société d'exploitation rencontre des difficultés, l'immeuble reste protégé (sauf en cas de confusion de patrimoine).
Les loyers versés par la société d'exploitation à la SCI sont des revenus fonciers. Après remboursement des emprunts, ces loyers deviennent un complément de revenus, notamment à la retraite.
Faciliter l'accès au crédit immobilier
Avec une SCI, plusieurs associés mutualisent leurs revenus et leurs garanties pour emprunter. Les banques retiennent généralement 70 % des revenus locatifs pour le calcul du taux d'endettement (décote de 30 %).
Le dossier bancaire d'une SCI comprend les statuts, l'attestation de parution au JAL et le justificatif de siège social, en plus des pièces classiques de chaque associé.
SCI ou indivision : tableau comparatif
| Critère | SCI | Indivision |
|---|---|---|
| Prise de décision | Selon les statuts (majorité simple possible) | Unanimité pour les actes importants |
| Sortie d'un associé | Cession de parts selon clause d'agrément | Droit de provoquer le partage à tout moment |
| Gestion courante | Gérant désigné dans les statuts | Accord des indivisaires ou mandat |
| Transmission au décès | Continuité de la société, parts transmises aux héritiers | Indivision successorale, risque de vente forcée |
| Fiscalité des revenus | IR (revenus fonciers) ou IS au choix | IR (revenus fonciers) uniquement |
| Coût de mise en place | ~250 € minimum (hors statuts) | Gratuit (convention d'indivision recommandée : 1 000 à 2 000 €) |
| Souplesse statutaire | Statuts sur mesure | Convention d'indivision limitée |
| Responsabilité sur les dettes | Indéfinie, à proportion des parts | Indéfinie, à proportion des droits |
L'indivision reste pertinente pour un achat rapide entre deux personnes, sur une courte durée, sans enjeu de transmission.
Quels sont les différents types de SCI ?
La SCI se décline en plusieurs formes selon l'objectif poursuivi. Chaque type a ses règles et son usage.
SCI familiale
Les parts sont détenues exclusivement entre membres d'une même famille, jusqu'au 4e degré de parenté. C'est la forme la plus utilisée pour gérer et transmettre un patrimoine familial, en évitant les conflits liés à l'indivision successorale.
SCI de location
Son objet est d'acquérir et de gérer un ou plusieurs biens destinés à la location. C'est la forme la plus courante pour l'investissement locatif à plusieurs.
SCI professionnelle
Elle détient les locaux professionnels loués à la société d'exploitation du dirigeant. L'objectif est de séparer le patrimoine immobilier de l'activité opérationnelle.
SCI construction-vente
Son objet est de construire un bien pour le revendre. Cette activité étant commerciale par nature, la SCI construction-vente est soumise de plein droit à l'IS. Elle se distingue de la SCI classique, qui ne peut pas faire d'achat-revente de manière habituelle.
SCI d'attribution
Elle acquiert ou construit un immeuble pour le diviser en lots attribués aux associés. Chaque associé reçoit un lot proportionnel à ses parts sociales.
SCI de jouissance à temps partagé
Plusieurs associés partagent l'usage d'un bien, typiquement une résidence secondaire. Chacun en dispose à tour de rôle, selon sa quote-part dans le capital.
Nos conseils avant de créer une SCI
Avant de vous lancer, quelques points méritent une attention particulière pour éviter des erreurs coûteuses.
Bien calibrer le capital social
Un capital trop faible (1 € symbolique) fragilise votre crédibilité bancaire et peut exposer les associés à un risque de confusion de patrimoine en cas de litige.
Le capital variable est souvent recommandé : il permet l'entrée ou la sortie d'associés sans modification statutaire, ce qui réduit les frais et le formalisme.
Si vous apportez un bien immobilier au capital (apport en nature), une évaluation est nécessaire. Cet apport peut aussi entraîner des droits d'enregistrement selon la nature de l'opération.
Soigner les clauses des statuts
Plusieurs clauses méritent une rédaction précise :
- Clause d'agrément : elle contrôle l'entrée de nouveaux associés en cas de cession de parts à un tiers
- Clause de préemption : elle donne aux associés existants un droit de rachat prioritaire
- Pouvoirs du gérant : définissez les actes qu'il peut signer seul et ceux qui nécessitent l'accord des associés
- Répartition des bénéfices : proportionnelle aux parts ou selon une clé différente prévue aux statuts
Des statuts mal rédigés peuvent poser problème pendant des années. Un oubli de clause d'agrément, des pouvoirs du gérant flous ou une répartition des bénéfices ambiguë sont des sources fréquentes de conflits entre associés.
Anticiper le démembrement de propriété pour la transmission
Le démembrement de propriété est un outil puissant pour transmettre un patrimoine via une SCI. Le mécanisme : les parents donnent la nue-propriété de leurs parts à leurs enfants et conservent l'usufruit, c'est-à-dire le droit de percevoir les revenus locatifs.
L'avantage fiscal est double. Les droits de donation en usufruit sont calculés uniquement sur la valeur de la nue-propriété, inférieure à la pleine propriété selon un barème fiscal lié à l'âge de l'usufruitier. Au décès de l'usufruitier, les enfants récupèrent la pleine propriété sans droits de succession supplémentaires.
Cas pratique : Un couple de 55 ans détient un bien immobilier de 300 000 € dans une SCI, avec 2 enfants. À 55 ans, la nue-propriété correspond à 50 % de la valeur selon le barème fiscal, soit 150 000 €. Chaque parent donne la nue-propriété de ses parts à ses 2 enfants. Les abattements disponibles : 100 000 € × 2 parents × 2 enfants = 400 000 €. La valeur transmise (150 000 €) est largement couverte par les abattements. Résultat : droits de donation = 0 €. Au décès des parents, les enfants récupèrent la pleine propriété du bien sans payer de droits supplémentaires.
Intégrer un associé mineur : ce qu'il faut savoir
Un mineur, même non émancipé, peut être associé d'une SCI. L'accord des deux représentants légaux (parents ou tuteur) est requis. Le mineur n'a pas la capacité d'exercice : ses droits sont exercés par ses représentants.
Un mineur associé est engagé sur les dettes de la SCI à proportion de ses parts, sur son patrimoine personnel (responsabilité indéfinie des associés). Il est recommandé de prévoir un aménagement statutaire limitant les engagements financiers du mineur et de recueillir l'accord des deux représentants légaux.
Le cas des associés étrangers
Un étranger, qu'il soit ressortissant de l'Union européenne ou non, peut être associé d'une SCI sans restriction de nationalité. Les investisseurs hors UE doivent effectuer une déclaration d'investissement étranger pour les investissements immobiliers en France.
Les revenus locatifs perçus via la SCI sont imposés en France. Si le patrimoine immobilier net dépasse 1,3 million d'euros, l'IFI (impôt sur la fortune immobilière) s'applique.
Par qui se faire accompagner pour la création de sa SCI ?
Plusieurs options s'offrent à vous pour créer votre SCI, du « tout seul » à l'accompagnement complet par un professionnel.
Créer sa SCI seul : avantages et limites
C'est juridiquement possible. Vous rédigez les statuts à partir d'un modèle et déposez le dossier en ligne via le guichet unique INPI.
Le risque : des statuts mal rédigés peuvent poser problème pendant des années. Clause d'agrément oubliée, pouvoirs du gérant flous, répartition des bénéfices ambiguë, autant de sources de conflits.
Cette option convient si votre SCI est simple : deux associés, un seul bien, pas de montage fiscal complexe.
Faire appel à un notaire
Le notaire est obligatoire si vous apportez un bien immobilier au capital de la SCI (acte authentique requis). Il vous conseille aussi sur la transmission et le démembrement de propriété.
Côté budget, comptez 1 500 à 3 000 € d'honoraires (libres).
Se faire accompagner par un expert-comptable
L'expert-comptable vous aide à choisir le bon régime fiscal (IR ou IS), à structurer votre SCI et à tenir la comptabilité annuelle, obligatoire surtout à l'IS. Il vous accompagne dans la durée : déclarations fiscales, assemblées générales, évolutions statutaires.
L-Expert-Comptable.com propose la création d'entreprise à 0 € (frais administratifs offerts), avec un accompagnement par un juriste dédié et un suivi comptable dès l'immatriculation.
Passer par une plateforme juridique en ligne
Ces plateformes génèrent les statuts à partir d'un questionnaire, publient l'annonce légale et déposent le dossier. Le coût varie de 0 € (hors frais obligatoires) à 500 € selon les options choisies.
La limite : pas de conseil personnalisé sur la fiscalité ni de suivi post-création.
Quelles sont les conditions pour créer une SCI ?
Avant de lancer les formalités, vérifiez que votre projet remplit les conditions légales de la société civile immobilière.
Nombre d'associés et qualité
La SCI exige au minimum 2 associés, personnes physiques ou morales. Il n'y a pas de maximum légal. Les associés mineurs sont autorisés (avec représentation légale), tout comme les associés étrangers.
Objet social
L'objet social doit être civil : gestion, acquisition et location de biens immobiliers. Il ne peut jamais être commercial. Un objet trop large ou mal formulé peut être requalifié par l'administration fiscale.
Exemple courant : « Acquisition, gestion et location de tout bien immobilier, et plus généralement toutes opérations civiles se rattachant à cet objet. »
Siège social
Le siège social peut être fixé au domicile du gérant (limité à 5 ans dans certaines communes), dans un local dédié ou auprès d'une société de domiciliation. Le siège détermine le tribunal compétent et le lieu de publication de l'annonce légale.
Durée de la société
La durée maximale est de 99 ans, prorogeable par décision des associés. En pratique, la plupart des SCI sont créées pour 99 ans.
Quel régime fiscal choisir pour votre SCI : IR ou IS ?
Le choix du régime fiscal a un impact direct sur l'imposition des revenus locatifs et sur la fiscalité en cas de revente du bien. Deux options : l'IR (par défaut) ou l'IS (sur option irrévocable).
La SCI à l'IR (impôt sur le revenu) - régime par défaut
À l'IR, la SCI est « transparente » fiscalement : elle ne paie pas d'impôt elle-même. Chaque associé est imposé sur sa quote-part de bénéfices dans sa déclaration personnelle, au titre des revenus fonciers.
Les charges déductibles comprennent les intérêts d'emprunt, les travaux d'entretien, l'assurance et la taxe foncière. Si vos revenus fonciers totaux ne dépassent pas 15 000 € par an, le régime micro-foncier s'applique avec un abattement de 30 %.
La SCI dépose chaque année une déclaration 2072 pour déclarer son résultat.
En cas de revente du bien, la plus-value relève du régime des particuliers : exonération totale d'IR après 22 ans de détention et de prélèvements sociaux après 30 ans.
La SCI à l'IS (impôt sur les sociétés) - option irrévocable
À l'IS, la SCI est imposée directement sur son bénéfice. Le taux réduit de 15 % s'applique jusqu'à 42 500 € de bénéfice (sous conditions : CA inférieur à 10 millions d'euros, capital entièrement libéré, détenu à 75 % ou plus par des personnes physiques). Au-delà, le taux passe à 25 %.
L'amortissement du bien est possible à l'IS : il réduit le bénéfice imposable chaque année. C'est un avantage significatif pour diminuer l'impôt annuel.
Les dividendes distribués aux associés sont soumis au PFU (prélèvement forfaitaire unique) de 31,4 % (12,8 % d'IR + 18,6 % de prélèvements sociaux), ou au barème progressif sur option.
Attention à la revente : la plus-value est calculée sur la valeur nette comptable (après déduction des amortissements), ce qui augmente mécaniquement le montant imposable. L'option pour l'IS est irrévocable.
IR ou IS : comment choisir selon votre projet ?
L'IR est à privilégier si vous envisagez une revente à moyen ou long terme (exonération de plus-value progressive), si vos revenus fonciers restent modérés ou si votre tranche marginale d'imposition (TMI) est faible.
L'IS est plus intéressant si vous réinvestissez les loyers dans de nouveaux biens sans prévoir de revente, car l'amortissement réduit fortement l'impôt annuel.
Cas pratique : Une SCI perçoit 20 000 € de loyers annuels nets. L'associé unique a une TMI de 30 %.
- À l'IR : 20 000 € × 30 % (IR) + 20 000 € × 17,2 % (prélèvements sociaux) = 6 000 € + 3 440 € = 9 440 € d'imposition totale.
- À l'IS : 20 000 € × 15 % (taux réduit) = 3 000 € d'IS. Si le bénéfice restant (17 000 €) est distribué en dividendes : 17 000 € × 31,4 % (PFU) = 5 338 €. Total : 3 000 € + 5 338 € = 8 338 €.
La différence semble favorable à l'IS, mais attention : à l'IS, l'amortissement du bien réduit le bénéfice imposable annuel tout en augmentant la plus-value en cas de revente. Le choix dépend de votre stratégie à long terme.
Combien coûte la création d'une SCI ?
Le budget dépend de l'accompagnement choisi. Les frais obligatoires sont modestes, mais la rédaction des statuts peut alourdir la facture.
Les frais obligatoires (incompressibles)
| Poste de dépense | Montant | Obligatoire / Optionnel |
|---|---|---|
| Annonce légale (métropole) | 191 € HT | Obligatoire |
| Annonce légale (La Réunion et Mayotte) | 223 € HT | Obligatoire |
| Immatriculation au greffe (RCS) | 60,38 € TTC | Obligatoire |
| Total minimum (métropole, hors statuts) | ~250 € |
Les frais optionnels selon l'accompagnement choisi
| Accompagnement | Coût estimé |
|---|---|
| Rédaction des statuts par un avocat | 800 à 2 500 € |
| Accompagnement notaire (si apport immobilier) | 1 500 à 3 000 € |
| Plateforme juridique en ligne | 0 à 500 € (hors frais obligatoires) |
| Création via un expert-comptable en ligne | 0 € chez certains cabinets (frais administratifs offerts) |
Les droits d'enregistrement
Un apport en numéraire (argent) est gratuit : les droits d'enregistrement bénéficient d'un régime de faveur (0 € depuis le 1er janvier 2019).
Un apport d'un bien immobilier entraîne des droits de mutation de 5 % sur la valeur de l'immeuble.
Il faut distinguer l'apport pur et simple (l'associé apporte un bien sans contrepartie autre que des parts) de l'apport à titre onéreux (la SCI prend en charge un emprunt lié au bien). L'apport à titre onéreux est traité fiscalement comme une vente et génère des droits de mutation sur la fraction correspondant à la dette reprise.
Avantages et inconvénients de la SCI
La SCI a des atouts réels, mais aussi des limites qu'il faut connaître avant de se lancer.
Les avantages de la SCI
- Souplesse de gestion : les statuts sont rédigés sur mesure, contrairement à la rigidité de l'indivision
- Transmission optimisée : donation de parts, démembrement de propriété, abattements renouvelables tous les 15 ans
- Protection du patrimoine immobilier : dissociation possible avec l'activité professionnelle
- Accès facilité au crédit : mutualisation des revenus et des garanties entre associés
- Continuité : le décès d'un associé n'entraîne pas la dissolution automatique de la société
Les inconvénients et limites de la SCI
- Responsabilité indéfinie des associés : chaque associé est responsable des dettes de la SCI à proportion de ses parts, sur son patrimoine personnel (après mise en demeure de la SCI restée infructueuse)
- Obligation comptable : déclaration 2072 annuelle à l'IR, comptabilité complète à l'IS
- Location meublée limitée : si les recettes de location meublée dépassent 10 % du chiffre d'affaires total de la SCI, celle-ci bascule automatiquement et de façon irrévocable à l'IS
- Perte de l'abattement résidence principale pour l'IFI : un bien détenu via une SCI ne bénéficie pas de l'abattement de 30 % applicable à la résidence principale
- Incompatibilité avec le PTZ (prêt à taux zéro)
- Formalisme annuel : assemblée générale, approbation des comptes, dépôt au greffe
Quand la SCI n'est-elle pas adaptée ? Les alternatives
La SCI n'est pas la bonne structure dans tous les cas :
- Location meublée : privilégiez la SARL de famille, qui permet de bénéficier du statut LMNP tout en restant à l'IR
- Investisseur seul : le statut LMNP en nom propre suffit, sans créer de structure sociétaire
- Achat-revente : tournez-vous vers la SCI construction-vente (soumise à l'IS) ou la SARL de marchand de biens
- Achat simple entre 2 personnes pour une courte durée : l'indivision peut suffire, avec une convention d'indivision bien rédigée
Quelles obligations après la création de votre SCI ?
Une fois la SCI immatriculée, plusieurs obligations comptables, fiscales et juridiques s'imposent chaque année.
Obligations comptables et fiscales
Les obligations varient selon le régime fiscal choisi :
- SCI à l'IR : dépôt d'une déclaration 2072 chaque année pour déclarer le résultat de la SCI
- SCI à l'IS : tenue d'une comptabilité complète (bilan, compte de résultat, liasse fiscale), dépôt des comptes au greffe dans le mois suivant l'approbation (2 mois si dépôt électronique)
- Acomptes d'IS : versements trimestriels (15 mars, 15 juin, 15 septembre, 15 décembre) si l'IS de l'année précédente dépasse 3 000 €, solde au 15 mai N+1 pour une clôture au 31 décembre
- CFE (cotisation foncière des entreprises) : due chaque année
Pour sécuriser vos obligations comptables et fiscales, un expert-comptable en ligne comme L-Expert-Comptable.com vous accompagne avec un comptable dédié, à partir de 39 € HT/mois.
Obligations juridiques annuelles
L'assemblée générale annuelle doit se tenir dans les 6 mois suivant la clôture de l'exercice pour approuver les comptes. Un registre des assemblées doit être tenu à jour. En cas de changement parmi les bénéficiaires effectifs, la déclaration doit être mise à jour sur le guichet unique INPI.
Obligations en cas de modification
Tout changement de gérant, de siège social ou d'objet social nécessite une modification des statuts, la publication d'une annonce légale et un dépôt au greffe.
La cession de parts sociales suit les règles d'agrément prévues aux statuts. Elle doit être enregistrée aux impôts, avec des droits de 5 % sur le prix de cession pour les SCI à prépondérance immobilière.
Les questions fréquentes sur la création d'une SCI
Combien coûte la création d'une SCI en tout ?
Les frais incompressibles s'élèvent à environ 250 € (191 € HT d'annonce légale + 60,38 € de greffe). Si vous faites rédiger les statuts par un avocat, ajoutez 800 à 2 500 €. Via une plateforme en ligne, le surcoût varie de 0 à 500 €.
Est-ce qu'un notaire est obligatoire pour créer une SCI ?
Non. Le notaire n'est pas obligatoire pour la création en elle-même. Il le devient uniquement si vous apportez un bien immobilier au capital (acte authentique requis). Pour une SCI constituée avec un apport en numéraire, les statuts peuvent être rédigés sous seing privé.
Peut-on créer une SCI seul, sans associé ?
Non. La SCI exige au minimum 2 associés, personnes physiques ou morales. Un entrepreneur seul peut se tourner vers une SASU ou une EURL, mais ces formes ne bénéficient pas du régime fiscal de la SCI.
Quelle différence entre une SCI et une SCI familiale ?
La SCI familiale est une SCI classique dont les parts sont détenues exclusivement entre membres d'une même famille (jusqu'au 4e degré). Les règles juridiques et fiscales sont identiques. L'appellation « familiale » n'a pas de statut juridique distinct.
Peut-on faire de la location meublée avec une SCI ?
Oui, mais de façon limitée. Les revenus de location meublée ne doivent pas dépasser 10 % du chiffre d'affaires total de la SCI. Au-delà, la SCI bascule automatiquement à l'IS, de façon irrévocable. Pour une activité de location meublée significative, la SARL de famille est souvent plus adaptée.
Combien de temps faut-il pour créer une SCI ?
Comptez 2 à 4 semaines en tout : 1 à 2 semaines pour la rédaction des statuts, le dépôt du capital et la publication de l'annonce légale, puis 1 à 2 semaines pour l'immatriculation au RCS et l'obtention du Kbis.
Faut-il créer sa SCI avant ou après l'achat d'un bien immobilier ?
Il est plus avantageux de créer votre SCI avant l'achat définitif. Vous pouvez signer le compromis en nom propre en insérant une clause de substitution (« pour le compte d'une société en cours de formation »), ce qui permettra à la SCI d'acheter directement le bien le jour de l'acte notarié. À l'inverse, acheter en nom propre pour transférer ensuite le bien à une SCI est une erreur coûteuse : cela déclenche une double imposition des frais de notaire (droits de mutation de 5 % lors de l'apport), une potentielle taxe sur la plus-value et impose de renégocier l'emprunt bancaire.
Est-il possible de créer une SCI pour acheter sa résidence principale ?
C'est possible mais rarement avantageux. Vous perdez le PTZ, l'abattement de 30 % sur la résidence principale pour l'IFI et l'exonération totale de plus-value en cas de revente. La SCI pour acheter une maison principale se justifie surtout pour protéger un concubin non marié.
Vaut-il mieux créer une SCI à l'IR ou à l'IS pour de l'investissement locatif ?
Cela dépend de votre stratégie. L'IR est préférable si vous envisagez une revente à terme (exonération de plus-value après 22 ans pour l'IR, 30 ans pour les prélèvements sociaux). L'IS est plus intéressant si vous réinvestissez les loyers sans revendre, grâce à l'amortissement du bien. Le choix de l'IS est irrévocable.
Un mineur peut-il être associé d'une SCI ?
Oui. Ses droits sont exercés par ses représentants légaux. La responsabilité indéfinie des associés s'applique aussi au mineur, à proportion de ses parts. Un aménagement statutaire est recommandé pour limiter ses engagements.
Peut-on créer une SCI pour construire sa maison ?
Oui. Si l'objectif est de construire pour revendre, il faut une SCI construction-vente, soumise de plein droit à l'IS. Si vous construisez pour habiter ou louer, une SCI classique convient, mais vous perdez le PTZ et les avantages liés à la résidence principale.
Sources & Références
Legifrance : Chapitre II : De la société civile (Articles 1845 à 1870-1)
economie.gouv.fr : Société civile immobilière : comment ça marche ?
impots.gouv.fr : Notice pour remplir la déclaration n° 2072-S
Résumer cet article avec :
- ChatGPT
- Perplexity
- Claude
Questions & réponses
Bonjour. Mon fils et moi-même étant belges et résidents fiscaux belges, pouvons-nous créer une sci en France pour la gestion de 2 appartements dont je suis déjà propriétaire ? Merci pour votre réponse et guidance.
Bonjour,
Il est tout à fait possible de constituer une SCI de droit français en étant résidents fiscaux belges. Il faudra simplement que la SCI ait son siège social en France.
Attention toutefois, le traitement fiscal peut être complexe : il est fortement recommandé de se faire accompagner par un expert-comptable ou un conseiller fiscal.
Bien à vous.
Est il possible de créer une sci avec mes 2 enfants pour éviter de payer des frais de donation, étant propriétaire de 3 biens immobiliers évalués à 700000€
Bonjour,
Il est possible de créer une SCI avec vos 2 enfants pour anticiper la transmission.
Nous vous conseillons de faire appel à un expert-comptable pour vous accompagner dans la transmission de vos biens.
Bien à vous.