

Guillaume DELEMARLE
Expert-comptable chez L-Expert-Comptable.com
Mis à jour le 25 septembre 2026
3 min
Sommaire
Créez votre SASU gratuitement avec L-Expert-Comptable.com !
Nos équipes vous conseillent et s'occupent de toutes les démarches administratives de la création de votre SASU
En savoir plusSASU : tableau récapitulatif des avantages et inconvénients
La SASU (société par actions simplifiée unipersonnelle) est la forme juridique la plus choisie par les créateurs d'entreprise solo. Avant de créer une SASU, voici ses avantages et inconvénients en un coup d'œil.
| Avantages | Inconvénients |
|---|---|
| Responsabilité limitée aux apports | Charges sociales élevées sur la rémunération (~80 % du net) |
| Protection sociale du régime général (assimilé salarié) | Double imposition : IS sur les bénéfices + PFU sur les dividendes |
| Maintien possible de l'ARE sans rémunération | Pas de droit au chômage pour le président |
| Dividendes soumis au PFU de 31,4 % (pas de cotisations sociales) | Comptabilité complète obligatoire (bilan, liasse fiscale) |
| Choix IS ou IR avec rémunération déductible à l'IS | Capital social de 1 € minimum, mais crédibilité à construire |
| Grande souplesse dans la rédaction des statuts | |
| Pas d'assemblée générale obligatoire | |
| Passage en SAS sans transformation juridique |
Quels sont les avantages de la SASU ?
La SASU cumule des atouts sur le plan juridique, fiscal et social. Voici les huit avantages qui expliquent son succès auprès des entrepreneurs solo.
- Protéger son patrimoine personnel grâce à la responsabilité limitée
- Bénéficier du régime général de la Sécurité sociale
- Conserver ses allocations chômage (ARE) en tant que président non rémunéré
- Payer moins sur les dividendes qu'en EURL grâce au PFU
- Choisir entre IS et IR selon sa situation
- Organiser librement la gouvernance de sa société
- Décider seul, sans formalisme d'assemblée générale
- Accueillir un associé et passer en SAS sans transformation juridique
- Détenir sa SASU via une société holding
Une responsabilité limitée aux apports
En SASU, l'associé unique ne risque que le montant de son apport au capital. Son patrimoine personnel (logement, épargne, véhicule) est protégé en cas de difficultés de la société. Depuis 2022, l'entreprise individuelle bénéficie aussi d'une séparation des patrimoines, mais la SASU va plus loin : elle a une personnalité morale distincte de celle de son créateur. Cette protection tombe si vous commettez une faute de gestion ou si vous signez une caution personnelle auprès d'une banque.
Une protection de type salarié et un arbitrage flexible entre salaire et dividendes
Le président de SASU est assimilé salarié. Il relève du régime général de la Sécurité sociale : maladie, maternité, retraite de base et complémentaire. Les cotisations sociales sont d'environ 75 à 80 % du salaire net versé, ce qui est plus élevé que le statut de travailleur non salarié (TNS), mais la couverture est supérieure. Les salaires versés restent par ailleurs déductibles du bénéfice imposable à l'IS.
Si vous ne vous versez aucune rémunération, vous ne payez aucune cotisation. C'est un atout en phase de lancement, mais aussi un risque : zéro salaire = zéro protection. Un bulletin de paie est obligatoire dès le premier euro de rémunération. Zéro rémunération signifie zéro couverture sociale. Si vous ne vous versez pas de salaire (par exemple pour maintenir l'ARE), pensez à souscrire une prévoyance et une mutuelle à titre personnel.
Ce choix du « zéro salaire » s'articule parfaitement avec la distribution de dividendes. Contrairement à l'EURL, les dividendes versés en SASU échappent aux cotisations sociales TNS et subissent uniquement le Prélèvement Forfaitaire Unique (PFU) de 31,4 %. Cette souplesse permet de maximiser le maintien de vos allocations chômage tout en récupérant les bénéfices de la société en fin d'exercice.
Zéro rémunération signifie zéro couverture sociale. Si vous ne vous versez pas de salaire (par exemple pour maintenir l'ARE), pensez à souscrire une prévoyance et une mutuelle à titre personnel.
Le maintien possible de l'ARE en SASU
Un président de SASU qui ne se verse aucune rémunération conserve 100 % de ses allocations chômage (ARE). Les dividendes ne sont pas considérés comme une rémunération d'activité et n'impactent pas vos droits, tant que vous êtes assimilé salarié (et non TNS).
Si vous vous versez un salaire, France Travail recalcule vos allocations : vous touchez un cumul partiel ARE + salaire. L'autre option est l'ARCE, qui vous permet de recevoir 60 % de vos droits restants en capital, versés en deux fois. Ce choix est souvent pertinent si vous avez besoin de trésorerie au démarrage. Pour en savoir plus sur le calcul des allocations chômage ARE, consultez notre simulateur détaillé.
Une fiscalité avantageuse sur les dividendes
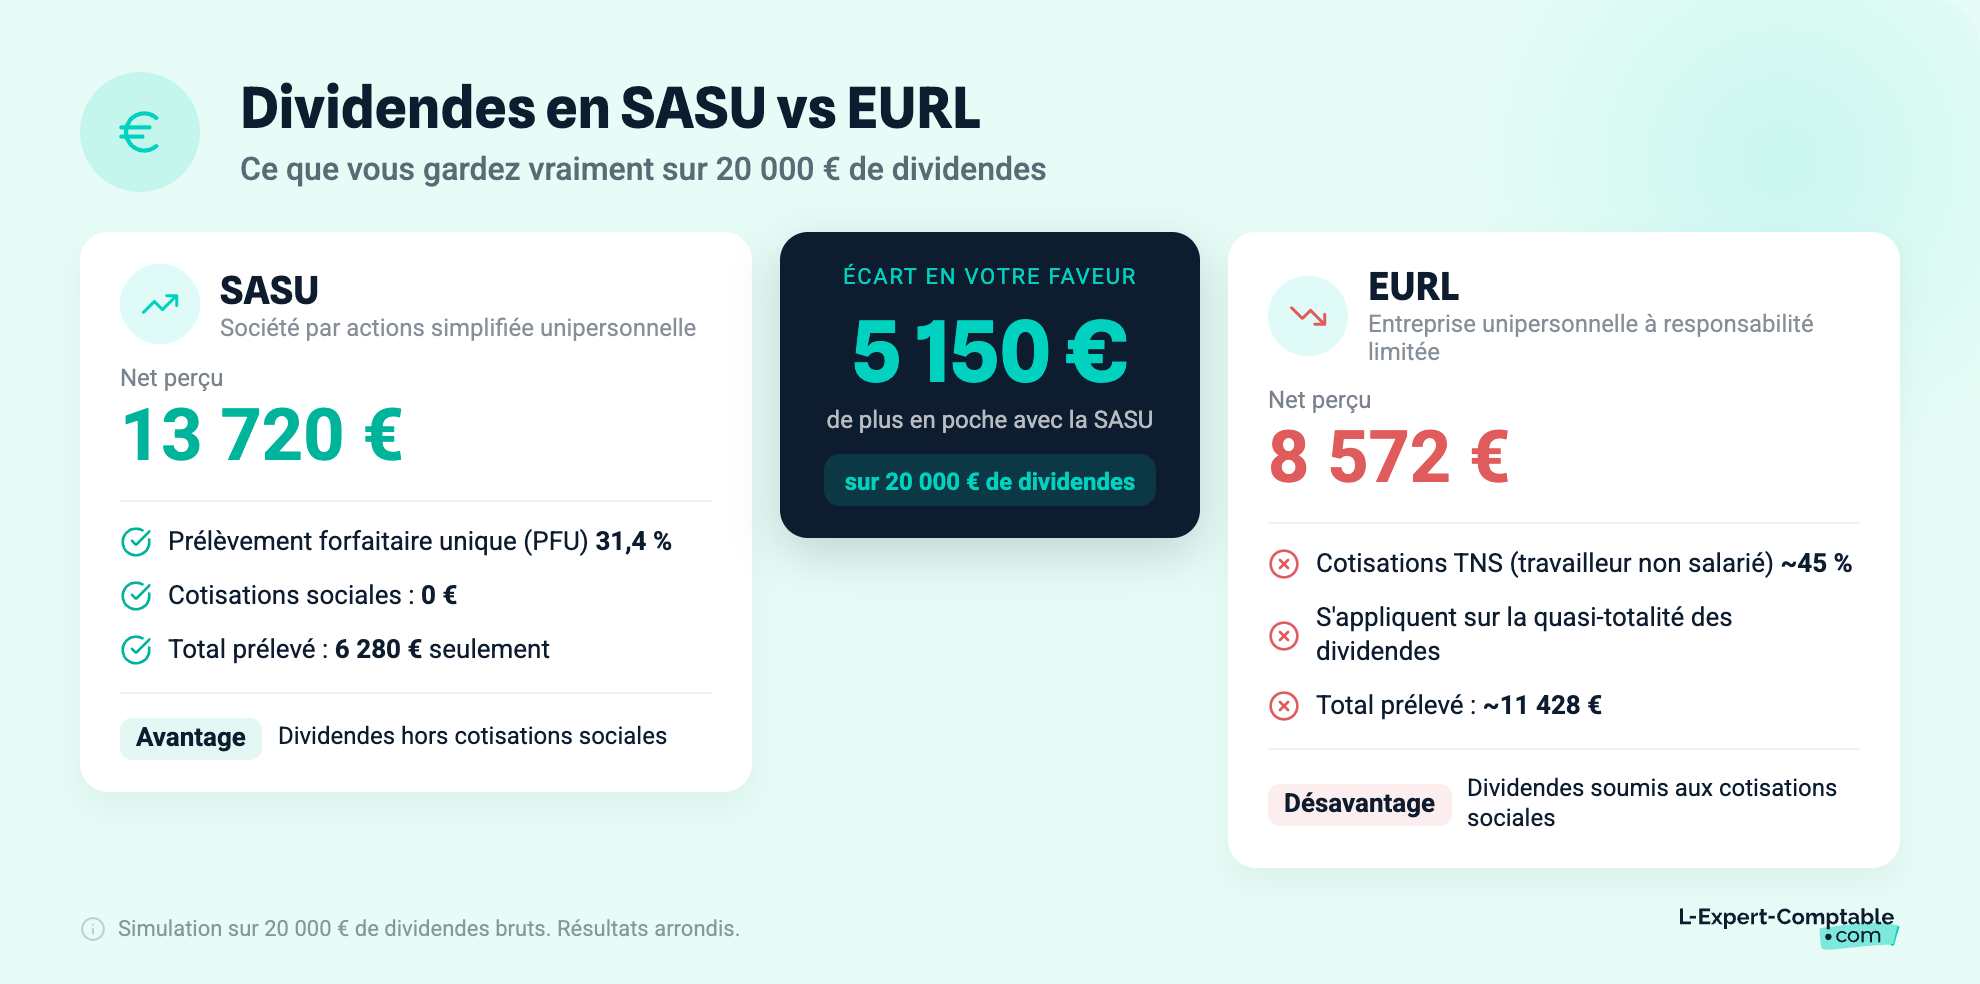
Les dividendes versés en SASU sont soumis au prélèvement forfaitaire unique (PFU), aussi appelé flat tax, de 31,4 % (12,8 % d'impôt sur le revenu + 18,6 % de prélèvements sociaux). Aucune cotisation sociale supplémentaire ne s'applique.
En EURL, la donne est différente : les dividendes qui dépassent 10 % du capital social sont soumis aux cotisations sociales TNS (~45 %).
Cas pratique : 20 000 € de dividendes, capital social de 5 000 €
- En SASU : les 20 000 € sont soumis au PFU de 31,4 %, soit 6 280 € de prélèvements. Aucune cotisation sociale. Net perçu : 13 720 €.
- En EURL : seuls 500 € (10 % du capital social) relèvent du PFU, soit 157 €. Les 19 500 € restants supportent les cotisations sociales TNS, environ 45 %, soit 8 775 €, puis restent imposables à l'impôt sur le revenu à 12,8 %, soit 2 496 €. Total des prélèvements : environ 11 428 €. Net perçu : environ 8 572 €.
L'écart est d'environ 5 150 € en faveur de la SASU sur ce scénario. Il tient à un seul mécanisme : en SASU, la totalité des dividendes échappe aux cotisations sociales, alors qu'en EURL seule la fraction inférieure à 10 % du capital social y échappe.
Le taux de cotisations TNS retenu ici est une moyenne : il varie selon le niveau de revenu du gérant. Plus le capital social de l'EURL est élevé, plus la fraction protégée est importante et plus l'écart se réduit. Si votre tranche marginale d'imposition est basse, l'option pour le barème progressif avec abattement de 40 % peut être plus intéressante que le PFU dans les deux cas.
Le choix entre IS et IR (et les avantages spécifiques de l'IS)
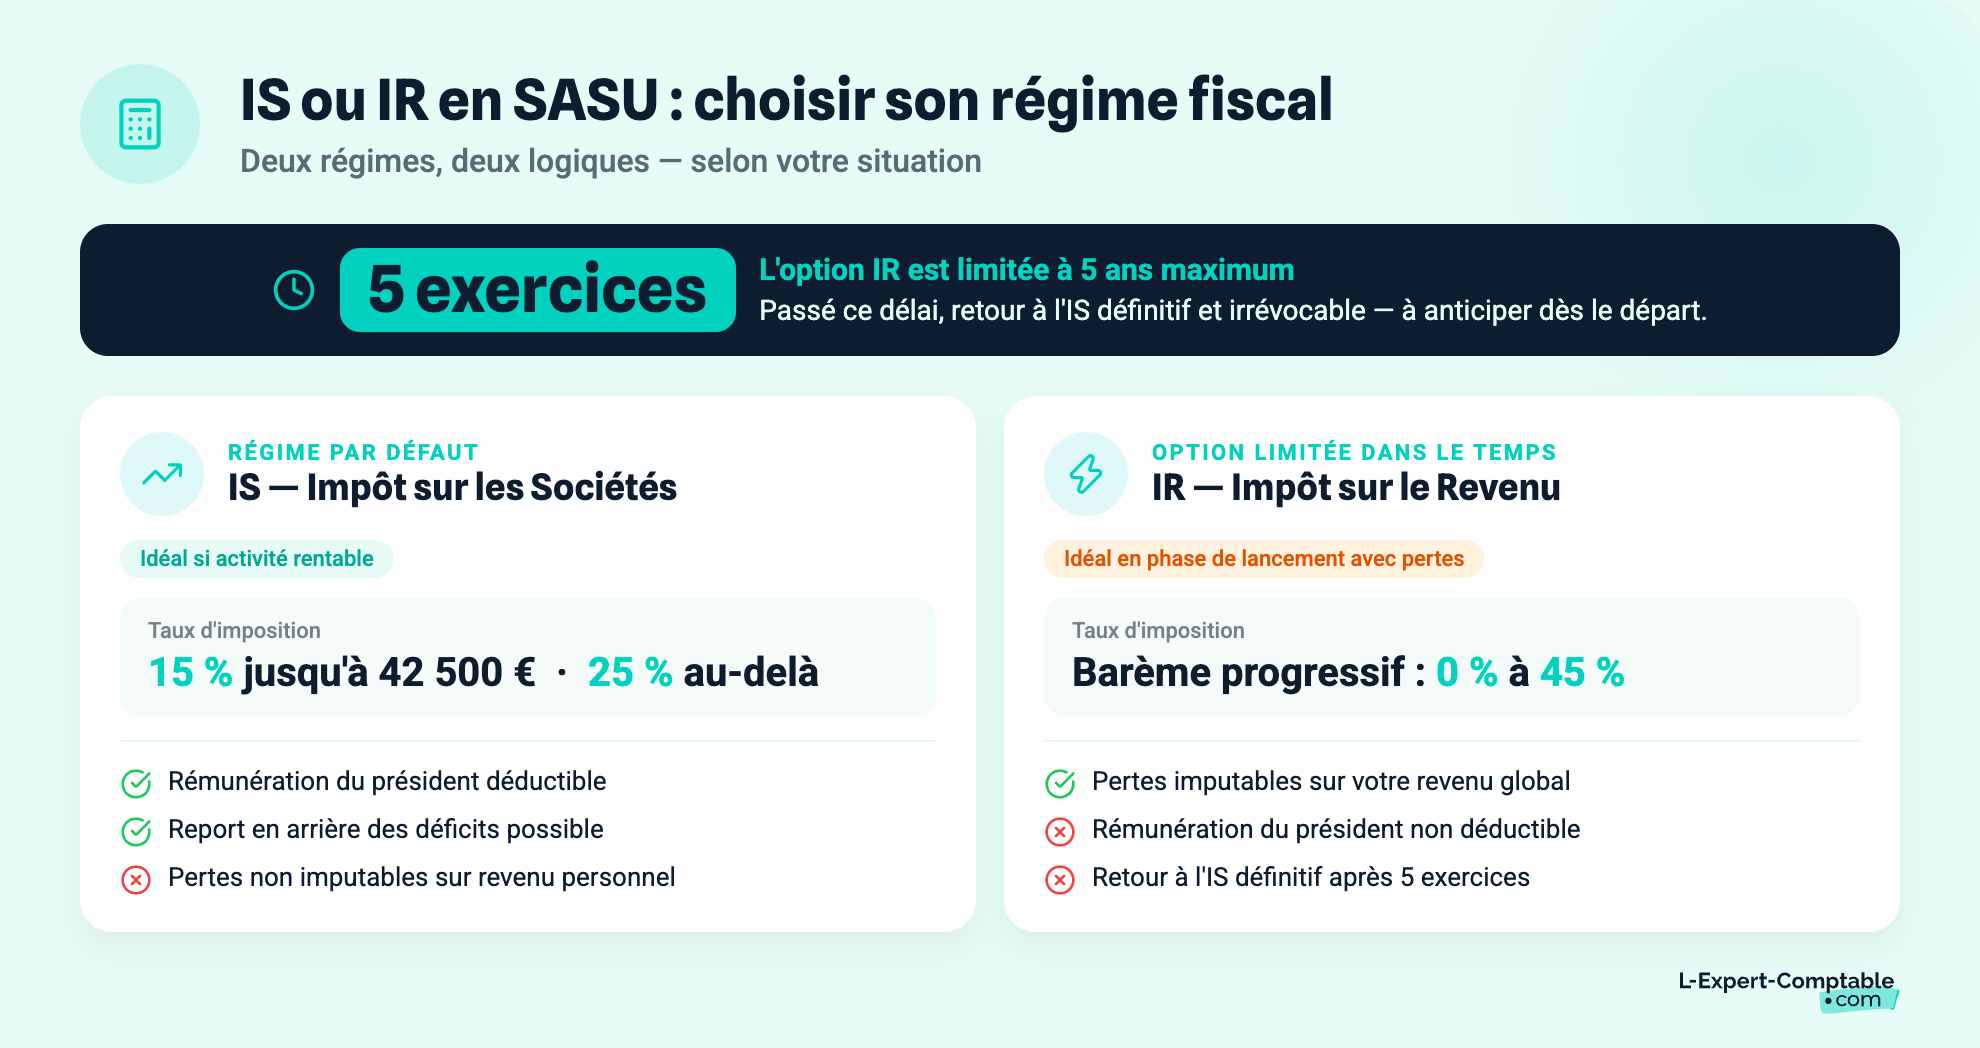
La SASU est soumise à l'impôt sur les sociétés (IS) par défaut. Le taux réduit de 15 % s'applique sur les premiers 42 500 € de bénéfice (sous conditions), puis le taux normal de 25 % prend le relais.
L'IS a deux atouts souvent méconnus. D'abord, la rémunération du président est déductible du résultat imposable : elle réduit directement la base taxable de la société. Ensuite, le report en arrière des déficits (carry-back) permet d'imputer un déficit sur le bénéfice de l'exercice précédent et d'obtenir un remboursement d'IS.
Vous pouvez opter pour l'impôt sur le revenu (IR) pendant 5 exercices maximum. Ce choix est intéressant en phase de lancement si vous avez des pertes : elles s'imputent sur votre revenu global. Mais le retour à l'IS est ensuite irrévocable.
| Critère | IS | IR |
|---|---|---|
| Taux d'imposition | 15 % jusqu'à 42 500 €, puis 25 % | Barème progressif (0 à 45 %) |
| Déductibilité de la rémunération du président | Oui | Non |
| Report en arrière des déficits (carry-back) | Oui | Non (mais imputation sur revenu global) |
| Durée de l'option | Par défaut, illimité | 5 exercices maximum |
| Irrévocabilité | Retour automatique après option IR | Retour à l'IS définitif |
| Cas d'usage optimal | Activité rentable, réinvestissement | Phase de lancement avec pertes |
L'option pour l'IR est limitée à 5 exercices. Passé ce délai, le retour à l'IS est définitif. Faites le point avec votre expert-comptable avant la fin de la 4e année.
Une grande souplesse dans la rédaction des statuts
La SASU laisse une liberté quasi totale dans l'organisation de la gouvernance. Contrairement à l'EURL, dont les règles sont largement fixées par la loi, vous pouvez créer des organes de direction sur mesure : comité de surveillance, directeur général, etc.
Le président peut être un tiers (non associé) ou même une personne morale. Comme vous êtes seul actionnaire unique, vous n'avez pas besoin de rédiger un pacte d'associés, ce qui simplifie la gestion par rapport à une SAS multi-associés.
Pas d'assemblée générale obligatoire
L'associé unique prend seul toutes les décisions : approbation des comptes, affectation du résultat, modification des statuts. Pas besoin de convoquer une assemblée générale ni de rédiger un procès-verbal d'assemblée générale. Les décisions sont simplement consignées dans un registre des décisions de l'associé unique. C'est un gain de temps et de formalisme concret.
L'associé unique peut être une personne morale
Une société (SARL, SAS, SA) peut être l'actionnaire unique d'une SASU. C'est le schéma classique de la holding : une société mère détient 100 % d'une SASU filiale. Ce montage permet de bénéficier du régime mère-fille, qui exonère à 95 % les dividendes remontés de la filiale vers la holding (sous conditions). Pour comprendre l'intérêt de ce type de structuration, consultez notre article sur pourquoi créer une holding. Ce type de montage est impossible en micro-entreprise ou en entreprise individuelle.
Une structure évolutive : de la SASU à la SAS
La SASU est juridiquement une SAS à associé unique. Pour passer en SAS, il suffit d'accueillir un nouvel associé par cession d'actions ou émission de nouvelles actions. Aucune transformation juridique n'est nécessaire : un simple enregistrement modificatif au greffe suffit.
Cette souplesse facilite l'ouverture du capital pour accueillir des investisseurs, des associés opérationnels ou des salariés. La cession d'actions se fait par transfert de compte à compte, sans passer par une cession de fonds de commerce. La transmission aux héritiers est aussi simplifiée grâce à la répartition du capital en actions.
Quels sont les inconvénients de la SASU ?
La SASU a aussi ses limites. Voici les cinq points à anticiper avant de choisir ce statut.
- Prévoir un coût salarial élevé pour le président (~80 % du net en cotisations)
- Accepter une double imposition sur les bénéfices distribués
- Renoncer au droit au chômage en tant que mandataire social
- Gérer une comptabilité complète avec bilan et liasse fiscale
- Construire sa crédibilité malgré un capital social potentiellement faible
Des charges sociales élevées sur la rémunération et le piège du tout-dividendes
Les charges patronales et salariales du président assimilé salarié sont d'environ 75 à 80 % du salaire net versé. Pour un même revenu net de 3 000 €/mois, le coût total pour la société est d'environ 5 250 à 5 400 € en SASU, contre environ 4 350 € en EURL (cotisations TNS ~45 %). Cette différence pèse sur la trésorerie, surtout en phase de lancement. Si votre stratégie repose principalement sur la rémunération (et peu sur les dividendes), le statut de gérant TNS en EURL peut être plus économique.
À l'inverse, basculer vers une stratégie axée exclusivement sur les dividendes afin de fuir ce coût social comporte un revers majeur. Les dividendes ne constituent pas un salaire : sans fiche de paie régulière, vous ne validez aucun trimestre de retraite et ne bénéficiez d'aucune indemnité en cas d'arrêt maladie (hors maintien de l'ARE). De plus, les dividendes supportent une double imposition systématique, puisqu'ils sont distribués sur un bénéfice déjà amputé de l'impôt sur les sociétés (15 % ou 25 %) avant d'être taxés au PFU.
La double imposition à l'IS sur les dividendes
Les bénéfices de la SASU sont d'abord imposés à l'IS (15 % ou 25 %), puis les dividendes distribués subissent le PFU de 31,4 %. C'est ce qu'on appelle la double imposition.
Cas pratique : 100 000 € de bénéfice avant IS
- IS : 42 500 € × 15 % + 57 500 € × 25 % = 6 375 € + 14 375 € = 20 750 €
- Bénéfice net après IS : 79 250 €
- Distribution intégrale en dividendes : PFU 31,4 % × 79 250 € = 24 885 €
- Net perçu par l'associé unique : 54 365 €
Le taux d'imposition global effectif atteint environ 44,5 % sur ce scénario. En comparaison, à l'IR, les bénéfices ne subissent qu'une seule imposition au barème progressif, mais les taux peuvent monter jusqu'à 45 % pour les hauts revenus. Pour approfondir ce choix, notre article sur IS ou IR détaille les critères à prendre en compte.
Pas de droit au chômage pour le président
Le mandat de président de SASU est un mandat de mandataire social, pas un contrat de travail. Il n'ouvre aucun droit à l'assurance chômage. En cas de cessation d'activité, France Travail ne vous indemnise pas.
Pour vous protéger, deux solutions : conserver vos droits ARE existants en ne vous rémunérant pas au démarrage, ou souscrire une assurance perte d'emploi du dirigeant (GSC, April).
Des obligations comptables et administratives plus lourdes
La SASU impose une comptabilité complète : bilan comptable, compte de résultat, annexe et liasse fiscale chaque année. Les comptes annuels doivent être déposés au greffe du tribunal de commerce (le dépôt des comptes annuels peut rester confidentiel pour les petites entreprises). Dès que le président est rémunéré, un bulletin de paie est obligatoire.
Si votre SASU dépasse certains seuils, la nomination d'un commissaire aux comptes (CAC) devient obligatoire. Ce formalisme a un coût : prévoyez un budget annuel pour votre expert-comptable. Chez L-Expert-Comptable.com, la comptabilité d'une SASU est prise en charge à partir de 69 € HT/mois pour les freelances et consultants, avec un comptable dédié qui répond sous 24 h.
Les seuils de nomination d'un commissaire aux comptes sont : bilan ≥ 1 M€, CA HT ≥ 2 M€, effectif ≥ 20 salariés. Si votre SASU dépasse 2 de ces 3 seuils, la nomination devient obligatoire.
Un capital social minimum de 1 € mais une crédibilité à construire
Le capital social minimum d'une SASU est de 1 €. En pratique, un capital trop faible peut nuire à votre crédibilité face aux banques, fournisseurs et clients. Il n'existe pas de montant « idéal » universel : adaptez le capital aux besoins réels de financement de votre activité.
Vous pouvez libérer seulement 50 % du capital à la création. Le solde doit être versé dans les 5 ans suivants.
SASU, EURL, EI ou micro-entreprise : quel statut est le plus avantageux ?
Le choix entre ces options dépend de votre profil, de votre stratégie de rémunération et de vos ambitions de croissance. Voici un comparatif sur les critères qui comptent.
| Critère | SASU | EURL | Entreprise Individuelle (EI) | Micro-entreprise |
|---|---|---|---|---|
| Responsabilité | Limitée aux apports | Limitée aux apports | Patrimoine personnel protégé par défaut | Patrimoine personnel protégé par défaut |
| Régime social du dirigeant | Assimilé salarié (régime général) | TNS (Sécurité sociale des indépendants) | TNS (Sécurité sociale des indépendants) | TNS |
| Taux de cotisations sociales | ~75-80 % du net | ~45 % du net | ~45 % du bénéfice réel | ~22 % du CA (services) |
| Fiscalité par défaut | IS (option IR 5 ans) | IR par défaut, option IS possible | IR par défaut, option IS possible | IR (micro-fiscal) |
| Traitement des dividendes | PFU 31,4 %, pas de cotisations sociales | PFU sous 10 % du capital, cotisations TNS au-delà | Pas de dividendes (bénéfice = rémunération) | Pas de dividendes |
| Maintien de l'ARE | Oui (si pas de rémunération) | Oui (si pas de rémunération) | Cumul partiel possible | Cumul partiel possible |
| Comptabilité | Complète (bilan, liasse fiscale) | Complète (bilan, liasse fiscale) | Complète (bilan, liasse fiscale) | Livre des recettes uniquement |
| Coût de création | ~200-300 € (greffe + annonce) | ~200-300 € | Gratuit (hors frais d'accompagnement) | Gratuit |
| Évolutivité | Simple ajout d'associé → SAS | Transformation en SARL possible | Apport du fonds à une société nécessaire | Passage en société nécessaire |
| Plafond de CA | Aucun | Aucun | Aucun | 203 100 € (ventes) / 83 600 € (services) |
| Transmission / cession | Cession d'actions (simple) | Cession de parts sociales | Cession de fonds de commerce / d'activité | Cession de fonds de commerce |
| Déduction des charges | Oui (charges réelles) | Oui (charges réelles) | Oui (charges réelles) | Non (abattement forfaitaire) |
À qui s'adresse la SASU ?
La SASU est particulièrement adaptée aux profils d'entrepreneurs suivants :
- Les créateurs maintenant l'ARE (France Travail) : En choisissant de ne pas vous verser de salaire, vous conservez 100 % de vos allocations chômage tout en capitalisant sur la société.
- Les freelances et consultants à forte rentabilité : Ceux qui n'ont pas besoin d'un revenu mensuel régulier et préfèrent se verser des dividendes annuels sous le régime fiscal du PFU.
- Les projets destinés à ouvrir leur capital : Les entrepreneurs qui prévoient d'accueillir des associés ou de lever des fonds à court/moyen terme sans devoir changer de forme juridique.
- Les dirigeants déjà couverts par ailleurs : Les entrepreneurs ayant un emploi salarié en parallèle ou une protection sociale externe et qui ne recherchent pas une couverture maladie/retraite immédiate via leur entreprise.
- Les créateurs de filiales (holdings) : Les personnes morales souhaitant détenir une société commerciale à 100 %.
En revanche, l'EURL est préférable si vous voulez minimiser le coût des cotisations sur votre rémunération et que vous n'avez pas besoin du régime salarié. Pour comparer en détail les deux statuts, consultez notre article sur SASU ou EURL.
La micro-entreprise suffit si votre CA reste sous les plafonds, que vos charges réelles sont faibles et que vous cherchez la simplicité maximale. Si vous envisagez d'évoluer, renseignez-vous sur le passage de micro-entreprise à SASU.
La création d'entreprise est offerte chez L-Expert-Comptable.com (0 € de frais administratifs, accompagnement par un juriste) pour les entrepreneurs qui souhaitent se lancer en société.
Quel statut choisir en fonction de son chiffre d’affaires ?
| Tranche de CA | Statut recommandé | Pourquoi ce choix ? |
|---|---|---|
| < 30 000 € | Micro-entreprise | Frais de gestion nuls, simplicité maximale. |
| 30 000 € à 83 600 €* | Micro ou EURL / EI | Micro si très peu de charges ; EURL/EI si vous avez des frais réels importants à déduire. |
| 83 600 € à 150 000 € | EURL ou SASU | EURL si vous privilégiez un salaire régulier (charges réduites à 45 %) ; SASU si vous cumulez avec l'ARE. |
| > 150 000 € | SASU | Structure idéale pour arbitrer entre salaire déductible et dividendes au PFU sur de gros bénéfices. |
*Seuil de 83 600 € pour les prestations de services (203 100 € pour l'achat-revente)
Bon à savoir : Les seuils de chiffre d'affaires et la rentabilité sont d'excellents repères, mais le choix de votre statut dépend aussi de votre situation personnelle (foyer fiscal, besoin de revenus immédiats, protection sociale). Avant de trancher, prenez le temps de consulter un expert-comptable : un bilan personnalisé permet de simuler votre net après impôts et cotisations pour sécuriser votre projet.
Les questions fréquentes sur la SASU
Quel chiffre d'affaires faut-il pour se verser un salaire de 2 000 € nets en SASU ?
Avec des cotisations sociales d'environ 80 % du net, un salaire de 2 000 € nets coûte environ 3 600 € à votre SASU (charges patronales + salariales incluses). En ajoutant vos frais fixes (comptabilité, assurances, loyer éventuel), visez un CA mensuel minimum de 5 000 à 6 000 € HT pour que ce salaire soit soutenable.
Quel est le coût mensuel réel d'une SASU ?
Hors rémunération du président, comptez les frais fixes : expert-comptable, CFE (entre 200 et 700 €/an selon la commune), assurance RC pro, frais bancaires et éventuellement un outil de facturation. Le coût fixe mensuel tourne autour de 100 à 300 € HT selon votre activité.
Est-ce que la SASU est plus avantageuse que l'EURL ?
Cela dépend de votre stratégie de rémunération. La SASU est plus avantageuse sur les dividendes (PFU 31,4 % sans cotisations sociales) et la protection sociale (régime salarié). L'EURL coûte moins cher en cotisations sur la rémunération (~45 % vs ~80 %). Si vous vous rémunérez surtout en salaire, l'EURL peut être plus économique. Utilisez notre simulateur EURL pour chiffrer votre situation.
Peut-on cumuler ARE et SASU sans perdre ses allocations ?
Oui, à condition de ne pas vous verser de rémunération en tant que président. Les dividendes n'impactent pas vos droits ARE en SASU. Si vous vous versez un salaire, France Travail recalcule vos allocations en fonction du montant déclaré (cumul partiel). Notre article sur le cumul chômage et création d'entreprise détaille toutes les modalités.
Quels sont les inconvénients de la SASU par rapport à la micro-entreprise ?
La SASU impose une comptabilité complète, des charges sociales plus élevées et des frais de création. La micro-entreprise est plus simple et moins coûteuse, mais elle a des plafonds de CA (203 100 € en vente, 83 600 € en services) et ne permet pas de déduire ses charges réelles.
Comment passer d'une SASU à une SAS ?
La SASU est juridiquement une SAS à associé unique. Pour passer en SAS, il suffit d'accueillir un nouvel associé par cession d'actions ou augmentation de capital. Directement depuis le guichet unique de l'INPI.
Est-ce qu'une société peut être l'associé unique d'une SASU ?
Oui. L'associé unique peut être une personne morale (SARL, SAS, SA). C'est le montage classique de la holding : une société mère détient 100 % d'une SASU filiale et bénéficie du régime mère-fille (exonération de 95 % des dividendes remontés sous conditions).
La SASU ouvre-t-elle droit au chômage en cas de fermeture ?
Non. Le mandat de président n'ouvre pas de droits à l'assurance chômage. En cas de cessation d'activité, France Travail ne vous indemnise pas. Vous pouvez souscrire une assurance perte d'emploi du dirigeant (GSC, April) ou conserver vos droits ARE existants au démarrage.
Vaut-il mieux choisir l'IS ou l'IR en SASU ?
L'IS est pertinent dès que votre activité est rentable : taux réduit de 15 % jusqu'à 42 500 € de bénéfice, rémunération déductible, carry-back. L'IR est intéressant en phase de lancement avec des pertes (imputables sur votre revenu global). L'option IR est limitée à 5 exercices.
Quelles sont les charges sociales d'un président de SASU rémunéré ?
Les cotisations sociales sont d'environ 75 à 80 % du salaire net versé. Pour un salaire net de 3 000 €/mois, le coût total pour la SASU est d'environ 5 250 à 5 400 €/mois. En contrepartie, vous bénéficiez du régime général : maladie, retraite de base et complémentaire, prévoyance. Utilisez notre simulateur SASU pour calculer votre revenu net selon votre niveau de rémunération.
Sources & Références
Service-Public : Prise de décisions dans une SASU
Urssaf : SASU : simulateur de revenus pour dirigeant
Legifrance : Chapitre VII : Des sociétés par actions simplifiées (Articles L227-1 à L227-20-1)
Résumer cet article avec :
- ChatGPT
- Perplexity
- Claude


A propos de l'auteur
Guillaume DELEMARLE
Expert-comptable avec plus de 9 ans d'expérience. Spécialisé dans l'accompagnement des TPE et créateurs d'entreprise.
Voir tous ses articles
Contenu révisé et validé par un expert-comptable membre de l'OEC
Questions & réponses
Très pertinent comment travail de synthèse.
Merci pour cet article fort apprécié.