
TVA micro-entreprise : seuils, obligations et démarches
L'article en bref
- Franchise en base : sous les seuils, vous ne facturez ni ne déclarez la TVA.
- Seuils de référence de TVA (CA N-1) : 85 000 € pour le commerce, 37 500 € pour les prestations de services.
- Franchise différente du régime micro : vous restez micro-entrepreneur même assujetti à la TVA.
- Déclaration en ligne : télédéclarez sur impots.gouv.fr via le formulaire CA 12 ou CA 3.
- Option volontaire : facturer la TVA permet de récupérer celle payée sur vos achats.
- Gérer sa comptabilité au réel : L-Expert-Comptable.com propose un cabinet 100% en ligne à partir de 39€ HT/mois sans engagement.

Micro-entrepreneurs : passez en société !
Nous vous accompagnons sur le choix du bon statut juridique gratuitement !
Je souhaite passer en société

Quels sont les seuils de franchise en base de TVA en micro-entreprise ?
La TVA en micro-entreprise (ou TVA auto-entrepreneur) repose sur un mécanisme simple : la franchise en base de TVA. Tant que votre chiffre d'affaires annuel reste sous certains seuils, vous ne facturez pas de TVA et vous n'en déclarez pas. Voici les seuils à connaître et ce qui se passe quand vous les dépassez.
Seuils de franchise selon le type d'activité
Les seuils de franchise en base de TVA varient selon la nature de votre activité. Les seuils s'apprécient sur le chiffre d'affaires de l'année précédente (85 000 € ou 37 500 €), on parle alors de seuil de référence. Il existe aussi un seuil pour l'année en cours, on parle alors de seuil majoré : 93 500 € (ventes et hébergement) ou 41 250 € (services).
| Type d'activité | Seuil de référence de TVA (CA N-1) | Seuil majoré de TVA (CA N) | Exemples de métiers |
|---|---|---|---|
| Commerce et hébergement | 85 000 € | 93 500 € | E-commerçant, restaurateur, hôtelier |
| Prestations de services et professions libérales | 37 500 € | 41 250 € | Consultant, développeur, graphiste, coach |
| Activités mixtes | 85 000 € sur la part commerce (dont 37 500 € maximum pour la part services) | 93 500 € de CA total (dont 41 250 € maximum pour la part services) | Artisan qui vend des produits et réalise des prestations |
Si vous bénéficiez de la franchise en base de TVA (article 293 B du CGI), vous ne collectez pas de TVA auprès de vos clients et vous ne la déclarez pas. Si vous avez créé votre activité en cours d'année, les seuils sont ajustés au prorata du temps d'exploitation.
En activité mixte, vous conservez la franchise de TVA seulement si votre chiffre d’affaires total reste sous 85 000 € et si la part services reste sous 37 500 € (93 500 € et 41 250 € pour l’année en cours) : dépasser l’un des deux plafonds suffit à vous la faire perdre
Que se passe-t-il en cas de dépassement du seuil ?
Les effets du dépassement dépendent de deux choses : le montant atteint (plafond de base ou plafond de l'année en cours) et l'année concernée (année précédente ou année en cours).
| Situation | Conséquence sur la franchise |
|---|---|
| Dépassement en N-1 | Perte de la franchise au 1er janvier N+1 |
| Dépassement en cours d'année N | TVA due dès le 1er jour du mois de dépassement |
Cas pratique : le consultant qui dépasse le seuil TVA
Marc est consultant en stratégie (prestation de services). Avec 42 000 € de chiffre d'affaires, Marc dépasse non seulement le seuil de 37 500 € mais aussi le seuil majoré de 41 250 € : il sort donc de la franchise de TVA dès le jour où il a franchi 41 250 €, sans attendre l'année suivante.
Mention obligatoire sur les factures en franchise de TVA
Tant que vous êtes en franchise de TVA, chaque facture doit porter la mention : « TVA non applicable, art. 293 B du CGI ». Vous ne pouvez pas faire apparaître de TVA collectée. Vous ne facturez que du HT, et le montant HT est aussi le montant TTC pour vos clients.
En franchise de TVA, vous ne récupérez pas non plus la TVA payée à vos fournisseurs. Si vos achats professionnels sont élevés (matériel, sous-traitance, loyer), l'option volontaire pour la TVA peut se révéler plus avantageuse.
Seuils TVA et seuils micro-entrepreneur : quelle différence ?
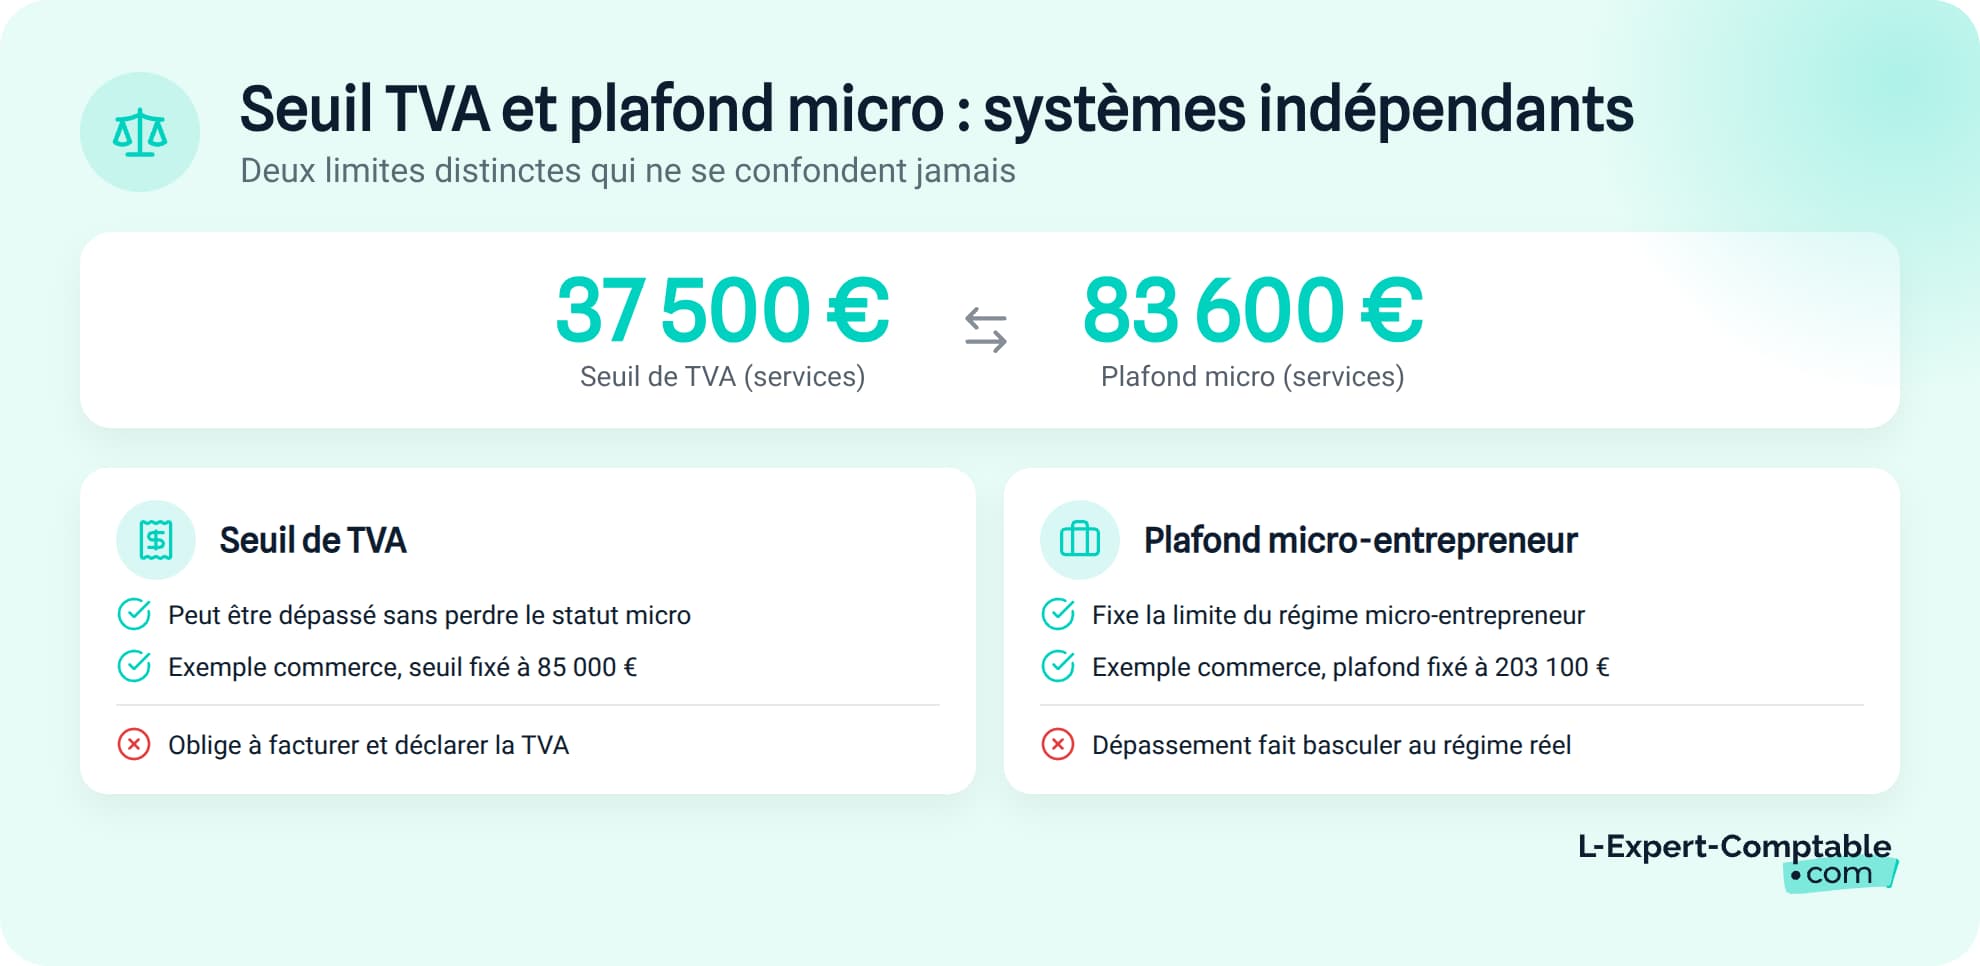
C'est l'une des confusions les plus fréquentes chez les micro-entrepreneurs. Les seuils de franchise en base de TVA et les plafonds du régime micro-entrepreneur sont deux systèmes distincts, avec des conséquences différentes.
Les seuils du régime micro-entrepreneur (CA)
Le régime micro-entrepreneur est conditionné par des plafonds de chiffre d'affaires annuel :
- Ventes de marchandises et hébergement : 203 100 €
- Prestations de services et professions libérales : 83 600 €
Ces seuils déterminent le maintien du régime micro-fiscal (abattement forfaitaire sur le CA) et micro-social (cotisations calculées sur le CA). Si vous les dépassez deux années consécutives, vous passez au régime réel d'imposition : BIC réel pour les activités commerciales, ou déclaration contrôlée pour les BNC.
Pourquoi ces deux systèmes de seuils sont déconnectés
Un micro-entrepreneur peut dépasser les seuils TVA tout en restant micro-entrepreneur. Les deux mécanismes fonctionnent de façon indépendante.
| Critère | Seuils TVA (franchise en base) | Seuils micro-entrepreneur |
|---|---|---|
| Plafond ventes / hébergement | 85 000 € | 203 100 € |
| Plafond services / libérales | 37 500 € | 83 600 € |
| Conséquence du dépassement | Assujettissement à la TVA | Passage au régime réel d'imposition |
| Effet sur le statut micro | Aucun | Perte du régime micro-fiscal et micro-social |
| Effet sur la TVA | Obligation de facturer et déclarer la TVA | Aucun effet direct |
Cas pratique : le graphiste entre deux seuils
Léa est graphiste freelance. Son CA annuel atteint 55 000 €. Elle dépasse le seuil de franchise TVA (37 500 €) : elle doit facturer et déclarer la TVA. Mais elle reste sous le plafond micro pour les services (83 600 €) : elle conserve son statut de micro-entrepreneur, avec le régime micro-fiscal et micro-social.
Si Léa dépasse aussi les 83 600 €, les conséquences sont triples :
- Sur le plan fiscal : passage au régime BNC (déclaration contrôlée BNC)
- Sur le plan social : fin du calcul simplifié des cotisations sur le CA, contact avec l'URSSAF ou la MSA (activité agricole) pour la transition
- Sur le plan juridique : pas de changement automatique de structure, Léa reste en entreprise individuelle
Si vous dépassez les seuils du régime micro et passez au réel, L-Expert-Comptable.com vous accompagne dans cette transition avec un expert-comptable dédié, membre de l'Ordre depuis 2009, qui répond sous 24 h.
Comment facturer la TVA en micro-entreprise ?
Une fois assujetti à la TVA, vos factures changent de format. Vous devez appliquer le bon taux, ajouter de nouvelles mentions et, si le dépassement intervient en cours d'année, reprendre les factures déjà émises.
Choisir le bon taux de TVA
Le taux de TVA dépend de la nature de votre activité :
- Taux normal de 20 % : c'est le taux par défaut, applicable à la majorité des prestations de services et des ventes de biens
- Taux intermédiaire de 10 % : restauration sur place, travaux de rénovation dans un logement ancien, transport de voyageurs
- Taux réduit de 5,5 % : produits alimentaires de première nécessité, travaux d'amélioration énergétique, livres
- Taux super-réduit de 2,1 % : médicaments remboursables, presse (cas rare en micro-entreprise)
Pour identifier le taux applicable, vérifiez la nature exacte de chaque prestation ou produit vendu. Un même micro-entrepreneur peut appliquer plusieurs taux sur une même facture.
Les nouvelles mentions obligatoires sur les factures
Dès que vous êtes assujetti à la TVA, vos factures doivent comporter :
- Votre numéro de TVA intracommunautaire
- Le taux de TVA appliqué à chaque ligne de produit ou service
- Le montant de TVA par ligne
- Le montant HT et le montant TTC, clairement distincts
- La base HT par taux, si plusieurs taux figurent sur une même facture
La mention « TVA non applicable, art. 293 B du CGI » disparaît de vos factures dès le jour de votre assujettissement.
Que faire des factures déjà émises en cas de dépassement de seuil ?
Si vous dépassez le seuil majoré en cours d'année, vous ne devez reprendre que les factures portant sur les opérations réalisées à compter de la date exacte du dépassement.
Comment déclarer et payer la TVA en micro-entreprise ?
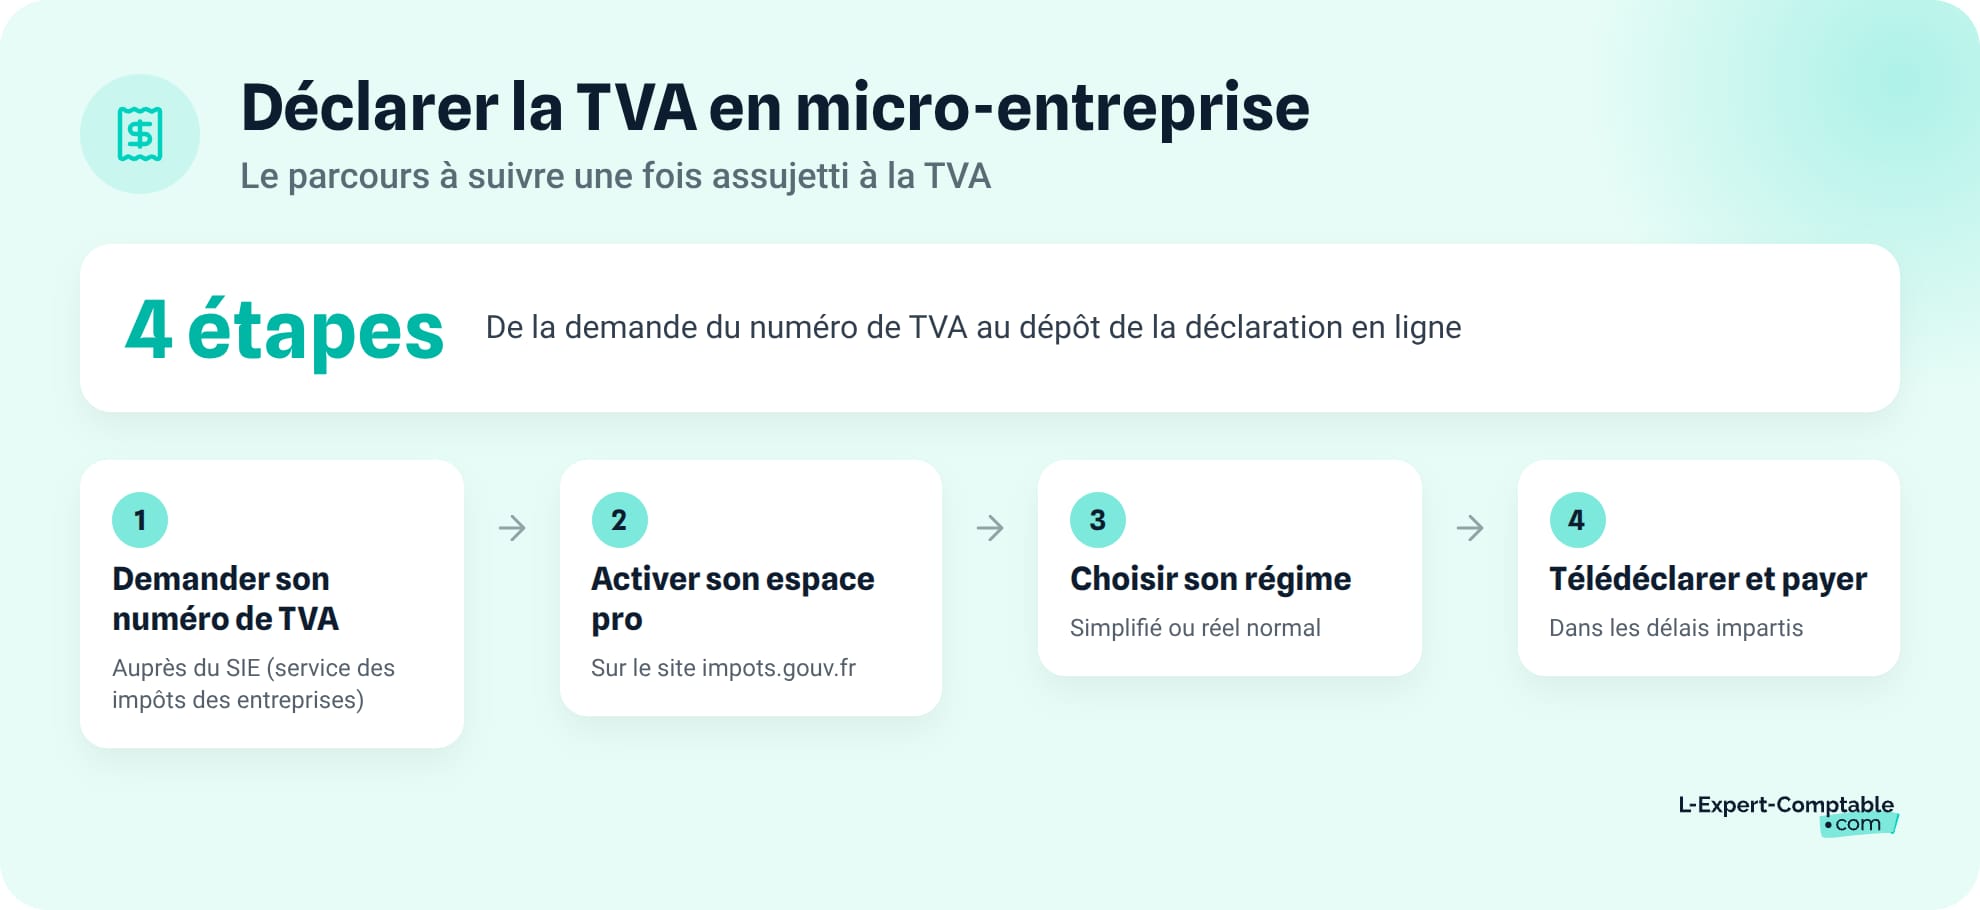
La déclaration TVA en micro-entreprise suit un parcours en quatre étapes, de l'obtention de votre numéro de TVA intracommunautaire jusqu'au dépôt de votre déclaration dans les délais.
- Demander votre numéro de TVA auprès du SIE
- Créer votre espace professionnel sur impots.gouv.fr
- Sélectionner le régime de déclaration adapté (simplifié ou réel normal)
- Télédéclarer et payer dans les délais imposés
Étape 1 - Obtenir son numéro de TVA intracommunautaire
Votre numéro de TVA intracommunautaire est attribué par le Service des Impôts des Entreprises (SIE) dont dépend votre activité. Il est généralement délivré automatiquement lors de votre passage à la TVA. Ce numéro doit figurer sur toutes vos factures, vos déclarations et vos échanges avec des partenaires européens.
Étape 2 - Activer son espace professionnel sur impots.gouv.fr
Toutes les déclarations de TVA se font en ligne. Créez ou activez votre espace professionnel sur impots.gouv.fr si ce n'est pas déjà fait. C'est depuis cet espace que vous télédéclarez et télépayez votre TVA. La télédéclaration est obligatoire : le formulaire papier est encore accepté mais entraîne une majoration de 0.2 % des droits à payer.
Étape 3 - Choisir son régime de déclaration TVA
Deux régimes de déclaration existent. Le choix dépend de votre volume de CA et de vos préférences de gestion.
| Critère | Régime simplifié (RSI) | Régime réel normal |
|---|---|---|
| Fréquence de déclaration | Annuelle | Mensuelle (ou trimestrielle si TVA annuelle < 4 000 €) |
| Formulaire | CA 12 (Cerfa 3517-CA12-SD) | CA 3 (Cerfa 3310-CA3-SD) |
| Délai de dépôt | 2e jour ouvré après le 1er mai | Entre le 15 et le 24 du mois suivant |
| Acomptes | 2 acomptes de TVA semestriels en juillet et décembre (Cerfa 3514-SD) | Aucun : paiement mensuel |
| Seuils de CA applicables | Ventes : 85 000 € à 945 000 € / Services : 37 500 € à 286 000 € | Au-delà des seuils du RSI, ou sur option |
| Adapté pour | Micro-entrepreneurs avec TVA modérée | Activités à TVA déductible élevée ou CA important |
Le régime simplifié d'imposition s'applique par défaut pour la plupart des micro-entrepreneurs assujettis. Vous pouvez opter pour le réel normal si vous préférez un suivi mensuel de votre TVA.
Le passage à la TVA complexifie la gestion comptable. Chez L-Expert-Comptable.com, un comptable dédié prend en charge vos déclarations de TVA et vous accompagne dès 69 € HT/mois pour les freelances et consultants.
Étape 4 - Déposer sa déclaration dans les délais
Les échéances varient selon votre régime :
- CA 12 (régime simplifié) : au plus tard le 2e jour ouvré suivant le 1er mai si votre exercice se termine le 31 décembre, sinon dans les trois mois suivant la clôture.
- CA 3 (régime réel normal) : chaque mois, entre le 15 et le 24 du mois suivant la période déclarée
- Acomptes semestriels (régime simplifié) : en juillet et décembre, via le Cerfa 3514-SD
Une déclaration déposée en retard entraîne une majoration de 10 % du montant dû (40 % si vous ne régularisez pas dans les 30 jours après une mise en demeure), tandis qu'un retard de paiement de la TVA coûte une majoration de 5 % ; dans les deux cas s'ajoutent des intérêts de retard de 0,20 % par mois. Programmez un rappel avant chaque échéance fiscale pour éviter ces pénalités.
TVA et échanges européens : ce que le micro-entrepreneur doit savoir
Les règles de TVA changent dès que vous achetez ou vendez à un partenaire situé dans un autre État membre de l'Union européenne. Votre statut (en franchise ou assujetti) modifie directement le traitement fiscal de ces opérations.
Achat de biens ou services dans l'UE
Si vous êtes en franchise de TVA, vous payez la TVA du pays du fournisseur sur vos achats intracommunautaires, sans possibilité de la récupérer. Si vos achats intracommunautaires dépassent 10 000 € par an, vous devez demander un numéro de TVA intracommunautaire à votre SIE, même en franchise.
Si vous êtes assujetti à la TVA (régime réel), vous pratiquez l'autoliquidation TVA : vous déclarez la TVA française sur l'achat dans votre déclaration, puis vous la déduisez dans la même déclaration.
Demander le remboursement de TVA payée dans un autre État membre
Un micro-entrepreneur assujetti à la TVA en France peut demander le remboursement de la TVA payée dans un autre pays de l'UE. Les conditions sont cumulatives :
- Être assujetti et identifié à la TVA en France
- Avoir payé de la TVA dans un autre État membre
- Ne pas réaliser d'opérations taxables dans ce pays
Un micro-entrepreneur en franchise de TVA est exclu de ce remboursement. Les montants minimaux sont de 50 € pour une demande couvrant une année complète, et de 400 € pour une période de 3 mois à moins d'un an. La demande se fait par télétransmission sur impots.gouv.fr, avant le 30 septembre de l'année N+1.
Peut-on opter volontairement pour la TVA en micro-entreprise ?
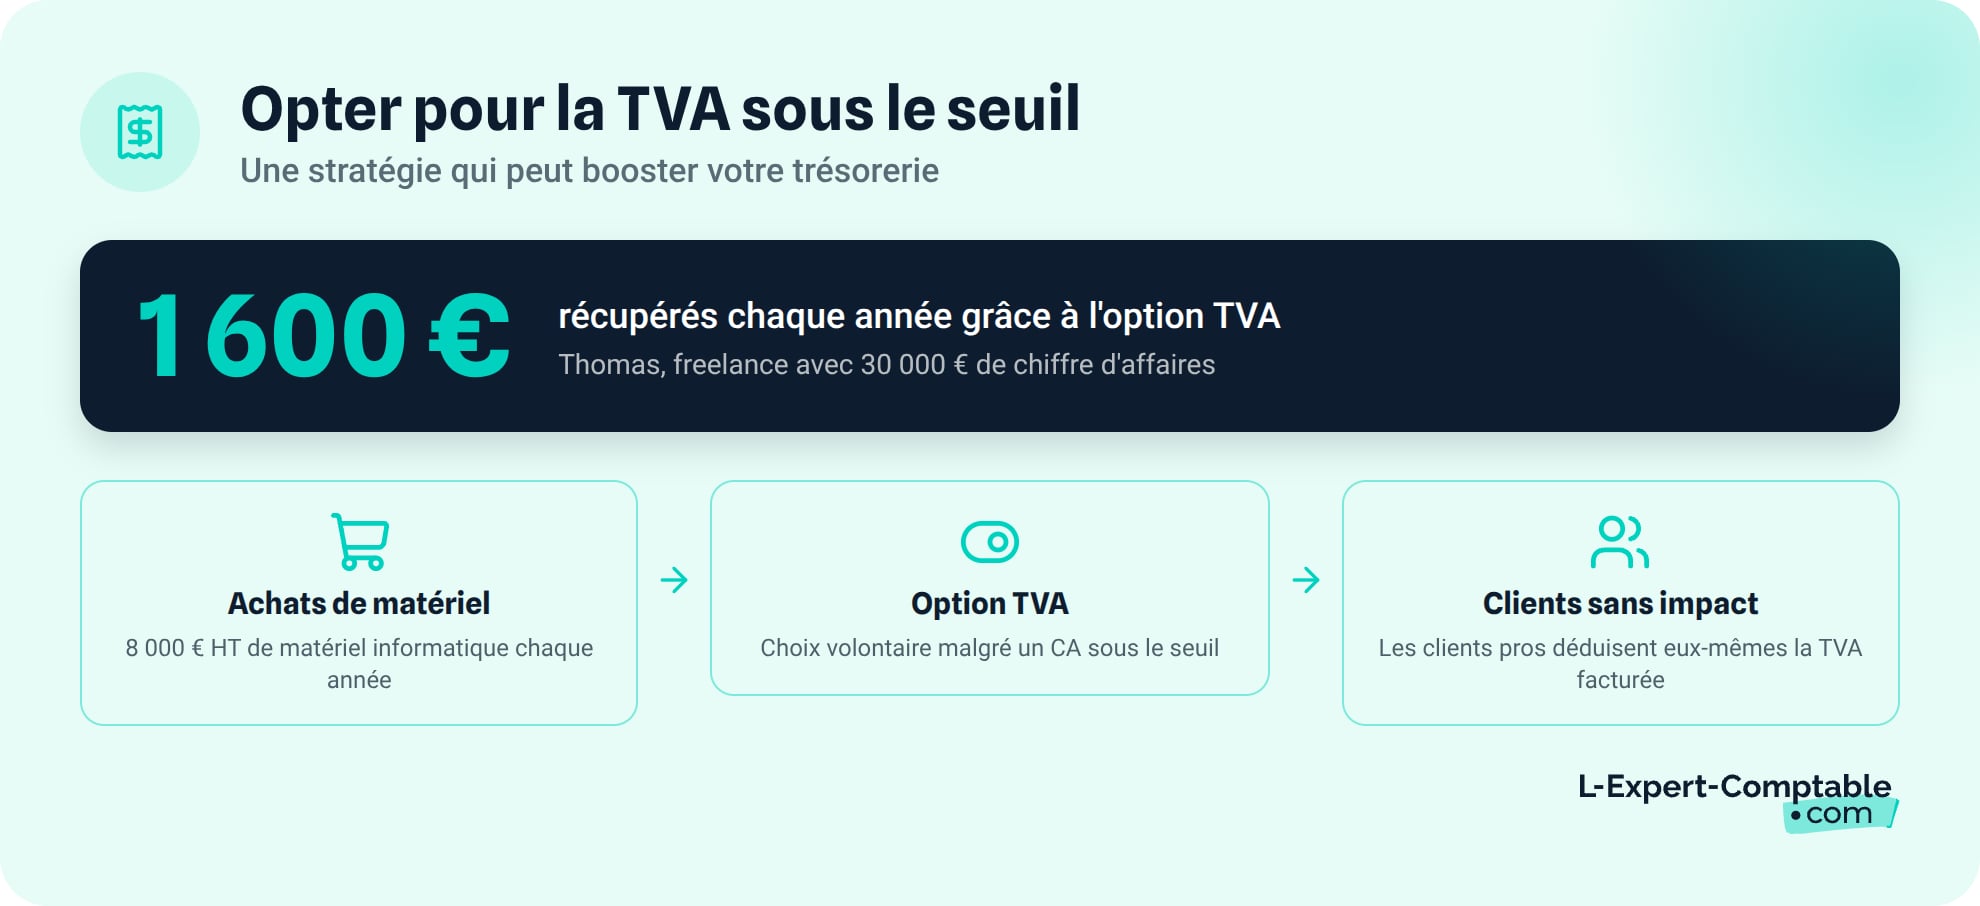
Même si votre CA reste sous les seuils de franchise, vous pouvez choisir de facturer la TVA. Cette option est parfois plus avantageuse qu'il n'y paraît, surtout si vous travaillez en B2B ou si vos achats professionnels sont élevés.
Pourquoi opter pour la TVA même sous les seuils ?
L'option pour la TVA vous permet de récupérer la TVA déductible sur tous vos achats professionnels : matériel, logiciels, sous-traitance, loyer. Si vos clients sont des professionnels (B2B), l'impact est transparent pour eux : ils déduisent la TVA que vous leur facturez.
Cas pratique : le développeur freelance en B2B
Thomas est développeur freelance. Son CA annuel est de 30 000 € (sous le seuil de 37 500 €). Il achète chaque année 8 000 € HT de matériel informatique. Sans option TVA, il paie 9 600 € TTC pour ce matériel et ne récupère rien.
En optant pour la TVA, Thomas récupère 1 600 € de TVA sur ses achats (8 000 € x 20 %). Ses clients, tous des entreprises, déduisent la TVA sur ses factures : le prix TTC ne change rien pour eux. Le gain net pour Thomas est de 1 600 € par an.
Comment demander l'option pour la TVA ?
La démarche est simple : adressez un courrier à votre SIE compétent, sans formalisme particulier. Indiquez que vous souhaitez renoncer à la franchise en base de TVA. L'option prend effet au 1er jour du mois de votre demande. Elle vous engage pour une durée minimale de deux années civiles, renouvelée tacitement.
Les questions fréquentes sur la TVA en micro-entreprise
Est-ce qu'un micro-entrepreneur doit payer la TVA ?
Par défaut, non. Le micro-entrepreneur bénéficie de la franchise en base de TVA tant que son CA reste sous les seuils : 85 000 € pour le commerce, 37 500 € pour les services. Il ne facture pas de TVA et n'en déclare pas. En contrepartie, il ne récupère pas la TVA sur ses achats.
Où payer la TVA quand on est micro-entrepreneur ?
La TVA se déclare et se paie exclusivement en ligne, depuis l'espace professionnel sur impots.gouv.fr. Le paiement se fait par prélèvement automatique ou par télérèglement, selon le régime choisi (simplifié ou réel normal).
Quel est le plafond de TVA pour un auto-entrepreneur en prestation de services ?
En franchise en base, le seuil de référence de TVA est de 37 500 € 5CA N-1) et le seuil majoré est de 41 250 € (CA N) pour les prestations de services et professions libérales. Au-delà, le micro-entrepreneur devient redevable de la TVA, mais conserve le statut micro-entrepreneur tant qu'il reste sous 83 600 €.
Quelle différence entre le seuil TVA et le plafond de la micro-entreprise ?
Ce sont deux systèmes distincts. Le seuil TVA (85 000 € / 37 500 €) détermine si vous devez facturer et déclarer la TVA. Le plafond micro-entrepreneur (203 100 € / 83 600 €) détermine si vous conservez le régime micro-fiscal et micro-social. On peut dépasser l'un sans dépasser l'autre.
Comment déclarer la TVA pour la première fois en micro-entreprise ?
Contactez votre SIE pour obtenir votre numéro de TVA intracommunautaire, activez votre espace professionnel sur impots.gouv.fr, puis choisissez votre régime de déclaration. Le régime simplifié (formulaire CA 12) s'applique par défaut. La première déclaration couvre la période allant du 1er jour d'assujettissement jusqu'à la fin de l'exercice.
Puis-je choisir de facturer la TVA même si je suis sous le seuil ?
Oui. L'option pour la TVA se demande par courrier à votre SIE. Elle prend effet au 1er jour du mois de la demande et vous engage pour deux années civiles minimum. C'est souvent intéressant si vos achats professionnels sont élevés ou si vos clients sont des professionnels (B2B).
Où trouver le numéro de TVA intracommunautaire d'une micro-entreprise ?
Le numéro de TVA intracommunautaire est attribué par le SIE lors du passage à la TVA. En franchise de TVA, vous n'en avez pas automatiquement. Vous pouvez en demander un si vos achats intracommunautaires dépassent 10 000 € par an.
Est-ce que je perds le statut micro-entrepreneur si je dépasse le seuil de TVA ?
Non. Dépasser le seuil TVA vous oblige à facturer et déclarer la TVA, mais vous conservez le statut micro-entrepreneur tant que votre CA reste sous les plafonds micro (203 100 € pour le commerce, 83 600 € pour les services). Les deux systèmes sont indépendants.
Quelle est la différence entre le régime simplifié et le régime réel normal pour la TVA ?
Le régime simplifié implique une déclaration annuelle (formulaire CA 12) avec deux acomptes semestriels. Le régime réel normal implique une déclaration mensuelle (formulaire CA 3). Le RSI s'applique par défaut aux micro-entrepreneurs redevables de la TVA, mais l'option pour le réel normal reste possible.
Un micro-entrepreneur peut-il récupérer la TVA payée à l'étranger dans l'UE ?
Seulement s'il est assujetti à la TVA en France. Les conditions sont cumulatives : être identifié à la TVA, avoir payé de la TVA dans un autre État membre, et ne pas y réaliser d'opérations taxables. La demande se fait en ligne avant le 30 septembre de l'année suivante, pour un montant minimum de 50 € (période d'un an).
Sources & Références
Service-Public : Régime fiscal de la micro-entreprise
Urssaf : Comprendre la TVA et la franchise de TVA pour les auto-entrepreneurs
Impots.gouv.fr : Je suis micro-entrepreneur ou à la tête d'une micro-entreprise. Ai-je des obligations déclaratives en matière de TVA ?
Résumer cet article avec :
- ChatGPT
- Perplexity
- Claude
Questions & réponses
Sur le devis pour que le client n’a aucune surprise ,il doit y avoir quelles mentions,car ça fait bizarre de voir un devis sans TVA
Bonjour,
Même si vous ne facturez pas la TVA, votre devis doit l’indiquer clairement avec la mention obligatoire :
« TVA non applicable, art. 293 B du CGI » (si jamais vous relevez du régime de franchise en base)
Cela évite toute confusion pour le client.
Bien à vous.
Bonjour. J'ai un ca de 89 000 euros en 2024. Il depasse les 85 000 euros mais il est sous le seuil de tolerance. Suis je assujeti a la tva depuis le 1er janvier 2025 ? Merci bien, ce n'est pas très clair.
Bonjour,
Si le CA ne dépasse pas 91 900 € en 2024, on peut encore bénéficier de la franchise en base en 2025. Il faut veiller à ce qu'il s'agisse d'une entreprise réalisant des activités de négoce ou des prestations d'hébergement (pas de prestation de service).
Bien à vous.
Bonjour
Je suis auto entrepreneur maçon en prestation de service BIC
J’ai un CA de 14 000€ en 2024, sur l’année 2025 en cours mon CA est à 40 000€ en septembre, suis je assujetti à la TVA en octobre ?
Merci
Bonjour,
En l'état actuel des choses, voici notre réponse. Tant que vous ne dépassez pas 41 250€ de CA pour l'année 2025, vous pourrez continuer à facturer sans TVA, mais devrez facturer la TVA à compter du 01/01/2026. En revanche, vous serez assujetti à TVA à compter du jour de dépassement de ce seuil.
Bonne journée.
Y'a t'il un autre moyen pour être exempté de TVA en tant que micro entreprise (prestation de service)? Par exemple, un travail d'intérêt général ?
Il me semblait avoir vu passé un article parlant de cela
merci !
Bonjour,
Nous vous invitons à contacter un avocat fiscaliste.
Bien à vous.
Bonjour,
je suis auto entrepreneur (régime simplifié BNC, prestation de service), je réalise 70000€ de CA/an) depuis 3 ans, suis-je assujetti à la déclaration de TVA?
Bonjour,
Oui, vous êtes assujetti à la déclaration de TVA (vous auriez dû l'être depuis un certain temps), car le seuil maximal de franchise en base de TVA pour les prestations de services est largement dépassé avec un chiffre d'affaires de 70 000 €/an.
Le seuil majoré (dit ""seuil de tolérance"") pour les prestations de services est de 41 250 € (montant applicable en 2025, qui était de 39 100 € jusqu'en 2024). Dès que votre CA dépasse ce seuil de tolérance en cours d'année, vous sortez immédiatement de la franchise en base de TVA et devez appliquer la TVA sur toutes les factures émises à partir du premier jour du mois de dépassement.
Bien à vous.
Bonjour,
Je suis auto entrepreneur en prestations de services, je n'ai donc aucune tva.
Dois-je quand même faire une déclaration de tva tout les mois en indiquant 0 dans la ligne E2 ?
D'avance merci de votre retour.
Bonjour,
Tant que vous restez sous le seuil de la franchise en base de TVA pour les prestations de services (actuellement 37 500 € avec un seuil majoré de 41 250 €), vous n'avez aucune obligation déclarative de TVA.
Bien à vous.