Calcul plafond Madelin 2026 : simulateur et formules (2026)
Mis à jour le 8 octobre 2026

Rechercher
Le calcul du plafond Madelin repose sur deux éléments : votre revenu professionnel et le type de contrat souscrit (retraite, prévoyance/santé ou perte d'emploi). Voici comment obtenir votre résultat en quelques minutes.
Le simulateur ci-dessous calcule le plafond de déduction fiscale de vos cotisations Madelin selon le type de contrat (prévoyance, mutuelle santé, retraite ou perte d'emploi). Indiquez votre revenu professionnel pour obtenir le montant maximum déductible de votre revenu imposable.
Pour l'utiliser :
Le PASS 2026 (48 060 €) est intégré automatiquement dans le calcul. Le résultat reste estimatif : faites-le valider par votre expert-comptable avant d'ajuster vos cotisations.
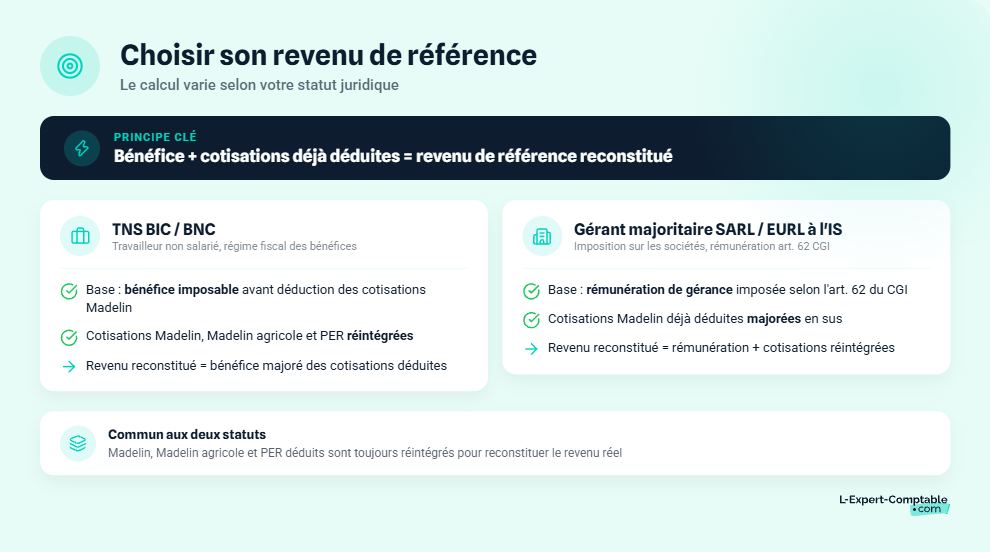
Le revenu de référence varie selon votre statut de travailleur non salarié (TNS) :
Le revenu à retenir est le bénéfice imposable majoré des cotisations Madelin, Madelin agricole et PER déjà déduites. Cette majoration permet de calculer le plafond sur la base du revenu « reconstitué ».
Si vous hésitez sur le revenu à retenir, les experts-comptables de L-Expert-Comptable.com vous accompagnent dans le calcul de votre disponible fiscal Madelin, inclus dans votre mission comptable à partir de 69 € HT/mois pour les indépendants en société.
En SARL ou EURL à l'IS, la rémunération de gérance art. 62 du CGI est le revenu de référence. Les cotisations Madelin financées directement par la société sont réintégrées dans la rémunération du dirigeant pour déterminer le plafond.
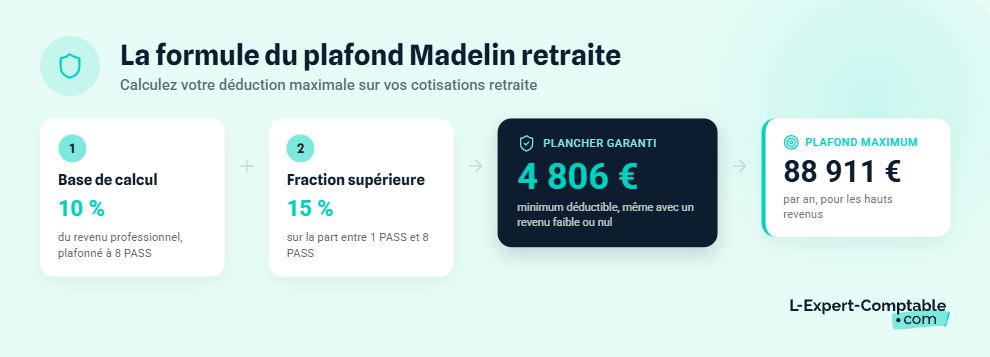
Le contrat Madelin retraite est le plus utilisé par les TNS. Son plafond de déduction repose sur une formule à deux étages, avec un plancher garanti même en cas de faible revenu.
Le plafond de déduction Madelin retraite se calcule ainsi (art. 154 bis du CGI) :
10 % du revenu professionnel (plafonné à 8 PASS, soit 384 480 €)
+ 15 % de la fraction du revenu comprise entre 1 PASS (48 060 €) et 8 PASS (384 480 €)
Deux garde-fous encadrent le résultat :
Prenons le cas d'un consultant en BNC dont le revenu professionnel s'élève à 75 000 €.
Étape 1 - Calcul de la part fixe :
10 % × 75 000 = 7 500 €
Étape 2 - Calcul de la part variable (fraction entre 1 et 8 PASS) :
75 000 - 48 060 = 26 940 €
15 % × 26 940 = 4 041 €
Étape 3 - Total du plafond :
7 500 + 4 041 = 11 541 €
Étape 4 - Vérification du plancher :
11 541 € > 4 806 € → on retient 11 541 €
Économie d'impôt : avec un taux marginal d'imposition (TMI) à 30 %, ce consultant économise 11 541 × 30 % = 3 462 € d'impôt sur le revenu.
Un gérant majoritaire de SARL à l'IS perçoit une rémunération art. 62 de 35 000 €.
Étape 1 - Calcul de la part fixe :
10 % × 35 000 = 3 500 €
Étape 2 - Calcul de la part variable :
35 000 € est inférieur à 1 PASS (48 060 €), donc la fraction entre 1 et 8 PASS est nulle.
15 % × 0 = 0 €
Étape 3 - Total du plafond :
3 500 + 0 = 3 500 €
Étape 4 - Vérification du plancher :
3 500 € < 4 806 € → on retient le plancher de 4 806 €
Économie d'impôt : avec une TMI à 11 %, ce gérant économise 4 806 × 11 % = 529 € d'impôt.
Le plafond Madelin retraite et le plafond PER individuel (PERIN) sont liés. Les versements sur un PER individuel viennent réduire le disponible Madelin retraite. Si vous détenez les deux contrats, vérifiez votre disponible fiscal global pour éviter un dépassement.
Les cotisations de prévoyance (incapacité, invalidité, décès) et de mutuelle santé partagent un plafond de déduction commun. La formule diffère de celle du contrat retraite.
Le plafond de déductibilité prévoyance-santé se calcule ainsi (art. 154 bis du CGI) :
3,75 % du revenu professionnel + 7 % du PASS (soit 7 % × 48 060 = 3 364,20 €)
Le résultat ne peut pas dépasser 3 % de 8 PASS, soit 3 % × 384 480 = 11 534,40 € par an.
Le plancher est de 7 % du PASS = 3 364,20 €. Même avec un revenu très faible, vous pouvez déduire au minimum ce montant en cotisations déductibles de prévoyance et santé.
Un architecte en régime BNC déclare un revenu professionnel de 60 000 €.
Étape 1 - Part proportionnelle au revenu :
3,75 % × 60 000 = 2 250 €
Étape 2 - Part fixe liée au PASS :
7 % × 48 060 = 3 364,20 €
Étape 3 - Total du plafond :
2 250 + 3 364,20 = 5 614,20 €
Étape 4 - Vérification du plafond maximum :
5 614,20 € < 11 534,40 € → on retient 5 614,20 €
Ce montant couvre la totalité des cotisations prévoyance et mutuelle santé cumulées. Il n'existe pas de plafond séparé pour chaque garantie.
Le contrat Madelin perte d'emploi est le moins connu des trois types de contrats. Il permet aux TNS de déduire des cotisations qui financent une garantie chômage volontaire.
Le plafond de déduction perte d'emploi se calcule simplement (art. 154 bis du CGI) :
1,875 % du revenu professionnel (plafonné à 8 PASS)
Le plafond maximum est fixé à 2,5 % du PASS, soit 2,5 % × 48 060 = 1 201,50 € par an. Aucun plancher n'est prévu pour ce type de contrat : si votre revenu est nul, le plafond est nul.
Pour un revenu de 50 000 €, le calcul donne : 1,875 % × 50 000 = 937,50 €. Ce montant est inférieur au plafond de 1 201,50 €, il est donc intégralement déductible du bénéfice imposable.
Voici la synthèse des trois plafonds de déduction Madelin, avec les valeurs calculées sur la base du PASS 2026 (48 060 €).
| Type de contrat | Formule de calcul | Plancher annuel | Plafond maximum annuel |
|---|---|---|---|
| Retraite | 10 % du revenu (≤ 8 PASS) + 15 % de la fraction entre 1 et 8 PASS | 4 806 € | 88 911 € |
| Prévoyance / Santé | 3,75 % du revenu + 7 % du PASS | 3 364,20 € | 11 534,40 € |
| Perte d'emploi | 1,875 % du revenu (≤ 8 PASS) | Aucun | 1 201,50 € |
PASS 2026 = 48 060 € | 8 PASS = 384 480 €
Un dépassement du plafond n'entraîne pas de sanction, mais il a un impact direct sur votre imposition. Voici comment le gérer et quels documents conserver.
La fraction des cotisations qui dépasse le plafond n'est pas déductible de votre revenu imposable. Elle est réintégrée dans votre bénéfice (BIC ou BNC) ou dans votre rémunération de gérance (art. 62). Concrètement, vous payez l'impôt sur le revenu et les prélèvements sociaux sur ce montant excédentaire.
C'est à vous, ou à votre expert-comptable, de vérifier chaque année que le montant déduit respecte le plafond. L'administration fiscale peut rectifier la déduction lors d'un contrôle si le plafond est dépassé.
Chez L-Expert-Comptable.com, votre comptable dédié vérifie chaque année votre disponible fiscal Madelin et s'assure que vos déductions sont conformes aux plafonds en vigueur.
Votre assureur vous envoie chaque année, généralement en janvier ou février, une attestation de déductibilité loi Madelin. Ce document mentionne le montant total des cotisations versées par type de contrat (retraite, prévoyance/santé, perte d'emploi).
Reportez ce montant dans votre déclaration de revenus, dans la case dédiée aux cotisations Madelin. Conservez l'attestation pendant au moins 10 ans en cas de contrôle fiscal.
Un dépassement du plafond Madelin n'entraîne pas de pénalité, mais la fraction non déductible est imposée à l'impôt sur le revenu et aux prélèvements sociaux. Vérifiez votre disponible fiscal avant chaque versement pour ajuster vos cotisations au plus juste.
Depuis la loi PACTE de 2019, le PER individuel (PERIN) a remplacé le contrat Madelin retraite pour les nouvelles souscriptions. Les deux dispositifs partagent le même plafond fiscal, ce qui crée des interactions à surveiller de près.
Les anciens contrats Madelin retraite restent actifs et déductibles selon les mêmes règles. Mais les versements effectués sur un PER individuel viennent réduire le disponible fiscal Madelin retraite. Pour les TNS, ce plafond commun relève de l'art. 154 bis du CGI (et non de l'art. 163 quatervicies, qui concerne les salariés).
Si vous versez 5 000 € sur votre PER individuel et que votre plafond Madelin retraite est de 11 541 €, il ne vous reste que 6 541 € de disponible pour votre contrat Madelin retraite. Les versements sur un PERECO (ex-PERCOI) réduisent aussi ce disponible.
Le PER individuel permet une sortie en capital (totale ou partielle) au moment de la retraite, et prévoit des cas de déblocage anticipé (achat de la résidence principale, invalidité, décès du conjoint). Le contrat Madelin retraite impose une sortie en rente viagère uniquement.
Le plafond de déduction est identique pour les deux dispositifs : cumuler Madelin retraite et PER n'augmente pas votre avantage fiscal. Avant tout versement complémentaire, vérifiez votre disponible fiscal global pour éviter un dépassement inutile.
Pour un revenu de 50 000 €, le plafond Madelin retraite est de 10 % × 50 000 + 15 % × (50 000 - 48 060) = 5 000 + 291 = 5 291 €. Le plafond prévoyance/santé est de 3,75 % × 50 000 + 7 % × 48 060 = 1 875 + 3 364,20 = 5 239,20 €. Le plafond perte d'emploi est de 1,875 % × 50 000 = 937,50 €.
Oui. En retraite, le plancher est de 10 % du PASS, soit 4 806 €. En prévoyance/santé, le plancher est de 7 % du PASS, soit 3 364,20 €. Ces planchers s'appliquent même si le calcul à partir du revenu donne un montant inférieur.
Non, les deux dispositifs partagent le même plafond de déduction (art. 154 bis du CGI pour les TNS). Les versements sur un PER individuel réduisent d'autant le disponible fiscal Madelin retraite. Calculez le plafond global puis déduisez les versements déjà effectués sur l'un ou l'autre contrat.
Le revenu de référence dépend de votre statut : le bénéfice imposable pour les BIC/BNC, la rémunération art. 62 du CGI pour les gérants majoritaires de SARL/EURL à l'IS. Réintégrez les cotisations Madelin déjà déduites pour obtenir le revenu de référence correct.
La fraction des cotisations dépassant le plafond n'est pas déductible de votre revenu imposable. Elle est réintégrée dans votre bénéfice ou votre rémunération et sera soumise à l'impôt sur le revenu. Aucune pénalité n'est appliquée, mais l'avantage fiscal est perdu sur le montant excédentaire.
Oui, les cotisations de mutuelle santé et de prévoyance sont regroupées sous le même plafond : 3,75 % du revenu + 7 % du PASS, dans la limite de 11 534,40 €. Il n'y a pas de plafond séparé pour chaque garantie.
Non, le dispositif Madelin est réservé aux travailleurs non salariés (TNS) soumis au régime réel d'imposition (BIC ou BNC). Les micro-entrepreneurs, qui bénéficient de l'abattement forfaitaire, ne peuvent pas déduire de cotisations Madelin.
Votre assureur vous envoie chaque année, généralement en janvier-février, une attestation de déductibilité Madelin. Ce document indique le montant total des cotisations versées par type de contrat. Reportez ce montant dans votre déclaration de revenus et conservez l'attestation en cas de contrôle fiscal.
L'économie dépend de votre taux marginal d'imposition (TMI). Multipliez le montant déduit par votre TMI : pour 10 000 € déduits avec une TMI à 30 %, l'économie est de 3 000 €. Plus votre TMI est élevée, plus l'avantage fiscal est important.
Oui, le PASS est revalorisé chaque année au 1er janvier. Cette revalorisation modifie automatiquement les planchers et plafonds maximums de déduction Madelin. Recalculez votre disponible fiscal chaque année pour ajuster vos cotisations.
Legifrance : Article 154 bis - Code général des impôts
Service-Public : Plan d'épargne retraite (PER) - PER individuel
BOFiP : BNC - Modalités de déduction des charges sociales personnelles
Back to top