
Simulateur d'éligibilité à l'ACRE 2026 : test et calcul
Comment utiliser notre simulateur d'éligibilité à l'ACRE ?
Notre simulateur d'éligibilité à l'ACRE vous donne une réponse en moins de 30 secondes. Trois questions suffisent pour savoir si vous pouvez bénéficier de cette exonération de cotisations sociales :
- Vérifier si vous avez déjà profité de l'ACRE récemment
- Identifier votre situation personnelle (demandeur d'emploi, jeune créateur, bénéficiaire du RSA...)
- Préciser la forme juridique de votre future entreprise
Lancez le test : 3 questions pour connaître votre éligibilité
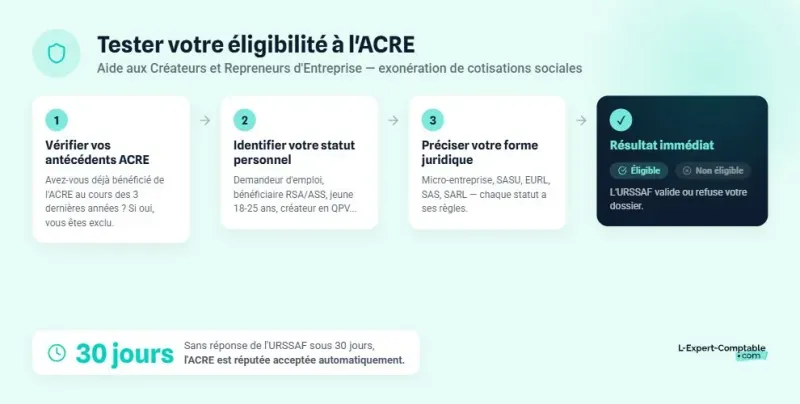
Le simulateur fonctionne en trois étapes simples.
Question 1 : avez-vous déjà bénéficié de l'ACRE au cours des 3 dernières années ? C'est la condition d'exclusion principale. Si vous avez obtenu l'ACRE il y a moins de 3 ans, vous n'êtes pas éligible à un nouveau bénéfice. Le simulateur s'arrête là et vous oriente vers les alternatives plus bas dans la page.
Question 2 : quel est votre statut personnel ? Demandeur d'emploi indemnisé, inscrit à France Travail depuis plus de 6 mois, bénéficiaire du RSA ou de l'ASS, jeune de 18 à 25 ans, créateur en Quartier Prioritaire de la Ville (QPV)... Sélectionnez votre situation pour que le simulateur vérifie votre éligibilité.
Question 3 : quelle forme juridique pour votre entreprise ? Micro-entreprise, SASU, EURL, SAS, SARL... Le type de structure influence les modalités de l'exonération et la procédure de demande.
Le résultat s'affiche immédiatement : éligible ou non éligible, avec une explication adaptée à votre profil.
Comment lire votre résultat ?
Si le simulateur affiche « éligible », vous pouvez prétendre à une exonération de 25 % de vos cotisations sociales pendant votre première période d'activité (depuis le 1er juillet 2026). La section suivante vous aide à chiffrer cette économie.
Si le résultat est « non éligible », ne fermez pas la page. La section « Alternatives » plus bas vous présente d'autres dispositifs d'aide à la création (NACRE, maintien ARE, exonérations en zone prioritaire).
Le simulateur donne une indication. Seule l'URSSAF valide définitivement votre éligibilité. En l'absence de réponse dans les 30 jours suivant votre demande, l'ACRE est réputée acceptée (acceptation tacite).
Combien économisez-vous grâce à l'ACRE ? Calcul et exemples chiffrés
L'ACRE réduit vos cotisations sociales, mais le montant exact de l'économie dépend de votre revenu professionnel et de votre forme juridique. Voici la formule de calcul, suivie de trois cas pratiques concrets.
La formule de calcul de l'exonération ACRE
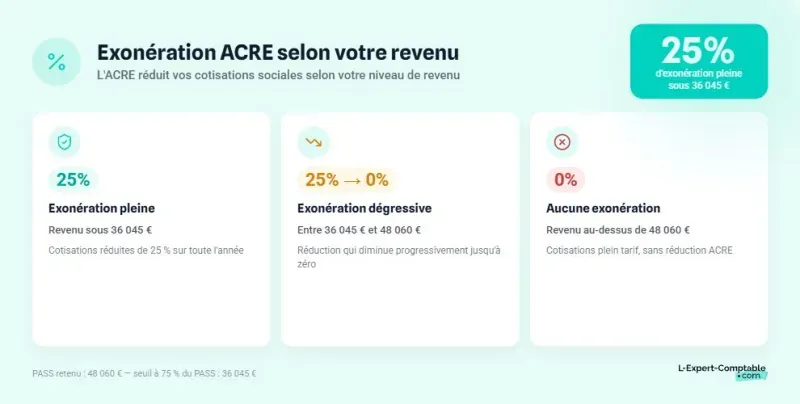
Depuis le 1er juillet 2026, l'exonération ACRE fonctionne selon trois paliers, calculés par rapport au PASS (Plafond Annuel de la Sécurité Sociale), fixé à 48 060 € en 2026 :
- Revenu ≤ 36 045 € (75 % du PASS) : exonération pleine de 25 % des cotisations sociales
- Revenu entre 36 045 € et 48 060 € : exonération dégressive, de 25 % à 0 %
- Revenu ≥ 48 060 € (100 % du PASS) : aucune exonération
Dans la zone dégressive, le taux d'exonération se calcule ainsi :
Taux d'exonération = 25 % × (PASS - revenu) / (0,25 × PASS)
Pour un micro-entrepreneur, l'ACRE se traduit par un taux de cotisations réduit de 25 % par rapport au taux normal.
Cas pratique 1 - Micro-entrepreneur en prestation de services BNC
Sophie lance une activité de conseil en communication sous le statut de micro-entrepreneur (BNC). Son chiffre d'affaires annuel prévisionnel est de 25 000 €.
| Élément | Sans ACRE | Avec ACRE |
|---|---|---|
| Chiffre d'affaires | 25 000 € | 25 000 € |
| Taux de cotisations | 25,6 % | 19,2 % (25,6 % × 0,75) |
| Cotisations annuelles | 6 400 € | 4 800 € |
| Économie | - | 1 600 € |
L'exonération court de la date de début d'activité jusqu'à la fin du 3e trimestre civil suivant. Si Sophie démarre en mars, elle bénéficie de l'ACRE jusqu'au 31 décembre de la même année.
Cas pratique 2 - Freelance consultant en SASU
Marc crée une SASU pour exercer comme consultant IT. Il se verse une rémunération nette annuelle de 30 000 €.
En SASU, le président est assimilé salarié. Les cotisations patronales et salariales sont d'environ 75 à 82 % du salaire net. L'ACRE ne s'applique pas à toutes les cotisations : la CSG-CRDS et la retraite complémentaire restent dues intégralement.
| Élément | Sans ACRE | Avec ACRE |
|---|---|---|
| Rémunération nette | 30 000 € | 30 000 € |
| Salaire brut estimé | 38 500 € | 38 500 € |
| Cotisations totales estimées | 23 000 € | 19 500 € |
| Économie estimée | - | ≈ 3 500 € |
Le revenu de Marc (30 000 €) reste sous le seuil de 36 045 €. Il bénéficie donc de l'exonération pleine de 25 % sur les cotisations éligibles. L'ACRE dure 12 mois à compter du début d'activité de la SASU.
Chez L-Expert-Comptable.com, un accompagnement comptable 100 % en ligne est accessible à partir de 69 € HT/mois pour les freelances et consultants, avec un comptable dédié qui répond sous 24 h.
Cas pratique 3 - Commerçant en EURL
Karim ouvre une boutique de prêt-à-porter sous forme d'EURL. Son revenu professionnel annuel prévu est de 40 000 €, soit un montant situé dans la zone dégressive (entre 36 045 € et 48 060 €).
Étape 1 : Calcul du taux d'exonération dégressive
Taux = 25 % × (48 060 - 40 000) / (0,25 × 48 060) = 25 % × 8 060 / 12 015 ≈ 16,8 %
Étape 2 : Application aux cotisations
| Élément | Sans ACRE | Avec ACRE |
|---|---|---|
| Revenu professionnel | 40 000 € | 40 000 € |
| Cotisations TNS estimées (≈ 45 %) | 18 000 € | 18 000 € |
| Exonération (18 000 € × 16,8 %) | - | 3 024 € |
| Cotisations après ACRE | 18 000 € | 14 976 € |
Même avec un revenu dans la zone dégressive, Karim économise environ 3 000 € sur sa première année d'activité.
Qui peut bénéficier de l'ACRE ? Les conditions d'éligibilité
L'ACRE n'est pas ouverte à tous les créateurs d'entreprise. Deux types de conditions se cumulent : votre situation personnelle et les caractéristiques de votre entreprise.
Les profils éligibles à l'ACRE
Vous pouvez demander l'ACRE si vous êtes dans l'une des situations suivantes :
- Demandeur d'emploi indemnisé par France Travail
- Demandeur d'emploi non indemnisé, inscrit à France Travail depuis plus de 6 mois sur les 18 derniers mois
- Bénéficiaire du RSA (Revenu de Solidarité Active)
- Bénéficiaire de l'ASS (Allocation de Solidarité Spécifique) ou de l'ATA (Allocation Temporaire d'Attente)
- Jeune de 18 à 25 ans révolus (jusqu'à 29 ans si reconnu travailleur handicapé)
- Créateur ou repreneur d'entreprise en QPV (Quartier Prioritaire de la politique de la Ville)
- Bénéficiaire de la PreParE (Prestation Partagée d'Éducation de l'Enfant)
- Salarié ou licencié reprenant son entreprise en redressement ou liquidation judiciaire
Les conditions liées à l'entreprise
Votre profil ne suffit pas. L'entreprise elle-même doit remplir certains critères.
Vous devez créer ou reprendre une activité réelle : industrielle, commerciale, artisanale, agricole ou libérale. Un simple changement de forme juridique sans interruption d'activité ne compte pas.
Vous ne devez pas avoir bénéficié de l'ACRE au cours des 3 dernières années. C'est la première question posée par notre simulateur, car c'est le motif de refus le plus fréquent.
Vous devez exercer le contrôle effectif de l'entreprise. Concrètement, cela signifie remplir l'une des conditions suivantes :
| Situation | Seuil de détention du capital |
|---|---|
| Associé unique ou majoritaire | Plus de 50 % du capital |
| Associé dirigeant de la société | Au moins 25 % du capital |
| Associé sans qu'un autre détienne plus de 50 % | Plus d'un tiers du capital |
Cas particulier des associés : 2 associés à 50/50, est-ce éligible ?
La question revient souvent pour les SARL ou SAS créées à deux. La réponse dépend de qui est dirigeant.
Prenons l'exemple de deux associés d'une SARL, chacun détenant 50 % du capital. Si l'un des deux est nommé gérant, il remplit la condition de contrôle effectif : il est dirigeant et détient au moins 25 % du capital. Il peut demander l'ACRE.
En revanche, si aucun des deux n'est dirigeant (cas rare mais possible avec un gérant non associé), aucun ne remplit la condition, puisque personne ne détient plus de 50 % à titre individuel.
Réforme ACRE : ce qui change depuis le 1er juillet 2026
La réforme entrée en vigueur le 1er juillet 2026 a réduit le niveau d'exonération. Voici un comparatif clair pour comprendre l'impact sur votre situation.
Tableau comparatif avant / après réforme
| Critère | Avant le 01/07/2026 | Depuis le 01/07/2026 |
|---|---|---|
| Taux d'exonération maximal | 100 % des cotisations éligibles (hors CSG-CRDS, retraite complémentaire) | 25 % des cotisations sociales |
| Plafond de revenu (exonération pleine) | ≤ 75 % du PASS (≤ 36 045 €) | ≤ 75 % du PASS (≤ 36 045 €) |
| Zone dégressive | De 75 % à 100 % du PASS | De 75 % à 100 % du PASS |
| Taux dans la zone dégressive | De 100 % à 0 % | De 25 % à 0 % |
| Aucune exonération | Revenu ≥ PASS (48 060 €) | Revenu ≥ PASS (48 060 €) |
| Durée (micro-entrepreneur) | Jusqu'à fin du 3e trimestre civil suivant | Jusqu'à fin du 3e trimestre civil suivant |
| Durée (société) | 12 mois | 12 mois |
Le principe reste le même (exonération dégressive selon le revenu), mais le taux de départ passe de 100 % à 25 %.
Exemple chiffré : l'impact concret de la réforme
Reprenons le profil d'un micro-entrepreneur BNC avec un CA de 20 000 € et un taux de cotisations normal de 25,6 %.
| Élément | Avant réforme | Après réforme |
|---|---|---|
| Chiffre d'affaires | 20 000 € | 20 000 € |
| Cotisations normales (25,6 %) | 5 120 € | 5 120 € |
| Niveau d'exonération ACRE | Quasi totale (hors CSG-CRDS) | 25 % |
| Cotisations avec ACRE | ≈ 1 100 € | 3 840 € |
| Économie | ≈ 4 000 € | 1 280 € |
L'économie reste significative (1 280 € sur l'année), mais elle est nettement moindre qu'avant la réforme. Si vous avez lancé votre activité avant le 1er juillet 2026, vous conservez l'ancien régime jusqu'à la fin de votre période d'exonération.
Comment demander l'ACRE ? Démarches et délais
La procédure diffère selon que vous créez une micro-entreprise ou une société. Dans les deux cas, le délai pour déposer votre demande est de 60 jours après le début d'activité.
Micro-entrepreneur : la demande au moment de la création
La demande d'ACRE se fait idéalement au moment de votre déclaration de début d'activité, sur le guichet unique (formalites.entreprises.fr). Vous pouvez aussi la déposer dans les 60 jours suivant votre date de début d'activité.
Voici les étapes :
- Rendez-vous sur le portail autoentrepreneur.urssaf.fr ou sur formalites.entreprises.fr
- Remplissez le formulaire de demande d'ACRE en ligne
- Joignez les pièces justificatives correspondant à votre profil : attestation d'inscription à France Travail, notification de RSA ou d'ASS, pièce d'identité, etc.
- Attendez la réponse de l'URSSAF (30 jours maximum)
Le cerfa n°1301-SD a été supprimé depuis le 3 mars 2026. La demande se fait désormais directement en ligne sur le portail autoentrepreneur.urssaf.fr ou via le guichet unique formalites.entreprises.fr.
Créateur en société (SASU, EURL, SAS, SARL) : la procédure
Pour une société, la demande est adressée à l'URSSAF dont dépend le siège social, dans les 60 jours suivant le début d'activité.
Documents à joindre :
- Extrait Kbis (ou récépissé de dépôt au greffe)
- Attestation sur l'honneur de non-bénéfice de l'ACRE au cours des 3 dernières années
- Justificatif de situation personnelle (attestation France Travail, notification RSA, pièce d'identité pour les 18-25 ans, etc.)
- Copie des statuts (pour vérifier le contrôle effectif de l'entreprise)
En l'absence de réponse de l'URSSAF sous 30 jours, votre demande est réputée acceptée par acceptation tacite.
Chez L-Expert-Comptable.com, votre comptable dédié vérifie votre éligibilité à l'ACRE et vous accompagne dans la constitution du dossier de demande, dès la création de votre entreprise. Pour anticiper ce budget, notre outil permet de calculer le coût de son expert-comptable en quelques clics.
Que faire en cas de refus de l'ACRE ?
Les motifs de refus les plus fréquents sont : un dossier incomplet, une ACRE déjà obtenue dans les 3 dernières années, ou un contrôle effectif de l'entreprise non démontré.
Si votre demande est rejetée, vous avez deux options. La première : déposer un recours gracieux auprès de l'URSSAF dans les 2 mois suivant la notification de refus. Joignez les pièces manquantes ou les justificatifs complémentaires. La seconde : si le recours gracieux échoue, saisir le tribunal judiciaire dans le cadre d'un recours contentieux.
ACRE ou ARCE : quelle aide choisir pour votre création ?
Ces deux aides sont souvent confondues, pourtant elles n'ont pas le même fonctionnement ni le même objectif. L'ACRE réduit vos charges, l'ARCE vous apporte du capital. Et bonne nouvelle : elles sont cumulables.
ACRE et ARCE, deux aides différentes
L'ACRE (Aide à la Création et à la Reprise d'Entreprise) est une exonération partielle de cotisations sociales, versée par l'URSSAF. Elle réduit vos charges de 25 % pendant votre première période d'activité.
L'ARCE (Aide à la Reprise ou à la Création d'Entreprise) est un versement en capital de 60 % de vos droits ARE restants, effectué par France Travail en deux fois : 30 % au démarrage, puis 30 % six mois plus tard (à condition que l'activité existe toujours et que vous n'ayez pas repris un CDI à temps plein).
Les deux aides sont cumulables. Vous pouvez bénéficier de l'ACRE pour réduire vos cotisations ET de l'ARCE pour financer votre lancement.
Tableau comparatif ACRE vs ARCE
| Critère | ACRE | ARCE |
|---|---|---|
| Nature de l'aide | Exonération de cotisations sociales | Versement en capital |
| Organisme payeur | URSSAF | France Travail |
| Montant | Variable selon revenu (jusqu'à 25 % des cotisations) | 60 % des droits ARE restants |
| Versement | Réduction automatique des cotisations | En 2 fois (30 % + 30 % à 6 mois) |
| Durée | 3 à 4 trimestres (micro) ou 12 mois (société) | Versement ponctuel |
| Condition principale | Profil éligible + contrôle effectif | Être indemnisé par France Travail |
| Cumul avec ARE mensuelle | Compatible | Incompatible |
| Cumul ACRE / ARCE | Compatible | Compatible |
ARCE ou maintien ARE : comment choisir ?
Le vrai choix ne se fait pas entre ACRE et ARCE, mais entre ARCE et maintien de l'ARE (Allocation de Retour à l'Emploi). L'ACRE, elle, se cumule avec les deux options.
Si votre CA prévisionnel est faible les premiers mois, le maintien de l'ARE sécurise votre revenu mensuel. Vous touchez vos allocations chaque mois, et l'ACRE réduit vos cotisations en parallèle.
Si vous avez besoin de trésorerie immédiate pour investir (stock, matériel, local), l'ARCE vous apporte un capital de départ. L'ACRE réduit vos charges en complément.
Exemple concret : Léa a 18 000 € de droits ARE restants. Si elle choisit l'ARCE, elle reçoit 10 800 € en capital (5 400 € au démarrage + 5 400 € six mois plus tard), mais elle ne perçoit plus d'allocations mensuelles. Si elle choisit le maintien de l'ARE, elle continue à toucher ses allocations chaque mois pendant toute la durée de ses droits, en complément de ses revenus d'activité. Choisir l'ARCE met fin définitivement au versement mensuel de l'ARE.
L'ACRE affecte-t-elle vos droits à la retraite ?
L'exonération de cotisations soulève une question légitime : si vous payez moins de charges, validez-vous quand même vos trimestres de retraite ?
Exonération partielle et validation de trimestres
L'ACRE réduit vos cotisations mais ne supprime pas vos droits. Vos trimestres de retraite sont validés à condition que votre revenu cotisé atteigne un seuil minimum.
Il faut un revenu cotisé d'au moins 7 212 € pour valider 4 trimestres (soit 4 × 1 803 €, correspondant à 150 fois le SMIC horaire par trimestre). Attention : c'est le revenu cotisé qui compte, pas votre chiffre d'affaires brut. Pour un micro-entrepreneur, environ 43 à 50 % du prélèvement micro-social finance la retraite obligatoire.
Le risque concret : un micro-entrepreneur avec un très faible CA en première année d'activité pourrait ne valider aucun trimestre. Si votre CA annuel reste sous 15 000 € en BNC, vérifiez le nombre de trimestres validés auprès de votre caisse de retraite.
L'ACRE réduit vos cotisations mais peut impacter vos trimestres de retraite. Pour valider 4 trimestres, votre revenu cotisé doit atteindre au moins 7 212 €. Si votre CA est très faible la première année, vous risquez de ne valider aucun trimestre.
Vous n'êtes pas éligible à l'ACRE ? Les alternatives
Le simulateur affiche « non éligible » ? D'autres dispositifs peuvent vous aider à réduire vos charges ou sécuriser votre lancement.
Le dispositif NACRE (Nouvel Accompagnement pour la Création et la Reprise d'Entreprise)
Le NACRE combine un accompagnement personnalisé (aide au montage du projet, structuration financière) et un prêt à taux zéro pouvant atteindre 10 000 €. Il s'adresse aux mêmes profils que l'ACRE : demandeurs d'emploi, bénéficiaires de minima sociaux, jeunes créateurs. La demande se fait auprès d'un opérateur NACRE conventionné par l'État dans votre région.
Les exonérations en zone prioritaire (ZFU, QPV, ZRR)
Si votre entreprise est implantée dans une Zone Franche Urbaine (ZFU), un Quartier Prioritaire de la Ville (QPV) ou une Zone de Revitalisation Rurale (ZRR), vous pouvez bénéficier d'exonérations fiscales et sociales spécifiques. Ces dispositifs sont cumulables avec l'ACRE si vous remplissez les conditions des deux aides.
Le maintien des allocations chômage (ARE)
Vous n'avez pas besoin d'être éligible à l'ACRE pour cumuler vos allocations chômage avec vos revenus d'activité. Le maintien de l'ARE permet de percevoir tout ou partie de vos allocations mensuelles pendant que vous lancez votre entreprise. C'est une solution de sécurisation du revenu, accessible à tout demandeur d'emploi indemnisé qui crée ou reprend une activité.
Les questions fréquentes sur le simulateur d'éligibilité à l'ACRE
Comment savoir si je suis éligible à l'ACRE ?
Utilisez notre simulateur gratuit en haut de page. En 3 questions (bénéfice antérieur, statut personnel, forme juridique), vous obtenez un résultat immédiat. Les profils éligibles incluent les demandeurs d'emploi, les bénéficiaires du RSA ou de l'ASS, et les jeunes de 18 à 25 ans.
Quelle est la différence entre l'ACRE et l'ARCE ?
L'ACRE est une exonération partielle de cotisations sociales (25 % depuis juillet 2026), gérée par l'URSSAF. L'ARCE est un versement en capital de 60 % de vos droits ARE restants, versé par France Travail en deux fois. Les deux aides sont cumulables.
Peut-on cumuler l'ACRE avec ses allocations chômage (ARE) ?
Oui. L'ACRE réduit vos cotisations sociales, le maintien de l'ARE vous verse des allocations mensuelles. Les deux sont parfaitement cumulables. En revanche, si vous choisissez l'ARCE (capital), vous ne percevez plus l'ARE mensuellement.
Comment calculer le montant de l'ACRE pour un micro-entrepreneur ?
Depuis juillet 2026, l'ACRE réduit vos cotisations de 25 %. Pour un micro-entrepreneur BNC avec 25 000 € de CA et un taux normal de 25,6 %, les cotisations passent de 6 400 € à 4 800 €, soit 1 600 € d'économie.
Peut-on bénéficier de l'ACRE plusieurs fois ?
Oui, à condition qu'un délai de 3 ans se soit écoulé depuis la fin de votre précédent bénéfice. Si vous avez obtenu l'ACRE en 2023, vous pouvez en bénéficier à nouveau à partir de 2026 pour une nouvelle création.
L'ACRE est-elle automatique ou faut-il en faire la demande ?
La demande doit être faite dans les 60 jours suivant le début d'activité. Pour les micro-entrepreneurs, elle se dépose sur autoentrepreneur.urssaf.fr ou via le guichet unique. Pour les sociétés, elle est adressée directement à l'URSSAF.
Que faire si ma demande d'ACRE est refusée ?
Vérifiez le motif de refus (dossier incomplet, ACRE déjà obtenue, contrôle effectif non démontré). Vous pouvez déposer un recours gracieux auprès de l'URSSAF dans les 2 mois. Si ce recours échoue, un recours contentieux devant le tribunal judiciaire reste possible.
L'ACRE réduit-elle mes droits à la retraite ?
L'ACRE diminue vos cotisations mais peut impacter la validation de vos trimestres. Il faut un revenu cotisé d'au moins 7 212 € pour valider 4 trimestres. Un CA très faible en première année peut entraîner une perte de trimestres.
Combien de temps dure l'exonération ACRE ?
Pour un micro-entrepreneur, l'exonération court de la date de début d'activité jusqu'à la fin du 3e trimestre civil suivant. Pour un créateur en société, elle dure 12 mois à compter du début d'activité.
L'ACRE est-elle accessible aux créateurs de SCI ou de holding ?
La SCI à activité purement patrimoniale n'est en principe pas éligible, car il ne s'agit pas d'une activité industrielle, commerciale, artisanale ou libérale. Pour une holding, l'éligibilité dépend de l'activité réellement exercée et du contrôle effectif. Consultez l'URSSAF pour votre cas précis.
Sources & Références
Service-Public : Aide à la création ou à la reprise d'une entreprise (Acre)
Urssaf : L'Acre : l'aide pour les créateurs et repreneurs
Légifrance : Chapitre Ier : Aides à la création ou à la reprise d'entreprise (Articles R5141-1 à R5141-34)