Calcul d'indemnité de rupture conventionnelle (2026)
Mis à jour le 7 octobre 2026
Rechercher
Le calcul de l'indemnité de rupture conventionnelle repose sur trois variables : votre salaire de référence brut, votre ancienneté et la formule légale prévue par le Code du travail. Notre simulateur en ligne applique cette formule automatiquement à partir de votre ancienneté et de votre salaire brut, mais comprendre la méthode vous aide à vérifier le résultat et à mieux négocier.
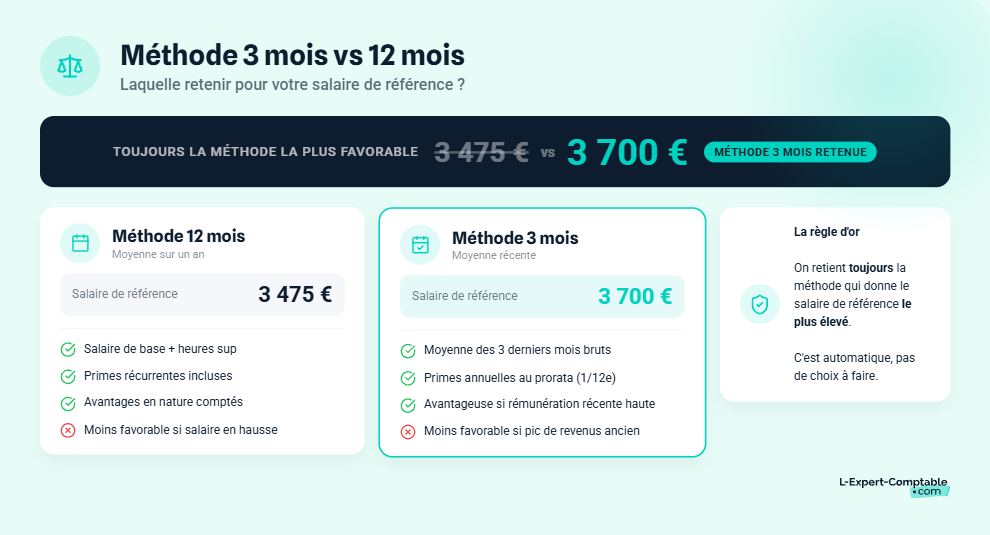
L'article R1234-4 du Code du travail impose de comparer deux méthodes et de retenir celle qui donne le salaire de référence brut le plus élevé :
Les remboursements de frais professionnels et les primes exceptionnelles non prévues au contrat sont exclus du calcul.
Prenons un salarié avec un salaire de base de 3 200 € brut, une prime annuelle de 2 400 € et des heures supplémentaires de 300 €/mois sur les 3 derniers mois :
| Méthode | Calcul détaillé | Résultat |
|---|---|---|
| 12 derniers mois | (3 200 × 9 + 3 500 × 3 + 2 400) ÷ 12 | 3 475 € |
| 3 derniers mois | (3 500 × 3 + 2 400 × 3/12) ÷ 3 | 3 700 € |
La méthode des 3 derniers mois est ici la plus avantageuse : c'est elle qu'il faut retenir comme salaire de référence.
Si vous percevez une prime annuelle (13e mois, prime de fin d'année), elle doit être ajoutée au prorata dans la méthode 3 mois en divisant le montant annuel par 12 et en ajoutant 1/12e à chaque mois. Sans cette proratisation, la méthode 3 mois serait artificiellement défavorable.
Chez L-Expert-Comptable.com, votre comptable dédié vérifie systématiquement le calcul de l'indemnité de rupture conventionnelle en retenant la méthode la plus favorable, un contrôle inclus dans l'accompagnement comptable à partir de 69 € HT/mois.
L'ancienneté se compte en années et mois complets, de la date d'entrée dans l'entreprise jusqu'à la date de fin du contrat inscrite dans la convention de rupture. Certaines périodes d'absence sont assimilées à du travail effectif, d'autres non.
| Période | Prise en compte dans l'ancienneté |
|---|---|
| Congé maternité | ✅ |
| Congé paternité | ✅ |
| Accident du travail | ✅ |
| Maladie professionnelle | ✅ |
| Congé sabbatique | ❌ |
| Absence injustifiée | ❌ |
| Maladie non professionnelle | ❌ (sauf disposition conventionnelle contraire) |
Depuis 2023, même un salarié avec moins de 8 mois d'ancienneté a droit à une indemnité, calculée au prorata de ses mois de présence.
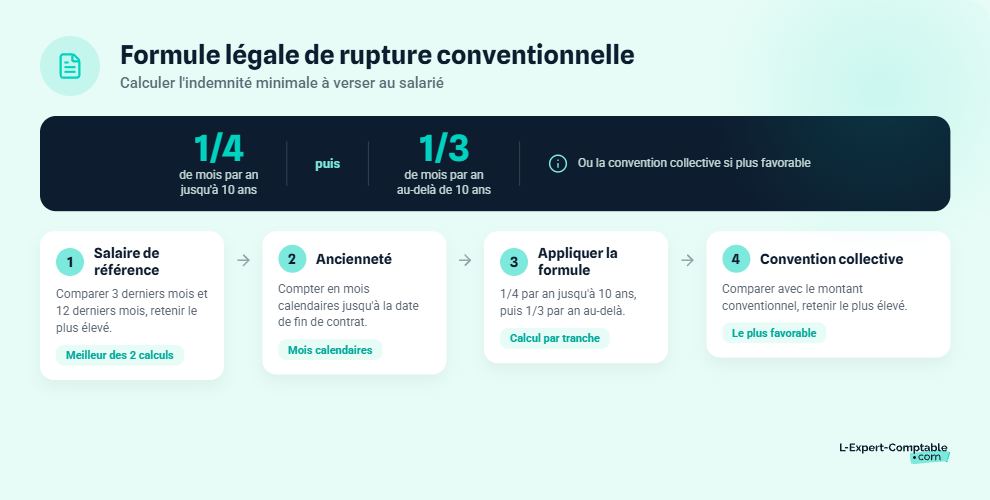
L'article L1237-13 du Code du travail fixe le plancher : l'indemnité spécifique de rupture conventionnelle ne peut pas être inférieure à l'indemnité légale de licenciement. Voici la formule :
Jusqu'à 10 ans d'ancienneté : 1/4 de mois de salaire de référence par année. Au-delà de 10 ans : 1/3 de mois de salaire de référence par année supplémentaire.
Pour les mois incomplets, le calcul se fait au prorata. Exemple : 6 ans et 4 mois = 6 années pleines + 4/12e d'année.
| Ancienneté | Formule | Exemple (salaire de référence de 3 000 €) |
|---|---|---|
| 0 à 10 ans | 1/4 × salaire × années | 1/4 × 3 000 × 10 = 7 500 € |
| Au-delà de 10 ans | 1/3 × salaire × années suppl. | 1/3 × 3 000 × 4 = 4 000 € |
| Total pour 14 ans | 11 500 € |
Notre simulateur de rupture conventionnelle calcule le montant minimum de votre indemnité à partir de votre ancienneté et de votre salaire brut, et vous donne l'indemnité minimale à laquelle vous pouvez prétendre.
Votre convention collective de branche peut fixer une indemnité conventionnelle plus favorable que le minimum légal. L'employeur doit retenir le montant le plus élevé entre les deux. Pour identifier votre convention, repérez le code IDCC sur votre bulletin de paie et consultez le texte complet sur Legifrance. Certaines conventions prévoient 1/3 de mois dès la première année, ce qui change significativement le résultat.
Trois cas pratiques vous permettent de transposer la méthode à votre propre situation. Chaque exemple détaille le choix du salaire de référence, l'application de la formule et le résultat final.
Profil : CDI, salaire brut mensuel de 3 200 €, heures supplémentaires de 300 €/mois sur les 3 derniers mois, prime annuelle de 2 400 €, ancienneté de 6 ans et 4 mois.
On retient 3 700 € (formule la plus avantageuse pour le salarié).
Profil : CDI, salaire brut mensuel de 4 500 €, pas de prime particulière, 14 ans d'ancienneté.
Salaire de référence : 4 500 € (identique quelle que soit la méthode retenue).
Profil : 5 ans à temps plein (salaire brut 3 000 €), puis 3 ans à 80 % (salaire brut 2 400 €). Ancienneté totale : 8 ans.
À titre de comparaison, un salarié resté à temps plein pendant 8 ans à 3 000 € toucherait 1/4 × 3 000 × 8 = 6 000 €, soit 450 € de plus.
Le montant brut de votre indemnité ne correspond pas toujours à ce que vous recevez sur votre compte. Selon le montant versé et votre situation personnelle, des prélèvements fiscaux et sociaux peuvent s'appliquer. Voici un tableau récapitulatif, suivi du détail de chaque prélèvement.
| Type de prélèvement | Assiette | Plafond 2026 | Taux |
|---|---|---|---|
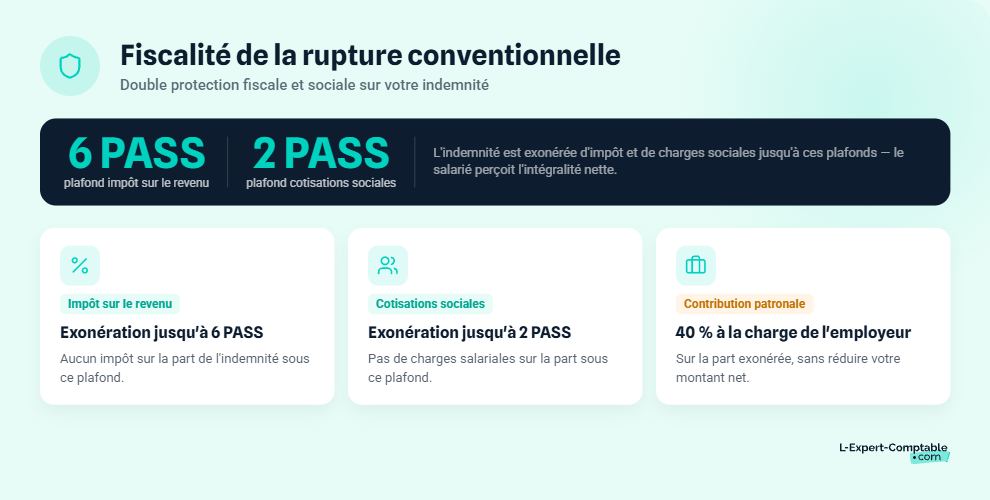
| Impôt sur le revenu | Part au-delà du plus élevé des 3 critères d'exonération | 6 PASS (288 360 €) | Barème progressif |
| Cotisations sociales | Totalité si indemnité > 2 PASS | 2 PASS (96 120 €) | Taux de droit commun |
| CSG déductible | Part au-delà de l'indemnité légale/conv. | 2 PASS | 6,8 % |
| CSG non déductible | Idem | 2 PASS | 2,4 % |
| CRDS | Idem | 2 PASS | 0,5 % |
| Contribution patronale | Part exonérée de cotisations | 2 PASS | 40 % |
L'indemnité de rupture conventionnelle est exonérée d'impôt sur le revenu dans la limite du montant le plus élevé parmi ces trois critères :
Le plafond absolu d'exonération fiscale est fixé à 6 PASS, soit 288 360 € en 2026. Au-delà, la part excédentaire est soumise au barème progressif de l'impôt sur le revenu.
Attention : si vous remplissez les conditions pour bénéficier d'une pension de retraite (âge légal atteint et trimestres validés), votre indemnité de rupture conventionnelle est soumise à l'impôt sur le revenu et aux cotisations sociales dès le 1er euro, au même titre qu'une indemnité de départ volontaire à la retraite.
L'indemnité est exonérée de cotisations sociales tant qu'elle ne dépasse pas 2 PASS, soit 96 120 € en 2026 (le Plafond Annuel de la Sécurité Sociale étant fixé à 48 060 €). Au-delà de ce seuil, l'intégralité de l'indemnité est soumise à cotisations dès le 1er euro, pas seulement la part qui dépasse.
La CSG et la CRDS (taux global de 9,7 %) sont dues sur la part de l'indemnité qui excède le montant de l'indemnité légale ou conventionnelle, dans la limite de 2 PASS. La CSG se décompose en une part déductible de 6,8 % et une part non déductible de 2,4 %, auxquelles s'ajoute la CRDS à 0,5 %.
Depuis le 1er janvier 2026, la LFSS 2026 a porté la contribution patronale spécifique de 30 % à 40 % sur la part de l'indemnité exonérée de cotisations sociales (code type de personnel CTP 719). Cette hausse ne réduit pas votre indemnité nette : elle augmente le coût total pour l'employeur.
Exemple concret : sur une indemnité dont la part exonérée atteint 30 000 €, la contribution patronale passe de 9 000 € (ancien taux) à 12 000 € (nouveau taux), soit 3 000 € de surcoût pour l'entreprise.
Cette augmentation de 10 points peut inciter certains employeurs à négocier plus fermement le montant de l'indemnité, car leur coût réel sur la part exonérée a sensiblement augmenté.
Pour les dirigeants qui gèrent des ruptures conventionnelles, L-Expert-Comptable.com intègre le calcul des charges sociales et de la contribution patronale dans le suivi de paie, avec une réponse sous 24 h de votre comptable dédié.
La rupture conventionnelle est par nature une négociation entre le salarié et l'employeur. Rien ne vous oblige à accepter le strict minimum légal.
L'indemnité supra-légale est la part négociée au-delà du minimum fixé par le Code du travail ou par votre convention collective. Trois niveaux coexistent :
Plusieurs éléments jouent en faveur du salarié lors de la négociation :
En pratique, la part supra-légale correspond souvent à 1 à 3 mois de salaire supplémentaires. Gardez en tête que cette part allonge votre différé d'indemnisation chômage (voir la section « Cas particuliers » ci-dessous).
Certaines situations modifient les paramètres du calcul. Temps partiel, arrêt maladie, faible ancienneté : voici comment ajuster la méthode à votre cas.
Si vous avez toujours travaillé à temps partiel, le calcul se fait sur votre salaire brut à temps partiel. Si vous avez alterné temps plein et temps partiel, l'indemnité se calcule proportionnellement par périodes, comme dans l'exemple 3 détaillé plus haut. Chaque période est valorisée avec le salaire correspondant, puis les montants sont additionnés.
En cas d'arrêt maladie non professionnelle, le salaire de référence se calcule sur les mois précédant l'arrêt, et non sur les mois d'absence où votre rémunération était réduite. Le congé maternité est assimilé à du travail effectif : votre salaire est reconstitué comme si vous aviez travaillé. Les mêmes règles s'appliquent en cas de maladie professionnelle ou d'accident du travail.
La rupture conventionnelle homologuée ouvre droit à l'allocation de retour à l'emploi (ARE) versée par France Travail. Le montant de votre indemnité n'a pas d'impact sur le montant de l'ARE, mais il peut allonger le délai avant le premier versement.
Un différé d'indemnisation s'applique : 7 jours de carence + un différé spécifique si l'indemnité dépasse le minimum légal (plafonné à 150 jours).
La part de l'indemnité qui dépasse le minimum légal génère un différé spécifique d'indemnisation chômage, calculé ainsi : indemnité supra-légale ÷ 107,9 = nombre de jours de différé (plafonné à 150 jours). Avant de négocier un montant élevé, évaluez l'impact sur la date de début de versement de votre ARE.
Même avec moins de 8 mois de présence, vous avez droit à une indemnité de rupture conventionnelle. La formule est simple : (salaire de référence × 1/4) × (nombre de mois ÷ 12). Pour un salarié à 2 800 € brut avec 5 mois d'ancienneté, cela donne : 1/4 × 2 800 × 5/12 = 291,67 €.
Vous cherchez à calculer votre indemnité, pas à décortiquer la procédure. Voici les grandes étapes pour situer les dates qui comptent dans le calcul de votre ancienneté.
La date de fin du contrat ne peut pas intervenir avant le lendemain de l'homologation. C'est cette date de fin qui détermine votre ancienneté pour le calcul de l'indemnité et le point de départ du solde de tout compte.
Si le salarié a toujours été à temps partiel, le calcul se fait sur son salaire brut à temps partiel. En cas d'alternance entre temps plein et temps partiel, l'indemnité se calcule proportionnellement par périodes : chaque période est valorisée avec le salaire correspondant, puis les montants sont additionnés.
L'indemnité légale est le minimum fixé par le Code du travail (1/4 puis 1/3 de mois par année). L'indemnité conventionnelle est celle prévue par votre convention collective de branche, souvent plus favorable. L'indemnité supra-légale est la part négociée au-delà de ces deux planchers.
Elle est exonérée d'impôt sur le revenu dans certaines limites, jusqu'à 6 PASS (288 360 € en 2026). Exception : si vous pouvez prétendre à une pension de retraite, l'indemnité est imposable dès le 1er euro.
Vous devez calculer les deux et retenir la plus avantageuse (article R1234-4 du Code du travail). La méthode 3 mois est souvent plus favorable quand les derniers mois incluent des heures supplémentaires ou des primes trimestrielles. N'oubliez pas de proratiser les primes annuelles au 1/12e dans la méthode 3 mois.
Il n'y a plus de durée minimale. Même un salarié avec moins de 8 mois d'ancienneté a droit à une indemnité, calculée au prorata de ses mois de présence.
Oui, la rupture conventionnelle homologuée ouvre droit à l'allocation de retour à l'emploi (ARE) versée par France Travail. Un différé d'indemnisation s'applique : 7 jours de carence + un différé spécifique si l'indemnité dépasse le minimum légal, plafonné à 150 jours.
Au-delà de l'indemnité versée au salarié, l'employeur paie une contribution patronale spécifique de 40 % sur la part exonérée de cotisations. Sur 30 000 € d'indemnité exonérée, cela correspond à 12 000 € de contribution.
Le solde de tout compte comprend l'indemnité de rupture conventionnelle, le solde de salaire du mois en cours, l'indemnité compensatrice de congés payés non pris et les primes au prorata. L'indemnité de préavis n'est pas due, car la rupture conventionnelle ne prévoit pas de préavis sauf accord des parties.
Oui, c'est le principe même de la négociation. Les facteurs qui jouent en faveur du salarié : une longue ancienneté, des compétences rares, un contexte de tensions, ou un âge rendant le retour à l'emploi plus difficile. La part supra-légale correspond souvent à 1 à 3 mois de salaire supplémentaires.
Elle est exonérée de cotisations sociales dans la limite de 2 PASS, soit 96 120 € en 2026. Au-delà, l'intégralité de l'indemnité est soumise à cotisations dès le 1er euro. La CSG-CRDS (9,7 %) est due sur la part qui dépasse l'indemnité légale ou conventionnelle.
Legifrance : Article R1234-4 - Code du travail
Service-Public : Rupture du contrat de travail dans le secteur privé
Back to top