
Trouver numéro TVA intracommunautaire gratuitement | 1min | 2026
Le numéro de TVA intracommunautaire est un identifiant fiscal unique attribué à toute entreprise assujettie à la TVA dans l'Union européenne. Composé de 13 caractères en France (préfixe FR, clé de vérification de 2 chiffres et numéro SIREN), il doit figurer sur vos factures et permet à l'administration fiscale de suivre les échanges de biens et de services entre États membres.
Comment calculer ou retrouver votre numéro de TVA intracommunautaire ?
Le numéro de TVA intracommunautaire suit une structure précise qui permet de le calculer à partir du SIREN. Vous pouvez aussi le retrouver via l'Annuaire des Entreprises ou directement sur vos documents fiscaux.
Comment est composé le numéro de TVA intracommunautaire ?
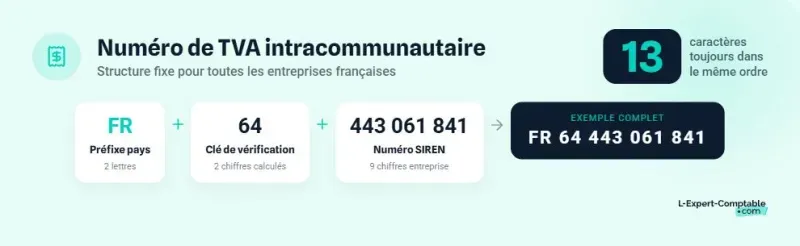
En France, le numéro de TVA intracommunautaire se décompose en 13 caractères :
- FR : le préfixe pays. Chaque État membre de l'UE a le sien (DE pour l'Allemagne, ES pour l'Espagne, IT pour l'Italie, etc.)
- Clé de vérification : 2 chiffres calculés à partir du SIREN grâce à une formule mathématique
- SIREN : les 9 chiffres qui identifient votre entreprise auprès de l'INSEE
La formule de calcul de la clé est la suivante :
Clé = (12 + 3 × (SIREN modulo 97)) modulo 97
Prenons un exemple concret avec le SIREN 443 061 841 :
- On calcule d'abord SIREN modulo 97 : 443 061 841 mod 97 = 82
- On applique la formule : clé = (12 + 3 × 82) mod 97 = 258 mod 97 = 64
- Le numéro de TVA intracommunautaire est donc : FR 64 443 061 841
Chaque pays de l'UE applique sa propre logique de clé de vérification. La structure varie aussi en longueur et en format (chiffres seuls, lettres seules ou combinaison des deux).
Calculer votre numéro à partir du SIREN ou du SIRET
Le simulateur en haut de cette page vous permet de retrouver le numéro de TVA intracommunautaire en quelques secondes. Saisissez votre SIREN (9 chiffres) ou votre SIRET (14 chiffres). Si vous entrez un SIRET, seuls les 9 premiers chiffres (le SIREN) sont utilisés pour le calcul.
Le résultat s'affiche instantanément sous la forme FR + clé + SIREN.
Gardez en tête que ce numéro calculé reste théorique. Seule l'administration fiscale attribue officiellement le n° TVA intracommunautaire. Le résultat du simulateur correspond au numéro que le SIE (Service des Impôts des Entreprises) vous attribuera, mais il n'a de valeur légale qu'une fois confirmé par l'administration.
Trouver le numéro de TVA d'une entreprise sans connaître son SIREN
Vous avez uniquement le nom d'un fournisseur ou d'un client et vous cherchez son numéro de TVA intracommunautaire ? Voici comment procéder :
- Rendez-vous sur l'Annuaire des Entreprises (annuaire-entreprises.data.gouv.fr) et recherchez l'entreprise par son nom ou sa localisation
- Notez le numéro SIREN affiché sur la fiche de l'entreprise
- Saisissez ce SIREN dans le simulateur ci-dessus pour obtenir le numéro de TVA
Autre solution plus directe : demandez le numéro à votre partenaire commercial. Il doit figurer sur toutes ses factures.
Où retrouver votre propre numéro de TVA intracommunautaire ?
Si vous êtes déjà redevable de la TVA, votre numéro apparaît sur plusieurs documents :
- Vos déclarations de TVA (CA3 pour le régime réel normal, CA12 pour le régime simplifié)
- Votre espace professionnel sur impots.gouv.fr
- Votre avis de situation au répertoire SIRENE (INSEE)
- Les courriers de votre SIE (Service des Impôts des Entreprises)
Votre expert-comptable peut également vous le communiquer à tout moment.
Comment obtenir un numéro de TVA intracommunautaire ?
L'attribution du numéro dépend de votre statut fiscal. Selon que vous êtes redevable de la TVA ou en franchise en base, la démarche n'est pas la même.
Distinction entre assujetti et redevable de la TVA
Un assujetti est toute personne qui exerce une activité économique de manière indépendante, qu'elle collecte ou non la TVA. Un redevable, lui, collecte et reverse effectivement la TVA à l'État.
Par exemple, un consultant en EURL au régime réel normal collecte la TVA sur ses factures et la reverse chaque mois : il est à la fois assujetti et redevable. Un auto-entrepreneur qui reste sous les seuils de franchise ne collecte pas de TVA : il est assujetti mais non redevable.
Cette distinction a une conséquence directe : le numéro de TVA intracommunautaire n'est pas attribué automatiquement aux assujettis non redevables. Ils doivent en faire la demande dans certaines situations précises.
Attribution automatique pour les entreprises redevables de la TVA
Toute entreprise immatriculée sous un régime réel de TVA (normal ou simplifié) reçoit automatiquement son numéro de TVA intracommunautaire. Le SIE dont dépend le siège social l'attribue gratuitement, en général sous quelques jours après l'immatriculation. Aucune démarche supplémentaire n'est nécessaire de votre part. Le numéro figure ensuite sur l'ensemble de vos documents fiscaux liés à la TVA.
Demande obligatoire pour les auto-entrepreneurs et entreprises en franchise en base
En franchise en base de TVA, vous ne recevez pas de numéro automatiquement. Vous devez en faire la demande auprès de votre SIE dans deux cas :
- Vous achetez des biens dans un autre État membre de l'UE pour un montant supérieur à 10 000 € par an
- Vous vendez ou achetez des prestations de services à ou auprès d'un professionnel établi dans l'UE
Les seuils de franchise en base restent fixés à 37 500 € pour les prestations de services et 85 000 € pour la vente de marchandises.
Demander un numéro de TVA intracommunautaire ne fait pas perdre le bénéfice de la franchise en base de TVA. Vous restez en franchise pour vos opérations nationales, et seules vos opérations intracommunautaires sont soumises aux règles de TVA intracommunautaire.
La démarche en ligne étape par étape
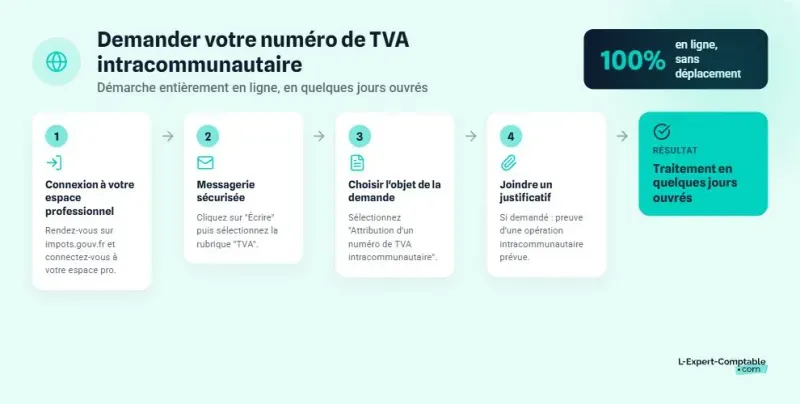
Pour demander votre numéro de TVA intracommunautaire, suivez ces étapes :
- Connectez-vous à votre espace professionnel sur impots.gouv.fr
- Accédez à la messagerie sécurisée : cliquez sur « Écrire », puis sélectionnez la rubrique « TVA »
- Choisissez l'objet « Je demande l'attribution d'un numéro de TVA intracommunautaire »
- Joignez un justificatif d'opération intracommunautaire prévue si le SIE le demande
Le traitement prend généralement quelques jours ouvrés. Si vous êtes pressé, vous pouvez aussi vous rendre directement au guichet de votre SIE.
Si vous créez votre société et souhaitez être accompagné sur l'ensemble de vos obligations fiscales, y compris la TVA, L-Expert-Comptable.com assure un accompagnement comptable 100 % en ligne avec un comptable dédié, à partir de 69 € HT/mois.
Cas particuliers : DOM-TOM, Monaco, entreprises étrangères
Les règles d'attribution varient selon le territoire :
- DOM (Guadeloupe, Martinique, Guyane, La Réunion, Mayotte) : les entreprises reçoivent un numéro de TVA français avec le préfixe FR, comme en métropole
- TOM (Polynésie française, Nouvelle-Calédonie, Wallis-et-Futuna) : pas de numéro de TVA intracommunautaire, ces territoires étant situés hors du territoire fiscal de l'UE
- Monaco : les entreprises monégasques reçoivent un numéro de TVA français, en vertu de la convention fiscale avec la France
- Entreprise étrangère s'immatriculant en France : elle obtient un numéro de TVA français via le Service des Impôts des Entreprises Étrangères (SIEE) ou par l'intermédiaire d'un représentant fiscal
Comment vérifier un numéro de TVA intracommunautaire ?
Avant toute opération intracommunautaire, vérifier le numéro de TVA de votre partenaire commercial est une précaution à ne pas négliger. Voici comment procéder et quoi faire en cas de problème.
Utiliser le système VIES de la Commission européenne
Le système VIES (VAT Information Exchange System) est un outil gratuit mis en ligne par la Commission européenne. Il permet de vérifier la validité d'un numéro de TVA intracommunautaire de n'importe quel pays de l'UE.
Rendez-vous sur le site ec.europa.eu/taxation_customs/vies, saisissez le numéro à vérifier, et le système confirme sa validité. Selon le pays, VIES affiche aussi le nom et l'adresse de l'entreprise concernée.
Prenez le réflexe de vérifier systématiquement le numéro de chaque nouveau partenaire UE avant la première transaction. Cette vérification vous protège en cas de contrôle fiscal.
Que faire si le numéro est invalide ?
Si VIES indique que le numéro de TVA de votre partenaire est invalide, deux options s'offrent à vous :
- Demandez à votre partenaire une attestation d'assujettissement à la TVA délivrée par son administration fiscale
- Si aucune attestation n'est fournie, facturez avec la TVA française et n'appliquez pas l'exonération intracommunautaire
Si vous appliquez l'exonération de TVA sur une livraison intracommunautaire sans avoir vérifié la validité du numéro de TVA de votre client, vous risquez un redressement fiscal. La vérification via VIES reste votre meilleure protection.
Invalidation du numéro de TVA : causes et rétablissement
Le SIE peut invalider votre numéro de TVA intracommunautaire pour plusieurs raisons : cessation d'activité, radiation du registre, défaut prolongé de déclarations de TVA, ou suspicion de fraude.
Un numéro invalidé apparaît comme non valide sur VIES. Vous ne pouvez plus effectuer d'opérations intracommunautaires en exonération de TVA tant que la situation n'est pas régularisée.
Pour rétablir votre numéro, contactez votre SIE et régularisez votre situation : déposez les déclarations manquantes, fournissez les justificatifs d'activité demandés. Le délai de rétablissement varie selon la cause de l'invalidation.
Quand le numéro de TVA intracommunautaire est-il obligatoire ?
Le numéro de TVA intracommunautaire intervient dès que vous réalisez des opérations commerciales avec un partenaire situé dans un autre État membre de l'UE. Voici les situations concernées, les mentions à faire figurer sur vos factures et les déclarations à déposer.
Opérations concernées par le numéro de TVA intracommunautaire
Le numéro de TVA intracommunautaire est requis dans les situations suivantes :
- Vente de biens à un professionnel dans un autre État membre (livraison intracommunautaire, exonérée de TVA sous conditions)
- Achat de biens auprès d'un professionnel dans un autre État membre (acquisition intracommunautaire)
- Vente de prestations de services à un professionnel établi dans l'UE (autoliquidation par le client, art. 283-2 du CGI)
- Achat de prestations de services auprès d'un professionnel établi dans l'UE (autoliquidation par l'acheteur français)
- Vente à distance à des particuliers dans l'UE au-delà du seuil de 10 000 € (guichet unique OSS)
Mentions obligatoires sur les factures
Le numéro de TVA intracommunautaire du vendeur et de l'acheteur doit figurer sur toute facture liée à une opération intracommunautaire. Deux mentions spécifiques s'ajoutent selon le type d'opération :
- Pour une livraison intracommunautaire de biens : « Exonération de TVA - art. 262 ter I du CGI »
- Pour une prestation de services intracommunautaire : « Autoliquidation - art. 283-2 du CGI » (la facture est émise hors taxe)
L'absence de ces mentions expose à une amende de 15 € par mention manquante, plafonnée à 25 % du montant de la facture.
Le numéro de TVA intracommunautaire doit figurer sur toutes vos factures dès lors que vous en possédez un, y compris pour les opérations nationales. Pour les opérations intracommunautaires, le numéro de votre client est également obligatoire.
Pour sécuriser votre facturation et vos déclarations de TVA, un expert-comptable vérifie la conformité de vos documents. Chez L-Expert-Comptable.com, chaque client a un comptable dédié qui répond sous 24 h.
Déclarations associées : DEB et DES
Deux déclarations accompagnent les opérations intracommunautaires :
- La DEB (Déclaration d'Échanges de Biens), devenue EMEBI, est obligatoire pour les échanges de marchandises avec l'UE au-delà de certains seuils statistiques et fiscaux
- La DES (Déclaration Européenne de Services) est obligatoire pour les prestations de services fournies à un preneur assujetti dans un autre État membre
Ces déclarations doivent être déposées au plus tard le 10e jour ouvrable du mois suivant la période concernée. Le numéro de TVA intracommunautaire de votre partenaire commercial y figure obligatoirement.
Structure du numéro de TVA intracommunautaire par pays européen
Chaque État membre de l'UE applique son propre format de numéro de TVA. Le nombre de caractères, la présence de lettres et la logique de la clé de vérification varient d'un pays à l'autre. Le tableau ci-dessous vous aide à reconnaître rapidement l'origine d'un numéro reçu d'un partenaire et à vérifier que sa structure est cohérente avant de le saisir dans VIES.
| Pays | Préfixe | Format après le préfixe | Nombre total de caractères | Exemple |
|---|---|---|---|---|
| France | FR | 2 chiffres (clé) + 9 chiffres (SIREN) | 13 | FR 64 443061841 |
| Allemagne | DE | 9 chiffres | 11 | DE 123456789 |
| Espagne | ES | 1 lettre + 7 chiffres + 1 caractère | 11 | ES X1234567A |
| Italie | IT | 11 chiffres | 13 | IT 12345678901 |
| Belgique | BE | 10 chiffres (commence par 0 ou 1) | 12 | BE 0123456789 |
| Pays-Bas | NL | 9 chiffres + B + 2 chiffres | 14 | NL 123456789B01 |
| Portugal | PT | 9 chiffres | 11 | PT 123456789 |
| Luxembourg | LU | 8 chiffres | 10 | LU 12345678 |
| Irlande | IE | 7 chiffres + 1 ou 2 lettres | 10 ou 11 | IE 1234567A |
| Autriche | AT | U + 8 chiffres | 11 | AT U12345678 |
Si un numéro reçu ne correspond pas au format attendu pour le pays indiqué, il y a probablement une erreur de saisie. Vérifiez la structure avant de lancer une recherche sur VIES.
Les questions fréquentes sur le numéro de TVA intracommunautaire
Un auto-entrepreneur a-t-il un numéro de TVA intracommunautaire ?
Pas automatiquement. En franchise en base de TVA, l'auto-entrepreneur n'a pas de numéro attribué d'office. Il doit en faire la demande auprès de son SIE s'il réalise des opérations intracommunautaires (achat de biens UE supérieur à 10 000 €/an, ou prestations de services avec un professionnel UE). Cette demande ne fait pas perdre le bénéfice de la franchise en base.
Comment trouver le numéro de TVA intracommunautaire d'une entreprise à partir de son SIRET ?
Le SIRET comprend 14 chiffres dont les 9 premiers correspondent au SIREN. Appliquez la formule : clé = (12 + 3 × (SIREN mod 97)) mod 97, puis assemblez FR + clé + SIREN. Vous pouvez aussi utiliser le simulateur gratuit en haut de cette page : saisissez le SIRET et le numéro de TVA s'affiche instantanément.
Où trouver mon numéro de TVA intracommunautaire sur mon Kbis ?
Le numéro de TVA intracommunautaire ne figure pas sur l'extrait Kbis. Vous le trouverez sur vos déclarations de TVA (CA3 ou CA12), dans votre espace professionnel sur impots.gouv.fr, ou en contactant votre SIE. Vous pouvez également le calculer à partir de votre SIREN.
L'attribution du numéro de TVA intracommunautaire est-elle payante ?
Non, l'attribution est totalement gratuite. Le numéro est délivré par le SIE sans aucun frais. Méfiez-vous des courriers ou e-mails vous demandant un paiement pour l'obtention de ce numéro : il s'agit d'arnaques.
Comment vérifier si un numéro de TVA intracommunautaire est valide ?
Utilisez le système VIES de la Commission européenne, accessible gratuitement en ligne. Saisissez le numéro à vérifier : VIES confirme sa validité et affiche le nom et l'adresse de l'entreprise (selon le pays). Cette vérification est indispensable avant toute opération intracommunautaire exonérée de TVA.
Que signifie « autoliquidation » sur une facture intracommunautaire ?
L'autoliquidation (art. 283-2 du CGI) signifie que c'est l'acheteur, et non le vendeur, qui déclare et reverse la TVA dans son pays. Le vendeur facture hors taxe avec la mention « Autoliquidation ». Ce mécanisme s'applique aux prestations de services entre professionnels de deux États membres différents.
Mon numéro de TVA intracommunautaire peut-il être annulé ?
Oui. Le SIE peut invalider votre numéro en cas de cessation d'activité, de défaut prolongé de déclarations de TVA ou de suspicion de fraude. Pour le rétablir, contactez votre SIE et régularisez votre situation (dépôt des déclarations manquantes, justificatifs d'activité).
Quelle différence entre numéro de TVA intracommunautaire et numéro SIREN ?
Le SIREN (9 chiffres) identifie votre entreprise auprès de l'INSEE. Le numéro de TVA intracommunautaire (FR + 2 chiffres + SIREN = 13 caractères) est un identifiant fiscal européen délivré par l'administration fiscale. Le SIREN est attribué à toute entreprise, le numéro de TVA uniquement aux assujettis redevables (ou sur demande pour les non-redevables).
Est-ce que je dois mettre mon numéro de TVA intracommunautaire sur toutes mes factures ?
Si vous êtes redevable de la TVA et possédez un numéro de TVA intracommunautaire, il doit figurer sur toutes vos factures, y compris celles destinées à des clients français. Pour les factures intracommunautaires, le numéro de votre client UE est également obligatoire.
Comment obtenir un numéro de TVA intracommunautaire rapidement ?
Connectez-vous à votre espace professionnel sur impots.gouv.fr, accédez à la messagerie sécurisée (« Écrire » puis « TVA ») et formulez votre demande d'attribution. Le SIE traite généralement la demande sous quelques jours ouvrés. Vous pouvez aussi vous rendre directement au guichet de votre SIE.
Sources & Références
Service-Public : Numéro de TVA intracommunautaire
Impots.gouv.fr : L'attribution d'un numéro de TVA intracommunautaire est-elle payante ?
Economie.gouv.fr : Ce qu'il faut savoir sur le numéro de TVA intracommunautaire