Simulateur de prélèvement à la source : calcul 2026
Mis à jour le 7 octobre 2026

Rechercher
Le simulateur de prélèvement à la source ci-dessous vous donne une estimation rapide du montant retenu chaque mois sur votre salaire. Deux éléments suffisent pour calculer votre prélèvement à la source : votre salaire et le type de taux appliqué.
Ce simulateur estime votre prélèvement à la source à partir de votre salaire net. Saisissez votre salaire mensuel ou annuel pour obtenir votre taux de prélèvement, le montant d'impôt prélevé et votre salaire après impôt.
Le résultat affiché repose sur le taux neutre (taux par défaut). Votre taux réel peut être différent si l'administration fiscale vous a attribué un taux personnalisé ou individualisé, calculé à partir de votre dernière déclaration de revenus.
Pour un résultat plus précis, saisissez votre net imposable (visible sur votre bulletin de paie), plutôt que votre net à payer. La différence entre les deux est expliquée juste en dessous.
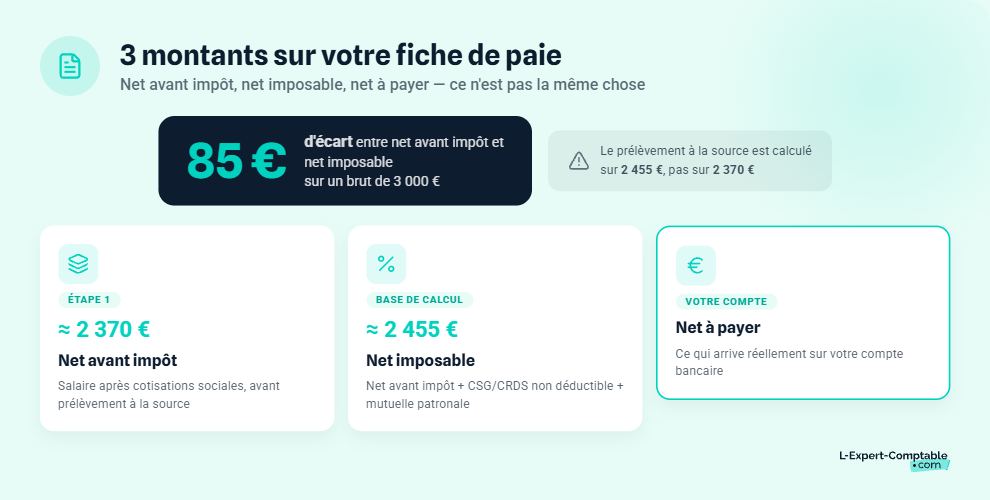
Ces trois montants figurent sur votre fiche de paie, mais ils ne correspondent pas à la même chose :
Prenons un exemple concret. Pour un salaire brut de 3 000 €, le net avant impôt est d'environ 2 370 €, tandis que le net imposable atteint environ 2 455 €. L'écart d'environ 85 € vient de la CSG/CRDS non déductible et de la mutuelle. Le prélèvement à la source est calculé sur 2 455 €, pas sur 2 370 €.
Les heures supplémentaires sont exonérées d'impôt sur le revenu dans la limite de 7 500 € par an. Elles sont donc exclues de la base de calcul du prélèvement à la source, ce qui réduit votre net imposable d'autant.
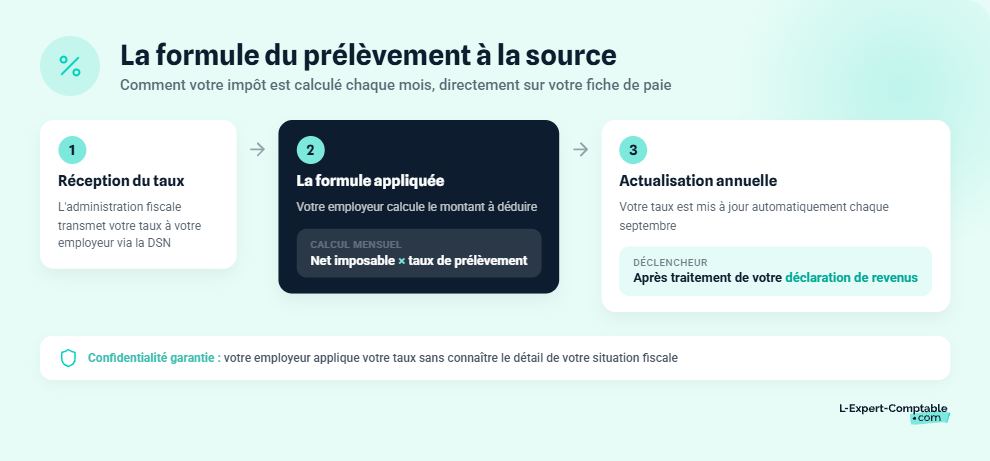
Le calcul du prélèvement repose sur une formule simple, mais le taux qui l'alimente peut être déterminé de plusieurs façons.
Chaque mois, votre employeur applique une formule simple : montant prélevé = net imposable × taux de prélèvement.
Le taux est transmis par l'administration fiscale à votre employeur via la DSN (Déclaration sociale nominative). Votre employeur l'applique sur votre bulletin de paie, sans avoir besoin de connaître le détail de votre situation fiscale.
Ce taux est actualisé automatiquement chaque année en septembre, après le traitement de votre déclaration de revenus. Si vos revenus ont augmenté ou baissé, votre taux évolue en conséquence.
L'administration détermine votre taux avec cette formule : impôt sur le revenu (portant sur les revenus soumis au PAS) divisé par les revenus soumis au PAS. Ce calcul s'appuie sur votre dernière déclaration de revenus traitée et sur le barème progressif de l'impôt sur le revenu :
La déduction forfaitaire de 10 % pour frais professionnels (plancher de 509 €, plafond de 14 555 €) est intégrée dans le calcul du taux. Votre revenu fiscal de référence (RFR) et votre quotient familial entrent aussi en jeu.
Trois types de taux existent. Le vôtre dépend de votre situation familiale et de vos choix. Voici un comparatif rapide avant d'entrer dans le détail.
| Critère | Taux personnalisé (du foyer) | Taux individualisé | Taux neutre |
|---|---|---|---|
| Qui est concerné | Tous les contribuables | Couples mariés ou pacsés | Tous (si aucun taux transmis) |
| Par défaut pour | Célibataires | Couples (depuis sept. 2025) | Nouveaux salariés, premier emploi |
| Base de calcul | Revenus globaux du foyer | Revenus propres de chaque conjoint + quotient familial | Grille fixe BOFIP (net imposable seul) |
| Confidentialité vis-à-vis de l'employeur | Non | Non | Oui |
| Avantage principal | Simple, un seul taux pour le couple | Taux proportionnel aux revenus de chacun | Préserve la confidentialité |
| Inconvénient principal | Pénalise le conjoint aux revenus les plus faibles | Taux différent pour chaque conjoint | Souvent plus élevé que le taux réel |
Le taux personnalisé est calculé sur les revenus globaux de votre foyer fiscal. Pour un célibataire, c'est le taux qui s'applique par défaut : il n'y a qu'un seul contribuable, donc taux personnalisé et taux individualisé sont identiques.
Pour les couples mariés ou pacsés, le taux du foyer n'est plus le taux par défaut depuis le 1er septembre 2025. Il reste accessible sur demande via impots.gouv.fr, rubrique « Gérer mon prélèvement à la source ».
Depuis le 1er septembre 2025, le taux individualisé s'applique automatiquement aux couples mariés ou pacsés qui déclarent ensemble. Cette réforme, issue de l'article 19 de la loi de finances 2024, corrige une situation où le conjoint aux revenus les plus faibles se voyait appliquer un taux disproportionné par rapport à ses propres revenus. Le taux individualisé est calculé en fonction des revenus propres de chaque conjoint, tout en tenant compte du quotient familial du foyer.
Prenons un exemple. Un couple marié : le conjoint A gagne 3 500 € net imposable, le conjoint B gagne 1 800 €.
Le montant total prélevé pour le foyer reste le même, mais la répartition est plus équitable. Pour revenir au taux du foyer, il suffit d'en faire la demande sur impots.gouv.fr. Le changement est transmis à l'employeur via la DSN sous 1 à 3 mois.
Le taux neutre s'applique quand l'administration n'a pas encore transmis de taux à votre employeur. C'est le cas lors d'un premier emploi, d'un changement d'employeur, ou si vous avez demandé le taux neutre pour préserver la confidentialité de vos revenus.
Ce taux repose sur une grille fixe publiée au BOFIP. Il dépend uniquement de votre net imposable mensuel. Le taux s'applique à la totalité du net imposable, pas seulement à la fraction qui dépasse le seuil. Ce mécanisme crée des effets de seuil parfois surprenants (détaillés dans la section suivante).
Le taux neutre est souvent défavorable pour les parents isolés, les contribuables avec frais réels importants ou des réductions d'impôt (dons, investissements locatifs). Si le prélèvement au taux neutre dépasse votre impôt réel, l'excédent vous est remboursé après votre déclaration annuelle. S'il est inférieur, un complément vous est réclamé lors de la régularisation annuelle.
Depuis septembre 2025, les couples mariés ou pacsés qui constatent un taux différent de celui de leur conjoint n'ont rien fait de particulier : c'est la bascule automatique vers le taux individualisé. Vous pouvez revenir au taux commun du foyer à tout moment sur impots.gouv.fr.
La grille du taux neutre fixe le taux de prélèvement appliqué en l'absence de taux personnalisé. Voici le tableau complet en vigueur pour la métropole, avec le montant prélevé calculé sur la borne basse de chaque tranche.
| Net imposable mensuel | Taux neutre | Prélèvement calculé |
|---|---|---|
| < 1 635 € | 0 % | 0 € |
| 1 635 € à 1 697 € | 0,5 % | 8 € |
| 1 698 € à 1 806 € | 1,3 % | 22 € |
| 1 807 € à 1 927 € | 2,1 % | 38 € |
| 1 928 € à 2 059 € | 2,9 % | 56 € |
| 2 060 € à 2 169 € | 3,5 % | 72 € |
| 2 170 € à 2 314 € | 4,1 % | 89 € |
| 2 315 € à 2 737 € | 5,3 % | 123 € |
| 2 738 € à 3 134 € | 7,5 % | 205 € |
| 3 135 € à 3 570 € | 9,9 % | 310 € |
| 3 571 € à 4 018 € | 11,9 % | 425 € |
| 4 019 € à 4 689 € | 13,8 % | 555 € |
| 4 690 € à 5 623 € | 15,8 % | 741 € |
| 5 624 € à 7 036 € | 17,9 % | 1 007 € |
| 7 037 € à 8 788 € | 20 % | 1 407 € |
| 8 789 € à 12 199 € | 24 % | 2 109 € |
| 12 200 € à 16 522 € | 28 % | 3 416 € |
| 16 523 € à 25 936 € | 33 % | 5 453 € |
| 25 937 € à 55 557 € | 38 % | 9 856 € |
| ≥ 55 558 € | 43 % | 23 890 € |
Source : BOI-BAREME-000037, applicable au 1er janvier 2026.
Le taux neutre n'est pas progressif comme le barème de l'impôt sur le revenu. Il s'applique à l'intégralité de votre salaire, pas à la seule fraction qui dépasse le seuil.
L'effet de seuil peut être brutal. À 3 134 € de net imposable, le taux est de 7,5 %, soit un prélèvement de 235 €. À 3 135 €, soit 1 € de plus, le taux passe à 9,9 % et le prélèvement bondit à 310 €. Vous perdez 75 € de salaire net pour 1 € de salaire supplémentaire.
Cette situation est temporaire : la régularisation annuelle, après votre déclaration de revenus, corrige l'écart. Mais en attendant, l'impact sur votre trésorerie mensuelle est réel. Si vous êtes proche d'un seuil et que le taux neutre s'applique, demandez votre taux personnalisé sur impots.gouv.fr pour éviter une retenue trop élevée.
Le taux neutre est souvent plus élevé que votre taux réel si vous avez des enfants, des frais réels ou des réductions d'impôt. Connectez-vous sur impots.gouv.fr pour transmettre votre taux personnalisé à votre employeur.
Voici quatre situations concrètes pour illustrer le calcul du taux de prélèvement à la source selon votre profil. Les montants sont des estimations basées sur le barème 2026.
Pour un salaire net de 2 000 €, le net imposable est d'environ 2 080 € (après ajout de la CSG/CRDS non déductible et de la mutuelle).
Avec le taux neutre, ce montant tombe dans la tranche 2 060 - 2 169 €, soit un taux de 3,5 %. Le prélèvement mensuel s'élève à environ 73 €, pour un salaire après impôt d'environ 1 927 €.
Si l'administration vous a attribué un taux personnalisé, il sera probablement plus faible (autour de 2 à 3 %), grâce à l'abattement forfaitaire de 10 % pour frais professionnels.
Avant septembre 2025, ce couple avait un taux du foyer commun d'environ 5 %, appliqué aux deux conjoints. Le conjoint B (2 200 € net) était prélevé au même taux que le conjoint A (3 500 € net), ce qui pesait sur son budget mensuel.
Depuis la bascule automatique vers le taux individualisé, chaque conjoint a un taux adapté à ses revenus propres :
Le montant total prélevé pour le foyer reste similaire, mais le conjoint B conserve un net à payer plus élevé. Le quotient familial de 3 parts (couple + 2 enfants) réduit l'impôt global du foyer, ce qui se reflète dans les taux personnalisés.
Pour les dirigeants en société, le prélèvement à la source ne concerne que la rémunération versée, pas les dividendes, qui suivent un régime fiscal distinct. Un expert-comptable en ligne comme L-Expert-Comptable.com (à partir de 69 € HT/mois, sans engagement) peut vous aider à articuler rémunération et dividendes.
Avec un net imposable estimé à environ 5 200 €, le taux neutre applicable est de 15,8 % (tranche 4 690 - 5 623 €). Le prélèvement mensuel atteint environ 822 €.
Le taux personnalisé d'un célibataire sans enfant à ce niveau de revenus tourne plutôt autour de 13 à 14 %, soit un prélèvement de 680 à 730 €. L'écart avec le taux neutre est d'environ 100 € par mois, soit 1 200 € par an d'avance de trésorerie inutile.
Demander votre taux personnalisé sur impots.gouv.fr permet de récupérer cette somme immédiatement, sans attendre la régularisation annuelle.
Sans déclaration antérieure, l'administration ne peut pas calculer de taux personnalisé. Le taux neutre s'applique par défaut.
Pour un salaire de 1 600 € net (net imposable d'environ 1 660 €), le taux neutre est de 0,5 %, soit un prélèvement d'environ 8 € par mois. L'impact est minime à ce niveau de revenus.
Dès que votre première déclaration de revenus est traitée (en septembre de l'année suivante), le taux personnalisé prend le relais. Vous pouvez aussi demander un taux personnalisé anticipé sur impots.gouv.fr dès le dépôt de votre première déclaration.
Votre taux de prélèvement n'est pas figé. Vous pouvez le modifier ou le moduler à tout moment, directement en ligne.
La démarche se fait en quelques minutes :
Le nouveau taux est transmis automatiquement à votre employeur via la DSN. Vous n'avez pas besoin de le prévenir vous-même. Le délai d'application est de 1 à 3 mois après votre demande.
La modulation du taux permet d'ajuster le prélèvement à votre situation réelle, sans changer de type de taux.
Vous pouvez demander une modulation à la baisse si vous estimez que votre impôt sera inférieur d'au moins 5 % au prélèvement en cours. Situations courantes : baisse de revenus, naissance, passage à temps partiel, investissement ouvrant droit à réduction d'impôt. Attention : une modulation excessive peut entraîner une majoration de 10 % sur l'écart si la différence dépasse 10 % entre le prélèvement modulé et l'impôt réel.
La modulation à la hausse est libre, sans condition. Elle est utile si vous percevez des revenus complémentaires non soumis au PAS (revenus fonciers, BIC/BNC) et souhaitez éviter un rattrapage en fin d'année. La modulation est valable jusqu'au 31 décembre de l'année en cours et doit être renouvelée chaque année.
Si vous êtes dirigeant de société (SASU, SAS, EURL, SARL), votre expert-comptable peut estimer votre impôt prévisionnel et vous conseiller sur le bon niveau de modulation. Chez L-Expert-Comptable.com, chaque client a un comptable dédié qui répond sous 24 h.
Le montant prélevé chaque mois est égal au net imposable × taux de prélèvement. Le taux est soit calculé par l'administration à partir de votre dernière déclaration (taux personnalisé), soit issu de la grille du taux neutre si aucun taux n'a été transmis à votre employeur.
La grille du taux neutre (métropole) comporte 20 tranches. Elle va de 0 % pour un net imposable inférieur à 1 635 € par mois à 43 % au-delà de 55 558 €. Le tableau complet est publié au BOFIP (BOI-BAREME-000037).
Pour un célibataire sans enfant avec 2 000 € net (environ 2 080 € en net imposable), le taux neutre est de 3,5 %. Le prélèvement mensuel serait d'environ 73 €, soit un net à payer d'environ 1 927 €. Votre taux personnalisé peut être inférieur si vous bénéficiez de réductions d'impôt.
Le simulateur officiel est disponible sur impots.gouv.fr, rubrique « Simulateur de prélèvement à la source ». Il permet d'estimer votre taux et votre montant prélevé à partir de votre situation familiale et de vos revenus détaillés.
Chaque année en septembre, l'administration actualise automatiquement votre taux en fonction de votre dernière déclaration de revenus. Depuis septembre 2025, les couples mariés ou pacsés sont aussi passés automatiquement au taux individualisé, ce qui a modifié le taux de chaque conjoint.
Le taux personnalisé (dit « du foyer ») est identique pour les deux conjoints, calculé sur les revenus globaux du couple. Le taux individualisé est propre à chaque conjoint, basé sur ses revenus personnels. Depuis septembre 2025, c'est le taux individualisé qui s'applique par défaut aux couples.
Connectez-vous sur impots.gouv.fr > Espace particulier > Gérer mon prélèvement à la source. Demandez l'application de votre taux personnalisé. L'administration le transmettra à votre employeur via la DSN dans un délai de 1 à 3 mois.
Non. Les heures supplémentaires sont exonérées d'impôt sur le revenu dans la limite de 7 500 € par an. Elles sont exclues du net imposable servant de base au calcul du prélèvement. Au-delà de 7 500 €, l'excédent est imposable et soumis au PAS.
Oui. Si le prélèvement au taux neutre dépasse votre impôt réel, l'excédent vous est restitué après le traitement de votre déclaration de revenus annuelle, généralement en juillet-août. Pour éviter cette avance de trésorerie, demandez votre taux personnalisé sur impots.gouv.fr.
Oui, via impots.gouv.fr, à condition que l'impôt estimé après modulation soit inférieur d'au moins 5 % au prélèvement en cours. Situations courantes : baisse de revenus, naissance, passage à temps partiel. Une modulation excessive peut entraîner une majoration de 10 % sur l'écart.
Service-Public : Impôt sur le revenu - Prélèvement à la source
BOFIP : Grilles des taux par défaut du prélèvement à la source
Impots.gouv.fr : Simulateur de prélèvement à la source
Back to top