Calcul du seuil de rentabilité : simulateur et formule 2026
À partir de quel seuil gagnerez-vous de l'argent avec votre entreprise ?
Mis à jour le 12 octobre 2026
Rechercher
À partir de quel seuil gagnerez-vous de l'argent avec votre entreprise ?
Notre simulateur vous donne votre seuil de rentabilité en quelques clics. Il s'adapte à votre niveau de connaissance comptable.
Le simulateur vous demande d'abord si vous connaissez déjà votre taux de marge sur coûts variables.
Saisissez toujours vos montants en HT. La TVA collectée n'est pas un produit de l'entreprise : elle est reversée à l'État. Un calcul en TTC surestimerait votre chiffre d'affaires réel et fausserait votre seuil de rentabilité.
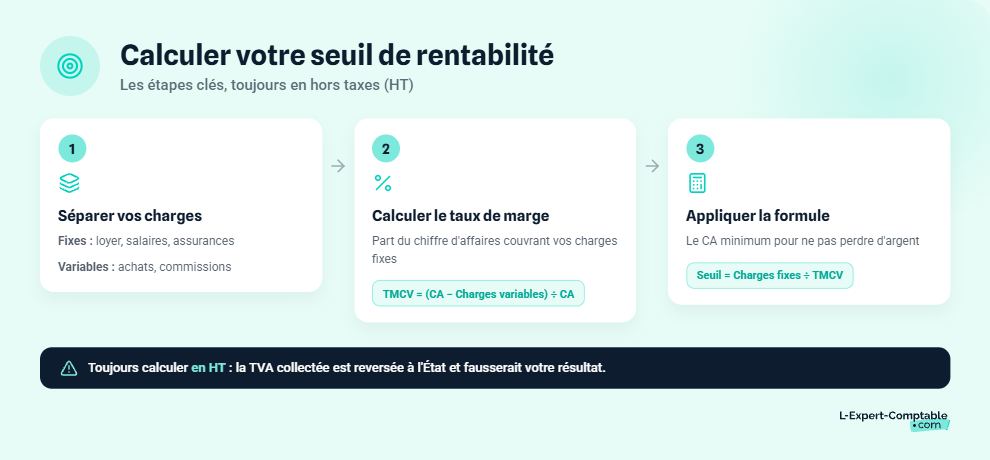
Le seuil de rentabilité est le chiffre d'affaires minimum à atteindre pour couvrir toutes vos charges, fixes et variables. En dessous, vous perdez de l'argent. Au-dessus, vous dégagez du bénéfice. La formule tient en une ligne : SR = Charges fixes / Taux de marge sur coûts variables. Voici comment l'appliquer en trois étapes.
Les charges fixes ne bougent pas quel que soit votre volume de vente : loyer, salaires, assurances, amortissements, abonnements logiciels. Vous les payez même si vous ne vendez rien.
Les charges variables augmentent proportionnellement à votre chiffre d'affaires : achats de marchandises, matières premières, commissions commerciales, frais de livraison. Plus vous vendez, plus elles grimpent.
Attention aux charges semi-variables comme l'électricité ou le téléphone. Elles comportent une part fixe (abonnement) et une part variable (consommation). Rattachez-les à la catégorie dominante pour simplifier le calcul.
Dernier point : calculez toujours vos montants en HT (hors taxes). La TVA collectée est reversée à l'État, elle n'est pas un produit de votre entreprise.
La marge sur coûts variables (MCV) est la différence entre votre chiffre d'affaires et vos charges variables : MCV = Chiffre d'affaires - Charges variables
Le taux de marge sur coûts variables (TMCV) rapporte cette marge au chiffre d'affaires : TMCV = MCV / Chiffre d'affaires
Prenons un exemple rapide. Votre CA est de 200 000 € HT et vos charges variables s'élèvent à 80 000 €. Votre MCV est de 120 000 € et votre TMCV de 120 000 / 200 000 = 0,60, soit 60 %. Cela signifie que sur chaque euro de CA, 60 centimes servent à couvrir vos charges fixes et à générer du bénéfice.
Pour un calcul en quantité, vous aurez besoin de la marge sur coûts variables unitaires (MCVU) : prix de vente unitaire moins coût variable unitaire.
La formule du seuil de rentabilité en valeur est : Seuil de rentabilité = Charges fixes / TMCV
Suite de l'exemple : vos charges fixes s'élèvent à 90 000 €, votre TMCV est de 0,60.
SR = 90 000 / 0,60 = 150 000 € de CA HT
Votre entreprise doit réaliser au moins 150 000 € de chiffre d'affaires hors taxes pour couvrir l'ensemble de ses charges. En dessous de ce montant, le résultat est négatif. Au-dessus, chaque euro supplémentaire génère du bénéfice.
En pratique, arrondissez toujours à l'euro supérieur pour garder une marge de sécurité.
Si vous vendez un produit ou une prestation à prix fixe, vous pouvez exprimer le seuil en nombre d'unités : SR en quantité = Charges fixes / MCVU
Exemple : charges fixes = 90 000 €, prix de vente unitaire = 50 €, coût variable unitaire = 20 €. La MCVU est de 30 €.
SR = 90 000 / 30 = 3 000 unités
Vous devez vendre au moins 3 000 produits ou prestations pour atteindre l'équilibre. Ce calcul est particulièrement utile pour fixer des objectifs commerciaux concrets à votre équipe.
Le seuil de rentabilité est un montant en euros. Le point mort, lui, est une date : c'est le jour de l'année où ce montant est atteint. Les deux indicateurs sont complémentaires et se calculent l'un à partir de l'autre.
Le point mort traduit votre seuil de rentabilité en nombre de jours : Point mort = (SR / CA annuel) × 365
Reprenons notre exemple : SR = 150 000 €, CA prévisionnel annuel = 200 000 €.
Point mort = (150 000 / 200 000) × 365 = 273,75 jours, soit 274 jours.
En partant du 1er janvier, l'entreprise atteint l'équilibre début octobre. À partir de cette date, chaque euro de CA supplémentaire génère du bénéfice net.
Plus le point mort arrive tôt dans l'année, plus votre marge de manœuvre est grande pour absorber les imprévus.
| Point mort | Situation | Interprétation |
|---|---|---|
| Avant 180 jours | Bonne rentabilité | Marge confortable sur le second semestre |
| Entre 180 et 300 jours | Rentabilité fragile | Peu de marge pour les aléas |
| Au-delà de 365 jours | Perte annuelle | L'entreprise ne couvre pas ses charges sur l'année |
Visez un point mort le plus tôt possible dans l'année. Un point mort à 200 jours vous laisse 5 mois de marge, contre seulement 3 mois pour un point mort à 274 jours.
La convention calendaire varie selon les sources : certaines utilisent 360 jours (convention bancaire), d'autres 365 jours (année civile). Dans un business plan, précisez toujours la convention retenue, car la différence peut décaler le point mort de plusieurs jours.
Passons à un cas pratique détaillé. Imaginons un commerce de vêtements en première année d'activité, avec un CA prévisionnel de 250 000 € HT.
| Poste de charge | Montant annuel HT |
|---|---|
| Charges variables | |
| Achats de marchandises | 125 000 € |
| Emballages | 5 000 € |
| Commissions CB | 3 750 € |
| Total charges variables | 133 750 € |
| Charges fixes | |
| Loyer | 24 000 € |
| Salaire + charges sociales | 30 000 € |
| Assurance | 2 400 € |
| Comptabilité | 1 800 € |
| Amortissements | 3 600 € |
| Divers (fournitures, téléphone) | 2 200 € |
| Total charges fixes | 64 000 € |
Le commerce doit réaliser au moins 137 635 € de CA pour ne pas perdre d'argent. Ramené au mois, cela correspond à environ 11 470 € de CA, soit environ 382 € par jour d'ouverture.
À partir de mi-juillet, chaque euro de chiffre d'affaires supplémentaire génère du bénéfice. L'entrepreneur peut comparer ce seuil à son étude de marché : si le CA moyen des commerces similaires dans sa zone de chalandise dépasse 137 635 €, le projet est viable sur le plan financier.
Calculer votre seuil de rentabilité n'est que la première étape. L'enjeu est d'interpréter le résultat et d'agir en conséquence. Trois cas de figure se présentent.
L'entreprise est en perte : elle ne couvre pas ses charges. Plusieurs actions concrètes permettent de corriger la situation :
Exemple chiffré : votre SR est de 150 000 € et votre CA de 120 000 €. Le déficit est de 30 000 €. Avec un TMCV de 60 %, vous devez soit réduire vos charges fixes de 18 000 € (30 000 × 0,60), soit augmenter votre CA de 30 000 €.
Le résultat est nul : l'entreprise ne perd ni ne gagne d'argent. C'est un état d'équilibre instable. Le moindre imprévu (retard de paiement client, hausse d'un coût fournisseur) fait basculer en perte.
L'objectif est de dépasser ce seuil pour constituer une marge de sécurité. Cette marge se calcule ainsi : (CA - SR) / CA × 100. Ici, elle est de 0 %, ce qui signifie qu'il n'y a aucun coussin d'amortissement.
L'entreprise dégage des bénéfices. Chaque euro de CA supplémentaire au-delà du SR contribue au résultat à hauteur du TMCV. Avec un TMCV de 60 %, chaque tranche de 10 000 € de CA au-dessus du seuil génère 6 000 € de résultat.
C'est le moment d'utiliser la MCV par produit ou par service pour identifier vos activités les plus rentables. Concentrez vos efforts commerciaux sur celles qui ont le TMCV le plus élevé.
| Situation | Signification | Actions recommandées |
|---|---|---|
| CA < SR | Perte | Réduire les charges fixes, augmenter les prix ou le volume |
| CA = SR | Résultat nul | Dépasser le seuil, constituer une marge de sécurité |
| CA > SR | Bénéfice | Piloter la MCV par produit, concentrer les efforts sur les activités à forte marge |
Le seuil de rentabilité est un indicateur clé du prévisionnel financier. Il traduit la viabilité économique de votre projet en un chiffre simple à comprendre pour vos interlocuteurs financiers.
Les banques évaluent le risque de votre projet en comparant votre SR au CA prévisionnel et au CA moyen du secteur. Si votre seuil de rentabilité correspond à 80 % de votre CA prévisionnel, le risque est élevé. S'il n'en couvre que 50 %, la marge de sécurité rassure.
Les investisseurs, eux, veulent connaître l'horizon de rentabilité : en combien de mois le projet s'autofinance. Présentez le SR avec le point mort pour donner une lecture temporelle immédiate.
Chez L-Expert-Comptable.com, votre comptable dédié vous aide à construire votre prévisionnel financier et à calculer votre seuil de rentabilité dans le cadre de votre création d'entreprise, accompagnement offert avec 0 € de frais administratifs.
Faites varier votre CA prévisionnel de -20 % à +20 % et recalculez le point mort dans chaque cas. Majorez aussi vos charges fixes de 10 à 15 % pour absorber les imprévus.
| Indicateur | Pessimiste (-20 %) | Réaliste | Optimiste (+20 %) |
|---|---|---|---|
| CA prévisionnel | 200 000 € | 250 000 € | 300 000 € |
| Charges fixes (majorées +10 %) | 70 400 € | 64 000 € | 64 000 € |
| Seuil de rentabilité | 151 398 € | 137 635 € | 137 635 € |
| Point mort | 276 jours (début octobre) | 201 jours (mi-juillet) | 167 jours (mi-juin) |
Si votre SR reste atteignable dans le scénario pessimiste, votre projet est solide. Intégrez ce tableau dans votre compte de résultat prévisionnel pour montrer que vous avez anticipé les aléas.
Si votre entreprise a plusieurs activités avec des marges différentes, le SR global est une moyenne qui peut masquer des disparités. Calculez un seuil par domaine d'activité stratégique.
Exemple : un restaurateur fait de la vente à emporter (TMCV de 55 %) et du service en salle (TMCV de 65 %). Le SR global masque le fait que la vente à emporter pèse davantage sur la rentabilité. En calculant un SR par DAS, il identifie l'activité à ajuster en priorité : renégocier les coûts d'emballage, revoir les prix de la carte à emporter, ou concentrer ses efforts sur le service en salle.
Le seuil de rentabilité est un outil de planification financière puissant, mais il repose sur des hypothèses simplificatrices. Gardez ces 5 limites en tête avant de prendre des décisions.
Pour fiabiliser votre calcul et l'adapter aux spécificités de votre activité, un expert-comptable peut vous accompagner. L-Expert-Comptable.com propose un accompagnement comptable 100 % en ligne avec comptable dédié, à partir de 69 € HT/mois pour les freelances et consultants.
Pour sécuriser votre prévisionnel, ajoutez une marge d'erreur de 10 à 15 % sur vos charges fixes prévisionnelles. Si votre seuil de rentabilité reste atteignable avec cette majoration, votre projet repose sur des bases solides.
Ce tableau synthétise toutes les formules utilisées dans l'article, avec les chiffres de l'exemple du commerce de vêtements.
| Indicateur | Formule | Exemple chiffré |
|---|---|---|
| Marge sur coûts variables (MCV) | CA - Charges variables | 250 000 - 133 750 = 116 250 € |
| Taux de marge sur coûts variables (TMCV) | MCV / CA | 116 250 / 250 000 = 0,465 (46,5 %) |
| Seuil de rentabilité en valeur | Charges fixes / TMCV | 64 000 / 0,465 = 137 635 € |
| Seuil de rentabilité en quantité | Charges fixes / MCVU | 64 000 / 20,92 = 3 059 articles |
| Point mort (en jours) | (SR / CA annuel) × 365 | (137 635 / 250 000) × 365 = 201 jours |
| Marge de sécurité | (CA - SR) / CA × 100 | (250 000 - 137 635) / 250 000 × 100 = 44,9 % |
La formule est : Seuil de rentabilité = Charges fixes / Taux de marge sur coûts variables. Le TMCV se calcule ainsi : (CA - Charges variables) / CA. Par exemple, avec 90 000 € de charges fixes et un TMCV de 60 %, le SR est de 150 000 € de CA HT.
Le seuil de rentabilité est un montant en euros. Le point mort est une date : le jour de l'année où ce montant est atteint. On le calcule ainsi : (SR / CA annuel) × 365. Si le point mort tombe au 200e jour, l'entreprise devient rentable vers mi-juillet.
Divisez vos charges fixes par la marge sur coûts variables unitaire (prix de vente unitaire - coût variable unitaire). Exemple : charges fixes = 60 000 €, prix de vente = 40 €, coût variable = 15 €, MCVU = 25 €. SR = 60 000 / 25 = 2 400 unités à vendre.
Toujours en HT. La TVA collectée sur vos ventes est reversée à l'État : ce n'est pas un produit de votre entreprise. Calculer en TTC surestimerait votre chiffre d'affaires réel et fausserait le seuil.
Le SR prouve la viabilité financière de votre projet aux banques et investisseurs. Présentez-le avec le point mort et construisez trois scénarios (pessimiste, réaliste, optimiste) en faisant varier le CA de -20 % à +20 %. Si le SR reste atteignable dans le scénario pessimiste, votre projet est solide.
Deux actions principales : réduire vos charges fixes (renégocier le loyer, mutualiser des postes, externaliser) ou augmenter votre TMCV (renégocier les prix fournisseurs, augmenter vos prix de vente si le marché le permet). Chaque euro de charges fixes en moins réduit directement le SR.
Le calcul standard suppose un CA régulier sur l'année, ce qui ne reflète pas une activité saisonnière. Pour une activité concentrée sur quelques mois (tourisme, commerce de fin d'année), calculez le SR sur la période d'activité réelle plutôt que sur 12 mois, et ajustez le point mort en conséquence.
Oui, mais il faut calculer un TMCV moyen pondéré par le poids de chaque produit dans le CA. L'idéal est de calculer un SR par produit ou par domaine d'activité stratégique (DAS) pour identifier les activités les plus rentables et celles qui pèsent sur la rentabilité globale.
Le break-even point est l'équivalent anglais du seuil de rentabilité. La formule est identique : Break-even = Fixed costs / Contribution margin ratio, soit en français : Seuil de rentabilité = Charges fixes / Taux de marge sur coûts variables.
Les formules présentées dans cet article (seuil de rentabilité, point mort, marge sur coûts variables) sont des standards de comptabilité de gestion. Ce sujet relève de la comptabilité analytique et non d'un dispositif réglementaire : aucune source officielle (service-public.fr, urssaf.fr, impots.gouv.fr) ne publie de page dédiée au calcul du seuil de rentabilité.
Back to top