
Facture électronique micro-entreprise : mode d'emploi
L'article en bref
- Facture électronique micro-entreprise : tous les micro-entrepreneurs sont concernés, même en franchise en base de TVA.
- Deux échéances : la réception devient obligatoire au 1er septembre 2026, l'émission au 1er septembre 2027.
- PDF non conforme : seul un fichier structuré combinant PDF et XML a valeur de facture électronique.
- E-invoicing ou e-reporting : le premier vise les clients pros français, le second les particuliers et l'étranger.
- Plateforme agréée : elle transmet vos factures et déclare les données à l'administration fiscale.
- Passer de la micro-entreprise à la société : L-Expert-Comptable.com propose la création d'entreprise à 0€, frais administratifs offerts.

Commerçants : créez votre société gratuitement avec L-Expert-Comptable.com !
Nos équipes vous conseillent et s'occupent de toutes les démarches administratives de la création de votre entreprise de commerce ou e-commerce.
Ça m'intéresseLa facturation électronique est-elle obligatoire en micro-entreprise ?
La réponse est oui, sans ambiguïté. Que vous soyez graphiste, photographe, développeur ou consultant, la facture électronique en micro-entreprise vous concerne. Voici ce que cela implique concrètement.
Oui, tous les micro-entrepreneurs sont concernés
La réforme de la facturation électronique, issue de la loi de finances rectificative 2022, s'applique à toutes les entreprises assujetties à la TVA. Et c'est là que la confusion s'installe : être en franchise en base de TVA (article 293 B du CGI) ne signifie pas être exonéré de TVA. Vous êtes assujetti non redevable. La nuance compte : vous ne facturez pas la TVA, mais vous restez dans le champ d'application de la réforme.
Micro-entrepreneur ou auto-entrepreneur, le constat est le même. Les seules activités réellement exclues sont celles exonérées de TVA au titre des articles 261 à 261 E du CGI : certaines professions de santé, l'enseignement, ou encore certaines activités associatives. Si votre activité ne relève pas de ces cas, vous êtes concerné. Pour mieux comprendre la TVA et la notion d'assujetti, il est utile de distinguer assujetti redevable et assujetti non redevable.
Franchise en base de TVA ne veut pas dire exonération de TVA. Vous êtes assujetti non redevable, et la réforme de la facturation électronique s'applique bien à votre micro-entreprise.
Qu'est-ce qu'une facture électronique (ce n'est pas un simple PDF)
Une facture électronique au sens de la réforme n'est pas un PDF envoyé par email. C'est un fichier structuré qui combine un PDF lisible par l'humain et des données XML lisibles par une machine. Ce format permet à l'administration fiscale de traiter automatiquement les informations de chaque transaction.
Pour être conforme, la facture doit obligatoirement transiter par une plateforme agréée (anciennement appelée PDP, Plateforme de Dématérialisation Partenaire). La mention « TVA non applicable, article 293 B du CGI » reste obligatoire sur vos factures, même en format électronique. Pour rappel, les mentions obligatoires d'une facture sont encadrées par la réglementation, quel que soit le format utilisé.
Un fichier Word, Excel ou un PDF classique envoyé par email ne sera plus considéré comme une facture conforme. Seul un document structuré transitant par une plateforme agréée a valeur de facture électronique.
Quel calendrier pour la facture électronique en micro-entreprise ?
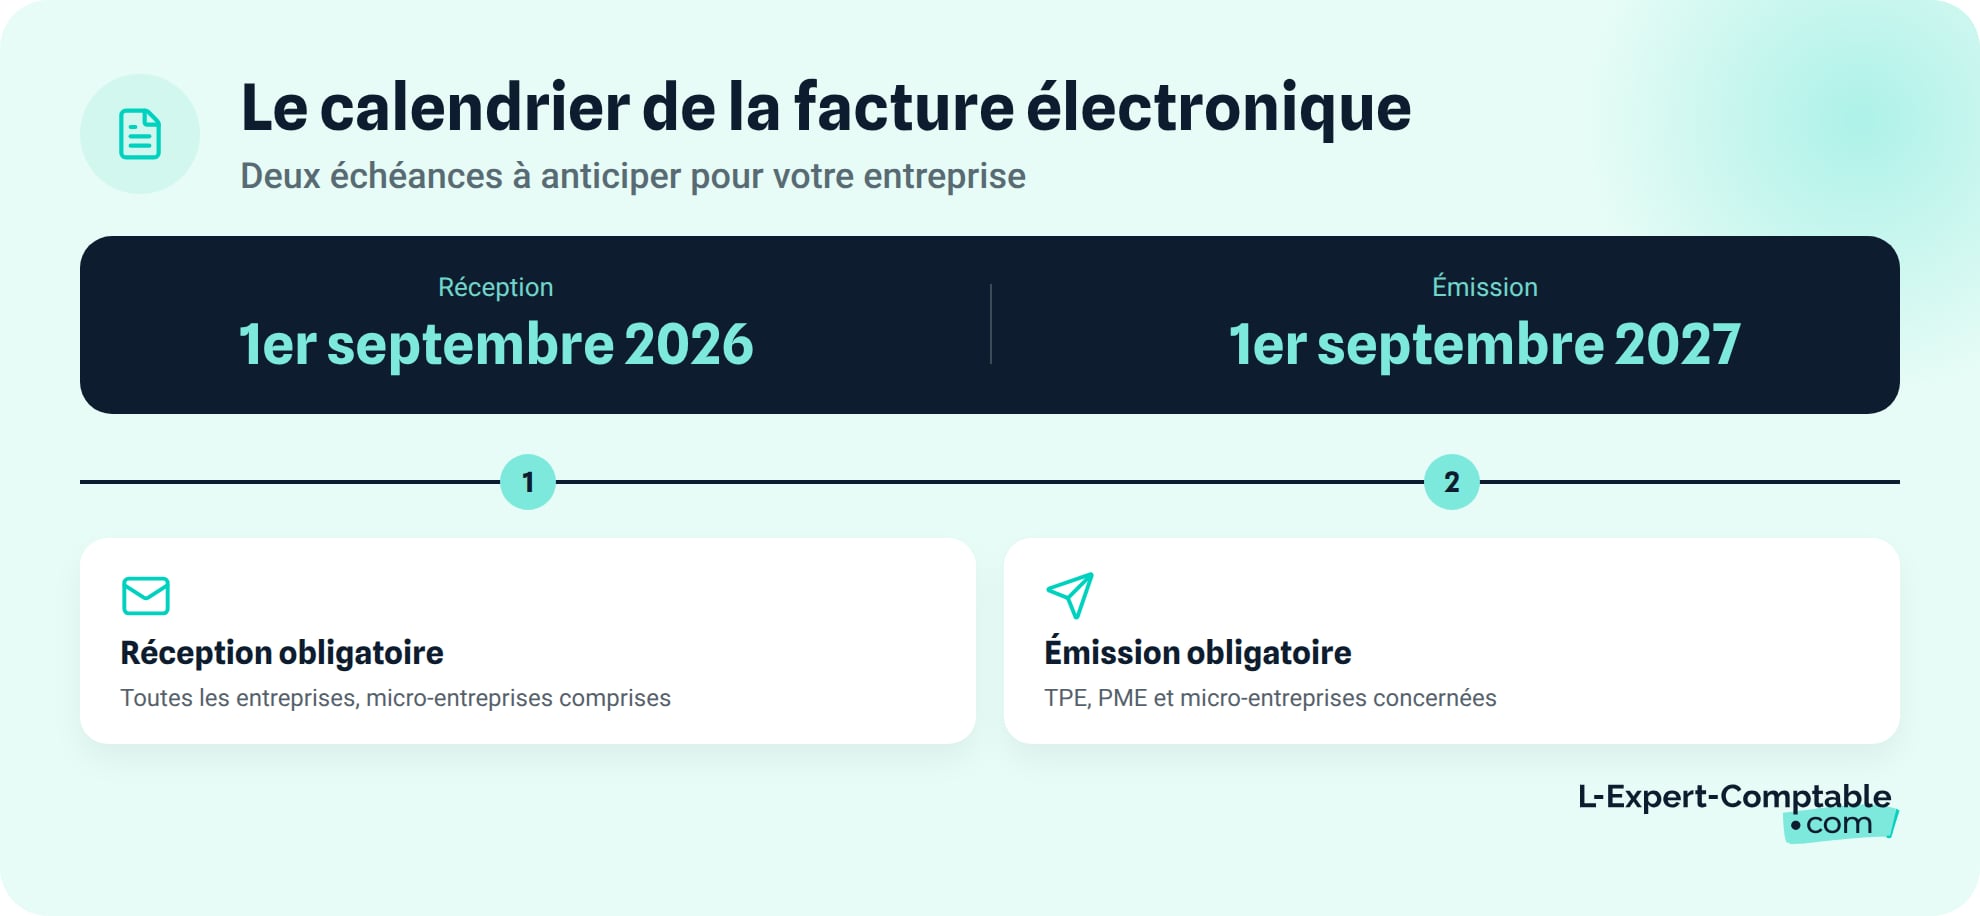
La réforme se déploie en deux temps. Chaque micro-entrepreneur doit retenir deux dates pour anticiper sa mise en conformité.
1er septembre 2026 : obligation de recevoir des factures électroniques
À partir du 1er septembre 2026, toutes les entreprises, micro-entreprises comprises, doivent être capables de recevoir des factures électroniques. Concrètement, cela signifie que vous devez être inscrit sur une plateforme agréée avant cette date.
Les grandes entreprises et entreprises de taille intermédiaire (ETI) commenceront à émettre leurs factures au format électronique dès cette date. Si vous avez des fournisseurs de cette taille, vous recevrez donc des factures électroniques qu'il faudra traiter. Pour comprendre ce que recouvre exactement ce type de structure, consultez notre article sur ce qu'est une ETI.
1er septembre 2027 : obligation d'émettre pour les micro-entreprises
Le 1er septembre 2027, les très petites entreprises (TPE), petites ou moyennes entreprises (PME) et micro-entreprises devront à leur tour émettre leurs factures au format électronique. Le calendrier initial, qui prévoyait trois paliers distincts, a été simplifié.
Ne pas attendre cette date pour vous préparer : le choix de la plateforme, la mise à jour des données clients et la prise en main d'un logiciel de facturation compatible prennent du temps. La facturation électronique pour les TPE implique des changements concrets à anticiper dès maintenant.
Le calendrier en un coup d'œil
| Date | Qui est concerné | Obligation |
|---|---|---|
| 1er septembre 2026 | Toutes les entreprises (dont micro-entreprises) | Réception des factures électroniques |
| 1er septembre 2026 | Grandes entreprises et ETI | Émission des factures électroniques + e-reporting |
| 1er septembre 2027 | PME, TPE et micro-entreprises | Émission des factures électroniques + e-reporting |
E-invoicing ou e-reporting : quelle obligation selon vos clients ?
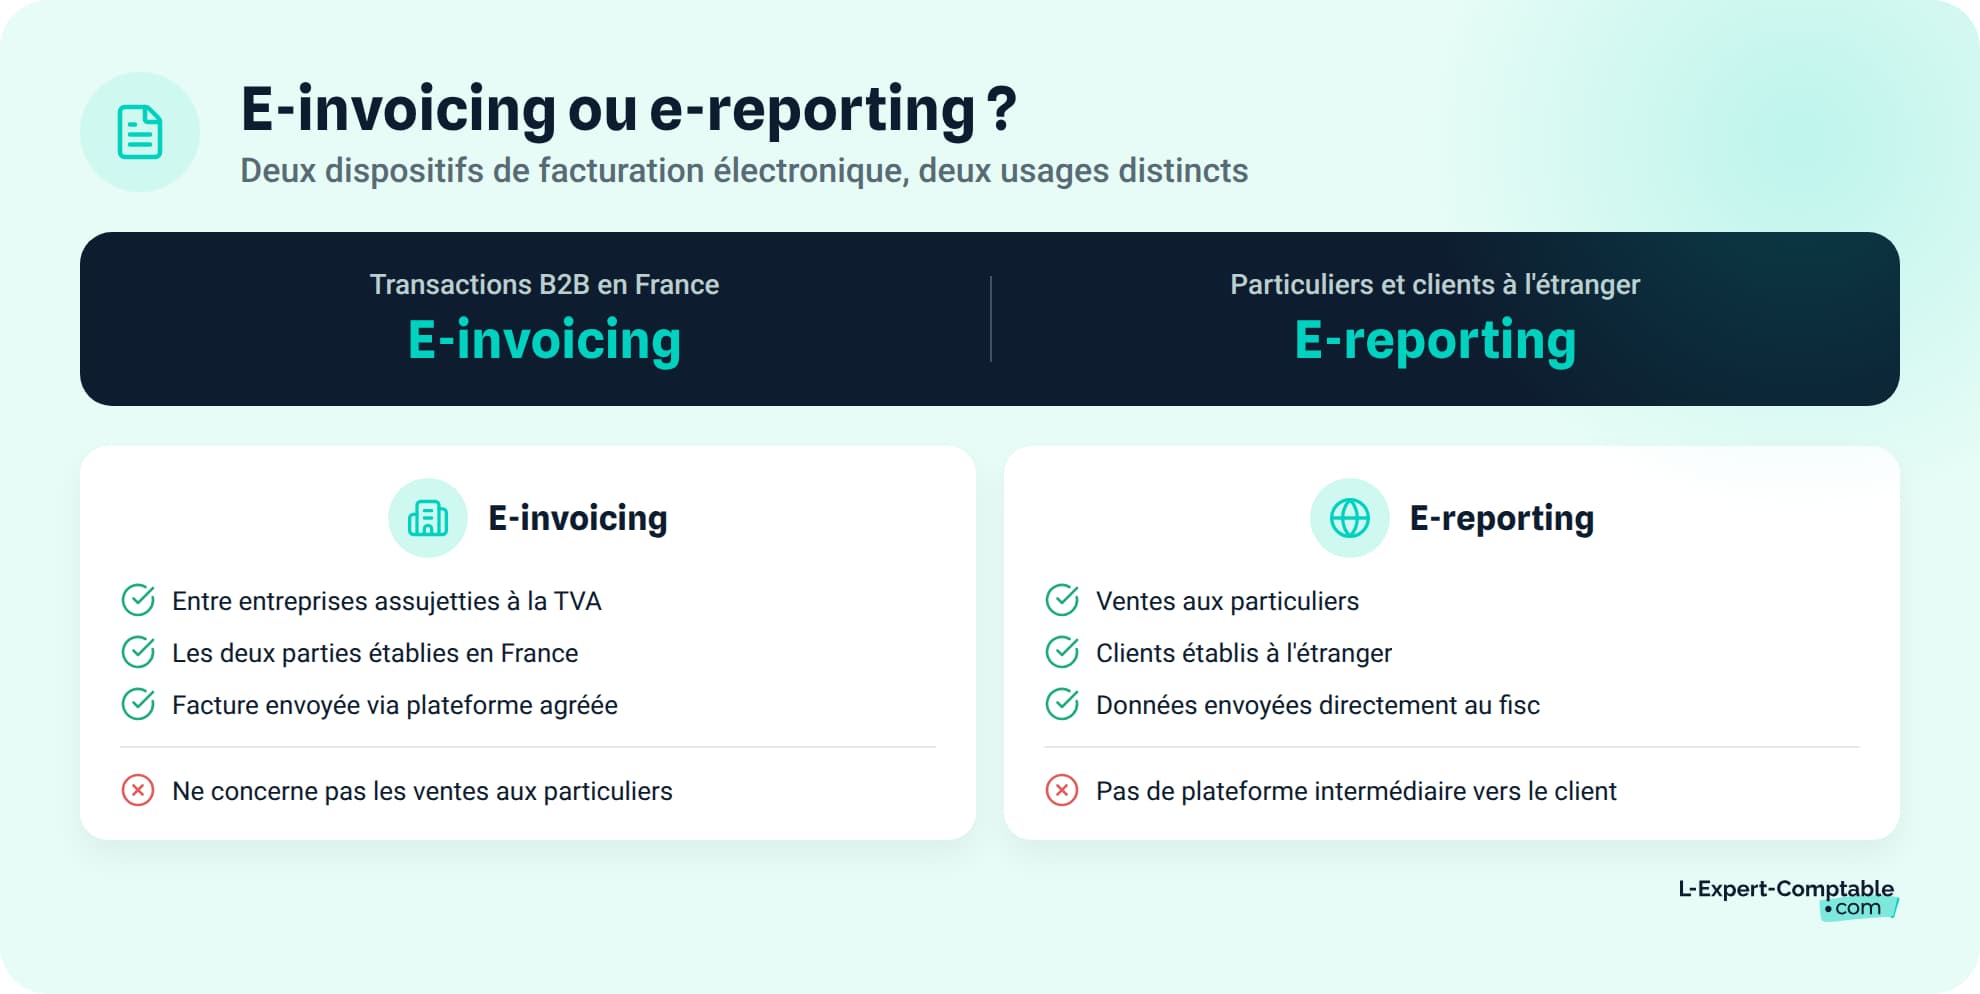
Selon le type de client que vous facturez, l'obligation n'est pas la même. Deux termes reviennent en permanence : e-invoicing et e-reporting. Voici comment les distinguer en fonction de votre situation.
Vous facturez des professionnels en France (B2B) : e-invoicing
L'e-invoicing s'applique aux transactions entre assujettis à la TVA établis en France. Votre facture transite par votre plateforme agréée vers celle de votre client. L'administration fiscale reçoit automatiquement les données de la transaction, sans action supplémentaire de votre part.
Exemple : vous êtes graphiste en micro-entreprise avec un CA de 25 000 € par an, 100 % en B2B France. Chaque facture adressée à une agence de communication relève de l'e-invoicing. Elle transitera par votre plateforme agréée, puis sera transmise à celle de l'agence. Pour savoir comment facturer une prestation de service dans ce cadre, les règles de base restent les mêmes, avec le format électronique en plus.
Vous facturez des particuliers (B2C) : e-reporting
Les factures à destination de particuliers ne passent pas par le circuit e-invoicing. Vous devez transmettre les données de paiement de ces transactions à l'administration fiscale via l'e-reporting. Pour les micro-entrepreneurs en franchise en base de TVA, cette transmission se fait tous les 2 mois.
Exemple : vous êtes photographe en micro-entreprise avec un CA de 18 000 € par an, 100 % en B2C. Quand vous facturez un mariage à un couple de particuliers, cette transaction relève de l'e-reporting. Vous n'avez pas besoin de faire transiter la facture par la plateforme de votre client, mais vous devez déclarer la transaction à l'administration.
Vous facturez des clients à l'étranger : e-reporting
Les transactions internationales, qu'elles soient B2B ou B2C, relèvent aussi de l'e-reporting. Le circuit e-invoicing est réservé aux opérations domestiques entre assujettis français.
Exemple : vous êtes développeur web en micro-entreprise avec un CA de 30 000 € par an, et vos clients sont basés en Belgique et en Allemagne. Même si ces clients sont des professionnels, chaque facture relève de l'e-reporting, car la transaction est internationale. Les règles applicables aux cas d'usage de la facturation électronique couvrent précisément ces situations transfrontalières.
Tableau récapitulatif : e-invoicing ou e-reporting ?
| Type de client | Obligation | Circuit | Fréquence |
|---|---|---|---|
| Professionnel en France (B2B) | E-invoicing | Plateforme agréée → plateforme du client | En temps réel |
| Particulier en France (B2C) | E-reporting | Plateforme agréée → administration fiscale | Tous les 2 mois (franchise TVA) |
| Client étranger (B2B ou B2C) | E-reporting | Plateforme agréée → administration fiscale | Tous les 2 mois (franchise TVA) |
Comment choisir votre plateforme agréée ?
La plateforme agréée est la pièce centrale du dispositif. Tous les micro-entrepreneurs doivent en choisir une, quel que soit leur type de clientèle.
Le rôle de la plateforme agréée
La plateforme agréée est l'intermédiaire obligatoire entre vous et vos clients (ou l'administration fiscale pour l'e-reporting). Elle vérifie la conformité de vos factures, les transmet au bon destinataire et assure le suivi de statut : facture reçue, lue, acceptée ou refusée.
C'est aussi elle qui transmet les données de transaction à l'administration fiscale. La liste officielle des plateformes agréées est publiée par l'administration. À titre de comparaison, Chorus Pro est la plateforme publique déjà utilisée pour la facturation vers les entités publiques, et son fonctionnement donne une idée du circuit que les plateformes agréées privées reproduisent pour le secteur privé.
Les critères de choix pour un micro-entrepreneur
Voici les points à vérifier avant de vous engager :
- Compatibilité avec votre logiciel de facturation actuel (ou solution intégrée facturation + plateforme)
- Tarification adaptée aux petits volumes : certaines plateformes facturent à la transaction, d'autres au forfait mensuel
- Simplicité d'utilisation : interface claire, pas de paramétrage technique complexe
- Capacité à gérer l'e-invoicing ET l'e-reporting si vous avez des clients mixtes (B2B + B2C + international)
L-Expert-Comptable.com accompagne les entrepreneurs en société (SASU, EURL, SAS, SARL) dans leur mise en conformité à la facturation électronique, avec un comptable dédié et un suivi 100 % en ligne. Cet accompagnement n'est pas accessible aux micro-entreprises.
La liste des plateformes agréées par l'administration fiscale est consultable sur le site entreprendre.service-public.fr. Vérifiez que la solution que vous envisagez figure bien sur cette liste avant de vous engager.
Que faire concrètement pour vous mettre en conformité ?
La mise en conformité se prépare en deux phases : les actions à mener avant septembre 2026 (réception), puis celles à finaliser avant septembre 2027 (émission).
- Contrôler vos informations administratives et rejoindre une plateforme agréée
- Remplacer les outils non compatibles (Word, Excel) par un logiciel de facturation adapté
- Activer l'émission de factures électroniques et mettre en place l'e-reporting
Les 5 étapes avant septembre 2026
- Vérifier votre numéro SIREN/SIRET sur les bases officielles (annuaire-entreprises.data.gouv.fr). Pour rappel, la définition du SIREN et du SIRET et leur composition sont utiles à connaître pour éviter les erreurs de saisie.
- Choisir et vous inscrire sur une plateforme agréée
- Mettre à jour les données de vos clients (raison sociale, SIREN/SIRET, adresse) dans votre outil de facturation
- Abandonner Word, Excel ou les factures manuscrites au profit d'un logiciel de facturation compatible. Les meilleurs logiciels de facturation pour auto-entrepreneur peuvent vous aider à faire ce choix.
- Tester la réception d'une facture électronique pour vous familiariser avec le processus
Les actions complémentaires avant septembre 2027
- Paramétrer l'émission de factures électroniques sur votre plateforme
- Vérifier que la mention « TVA non applicable, article 293 B du CGI » est bien intégrée dans vos modèles de factures. Les règles sur la TVA et l'auto-entrepreneur rappellent pourquoi cette mention reste indispensable même en franchise de base.
- Configurer la transmission e-reporting si vous avez des clients particuliers ou étrangers
- Informer vos clients du changement de format
Si vous envisagez de passer de votre micro-entreprise à une SASU, L-Expert-Comptable.com accompagne la création d'entreprise à 0 € (frais administratifs offerts), avec l'aide d'un juriste et d'un comptable dédié dès le démarrage de l'activité.
Les 5 erreurs fréquentes à éviter
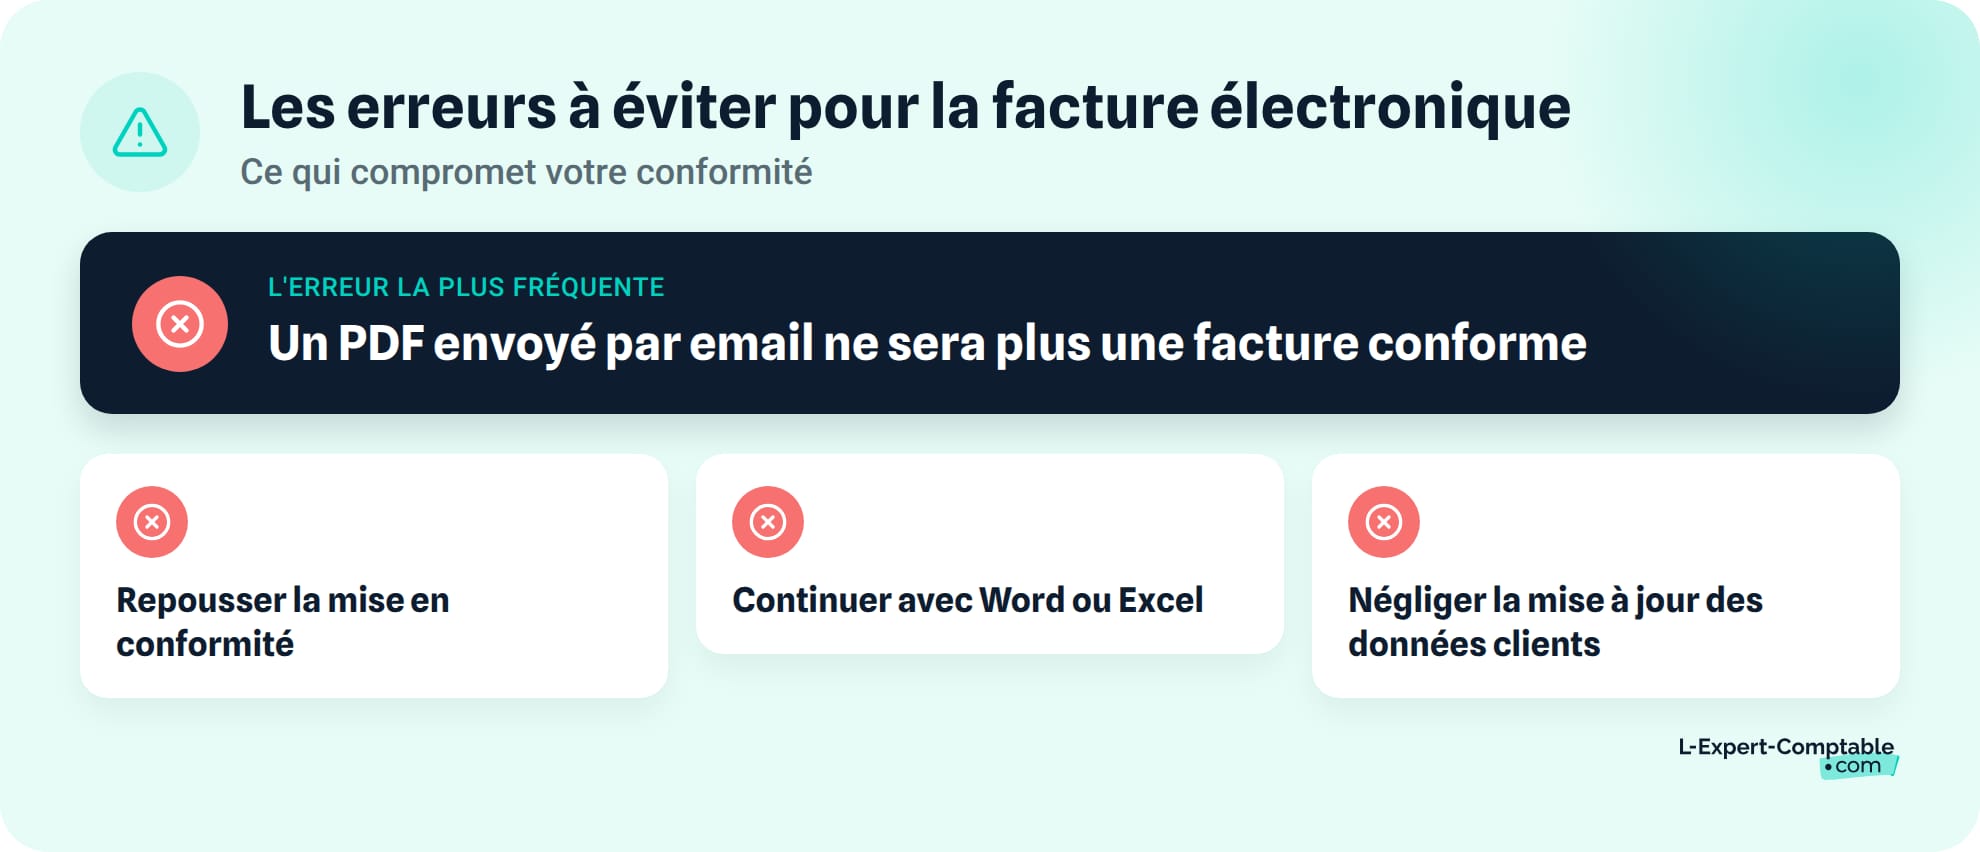
Certaines erreurs reviennent régulièrement chez les micro-entrepreneurs qui découvrent la réforme. Ce tableau résume les pièges les plus courants et les réflexes à adopter.
Tableau des erreurs et bons réflexes
| Erreur | Risque | Bon réflexe |
|---|---|---|
| Attendre septembre 2027 pour s'y mettre | Ne pas pouvoir recevoir les factures de vos fournisseurs dès septembre 2026 | S'inscrire sur une plateforme agréée dès maintenant |
| Penser qu'un PDF envoyé par email suffit | Facture non conforme, potentiellement rejetée par le client | Utiliser un logiciel de facturation compatible avec le format structuré |
| Croire que la franchise en base de TVA vous dispense | Non-conformité totale à la réforme | Vous êtes assujetti non redevable : la réforme s'applique |
| Ne pas mettre à jour les données de vos clients | Factures rejetées par la plateforme (SIREN erroné, adresse obsolète) | Vérifier le SIREN/SIRET de chaque client professionnel |
| Continuer avec Word ou Excel | Impossible de générer des données structurées (XML) | Passer à un logiciel de facturation certifié |
Pourquoi cette réforme ? Les 3 objectifs à connaître
La facturation électronique obligatoire répond à trois objectifs portés par l'administration fiscale française.
Lutter contre la fraude à la TVA
La transmission automatique des données de facturation permet à l'administration de croiser les déclarations en temps réel. En France, le manque à gagner lié à la fraude à la TVA se chiffre en plusieurs milliards d'euros chaque année. L'e-invoicing et l'e-reporting visent à réduire cet écart. Pour comprendre comment fonctionne la déclaration de TVA et pourquoi l'administration cherche à fiabiliser ces données, ce contexte est utile.
Simplifier vos déclarations fiscales
À terme, les déclarations de TVA seront pré-remplies grâce aux données collectées automatiquement via les plateformes agréées. Pour les micro-entrepreneurs en franchise en base, le e-reporting alimentera directement les données de l'administration, ce qui devrait réduire les démarches déclaratives.
Moderniser les échanges commerciaux
Le suivi en temps réel du statut des factures (émise, reçue, acceptée, refusée) réduit les délais de paiement et les litiges. La France suit le modèle déjà adopté par l'Italie depuis 2019, qui a montré des résultats significatifs sur la réduction de la fraude et la fluidité des échanges entre entreprises. Si vous rencontrez des difficultés à vous faire payer, savoir que faire si votre client ne paie pas votre facture reste une question distincte, mais le suivi de statut en temps réel devrait limiter ces situations.
Les questions fréquentes sur la facture électronique en micro-entreprise
Est-ce que la facturation électronique est obligatoire pour les micro-entrepreneurs ?
Oui. Tous les micro-entrepreneurs sont concernés, y compris ceux en franchise en base de TVA. L'obligation de réception s'applique dès le 1er septembre 2026, et l'obligation d'émission à partir du 1er septembre 2027.
Un micro-entrepreneur en franchise en base de TVA est-il concerné par la facture électronique ?
Oui. La franchise en base ne vous exonère pas de TVA : vous êtes assujetti non redevable. Seules les activités exonérées au titre des articles 261 à 261 E du CGI sont exclues (santé, enseignement, certaines activités associatives). Pour en savoir plus sur ce que recouvre une profession libérale et les cas d'exonération qui peuvent s'y rattacher, les règles sont précisées par le CGI.
Quelle est la différence entre e-invoicing et e-reporting pour un micro-entrepreneur ?
L'e-invoicing concerne les factures entre professionnels assujettis en France (B2B). L'e-reporting concerne les transactions avec des particuliers (B2C) ou des clients étrangers. En franchise en base de TVA, la fréquence de transmission e-reporting est de tous les 2 mois.
Est-ce qu'un PDF envoyé par email est une facture électronique ?
Non. Une facture électronique est un fichier structuré (PDF + données XML) qui transite obligatoirement par une plateforme agréée. Un PDF classique envoyé par email ne sera plus conforme à partir de l'entrée en vigueur de la réforme.
Comment faire une facture électronique en micro-entreprise ?
Vous devez utiliser un logiciel de facturation compatible avec le format structuré et connecté à une plateforme agréée. Word, Excel ou les factures manuscrites ne permettent pas de générer le format XML requis. La mention « TVA non applicable, article 293 B du CGI » reste obligatoire. Pour les auto-entrepreneurs qui souhaitent faire une facture sans TVA, les règles de fond ne changent pas : seul le format évolue.
Combien coûte une plateforme agréée pour un micro-entrepreneur ?
Les tarifs varient : certaines plateformes facturent à la transaction (quelques centimes par facture), d'autres au forfait mensuel. Comparez les offres en tenant compte de votre volume de facturation. La liste officielle est consultable sur entreprendre.service-public.fr.
Que se passe-t-il si je ne passe pas à la facture électronique en micro-entreprise ?
Vos factures non conformes pourront être refusées par vos clients professionnels. Des sanctions sont prévues par la loi. Dès septembre 2026, vous ne pourrez plus recevoir les factures de vos fournisseurs si vous n'êtes pas inscrit sur une plateforme agréée.
Puis-je continuer à utiliser Excel pour facturer en micro-entreprise ?
Non, à terme. Excel ne permet pas de générer des données structurées au format XML ni de se connecter à une plateforme agréée. Vous devrez passer à un logiciel de facturation compatible avant septembre 2027.
À quelle fréquence un micro-entrepreneur doit-il transmettre ses données en e-reporting ?
Pour les micro-entrepreneurs en franchise en base de TVA, la transmission des données de e-reporting se fait tous les 2 mois. Ce rythme concerne les ventes à des particuliers (B2C) et les transactions internationales. Les échéances fiscales des entreprises s'en trouveront enrichies d'une nouvelle obligation périodique à intégrer dans votre agenda.
Sources & Références
Impots.gouv.fr : Franchisé en base, micro-entrepreneur ou auto-entrepreneur, suis-je concerné par la réforme de la facturation électronique ?
Service-Public.fr : Généralisation de la facturation électronique
Urssaf.fr : La facturation électronique : obligatoire au 1er septembre 2026
Résumer cet article avec :
- ChatGPT
- Perplexity
- Claude


Questions & réponses