
L'article en bref
- Seuil micro-BNC : le plafond s'établit à 83 600 € HT de recettes annuelles encaissées.
- Abattement forfaitaire : l'administration déduit automatiquement 34 % des recettes, avec un minimum de 305 €.
- Règle de dépassement : vous basculez au réel uniquement après deux années consécutives au-dessus du seuil.
- Création en cours d'année : le seuil est proratisé selon le nombre de jours d'activité.
- TVA distincte : la franchise TVA à 37 500 € reste indépendante du seuil micro-BNC.
- Passer en déclaration contrôlée : L-Expert-Comptable.com propose un cabinet 100% en ligne à partir de 39€ HT/mois sans engagement.

Guillaume DELEMARLE
Expert-comptable chez L-Expert-Comptable.com
Mis à jour le 8 octobre 2026
5 min
Sommaire
Votre comptabilité à partir de 39€ HT par mois, sans engagement !
Je confie ma compta

Votre comptabilité par des pros, à partir de 39€ HT par mois !
Prendre RDV !Quel est le seuil du micro-BNC ?
Le seuil micro-BNC détermine si vous pouvez bénéficier du régime déclaratif spécial, le régime fiscal simplifié des professions libérales. Voici les montants en vigueur et leur logique de revalorisation.
Le seuil en vigueur : 83 600 € de recettes annuelles
Le plafond micro-BNC est fixé à 83 600 € HT de recettes annuelles encaissées. Ce montant s'applique depuis le 1er janvier 2023 et reste en vigueur jusqu'au 31 décembre 2026. Il remplace l'ancien seuil de 77 700 €, applicable jusqu'en 2022.
Ce plafond porte sur les recettes effectivement encaissées au cours de l'année civile, pas sur le bénéfice. Autrement dit, c'est le total de ce que vous avez réellement perçu de vos clients, avant toute déduction de charges.
| Intitulé | Montant | Conséquence en cas de dépassement |
|---|---|---|
| Seuil micro-BNC | 83 600 € HT | Passage à la déclaration contrôlée (si 2 ans consécutifs) |
| Franchise TVA - seuil de référence | 37 500 € HT | Assujettissement à la TVA l'année suivante |
| Franchise TVA - seuil majoré | 41 250 € HT | Assujettissement immédiat à la TVA |
Comment le seuil est-il revalorisé ?
Le seuil micro-BNC fait l'objet d'une revalorisation triennale, indexée sur le barème de l'impôt sur le revenu. La dernière revalorisation date du 1er janvier 2023 (passage de 77 700 € à 83 600 €). La prochaine révision est attendue pour 2027.
Ne confondez pas ce seuil avec ceux des activités commerciales (BIC). Pour les ventes de marchandises et l'hébergement, le plafond micro-entreprise est de 203 100 €. Pour les prestations de services relevant des BIC, il est de 83 600 €, soit le même montant que pour les BNC.
Qui peut bénéficier du régime micro-BNC ?
Le régime BNC ne concerne pas tous les indépendants. Il est réservé à certains profils et exclut d'office certaines structures et activités.
Les profils éligibles
- Les entrepreneurs individuels (EI) exerçant une activité libérale : consultants, formateurs, graphistes, coachs, psychologues, etc.
- Les collaborateurs libéraux
- Les auteurs percevant des droits d'auteur (sous conditions)
Le régime s'applique de plein droit dès lors que vos recettes annuelles ne dépassent pas 83 600 € et que vous n'avez pas opté pour la déclaration contrôlée.
Les exclusions du régime micro-BNC
- Les sociétés (SARL, SAS, SCI, SNC…) : le micro-BNC est réservé à l'exercice individuel
- Certains officiers publics et ministériels : notaires, huissiers de justice
- Les marchands de biens et lotisseurs
- Les contribuables ayant opté pour la déclaration contrôlée (engagement reconduit tacitement)
Comment fonctionne l'abattement forfaitaire de 34 % ?
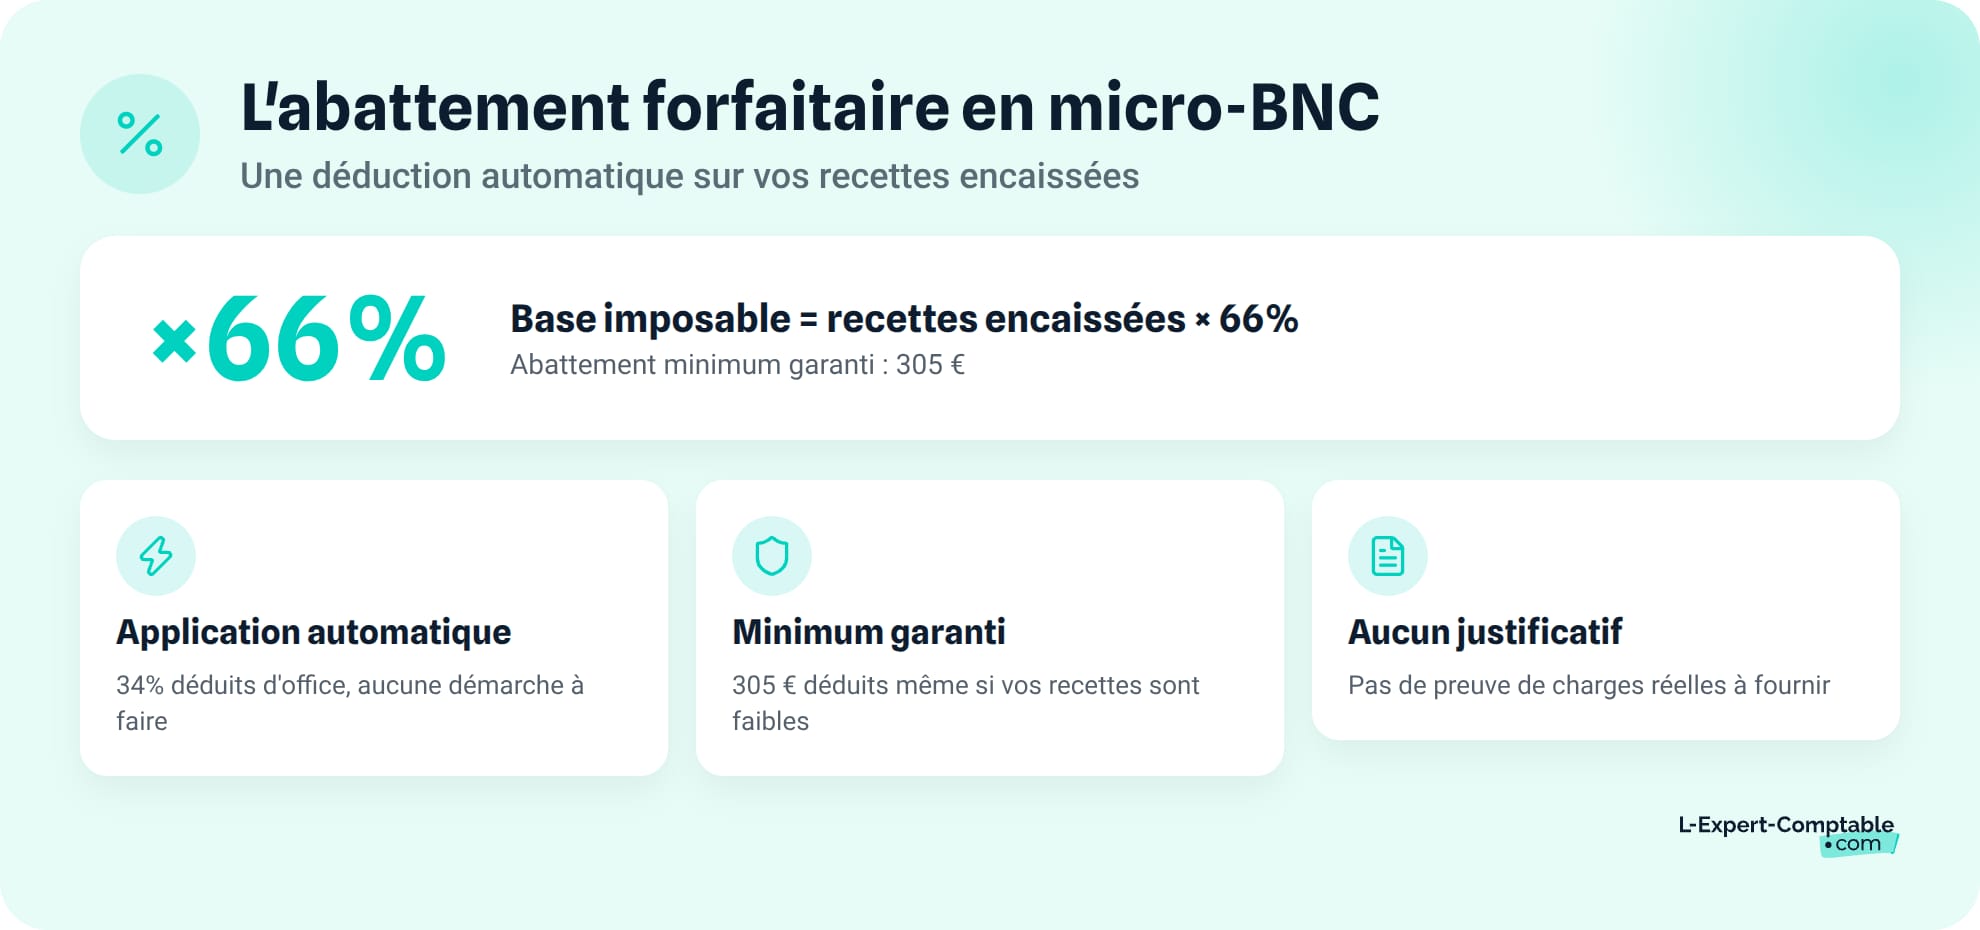
Le micro-BNC simplifie votre fiscalité : l'administration déduit un pourcentage fixe de vos recettes pour calculer votre bénéfice imposable, sans justificatif de charges.
Le principe de l'abattement micro-BNC
En régime micro-BNC, l'administration applique un abattement forfaitaire de 34 % sur vos recettes déclarées. Cet abattement est censé couvrir l'ensemble de vos charges professionnelles (loyer, matériel, déplacements, assurances, cotisations, etc.).
Votre base imposable se calcule ainsi : recettes HT × 66 %. L'abattement ne peut pas être inférieur à 305 €. Pour 50 000 € de recettes, par exemple, la base imposable est de 33 000 € (50 000 × 66 %). Vous n'avez aucune charge à justifier : il suffit de déclarer vos recettes brutes sur la déclaration 2042-C-PRO.
Exemple de calcul de l'impôt en micro-BNC
Prenons le cas de Claire, consultante en communication, qui encaisse 60 000 € de recettes sur l'année.
- Recettes annuelles : 60 000 €
- Abattement de 34 % : 60 000 × 34 % = 20 400 €
- Revenu imposable : 60 000 - 20 400 = 39 600 €
Ce montant de 39 600 € est ensuite soumis au barème progressif de l'impôt sur le revenu, avec les autres revenus du foyer fiscal. Si Claire est micro-entrepreneur, elle peut aussi opter pour le versement libératoire de l'impôt.
Quand l'abattement de 34 % est-il désavantageux ?
L'abattement forfaitaire est intéressant tant que vos charges réelles restent inférieures à 34 % de vos recettes. Dès qu'elles dépassent ce seuil, vous payez de l'impôt sur un bénéfice supérieur à votre bénéfice réel.
Les charges courantes à prendre en compte : loyer professionnel, matériel informatique, logiciels, formations, déplacements, cotisations professionnelles, assurance RC Pro. Additionnez-les et comparez le total à 34 % de vos recettes. Si vos charges professionnelles déductibles dépassent l'abattement, la déclaration contrôlée est plus avantageuse.
Si vos charges réelles dépassent 34 % de vos recettes, vous avez intérêt à opter pour la déclaration contrôlée. Refaites ce calcul chaque année, car votre niveau de charges peut évoluer.
Que se passe-t-il en cas de dépassement du seuil micro-BNC ?
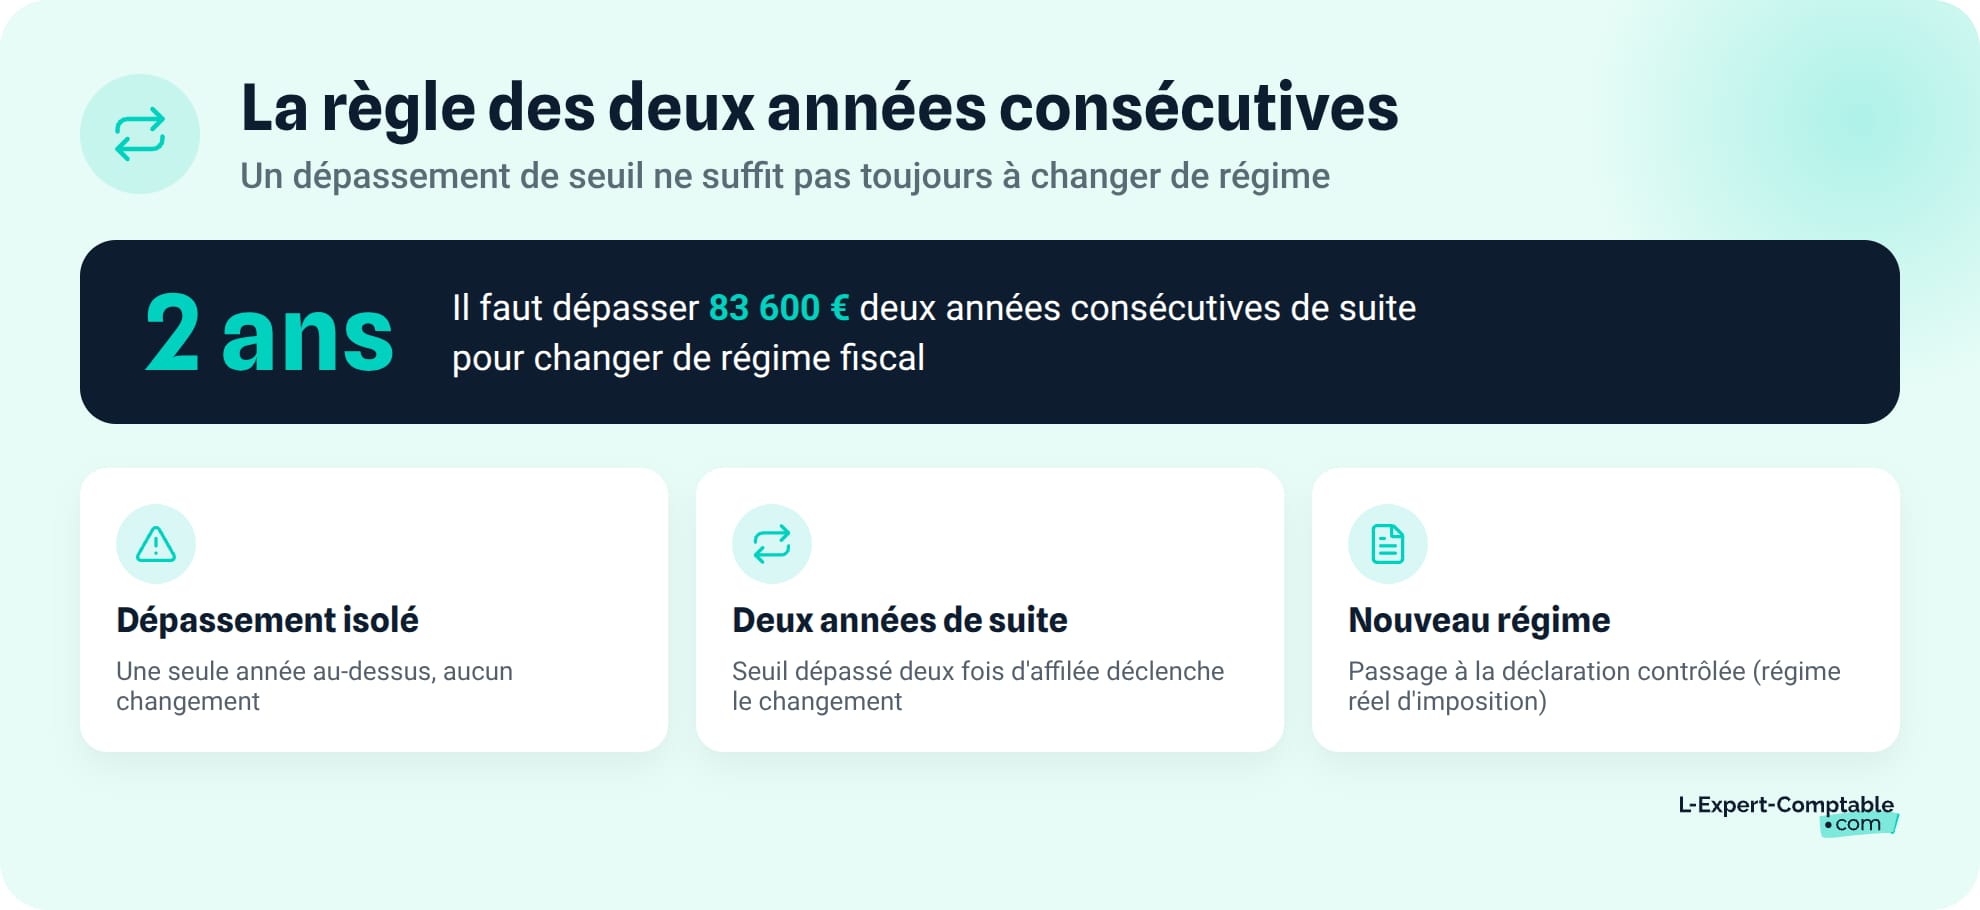
Dépasser le plafond de 83 600 € ne signifie pas perdre automatiquement le régime micro-BNC. La loi prévoit un mécanisme de tolérance qui repose sur la durée du dépassement.
La règle des deux années consécutives
Un dépassement isolé sur une seule année ne fait pas basculer votre régime fiscal. Le passage à la déclaration contrôlée (régime réel des BNC) n'intervient que si vos recettes dépassent 83 600 € sur deux années consécutives (N-2 et N-1).
Prenons un exemple concret pour bien comprendre la mécanique. En 2024, Julien, graphiste freelance, encaisse 90 000 €. Il dépasse le seuil. En 2025, ses recettes retombent à 78 000 €. Résultat : Julien reste au micro-BNC en 2026 car le dépassement n'a eu lieu qu'une seule année. Si, à l'inverse, Julien avait aussi dépassé le seuil en 2025, il aurait basculé en déclaration contrôlée au 1er janvier 2026.
Un seul dépassement ne suffit pas à vous faire perdre le micro-BNC. Vous basculez au réel uniquement si le seuil est dépassé deux années de suite (N-2 et N-1).
Les conséquences concrètes du passage au réel
Le passage à la déclaration contrôlée change vos obligations :
- Tenue d'une comptabilité de trésorerie : livre-journal des recettes et des dépenses
- Dépôt de la déclaration n° 2035 (liasse fiscale BNC), au plus tard le 2e jour ouvré après le 1er mai + 15 jours calendaires (télédéclaration)
- Remplissage de la déclaration complémentaire 2042-C-PRO
- Adhésion à une AGA (association de gestion agréée) recommandée pour éviter la majoration de 15 % du bénéfice imposable
- En contrepartie, possibilité de déduire vos charges réelles, ce qui peut réduire votre impôt
Le passage à la déclaration contrôlée implique des obligations comptables plus lourdes. Un expert-comptable comme L-Expert-Comptable.com, 100 % en ligne et à partir de 39 € HT/mois pour les BNC, peut prendre en charge la tenue comptable et le dépôt de la 2035.
Comment calculer le seuil proratisé en cas de création en cours d'année ?
Si vous lancez votre activité libérale en cours d'année, le seuil de 83 600 € est ajusté au prorata temporis. Cette règle de proratisation s'applique uniquement la première année d'activité.
La formule de proratisation
Le calcul est le suivant : seuil annuel × (nombre de jours d'activité / 365). Le nombre de jours court de votre date de début d'activité jusqu'au 31 décembre de la même année, bornes incluses. Ce seuil proratisé sert à déterminer si vous respectez le plafond micro-BNC pour votre première année.
Exemple de calcul pour une création en cours d'année
Sophie, architecte d'intérieur, débute son activité le 1er avril 2026.
- Nombre de jours d'activité : du 1er avril au 31 décembre = 275 jours
- Seuil proratisé : 83 600 × 275 / 365 = 62 986 €
Si Sophie encaisse 65 000 € sur ces 9 mois, elle dépasse son seuil proratisé. Mais un seul dépassement ne suffit pas : elle ne basculera en déclaration contrôlée que si elle dépasse aussi le seuil l'année suivante (règle des deux années consécutives).
Micro-BNC ou déclaration contrôlée : comment choisir ?
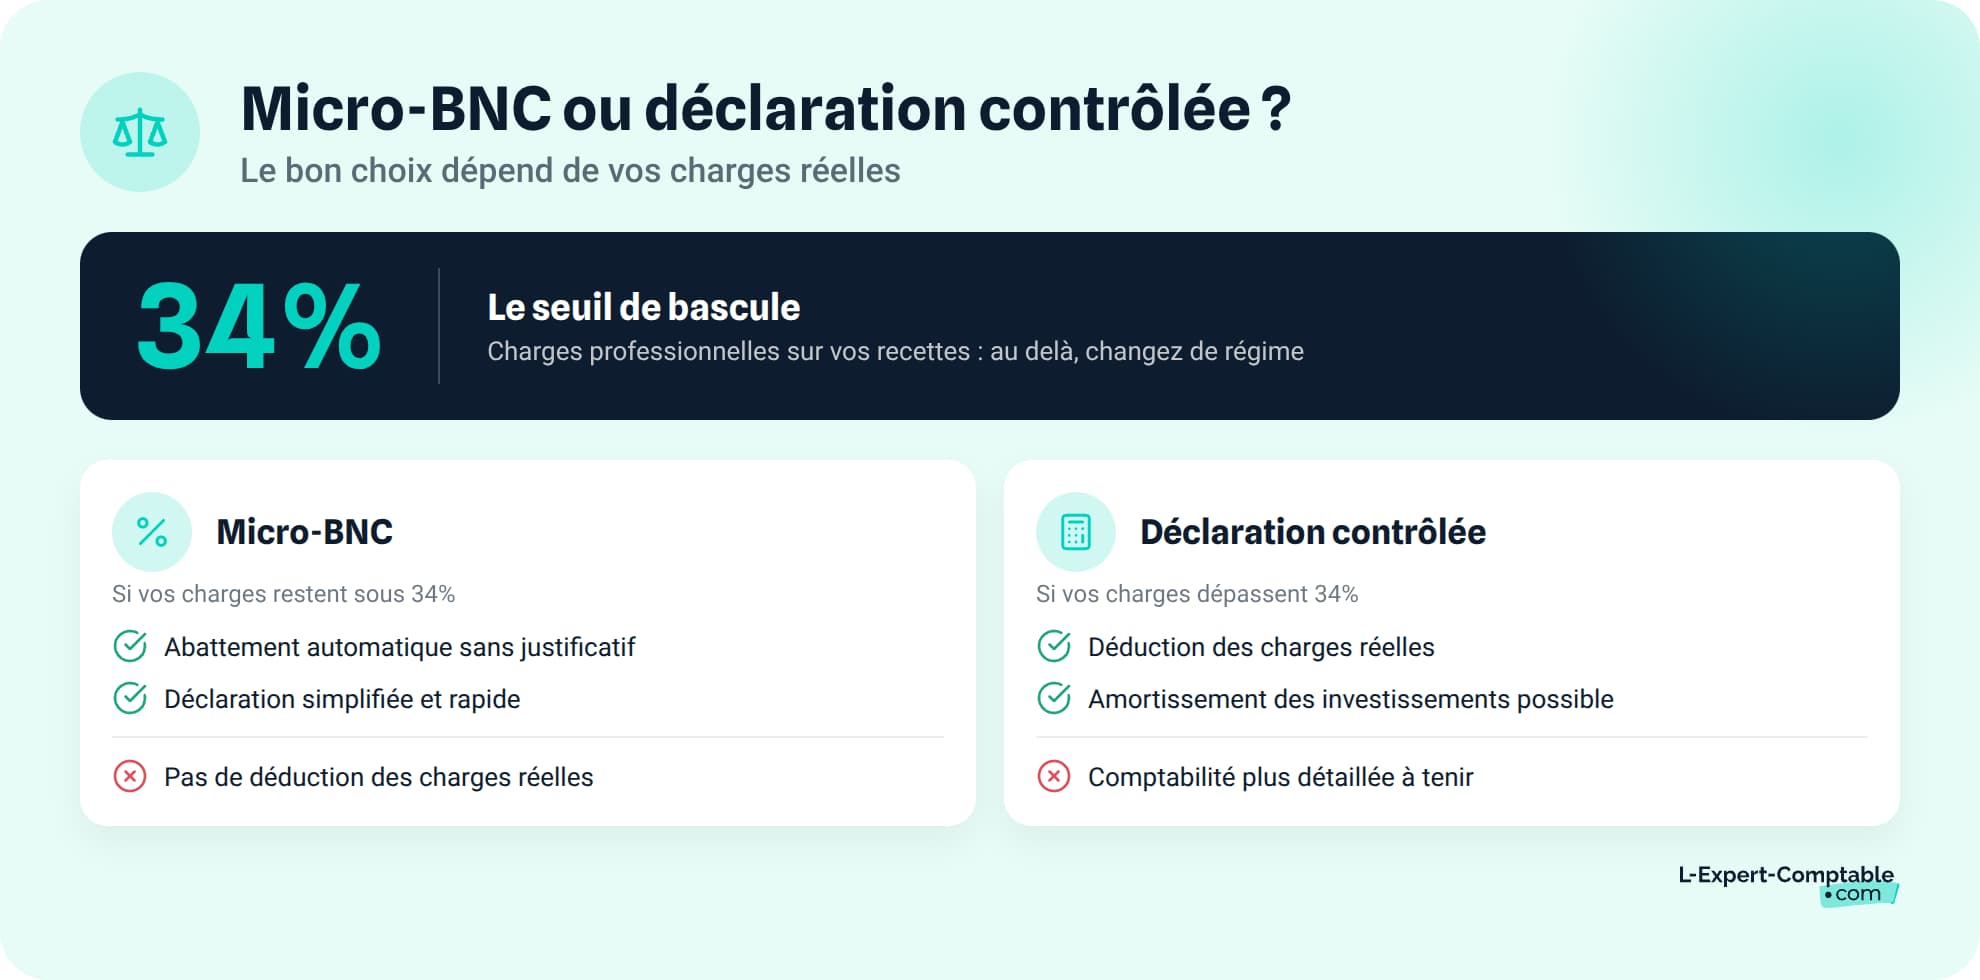
Le choix entre micro-BNC et déclaration contrôlée dépend principalement de votre niveau de charges. Voici les avantages de chaque régime, un tableau comparatif et un cas pratique pour vous aider à trancher.
Les avantages du micro-BNC
- Simplicité administrative : pas de comptabilité détaillée, pas de déclaration 2035
- Déclaration simplifiée sur la 2042-C-PRO (case 5HQ)
- Adapté aux activités avec peu de charges (inférieures à 34 % des recettes)
- Compatible avec le versement libératoire de l'impôt (micro-entrepreneur)
Les avantages de la déclaration contrôlée
- Déduction des charges réelles : avantageuse dès que vos charges dépassent 34 % de vos recettes
- Possibilité d'amortir vos investissements (matériel, véhicule)
- Possibilité de constater un déficit reportable sur 6 ans
- Accès à certains dispositifs fiscaux (ZFU, exonérations liées à l'implantation)
Tableau comparatif micro-BNC vs déclaration contrôlée
| Critère | Micro-BNC | Déclaration contrôlée |
|---|---|---|
| Seuil de recettes | ≤ 83 600 € HT | Aucun plafond |
| Calcul du bénéfice | Abattement forfaitaire de 34 % | Déduction des charges réelles |
| Déclaration fiscale | 2042-C-PRO seule (case 5HQ) | 2035 + 2042-C-PRO |
| Comptabilité | Livre des recettes | Livre-journal des recettes et dépenses |
| Franchise TVA | Possible (< 37 500 €) | Possible (< 37 500 €) |
| Déficit | Impossible à constater | Reportable sur 6 ans |
| Amortissements | Non | Oui |
| Profil adapté | Charges < 34 % des recettes | Charges > 34 % des recettes |
Cas pratique : Paul, consultant IT à 70 000 € de recettes
Paul est consultant IT indépendant. Il encaisse 70 000 € de recettes annuelles et ses charges réelles s'élèvent à 28 000 € (coworking, matériel informatique, déplacements, formations).
En micro-BNC
- Abattement : 70 000 × 34 % = 23 800 €
- Revenu imposable : 70 000 - 23 800 = 46 200 €
En déclaration contrôlée
- Charges réelles déduites : 28 000 €
- Revenu imposable : 70 000 - 28 000 = 42 000 €
La différence de base imposable est de 4 200 €. Avec une tranche marginale d'imposition à 30 %, Paul économise environ 1 260 € d'impôt par an en déclaration contrôlée. Ses charges réelles (40 % de ses recettes) dépassent l'abattement de 34 %, ce qui rend la déclaration contrôlée plus avantageuse malgré l'obligation comptable.
Comment opter pour la déclaration contrôlée ?
L'option se matérialise par le dépôt d'une déclaration 2035 dans les délais légaux. Elle est valable un an et reconduite tacitement chaque année. Pour revenir au micro-BNC, il faut dénoncer l'option avant la date limite de dépôt de la 2035 (courant mai). Le retour n'est possible que si vos recettes sont repassées sous le seuil de 83 600 €.
Pour sécuriser votre passage en déclaration contrôlée, L-Expert-Comptable.com vous accompagne avec un comptable dédié qui répond sous 24 h, membre de l'Ordre des Experts-Comptables depuis 2009.
Micro-BNC et TVA : quels seuils connaître ?
Le seuil micro-BNC et le seuil de franchise en base de TVA sont deux plafonds distincts. Les confondre est une erreur fréquente qui peut coûter cher.
La franchise en base de TVA pour les BNC
Pour les prestations de services et professions libérales, la franchise en base de TVA s'applique tant que vos recettes de l'année précédente (N-1) ne dépassent pas 37 500 € HT. Si vos recettes de l'année en cours (N) franchissent le seuil majoré de 41 250 €, vous devenez redevable de la TVA immédiatement.
Tant que vous êtes en franchise, vos factures doivent porter la mention « TVA non applicable, art. 293 B du CGI ».
Ne confondez pas seuil micro-BNC (83 600 €) et seuil de franchise TVA (37 500 €). Vous pouvez être au micro-BNC tout en facturant la TVA si vos recettes dépassent 37 500 €.
Peut-on être au micro-BNC et assujetti à la TVA ?
Oui. Un professionnel libéral dont les recettes se situent entre 37 500 € et 83 600 € est au micro-BNC pour l'impôt sur le revenu, mais doit collecter, déclarer et reverser la TVA. Il bénéficie toujours de l'abattement forfaitaire de 34 % sur ses recettes pour le calcul de l'IR.
Le seuil micro-BNC s'apprécie toujours en hors taxes. Si vous êtes en franchise de TVA, vos recettes sont naturellement HT. Si vous êtes assujetti, ne comptez que le montant HT de vos encaissements.
Les questions fréquentes sur le micro-BNC
Quel est le nouveau seuil micro-BNC pour 2026 ?
Le seuil micro-BNC est fixé à 83 600 € de recettes annuelles HT. Ce montant est en vigueur depuis le 1er janvier 2023 et reste applicable jusqu'au 31 décembre 2026. Il remplace l'ancien seuil de 77 700 €.
Quelle est la différence entre micro-BNC et BNC ?
Le BNC (bénéfice non commercial) est la catégorie fiscale des revenus libéraux. Le micro-BNC est un régime simplifié au sein de cette catégorie, avec un abattement forfaitaire de 34 %. Au-delà du seuil de 83 600 €, vous passez au régime réel des BNC, appelé déclaration contrôlée.
Comment savoir si je suis en micro-BNC ou en déclaration contrôlée ?
Vous êtes au micro-BNC de plein droit si vos recettes annuelles ne dépassent pas 83 600 € et que vous n'avez pas opté pour la déclaration contrôlée. Vérifiez votre dernière déclaration fiscale : la case 5HQ de la 2042-C-PRO correspond au micro-BNC. Si vous avez déposé une déclaration 2035, vous êtes en déclaration contrôlée.
Est-ce que je perds le micro-BNC si je dépasse le seuil une seule année ?
Non. Un dépassement isolé ne fait pas perdre le micro-BNC. Le basculement vers la déclaration contrôlée n'intervient que si vos recettes dépassent le seuil deux années consécutives (N-2 et N-1).
Comment calculer le seuil micro-BNC quand on crée son activité en cours d'année ?
Appliquez la proratisation : seuil annuel × (nombre de jours d'activité / 365). Pour une création le 1er septembre (122 jours), le seuil proratisé est de 83 600 × 122 / 365 = 27 943 €. Seules les recettes encaissées sur cette période comptent.
Vaut-il mieux rester au micro-BNC ou passer en déclaration contrôlée ?
Tout dépend de vos charges réelles. Si elles pèsent moins de 34 % de vos recettes, le micro-BNC est plus avantageux. Si elles dépassent 34 %, la déclaration contrôlée permet de déduire davantage et réduit votre base imposable. Faites le calcul chaque année.
Peut-on être au micro-BNC et payer la TVA ?
Oui. Le seuil micro-BNC (83 600 €) et le seuil de franchise en base de TVA (37 500 €) sont indépendants. Si vos recettes dépassent 37 500 € mais restent sous 83 600 €, vous êtes au micro-BNC mais devez facturer, déclarer et reverser la TVA.
Quel abattement s'applique en micro-BNC ?
L'abattement fiscal forfaitaire est de 34 % des recettes encaissées, avec un minimum de 305 €. Il est appliqué automatiquement par l'administration fiscale. Votre revenu imposable correspond à 66 % de vos recettes.
Comment revenir au micro-BNC après être passé en déclaration contrôlée ?
Vous pouvez revenir au micro-BNC si vos recettes repassent sous 83 600 €. Il faut dénoncer l'option pour la déclaration contrôlée avant la date limite de dépôt de la 2035 (courant mai). Le retour prend effet l'année suivante.
Le seuil micro-BNC est-il calculé en HT ou en TTC ?
Le seuil de 83 600 € s'apprécie en hors taxes (HT). Si vous êtes en franchise de TVA, vos recettes sont naturellement HT. Si vous êtes assujetti à la TVA, ne comptez que le montant HT de vos encaissements.
Sources & Références
Service-Public : Régime fiscal de la micro-entreprise
Urssaf : 2026 : modification des seuils de chiffre d'affaires ou de recettes
BOFiP : BNC - Régime déclaratif spécial - Champ d'application
Résumer cet article avec :
- ChatGPT
- Perplexity
- Claude
À propos de l'auteur
Guillaume DELEMARLE
Expert-comptable avec plus de 9 ans d'expérience. Spécialisé dans l'accompagnement des TPE et créateurs d'entreprise.
Voir tous ses articles
Contenu révisé et validé par un expert-comptable membre de l'OEC
Questions & réponses