Simulateur revenus profession libérale : calcul BNC 2026
Mis à jour le 30 octobre 2026
Rechercher
Ce simulateur revenus profession libérale estime ce que vous gardez réellement après cotisations sociales et impôt sur le revenu. Il part de votre chiffre d'affaires, déduit vos charges, et détaille chaque ligne de prélèvement pour vous donner une vision claire de votre revenu net en BNC (Bénéfices Non Commerciaux).
Le simulateur prend en compte votre situation fiscale pour estimer votre revenu net. Voici ce qu'il attend en entrée et ce qu'il produit en sortie :
Les résultats sont indicatifs et fondés sur les barèmes en vigueur, avec un PASS (plafond annuel de la sécurité sociale) fixé à 48 060 € pour 2026. Ils ne remplacent pas les décomptes officiels de l'URSSAF.
Le calcul repose sur les barèmes 2026 et une situation de célibataire sans enfant (1 part fiscale). Votre résultat réel peut varier selon votre foyer fiscal.
Pour obtenir un calcul précis et personnalisé de vos revenus en profession libérale, un expert-comptable dédié peut affiner ces estimations. Chez L-Expert-Comptable.com, l'accompagnement comptable démarre à 69 € HT/mois pour les freelances et consultants en société, avec réponse sous 24 h.
Les cotisations sociales sont le premier poste de prélèvement sur votre bénéfice BNC. Leur montant dépend de votre régime fiscal (réel ou micro-BNC), de votre niveau de revenu et de votre caisse de retraite. Vos cotisations sont calculées à partir de votre déclaration de revenus (qui remplace l'ancienne DSI, déclaration sociale des indépendants).
Au régime réel, l'assiette de cotisations correspond à votre bénéfice net : recettes moins charges professionnelles déductibles. Voici les principales cotisations et leurs taux indicatifs pour 2026 :
| Type de cotisation | Assiette | Taux indicatif |
|---|---|---|
| Maladie-maternité | Bénéfice net | 0 % à 6,50 % (progressif) |
| Indemnités journalières | Bénéfice net (plafonné à 5 PASS) | 0,50 % |
| Allocations familiales | Bénéfice net | 0 % à 3,10 % (progressif) |
| CSG-CRDS | Bénéfice net × 0,74 (abattement 26 %) | 9,70 % |
| Retraite de base | Tranche 1 (≤ PASS) et totalité | 8,23 % (T1) + 1,87 % (totalité) |
| Retraite complémentaire | Tranche 1 (≤ PASS) et tranche 2 (> PASS) | 7 % (T1) + 8 % (T2) |
| Invalidité-décès | Bénéfice net | 1,30 % |
Le PASS 2026 est fixé à 48 060 €. Au-delà de ce seuil, les cotisations de retraite complémentaire passent en tranche 2 avec un taux de 8 %. La réforme de l'assiette CSG-CRDS de 2026 simplifie le calcul : un abattement forfaitaire de 26 % s'applique sur le revenu brut social, en remplacement de l'ancienne assiette circulaire.
Les taux de maladie-maternité et d'allocations familiales sont progressifs. Un professionnel libéral avec un bénéfice de 50 000 € paie un taux de maladie inférieur à celui d'un confrère à 100 000 €. Au total, les cotisations URSSAF sont d'environ 30 à 40 % du bénéfice selon le niveau de revenu, auxquelles s'ajoutent les éventuelles cotisations ordinales et de caisse spécifique.
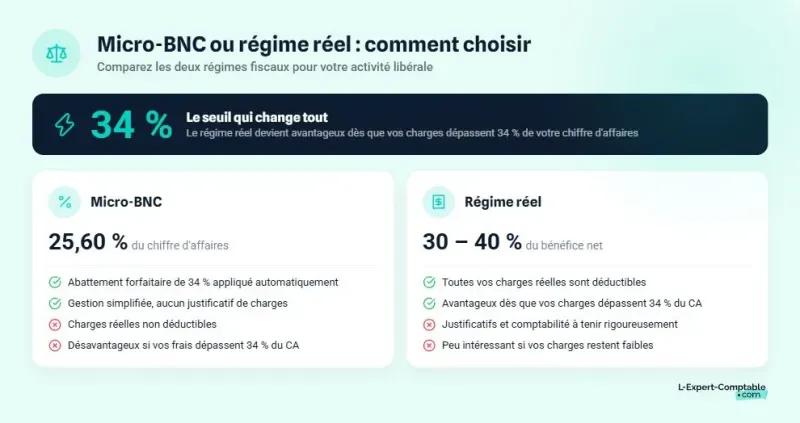
En micro-BNC, le calcul est direct. Vous payez un taux global de cotisations micro-social de 25,60 % du chiffre d'affaires depuis le 1er janvier 2026 pour les prestations de services BNC et professions libérales non réglementées. Ce taux unique couvre maladie, retraite, allocations familiales et CSG-CRDS.
Votre revenu imposable bénéficie d'un abattement forfaitaire de 34 % sur le chiffre d'affaires. Vous ne pouvez pas déduire vos charges réelles : si vous avez peu de frais professionnels, le micro-BNC est avantageux. Si vos charges sont élevées, le régime réel réduit davantage votre assiette.
Environ 43 à 50 % du prélèvement micro-social finance votre retraite obligatoire. Le reste couvre la maladie, les allocations familiales et la CSG-CRDS.
Le seuil du micro-BNC est fixé à 83 600 € de chiffre d'affaires annuel. En dessous, vous avez le choix entre micro-BNC et régime réel (déclaration contrôlée 2035-SD). Au-delà, le passage au régime réel est obligatoire.
Le micro-BNC est plus avantageux quand vos charges réelles restent inférieures à 34 % de votre chiffre d'affaires. Au-delà de ce seuil, le régime réel réduit votre assiette de cotisations et d'impôt. Un consultant avec 50 000 € de CA et 20 000 € de charges réelles (40 % du CA) a intérêt à opter pour le régime réel : son bénéfice imposable passe de 33 000 € (micro-BNC, abattement 34 %) à 30 000 € (réel, charges déduites).
Le micro-BNC applique un abattement forfaitaire de 34 % sur votre chiffre d'affaires. Si vos charges déductibles BNC dépassent ce seuil, le régime réel BNC (déclaration 2035-SD) vous fait payer moins d'impôt et de cotisations. Faites le calcul avant de choisir.
Une fois les cotisations sociales déduites, il reste l'impôt sur le revenu. Voici comment passer du chiffre d'affaires au revenu réellement disponible sur votre compte.
La formule est directe : chiffre d'affaires - charges professionnelles déductibles = bénéfice net (votre revenu BNC). Ce bénéfice sert d'assiette à la fois pour les cotisations sociales et pour l'impôt sur le revenu.
Pour qu'une charge soit déductible au régime réel, elle doit remplir trois conditions : être réelle et justifiée par une facture ou un reçu, être engagée dans l'intérêt direct de votre activité professionnelle, et être comptabilisée sur le bon exercice.
Les professions médicales et paramédicales bénéficient d'un avantage spécifique : un forfait de 2 % des recettes brutes peut remplacer les frais réels de représentation, réception, blanchissage et petits déplacements. Ce forfait simplifie la comptabilité sans pénaliser le résultat. À ne pas confondre avec les BIC (Bénéfices Industriels et Commerciaux) qui concernent les activités commerciales et artisanales.
Le barème progressif 2026 de l'impôt sur le revenu s'applique par tranche, sur votre revenu net imposable (bénéfice après déduction des cotisations sociales déductibles) :
| Tranche de revenu | Taux d'imposition |
|---|---|
| Jusqu'à 11 600 € | 0 % |
| De 11 601 € à 29 579 € | 11 % |
| De 29 580 € à 84 577 € | 30 % |
| De 84 578 € à 181 917 € | 41 % |
| Au-delà de 181 917 € | 45 % |
Le barème s'applique au revenu net imposable, pas au chiffre d'affaires. Un professionnel libéral avec 60 000 € de CA et 33 000 € de revenu imposable ne paie l'impôt que sur ces 33 000 €, tranche par tranche. Le quotient familial (nombre de parts fiscales selon la composition du foyer) réduit l'impôt pour les familles.
Le simulateur calcule l'impôt sur la base d'un célibataire sans enfant (1 part fiscale). Si votre foyer fiscal compte plusieurs parts, votre impôt réel sera inférieur au résultat affiché.
Trois profils concrets montrent comment passer du chiffre d'affaires au revenu net après impôt. Tous les montants sont indicatifs et fondés sur les barèmes 2026.
Situation : consultant en stratégie, entreprise individuelle, régime réel BNC.
Cotisations sociales estimées : ~19 000 € (≈ 37 % du bénéfice, incluant l'ensemble des contributions obligatoires)
Détail indicatif :
Revenu net avant impôt : 52 000 - 19 000 = 33 000 €
Taux de prélèvement global (cotisations + IR) : 42,3 % du bénéfice.
Situation : graphiste indépendant, micro-BNC, peu de charges réelles.
Revenu imposable : 40 000 × 66 % (abattement 34 %) = 26 400 €
Et si ce graphiste passait au régime réel ? Avec 6 000 € de charges réelles (15 % du CA), le régime réel donnerait un bénéfice de 34 000 €, des cotisations d'environ 12 600 € et un IR d'environ 1 080 €. Après déduction des mêmes charges dans les deux scénarios, le micro-BNC reste plus avantageux d'environ 1 800 € par an. La raison : l'abattement forfaitaire de 34 % (soit 13 600 €) dépasse largement les charges réelles (6 000 €).
Situation : kinésithérapeute libéral, régime réel BNC, profession réglementée.
Le bénéfice dépasse le PASS (48 060 €) : les cotisations de retraite complémentaire passent en tranche 2, ce qui augmente le montant total des prélèvements.
Cotisations URSSAF estimées : ~25 000 €
Cotisations CARPIMKO à ajouter : ~4 500 € (retraite complémentaire et invalidité-décès spécifiques aux auxiliaires médicaux). Ces cotisations ne sont pas intégrées dans le simulateur.
Total cotisations : ~29 500 € (≈ 39 % du bénéfice)
Revenu net avant impôt : 75 000 - 29 500 = 45 500 €
Taux de prélèvement global (cotisations + IR) : 48,3 % du bénéfice. Pensez à déduire manuellement les cotisations CARPIMKO du résultat affiché par le simulateur pour obtenir votre revenu net réel.
Le statut de votre profession, réglementée ou non, change directement le montant de vos cotisations et la caisse à laquelle vous cotisez. Voici comment identifier votre situation et ajuster le résultat du simulateur.
Une profession libérale réglementée est encadrée par un ordre professionnel ou un titre protégé par la loi. Médecins, avocats, experts-comptables, architectes, infirmiers et kinésithérapeutes en font partie. La différence avec les professions non réglementées (consultants, formateurs, développeurs) : des cotisations ordinales obligatoires et une caisse de retraite spécifique, distincte de la CIPAV.
Chaque profession réglementée cotise à sa propre caisse. Ces cotisations s'ajoutent aux cotisations URSSAF et ne sont pas toujours intégrées dans les simulateurs en ligne.
| Profession | Caisse de retraite | Particularité |
|---|---|---|
| Professions libérales non réglementées (consultants, formateurs) | CIPAV | Cotisations par classe de revenus |
| Médecins | CARMF | Cotisations proportionnelles et forfaitaires |
| Avocats | CNBF | Cotisations spécifiques au barreau |
| Auxiliaires médicaux (kinés, infirmiers) | CARPIMKO | Cotisations proportionnelles et forfaitaires |
| Experts-comptables, commissaires aux comptes | CAVEC | Cotisations par tranche de revenus |
Ces cotisations peuvent atteindre 3 000 à 8 000 € par an selon la profession et le niveau de revenus. Elles sont déductibles de votre bénéfice BNC.
Le simulateur de cotisations profession libérale calcule les cotisations URSSAF de base. Si vous exercez une profession réglementée, ajoutez manuellement deux postes :
Un médecin doit ajouter environ 5 000 à 7 000 € de cotisations CARMF au résultat du simulateur. Un kinésithérapeute ajoutera environ 4 000 à 5 000 € de CARPIMKO. Ces montants varient selon le revenu et la classe de cotisation.
Un expert-comptable spécialisé en BNC peut intégrer l'ensemble de vos cotisations (URSSAF, caisse de retraite, cotisations ordinales) dans un prévisionnel complet. L-Expert-Comptable.com accompagne les professions libérales en société avec un comptable dédié, à partir de 69 € HT/mois.
Si vous exercez en société d'exercice libéral (SEL, SELARL, SELAS), vos cotisations et votre fiscalité sont très différentes du BNC classique. Ce simulateur ne couvre pas les SEL. Rapprochez-vous d'un expert-comptable pour un calcul personnalisé.
Partez de votre chiffre d'affaires annuel, soustrayez vos charges professionnelles déductibles pour obtenir votre bénéfice BNC. Déduisez ensuite les cotisations sociales (environ 30 à 40 % du bénéfice au régime réel), puis l'impôt sur le revenu selon le barème progressif. Le résultat est votre revenu net après impôt.
En régime réel BNC, avec un taux de prélèvement global (cotisations + IR) d'environ 40 à 48 %, il faut viser un chiffre d'affaires annuel d'environ 50 000 à 60 000 € (hors charges déductibles) pour dégager environ 2 000 € net mensuel après impôt. Ce montant varie selon vos charges réelles et votre situation familiale.
En micro-BNC, vos cotisations sont calculées sur le CA (taux de 25,60 %) et votre revenu imposable bénéficie d'un abattement forfaitaire de 34 %. En régime réel, vous déduisez vos charges réelles via la déclaration 2035-SD. Le régime réel est plus avantageux dès que vos charges réelles dépassent 34 % de votre CA.
La plupart des simulateurs, y compris celui de l'URSSAF, calculent les cotisations URSSAF de base. Les cotisations spécifiques aux caisses de retraite (CIPAV, CARMF, CARPIMKO, CNBF) et les cotisations ordinales doivent être ajoutées manuellement au résultat pour obtenir une estimation complète.
Non. Ce simulateur est conçu pour les professions libérales en BNC (régime réel ou micro-BNC classique), pas pour les auto-entrepreneurs qui relèvent du régime micro-social simplifié avec des taux de cotisations différents. L'URSSAF met à disposition un simulateur dédié aux auto-entrepreneurs.
Votre bénéfice BNC (CA moins charges déductibles, moins cotisations sociales déductibles) est votre revenu imposable. Appliquez le barème progressif 2026 : 0 % jusqu'à 11 600 €, 11 % de 11 601 à 29 579 €, 30 % de 29 580 à 84 577 €, 41 % de 84 578 à 181 917 €, et 45 % au-delà. Le calcul se fait par tranche, pas sur la totalité du revenu.
Au régime réel BNC, les cotisations sociales URSSAF sont d'environ 30 à 40 % du bénéfice net, auxquelles s'ajoutent les éventuelles cotisations ordinales et de caisse spécifique. En micro-BNC, le taux est fixe : 25,60 % du chiffre d'affaires depuis le 1er janvier 2026. Ces taux couvrent maladie, retraite, allocations familiales et CSG-CRDS.
Ce simulateur ne couvre pas les SEL (SELARL, SELAS). En SEL, la rémunération du dirigeant et la fiscalité des dividendes suivent des règles spécifiques qui diffèrent du BNC classique. Un accompagnement par un expert-comptable est recommandé pour obtenir une simulation fiable en SEL.
Le plafond annuel de la sécurité sociale (PASS) est fixé à 48 060 € pour 2026. Il sert de référence pour le calcul des cotisations retraite de base et complémentaire : en dessous du PASS, vous cotisez en tranche 1. Au-delà, les cotisations de tranche 2 s'appliquent avec un taux différent.
Le passage au régime réel devient pertinent quand vos charges réelles dépassent 34 % de votre CA (seuil de l'abattement micro-BNC). Avec 50 000 € de CA et 20 000 € de charges réelles (40 %), le régime réel vous fait économiser sur l'assiette de cotisations et d'impôt. Au-delà de 83 600 € de CA, le passage au régime réel est obligatoire.
Service-Public : Calculer les revenus d'un professionnel libéral
URSSAF : Simulateur de cotisations profession libérale
Impots.gouv : Formulaire n°2035-SD - Revenus non commerciaux
Back to top