Calcul remboursement emprunt : simulateur et formule 2026
Mis à jour le 8 octobre 2026

Rechercher
Notre simulateur de remboursement d'emprunt calcule vos échéances, les intérêts et le coût total de votre crédit à partir de quelques données. Voici comment l'utiliser en trois temps :
Pour obtenir un résultat fiable, vous devez saisir :
Le simulateur affiche la mensualité hors assurance et la mensualité avec assurance si vous avez renseigné le taux d'assurance. Il calcule aussi le coût total des intérêts sur la durée du prêt et le coût total du crédit (intérêts + assurance).
Vous obtenez un tableau d'amortissement complet, échéance par échéance, que vous pouvez télécharger. Ces résultats vous permettent de comparer plusieurs scénarios (durée plus courte, montant différent, taux révisé) et de vérifier que la mensualité reste compatible avec votre capacité de remboursement.
Un simulateur donne une estimation basée sur le taux nominal que vous renseignez. Il ne tient pas compte des frais de dossier, des frais de garantie ni des frais de courtage, sauf si vous saisissez directement le TAEG. Le taux affiché reste indicatif : le taux réel dépend de votre profil, de votre apport et de la politique commerciale de la banque.
Un simulateur calcule vos mensualités sur la base du taux nominal. Le coût réel de votre crédit (TAEG) inclut aussi l'assurance, les frais de dossier et les frais de garantie, qui peuvent ajouter 0,5 à 1 point de taux supplémentaire.
Un expert-comptable vous aide à intégrer le remboursement de l'emprunt dans votre plan de trésorerie et à vérifier que vos charges restent soutenables. Chez L-Expert-Comptable.com, cabinet en ligne membre de l'Ordre depuis 2009, un interlocuteur dédié répond à vos questions sous 24 h.
Le calcul du remboursement d'un emprunt repose sur une formule mathématique qui lie trois variables : le capital emprunté, le taux d'intérêt et la durée du prêt. Voici la méthode complète, avec deux exemples concrets pour un prêt immobilier et un prêt professionnel.
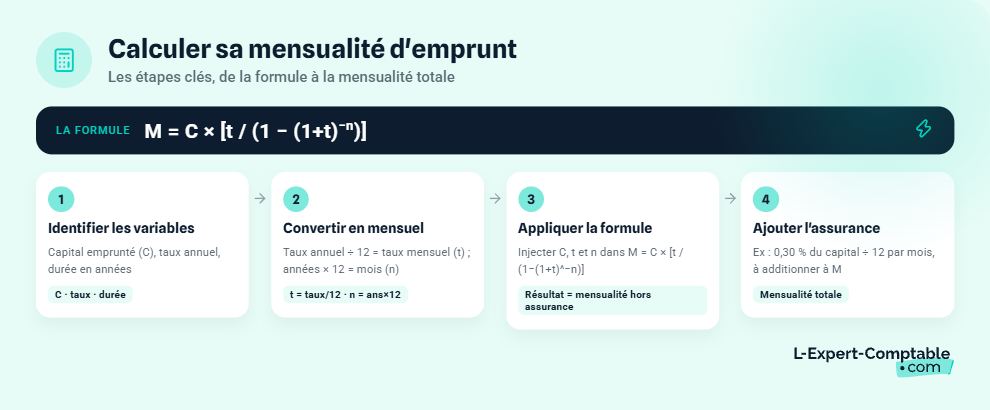
Pour un prêt à taux fixe avec mensualités constantes (le cas le plus courant en France), la formule de calcul de la mensualité est :
Chaque variable correspond à :
Le taux nominal mensuel se calcule simplement : si votre banque vous accorde un taux annuel de 3,20 %, le taux mensuel est de 3,20 % / 12 = 0,2667 %. C'est ce taux mensuel qui entre dans la formule, exprimé en décimal (0,002667).
Prenons un prêt immobilier de 200 000 € sur 20 ans à un taux nominal de 3,20 %.
Avec une assurance à 0,30 % du capital initial, le coût mensuel de l'assurance est de 200 000 × 0,003 / 12 = 50 €/mois. La mensualité totale passe à 1 131 + 50 = 1 181 €.
Sur ces 83 440 €, environ 71 440 € correspondent aux intérêts et 12 000 € à l'assurance emprunteur.
La formule reste identique pour un prêt professionnel. Les différences portent sur la durée (souvent 5 à 7 ans) et le taux (généralement plus élevé qu'en immobilier).
Le coût total des intérêts sur 5 ans atteint 932 × 60 − 50 000 = 5 920 €. L'assurance emprunteur est aussi exigée pour les prêts professionnels et s'ajoute à cette mensualité.
Pour monter votre dossier de financement, un expert-comptable peut établir votre prévisionnel financier. Chez L-Expert-Comptable.com, la création d'entreprise est accompagnée gratuitement par un juriste, et l'accompagnement comptable démarre à 69 € HT/mois pour les prestataires de services.
Le montant de votre mensualité dépend directement du capital emprunté et de la durée de remboursement. Le tableau ci-dessous vous donne une estimation rapide pour les montants et durées les plus courants.
Toutes les mensualités sont calculées au taux nominal de 3,20 %, hors assurance emprunteur.
| Capital emprunté | 10 ans | 15 ans | 20 ans | 25 ans |
|---|---|---|---|---|
| 100 000 € | 975 € | 700 € | 566 € | 485 € |
| 150 000 € | 1 463 € | 1 050 € | 849 € | 727 € |
| 200 000 € | 1 950 € | 1 400 € | 1 131 € | 970 € |
| 250 000 € | 2 438 € | 1 750 € | 1 414 € | 1 212 € |
Ces montants sont indicatifs. Le taux réel dépend de votre profil emprunteur, de votre apport et de la politique de la banque. Un simulateur de prêt vous permet d'obtenir un résultat personnalisé en quelques secondes.
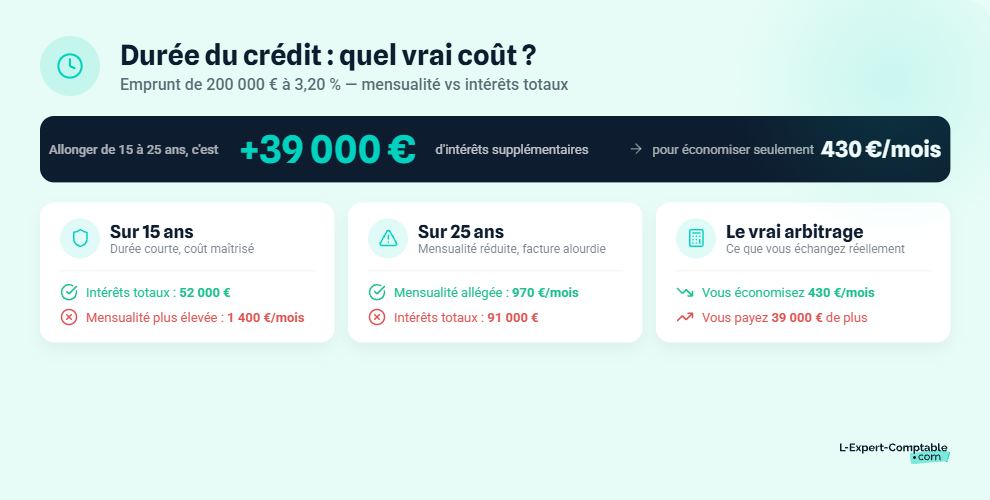
Allonger la durée d'un prêt réduit la mensualité, mais augmente fortement le coût total des intérêts. Voici l'impact concret pour un emprunt de 200 000 € à 3,20 % :
| Durée | Mensualité | Total des intérêts | Coût total du crédit |
|---|---|---|---|
| 15 ans | 1 400 € | 52 000 € | 252 000 € |
| 25 ans | 970 € | 91 000 € | 291 000 € |
La mensualité baisse de 430 € en passant de 15 à 25 ans. Mais le coût total des intérêts augmente de 39 000 €. L'arbitrage se fait entre votre capacité de remboursement mensuelle et l'économie globale que vous souhaitez réaliser sur la durée du prêt.
Le tableau d'amortissement (aussi appelé échéancier de remboursement) est le document qui vous montre exactement où va chaque euro de votre mensualité. Savoir le lire vous aide à anticiper un remboursement anticipé ou à préparer une renégociation de prêt.
Un tableau d'amortissement détaille, échéance par échéance, la répartition de chaque mensualité entre le capital remboursé, les intérêts payés et l'assurance. La banque est tenue de vous le remettre avec l'offre de prêt, conformément à l'article L313-25 du Code de la consommation.
Ce document vous permet de suivre l'évolution du capital restant dû mois après mois. Il sert aussi à vérifier le coût réel de votre crédit et à évaluer l'intérêt d'un remboursement anticipé à un instant donné.
Chaque ligne du tableau correspond à une échéance mensuelle. Voici les colonnes que vous y trouverez :
Voici un extrait pour un prêt de 200 000 € sur 20 ans à 3,20 % (hors assurance) :
| Échéance | Mensualité | Capital remboursé | Intérêts | Capital restant dû |
|---|---|---|---|---|
| Mois 1 | 1 131 € | 598 € | 533 € | 199 402 € |
| Mois 60 | 1 131 € | 699 € | 432 € | 161 251 € |
| Mois 180 | 1 131 € | 962 € | 169 € | 62 470 € |
| Mois 240 | 1 131 € | 1 128 € | 3 € | 0 € |
Au mois 1, les intérêts pèsent 47 % de la mensualité. Au mois 240, ils ne comptent plus que 0,3 %. C'est la mécanique de l'amortissement : la part d'intérêts diminue au fil du temps, au profit du capital.
Trois modes d'amortissement existent pour un prêt :
Dans un prêt à mensualités constantes, la part d'intérêts est d'autant plus élevée en début de prêt que le taux est haut et la durée longue. C'est pour cette raison qu'un remboursement anticipé dans les premières années génère la plus grande économie d'intérêts.
Trois taux différents interviennent dans un crédit. Les confondre peut fausser votre comparaison entre deux offres de prêt ou votre calcul du coût réel.
Le taux nominal est le taux d'intérêt « brut » négocié avec votre banque. C'est celui qui est appliqué au capital restant dû pour calculer les intérêts de chaque échéance. C'est aussi le taux que vous utilisez dans la formule de calcul des mensualités vue plus haut.
Le taux nominal ne reflète pas le coût total de votre crédit : il exclut l'assurance, les frais de dossier et les frais de garantie.
Le TAEG intègre tous les frais obligatoires liés au crédit :
C'est le seul indicateur légal pour comparer deux offres de prêt. Les banques ont l'obligation de l'afficher dans toute offre commerciale. Un écart de 0,5 point de TAEG entre deux offres peut peser plusieurs milliers d'euros sur la durée totale du crédit.
Le taux d'usure est le taux maximum légal au-delà duquel une banque ne peut pas prêter. Il est fixé chaque trimestre par la Banque de France et publié au Journal officiel. Son niveau varie selon le type de prêt et la durée : prêt à taux fixe de moins de 10 ans, de 10 à 20 ans, de plus de 20 ans, ou prêt à taux variable.
Si le TAEG de votre offre dépasse le taux d'usure en vigueur, la banque ne peut pas vous accorder le crédit. Ce mécanisme protège les emprunteurs contre des conditions de prêt excessives.
Le taux d'usure est révisé chaque trimestre par la Banque de France. Vérifiez le seuil en vigueur avant de finaliser votre demande de prêt, car un refus pour dépassement du taux d'usure est fréquent quand les taux remontent.
Le type de taux choisi modifie directement le calcul de vos mensualités et la prévisibilité de votre budget. Voici les deux options et leur impact sur le remboursement.
Avec un prêt à taux fixe, la mensualité reste identique du premier au dernier mois. Le coût total du crédit est connu dès la signature de l'offre, sans aucune surprise. Plus de 95 % des crédits immobiliers accordés en France sont à taux fixe.
La formule de calcul vue dans cet article s'applique directement à un prêt à taux fixe. Vous pouvez calculer vos mensualités une seule fois : elles ne changeront pas.
Le taux d'un prêt variable est indexé sur un indice de référence (l'Euribor, taux interbancaire européen) auquel la banque ajoute une marge fixe. La mensualité est recalculée périodiquement, souvent une fois par an.
Ce type de prêt comporte un risque de hausse si l'Euribor augmente, mais aussi une possibilité de baisse. Pour limiter le risque, il existe une variante dite « capée » : le taux ne peut pas dépasser un plafond défini au contrat. Par exemple, un taux initial de 2,80 % avec un cap à +2 points signifie que votre taux ne dépassera jamais 4,80 %, quelle que soit l'évolution de l'Euribor.
Le remboursement anticipé permet de solder tout ou partie de votre prêt avant son terme. C'est un droit garanti par la loi, mais il a un coût qu'il faut anticiper.
Le Code de la consommation garantit votre droit au remboursement anticipé à tout moment, que ce soit en totalité ou partiellement (articles L313-47 à L313-49 pour le crédit immobilier, article L312-21 pour le crédit à la consommation). La banque ne peut pas refuser, sauf si le montant du remboursement partiel est inférieur à 10 % du capital initial. Cette limite ne s'applique pas au solde total du prêt.
La banque peut vous facturer des indemnités de remboursement anticipé (IRA). Leur montant est plafonné par la loi au plus faible de ces deux calculs :
Exemple concret : vous avez un capital restant dû de 120 000 € à 3,20 %.
Certains contrats prévoient une exonération d'IRA en cas de mutation professionnelle, de décès ou de cessation d'activité. Vérifiez les clauses de votre offre de prêt.
Le remboursement anticipé est surtout avantageux dans les premières années du prêt, quand la part d'intérêts dans chaque mensualité est la plus élevée. Plus vous attendez, moins l'économie d'intérêts est significative.
Voici les réponses aux questions les plus posées sur le calcul des mensualités, le coût d'un emprunt et le fonctionnement du tableau d'amortissement.
La formule est M = C × [t / (1 − (1+t)^−n)], où M est la mensualité, C le capital emprunté, t le taux nominal mensuel (taux annuel / 12) et n le nombre total de mensualités. Pour 200 000 € sur 20 ans à 3,20 %, la mensualité hors assurance est d'environ 1 131 €.
À un taux nominal de 3,20 % hors assurance, la mensualité s'élève à environ 582 €. En ajoutant une assurance emprunteur à 0,30 % du capital (soit 30 €/mois), la mensualité totale passe à environ 612 €. Le coût total des intérêts sur 25 ans atteint environ 54 600 € hors assurance.
La formule est identique à celle d'un prêt immobilier. La différence porte sur les montants (généralement 1 000 à 75 000 €), les durées (12 à 84 mois) et les taux (souvent entre 4 % et 8 % selon le profil). Le TAEG du crédit à la consommation inclut les mêmes composantes que celui du prêt immobilier.
Le taux nominal est le taux d'intérêt « brut » du prêt, utilisé pour calculer les mensualités. Le TAEG intègre tous les frais obligatoires : intérêts, assurance, frais de dossier, frais de garantie et frais de courtage. C'est le seul indicateur fiable pour comparer deux offres.
À un taux nominal de 3,20 % avec une assurance à 0,30 %, la mensualité totale est d'environ 1 181 €. Le coût total du crédit (intérêts + assurance) atteint environ 83 440 € sur 20 ans. En réduisant la durée à 15 ans, le coût total baisse mais la mensualité augmente.
Oui, le remboursement anticipé est un droit garanti par le Code de la consommation. La banque peut appliquer des indemnités (IRA), plafonnées au plus faible de ces deux montants : 6 mois d'intérêts sur le capital remboursé ou 3 % du capital restant dû.
Le tableau d'amortissement détaille chaque échéance avec la répartition entre capital remboursé, intérêts payés, assurance et capital restant dû. En début de prêt, la part d'intérêts est élevée et diminue progressivement. Ce document est remis obligatoirement par la banque avec l'offre de prêt.
Tout dépend de votre capacité de remboursement. Pour 200 000 € à 3,20 %, le coût total des intérêts passe d'environ 52 000 € sur 15 ans à environ 91 000 € sur 25 ans. La mensualité baisse de 430 €, mais vous payez 39 000 € d'intérêts supplémentaires.
Oui, Excel a la fonction VPM (ou PMT en anglais). Syntaxe : =VPM(taux_mensuel ; nombre_mois ; -montant_emprunté). Exemple : =VPM(3,20%/12 ; 240 ; -200000) renvoie environ 1 131 €. Pensez à diviser le taux annuel par 12.
Non, la formule de base calcule la mensualité hors assurance. L'assurance s'ajoute ensuite, selon un calcul sur le capital initial (cotisation fixe) ou sur le capital restant dû (cotisation dégressive). Elle est en revanche intégrée dans le TAEG, qui reflète le coût total réel du crédit.
Service-Public : Prêts bancaires - Baisse du plafond mensuel du taux d'usure
Legifrance : Remboursement anticipé - Articles L313-47 à L313-49 du Code de la consommation
Economie.gouv.fr : Prêt : ce qu'il faut savoir sur le taux d'usure
Back to top