Combien de parts fiscales avez-vous ? Les règles de base
Le calcul de vos parts fiscales repose sur trois éléments : votre situation familiale, le nombre d'enfants à charge et d'éventuelles situations particulières (invalidité, handicap, statut d'ancien combattant). Le simulateur vous donne le détail des parts de base et des parts supplémentaires de votre foyer fiscal. Voici les règles qui se cachent derrière le résultat, pour que vous puissiez vérifier chaque ligne.
Les parts de base selon votre situation familiale
Votre situation au 1er janvier de l'année d'imposition détermine vos parts de base :
- Célibataire, divorcé(e) ou séparé(e) : 1 part
- Marié(e) ou pacsé(e) avec déclaration commune : 2 parts
- Veuf ou veuve avec au moins un enfant à charge : 2 parts (la part du conjoint décédé est maintenue)
- Concubinage : chaque concubin déclare séparément avec 1 part, les enfants sont rattachés à l'un des deux parents
Le concubinage n'est pas reconnu fiscalement comme une union. Chaque partenaire remplit sa propre déclaration de revenus, comme un célibataire.
Les parts supplémentaires pour les enfants à charge
Chaque enfant à charge vous donne droit à des parts supplémentaires, selon l'article 194 du Code général des impôts :
- 1er enfant : +0,5 part
- 2e enfant : +0,5 part
- À partir du 3e enfant : +1 part par enfant
Un enfant est considéré à charge s'il est mineur au 1er janvier de l'année d'imposition, ou s'il est majeur et rattaché à votre foyer fiscal (sous conditions d'âge). Le saut à 1 part entière à partir du 3e enfant est un avantage destiné aux familles nombreuses.
| Rang de l'enfant | 1er enfant | 2e enfant | 3e enfant | 4e enfant |
|---|
| Parts supplémentaires | +0,5 | +0,5 | +1 | +1 |
Tableau récapitulatif : nombre de parts par situation et nombre d'enfants
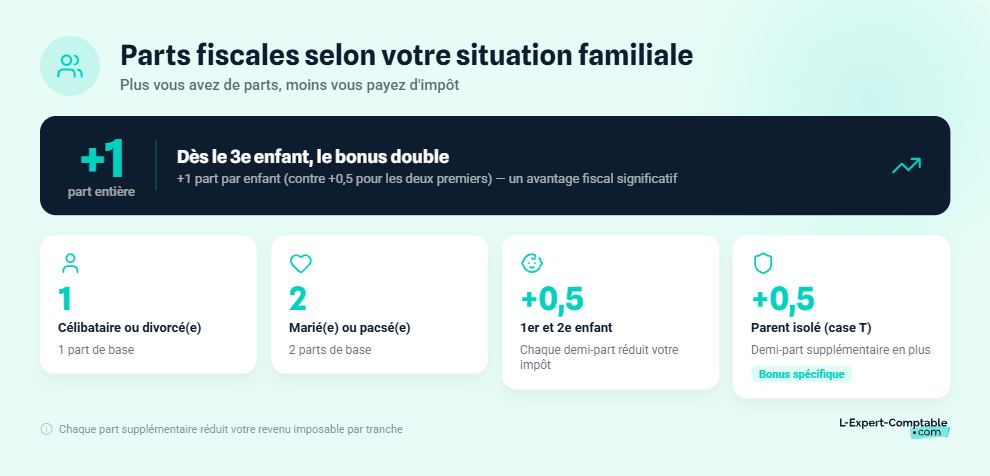
Ce tableau vous permet de retrouver directement votre nombre de parts pour l'impôt sur le revenu.
| Situation | 0 enfant | 1 enfant | 2 enfants | 3 enfants | 4 enfants | 5 enfants |
|---|
| Célibataire / divorcé(e) | 1 | 1,5 | 2 | 3 | 4 | 5 |
| Concubin(e) | 1 | 1,5 | 2 | 3 | 4 | 5 |
| Couple marié(e) / pacsé(e) | 2 | 2,5 | 3 | 4 | 5 | 6 |
| Parent isolé (case T) | - | 2 | 2,5 | 3,5 | 4,5 | 5,5 |
| Veuf/veuve avec enfant(s) | - | 2,5 | 3 | 4 | 5 | 6 |
En garde alternée, divisez les parts liées aux enfants concernés par 2. Le parent isolé (case T) bénéficie d'une demi-part supplémentaire, ce qui porte le 1er enfant à 1 part entière au lieu de 0,5.
Parent isolé, invalidité, ancien combattant : les demi-parts supplémentaires
Au-delà des parts de base et des parts enfants, certaines situations ouvrent droit à des demi-parts supplémentaires. Elles sont souvent méconnues et rarement préremplies par l'administration fiscale. Vérifiez si l'une d'elles vous concerne.
Parent isolé - la case T et la demi-part supplémentaire
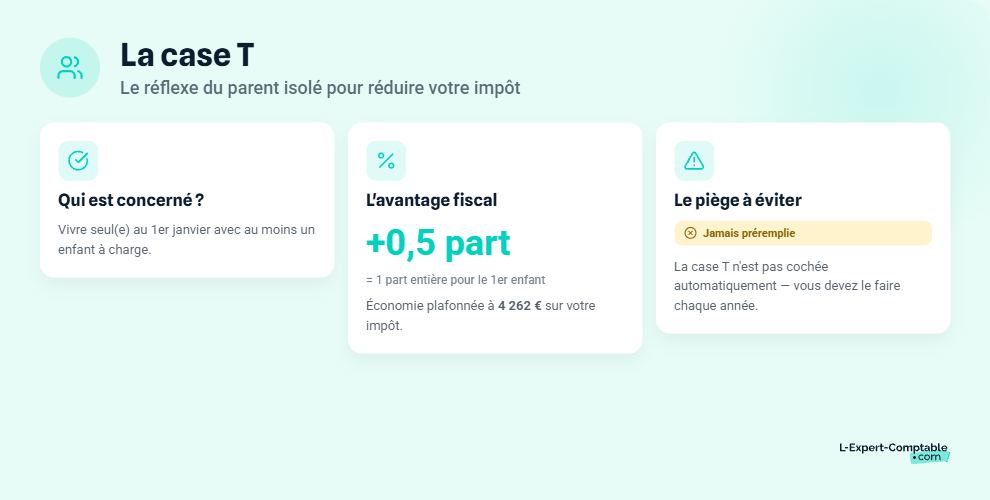
Vous êtes considéré(e) comme parent isolé si vous vivez seul(e) au 1er janvier de l'année d'imposition et que vous avez au moins un enfant à charge (ou que vous en avez élevé un seul pendant au moins 5 ans). Cette situation vous donne droit à +0,5 part supplémentaire, ce qui porte le total pour votre premier enfant à 1 part entière (au lieu de 0,5).
Pour en bénéficier, cochez la case T sur votre formulaire de déclaration d'impôt. L'avantage fiscal est plafonné à 4 262 €.
La case L concerne un cas différent : vous vivez seul(e) et vous avez élevé seul(e) un enfant pendant au moins 5 ans, même si cet enfant n'est plus à charge aujourd'hui. Elle donne aussi droit à une demi-part supplémentaire. Vous ne pouvez pas cocher les cases T et L en même temps.
La case T n'est jamais préremplie par l'administration fiscale. Si vous vivez seul(e) avec votre ou vos enfants, vous devez la cocher vous-même chaque année, même si votre situation n'a pas changé.
Invalidité et handicap - les cases à connaître
Vous avez droit à une demi-part supplémentaire si vous (ou un membre de votre foyer fiscal) remplissez l'une de ces conditions :
- Détenir la Carte Mobilité Inclusion (CMI) mention invalidité
- Avoir un taux d'incapacité permanente d'au moins 80 %
- Percevoir une pension d'invalidité d'au moins 40 %
Chaque personne invalide dans le foyer apporte +0,5 part. Un enfant invalide à charge cumule la demi-part liée à son statut d'enfant et la demi-part liée à son invalidité.
| Personne concernée | Case à cocher |
|---|
| Déclarant 1 invalide | P |
| Déclarant 2 invalide | F |
| Enfant invalide titulaire de la CMI | G |
| Personne invalide recueillie à charge | R |
Ancien combattant - conditions d'âge et cases W/S
Les titulaires de la carte du combattant ou d'une pension militaire d'invalidité bénéficient d'une demi-part supplémentaire, à condition d'avoir au moins 74 ans au 31 décembre de l'année d'imposition. Cochez la case W (déclarant 1) ou S (déclarant 2).
Le conjoint survivant d'un ancien combattant conserve cette demi-part sous les mêmes conditions d'âge.
Veuf ou veuve : dans quels cas conservez-vous 2 parts de base ?
Si vous êtes veuf ou veuve et que vous avez au moins un enfant à charge, vous conservez 2 parts de base, comme si vous étiez encore en couple. C'est le maintien de la part du conjoint décédé.
Cet avantage disparaît quand le dernier enfant quitte votre foyer fiscal. Vous repassez alors à 1 part de base. Si vous avez élevé seul(e) un enfant pendant au moins 5 ans, vous pouvez toutefois bénéficier de la demi-part liée à la case L.
Tableau des demi-parts supplémentaires et cases à cocher
| Situation | Condition requise | Demi-parts | Case |
|---|
| Parent isolé | Vivre seul(e) avec au moins 1 enfant à charge | +0,5 | T |
| Ancien parent isolé | Avoir élevé seul(e) un enfant pendant 5 ans min. | +0,5 | L |
| Invalidité déclarant 1 | CMI invalidité, incapacité ≥ 80 % ou pension ≥ 40 % | +0,5 | P |
| Invalidité déclarant 2 | Idem | +0,5 | F |
| Enfant invalide | CMI mention invalidité | +0,5 | G |
| Personne invalide recueillie | Personne invalide vivant sous votre toit | +0,5 | R |
| Ancien combattant (décl. 1) | Carte du combattant + 74 ans au 31/12 | +0,5 | W |
| Ancien combattant (décl. 2) | Idem | +0,5 | S |
| Veuf/veuve avec enfant(s) | Au moins 1 enfant à charge | Maintien 2 parts de base | - |
Ces demi-parts sont cumulables entre elles. Chacune est soumise à son propre plafonnement du quotient familial.
Garde alternée et rattachement des enfants majeurs
La garde alternée et le rattachement au foyer fiscal d'un enfant majeur modifient le calcul de vos parts. Ces deux situations méritent une attention particulière car elles sont source d'erreurs fréquentes lors de la déclaration.
Comment compter les parts en garde alternée ?
En résidence alternée, les parts liées aux enfants sont divisées par deux entre les deux parents :
- 1er ou 2e enfant en garde alternée : +0,25 part (au lieu de 0,5)
- À partir du 3e enfant en garde alternée : +0,5 part (au lieu de 1)
Remplissez les cases H et I de votre déclaration pour indiquer le nombre d'enfants en résidence alternée.
L'ordre de comptage est déterminant. Les enfants en résidence principale sont comptés en premier, ce qui permet d'atteindre plus vite le seuil du 3e enfant (celui qui donne 1 part entière).
Exemple : Sophie, divorcée, 3 enfants
Sophie a 2 enfants en résidence principale et 1 enfant en garde alternée. Voici la décomposition de ses parts :
- Part de base : 1
- 1er enfant (résidence principale) : +0,5
- 2e enfant (résidence principale) : +0,5
- 3e enfant (garde alternée) : +1 part ÷ 2 = +0,5
Total : 2,5 parts. Le 3e enfant compte bien comme 3e dans l'ordre (grâce aux 2 enfants en RP comptés d'abord), ce qui lui donne droit à 1 part entière, divisée par 2 pour la garde alternée.
Rattacher un enfant majeur ou lui verser une pension alimentaire ?
Quand votre enfant devient majeur, vous avez deux options : le rattacher à votre foyer fiscal ou le détacher et lui verser une pension alimentaire déductible.
Rattachement : votre enfant reste dans votre foyer fiscal. Vous gagnez 0,5 part (1er ou 2e enfant) ou 1 part (à partir du 3e). Conditions : l'enfant doit avoir moins de 21 ans au 1er janvier, ou moins de 25 ans s'il est étudiant. L'avantage est plafonné à 1 807 € par demi-part.
Pension alimentaire : votre enfant fait sa propre déclaration. Vous déduisez la pension versée, dans la limite de 6 855 € par enfant majeur.
Exemple : Claire, célibataire, TMI à 30 %, un enfant de 22 ans étudiant
- Scénario A (rattachement) : +0,5 part → économie plafonnée à 1 807 €
- Scénario B (pension alimentaire) : 6 855 € × 30 % = 2 056,50 € d'économie
Dans le cas de Claire, la pension alimentaire déductible est plus avantageuse de 249,50 €.
L'arbitrage entre rattachement et pension alimentaire dépend de votre tranche marginale d'imposition (TMI) et des revenus de votre enfant. Refaites le calcul chaque année : un changement de tranche ou un premier emploi de votre enfant peut inverser le résultat.
Comment vos parts fiscales réduisent votre impôt : le quotient familial
Le quotient familial est le mécanisme par lequel vos parts fiscales réduisent votre impôt sur le revenu. Plus vous avez de parts, plus l'effet du barème progressif est atténué. Ce simulateur de quotient familial vous aide à mesurer cet impact.
Le mécanisme du quotient familial en 3 étapes
Le calcul se déroule en trois temps :
- Diviser votre revenu net imposable par votre nombre de parts → vous obtenez le revenu par part
- Appliquer le barème progressif de l'impôt sur le revenu au revenu par part
- Multiplier le résultat par le nombre de parts → vous obtenez l'impôt brut
Exemple : Marc, marié, 2 enfants (3 parts), 60 000 € de revenu net imposable
- Revenu par part : 60 000 € ÷ 3 = 20 000 €
- Application du barème : 0 % jusqu'à 11 600 €, puis 11 % de 11 601 € à 29 579 €
- Impôt par part : (20 000 - 11 600) × 11 % = 8 400 × 11 % = 924 €
- Impôt brut du foyer : 924 € × 3 = 2 772 €
À titre de comparaison, un célibataire sans enfant avec le même revenu de 60 000 € paierait environ 11 104 € d'impôt brut. Le quotient familial fait économiser à Marc plus de 8 300 €.
Le plafonnement du quotient familial : quel montant maximum par demi-part ?
L'avantage fiscal lié au quotient familial n'est pas illimité. Chaque demi-part supplémentaire (au-delà des parts de base) ne peut pas réduire votre impôt de plus de 1 807 €. Pour un parent isolé (case T), le plafond est plus élevé : 4 262 €.
Au-delà d'un certain niveau de revenus, l'ajout d'une demi-part ne produit plus qu'un avantage plafonné. L'administration fiscale applique automatiquement ce plafonnement lors du calcul de votre impôt.
Le plafonnement ne concerne que les demi-parts supplémentaires. Les 2 parts de base d'un couple marié ou pacsé ne sont pas plafonnées, car elles ne sont pas considérées comme un « avantage » mais comme la règle de base de la déclaration commune.
Tableau comparatif : impôt estimé pour 60 000 € de revenus selon la composition du foyer
| Situation familiale | Nombre de parts | Impôt estimé | Économie vs célibataire sans enfant |
|---|
| Célibataire, 0 enfant | 1 | 11 104 € | - |
| Célibataire, 1 enfant | 1,5 | 9 297 € | 1 807 € |
| Couple, 0 enfant | 2 | 4 208 € | 6 896 € |
| Couple, 1 enfant | 2,5 | 3 410 € | 7 694 € |
| Couple, 2 enfants | 3 | 2 772 € | 8 332 € |
| Couple, 3 enfants | 4 | 1 496 € | 9 608 € |
Montants indicatifs calculés sur le barème progressif en vigueur, hors réductions et crédits d'impôt.
L'écart entre un célibataire sans enfant et un couple avec 1 enfant dépasse 7 600 € d'impôt. L-Expert-Comptable.com accompagne les entrepreneurs en société dès 69 € HT/mois, avec un comptable dédié qui tient compte de votre situation familiale et fiscale pour adapter votre rémunération.
Les 4 erreurs fréquentes sur les parts fiscales
Certaines erreurs reviennent chaque année au moment de la déclaration. Elles peuvent vous coûter plusieurs centaines d'euros d'impôt supplémentaire.
- Vérifier la case T si vous vivez seul(e) avec vos enfants
- Déclarer la demi-part invalidité d'un membre du foyer
- Distinguer résidence principale et garde alternée dans les cases H et I
- Recalculer chaque année le choix rattachement ou pension alimentaire
Oublier de cocher la case T (parent isolé)
La case T n'est pas préremplie par l'administration fiscale. Si vous vivez seul(e) avec votre ou vos enfants, c'est à vous de la cocher chaque année. L'oublier, c'est perdre 0,5 part et jusqu'à 4 262 € d'avantage fiscal. Vérifiez systématiquement cette case, même si votre situation n'a pas changé depuis l'année précédente.
Ignorer la demi-part pour invalidité ou handicap
Beaucoup de contribuables ne savent pas qu'un enfant titulaire de la Carte Mobilité Inclusion (CMI) mention invalidité ouvre droit à une demi-part supplémentaire, en plus de la demi-part liée à son statut d'enfant. Vérifiez si un membre de votre foyer détient la CMI et cochez la case correspondante (P, F, G ou R).
Mal déclarer la garde alternée
Chaque parent doit déclarer uniquement sa quote-part d'enfants en garde alternée, via les cases H et I. L'erreur la plus courante : déclarer l'enfant en résidence principale alors qu'il est en garde alternée, ou inversement. Cette confusion fausse le nombre de parts du foyer fiscal et peut déclencher un contrôle.
Ne pas réévaluer le rattachement d'un enfant majeur chaque année
L'arbitrage entre rattachement et pension alimentaire doit être refait chaque année. Un enfant majeur qui commence à travailler peut avoir intérêt à faire sa propre déclaration. Vérifiez aussi les limites d'âge : 21 ans en règle générale, 25 ans pour un étudiant.
Si votre enfant a des revenus propres, comparez le gain du rattachement (plafonné à 1 807 € par demi-part) avec la déduction de la pension alimentaire (jusqu'à 6 855 €). La réponse change souvent d'une année à l'autre.
Chez L-Expert-Comptable.com, votre comptable dédié vérifie chaque année votre situation fiscale personnelle et vous signale les économies d'impôt possibles, y compris le rattachement de vos enfants majeurs.
Les questions fréquentes sur les parts fiscales
Comment calculer ses parts fiscales quand on est célibataire avec un enfant ?
En tant que célibataire avec un enfant à charge, vous avez 1,5 part fiscale (1 part de base + 0,5 part pour le premier enfant). Si vous vivez seul(e) avec votre enfant et cochez la case T (parent isolé), vous passez à 2 parts.
Quelle est la différence entre la case T et la case L sur la déclaration d'impôt ?
La case T s'adresse au parent isolé qui vit seul avec au moins un enfant à charge. La case L concerne le contribuable vivant seul qui a élevé seul un enfant pendant au moins 5 ans, même si cet enfant n'est plus à charge. Les deux donnent droit à une demi-part supplémentaire, mais on ne peut pas cocher les deux en même temps.
Combien de parts fiscales pour un couple marié avec 3 enfants ?
Un couple marié ou pacsé avec 3 enfants a 4 parts fiscales : 2 parts de base pour le couple + 0,5 part pour le 1er enfant + 0,5 part pour le 2e enfant + 1 part pour le 3e enfant.
Est-ce que la garde alternée divise les parts fiscales par deux ?
Oui, en garde alternée, les parts liées aux enfants sont divisées par deux entre les deux parents. Le 1er enfant en garde alternée apporte 0,25 part (au lieu de 0,5), et à partir du 3e enfant, 0,5 part (au lieu de 1). L'ordre de comptage des enfants est déterminant.
Vaut-il mieux rattacher mon enfant majeur ou lui verser une pension alimentaire ?
Cela dépend de votre tranche marginale d'imposition. Si votre TMI est de 30 % ou plus, la pension alimentaire déductible (plafond : 6 855 €) est souvent plus avantageuse que le rattachement (plafonné à 1 807 € par demi-part). Refaites le calcul chaque année car la réponse peut changer.
Comment savoir si j'ai droit à une demi-part supplémentaire pour invalidité ?
Vous y avez droit si vous (ou votre conjoint) détenez la Carte Mobilité Inclusion mention invalidité, si votre taux d'incapacité permanente est d'au moins 80 %, ou si vous percevez une pension d'invalidité d'au moins 40 %. Cochez la case P (déclarant 1) ou F (déclarant 2) sur votre déclaration.
Quel est le plafond du quotient familial par demi-part ?
Le plafond de l'avantage fiscal est de 1 807 € par demi-part supplémentaire. Chaque demi-part au-delà des parts de base ne peut pas réduire votre impôt de plus de ce montant. Pour un parent isolé (case T), le plafond est de 4 262 €.
Est-ce qu'un ancien combattant a droit à une demi-part fiscale supplémentaire ?
Oui, à condition d'être titulaire de la carte du combattant (ou d'une pension militaire d'invalidité) et d'avoir au moins 74 ans au 31 décembre de l'année d'imposition. La demi-part se déclare via la case W (déclarant 1) ou S (déclarant 2). Le conjoint survivant conserve cet avantage sous les mêmes conditions d'âge.
Comment fonctionne le calcul du quotient familial concrètement ?
Le quotient familial divise votre revenu net imposable par votre nombre de parts, applique le barème progressif de l'IR à ce montant réduit, puis multiplie le résultat par le nombre de parts. Un couple avec 2 enfants (3 parts) et 60 000 € de revenus paie l'impôt sur 20 000 € par part, puis multiplie par 3, soit 2 772 € d'impôt brut.
Puis-je cumuler la demi-part parent isolé et la demi-part invalidité ?
Oui, les demi-parts supplémentaires sont cumulables. Si vous êtes parent isolé (case T) et invalide (case P), vous bénéficiez de 0,5 + 0,5 = 1 part supplémentaire en plus de votre part de base et des parts liées à vos enfants. Chaque demi-part est soumise à son propre plafonnement.
Sources & Références
Service-Public : Quel est le barème de l'impôt sur le revenu ?
Legifrance : Article 194 du Code général des impôts
BOFiP : Plafonnement des effets du quotient familial
