Simulateur impôt sur le revenu : calcul et barème 2026
Mis à jour le 7 octobre 2026

Rechercher
Le simulateur d'impôt sur le revenu vous permet d'estimer votre charge fiscale en quelques clics, directement à partir de votre salaire brut. Deux modes de calcul sont disponibles selon la précision recherchée.
Le simulateur part de votre salaire brut pour estimer votre salaire net, puis votre net après impôt sur le revenu. Il affiche quatre résultats : l'impôt annuel estimé, votre taux marginal d'imposition (TMI), votre taux moyen et votre revenu net mensuel après impôt. L'impôt calculé correspond à celui qui est ensuite collecté chaque mois via le prélèvement à la source.
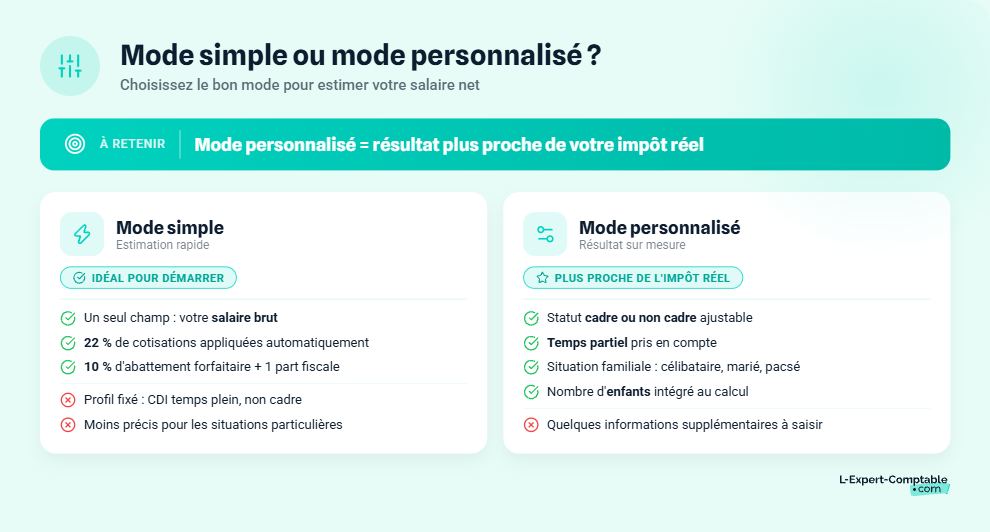
En mode simple, le calcul part d'un CDI à temps plein, non cadre. Vous saisissez uniquement votre salaire brut annuel ou mensuel. L'outil applique les paramètres standards : cotisations salariales d'environ 22 %, abattement forfaitaire de 10 % et une part fiscale.
En mode personnalisé, vous ajustez chaque paramètre : statut cadre ou non cadre, temps partiel, nombre de parts fiscales, situation familiale (célibataire, marié ou pacsé, nombre d'enfants). Ce mode donne un résultat plus proche de votre impôt réel.
Pour une simulation d'impôt sur le revenu fiable, renseignez :
Le mode simple suffit pour estimer son impôt rapidement. Passez au mode personnalisé dès que votre situation s'écarte du profil standard, par exemple si vous avez plusieurs enfants ou si vous travaillez à temps partiel.
Le simulateur IR couvre les revenus salariaux et les rémunérations de dirigeants. Il ne prend pas en compte les revenus fonciers, les BIC, les BNC ni les plus-values. Pour ces situations, le simulateur complet d'impots.gouv.fr est plus adapté.
Le barème progressif de l'impôt sur le revenu se compose de cinq tranches. Chaque tranche s'applique uniquement à la fraction de revenu qui la concerne, pas à l'ensemble de vos revenus.
| Tranche de revenu imposable (par part) | Taux d'imposition |
|---|---|
| Jusqu'à 11 600 € | 0 % |
| De 11 601 € à 29 579 € | 11 % |
| De 29 580 € à 84 577 € | 30 % |
| De 84 578 € à 181 917 € | 41 % |
| Au-delà de 181 917 € | 45 % |
Ces seuils sont revalorisés chaque année en fonction de l'inflation. Cette indexation évite qu'une simple hausse de salaire liée à l'inflation ne vous pousse dans une tranche supérieure sans gain réel de pouvoir d'achat.
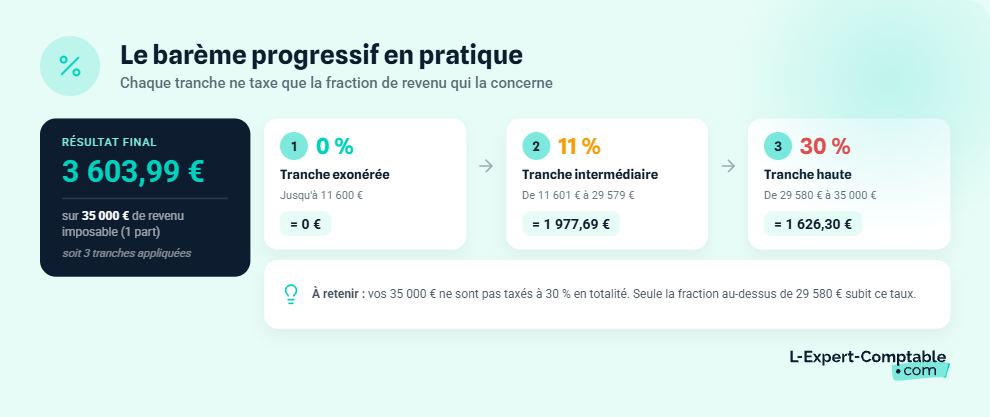
L'impôt sur le revenu est progressif : chaque tranche ne taxe que la fraction de revenu correspondante. Prenons un revenu net imposable de 35 000 € pour une personne seule (1 part) :
Impôt brut total : 3 603,99 €. Le taux de la dernière tranche atteinte (ici 30 %) ne s'applique donc qu'à 5 421 € de revenu, pas aux 35 000 €.
Votre TMI n'est pas votre taux réel d'imposition. Un TMI à 30 % ne signifie pas que 30 % de votre revenu part en impôt, car seule la fraction de revenu dépassant 29 579 € est imposée à ce taux.
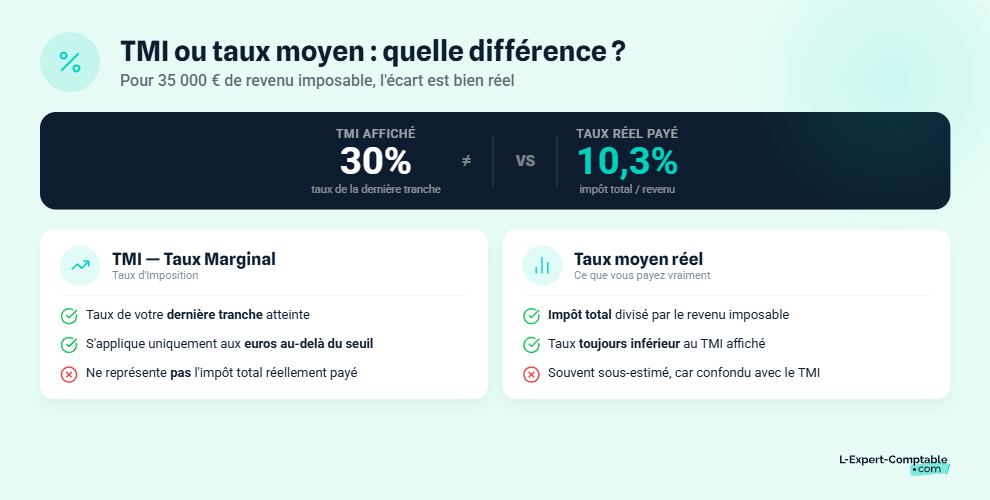
Ces deux taux mesurent des choses très différentes. Les confondre est l'une des erreurs les plus fréquentes quand on cherche à calculer son impôt.
Le TMI est le taux de la dernière tranche atteinte par votre revenu imposable. Il indique combien coûte en impôt 1 € de revenu supplémentaire. Si votre revenu imposable est de 35 000 €, votre TMI est de 30 % : chaque euro gagné au-delà de 29 579 € génère 0,30 € d'impôt.
Croire que tout votre revenu est imposé au TMI est une erreur courante. Le TMI ne concerne que la dernière tranche, pas l'ensemble de vos revenus.
Le taux moyen se calcule en divisant l'impôt total payé par votre revenu imposable. C'est le taux réellement supporté, toujours inférieur au TMI.
Reprenons l'exemple précédent : pour 35 000 € de revenu imposable, l'impôt brut est de 3 603,99 €. Le taux moyen est donc de 3 603,99 / 35 000 = 10,3 %. Le TMI est à 30 %, mais le taux réel supporté n'est que de 10,3 %.
Le quotient familial divise votre revenu imposable par un nombre de parts fiscales qui dépend de votre situation familiale. Plus vous avez de parts, plus l'impôt diminue, dans la limite d'un plafond.
| Situation familiale | Nombre de parts |
|---|---|
| Célibataire, divorcé ou veuf | 1 |
| Couple marié ou pacsé | 2 |
| + 1er enfant à charge | + 0,5 |
| + 2e enfant à charge | + 0,5 |
| + 3e enfant et suivants | + 1 par enfant |
| Parent isolé | + 0,5 part supplémentaire |
| Personne invalide (carte mobilité inclusion) | + 0,5 part supplémentaire |
Un couple marié avec deux enfants a donc 3 parts fiscales (2 + 0,5 + 0,5). Un parent isolé avec un enfant a 2 parts (1 + 0,5 + 0,5 pour l'isolement).
L'avantage procuré par chaque demi-part supplémentaire est plafonné à 1 807 €. Ce plafond s'applique au-delà de 1 part (célibataire) ou 2 parts (couple).
Au-dessus d'un certain niveau de revenu, ajouter un enfant à charge ne réduit plus l'impôt du même montant. L'administration compare l'impôt calculé avec le quotient familial à l'impôt calculé sans les demi-parts enfants, et limite l'avantage à 1 807 € par demi-part. Si l'avantage dépasse ce plafond, il est écrêté.
La décote est un mécanisme de réduction automatique qui allège l'impôt des contribuables modestes. Elle s'applique sans aucune démarche de votre part.
La décote s'applique lorsque votre impôt brut (avant réductions et crédits d'impôt) est inférieur à un seuil fixé par la loi : 1 982 € pour une personne seule et 3 277 € pour un couple soumis à imposition commune.
La formule est simple : décote = seuil - impôt brut. Le montant obtenu vient diminuer directement votre impôt. Si la décote dépasse l'impôt brut, l'impôt tombe à zéro. L'administration applique ce mécanisme automatiquement lors du traitement de votre déclaration de revenus.
Prenons un célibataire dont l'impôt brut s'élève à 1 200 €. Son impôt est inférieur au seuil de 1 982 €, la décote s'applique :
L'impôt passe de 1 200 € à 418 €, soit une réduction de 65 %. Ce mécanisme bénéficie à tous les foyers dont l'impôt brut reste sous le seuil.
Voici trois profils types pour illustrer le calcul complet de l'impôt sur le revenu, du salaire brut jusqu'au net après impôt :
| Étape | Montant |
|---|---|
| Salaire brut annuel | 30 000 € |
| Cotisations salariales (~22 %) | - 6 600 € |
| Salaire net | 23 400 € |
| Abattement 10 % | - 2 340 € |
| Revenu net imposable | 21 060 € |
| Impôt brut (barème, 1 part) | 1 040,60 € |
| Décote (1 982 - 1 040,60) | - 941,40 € |
| Impôt final | 99,20 € |
| TMI | 11 % |
| Taux moyen | 0,5 % |
| Net mensuel après impôt | 1 942 € |
Détail du barème : 0 € sur les 11 600 premiers euros (tranche à 0 %), puis 11 % sur 9 460 € (de 11 601 € à 21 060 €) = 1 040,60 €. L'impôt brut étant inférieur à 1 982 €, la décote s'applique et ramène l'impôt à seulement 99,20 € sur l'année.
| Étape | Montant |
|---|---|
| Salaire brut combiné | 60 000 € |
| Cotisations salariales (~22 %) | - 13 200 € |
| Salaire net combiné | 46 800 € |
| Abattement 10 % | - 4 680 € |
| Revenu net imposable | 42 120 € |
| Nombre de parts | 3 |
| Quotient familial (42 120 / 3) | 14 040 € |
| Impôt brut (268,40 € × 3 parts) | 805,20 € |
| Décote couple (3 277 - 805,20) | - 2 471,80 € |
| Impôt final | 0 € |
| TMI | 11 % |
| Taux moyen | 0 % |
Le quotient familial ramène le revenu par part à 14 040 €. Seule la fraction au-dessus de 11 600 € (soit 2 440 €) est imposée à 11 %, ce qui donne 268,40 € par part. L'impôt brut de 805,20 € est largement inférieur au seuil de décote couple (3 277 €). La décote absorbe la totalité de l'impôt : ce foyer ne paie aucun impôt sur le revenu.
Le plafonnement du quotient familial ne joue pas ici : l'avantage lié aux deux demi-parts enfants (1 276 €) reste sous le plafond de 3 614 € (1 807 € × 2 demi-parts).
| Étape | Montant |
|---|---|
| Rémunération nette | 50 000 € |
| Abattement 10 % | - 5 000 € |
| Revenu net imposable | 45 000 € |
| Impôt brut (barème, 1 part) | 6 603,99 € |
| Décote | Non applicable |
| Impôt final | 6 604 € |
| TMI | 30 % |
| Taux moyen | 14,7 % |
| Net mensuel après impôt | 3 616 € |
Détail du barème : 0 € sur 11 600 € + 1 977,69 € sur la tranche à 11 % (17 979 €) + 4 626,30 € sur la tranche à 30 % (15 421 €) = 6 603,99 €. Le TMI est à 30 %, mais le taux moyen réellement supporté n'est que de 14,7 %.
Les dividendes versés au dirigeant ne sont pas inclus dans ce calcul. Ils sont soumis par défaut au prélèvement forfaitaire unique (PFU) de 31,4 % (12,8 % d'IR + 18,6 % de prélèvements sociaux), sauf option pour le barème progressif.
Trouver le bon arbitrage entre rémunération et dividendes nécessite une analyse personnalisée. Chez L-Expert-Comptable.com, votre comptable dédié vous accompagne sur ce choix, avec une réponse sous 24 h, à partir de 69 € HT/mois.
L'impôt sur le revenu ne porte pas uniquement sur les salaires. Huit catégories de revenus sont imposables, chacune avec ses propres règles de calcul et de déclaration.
Les revenus professionnels (BIC, BNC) nécessitent le cerfa 2042-C-PRO en complément de la déclaration de revenus classique (cerfa 2042). L-Expert-Comptable.com, membre de l'Ordre des Experts-Comptables depuis 2009, prend en charge l'ensemble de ces obligations déclaratives pour les entrepreneurs en société.
L'abattement de 10 % s'applique automatiquement aux salaires et aux rémunérations de dirigeants. Il est encadré par un plancher de 509 € et un plafond de 14 555 €.
Si vos frais professionnels réels (trajets domicile-travail, repas, formation) dépassent 10 % de votre salaire net, vous pouvez opter pour la déduction des frais réels. Cette option est déclarative : vous devez lister et justifier chaque dépense.
Une fois l'impôt brut calculé, plusieurs dispositifs permettent de le réduire. Un crédit d'impôt est remboursé s'il dépasse l'impôt dû, tandis qu'une réduction d'impôt ne l'est pas.
L'ensemble de vos avantages fiscaux (crédits et réductions cumulés) est plafonné à 10 000 € par an. Certains dispositifs bénéficient d'un plafond majoré à 18 000 € : investissements outre-mer, Sofica.
Au-delà du plafond, les réductions excédentaires sont perdues pour l'année en cours.
Le plafond de 10 000 € s'applique au total de vos avantages fiscaux cumulés, pas à chaque dispositif individuellement. Avant de souscrire un nouveau dispositif de défiscalisation, vérifiez votre marge restante sur votre dernier avis d'imposition.
Le revenu fiscal de référence (RFR) est un indicateur qui figure sur votre avis d'imposition, en haut à gauche. Il part de votre revenu net imposable et y ajoute certains revenus exonérés d'impôt ou soumis à prélèvement forfaitaire (plus-values, revenus de l'épargne réglementée).
Le RFR est souvent supérieur au revenu imposable. Il sert de critère pour l'accès à de nombreux dispositifs : exonération de taxe foncière, tarifs de cantine, éligibilité aux APL, accès à certaines aides sociales. Quand une administration vous demande vos « revenus », c'est généralement le RFR qu'elle consulte.
Convertissez d'abord votre brut en net en déduisant environ 22 % de cotisations pour un salarié non cadre. Appliquez ensuite l'abattement de 10 % pour frais professionnels (minimum 509 €, maximum 14 555 €). Le montant obtenu est votre revenu net imposable, auquel vous appliquez le barème progressif tranche par tranche.
Le taux marginal (TMI) est le taux de la dernière tranche atteinte : il indique combien coûte en impôt 1 € de revenu supplémentaire. Le taux moyen est le rapport entre l'impôt total et le revenu imposable. Un TMI à 30 % correspond souvent à un taux moyen de 12 à 16 % seulement.
La décote est une réduction automatique pour les contribuables dont l'impôt brut est faible. Elle s'applique si l'impôt brut est inférieur à 1 982 € (célibataire) ou 3 277 € (couple). Elle se calcule par différence entre ce seuil et l'impôt brut, et vient diminuer le montant dû.
Le simulateur est conçu pour estimer l'impôt à partir d'un salaire brut. Pour un dirigeant en société percevant une rémunération, le calcul reste pertinent car l'abattement de 10 % s'applique. Pour les revenus BIC, BNC ou fonciers, utilisez le simulateur complet d'impots.gouv.fr.
Le quotient familial divise votre revenu imposable par votre nombre de parts : 1 pour un célibataire, 2 pour un couple, +0,5 par enfant pour les deux premiers, +1 à partir du 3e. L'impôt est calculé sur ce quotient puis multiplié par le nombre de parts. L'avantage est plafonné à 1 807 € par demi-part supplémentaire.
Un célibataire sans enfant ne paie pas d'impôt si son revenu net imposable ne dépasse pas 11 600 € (tranche à 0 %). Avec l'abattement de 10 %, cela correspond environ à un salaire net annuel de 12 900 €, soit un brut d'environ 16 500 €.
Le RFR part de votre revenu net imposable et y ajoute certains revenus exonérés ou soumis à prélèvement forfaitaire (plus-values, revenus de l'épargne). Il figure sur votre avis d'imposition et sert de critère pour de nombreux avantages sociaux et fiscaux.
Oui. Un couple marié ou pacsé fait une déclaration commune. Additionnez vos deux revenus nets, appliquez l'abattement de 10 % à chacun, puis divisez le total imposable par votre nombre de parts. Le simulateur en mode personnalisé permet de saisir ces paramètres.
Non. Le simulateur prélèvement à la source est un mode de paiement, pas un impôt supplémentaire. Le montant total d'impôt reste identique. Si le prélèvement mensuel a été trop élevé, l'administration vous rembourse la différence après la déclaration.
L'abattement forfaitaire de 10 % convient à la majorité des salariés. Optez pour les frais réels uniquement si vos dépenses professionnelles justifiées (trajets, repas, formation) dépassent 10 % de votre salaire net imposable. Conservez tous les justificatifs en cas de contrôle.
Non, le simulateur calcule l'impôt sur les revenus salariaux. Les dividendes sont soumis par défaut au prélèvement forfaitaire unique (PFU) de 31,4 % (12,8 % d'IR + 18,6 % de prélèvements sociaux). Vous pouvez opter pour le barème progressif si c'est plus avantageux, mais cette option s'applique alors à tous vos revenus de capitaux mobiliers.
Service-Public : Simulateur de calcul pour 2024 : impôt sur les revenus de 2023
Impots.gouv.fr : Simulateur d'impôt sur le revenu 2026
Legifrance : Code général des impôts - Impôt sur le revenu (Articles 193 à 200 sexdecies)
Back to top