Simulateur de calcul IS ou IR 2026 : comparez vos impôts
Mis à jour le 7 octobre 2026

Rechercher
Ce simulateur IS ou IR compare votre imposition selon que votre société est soumise à l'impôt sur les sociétés ou à l'impôt sur le revenu. Renseignez votre chiffre d'affaires, vos charges et la rémunération souhaitée pour voir quel régime vous laisse le plus de revenu net. Voici comment bien l'utiliser.
Pour obtenir un résultat fiable, rassemblez ces informations avant de lancer le calculateur IS IR :
Plus ces données sont précises, plus la comparaison IS/IR sera pertinente. Un chiffre d'affaires approximatif donne un résultat approximatif.
Le simulateur affiche deux montants d'impôt côte à côte : un pour l'IS, un pour l'IR. Le résultat IS correspond à l'impôt sur les bénéfices de la société, sans inclure l'imposition personnelle du dirigeant sur sa rémunération ou ses dividendes. Le résultat IR intègre le barème progressif appliqué à l'ensemble des revenus de votre foyer fiscal.
L'écart entre les deux montants vous indique quel régime laisse le plus de revenu disponible dans votre situation. Un écart faible signifie que le choix dépendra surtout de votre stratégie de rémunération et de votre capacité à laisser du bénéfice en réserve dans la société.
L'impôt sur les sociétés s'applique directement sur le bénéfice imposable de votre société, c'est-à-dire la différence entre votre chiffre d'affaires HT et vos charges déductibles. Deux taux coexistent selon le niveau de bénéfice.
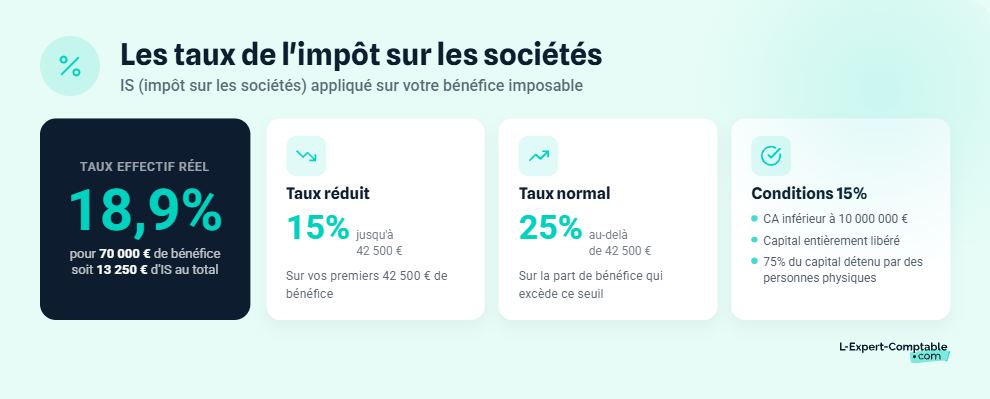
Depuis le 1er janvier 2022, le taux normal de l'IS est fixé à 25 %. Les sociétés qui remplissent certaines conditions bénéficient d'un taux réduit sur leur première tranche de bénéfice.
| Tranche de bénéfice imposable | Taux IS |
|---|---|
| Jusqu'à 42 500 € | 15 % |
| Au-delà de 42 500 € | 25 % |
Pour bénéficier du taux réduit à 15 % sur les 42 500 premiers euros de bénéfice, votre société doit remplir trois conditions cumulatives :
Si l'une de ces conditions manque, le taux de 25 % s'applique dès le premier euro de bénéfice.
Si le capital de votre société n'est pas entièrement libéré, vous perdez le bénéfice du taux réduit à 15 %. Pensez à vérifier ce point avant de lancer votre simulation.
Prenons une SARL avec un bénéfice imposable de 70 000 €, éligible au taux réduit :
Le taux effectif d'imposition est de 18,9 %. La société conserve 56 750 € de bénéfice net après impôt.
Quand votre société est soumise à l'IR, le bénéfice remonte directement dans votre déclaration de revenus personnelle. Il est alors soumis au barème progressif, qui dépend de votre revenu net imposable et de la composition de votre foyer fiscal.
Le barème de l'impôt sur le revenu comporte 5 tranches. Chaque tranche a son propre taux, appliqué uniquement à la fraction de revenu comprise dans cette tranche, pas sur la totalité de vos revenus.
| Tranche de revenu net imposable | Taux d'imposition |
|---|---|
| Jusqu'à 11 600 € | 0 % |
| De 11 601 € à 29 579 € | 11 % |
| De 29 580 € à 84 577 € | 30 % |
| De 84 578 € à 181 917 € | 41 % |
| Au-delà de 181 917 € | 45 % |
Un revenu de 50 000 € n'est donc pas taxé à 30 % sur la totalité. Seule la fraction entre 29 580 € et 50 000 € subit ce taux.
Le quotient familial divise votre revenu imposable par le nombre de parts fiscales de votre foyer avant d'appliquer le barème. Plus vous avez de parts, plus votre impôt diminue.
| Situation familiale | Nombre de parts |
|---|---|
| Célibataire sans enfant | 1 |
| Marié ou pacsé sans enfant | 2 |
| Marié ou pacsé + 1 enfant | 2,5 |
| Marié ou pacsé + 2 enfants | 3 |
| Marié ou pacsé + 3 enfants | 4 |
| Parent isolé + 1 enfant | 2 |
L'avantage fiscal du quotient familial est plafonné à 1 807 € par demi-part supplémentaire. Ce plafonnement limite la réduction d'impôt pour les foyers à hauts revenus avec plusieurs enfants.
La tranche marginale d'imposition (TMI) est le taux appliqué à votre dernier euro gagné, pas à l'ensemble de vos revenus. Un revenu de 45 000 € tombe dans la tranche à 30 %, mais le taux effectif réel est bien inférieur (environ 14,7 %).
Par défaut, une déduction forfaitaire de 10 % est appliquée sur les salaires pour couvrir les frais professionnels. Cette déduction a un plancher de 509 € et un plafond de 14 555 €.
Si vos frais professionnels réels dépassent 10 % de votre rémunération, vous pouvez opter pour la déduction des frais réels (déplacements, repas, matériel). En société à l'IR, le bénéfice est directement votre revenu imposable : la question des frais réels se pose différemment puisque les charges sont déjà déduites au niveau de la société.
Prenons un dirigeant célibataire sans enfant avec un revenu net imposable de 45 000 € (1 part) :
Le taux effectif d'imposition est de 14,7 %, bien en dessous de la TMI de 30 %. Le taux marginal d'imposition ne s'applique qu'à la dernière tranche de revenu.
Pour vous aider à interpréter les résultats du simulateur, voici trois scénarios concrets qui comparent l'imposition IS et IR pour un même profil.
Profil : EURL, célibataire, pas d'autre revenu, société éligible au taux réduit IS.
| Critère | IS | IR |
|---|---|---|
| Bénéfice imposable | 40 000 € | 40 000 € |
| Calcul | 40 000 × 15 % | Barème progressif (1 part) |
| Montant d'impôt | 6 000 € | 5 104 € |
| Taux effectif | 15 % | 12,8 % |
| Revenu disponible | 34 000 € en trésorerie société | 34 896 € sur le compte perso |
À ce niveau de bénéfice, l'IR est plus avantageux si vous avez besoin de tout votre bénéfice pour vivre. L'IS devient intéressant si vous pouvez laisser une partie en réserve dans la société pour financer des investissements, car les sommes non distribuées ne subissent pas de seconde imposition.
Profil : EURL, marié, 2 enfants (3 parts fiscales), conjoint sans revenu, société éligible au taux réduit.
| Critère | IS | IR |
|---|---|---|
| Bénéfice imposable | 60 000 € | 60 000 € |
| Calcul | 42 500 × 15 % + 17 500 × 25 % | Quotient : 60 000 / 3 = 20 000 € par part |
| Montant d'impôt | 10 750 € | 2 772 € |
| Taux effectif | 17,9 % | 4,6 % |
| Revenu disponible | 49 250 € en trésorerie | 57 228 € sur le compte perso |
Avec un foyer de 3 parts, l'IR est nettement plus avantageux à ce niveau de bénéfice. Le quotient familial ramène chaque part à 20 000 €, soit une TMI de seulement 11 %.
Profil : SAS, célibataire, pas d'autre revenu, société éligible au taux réduit.
| Critère | IS | IR |
|---|---|---|
| Bénéfice imposable | 120 000 € | 120 000 € |
| Calcul | 42 500 × 15 % + 77 500 × 25 % | Barème progressif (1 part) |
| Montant d'impôt | 25 750 € | 33 001 € |
| Taux effectif | 21,5 % | 27,5 % |
| Revenu disponible | 94 250 € en trésorerie | 86 999 € sur le compte perso |
L'IS est clairement plus avantageux pour les bénéfices élevés. Avec une TMI à 41 % en IR, l'écart se creuse. L'IS plafonne à 25 % sur la tranche haute, ce qui laisse plus de marge si une partie du bénéfice reste en réserve.
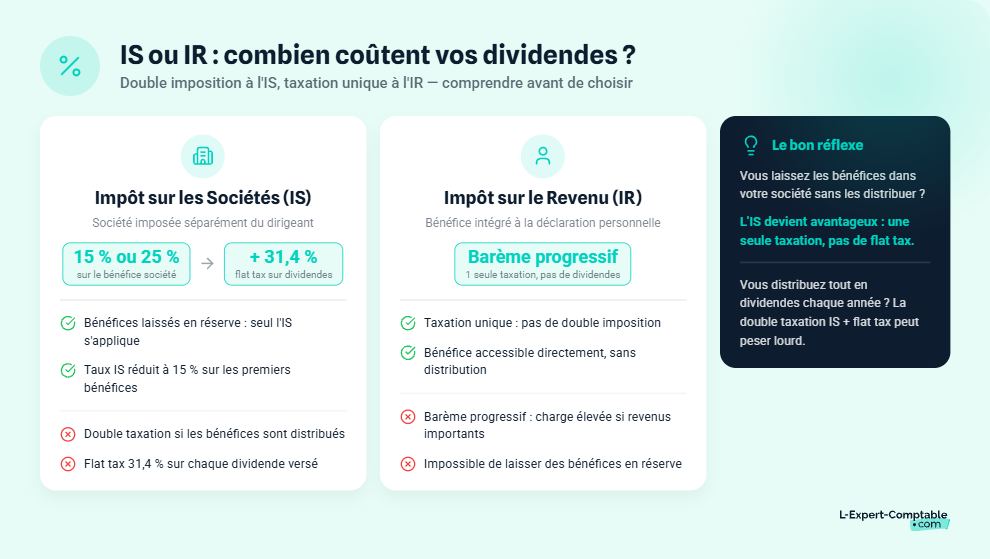
Ces exemples comparent l'imposition de premier niveau (IS sur le bénéfice vs IR sur le revenu). En IS, les sommes laissées en société ne sont pas imposées une deuxième fois tant qu'elles ne sont pas distribuées. Si vous vous versez des dividendes, la flat tax (31,4 %) ou le barème IR s'ajoute.
Le choix entre IS et IR dépend de votre situation personnelle et de votre stratégie de rémunération. Chez L-Expert-Comptable.com, votre comptable dédié vous aide à simuler les deux scénarios avec vos vrais chiffres, dès 69 € HT/mois pour les freelances et consultants.
Le régime fiscal de votre société (IS ou IR) dépend d'abord de sa forme juridique. Certains statuts sont soumis à l'IS par défaut, d'autres à l'IR, avec des possibilités d'option plus ou moins souples.
La plupart des sociétés commerciales relèvent de l'IS dès leur création :
L'option pour l'IR est temporaire : au bout de 5 exercices, la société revient automatiquement à l'IS.
D'autres structures sont imposées à l'IR par défaut, avec la possibilité d'opter pour l'IS :
Le caractère irrévocable de certaines options mérite une attention particulière : une fois passé à l'IS en EI ou en SCI, impossible de revenir en arrière.
| Statut juridique | Régime par défaut | Option possible |
|---|---|---|
| EI | IR | IS (irrévocable) |
| EURL (associé personne physique) | IR | IS (irrévocable) |
| SARL | IS | IR (5 exercices max) |
| SARL de famille | IS | IR (sans limite de durée) |
| SAS | IS | IR (5 exercices max) |
| SASU | IS | IR (5 exercices max) |
| SNC | IR | IS |
| SCI | IR | IS (irrévocable) |
| SA | IS | Aucune |
Vous créez votre société et hésitez sur le régime fiscal ? Chez L-Expert-Comptable.com, la création d'entreprise est à 0 € avec accompagnement par un juriste, y compris le conseil sur le choix IS ou IR adapté à votre projet.
Le simulateur vous donne un chiffre, mais comprendre la logique derrière le résultat vous aide à prendre une décision éclairée. Voici les situations types qui orientent vers l'un ou l'autre régime.
En IS, le bénéfice est imposé une première fois dans la société (15 % ou 25 %). Quand vous vous versez des dividendes, ils sont imposés une seconde fois : soit par la flat tax à 31,4 % (12,8 % d'IR + 18,6 % de prélèvements sociaux), soit au barème progressif après un abattement de 40 %, plus les prélèvements sociaux de 18,6 %.
Prenons un exemple concret : sur 100 000 € de bénéfice imposé à 25 % en IS, il reste 75 000 €. Si vous distribuez ces 75 000 € en dividendes soumis au prélèvement forfaitaire unique (PFU), vous payez 75 000 × 31,4 % = 23 550 € d'impôt supplémentaire. Le coût fiscal total atteint 25 000 + 23 550 = 48 550 €, soit un taux global de 48,6 %.
L'IS n'est réellement avantageux que si une partie du bénéfice reste dans la société. Si vous distribuez tout, la double imposition peut dépasser le coût d'un barème IR progressif.
La SASU est soumise à l'IS par défaut, ce qui est souvent le choix le plus pertinent si votre bénéfice dépasse 30 000 à 35 000 €. L'option IR est possible pendant 5 exercices maximum. Elle peut être intéressante les premières années si vous anticipez des pertes, car le déficit s'impute alors sur vos autres revenus personnels.
Partez de votre bénéfice imposable (CA HT moins charges déductibles). Si votre société remplit les 3 conditions du taux réduit (CA < 10M€, capital entièrement libéré, détenu à 75 %+ par des personnes physiques), appliquez 15 % sur les 42 500 premiers euros puis 25 % sur le reste. Sinon, appliquez 25 % sur la totalité.
Oui, dans la plupart des cas. En EURL ou en EI, vous pouvez opter pour l'IS à tout moment. Attention : pour l'EI et la SCI, cette option est irrévocable. En SARL ou SAS, le passage inverse (IS vers IR) est possible mais limité à 5 exercices.
Le taux normal est de 25 % sur l'ensemble du bénéfice. Le taux réduit de 15 % s'applique sur les 42 500 premiers euros de bénéfice, sous trois conditions cumulatives : CA < 10M€, capital entièrement libéré, capital détenu à 75 %+ par des personnes physiques.
Le quotient familial divise votre revenu imposable par le nombre de parts de votre foyer avant d'appliquer le barème. Un célibataire a 1 part, un couple marié ou pacsé 2 parts. Chacun des deux premiers enfants ajoute 0,5 part, le troisième et les suivants ajoutent 1 part. L'avantage est plafonné à 1 807 € par demi-part supplémentaire.
Non, une société est soumise soit à l'IS, soit à l'IR. En revanche, en IS, le dirigeant est personnellement imposé à l'IR sur sa rémunération et ses dividendes. Ce sont deux niveaux d'imposition distincts, pas un cumul de régimes.
La flat tax (PFU) applique un taux forfaitaire de 31,4 % sur les dividendes (12,8 % d'IR + 18,6 % de prélèvements sociaux). Le barème IR soumet les dividendes au barème progressif après un abattement de 40 %, plus les prélèvements sociaux de 18,6 %. Le barème est plus avantageux si votre TMI est inférieure ou égale à 11 %.
Souvent, oui. Plus votre foyer compte de parts fiscales, plus le quotient familial réduit votre impôt. Un couple avec 2 enfants (3 parts) qui déclare 60 000 € de bénéfice a un quotient de 20 000 € par part, soit une TMI à 11 %. Le même bénéfice pour un célibataire donnerait une TMI à 30 %.
Vérifiez trois points : votre CA HT est inférieur à 10 000 000 €, le capital social est entièrement libéré, et le capital est détenu à 75 % ou plus par des personnes physiques. Si l'une de ces conditions n'est pas remplie, le taux de 25 % s'applique dès le premier euro de bénéfice.
Cela dépend du statut. En SARL ou SAS, l'option pour l'IR est limitée à 5 exercices, après quoi le retour à l'IS est automatique. En EI ou SCI, l'option pour l'IS est irrévocable : impossible de revenir à l'IR. En EURL, l'option IS est également irrévocable, mais l'EURL à l'IR étant le régime par défaut, la question se pose rarement dans ce sens.
Service-Public : Simulateur : calcul de l'impôt sur les sociétés (IS)
Urssaf : Simulateur d'impôts sur les sociétés
Impots.gouv.fr : Simulateur d'impôt sur le revenu 2026
Back to top