Calculateur de frais et indemnités kilométriques (2026)
Mis à jour le 7 octobre 2026

Rechercher
Ce simulateur d'indemnités kilométriques calcule le montant de vos IK selon le barème fiscal en vigueur. Renseignez votre type de véhicule, sa puissance fiscale et le nombre de kilomètres parcourus à titre professionnel pour obtenir votre indemnité annuelle, mensuelle et le coût au kilomètre.
Le simulateur vous demande trois informations :
À partir de ces données, le simulateur applique la formule du barème kilométrique et affiche votre indemnité annuelle, mensuelle et le coût au kilomètre.
Le montant annuel correspond au total déductible sur votre déclaration de revenus (si vous êtes salarié) ou remboursable via note de frais (si vous êtes dirigeant de société). Le montant mensuel est utile pour le suivi de trésorerie et la saisie de vos notes de frais chaque mois.
Le coût au kilomètre vous permet de comparer rapidement avec vos frais réels. Ce montant couvre la dépréciation du véhicule, l'entretien, le carburant, l'assurance et les pneumatiques. Les frais de péage et de stationnement ne sont pas inclus : vous pouvez les déduire en plus, sur justificatifs.
Le barème des indemnités kilométriques est fixé chaque année par l'administration fiscale. Il varie selon la puissance fiscale de votre véhicule et la distance parcourue. Voici le barème complet, inchangé depuis 2024.
| Puissance fiscale | Jusqu'à 5 000 km | De 5 001 à 20 000 km | Au-delà de 20 000 km |
|---|---|---|---|
| 3 CV | 0,529 €/km | (0,316 × d) + 1 065 € | 0,370 €/km |
| 4 CV | 0,606 €/km | (0,340 × d) + 1 330 € | 0,407 €/km |
| 5 CV | 0,636 €/km | (0,357 × d) + 1 395 € | 0,427 €/km |
| 6 CV | 0,665 €/km | (0,374 × d) + 1 457 € | 0,447 €/km |
| 7 CV et + | 0,697 €/km | (0,394 × d) + 1 515 € | 0,470 €/km |
d = distance parcourue en km
Pour la tranche intermédiaire (5 001 à 20 000 km), la formule combine un coefficient par kilomètre et un montant fixe. Par exemple, pour un véhicule de 5 CV parcourant 10 000 km : (0,357 × 10 000) + 1 395 = 4 965 €.
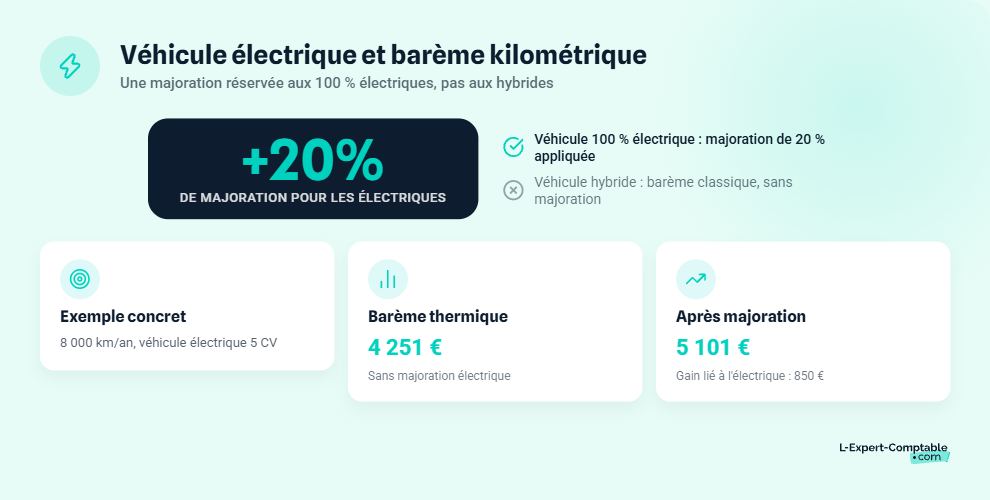
Si vous roulez en véhicule 100 % électrique, vous bénéficiez d'une majoration de 20 % sur le montant calculé avec le barème standard. Les véhicules hybrides ne sont pas concernés : ils suivent le barème classique ci-dessus.
Prenons un exemple concret. Vous parcourez 8 000 km par an avec un véhicule électrique de 5 CV :
Le barème forfaitaire englobe les principaux postes de dépenses liés à l'utilisation de votre véhicule :
En revanche, les frais de péage et de stationnement ne sont pas inclus. Vous ne pouvez pas non plus déduire séparément le carburant ou l'entretien si vous utilisez déjà le barème : ce serait une double déduction, interdite par l'administration fiscale.
Les péages et le stationnement ne sont pas inclus dans le barème kilométrique. Vous pouvez les déduire en plus, à condition de conserver les justificatifs (tickets de péage, reçus de parking).
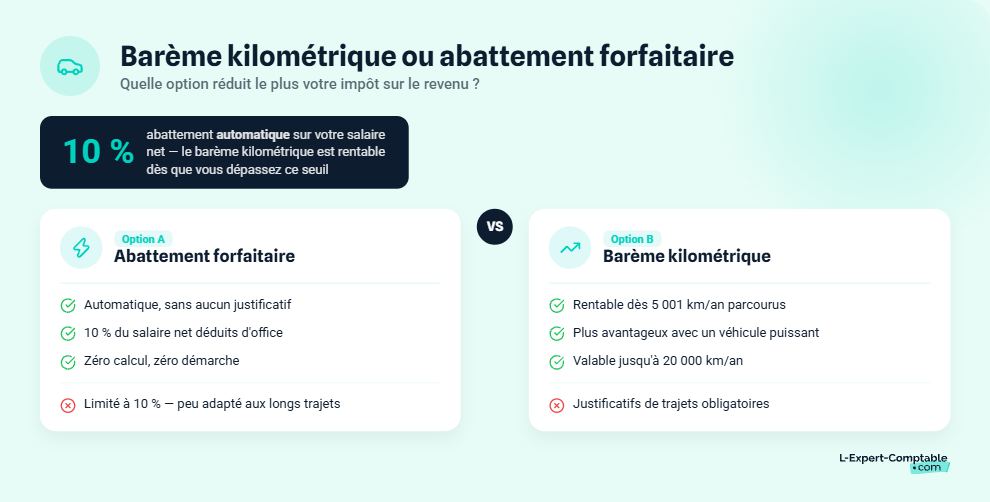
Le barème kilométrique fait partie de l'option « frais réels » sur votre déclaration de revenus. Avant de l'utiliser, vérifiez qu'il est bien plus avantageux que l'abattement forfaitaire de 10 % appliqué par défaut.
Par défaut, l'administration fiscale déduit automatiquement 10 % de vos salaires pour couvrir vos frais professionnels (article 83 du CGI). L'option frais réels, dont le barème kilométrique, remplace cet abattement. Il faut donc que le total de vos frais réels dépasse 10 % de votre salaire net imposable pour que le changement soit rentable.
Un salarié qui gagne 25 000 € net imposable a un abattement automatique de 2 500 €. Si ses indemnités kilométriques seules dépassent ce montant, les frais réels deviennent plus intéressants.
Le barème kilométrique prend l'avantage dans plusieurs situations :
Dans certains cas, déduire vos frais réels au réel (et non via le barème) peut être plus rentable :
Les frais réels exigent de conserver tous les justificatifs : factures, relevés bancaires, contrats de location.
Prenons le cas d'un salarié qui roule 12 000 km par an avec un véhicule de 5 CV thermique. Son salaire net imposable est de 30 000 €.
Option 1 - Abattement forfaitaire de 10 % : 30 000 × 10 % = 3 000 € déduits automatiquement.
Option 2 - Barème kilométrique : (0,357 × 12 000) + 1 395 = 5 679 € déductibles.
Le barème permet de déduire 2 679 € de plus que l'abattement. À une tranche marginale d'imposition (TMI) de 11 %, cela donne une économie d'impôt de 2 679 × 11 % = 295 €.
L'option frais réels est un choix annuel. Vous pouvez opter pour le barème kilométrique une année et revenir à l'abattement de 10 % l'année suivante, il n'y a aucun engagement.
Le traitement fiscal des indemnités kilométriques varie selon que vous êtes salarié, dirigeant de société ou professionnel libéral. Voici comment procéder dans chaque cas.
Pour calculer et déduire vos frais kilométriques en tant que salarié, cochez l'option « frais réels » sur votre déclaration de revenus et reportez le montant calculé en case 1AK (ou 1BK pour votre conjoint). Vous renoncez alors à l'abattement forfaitaire de 10 % sur l'ensemble de vos frais professionnels.
Conservez un relevé de trajets détaillé : date, motif du déplacement, lieu de départ et d'arrivée, distance parcourue. Mentionnez la puissance fiscale de votre véhicule en en-tête du document. Les frais de péage et de stationnement s'ajoutent au montant du barème, sur justificatifs.
Si vous êtes dirigeant et que vous utilisez votre véhicule personnel pour vos déplacements professionnels, votre société peut vous rembourser via une note de frais kilométrique. Ce remboursement est une charge déductible de l'IS pour la société, et il n'est pas imposable à l'IR pour vous.
Vous devez tenir un relevé précis de chaque déplacement : date, motif, distance. Sans ce document, l'administration peut requalifier le remboursement en rémunération imposable.
Chez L-Expert-Comptable.com, votre comptable dédié vérifie vos notes de frais kilométriques et s'assure de leur conformité avec le barème en vigueur. Comptabilité en ligne à partir de 69 € HT/mois pour les freelances et prestataires de services.
En tant que professionnel libéral au régime BNC (bénéfices non commerciaux), vous avez deux options : appliquer le barème kilométrique ou inscrire votre véhicule à l'actif professionnel et déduire les frais réels.
Le barème est souvent plus simple quand votre véhicule a un usage mixte (professionnel et personnel). Si vous choisissez cette option, reportez vos kilomètres professionnels dans votre comptabilité tout au long de l'année. Les péages et le stationnement restent déductibles en plus, sur justificatifs.
L'application Tiime, partenaire de L-Expert-Comptable.com, permet de saisir vos indemnités kilométriques au fil de l'eau et de les intégrer directement dans votre comptabilité.
Le véhicule doit être à votre nom (ou celui de votre conjoint) pour utiliser le barème kilométrique. Un véhicule de société ne donne pas droit aux IK.
Que vous soyez salarié, dirigeant ou libéral, la justification de vos indemnités kilométriques repose sur un document central : le relevé de trajets. Voici comment le constituer et les erreurs à éviter.
Ce document est obligatoire pour tout utilisateur du barème kilométrique. Il doit mentionner, pour chaque trajet :
Indiquez la puissance fiscale de votre véhicule une seule fois, en en-tête. Le format est libre : tableau Excel, carnet papier ou application de gestion. L'important est la régularité et la précision des informations.
Le barème fiscal en vigueur (inchangé depuis 2024) prévoit des tarifs par kilomètre selon la puissance fiscale du véhicule (de 3 CV à 7 CV et plus) et trois tranches de distance. Par exemple, pour un véhicule de 5 CV parcourant 10 000 km : (0,357 × 10 000) + 1 395 = 4 965 €.
Identifiez la puissance fiscale de votre véhicule (case P.6 de la carte grise), comptabilisez vos kilomètres professionnels annuels, puis appliquez la formule correspondante du barème. Pour la tranche 5 001-20 000 km, la formule est : (coefficient × distance) + montant fixe. Notre simulateur fait ce calcul automatiquement.
Cela dépend de votre kilométrage et de votre salaire. Si le montant calculé via le barème dépasse 10 % de votre salaire net imposable, les frais réels sont plus intéressants. Pour 30 000 € de salaire, l'abattement vaut 3 000 € : si vos IK dépassent ce seuil, optez pour les frais réels.
Les véhicules 100 % électriques bénéficient d'une majoration de 20 % sur le montant calculé avec le barème standard. Les véhicules hybrides ne sont pas concernés et suivent le barème classique.
Non. Le barème couvre la dépréciation, l'entretien, le carburant, l'assurance et les pneumatiques. Les frais de péage et de stationnement ne sont pas inclus mais peuvent être déduits en supplément, à condition de conserver les justificatifs.
Oui. Le dirigeant qui utilise son véhicule personnel pour des déplacements professionnels peut se faire rembourser par sa société via une note de frais au barème kilométrique. Ce remboursement est déductible de l'IS pour la société et non imposable à l'IR pour le dirigeant.
Vous devez tenir un relevé de trajets mentionnant pour chaque déplacement : la date, le lieu de départ, le lieu d'arrivée, le motif professionnel et la distance parcourue. La puissance fiscale du véhicule doit également être renseignée. Ce relevé est indispensable en cas de contrôle fiscal.
Oui, à condition que le contrat soit à votre nom personnel. Comparez toutefois avec les frais réels : les loyers de LOA ou LLD peuvent être plus avantageux à déduire directement.
Cochez l'option « frais réels » et reportez le montant calculé en case 1AK (ou 1BK pour le conjoint). Vous devez renoncer à l'abattement forfaitaire de 10 % pour l'ensemble de vos frais professionnels.
Oui, il existe un barème spécifique pour les deux-roues motorisés (motos et scooters), distinct de celui des voitures. Les montants sont généralement inférieurs. Notre simulateur est conçu pour les indemnités kilométriques voiture. Pour les deux-roues, consultez le barème officiel publié par l'administration fiscale.
Service-Public : Frais réels : calculer vos frais kilométriques
Impots.gouv.fr : Frais de transport
Urssaf : Indemnités kilométriques
Back to top