Calculateur suivi de note de frais 2026 | Rapide et gratuit
Mis à jour le 17 septembre 2026

Rechercher
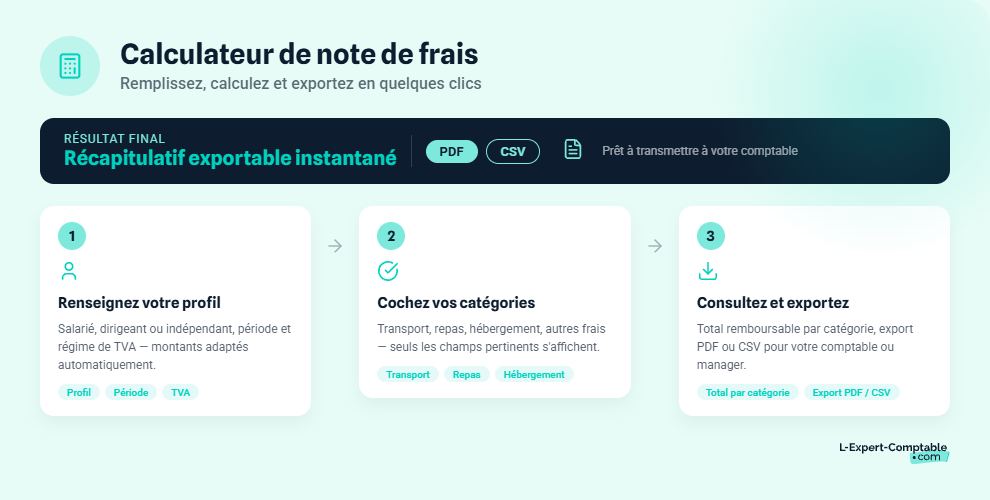
Notre calculateur de suivi de note de frais s'adapte à votre situation en trois étapes. Vous renseignez votre profil, vous sélectionnez vos dépenses, et vous récupérez un récapitulatif prêt à transmettre à votre comptable.
Le calculateur vous demande d'abord de choisir votre profil parmi trois options :
Vous précisez ensuite la période de suivi : 1 mois, 1 trimestre ou 1 année complète. Pour terminer, si vous êtes assujetti à la TVA ou non. Le calculateur adapte automatiquement les montants (HT ou TTC) et les plafonds affichés en fonction de vos réponses.
Vous cochez ensuite les types de dépenses engagées. Plusieurs catégories sont sélectionnables en même temps :
Le calculateur affiche uniquement les questions et les champs qui correspondent à vos catégories. Vous ne perdez pas de temps sur des rubriques qui ne vous concernent pas.
Une fois vos montants saisis, le calculateur génère un récapitulatif avec le total par catégorie et le total global remboursable. Si vous êtes assujetti à la TVA, la distinction montant HT / montant TTC apparaît automatiquement.
Prenons un exemple concret. Un salarié commercial suit ses frais sur un mois : 3 déplacements clients avec son véhicule personnel (6 CV, 480 km au total), 3 péages à 14 €, 8 repas au restaurant à 22 € et 2 nuits d'hôtel à 95 €. Le récapitulatif affiche :
Vous pouvez exporter ce récapitulatif en PDF ou CSV pour le transmettre directement à votre service comptable ou à votre manager.
Une note de frais incomplète peut être refusée par votre employeur ou contestée lors d'un contrôle URSSAF. Voici les éléments à vérifier systématiquement et les règles de conservation de vos justificatifs.
| Élément | Contenu attendu | Obligatoire ? |
|---|---|---|
| Identité | Nom, prénom et fonction du salarié ou du professionnel | ✅ |
| Date | Date exacte de la dépense | ✅ |
| Nature | Type de dépense : repas, transport, hébergement, etc. | ✅ |
| Montant TTC | Somme totale payée, TVA comprise | ✅ |
| Détail de la TVA | Montant et taux de TVA appliqué | ✅ |
| Motif professionnel | Nom du client, objet du déplacement ou de la réunion | ✅ |
| Justificatif | Facture, ticket de caisse ou reçu original joint | ✅ |
Sans l'un de ces éléments, le remboursement de frais peut être refusé ou la dépense requalifiée lors d'un contrôle.
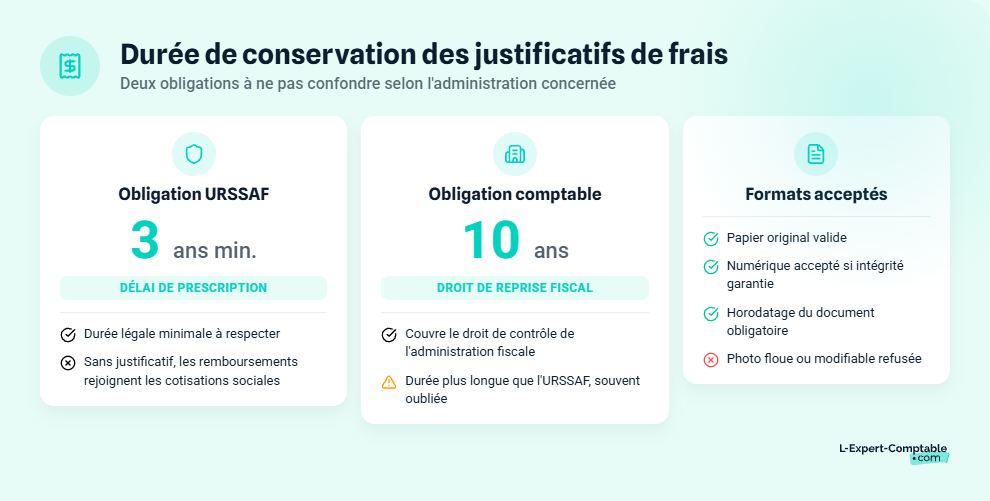
L'URSSAF impose une conservation de 3 ans minimum, qui correspond à son délai de prescription. Mais l'obligation comptable est plus longue : vos pièces justificatives doivent être conservées pendant 10 ans. Ce délai couvre le droit de reprise de l'administration fiscale, y compris en cas de contrôle approfondi.
Le format papier et le format numérique sont tous deux acceptés. Pour que l'archivage numérique soit valable, il doit avoir une valeur probante : intégrité du document garantie et horodatage fiable.
En cas de contrôle URSSAF sans justificatif, les remboursements de frais sont réintégrés dans l'assiette de cotisations sociales. Conservez systématiquement vos pièces justificatives pendant 10 ans pour couvrir l'ensemble des délais légaux.
Les frais professionnels remboursables se répartissent en quatre grandes catégories. Le traitement fiscal et les conditions de remboursement varient selon la nature de la dépense.
Si vous utilisez votre véhicule personnel pour vos déplacements professionnels, le remboursement passe par le barème des indemnités kilométriques. Ce barème tient compte de la puissance fiscale du véhicule (en CV) et du nombre de kilomètres parcourus dans l'année. Par exemple, un salarié qui parcourt 4 000 km avec un véhicule de 6 CV peut prétendre à une indemnité de 4 000 × 0,665 = 2 660 €.
Les transports en commun, le train et l'avion sont remboursés au réel, sur présentation du billet ou de la facture. Les péages et frais de parking suivent la même logique : remboursement au réel avec justificatif obligatoire. Ces indemnités sont exonérées de cotisations sociales tant que vous restez dans les limites du barème URSSAF.
Les repas pris lors d'un déplacement professionnel sont remboursables dans la limite des plafonds forfaitaires URSSAF. Le montant admis varie selon le type de repas : restaurant avec un client, plateau-repas en déplacement, ou repas pris seul hors du domicile.
Quand vous ne pouvez pas rentrer déjeuner chez vous en raison de vos horaires ou de la distance, une indemnité forfaitaire peut s'appliquer. Son montant est fixé chaque année par l'URSSAF. Le dirigeant de société et l'indépendant au régime réel peuvent aussi déduire leurs frais de repas, à condition que la dépense soit justifiée et directement liée à l'activité.
Les nuits d'hôtel et les locations courte durée lors de déplacements professionnels sont remboursées au réel, sur justificatif. Il n'existe pas de plafond réglementaire unique pour l'hébergement. La dépense doit rester raisonnable et proportionnée à la mission. En pratique, beaucoup d'entreprises fixent leurs propres plafonds internes, souvent plus restrictifs que la règle fiscale.
D'autres dépenses liées à votre activité professionnelle sont remboursables ou déductibles :
Le remboursement de frais professionnels est exonéré de cotisations sociales, mais uniquement dans certaines limites. Voici les plafonds à connaître, le barème kilométrique applicable et les règles de TVA récupérable.
L'URSSAF fixe chaque année des plafonds d'exonération pour les principales catégories de frais. Les indemnités kilométriques sont exonérées dans la limite du barème fiscal. Les frais de repas suivent des plafonds forfaitaires publiés sur urssaf.fr. Quand le remboursement dépasse ces plafonds, la fraction excédentaire est soumise à cotisations sociales.
Deux modes de remboursement coexistent : le remboursement au réel (sur justificatif) et l'allocation forfaitaire (montant fixe sans justificatif). Les conséquences diffèrent : l'allocation forfaitaire est exonérée dans la limite du barème URSSAF, tandis que le remboursement au réel est exonéré sans plafond, à condition que la dépense soit justifiée et raisonnable.
La fraction de remboursement qui dépasse le plafond URSSAF est automatiquement soumise à cotisations sociales. Vérifiez les barèmes à jour sur urssaf.fr avant chaque déclaration.
Le barème kilométrique fiscal sert à calculer vos indemnités kilométriques (IK). Il est publié chaque année par l'administration fiscale. Le barème applicable en 2026 est identique à celui de l'année précédente.
Le calcul dépend de deux variables : la puissance fiscale de votre véhicule (en chevaux fiscaux) et le nombre de kilomètres professionnels parcourus dans l'année. Le barème fonctionne par tranches :
Cas pratique : un consultant indépendant utilise son véhicule personnel (5 CV) pour ses rendez-vous clients. Il parcourt 12 000 km professionnels dans l'année. La tranche applicable est celle de 5 001 à 20 000 km. Le calcul : (12 000 × 0,339) + 1 320 = 4 068 + 1 320 = 5 388 € de charges déductibles. Le simulateur sur impots.gouv.fr permet de vérifier le montant exact selon votre situation.
La récupération de la TVA déductible sur les notes de frais dépend du type de dépense. Le carburant a un régime favorable : la TVA sur le carburant est récupérable à 100 % sur le gazole et à 80 % sur l'essence en 2026. La TVA sur l'hébergement (hôtel) est récupérable pour les salariés en déplacement professionnel.
La TVA sur les frais de repas n'est généralement pas récupérable lorsque le repas est pris seul. Elle peut l'être pour les repas d'affaires avec des clients ou partenaires. Dans tous les cas, la facture doit être établie au nom de l'entreprise et mentionner le détail de la TVA (montant et taux). Sans ces mentions, la récupération est impossible.
Le choix de votre méthode de suivi a un impact direct sur le temps passé, la fiabilité des calculs et la conformité de vos notes de frais. Voici ce qui distingue les deux approches.
Le suivi manuel reste la méthode la plus répandue dans les TPE, mais il a des inconvénients concrets. Les erreurs de saisie et les formules cassées dans un tableur peuvent fausser vos totaux. Les doublons passent facilement inaperçus. Le temps de traitement est élevé : comptez en moyenne 20 à 30 minutes par note de frais traitée manuellement, entre la collecte des justificatifs, la saisie et la vérification.
Le suivi papier ou Excel ne met pas à jour automatiquement les barèmes (kilométrique, repas). Vous devez vérifier vous-même les plafonds URSSAF chaque année, avec le risque d'appliquer un barème obsolète. En cas de contrôle, l'absence de piste d'audit claire complique la justification de vos dépenses.
Un calculateur en ligne automatise les tâches les plus chronophages. Voici un comparatif sur les critères qui comptent :
| Critère | Excel / Papier | Calculateur en ligne |
|---|---|---|
| Mise à jour des barèmes | Manuelle, à vérifier chaque année | Automatique |
| Risque d'erreur | Élevé (formules cassées, doublons) | Faible (calcul automatisé) |
| Temps de traitement | 20-30 min par note de frais | Quelques minutes |
| Export comptable | Copier-coller manuel | PDF ou CSV en un clic |
| Catégorisation des frais | Manuelle | Automatique par type de dépense |
| Accessibilité | Fichier local sur un poste | Tout navigateur, tout appareil |
Le gain de temps est immédiat, surtout si vous gérez plusieurs notes de frais par mois. Pour une TPE avec 5 salariés en déplacement, passer d'un tableur à un calculateur en ligne peut faire gagner plusieurs heures chaque mois.
Les règles de remboursement et de déduction des frais professionnels varient selon votre statut. Le suivi des notes de frais ne se fait pas de la même façon pour un salarié, un dirigeant de société et un indépendant.
Le salarié se fait rembourser ses frais par son employeur. Ce remboursement est exonéré de cotisations sociales dans les limites fixées par l'URSSAF. Le circuit de validation suit généralement un schéma classique : le salarié soumet sa note de frais, le manager la valide, puis le service comptable procède au remboursement.
La politique de dépenses de l'entreprise s'applique en priorité. Les plafonds internes (hôtel, repas, classe de transport) sont souvent plus bas que les plafonds URSSAF. Le délai de remboursement moyen est de 30 jours.
Le dirigeant peut se faire rembourser ses frais professionnels par sa société. Ces remboursements sont déductibles du résultat imposable, à condition que chaque dépense soit engagée dans l'intérêt de l'entreprise et correctement justifiée.
Le risque principal : des frais excessifs ou mal documentés peuvent être requalifiés en avantages en nature par l'administration fiscale. Le dirigeant n'a pas de circuit d'approbation externe, ce qui renforce l'obligation de justification. Chaque dépense doit être accompagnée d'un justificatif et d'un motif professionnel clair.
Chez L-Expert-Comptable.com, un comptable dédié vérifie la conformité de chaque dépense et vous répond sous 24 h, ce qui sécurise le traitement comptable de vos notes de frais.
Pour un indépendant au régime réel, les frais professionnels ne sont pas « remboursés » : ils sont déduits directement du bénéfice imposable en tant que charges déductibles. La déduction se fait au réel, sur justificatif, sauf pour les indemnités kilométriques des BNC qui suivent le barème fiscal.
Les micro-entrepreneurs, eux, ne peuvent pas déduire leurs frais réels. Le régime micro applique un abattement forfaitaire sur le chiffre d'affaires : 34 % pour les BNC, 50 % pour les BIC services et 71 % pour les BIC vente. Cet abattement est censé couvrir l'ensemble des charges.
Si vos frais réels dépassent l'abattement forfaitaire du régime micro, le passage au régime réel peut être plus avantageux. Vous pourrez alors déduire chaque dépense professionnelle justifiée. Pour en savoir plus sur les charges déductibles pour les BNC et les BIC, consultez notre article dédié.
Les indépendants en société ou au régime réel BNC peuvent confier la gestion de leurs notes de frais à L-Expert-Comptable.com, cabinet en ligne membre de l'Ordre depuis 2009, à partir de 39 € HT/mois.
Une note de frais conforme comporte 7 éléments : votre identité, la date de la dépense, sa nature (repas, transport, hébergement), le montant TTC, le détail de la TVA, le motif professionnel et le justificatif original. Sans ces mentions, votre employeur ou l'URSSAF peut refuser le remboursement.
Un salarié peut se faire rembourser les frais de transport (véhicule personnel via le barème kilométrique, train, avion, péage, parking), les frais de repas engagés lors de déplacements, les frais d'hébergement et les autres frais directement liés à l'activité. Chaque dépense doit être justifiée et engagée dans l'intérêt de l'entreprise. Retrouvez la liste complète des frais professionnels déductibles dans notre fiche pratique.
Appliquez le barème kilométrique fiscal en fonction de la puissance fiscale de votre véhicule (en CV) et du nombre de kilomètres professionnels parcourus dans l'année. Le barème fonctionne par tranches (jusqu'à 5 000 km, de 5 001 à 20 000 km, au-delà). Le simulateur sur impots.gouv.fr permet de vérifier le montant exact. Vous pouvez aussi consulter notre article sur les frais kilométriques et impôts pour comprendre leur traitement fiscal.
L'URSSAF impose un minimum de 3 ans, mais l'obligation comptable porte la durée de conservation à 10 ans. Conservez tous vos justificatifs pendant cette durée, en format papier ou numérique à valeur probante, pour couvrir l'ensemble des délais légaux.
Oui, si vous êtes au régime BNC ou BIC au réel. Vos frais professionnels sont alors des charges déductibles de votre bénéfice imposable. Les micro-entrepreneurs ne peuvent pas déduire leurs frais réels : le régime micro applique un abattement forfaitaire censé couvrir l'ensemble des charges.
Le remboursement au réel correspond au montant exact de la dépense, sur présentation d'un justificatif. L'allocation forfaitaire est un montant fixe versé sans justificatif. L'URSSAF fixe des plafonds d'exonération pour chaque mode : au-delà, la différence est soumise à cotisations sociales.
Cela dépend du type de dépense. La TVA sur le carburant est récupérable (100 % pour le gazole, 80 % pour l'essence). La TVA sur les hôtels est récupérable pour les salariés en déplacement. La TVA sur les repas pris seul n'est généralement pas récupérable. La facture doit toujours être au nom de l'entreprise avec la TVA détaillée.
Oui, à condition que la dépense soit engagée dans l'intérêt de l'entreprise et dûment justifiée. Ces remboursements sont déductibles du résultat de la société. Des frais excessifs ou mal documentés peuvent être requalifiés en avantage en nature par l'administration fiscale. Pour les dirigeants de SASU, notre article sur la comptabilité pour SASU détaille les obligations spécifiques à ce statut.
Service-Public : Remboursement des frais de transport domicile-travail
URSSAF : Frais professionnels - Taux et barèmes
Impots.gouv.fr : Frais de transport
Back to top