
L'article en bref
- Créer une SCI : deux associés minimum détiennent des parts sociales plutôt que le bien en direct.
- Transmission facilitée : chaque parent donne jusqu'à 100 000 € de parts par enfant sans droits.
- IR ou IS : l'impôt sur le revenu convient à la revente, l'IS au locatif.
- Avant l'achat : créez la SCI avant pour éviter des droits de mutation de 5 %.
- Coût de création : comptez entre 310 € seul et 2 500 € avec professionnel.
- Gérer la comptabilité de sa SCI : L-Expert-Comptable.com propose un cabinet 100% en ligne à partir de 39€ HT/mois sans engagement.
Mis à jour le , publié le
14 min

Guillaume DELEMARLE
Expert-comptable chez L-Expert-Comptable.com
Sommaire
Besoin d'aide pour choisir votre statut juridique ?
Chez L-Expert-Comptable.com, on vous conseille sur le meilleur choix à faire gratuitement !
Je souhaite me faire accompagner

Pourquoi créer une SCI pour acheter un bien immobilier ?
La société civile immobilière (SCI) permet à au moins deux associés de détenir et gérer ensemble un patrimoine immobilier. Créer une SCI pour acheter un bien immobilier donne accès à des avantages concrets en matière de transmission, de protection du couple et de fiscalité, que l'achat se fasse en famille ou entre partenaires d'affaires.
Faciliter la transmission du patrimoine immobilier
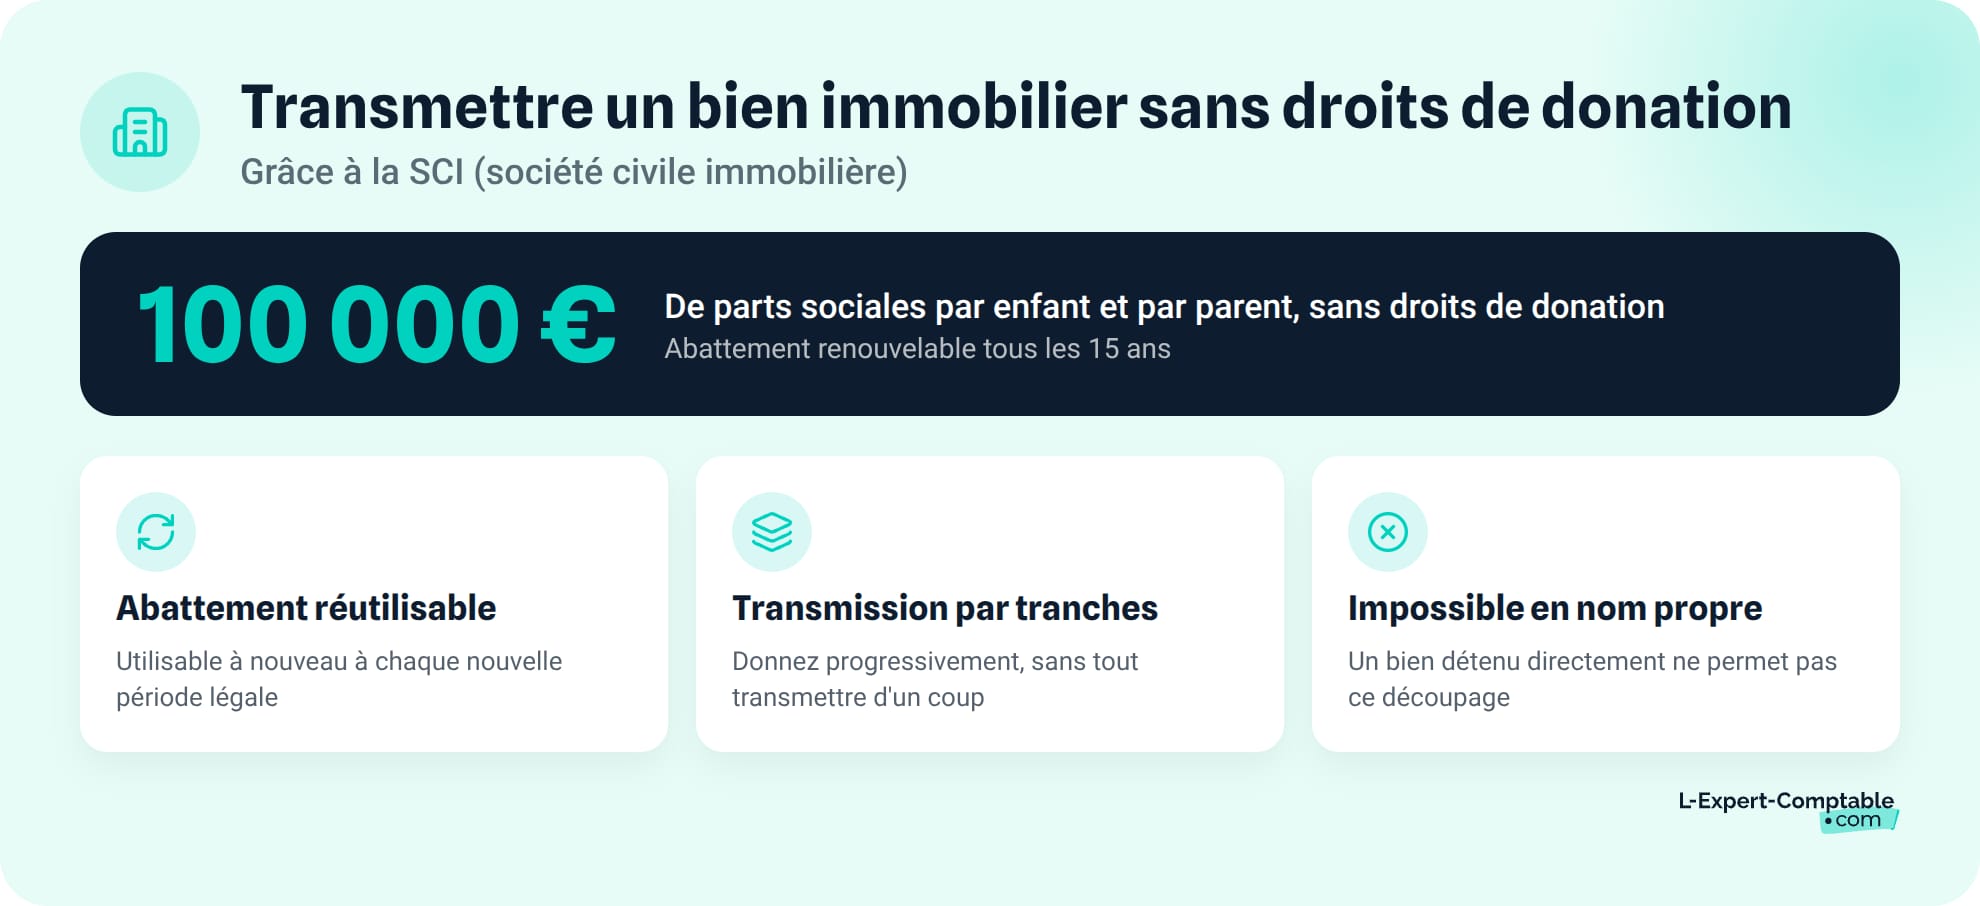
Avec une SCI, vous ne transmettez pas un bien immobilier en bloc : vous donnez des parts sociales. Cette différence change tout pour la fiscalité de la donation.
Chaque parent peut donner jusqu'à 100 000 € de parts à chaque enfant sans payer de droits de donation. Cet abattement se renouvelle tous les 15 ans. Les grands-parents bénéficient d'un abattement de 31 865 € par petit-enfant, selon les mêmes conditions.
Autre atout : les parts sociales d'une SCI sont moins liquides qu'un bien immobilier classique. L'administration fiscale peut accepter une décote allant jusqu'à 10 à 15 % de leur valeur par rapport à la valeur vénale du bien. Concrètement, si votre bien vaut 300 000 €, les parts pourraient être évaluées entre 255 000 € et 270 000 € pour le calcul des droits de donation.
Vous pouvez ainsi transmettre progressivement votre patrimoine à vos enfants, par tranches, en profitant à chaque fois des abattements.
Protéger votre couple (marié, pacsé ou concubin)
En indivision, le décès d'un concubin place le survivant dans une situation délicate : il doit racheter la part des héritiers du défunt, ou accepter la vente du bien. La loi successorale ne protège pas les concubins.
La SCI apporte deux solutions. D'abord, les statuts peuvent prévoir une clause de rachat prioritaire des parts : le survivant a la possibilité d'acquérir les parts du défunt avant tout tiers. Ensuite, le démembrement croisé de parts offre une protection encore plus solide. Chaque associé détient la nue-propriété des parts de l'autre et l'usufruit des siennes. Au décès de l'un, le survivant récupère la pleine propriété des parts dont il détenait la nue-propriété et conserve l'usufruit des autres parts. Il peut ainsi continuer à jouir du bien sans payer de droits de succession sur la réunion de l'usufruit à la nue-propriété.
Cette protection est particulièrement précieuse pour les couples non mariés, qui n'ont aucune vocation successorale légale.
Choisir votre fiscalité : IR ou IS
La SCI vous laisse le choix entre deux régimes fiscaux. Par défaut, elle relève de l'impôt sur le revenu (IR) : les revenus fonciers sont imposés entre les mains de chaque associé, au barème progressif. En cas de revente, vous bénéficiez du régime des plus-values des particuliers, avec une exonération totale après 22 ans pour l'impôt sur le revenu et 30 ans pour les prélèvements sociaux.
L'autre option est l'impôt sur les sociétés (IS). La SCI peut alors déduire l'amortissement du bien de son résultat. Le bénéfice est imposé au taux réduit de 15 % jusqu'à 42 500 € (sous conditions), puis à 25 %. En revanche, la plus-value à la revente est calculée sur la valeur nette comptable (après déduction des amortissements), ce qui peut générer une imposition élevée même après une longue détention.
L'IR convient souvent mieux à un bien destiné à être revendu à long terme. L'IS est plus adapté à un investissement locatif où les bénéfices sont réinvestis.
L'option pour l'IS peut être révoquée sous conditions pendant les cinq premiers exercices. Passé ce délai, elle devient irrévocable. Ce choix impacte directement le calcul de la plus-value en cas de revente du bien, car à l'IS, les amortissements déduits viennent réduire la valeur nette comptable et augmenter la plus-value taxable.
Éviter les blocages de l'indivision
En indivision, chaque indivisaire peut provoquer le partage à tout moment (article 815 du Code civil). Ce droit peut forcer la vente du bien, même si les autres co-propriétaires s'y opposent.
En SCI, les règles de fonctionnement sont fixées par les statuts. Les décisions courantes sont prises par le gérant, les décisions importantes selon la majorité définie (simple, qualifiée ou unanimité). La cession de parts sociales est aussi plus souple que la sortie d'une indivision, qui nécessite un partage notarié.
Quel type de SCI choisir selon votre projet immobilier ?
Toutes les SCI n'ont pas le même objet ni le même fonctionnement. Le choix du type de SCI dépend de votre projet : acheter en famille, investir pour louer, diviser un immeuble ou construire pour revendre.
La SCI familiale - acheter et transmettre en famille
La SCI familiale regroupe des associés issus d'une même famille : parents, enfants, fratrie. Elle est idéale pour acheter une résidence secondaire à plusieurs ou préparer la succession d'un bien immobilier.
Son régime fiscal par défaut est l'IR. Son principal atout reste la transmission progressive des parts sociales aux enfants, avec les abattements fiscaux renouvelables tous les 15 ans.
La SCI de gestion (ou de location) - investir pour louer
La SCI de gestion a pour objet d'acquérir un ou plusieurs biens pour les mettre en location. Elle peut regrouper des associés sans lien familial : amis, partenaires d'affaires ou investisseurs.
Le choix entre IR et IS dépend de votre stratégie patrimoniale. Attention : la SCI ne doit pas exercer d'activité commerciale. Si vous pratiquez la location meublée en SCI à l'IR, vous risquez une requalification en bénéfices industriels et commerciaux (BIC). Pour de la location meublée, il faut opter pour l'IS ou envisager un autre véhicule juridique comme la SARL de famille.
La SCI d'attribution - diviser un immeuble entre associés
La SCI d'attribution permet à un groupe d'acheteurs d'acquérir un immeuble collectivement, puis d'attribuer un lot à chaque associé, en propriété ou en jouissance. Elle se dissout une fois l'attribution réalisée.
Ce type de SCI convient par exemple à un groupe d'amis ou de collègues qui achètent un immeuble pour se répartir les appartements.
La SCI construction-vente (SCCV) - construire pour revendre
La SCCV a pour objet de construire un bien immobilier pour le revendre. Bien que cette activité présente un caractère commercial, elle bénéficie d'un régime de transparence fiscale et les bénéfices sont imposés directement entre les mains des associés. Elle est réservée aux projets de promotion immobilière et ne convient pas à l'achat d'un bien existant.
Tableau récapitulatif - quel type de SCI pour quel projet ?
| Type de SCI | Objet | Associés typiques | Régime fiscal |
|---|---|---|---|
| SCI familiale | Acheter et transmettre en famille | Parents, enfants, fratrie | IR (par défaut) |
| SCI de gestion / location | Acquérir pour louer | Famille, amis, investisseurs | IR ou IS (au choix) |
| SCI d'attribution | Diviser un immeuble en lots | Groupe d'acheteurs | IR (par défaut) |
| SCI construction-vente (SCCV) | Construire pour revendre | Promoteurs, investisseurs | Régime fiscal spécifique de transparence (article 239 ter du CGI) |
Comment créer une SCI pour acheter un bien immobilier, étape par étape ?
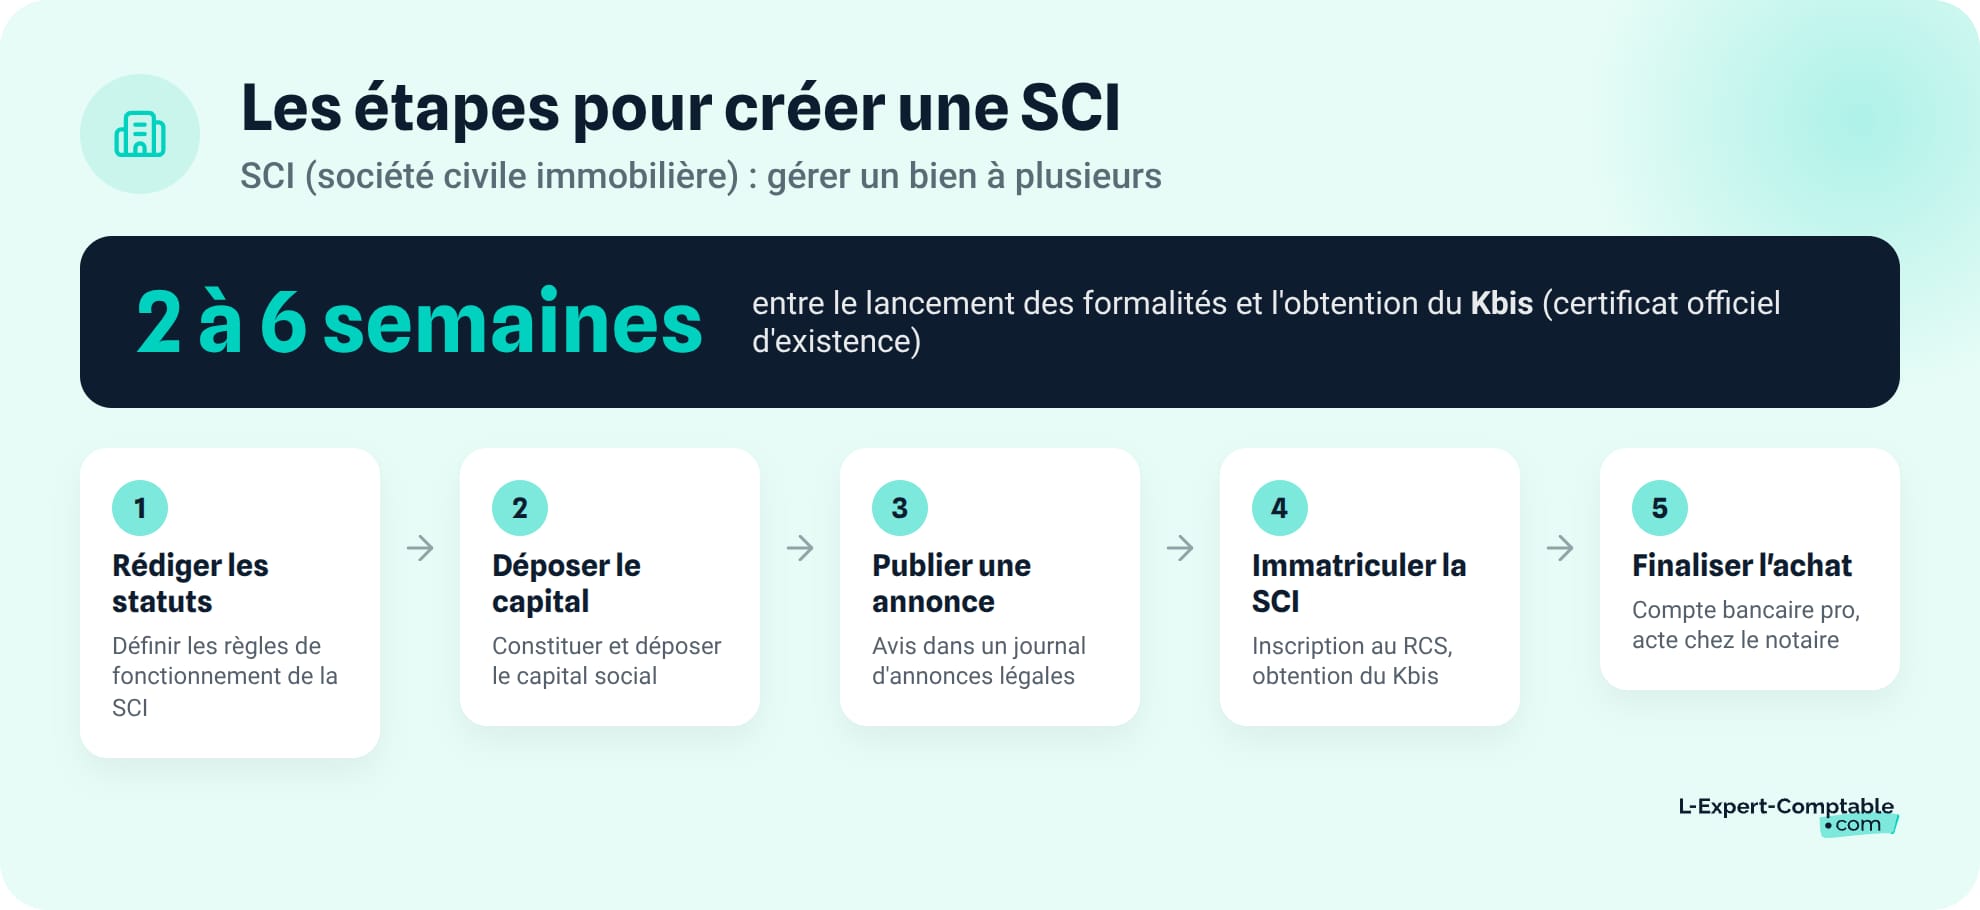
La création d'une SCI suit un parcours administratif en cinq étapes, du premier acte écrit jusqu'à la signature chez le notaire. Voici un résumé avant le détail de chaque étape :
- Formaliser les règles de fonctionnement de la société dans un acte écrit
- Rassembler les apports des associés sur un compte bloqué
- Annoncer la naissance de la SCI dans la presse légale
- Déposer le dossier complet sur le guichet unique pour obtenir le Kbis
- Débloquer les fonds et finaliser l'acquisition chez le notaire
Étape 1 - Rédiger les statuts de la SCI
Les statuts sont le document fondateur de votre SCI. Ils doivent contenir plusieurs mentions obligatoires : la dénomination sociale, le siège social, l'objet social (par exemple « acquisition, gestion et administration de biens immobiliers »), la durée de la société (99 ans maximum, renouvelable), le montant du capital social, la répartition des parts entre associés et les modalités de gérance.
Les statuts peuvent être rédigés sous forme d'acte sous seing privé (entre les associés, sans notaire) ou d'acte notarié. L'acte notarié est obligatoire si un associé apporte un bien immobilier existant à la SCI.
Soignez les clauses de cession de parts et de prise de décision : ce sont elles qui éviteront les conflits entre associés à l'avenir.
Étape 2 - Constituer le capital social
La loi n'impose aucun capital minimum pour une SCI. Même 1 € suffit en théorie. En pratique, prévoyez un capital cohérent avec votre projet pour rassurer la banque qui financera l'achat.
Les associés peuvent faire des apports en numéraire (argent) ou en nature (un bien immobilier existant). Si la valeur d'un apport en nature dépasse 30 000 €, un commissaire aux apports peut intervenir pour l'évaluer.
Les fonds peuvent être déposés sur un compte bloqué ouvert au nom de la SCI en formation.
Étape 3 - Publier un avis de constitution dans un journal d'annonces légales (JAL)
La publication d'un avis de constitution dans un journal d'annonces légales du département du siège social est obligatoire. Le coût varie entre 191 et 223 € HT selon le département. L'attestation de parution vous sera demandée pour l'étape suivante.
Étape 4 - Immatriculer la SCI au Registre du Commerce et des Sociétés (RCS)
Le dossier d'immatriculation se dépose sur le guichet unique de l'INPI (formalites.entreprises.gouv.fr). Voici les pièces à fournir :
- Statuts signés par tous les associés
- Attestation de parution dans le JAL
- Justificatif de siège social
- Déclaration des bénéficiaires effectifs
- Pièce d'identité du gérant
Les frais de greffe s'élèvent à environ 60,38 € (auxquels s'ajoutent 19,33 € pour la déclaration des bénéficiaires effectifs). Comptez 1 à 3 semaines pour recevoir l'extrait Kbis et le numéro SIREN de votre SCI.
Étape 5 - Ouvrir un compte bancaire professionnel et signer l'acte d'achat
Une fois le Kbis obtenu, ouvrez un compte bancaire professionnel au nom de la SCI. Si le capital a été déposé sur un compte bloqué, les fonds du capital social sont alors débloqués et virés sur ce compte.
La dernière étape est la signature de l'acte authentique chez le notaire, au nom de la SCI. Le bien est désormais détenu par la société, pas par les associés en nom propre. Chaque associé détient des parts sociales proportionnelles à son apport.
Combien coûte la création d'une SCI ?
Le budget de création d'une SCI varie selon que vous rédigez les statuts vous-même ou que vous faites appel à un professionnel. Voici le détail des différents postes de dépense.
Les frais incompressibles
Quelle que soit la méthode choisie, certains frais sont obligatoires :
- Publication dans un journal d'annonces légales : 191 à 223 € HT
- Frais de greffe (immatriculation + déclaration des bénéficiaires effectifs) : environ 60,38 €
- Total minimum si vous rédigez les statuts vous-même : environ 310 à 350 €
Les frais optionnels mais recommandés
Faire rédiger les statuts par un avocat ou un notaire coûte entre 1 000 et 2 500 € selon la complexité du projet. Les plateformes juridiques en ligne facturent entre 150 et 500 € pour cette prestation.
Si un associé apporte un bien immobilier d'une valeur supérieure à 30 000 €, il peut être utile de faire intervenir un commissaire aux apports. Comptez entre 500 et 1 500 € pour cette mission.
Tableau récapitulatif du budget de création
| Poste de dépense | Fourchette basse | Fourchette haute |
|---|---|---|
| Publication JAL | 191 € | 223 € |
| Frais de greffe | 60,38 € | 60,38 € |
| Rédaction des statuts (avocat/notaire) | 1 000 € | 2 500 € |
| Rédaction des statuts (plateforme en ligne) | 150 € | 500 € |
| Commissaire aux apports (si apport en nature > 30 000 €, facultatif) | 500 € | 1 500 € |
Les obligations comptables annuelles à anticiper
Au-delà des frais de création, la SCI génère des obligations récurrentes. Une SCI à l'IR sans activité commerciale bénéficie d'obligations comptables allégées : pas de bilan obligatoire sous certains seuils, mais une déclaration 2072 à déposer chaque année auprès de l'administration fiscale.
Une SCI à l'IS doit tenir une comptabilité complète : bilan, compte de résultat et liasse fiscale. Dans les deux cas, une assemblée générale annuelle est obligatoire pour approuver les comptes.
Pour sécuriser la gestion comptable de votre SCI, vous pouvez confier ces obligations à un expert-comptable en ligne comme L-Expert-Comptable.com, membre de l'Ordre des Experts-Comptables depuis 2009, avec un comptable dédié qui répond sous 24 h.
Même une SCI à l'IR sans activité commerciale doit déposer chaque année une déclaration 2072 et tenir une assemblée générale. L'absence de ces formalités peut entraîner des sanctions et fragiliser la SCI en cas de contrôle fiscal.
Faut-il créer la SCI avant ou après l'achat du bien ?
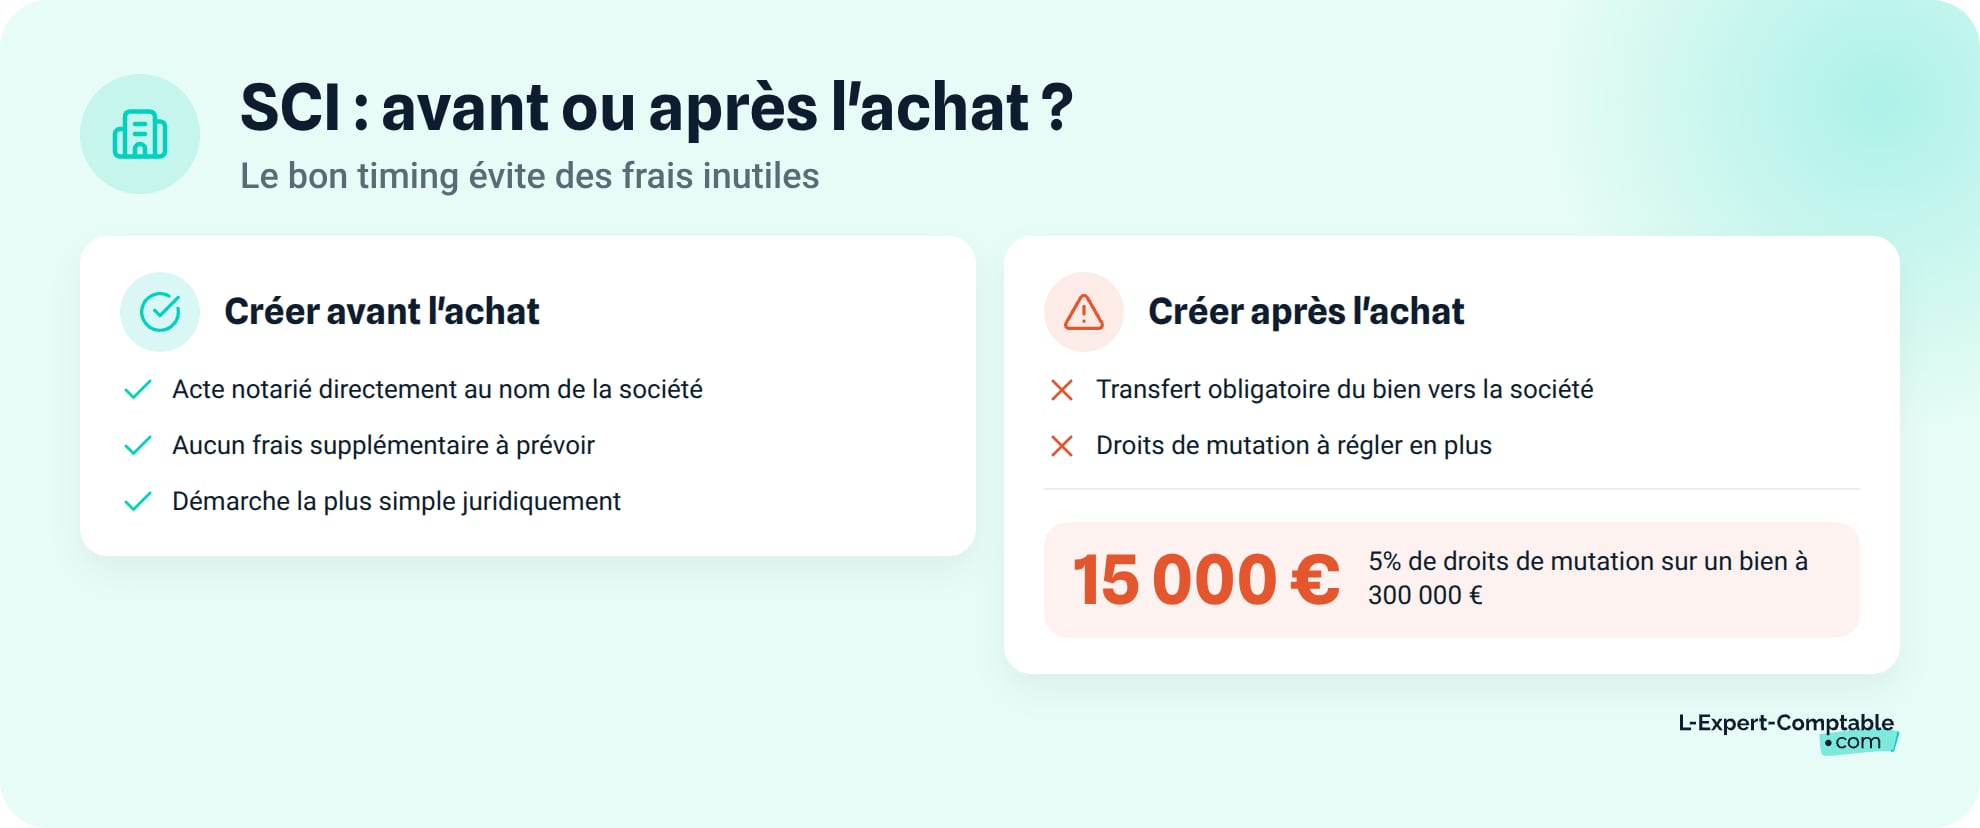
Le timing de création de votre SCI a un impact direct sur le coût total de l'opération. Deux scénarios sont possibles, mais l'un est nettement plus avantageux que l'autre.
Créer la SCI avant l'achat : la solution recommandée
C'est la démarche la plus simple et la moins coûteuse. La SCI achète directement le bien en son nom : le notaire rédige l'acte au nom de la société, et il n'y a aucun frais de transfert supplémentaire.
Vous pouvez même signer un compromis de vente au nom de « la SCI en cours de formation » si l'immatriculation n'est pas encore finalisée. Anticipez toutefois le délai : comptez 2 à 6 semaines entre le lancement des formalités et l'obtention du Kbis.
Créer la SCI après l'achat : c'est possible, mais plus coûteux
Si vous possédez déjà le bien en nom propre, vous pouvez le transférer vers une SCI créée après l'achat. Ce transfert nécessite un acte notarié et déclenche des droits de mutation d'environ 5 % de la valeur du bien.
Si le bien est financé par un prêt en cours, l'accord de la banque est nécessaire pour le transfert. Cette solution ne se justifie que si vous souhaitez restructurer un patrimoine existant pour des raisons successorales ou fiscales.
Transférer un bien détenu en nom propre vers une SCI déclenche des droits de mutation d'environ 5 % de la valeur du bien. Sur un appartement à 300 000 €, cela correspond à environ 15 000 € de frais supplémentaires. Cette solution ne se justifie que si les avantages patrimoniaux à long terme compensent ce coût initial.
SCI, indivision ou achat en nom propre : quelle solution choisir ?
Acheter un bien immobilier en SCI n'est pas toujours la meilleure option. Selon votre situation familiale, votre projet et votre budget, l'indivision ou l'achat en nom propre peuvent être plus adaptés.
Tableau comparatif SCI vs indivision vs nom propre
| Critère | SCI | Indivision | Nom propre |
|---|---|---|---|
| Nombre minimum de personnes | 2 associés | 2 indivisaires | 1 personne |
| Coût de mise en place | 250 à 2 500 € | Gratuit (ou frais de notaire si convention) | Aucun |
| Protection du concubin | Forte (démembrement croisé, clause de rachat) | Faible (pas de protection légale) | Aucune |
| Facilité de transmission | Donation progressive de parts avec abattements | Donation du bien entier, plus complexe | Donation du bien entier |
| Fiscalité applicable | IR ou IS au choix | IR (revenus fonciers) | IR (revenus fonciers) |
| Souplesse de gestion | Forte (gérant + statuts sur mesure) | Faible (unanimité pour les actes importants) | Totale |
| Risque de blocage | Faible (règles statutaires) | Fort (partage provoqué à tout moment) | Aucun |
| Sortie / revente | Cession de parts sociales | Partage notarié ou vente du bien | Vente libre |
| Obligations administratives | Déclaration 2072, AG annuelle, comptabilité IS le cas échéant | Aucune obligation spécifique | Aucune obligation spécifique |
Dans quel cas la SCI n'est pas la bonne solution ?
La SCI n'est pas toujours pertinente. Si vous achetez seul, sans projet de transmission, l'achat en nom propre est plus simple et moins coûteux.
Pour un couple marié sous le régime de la communauté, la communauté protège déjà le conjoint survivant : la SCI n'apporte pas de valeur ajoutée sur ce point.
La SCI à l'IR est incompatible avec la location meublée professionnelle, qui est une activité commerciale. Pour ce type de projet, il faut opter pour l'IS ou choisir un autre véhicule juridique comme la SARL de famille.
Enfin, si le bien est votre résidence principale, la SCI ne vous permet pas de bénéficier de l'exonération de plus-value sur la résidence principale, sauf SCI à l'IR sous conditions strictes. L'achat en nom propre reste alors préférable.
Quels sont les inconvénients et les risques d'une SCI ?
La SCI présente des avantages réels, mais elle comporte aussi des contraintes et des risques qu'il faut mesurer avant de se lancer. Voici les principaux points de vigilance.
La responsabilité indéfinie des associés
En SCI, la responsabilité des associés est indéfinie : chaque associé est responsable des dettes de la société proportionnellement à sa part dans le capital. Cette responsabilité n'est pas solidaire, ce qui signifie qu'un créancier ne peut pas réclamer la totalité de la dette à un seul associé.
Les créanciers doivent d'abord poursuivre la SCI elle-même avant de se retourner contre les associés personnellement. C'est une différence notable avec une SARL, où la responsabilité est limitée au montant de l'apport.
Les contraintes administratives et comptables
La SCI impose des formalités régulières :
- Rédaction et mise à jour des statuts lorsque la modification le nécessite (changement de gérant, cession de parts)
- Tenue d'une assemblée générale annuelle pour approuver les comptes
- Dépôt d'une déclaration fiscale spécifique chaque année (déclaration 2072 pour l'IR, liasse fiscale pour l'IS)
- Coût récurrent de gestion si vous faites appel à un expert-comptable
Les pièges fiscaux à éviter
Plusieurs erreurs fiscales peuvent coûter cher. L'irrévocabilité de l'option IS après 5 exercices est le piège le plus fréquent : passé ce délai, impossible de revenir à l'IR, même si votre stratégie patrimoniale évolue.
La location meublée en SCI à l'IR présente un risque de requalification en activité commerciale si les revenus meublés dépassent 10 % du chiffre d'affaires total de la SCI.
La sous-évaluation des parts lors d'une donation-partage expose à un redressement fiscal. L'administration peut contester la décote appliquée si elle n'est pas justifiée par des éléments concrets (clauses d'agrément, faible liquidité des parts).
Un expert-comptable spécialisé vous aide à anticiper ces risques dès la création de votre SCI. Chez L-Expert-Comptable.com, chaque client bénéficie d'un interlocuteur dédié pour sécuriser ses choix fiscaux, à partir de 69 € HT/mois.
L'option pour l'IS est irrévocable après 5 exercices et impacte lourdement le calcul de la plus-value en cas de revente. À l'IS, la plus-value est calculée sur la valeur nette comptable (après amortissements déduits), ce qui peut générer une imposition significative même après 20 ou 30 ans de détention du bien.
Comment financer l'achat immobilier via une SCI ?
Acheter un bien en SCI nécessite un financement adapté. Trois mécanismes sont couramment utilisés, seuls ou combinés : le prêt bancaire, l'apport en compte courant d'associé et l'apport en capital.
Le prêt bancaire au nom de la SCI
La SCI emprunte en son nom auprès de la banque. Les associés se portent généralement caution personnelle pour garantir le remboursement. Les banques exigent souvent un apport de 10 à 20 % du prix du bien.
Les taux d'intérêt sont généralement identiques ou légèrement supérieurs à ceux d'un prêt immobilier classique. La durée de prêt peut aller jusqu'à 20-25 ans selon les établissements. La banque demandera les statuts de la SCI, les pièces d'identité des associés et un plan de financement détaillé.
L'apport en compte courant d'associé
Les associés peuvent prêter de l'argent à la SCI via un compte courant d'associés. Ce mécanisme est distinct de l'apport en capital : il s'agit d'un prêt, remboursable à tout moment sauf convention contraire entre les parties.
Le compte courant d'associé peut être rémunéré par des intérêts. Pour une SCI à l'IS, ces intérêts sont déductibles du résultat fiscal de la société, dans la limite du taux fiscal autorisé.
L'apport en capital vs l'apport en compte courant : quelle différence ?
L'apport en capital donne droit à des parts sociales. Il n'est pas remboursable sauf en cas de dissolution de la SCI ou de réduction de capital. L'apport en compte courant, lui, est un prêt : il ne donne pas droit à des parts supplémentaires, mais il est remboursable selon les modalités convenues.
La stratégie la plus courante consiste à fixer un capital social modeste et à financer le reste par compte courant d'associé. Cette approche offre plus de flexibilité : les associés peuvent récupérer leurs fonds sans modifier la répartition du capital.
Cas pratique - créer une SCI familiale pour transmettre un bien de 400 000 €
Prenons l'exemple d'un couple, Marie et Thomas, qui achète un appartement à 400 000 € via une SCI familiale avec leurs deux enfants, Léa et Hugo.
Répartition des parts : Marie et Thomas détiennent chacun 25 % des parts (soit 100 000 € chacun). Léa et Hugo détiennent chacun 25 % des parts (soit 100 000 € chacun).
Calcul des droits de donation : Chaque parent peut donner jusqu'à 100 000 € de parts à chaque enfant en franchise de droits de donation. Marie donne 50 000 € de parts à Léa et 50 000 € à Hugo. Thomas fait de même. Total donné à chaque enfant : 100 000 €, soit exactement le montant de l'abattement. Résultat : zéro droit de donation.
Effet de la décote : Les parts sociales d'une SCI sont moins liquides qu'un bien immobilier. Une décote de 10 à 15 % est généralement admise. La valeur vénale des parts de chaque enfant passe de 100 000 € à environ 85 000-90 000 €, soit largement sous l'abattement de 100 000 €. Cette marge permet d'anticiper une éventuelle revalorisation du bien.
Renouvellement dans 15 ans : Les abattements se renouvellent tous les 15 ans. Si le bien prend de la valeur, Marie et Thomas pourront donner un nouveau lot de parts à leurs enfants dans la même franchise fiscale.
Comparaison avec l'indivision : En indivision classique, la donation du bien entier serait plus complexe. Il faudrait passer par un acte notarié portant sur le bien lui-même, sans bénéficier de la décote sur les parts. La transmission progressive par tranches serait aussi beaucoup plus difficile à organiser.
Les questions fréquentes sur la création d'une SCI pour un achat immobilier
Faut-il créer la SCI avant ou après l'achat du bien immobilier ?
Il est recommandé de créer la SCI avant l'achat. La SCI signe alors directement l'acte d'acquisition chez le notaire. Si vous créez la SCI après, le transfert du bien de votre patrimoine personnel vers la SCI génère des droits de mutation d'environ 5 % de la valeur du bien.
Peut-on créer une SCI seul pour acheter un bien immobilier ?
Non, une SCI nécessite au minimum 2 associés, personnes physiques ou morales. Si vous souhaitez acheter seul via une société, d'autres formes juridiques existent (SASU, EURL), mais elles relèvent du droit commercial et non du droit civil. Notre guide pour créer une SCI quand on est seul présente toutes les alternatives.
Combien coûte la création d'une SCI en tout ?
Le coût minimum se situe autour de 310 à 350 € (frais de greffe + publication JAL). Si vous faites rédiger les statuts par un avocat ou un notaire, comptez 1 000 à 2 500 € supplémentaires. Une plateforme juridique en ligne facture entre 150 et 500 €.
Quels sont les inconvénients d'une SCI pour l'immobilier ?
Les principaux inconvénients sont la responsabilité indéfinie des associés, les obligations administratives annuelles (déclaration 2072, assemblée générale) et l'irrévocabilité de l'option pour l'IS après 5 exercices. La SCI génère aussi des coûts de gestion récurrents.
Quelle différence entre acheter en SCI et acheter en indivision ?
En indivision, chaque co-propriétaire peut demander le partage à tout moment, ce qui peut forcer la vente du bien. En SCI, les règles sont fixées par les statuts, la transmission est facilitée par la donation de parts sociales, et la gestion est plus souple grâce à la nomination d'un gérant.
Peut-on habiter dans un bien détenu par une SCI ?
Oui, un associé peut occuper le bien, soit gratuitement (mise à disposition), soit en payant un loyer à la SCI. Une occupation gratuite peut être requalifiée en avantage en nature par l'administration fiscale, et la SCI ne pourra pas déduire de charges liées au bien.
Comment obtenir un prêt immobilier pour une SCI ?
La SCI emprunte en son nom auprès de la banque. Les associés se portent généralement caution personnelle. Les banques exigent un apport de 10 à 20 % et demandent les statuts, les pièces d'identité des associés et un plan de financement.
Est-ce qu'une SCI familiale permet de réduire les droits de succession ?
Oui, les parents peuvent donner progressivement des parts sociales à leurs enfants en bénéficiant d'un abattement de 100 000 € par parent et par enfant, renouvelable tous les 15 ans. Les parts peuvent bénéficier aussi d'une décote de 10 à 15 % par rapport à la valeur vénale du bien.
Quelles sont les erreurs les plus fréquentes lors de la création d'une SCI ?
Les erreurs courantes sont : rédiger un objet social trop restrictif, ne pas prévoir de clause d'agrément pour la cession de parts, choisir l'IS sans mesurer l'impact sur la plus-value à la revente, et fixer un capital social trop faible qui nuit à la crédibilité bancaire.
Combien de temps faut-il pour créer une SCI ?
Comptez en moyenne 2 à 6 semaines pour créer une SCI entre la rédaction des statuts et l'obtention du Kbis. La rédaction des statuts prend quelques jours à 2 semaines, la publication JAL est immédiate, et l'immatriculation au greffe prend 1 à 3 semaines.
Sources & Références
Economie.gouv.fr : Société civile immobilière : comment ça marche ?
Impots.gouv.fr : La SCI imposée à l'impôt sur le revenu : imposition de la plus-value
Legifrance : Article 1832 du Code civil
Résumer cet article avec :
- ChatGPT
- Perplexity
- Claude
À propos de l'auteur
Guillaume DELEMARLE
Expert-comptable avec plus de 9 ans d'expérience. Spécialisé dans l'accompagnement des TPE et créateurs d'entreprise.
Voir tous ses articles
Contenu révisé et validé par un expert-comptable membre de l'OEC
Questions & réponses