
EURL LMNP : fiscalité, démarches et optimisation 2026
L'article en bref
- EURL LMNP : l'EURL à l'IR permet la location meublée en transparence fiscale avec responsabilité limitée.
- Seuils LMNP : le statut tient tant que les recettes restent sous 23 000 € annuels.
- Régime réel : l'amortissement du bien ramène souvent le résultat imposable à zéro.
- Plus-value : en LMNP, les amortissements déduits ne majorent pas la plus-value à la revente.
- Création d'une EURL LMNP : L-Expert-Comptable.com propose la création d'entreprise à 0€, frais administratifs offerts.
- Comptabilité de son EURL LMNP : L-Expert-Comptable.com propose un cabinet 100% en ligne à partir de 39€ HT/mois sans engagement.

Créez votre EURL avec nos experts : c’est simple, 100% en ligne et surtout c’est GRATUIT !
Créer mon EURL gratuitement
Créez votre EURL avec nos experts : c’est simple, 100% en ligne et surtout c’est GRATUIT !
Je souhaite créer mon EURL

Pourquoi exercer une activité LMNP en EURL ?
Combiner une EURL et le statut LMNP permet de structurer un investissement locatif meublé tout en protégeant son patrimoine personnel. Voici comment ce montage fonctionne et ce qu'il apporte concrètement.
Le fonctionnement du LMNP en EURL
Une EURL peut tout à fait avoir pour objet social la location meublée non professionnelle. Pour conserver le statut de loueur en meublé non professionnel (LMNP), deux conditions doivent être remplies chaque année : les recettes locatives restent inférieures à 23 000 € par an, et elles ne dépassent pas les autres revenus professionnels du foyer fiscal.
Le régime fiscal de l'EURL détermine le mode d'imposition des loyers. En EURL à l'IR (impôt sur le revenu), la société est « transparente » : les bénéfices sont imposés directement au nom de l'associé unique, dans la catégorie des BIC (Bénéfices Industriels et Commerciaux). L'associé accède alors au régime fiscal LMNP classique, avec le choix entre micro-BIC et régime réel.
En EURL à l'IS (impôt sur les sociétés), les loyers sont imposés au niveau de la société. Le taux réduit de 15 % s'applique jusqu'à 42 500 € de bénéfice, puis 25 % au-delà. Les bénéfices ne sont taxés chez l'associé que s'ils sont distribués sous forme de dividendes.
Les avantages fiscaux de l'EURL pour le LMNP
L'EURL à l'IR, combinée au régime réel, donne accès à plusieurs atouts fiscaux :
- Amortissement du bien et du mobilier : le bâtiment (hors terrain) s'amortit sur 25 à 30 ans, le mobilier sur 5 à 10 ans. Ces dotations réduisent le résultat fiscal, souvent jusqu'à zéro, pendant 15 à 25 ans.
- Déduction des charges réelles : intérêts d'emprunt, travaux, assurance, taxe foncière, frais de comptabilité.
- Responsabilité limitée aux apports : en cas de difficulté, le patrimoine personnel de l'associé unique reste protégé.
- Souplesse de gestion : un seul associé prend toutes les décisions, sans assemblée générale à organiser.
Prenons un exemple rapide : pour un bien acheté 200 000 € avec 10 000 € de mobilier, l'amortissement annuel peut atteindre environ 7 800 €. Ajoutez 6 000 € de charges déductibles, et un loyer annuel de 10 000 € devient fiscalement neutre. L'associé perçoit ses loyers sans payer d'impôt sur cette activité.
Micro-BIC ou régime réel : quel régime fiscal choisir en EURL LMNP ?
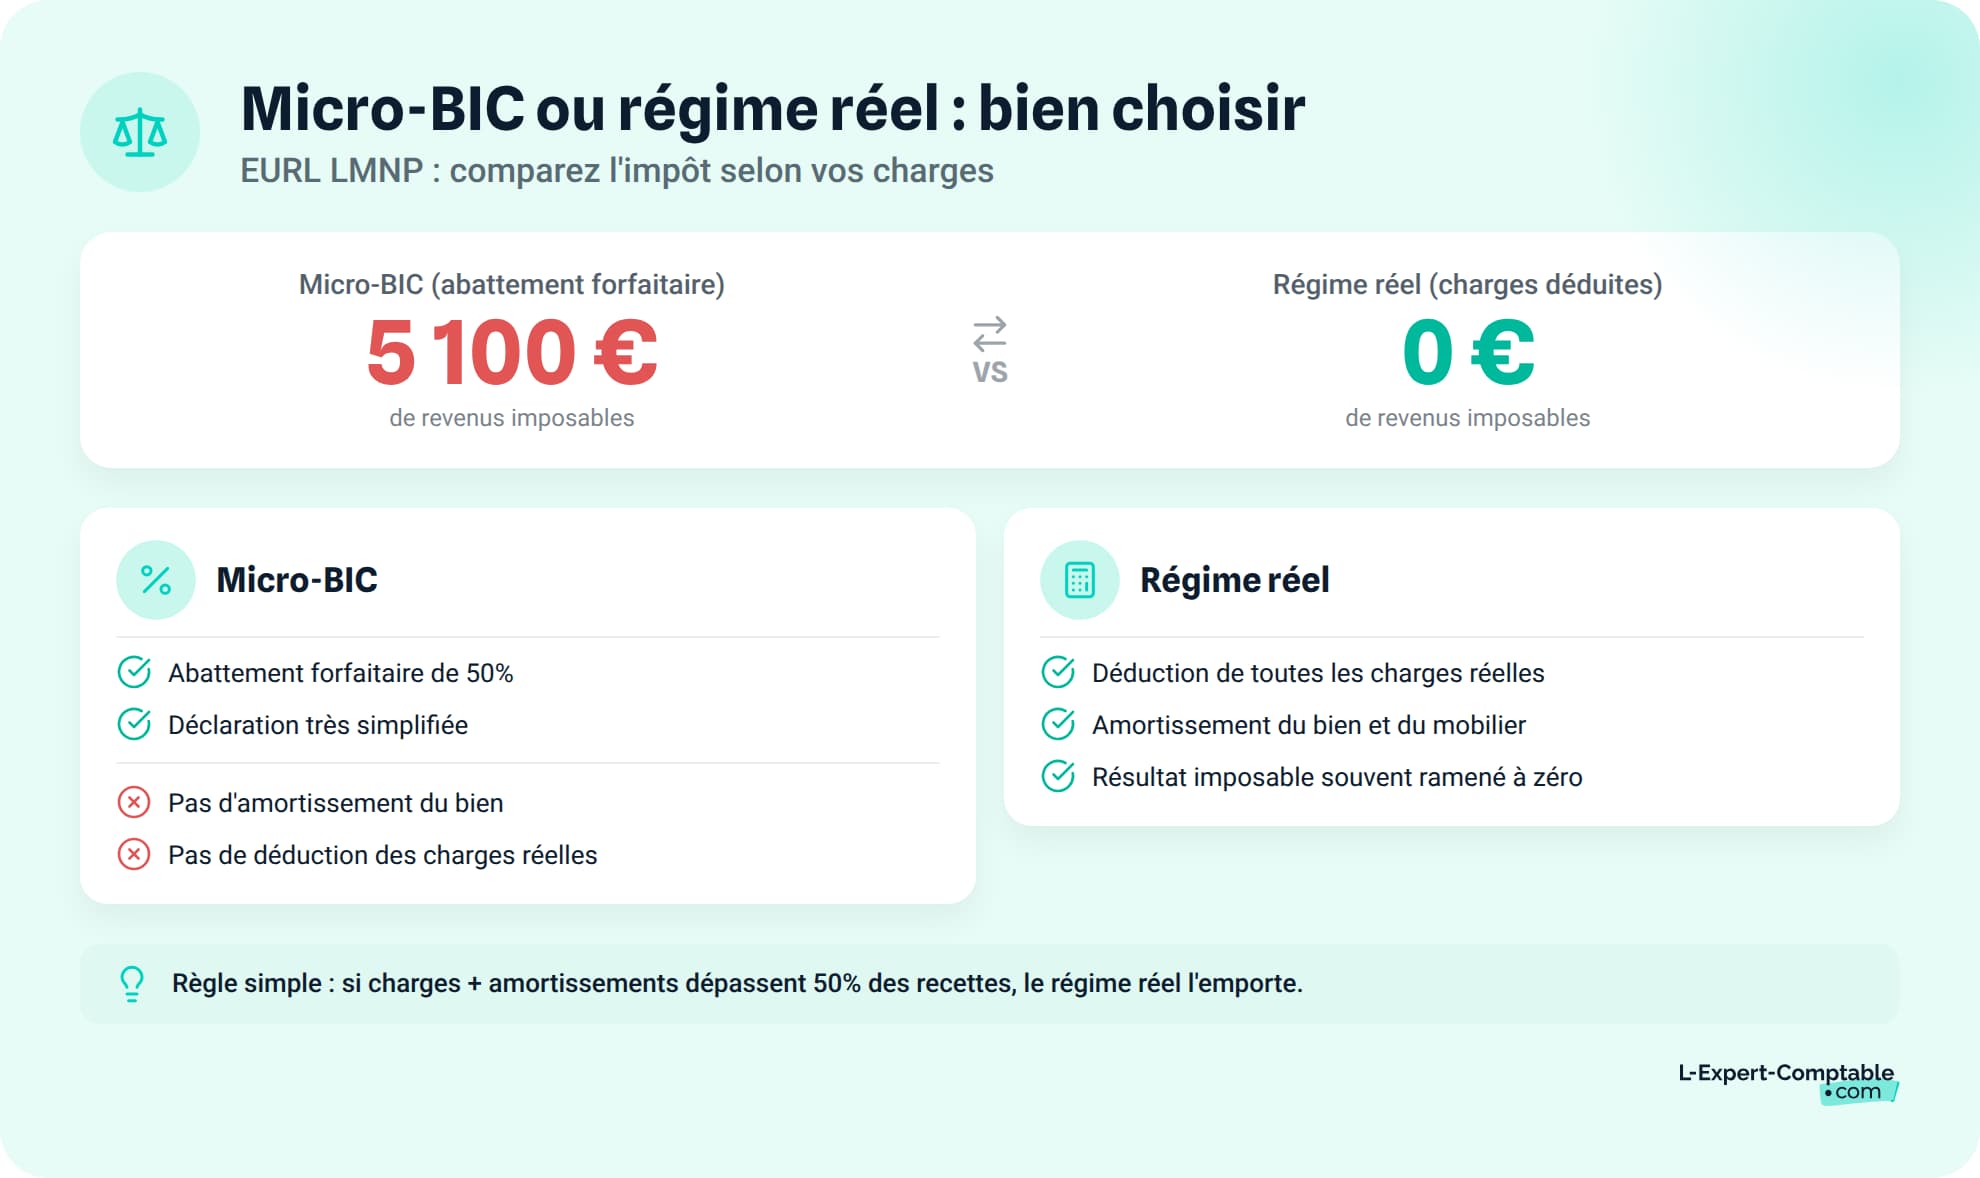
Le choix du régime d'imposition conditionne directement le montant d'impôt à payer sur vos revenus locatifs. Deux options existent pour une EURL LMNP à l'IR : le micro-BIC et le régime réel simplifié.
Le régime micro-BIC
Le régime micro-BIC s'applique de plein droit si les recettes locatives annuelles ne dépassent pas 77 700 € pour une location meublée classique. Son fonctionnement est simple : l'administration applique un abattement forfaitaire de 50 % sur les recettes brutes, censé couvrir l'ensemble des charges.
La déclaration se fait sur le formulaire 2042-C-PRO, directement dans la déclaration de revenus personnelle. Aucune liasse fiscale n'est requise.
Le principal inconvénient : il est impossible de déduire les charges réelles déductibles ni d'amortir le bien immobilier. Si vos charges et amortissements dépassent 50 % de vos recettes, vous payez plus d'impôt qu'au régime réel.
Le régime réel simplifié
Le régime réel simplifié est obligatoire au-delà de 77 700 € de recettes annuelles. En dessous de ce seuil, vous pouvez y opter volontairement, ce qui est souvent plus avantageux.
Ce régime permet de déduire toutes les charges réelles : intérêts d'emprunt, taxe foncière, assurance propriétaire non occupant (PNO), frais de comptabilité, charges de copropriété non récupérables, travaux d'entretien et de réparation.
L'atout majeur reste l'amortissement comptable : le bien immobilier (hors terrain, qui n'est pas amortissable) se décompose en gros œuvre (30 à 40 ans) et second œuvre (15 à 20 ans). Le mobilier s'amortit sur 5 à 10 ans. Ces dotations annuelles viennent réduire le résultat fiscal, parfois jusqu'à zéro.
En contrepartie, la déclaration passe par une liasse fiscale 2031-SD avec ses annexes, et l'EURL doit tenir une comptabilité complète (bilan, compte de résultat, grand livre).
Comment choisir entre micro-BIC et régime réel ?
La règle de décision est directe : si vos charges réelles additionnées à vos amortissements dépassent 50 % de vos recettes, le régime réel est plus avantageux. Dans la grande majorité des cas de LMNP en EURL, c'est le régime réel qui l'emporte.
| Critère | Micro-BIC | Régime réel simplifié |
|---|---|---|
| Seuil de recettes | ≤ 77 700 €/an | Pas de plafond |
| Méthode de déduction | Abattement forfaitaire de 50 % | Charges réelles déductibles |
| Amortissement du bien | ❌ | ✅ |
| Déduction des charges réelles | ❌ | ✅ |
| Complexité déclarative | Faible (2042-C-PRO) | Élevée (liasse 2031-SD) |
| Formulaire principal | 2042-C-PRO | 2031-SD + annexes |
| Recommandé si… | Charges < 50 % des recettes | Charges + amortissements > 50 % des recettes |
Prenons un cas concret. Vous achetez un appartement meublé à 200 000 € (dont 40 000 € de terrain). Loyer : 850 €/mois, soit 10 200 €/an. Charges annuelles : 6 450 €. Amortissements : 7 828 €/an.
- Au micro-BIC : 10 200 € × 50 % = 5 100 € imposables.
- Au régime réel : 10 200 € - 6 450 € - 3 750 € d'amortissement utilisé = 0 € imposable (l'amortissement ne peut pas créer de déficit, il ramène le résultat à zéro ; le surplus est reporté).
L'écart est net : 5 100 € de base imposable d'un côté, zéro de l'autre. L'option pour le régime réel se fait lors de la première déclaration de résultat et reste irrévocable pendant 2 ans.
En EURL à l'IS, le régime micro-BIC n'est pas applicable. L'EURL à l'IS relève obligatoirement du régime réel, avec déclaration de résultat via le formulaire 2065-SD.
LMNP ou LMP en EURL : quelles différences ?
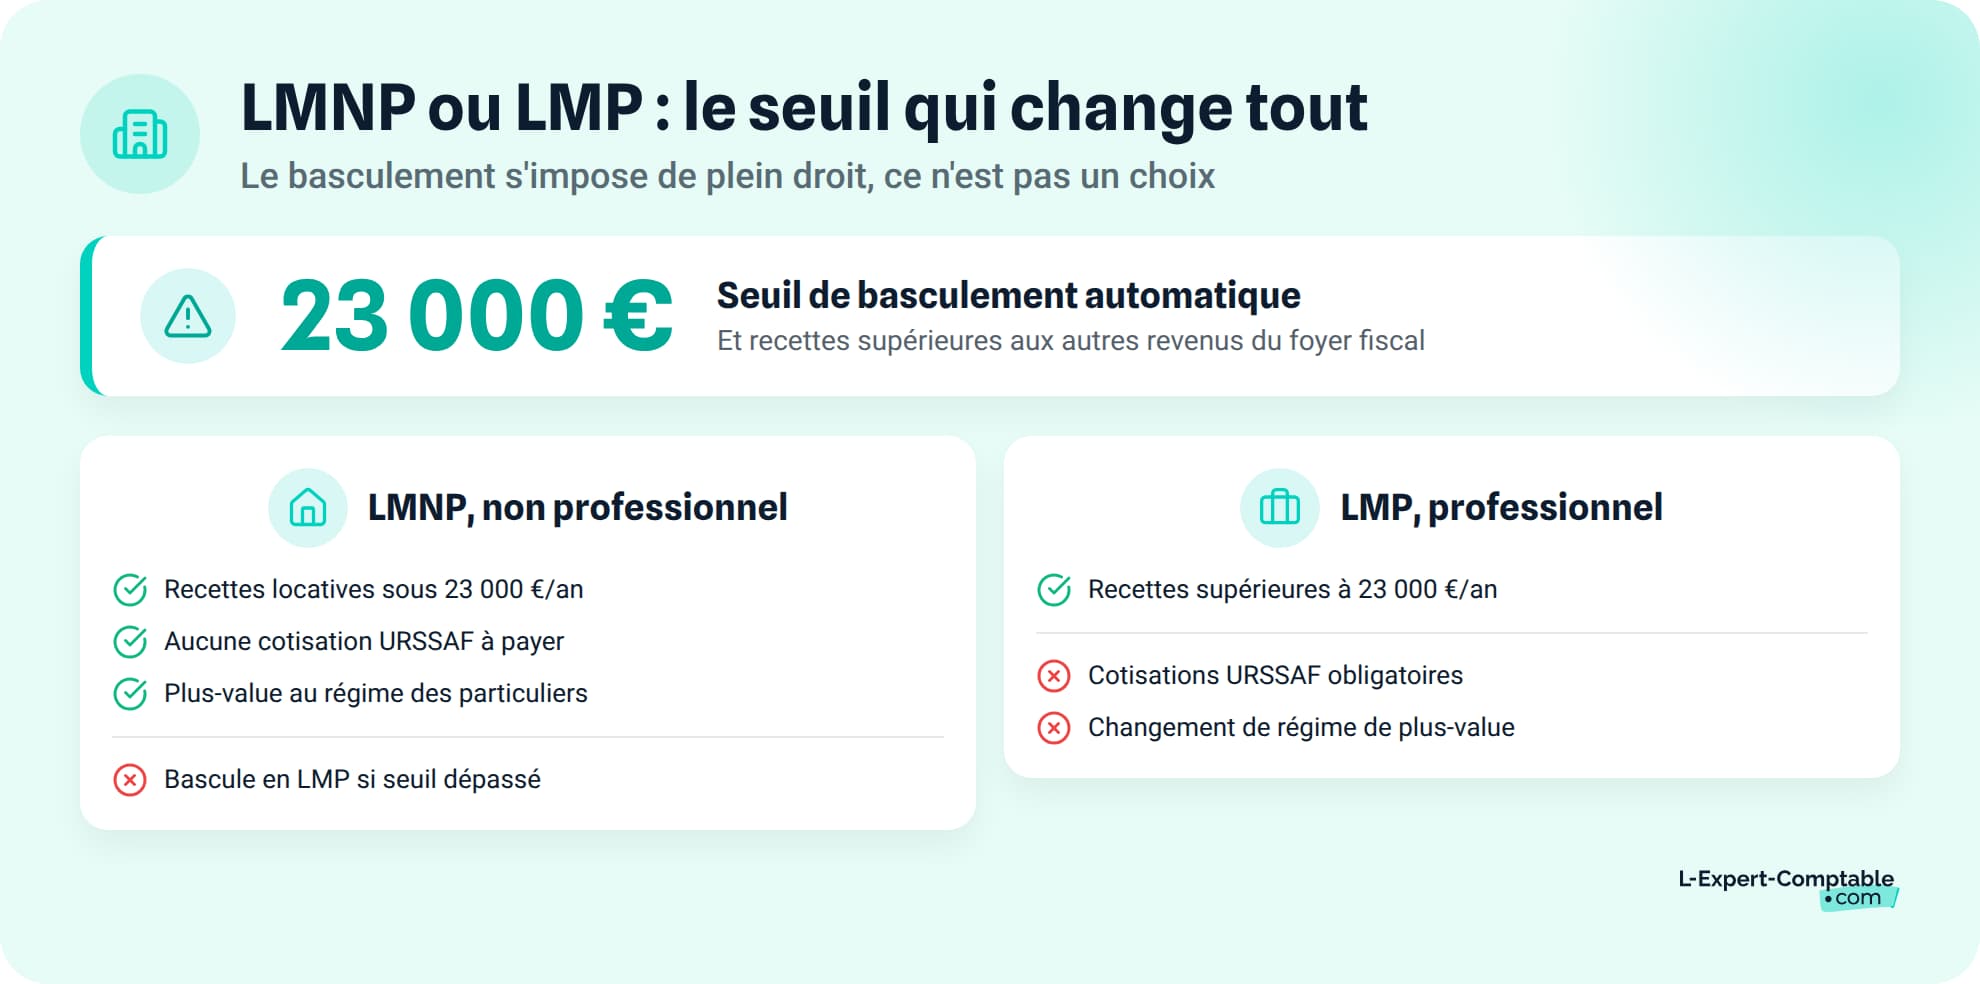
Le statut LMNP et le statut LMP (loueur en meublé professionnel) n'ont pas les mêmes conséquences fiscales ni sociales. Le passage de l'un à l'autre est automatique dès que certains seuils sont franchis.
Les conditions du statut LMP
Deux conditions cumulatives déclenchent le passage au statut LMP : les recettes locatives annuelles dépassent 23 000 €, et elles sont supérieures aux autres revenus professionnels du foyer fiscal. Depuis la loi de finances 2020, l'inscription au RCS n'est plus requise.
Ce passage est automatique. Vous ne choisissez pas de devenir LMP : dès que les deux seuils sont franchis simultanément, le statut s'applique de plein droit, avec toutes ses conséquences.
Tableau comparatif LMNP vs LMP
| Critère | LMNP | LMP |
|---|---|---|
| Seuil de recettes | < 23 000 €/an ET < autres revenus pro | ≥ 23 000 €/an ET ≥ autres revenus pro |
| Cotisations sociales | Prélèvements sociaux 17,2 % | Cotisations URSSAF (~35-45 % du bénéfice) |
| Imputation du déficit | Sur les revenus BIC non professionnels, pendant 10 ans | Sur le revenu global, sans limitation de montant |
| Plus-values de cession | Régime des plus-values immobilières des particuliers (abattement par durée de détention) | Régime des plus-values professionnelles (exonération possible après 5 ans si recettes < 90 000 €) |
| IFI | Biens soumis à l'IFI | Biens professionnels exonérés d'IFI |
| Amortissement au régime réel | ✅ | ✅ |
Le statut LMNP est souvent plus favorable pour un investisseur dont les recettes restent modérées. L'absence de cotisations URSSAF et le régime de plus-values des particuliers (avec exonération totale d'IR après 22 ans de détention) sont deux avantages significatifs. Le LMP, en revanche, permet d'imputer les déficits sur le revenu global et d'exonérer les biens de l'IFI.
Le passage de LMNP à LMP est automatique et peut avoir des conséquences lourdes : cotisations URSSAF obligatoires et changement de régime de plus-values à la revente. Surveillez chaque année vos recettes locatives par rapport au seuil de 23 000 €.
Comment créer une EURL pour du LMNP ?
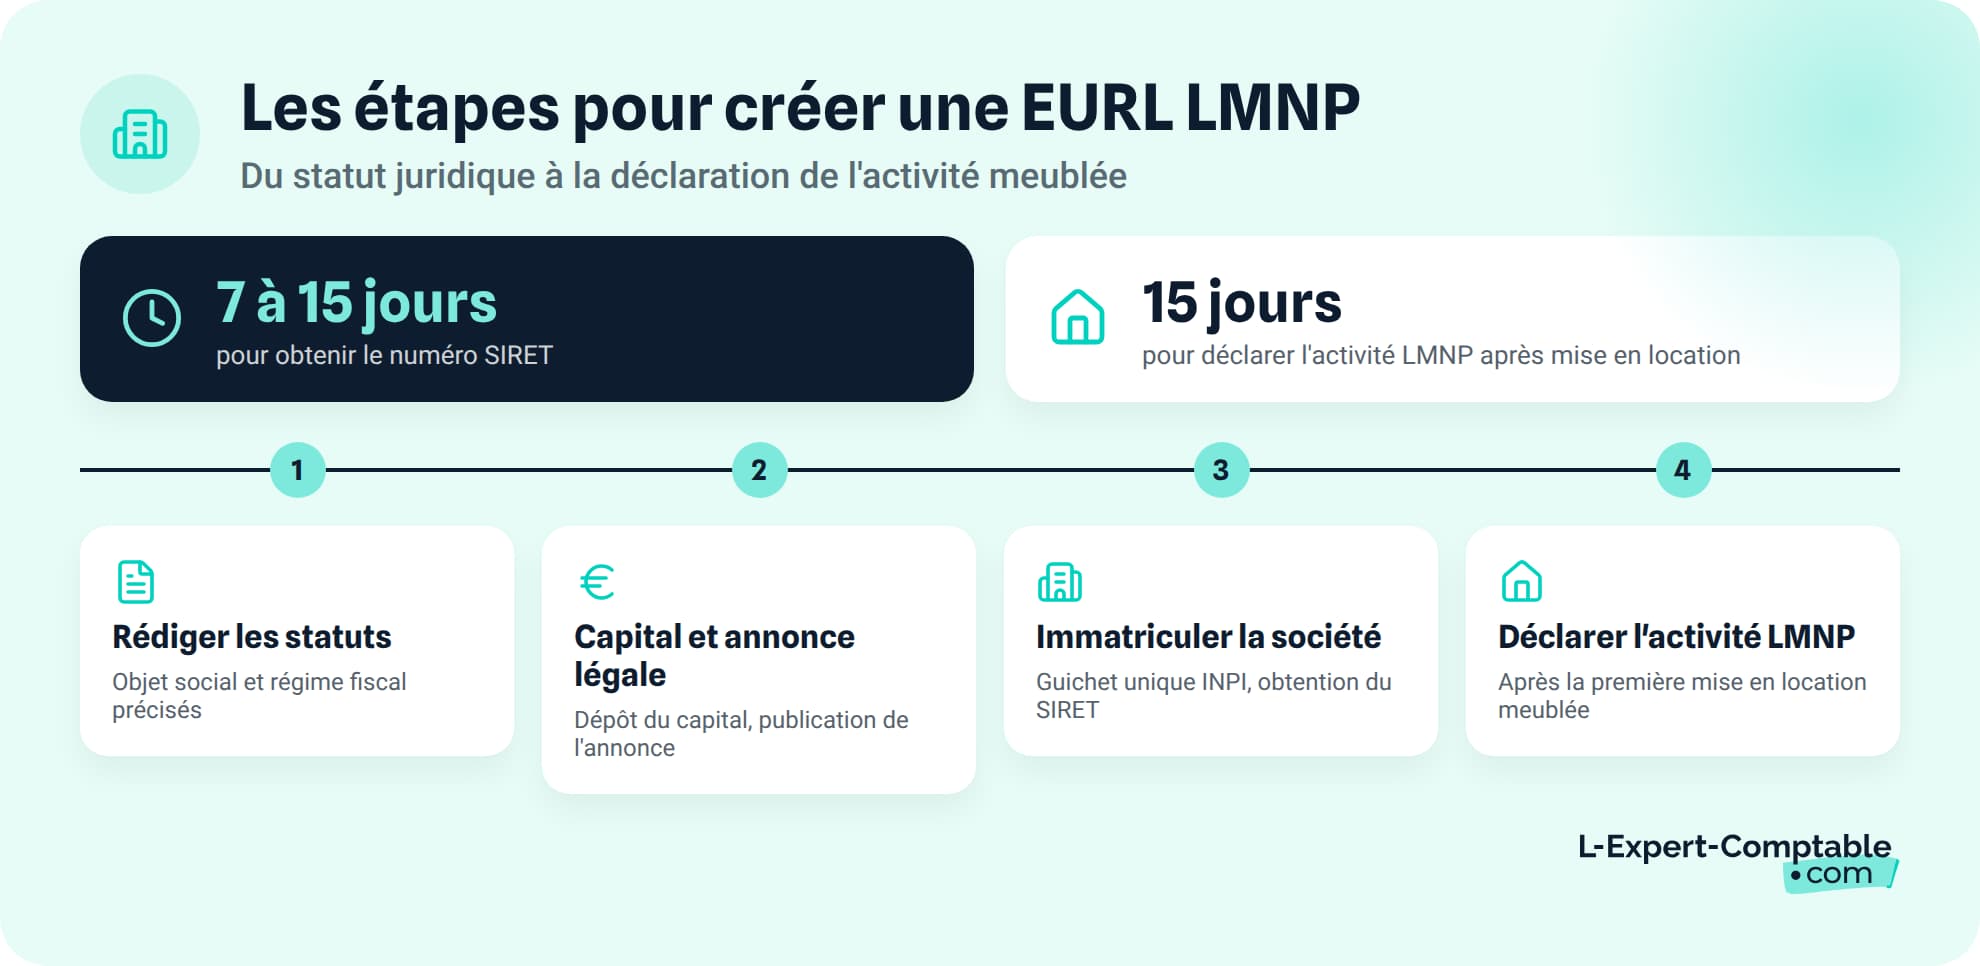
Créer une EURL pour exercer une activité de location meublée non professionnelle suit un parcours en quatre étapes. Voici le déroulé complet, de la rédaction des statuts à la déclaration de l'activité LMNP.
- Formaliser l'objet social et choisir le régime fiscal dans les statuts
- Consigner le capital et diffuser l'avis de constitution
- Enregistrer la société sur le portail de l'INPI pour obtenir le SIRET
- Signaler le début de l'activité de location meublée auprès des impôts
Étape 1 - Rédiger les statuts de l'EURL
L'objet social doit mentionner explicitement la « location meublée non professionnelle » ou la « gestion de biens immobiliers en location meublée ». Un objet trop vague peut poser problème lors de l'immatriculation ou auprès de la banque.
Le capital social minimum est de 1 €, mais un montant cohérent avec l'investissement (quelques milliers d'euros) renforce la crédibilité bancaire lors de la demande de prêt.
Les statuts doivent aussi préciser le régime fiscal : IR par défaut, ou option pour l'IS. Attention, l'option pour l'IS est irrévocable passé un délai de 5 ans.
Étape 2 - Déposer le capital et publier l'annonce légale
Le capital est déposé sur un compte bloqué ouvert auprès d'une banque ou d'un notaire. L'attestation de dépôt de capital est remise sous quelques jours.
Une annonce légale de constitution doit être publiée dans un journal habilité du département du siège social. Le coût se situe autour de 120 à 150 € selon le département.
Étape 3 - Immatriculer l'EURL sur le guichet unique INPI
La déclaration de création d'entreprise en ligne se fait sur le guichet unique de l'INPI (formalites.entreprises.gouv.fr). Les pièces à fournir :
- Statuts signés
- Attestation de dépôt de capital
- Justificatif de publication de l'annonce légale
- Pièce d'identité du gérant
- Déclaration de non-condamnation et de filiation
Le numéro SIRET est attribué sous 7 à 15 jours. Vous recevez ensuite un questionnaire fiscal (formulaire 751-SD) du SIE (Service des Impôts des Entreprises), à renvoyer sous 30 jours.
L-Expert-Comptable.com propose la création d'entreprise à 0 € avec frais administratifs offerts et accompagnement par un juriste, pour démarrer votre EURL LMNP sans frais.
Étape 4 - Déclarer l'activité LMNP
Si l'EURL est à l'IR, la déclaration de début d'activité LMNP doit être faite dans les 15 jours suivant la première mise en location du bien meublé.
- Le choix du régime d'imposition (micro-BIC ou régime réel) s'effectue lors de la première déclaration de résultat.
- La déclaration initiale de CFE (formulaire 1447-C-SD) doit être envoyée avant le 31 décembre de l'année de création de l'EURL.
Quelles obligations déclaratives pour une EURL LMNP ?
Une fois l'EURL créée et l'activité lancée, plusieurs obligations déclaratives s'imposent chaque année. Elles varient selon le régime fiscal choisi.
Les déclarations fiscales annuelles
Le calendrier déclaratif dépend du régime d'imposition de votre EURL :
- EURL à l'IR, régime réel : dépôt de la liasse fiscale 2031-SD et de ses annexes dans les 3 mois suivant la clôture de l'exercice (4 mois si la clôture tombe au 31 décembre).
- EURL à l'IR, micro-BIC : report des recettes brutes sur la déclaration personnelle 2042-C-PRO. Pas de liasse fiscale.
- EURL à l'IS : déclaration de résultat 2065-SD accompagnée de la liasse fiscale complète.
Dans tous les cas, l'associé unique doit aussi remplir sa déclaration de revenus personnelle (formulaire 2042) en y reportant les revenus issus de l'EURL.
La CFE (Cotisation Foncière des Entreprises)
La CFE concerne toute EURL exerçant une activité de location meublée. La déclaration initiale (formulaire 1447-C-SD) doit être déposée avant le 31 décembre de l'année de création.
L'EURL bénéficie d'une exonération totale la première année de création. Les années suivantes, la CFE est calculée sur la valeur locative des biens utilisés pour l'activité et doit être payée avant le 15 décembre. Si le montant de la CFE de l'année précédente dépasse 3 000 €, un acompte de 50 % est dû avant le 15 juin.
La tenue de comptabilité
Au régime réel, l'EURL LMNP doit tenir une comptabilité d'engagement complète : bilan, compte de résultat et grand livre. Le tableau des amortissements mérite une attention particulière : durée d'amortissement, base amortissable, dotation annuelle de chaque composant doivent être rigoureusement documentés.
Tous les justificatifs (factures, relevés bancaires, contrats) sont à conserver pendant 10 ans. Le recours à un expert-comptable est fortement recommandé pour sécuriser la liasse fiscale et les calculs d'amortissement. Chez L-Expert-Comptable.com, chaque entrepreneur en société bénéficie d'un comptable dédié avec réponse sous 24h, à partir de 69 € HT/mois.
En cas d'oubli ou de retard sur la déclaration initiale de CFE (1447-C-SD), l'administration peut procéder à une imposition d'office, sans possibilité de bénéficier de l'exonération de première année.
Quelle fiscalité sur la plus-value à la revente du bien LMNP en EURL ?
La revente d'un bien détenu en EURL LMNP déclenche une imposition sur la plus-value. Le régime applicable dépend du statut (LMNP ou LMP) et du régime fiscal de l'EURL (IR ou IS).
Le régime des plus-values immobilières des particuliers (EURL à l'IR, statut LMNP)
En EURL à l'IR avec le statut LMNP, la plus-value de cession relève du régime des plus-values immobilières des particuliers. Le taux global est de 36,2 % : 19 % d'impôt sur le revenu + 17,2 % de prélèvements sociaux.
Des abattements progressifs s'appliquent en fonction de la durée de détention :
| Durée de détention | Abattement IR (19 %) | Abattement prélèvements sociaux (17,2 %) |
|---|---|---|
| Moins de 6 ans | 0 % | 0 % |
| De la 6e à la 21e année | 6 % par an | 1,65 % par an |
| 22e année révolue | 4 % | 1,60 % |
| Au-delà de 22 ans | Exonération totale d'IR | 9 % par an |
| Après 30 ans | Exonération totale | Exonération totale |
Point important : en LMNP, les amortissements déduits pendant la période de location ne viennent pas majorer la plus-value à la revente. C'est un avantage considérable par rapport au statut LMP. Vous amortissez le bien pour réduire vos impôts chaque année, et la plus-value est calculée sur le prix d'acquisition d'origine.
Le régime des plus-values professionnelles (EURL à l'IR, statut LMP)
Si l'associé unique a basculé en LMP, le régime change. La plus-value à court terme (bien détenu moins de 2 ans) est imposée au barème progressif de l'IR, majorée des cotisations sociales. La plus-value à long terme (détention supérieure à 2 ans) est taxée à 12,8 % + 17,2 % de prélèvements sociaux.
Une exonération fiscale est possible après 5 ans d'activité si les recettes locatives des 2 dernières années civiles restent inférieures à 90 000 € (exonération totale) ou à 126 000 € (exonération partielle).
Différence majeure avec le LMNP : les amortissements déduits sont réintégrés dans le calcul de la plus-value à court terme. Cela augmente mécaniquement la base imposable à la revente.
Le cas de l'EURL à l'IS
En EURL à l'IS, la plus-value est imposée à l'IS au taux normal : 15 % jusqu'à 42 500 € de bénéfice, 25 % au-delà. Les amortissements pratiqués réduisent la valeur nette comptable du bien, ce qui gonfle la plus-value à la revente.
Quand l'associé veut récupérer le produit de la vente, il subit une imposition supplémentaire lors de la distribution : flat tax à 30 % (ou barème progressif de l'IR sur option). Ce mécanisme de double imposition (IS + impôt sur les dividendes) est le principal inconvénient de l'EURL à l'IS pour une activité LMNP.
EURL, SCI ou nom propre : quelle structure pour du LMNP ?
Plusieurs structures juridiques permettent d'exercer une activité de location meublée. Chacune a ses atouts et ses limites selon le profil de l'investisseur.
LMNP en nom propre
C'est la solution la plus simple : pas de société à créer, pas de frais de structure, pas de comptabilité de société. L'investisseur accède directement au micro-BIC ou au régime réel.
L'inconvénient principal : aucune séparation entre le patrimoine personnel et l'activité locative. En cas de litige avec un locataire ou de dette liée au bien, les biens personnels peuvent être engagés. Cette formule convient pour un premier investissement de faible envergure.
LMNP en SCI
La SCI à l'IR ne peut pas exercer de location meublée à titre habituel. Si elle le fait, elle risque une requalification fiscale de ses revenus en BIC, avec perte de la transparence fiscale et des avantages liés au régime des revenus fonciers.
La SCI à l'IS peut faire du meublé, mais elle subit la même double imposition que l'EURL à l'IS : IS sur les bénéfices, puis flat tax sur les dividendes distribués. La SCI reste adaptée à la gestion patrimoniale en location nue, pas au LMNP.
LMNP en SARL de famille
La SARL de famille permet d'exercer une activité LMNP à l'IR avec plusieurs associés, à condition qu'ils soient membres d'une même famille (parents, enfants, fratrie, conjoints). Chaque associé déclare sa quote-part de BIC sur sa déclaration personnelle.
C'est une alternative à l'EURL quand plusieurs membres de la famille souhaitent investir ensemble dans un bien meublé, tout en conservant la transparence fiscale.
Quand l'EURL est-elle le meilleur choix ?
L'EURL s'impose dans plusieurs situations : investisseur seul souhaitant protéger son patrimoine, projet d'investissement conséquent justifiant les frais de structure, volonté de combiner régime réel avec amortissement et responsabilité limitée. Elle a aussi l'avantage de pouvoir se transformer en SARL si un associé rejoint le projet.
| Structure | Avantage principal | Inconvénient principal | Profil adapté |
|---|---|---|---|
| Nom propre | Simplicité, aucun frais de structure | Pas de protection du patrimoine personnel | Premier investissement modeste |
| EURL à l'IR | Transparence fiscale + responsabilité limitée | Frais de création et comptabilité obligatoire | Investisseur seul, projet conséquent |
| EURL à l'IS | Taux IS réduit à 15 % jusqu'à 42 500 € | Double imposition à la distribution et à la revente | Revenus locatifs élevés, pas de distribution prévue |
| SCI à l'IS | Gestion patrimoniale multi-associés | Double imposition, pas de régime LMNP à l'IR | Location nue, transmission patrimoniale |
| SARL de famille | LMNP à l'IR avec plusieurs associés familiaux | Réservée aux membres d'une même famille | Investissement familial collectif |
Cas pratique : simuler la fiscalité d'une EURL LMNP au régime réel
Ce cas pratique détaille le calcul complet du résultat fiscal d'une EURL LMNP à l'IR au régime réel, puis le compare au micro-BIC.
Le scénario
Un investisseur achète un T2 meublé à 200 000 € via une EURL à l'IR. Le terrain est de 40 000 € (non amortissable). Le mobilier est évalué à 10 000 €. Le loyer mensuel est de 850 €, soit 10 200 € de recettes annuelles. Les charges annuelles se décomposent ainsi : intérêts d'emprunt 2 800 €, taxe foncière 1 200 €, assurance PNO 350 €, frais de comptabilité 1 500 €, charges de copropriété non récupérables 600 €. Total des charges : 6 450 €.
Le calcul de l'amortissement
Le bien immobilier (hors terrain) est décomposé en deux postes. Le mobilier s'amortit séparément.
| Élément | Base amortissable | Durée | Dotation annuelle |
|---|---|---|---|
| Gros œuvre (structure) | 96 000 € | 40 ans | 2 400 € |
| Second œuvre (toiture, installations) | 64 000 € | 16 ans | 4 000 € |
| Mobilier | 10 000 € | 7 ans | 1 428 € |
| Total | 170 000 € | 7 828 € |
La dotation totale annuelle atteint 7 828 €, ce qui dépasse largement le résultat avant amortissement.
Le résultat fiscal
| Poste | Montant |
|---|---|
| Recettes locatives | 10 200 € |
| Charges déductibles | - 6 450 € |
| Résultat avant amortissement | 3 750 € |
| Amortissement utilisé (plafonné au résultat) | - 3 750 € |
| Résultat fiscal imposable | 0 € |
| Amortissement reporté sur les exercices suivants | 4 078 € |
L'amortissement ne peut pas créer de déficit fiscal en LMNP. Il ramène le résultat à zéro, et le surplus (ici 4 078 €) est reporté sans limitation de durée sur les exercices suivants.
À titre de comparaison, au micro-BIC, le résultat imposable serait de 10 200 € × 50 % = 5 100 €. Avec une tranche marginale d'imposition à 30 %, cela correspond à environ 1 530 € d'IR + 877 € de prélèvements sociaux, soit plus de 2 400 € d'impôt évité chaque année grâce au régime réel.
Les questions fréquentes sur l'EURL LMNP
Est-ce qu'une EURL peut faire de la location meublée non professionnelle ?
Oui, à condition que l'objet social le prévoie. L'EURL à l'IR permet de bénéficier du régime fiscal LMNP en transparence. L'EURL à l'IS est aussi possible, mais les loyers sont alors imposés à l'IS, sans accès au régime micro-BIC.
Quel régime fiscal choisir pour une EURL LMNP : IR ou IS ?
L'EURL à l'IR est le choix le plus courant pour du LMNP. Elle donne accès au régime réel avec amortissement et transparence fiscale. L'EURL à l'IS peut convenir si les revenus locatifs sont élevés et que vous ne distribuez pas les bénéfices, mais la revente du bien entraîne une double imposition.
Comment obtenir un numéro SIRET pour une activité LMNP en EURL ?
Le numéro SIRET est attribué automatiquement lors de l'immatriculation de l'EURL sur le guichet unique de l'INPI (formalites.entreprises.gouv.fr). Le délai est de 7 à 15 jours. Si l'EURL existe déjà, l'ajout de l'activité LMNP se déclare via une modification sur le même portail.
Peut-on amortir un bien immobilier en LMNP via une EURL ?
Oui, au régime réel, l'EURL LMNP peut amortir le bien immobilier (hors terrain) sur 25 à 30 ans et le mobilier sur 5 à 10 ans. Ces amortissements réduisent le résultat fiscal, souvent jusqu'à zéro, ce qui permet de percevoir des loyers sans payer d'impôt pendant 15 à 25 ans.
Quelles sont les charges déductibles en EURL LMNP au régime réel ?
Les charges déductibles comprennent les intérêts d'emprunt, la taxe foncière, l'assurance PNO, les frais de comptabilité, les charges de copropriété non récupérables, les travaux d'entretien, les frais de gestion locative et les primes d'assurance loyers impayés.
Quelle différence entre LMNP en nom propre et LMNP en EURL ?
En nom propre, la gestion est plus simple et il n'y a pas de frais de structure, mais le patrimoine personnel n'est pas protégé. L'EURL a une responsabilité limitée aux apports et une meilleure structuration patrimoniale, au prix de frais de création et d'obligations comptables plus lourdes.
Combien coûte la création d'une EURL pour du LMNP ?
Les frais de création d'entreprise comprennent les frais de greffe (environ 40 €), la publication de l'annonce légale (120 à 150 €), et éventuellement les honoraires de rédaction des statuts (500 à 1 500 €). Certains services, comme L-Expert-Comptable.com, proposent la création d'entreprise à 0 € avec frais administratifs offerts.
Est-ce que les amortissements LMNP sont réintégrés dans la plus-value à la revente ?
En LMNP, les amortissements déduits ne sont pas réintégrés dans le calcul de la plus-value. C'est un avantage majeur par rapport au statut LMP, où les amortissements sont réintégrés dans la plus-value à court terme.
Vaut-il mieux une SCI ou une EURL pour de la location meublée ?
Pour de la location meublée, l'EURL est généralement préférable. La SCI à l'IR ne peut pas faire de location meublée à titre habituel sans risquer une requalification fiscale en BIC. La SCI à l'IS le peut, mais elle subit la double imposition. L'EURL à l'IR donne accès au régime LMNP avec transparence fiscale.
Quand passe-t-on de LMNP à LMP en EURL ?
Le passage est automatique lorsque deux conditions sont remplies simultanément : vos recettes locatives dépassent 23 000 € par an et elles excèdent vos autres revenus professionnels du foyer fiscal. Ce passage entraîne des cotisations URSSAF obligatoires et un changement de régime de plus-values à la revente.
Sources & Références
Service-Public : Mettre en location sa résidence principale (meublé de tourisme)
Impots.gouv.fr : Les régimes d'imposition
Résumer cet article avec :
- ChatGPT
- Perplexity
- Claude
Questions & réponses