
L'article en bref
- SCI à l'IS : la société paie elle-même l'impôt sur ses bénéfices.
- Deux taux : 15 % jusqu'à 42 500 € de bénéfice, puis 25 % au-delà.
- Amortissement : l'IS permet d'amortir le bien hors terrain et réduire l'impôt.
- Piège revente : la plus-value se calcule sur la valeur nette comptable, sans abattement.
- Double imposition : les dividendes versés aux associés subissent la flat-tax de 31,4 %.
- Option irrévocable : une révocation reste possible dans les cinq premiers exercices seulement.

Guillaume DELEMARLE
Expert-comptable chez L-Expert-Comptable.com
Mis à jour le 8 octobre 2026
2 min
Sommaire
Besoin d'aide pour choisir votre statut juridique ?
Chez L-Expert-Comptable.com, on vous conseille sur le meilleur choix à faire gratuitement !
Je souhaite me faire accompagner

SCI à l'IS ou à l'IR : quel régime fiscal choisir ?
Par défaut, une SCI est soumise à l'impôt sur le revenu (IR). Mais elle peut opter pour l'impôt sur les sociétés (IS), ce qui modifie en profondeur sa fiscalité : mode d'imposition, charges déductibles, traitement des plus-values. Voici comment fonctionnent les deux régimes et ce qui les distingue concrètement.
SCI à l'IR (transparence fiscale) : comment ça fonctionne
À l'IR, la SCI est dite « transparente » sur le plan fiscal : elle ne paie pas d'impôt elle-même. Chaque associé est imposé personnellement sur sa quote-part de résultat, dans la catégorie des revenus fonciers. Si la SCI dégage 20 000 € de bénéfice et que vous détenez 50 % des parts, vous déclarez 10 000 € sur votre déclaration personnelle.
Le déficit foncier (quand les charges dépassent les loyers) est imputable sur votre revenu global, dans la limite de 10 700 € par an. Le surplus se reporte pendant 10 ans sur vos revenus fonciers.
À la revente, la plus-value bénéficie d'un abattement pour durée de détention. L'exonération totale d'IR est acquise après 22 ans, celle des prélèvements sociaux après 30 ans. Un atout de taille pour les détentions longues.
SCI à l'IS (SCI opaque) : comment ça fonctionne
À l'IS, la SCI devient « opaque » : c'est la société qui paie l'impôt sur son bénéfice. Le taux est de 15 % jusqu'à 42 500 € de bénéfice (sous conditions), puis de 25 % au-delà.
Les associés ne sont imposés que s'ils perçoivent des dividendes, soumis au prélèvement forfaitaire unique (PFU) de 31,4 %. Ils peuvent aussi opter pour le barème progressif de l'IR avec un abattement de 40 %, ce qui est intéressant si leur taux marginal d'imposition (TMI) est faible (≤ 11 %).
L'atout principal de l'IS : la SCI peut amortir le bien immobilier (hors terrain), ce qui réduit chaque année le bénéfice imposable. Les charges déductibles sont aussi plus larges qu'à l'IR. En contrepartie, la plus-value à la revente se calcule sur la valeur nette comptable, sans abattement pour durée de détention.
Tableau comparatif IR vs IS pour une SCI
Ce tableau résume les différences entre les deux régimes sur 10 critères. Il vous permet de repérer rapidement les points qui comptent pour votre projet.
| Critère | SCI à l'IR | SCI à l'IS |
|---|---|---|
| Base d'imposition | Quote-part de résultat imposée chez chaque associé | Bénéfice imposé au niveau de la société |
| Taux d'imposition | TMI de l'associé (0 à 45 %) + prélèvements sociaux 17,2 % | 15 % jusqu'à 42 500 €, puis 25 % |
| Amortissement du bien | ❌ Non | ✅ Oui (hors terrain), sur 20 à 40 ans |
| Charges déductibles | Liste restreinte (intérêts, travaux, assurance, taxe foncière) | Liste élargie (+ amortissement, frais d'acquisition, rémunération du gérant) |
| Traitement du déficit | 10 700 €/an sur le revenu global, surplus reportable 10 ans | Report en avant illimité dans le temps (plafonné à 1 M€ + 50 % au-delà) |
| Plus-value à la revente | Abattement pour durée de détention (exonération IR à 22 ans, PS à 30 ans) | Calculée sur la VNC, aucun abattement, imposée au taux IS |
| Obligations comptables | Comptabilité simplifiée, pas de dépôt au greffe | Comptabilité commerciale en partie double, dépôt au greffe |
| Type de bail autorisé | Location nue uniquement | Location nue et meublée |
| Distribution aux associés | Automatique (imposée même sans distribution) | Au choix (dividendes distribués ou bénéfices capitalisés) |
| Réversibilité de l'option | Régime par défaut | Option irrévocable (révocation possible dans les 5 premiers exercices) |
Comment fonctionne l'imposition d'une SCI à l'IS ?
Le mécanisme fiscal d'une SCI soumise à l'IS repose sur deux niveaux : l'impôt sur le bénéfice de la société, puis l'imposition des dividendes chez les associés. Voici le détail de chaque étape.
Les taux d'IS applicables
La SCI à l'IS bénéficie du taux réduit de 15 % sur les 42 500 premiers euros de bénéfice. Trois conditions doivent être réunies : un chiffre d'affaires inférieur à 10 millions d'euros, un capital entièrement libéré, et une détention à 75 % minimum par des personnes physiques. Au-delà de 42 500 €, le taux passe à 25 %.
Chaque année, la SCI dépose une déclaration de résultat n° 2065 auprès de l'administration fiscale. C'est sur cette base que l'IS est calculé et payé.
Comment sont imposés les dividendes versés aux associés ?
Les associés d'une SCI à l'IS ne sont imposés que lorsqu'ils perçoivent des dividendes. Le régime par défaut est la flat-tax (PFU) de 31,4 % : 12,8 % d'impôt sur le revenu et 18,6 % de prélèvements sociaux.
Si votre TMI est faible, vous pouvez opter pour le barème progressif de l'IR avec un abattement de 40 % sur le montant brut des dividendes. Cette option s'applique à l'ensemble de vos revenus de capitaux mobiliers pour l'année.
La conséquence directe : une double imposition. Le bénéfice est d'abord taxé à l'IS dans la SCI, puis les dividendes sont taxés chez l'associé.
Prenons un exemple. Votre SCI dégage 10 000 € de bénéfice. L'IS à 15 % est de 1 500 €. Il reste 8 500 € distribuables. La flat-tax de 31,4 % sur ces 8 500 € s'élève à 2 669 €. Vous touchez 5 831 € net. Sur 10 000 € de bénéfice initial, 4 169 € sont partis en impôts, soit un taux global effectif d'environ 41,7 %.
Quand la SCI est-elle obligatoirement soumise à l'IS ?
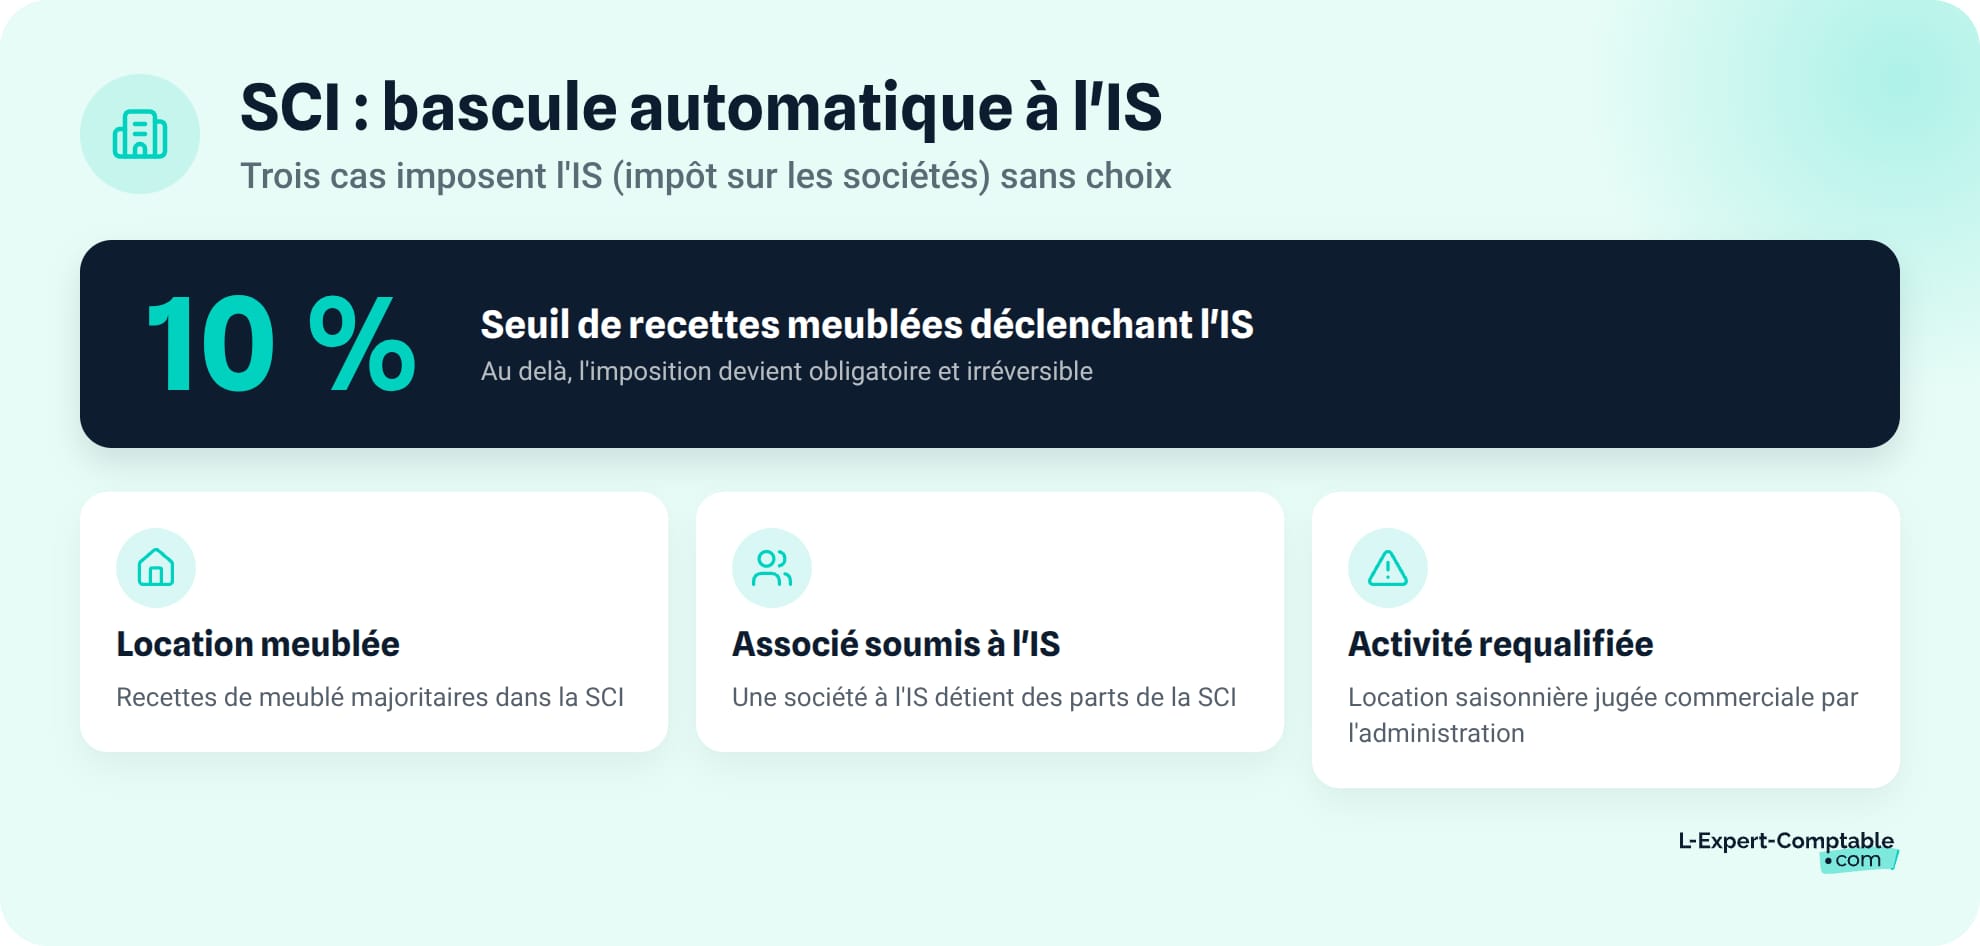
Dans certaines situations, la SCI ne peut pas rester à l'IR. L'IS s'impose automatiquement :
- Location meublée majoritaire : si les recettes de location meublée dépassent 10 % du chiffre d'affaires total de la SCI, elle bascule à l'IS.
- Associé soumis à l'IS : quand une société (SARL, SAS, SA) détient des parts de la SCI, celle-ci est soumise à l'IS pour la quote-part de cet associé.
- Activité commerciale : si la SCI pratique la location saisonnière de courte durée à titre habituel, l'administration requalifie l'activité en activité commerciale, ce qui entraîne l'IS.
Le seuil de 10 % pour la location meublée s'apprécie chaque année. Si votre SCI loue un appartement meublé et un local nu, vérifiez ce ratio régulièrement pour éviter une bascule non anticipée à l'IS.
Quels sont les avantages d'une SCI à l'IS ?
L'IS apporte plusieurs atouts fiscaux à une SCI, surtout pour les investisseurs qui visent une détention longue et dont le TMI est élevé. Voici les quatre principaux.
L'amortissement du bien immobilier
C'est l'avantage le plus souvent cité. À l'IS, la SCI inscrit le bien à son actif et l'amortit sur une durée d'amortissement de 20 à 40 ans selon sa nature (immeuble neuf, ancien, commercial). Chaque année, une dotation aux amortissements vient réduire le bénéfice imposable, sans sortie de trésorerie.
Le terrain n'est jamais amortissable. Il faut ventiler le prix d'acquisition entre le bâti et le terrain dès l'achat. En pratique, le terrain compte pour 15 à 25 % du prix total.
Exemple : vous achetez un immeuble 300 000 €, dont 60 000 € de terrain. La base amortissable est de 240 000 €. Sur un plan d'amortissement de 30 ans, la dotation annuelle s'élève à 8 000 €. Au taux IS de 15 %, l'économie d'impôt est de 1 200 € par an.
Des charges déductibles plus larges qu'à l'IR
À l'IS, la liste des charges déductibles est plus étendue :
- Intérêts d'emprunt (comme à l'IR)
- Frais d'acquisition : droits d'enregistrement et honoraires de notaire, déductibles immédiatement ou amortissables
- Travaux d'entretien, de réparation et d'amélioration
- Rémunération du gérant, si elle est prévue par les statuts
- Assurances, frais de gestion, taxe foncière
- Honoraires d'expert-comptable
- Dotation aux amortissements du bien (hors terrain)
À l'IR, les frais d'acquisition et la rémunération du gérant ne sont pas déductibles. Cette différence peut représenter plusieurs milliers d'euros par an.
Le pilotage du revenu imposable des associés
À l'IR, chaque associé est imposé sur sa quote-part de résultat, qu'il perçoive ou non l'argent. À l'IS, les associés ne sont taxés que sur les dividendes effectivement distribués. Si la SCI conserve ses bénéfices pour rembourser un emprunt ou financer un nouveau bien, aucun impôt n'est dû chez l'associé.
Ce mécanisme est particulièrement intéressant pour les associés dont le TMI est élevé (30 %, 41 % ou 45 %). Ils évitent une taxation automatique sur des revenus qu'ils n'ont pas encaissés.
Le report des déficits sans limitation de durée
À l'IS, un déficit se reporte en avant sans limite de temps. Le plafond annuel d'imputation est de 1 million d'euros, majoré de 50 % du bénéfice excédentaire. En phase de travaux lourds ou de vacance locative, ce mécanisme permet d'absorber les pertes sur les bénéfices futurs.
À l'IR, le déficit foncier est limité à 10 700 € par an sur le revenu global. Le surplus se reporte pendant 10 ans uniquement sur les revenus fonciers.
Quels sont les inconvénients d'une SCI à l'IS ?
L'IS a aussi des contreparties sérieuses. Le piège principal se situe à la revente du bien, mais d'autres inconvénients méritent votre attention avant de faire ce choix.
La plus-value à la revente : le principal piège
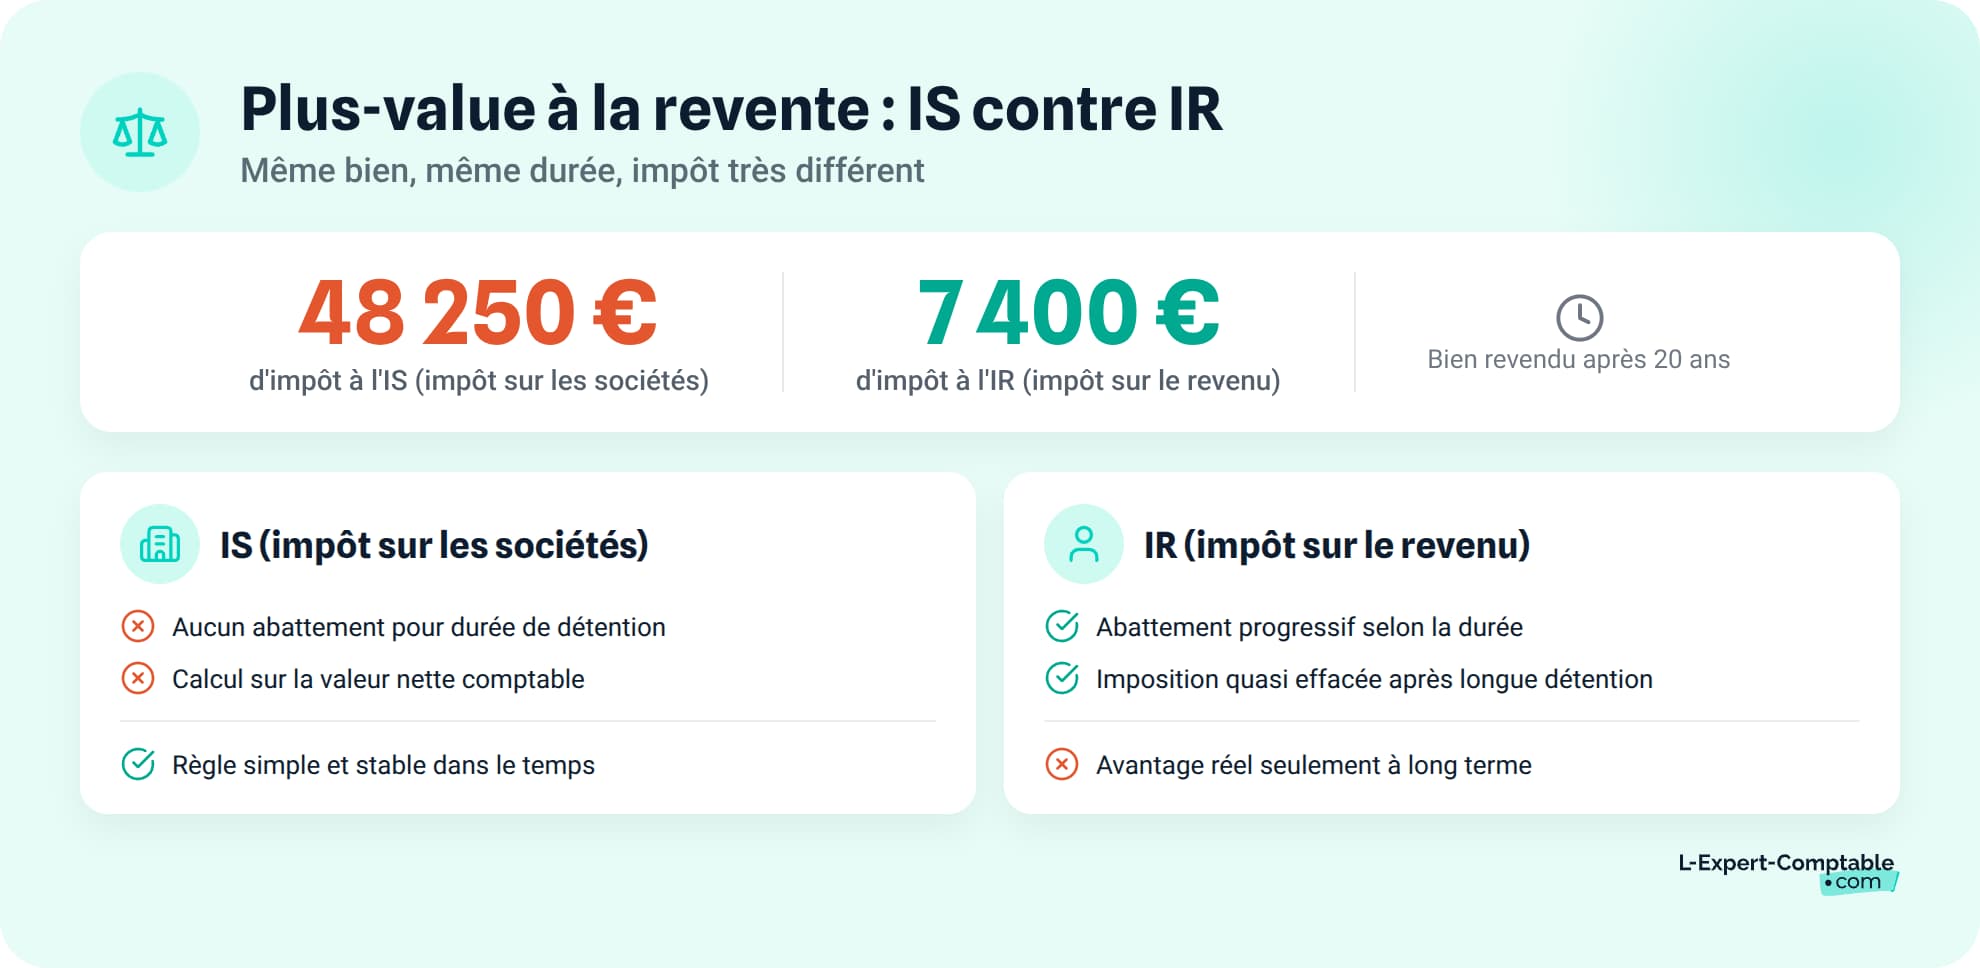
C'est le revers de l'amortissement. À l'IS, la plus-value ne se calcule pas sur le prix d'achat initial, mais sur la valeur nette comptable (VNC) du bien : le prix d'acquisition diminué de tous les amortissements pratiqués. Cette plus-value est traitée comme une plus-value professionnelle. Plus vous avez amorti, plus elle est élevée. Et aucun abattement pour durée de détention ne s'applique.
Reprenons notre exemple. Vous avez acheté un bien 300 000 € (dont 60 000 € de terrain). Après 20 ans d'amortissement à 8 000 € par an, la VNC du bien est de :
300 000 - (8 000 × 20) = 140 000 €
Vous revendez le bien 350 000 €. La plus-value imposable à l'IS est de :
350 000 - 140 000 = 210 000 €
L'IS sur cette plus-value : 42 500 × 15 % + 167 500 × 25 % = 48 250 €.
À l'IR, la plus-value brute ne serait que de 50 000 € (350 000 - 300 000). Après 20 ans de détention, l'abattement couvre environ 90 % de la plus-value pour la part IR (6 % par an de la 6e à la 21e année). L'impôt serait quasi nul côté IR, et réduit côté prélèvements sociaux. Au total, l'impôt IR à la revente avoisinerait 7 400 €, contre 48 250 € à l'IS.
Le terrain n'étant jamais amortissable, pensez à ventiler le prix d'acquisition entre le bâti et le terrain dès l'achat (en général 15 à 25 % pour le terrain). Cette ventilation impacte directement le montant de votre plus-value à la revente.
L'irrévocabilité de l'option pour l'IS
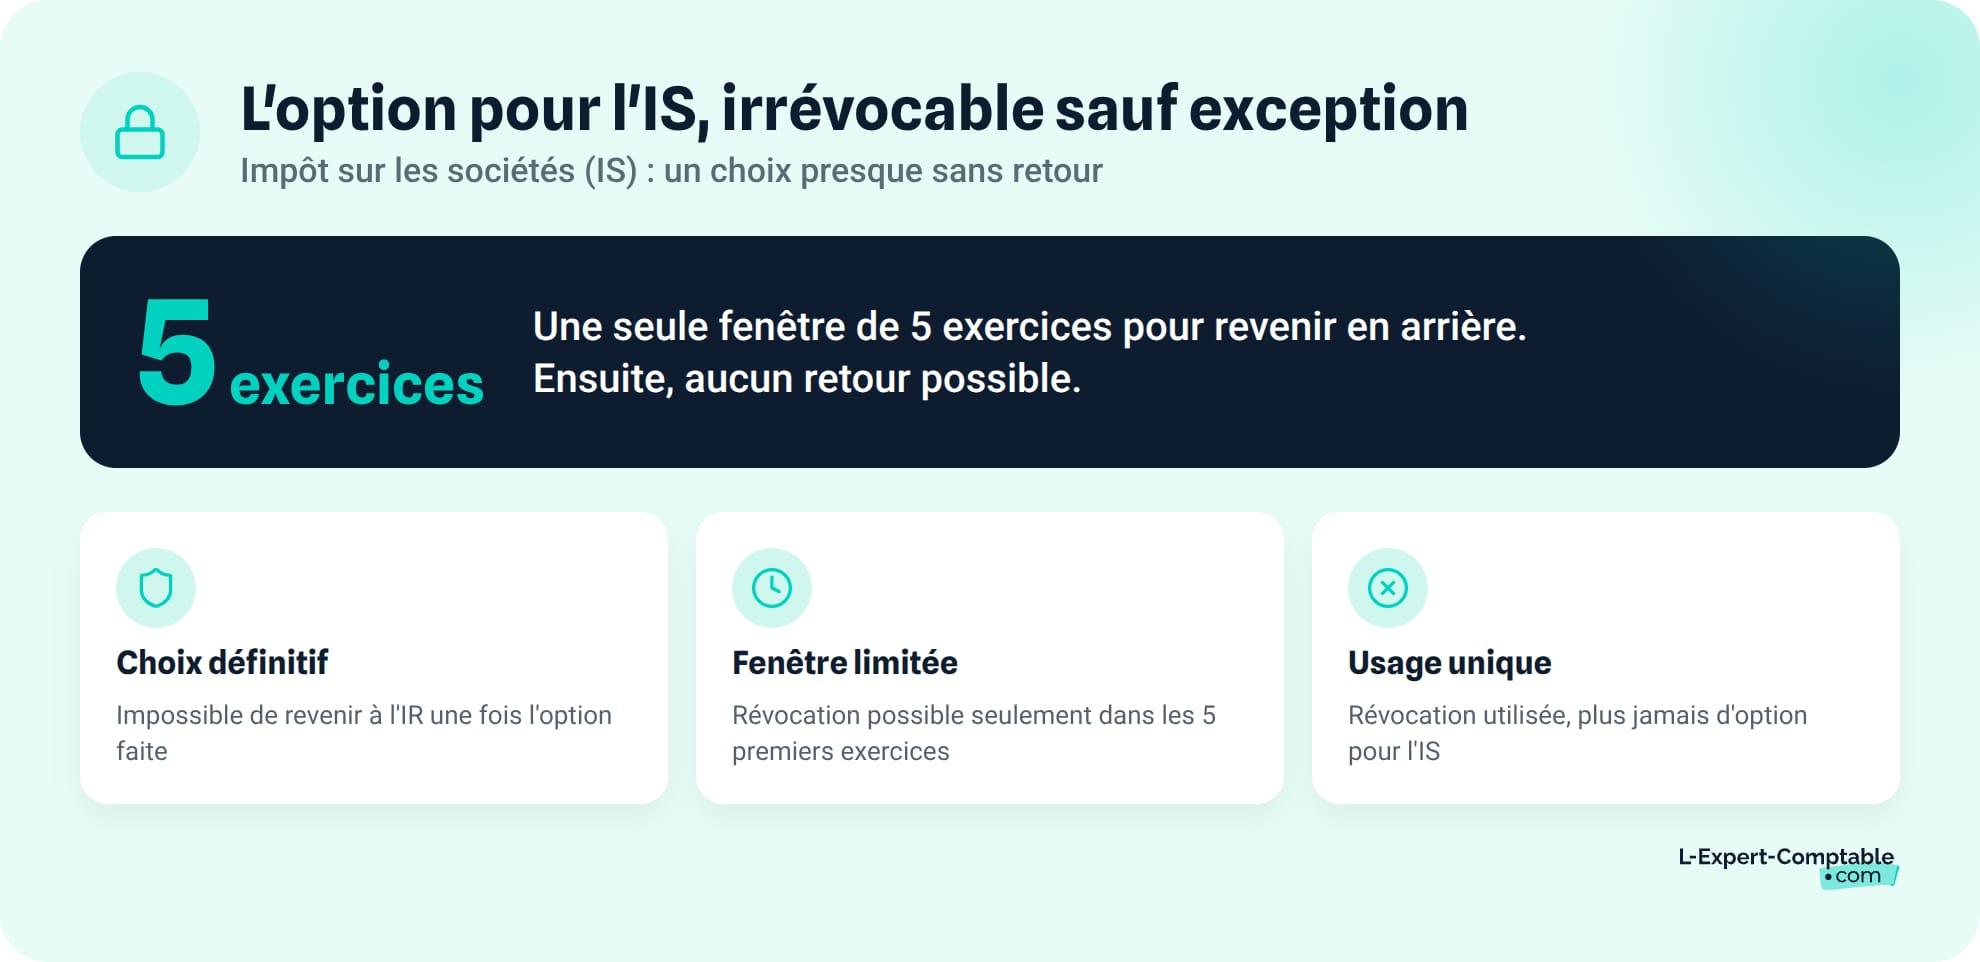
L'option pour l'IS est en principe définitive. Une fois le choix fait, vous ne pouvez pas revenir à l'IR. C'est une décision à mûrir, surtout si votre stratégie patrimoniale peut évoluer (revente à moyen terme, changement de situation familiale).
Une exception existe depuis 2019 (article 205 A du CGI) : la révocation est possible dans les 5 exercices suivant celui au titre duquel l'option a été exercée. Mais cette révocation est unique. Si vous l'utilisez, il sera impossible d'opter à nouveau pour l'IS.
La comptabilité commerciale obligatoire
Une SCI à l'IS doit tenir une comptabilité en partie double : bilan, compte de résultat et annexe. Elle doit aussi déposer ses comptes annuels au greffe du tribunal de commerce. À l'IR, une comptabilité simplifiée suffit et aucun dépôt au greffe n'est requis.
En pratique, cette obligation rend l'accompagnement par un expert-comptable quasi indispensable, même si aucune loi ne l'impose formellement. Chez L-Expert-Comptable.com, cabinet en ligne inscrit à l'Ordre depuis 2009, la comptabilité d'une SCI à l'IS est prise en charge à partir de 69 € HT/mois, avec un comptable dédié qui répond sous 24 h.
La double imposition des bénéfices
Le bénéfice de la SCI est d'abord taxé à l'IS (15 % ou 25 %). Si les associés veulent percevoir ce bénéfice, les dividendes sont ensuite soumis au PFU de 31,4 % (ou au barème progressif).
Le taux d'imposition global effectif se situe entre 41,7 % et 48,6 % selon les montants. À l'IS de 15 % suivi du PFU, le taux global est de 41,7 %. À l'IS de 25 % suivi du PFU, il monte à 48,6 %.
À l'IR, l'imposition est unique : TMI + prélèvements sociaux de 17,2 % sur les revenus fonciers. Pour un associé au TMI de 30 %, le taux global IR est de 47,2 %. L'écart avec l'IS est donc moins important qu'on ne le pense souvent, surtout quand les bénéfices ne sont pas distribués.
Cas pratique : bilan fiscal d'une SCI à l'IS sur 20 ans
Aucun guide ne consolide l'économie réalisée pendant la détention avec le surcoût à la revente. C'est pourtant ce bilan global qui permet de trancher. Voici un cas complet en trois temps :
- Calculer l'économie d'impôt annuelle pendant l'exploitation locative
- Mesurer le surcoût fiscal lors de la cession du bien
- Comparer le solde net sur la durée totale de l'investissement
Phase 1 - Détention et exploitation locative (années 1 à 20)
Hypothèses : bien acquis 300 000 € (dont 60 000 € de terrain), loyers annuels nets de charges 15 000 €, amortissement 8 000 €/an, associé unique au TMI de 30 %. Les bénéfices restent dans la SCI (pas de distribution de dividendes).
À l'IS
- Résultat imposable : 15 000 - 8 000 = 7 000 €
- IS annuel (15 %) : 1 050 €
À l'IR
- Revenus fonciers imposables : 15 000 € (pas d'amortissement)
- IR (TMI 30 %) : 4 500 €
- Prélèvements sociaux (17,2 %) : 2 580 €
- Total : 7 080 €
| SCI à l'IS | SCI à l'IR | |
|---|---|---|
| Résultat imposable annuel | 7 000 € | 15 000 € |
| Impôt annuel | 1 050 € | 7 080 € |
| Économie annuelle IS vs IR | 6 030 € | - |
| Économie cumulée sur 20 ans | 120 600 € | - |
L'avantage de l'IS pendant la phase de détention est net : 120 600 € d'économie sur 20 ans grâce à l'amortissement.
Phase 2 - Revente du bien (année 20)
Prix de revente : 350 000 €.
À l'IS
- VNC après 20 ans : 300 000 - (8 000 × 20) = 140 000 €
- Plus-value imposable : 350 000 - 140 000 = 210 000 €
- IS : 42 500 × 15 % + 167 500 × 25 % = 48 250 €
À l'IR
- Plus-value brute : 350 000 - 300 000 = 50 000 €
- Après 20 ans, l'abattement pour durée de détention couvre environ 90 % de la plus-value pour la part IR (6 % par an de la 6e à la 21e année). La part taxable à l'IR est d'environ 5 000 €, soit 950 € d'impôt (au taux de 19 %).
- Les prélèvements sociaux bénéficient d'un abattement plus lent. L'impôt PS s'élève à environ 6 450 €.
- Total IR à la revente : environ 7 400 €
Surcoût IS par rapport à l'IR à la revente : 48 250 - 7 400 = environ 40 850 €.
Bilan global sur 20 ans : IS ou IR, qui gagne ?
| SCI à l'IS | SCI à l'IR | Différence | |
|---|---|---|---|
| Impôt total pendant la détention | 21 000 € | 141 600 € | - 120 600 € (avantage IS) |
| Impôt à la revente | 48 250 € | 7 400 € | + 40 850 € (surcoût IS) |
| Total sur 20 ans | 69 250 € | 149 000 € | - 79 750 € (avantage IS) |
Dans cet exemple, l'IS fait économiser environ 79 750 € sur 20 ans par rapport à l'IR. L'économie pendant la détention (120 600 €) absorbe largement le surcoût à la revente (40 850 €).
Ce résultat dépend du TMI de l'associé, de la durée de détention et de l'évolution du prix du bien. Avec un TMI de 11 % au lieu de 30 %, l'avantage IS serait nettement réduit. Ce type de simulation mérite un accompagnement personnalisé. Les experts-comptables de L-Expert-Comptable.com peuvent analyser votre projet et chiffrer l'impact fiscal de chaque option pour votre SCI.
Quel profil d'investisseur a intérêt à choisir l'IS pour sa SCI ?
Le choix entre IR et IS dépend de votre situation personnelle, de votre stratégie patrimoniale et de votre horizon de détention. Voici quatre profils types pour vous aider à trancher.
L'investisseur à TMI élevé qui réinvestit ses bénéfices
Si votre TMI est de 30 % ou plus, l'écart entre IS ou IR est significatif pendant la détention. L'IS à 15 % sur le bénéfice (après amortissement) est bien inférieur à l'IR + prélèvements sociaux sur les revenus fonciers. Ce profil tire le meilleur parti de l'IS en laissant les bénéfices dans la SCI pour financer de nouvelles acquisitions, sans besoin de revenus complémentaires immédiats.
L'investisseur en location meublée
Si les recettes de location meublée dépassent 10 % du chiffre d'affaires total de la SCI, l'IS est obligatoire. Même en dessous de ce seuil, l'IS peut être pertinent : il permet d'amortir le mobilier en plus du bien, ce qui réduit encore le bénéfice imposable.
L'investisseur qui prévoit de transmettre plutôt que de revendre
La donation de parts de SCI permet d'éviter la plus-value à la revente, qui est le principal inconvénient de l'IS. Chaque parent peut donner 100 000 € par enfant tous les 15 ans en franchise de droits. Les parts de SCI bénéficient en plus d'une décote de 10 à 15 % pour illiquidité, ce qui réduit la base taxable.
La stratégie est cohérente : capitaliser les bénéfices dans la SCI, amortir le bien pour réduire l'IS, puis transmettre les parts aux enfants sans déclencher de plus-value.
Quand l'IS est déconseillé
L'IS n'est pas adapté à tous les projets. Si vous prévoyez de revendre à moyen terme (moins de 15 ans), la plus-value calculée sur la VNC sera lourde, et vous ne profiterez pas assez longtemps de l'économie d'IS pendant la détention.
Si vos associés sont peu imposés (TMI ≤ 11 %), l'IR est souvent plus avantageux : le taux global (TMI + prélèvements sociaux) reste modéré. Si vous avez besoin de revenus complémentaires immédiats, la double imposition (IS + PFU de 31,4 %) pénalise les associés qui distribuent régulièrement les bénéfices.
Comment opter pour l'IS dans votre SCI ?
La procédure est simple, mais ses conséquences sont durables. Voici les démarches à suivre et les possibilités de retour en arrière.
La démarche auprès de l'administration fiscale
L'option IS se notifie au service des impôts des entreprises (SIE) dont dépend la SCI. Deux possibilités :
- Par courrier recommandé adressé au SIE, avant la fin du 3e mois de l'exercice au titre duquel vous souhaitez que l'option prenne effet.
- Lors de la création de la SCI, directement sur le formulaire M0.
Aucune formalité particulière n'est requise auprès du greffe du tribunal de commerce. L'option prend effet au premier jour de l'exercice concerné.
Peut-on revenir en arrière après avoir opté pour l'IS ?
En principe, l'option est irrévocable. Mais depuis 2019, une exception existe : vous pouvez révoquer l'option dans les 5 exercices suivant celui au titre duquel elle a été exercée. La révocation doit être notifiée avant la fin du mois précédant la date limite de paiement du premier acompte d'IS de l'exercice concerné.
Une fois la révocation exercée, il est impossible d'opter à nouveau pour l'IS. C'est un aller simple.
Depuis 2019, vous disposez d'une fenêtre de 5 exercices pour révoquer l'option IS et revenir à l'IR. Mais cette révocation est unique : une fois exercée, le retour à l'IS est définitivement fermé.
Les questions fréquentes sur la SCI à l'IS
Quel est le taux d'imposition d'une SCI à l'IS ?
Le taux est de 15 % sur les 42 500 premiers euros de bénéfice (sous conditions), puis de 25 % au-delà. S'ajoutent ensuite 31,4 % de flat-tax sur les dividendes distribués aux associés, ce qui porte le taux global effectif entre 41,7 % et 48,6 %.
Est-ce qu'une SCI familiale peut être à l'IS ?
Oui, une SCI familiale peut opter pour l'IS. Le caractère familial ne change rien au choix du régime fiscal. L'option est en principe irrévocable (sauf révocation dans les 5 premières années), ce qui mérite réflexion dans un cadre familial où la stratégie patrimoniale peut évoluer.
Comment calculer la plus-value d'une SCI à l'IS lors de la revente ?
La plus-value se calcule sur la différence entre le prix de vente et la valeur nette comptable du bien (prix d'achat diminué des amortissements pratiqués). Si le bien est totalement amorti, la totalité du prix de vente est imposable. Aucun abattement pour durée de détention ne s'applique.
Vaut-il mieux choisir l'IS ou l'IR pour ma SCI ?
L'IS est généralement plus avantageux si votre TMI est élevé (≥ 30 %), si vous souhaitez réinvestir les bénéfices sans les distribuer, et si vous envisagez une détention longue ou une transmission par donation. L'IR est préférable si vous prévoyez de revendre à moyen terme ou si votre TMI est faible.
Peut-on passer d'une SCI à l'IR vers une SCI à l'IS ?
Oui, il suffit d'adresser un courrier au service des impôts des entreprises dont dépend la SCI. L'option prend effet au premier jour de l'exercice si elle est notifiée avant la fin du 3e mois. L'option est en principe définitive, avec une possibilité de révocation limitée aux 5 premiers exercices.
Quelles charges peut-on déduire dans une SCI à l'IS ?
Les charges déductibles sont plus larges qu'à l'IR : intérêts d'emprunt, frais d'acquisition (droits d'enregistrement, notaire), travaux, assurances, taxe foncière, honoraires comptables, et surtout l'amortissement du bien (hors terrain). La rémunération du gérant est également déductible si elle est prévue par les statuts.
Est-ce que l'amortissement en SCI à l'IS réduit vraiment l'impôt ?
Oui, l'amortissement réduit le bénéfice imposable chaque année. Pour un bien de 240 000 € (hors terrain) amorti sur 30 ans, la dotation annuelle est de 8 000 €, ce qui réduit l'IS de 1 200 € par an (au taux de 15 %). Cet avantage se « rembourse » partiellement à la revente, car la plus-value est calculée sur la valeur nette comptable.
Une SCI à l'IS doit-elle obligatoirement avoir un expert-comptable ?
Il n'existe pas d'obligation légale de recourir à un expert-comptable. La SCI à l'IS est cependant tenue de tenir une comptabilité commerciale en partie double (bilan, compte de résultat, annexe) et de déposer ses comptes annuels au greffe. En pratique, la complexité de ces obligations rend l'accompagnement par un professionnel quasi indispensable.
Comment éviter la plus-value à la revente d'un bien en SCI à l'IS ?
La stratégie la plus courante est de transmettre les parts de la SCI par donation plutôt que de vendre le bien. La donation purge la plus-value latente et permet de bénéficier des abattements (100 000 € par parent et par enfant tous les 15 ans). Autre possibilité : conserver le bien en exploitation locative sans le revendre.
Combien coûte la comptabilité d'une SCI à l'IS ?
Les honoraires varient selon le volume d'opérations et le nombre de biens détenus. Chez L-Expert-Comptable.com, l'accompagnement comptable d'une SCI à l'IS démarre à 69 € HT/mois avec un comptable dédié qui répond sous 24 h, sans engagement.
Sources & Références
Service-Public : Société civile immobilière (SCI) : ce qu'il faut savoir
BOFiP : IS - Champ d'application et territorialité - Option pour l'impôt sur les sociétés
Légifrance : Article 206 - Code général des impôts
Résumer cet article avec :
- ChatGPT
- Perplexity
- Claude
À propos de l'auteur
Guillaume DELEMARLE
Expert-comptable avec plus de 9 ans d'expérience. Spécialisé dans l'accompagnement des TPE et créateurs d'entreprise.
Voir tous ses articles
Contenu révisé et validé par un expert-comptable membre de l'OEC
Questions & réponses