
Amortissement LMNP : calcul, durées et cas pratique
L'article en bref
- Amortissement LMNP : il déduit chaque année une fraction du bien de vos revenus locatifs, au réel uniquement.
- Base amortissable : retranchez la quote-part terrain, non amortissable, située entre 15 et 30 % du prix.
- Méthode par composants : ventilez le bâti entre gros œuvre, toiture, installations techniques et agencements avec leurs durées.
- Plafonnement article 39C : l'amortissement ne crée jamais de déficit, l'excédent se reporte sans limite de durée.
- Loi de finances 2025 : les amortissements déduits sont désormais réintégrés dans le calcul de la plus-value à la revente.
- Gérer sa comptabilité LMNP : le cabinet 100 % en ligne L-Expert-Comptable.com sécurise votre liasse à partir de 39 € HT/mois.

Le cabinet comptable aimé par ses clients
L-Expert-Comptable.com est noté 4,9 par plus de 700 clients, découvrez pourquoi !
En savoir plus

Comment calculer l'amortissement de votre bien en LMNP ?
L'amortissement LMNP consiste à déduire chaque année une fraction de la valeur de votre bien immobilier, de votre mobilier et de vos travaux de vos revenus locatifs imposables. Ce mécanisme, autorisé par l'article 39-1-2° du CGI, repose sur un principe simple : un bien perd de la valeur avec le temps, et cette perte est fiscalement déductible. Le calcul se déroule en trois étapes :
- Retrancher la quote-part terrain pour isoler la base amortissable
- Répartir la valeur du bâti entre les différents composants
- Calculer la dotation annuelle de chaque composant selon sa durée de vie
Déterminer la base amortissable (prix d'achat moins terrain)
Le terrain ne s'use pas avec le temps : il n'est donc jamais amortissable. Vous devez le retrancher du prix d'acquisition avant tout calcul.
La quote-part terrain varie selon la localisation du bien. En zone rurale ou périurbaine, elle se situe autour de 15 % du prix d'achat. En centre-ville d'une grande agglomération, elle peut grimper à 25 ou 30 %.
Votre base amortissable se calcule ainsi :
Base amortissable = prix d'achat + frais d'acquisition (notaire, agence) - quote-part terrain
Vous pouvez aussi choisir d'amortir les frais de notaire et d'agence séparément, sur 5 ans, plutôt que de les intégrer à la base du bien. Ce choix, à faire la première année, est définitif pour le bien concerné.
La quote-part terrain se situe généralement entre 15 et 20 % du prix d'achat, mais peut atteindre 25 à 30 % en centre-ville. Faites-la évaluer par un professionnel, car l'administration fiscale peut contester un pourcentage non justifié lors d'un contrôle.
Ventiler le bien par composants (méthode obligatoire)
Depuis la réforme comptable CRC 2002-10 (applicable aux BIC depuis 2005), vous ne pouvez plus amortir un bien immobilier en un seul bloc. Vous devez le décomposer en composants, chacun ayant sa propre durée d'amortissement d'une immobilisation. Cette décomposition par composants concerne le gros œuvre, la toiture, l'étanchéité, les installations techniques (électricité, plomberie, chauffage, VMC) et les agencements intérieurs.
La répartition en pourcentage varie selon le type de bien :
| Composant | % du bâti (appartement) | % du bâti (maison) | Durée d'amortissement |
|---|---|---|---|
| Gros œuvre / structure | 50 % | 40 % | 50 à 80 ans |
| Toiture | 10 % | 15 % | 25 à 35 ans |
| Étanchéité | 5 % | 5 % | 15 à 20 ans |
| Installations techniques | 20 % | 20 % | 20 à 25 ans |
| Agencements intérieurs | 15 % | 20 % | 12 à 15 ans |
Pour une maison, la toiture et les agencements pèsent davantage dans la valeur totale du bâti, tandis que le gros œuvre est proportionnellement moins élevé que dans un appartement.
Appliquer l'amortissement linéaire année par année
En LMNP, l'amortissement est toujours linéaire : la dotation annuelle reste identique chaque année pour un même composant.
La formule est simple : dotation annuelle = valeur du composant ÷ durée d'amortissement.
L'amortissement démarre à la date de mise en location du bien, pas à la date d'achat. Si vous mettez votre bien en location en cours d'année, vous appliquez un prorata temporis : seuls les mois restants comptent pour la première année. Vous additionnez ensuite les dotations de tous les composants (immobilier + mobilier + travaux + frais d'acquisition) pour obtenir votre amortissement annuel global.
Quelles sont les durées d'amortissement par composant ?
Les durées d'amortissement dépendent de la nature du bien amorti. Voici les durées couramment retenues pour chaque catégorie, conformément aux usages admis par l'administration fiscale et au BOFiP.
Durées pour l'immobilier (structure et composants du bâti)
| Composant | Durée d'amortissement | Taux annuel |
|---|---|---|
| Gros œuvre / structure | 50 à 80 ans | 1,25 à 2 % |
| Toiture | 25 à 35 ans | 2,85 à 4 % |
| Étanchéité | 15 à 20 ans | 5 à 6,67 % |
| Installations techniques (électricité, plomberie, chauffage, VMC) | 20 à 25 ans | 4 à 5 % |
| Agencements intérieurs (menuiseries, revêtements) | 12 à 15 ans | 6,67 à 8,33 % |
Durées pour le mobilier et l'équipement
L'amortissement du mobilier LMNP porte sur l'ensemble des meubles et équipements nécessaires à la location meublée.
| Catégorie | Exemples | Durée |
|---|---|---|
| Meubles | Canapé, table, rangements | 10 ans |
| Literie | Matelas, sommier | 6 ans |
| Électroménager | Lave-linge, réfrigérateur, four | 5 ans |
| Petit équipement et décoration | Vaisselle, luminaires, rideaux | 3 à 5 ans |
| Matériel informatique / TV | Ordinateur, télévision | 3 ans |
Durées pour les travaux de rénovation
L'amortissement des travaux LMNP ne concerne que les travaux d'amélioration ou de remplacement d'un composant. Les travaux d'entretien courant sont traités différemment.
| Type de travaux | Durée d'amortissement |
|---|---|
| Gros travaux de maçonnerie / toiture | 15 à 25 ans |
| Électricité / plomberie | 15 à 20 ans |
| Cuisine aménagée / salle de bain | 10 à 15 ans |
| Peinture / revêtements | 8 à 10 ans |
| Menuiseries extérieures (fenêtres, volets) | 15 à 20 ans |
Les travaux d'entretien courant (remplacement d'un robinet, retouche de peinture) sont des charges déductibles immédiatement l'année de leur paiement. Les travaux d'amélioration ou de remplacement d'un composant (refaire toute la plomberie) sont des immobilisations à amortir. En cas de doute sur la frontière entre les deux, demandez à votre expert-comptable.
Coefficient de vétusté pour un bien ancien
Un bien ancien a des composants déjà partiellement usés. Vous n'amortissez pas sur la durée théorique d'un bien neuf, mais sur la durée résiduelle de chaque composant.
Prenons un exemple concret. Vous achetez un appartement de 15 ans. La toiture a une durée standard de 25 ans : sa durée résiduelle est de 10 ans. Les installations techniques (durée standard 25 ans) ont aussi une durée résiduelle de 10 ans.
Ce raccourcissement des durées augmente mécaniquement la dotation annuelle. Pour un bien ancien, l'amortissement annuel est donc souvent plus élevé que pour un bien neuf, à valeur égale. Faites réaliser une estimation par un professionnel pour justifier les durées retenues : l'administration fiscale peut les contester si elles ne sont pas cohérentes avec l'état réel du bien.
Exemple chiffré : amortissement d'un appartement LMNP à 250 000 €
Voici un cas pratique complet que vous pouvez adapter à votre propre investissement. Nous suivrons ce même bien tout au long de l'article pour illustrer le plafonnement, le report et l'impact à la revente.
- Rassembler les données d'achat et fixer la base amortissable
- Répartir le bâti par composant et calculer chaque dotation
- Mesurer l'effet sur votre résultat fiscal
Les données de départ
- Bien : appartement T3 en centre-ville
- Prix d'acquisition : 250 000 €
- Frais de notaire : 20 000 € (amortis sur 5 ans)
- Quote-part terrain : 15 %, soit 37 500 €
- Base amortissable du bâti : 250 000 - 37 500 = 212 500 €
- Mobilier : 8 000 € (durée moyenne 7 ans)
- Travaux de rafraîchissement : 12 000 € (durée 10 ans)
Ventilation par composant et calcul des dotations
| Poste | Montant | Durée | Dotation annuelle |
|---|---|---|---|
| Gros œuvre (50 % du bâti) | 106 250 € | 60 ans | 1 771 € |
| Toiture (10 %) | 21 250 € | 30 ans | 708 € |
| Installations techniques (20 %) | 42 500 € | 25 ans | 1 700 € |
| Agencements intérieurs (15 %) | 31 875 € | 15 ans | 2 125 € |
| Étanchéité (5 %) | 10 625 € | 15 ans | 708 € |
| Frais de notaire | 20 000 € | 5 ans | 4 000 € |
| Mobilier | 8 000 € | 7 ans | 1 143 € |
| Travaux | 12 000 € | 10 ans | 1 200 € |
| Total | 13 355 € |
L'amortissement annuel total atteint 13 355 € pour ce bien. Il se décompose en 7 012 € pour l'immobilier, 4 000 € pour les frais de notaire, 1 143 € pour le mobilier et 1 200 € pour les travaux.
Impact sur votre imposition
Voyons l'effet de cet amortissement sur votre résultat fiscal :
- Loyers annuels perçus : 14 400 € (soit 1 200 €/mois)
- Charges déductibles (intérêts d'emprunt, assurance, taxe foncière, gestion) : 4 500 €
- Résultat avant amortissement : 14 400 - 4 500 = 9 900 €
- Amortissement calculé : 13 355 €
- Amortissement déductible (plafonné par l'article 39C du CGI) : 9 900 €
- Résultat fiscal : 0 €
Vous ne payez aucun impôt sur vos revenus locatifs cette année. L'amortissement excédentaire (13 355 - 9 900 = 3 455 €) n'est pas perdu : il est reporté en amortissements réputés différés (ARD), sans limite de durée. Pour sécuriser ces calculs et le suivi année par année de vos amortissements, vous pouvez confier votre comptabilité LMNP à un expert-comptable en ligne comme L-Expert-Comptable.com, à partir de 39 € HT/mois.
Plafonnement et report : que devient l'amortissement excédentaire ?
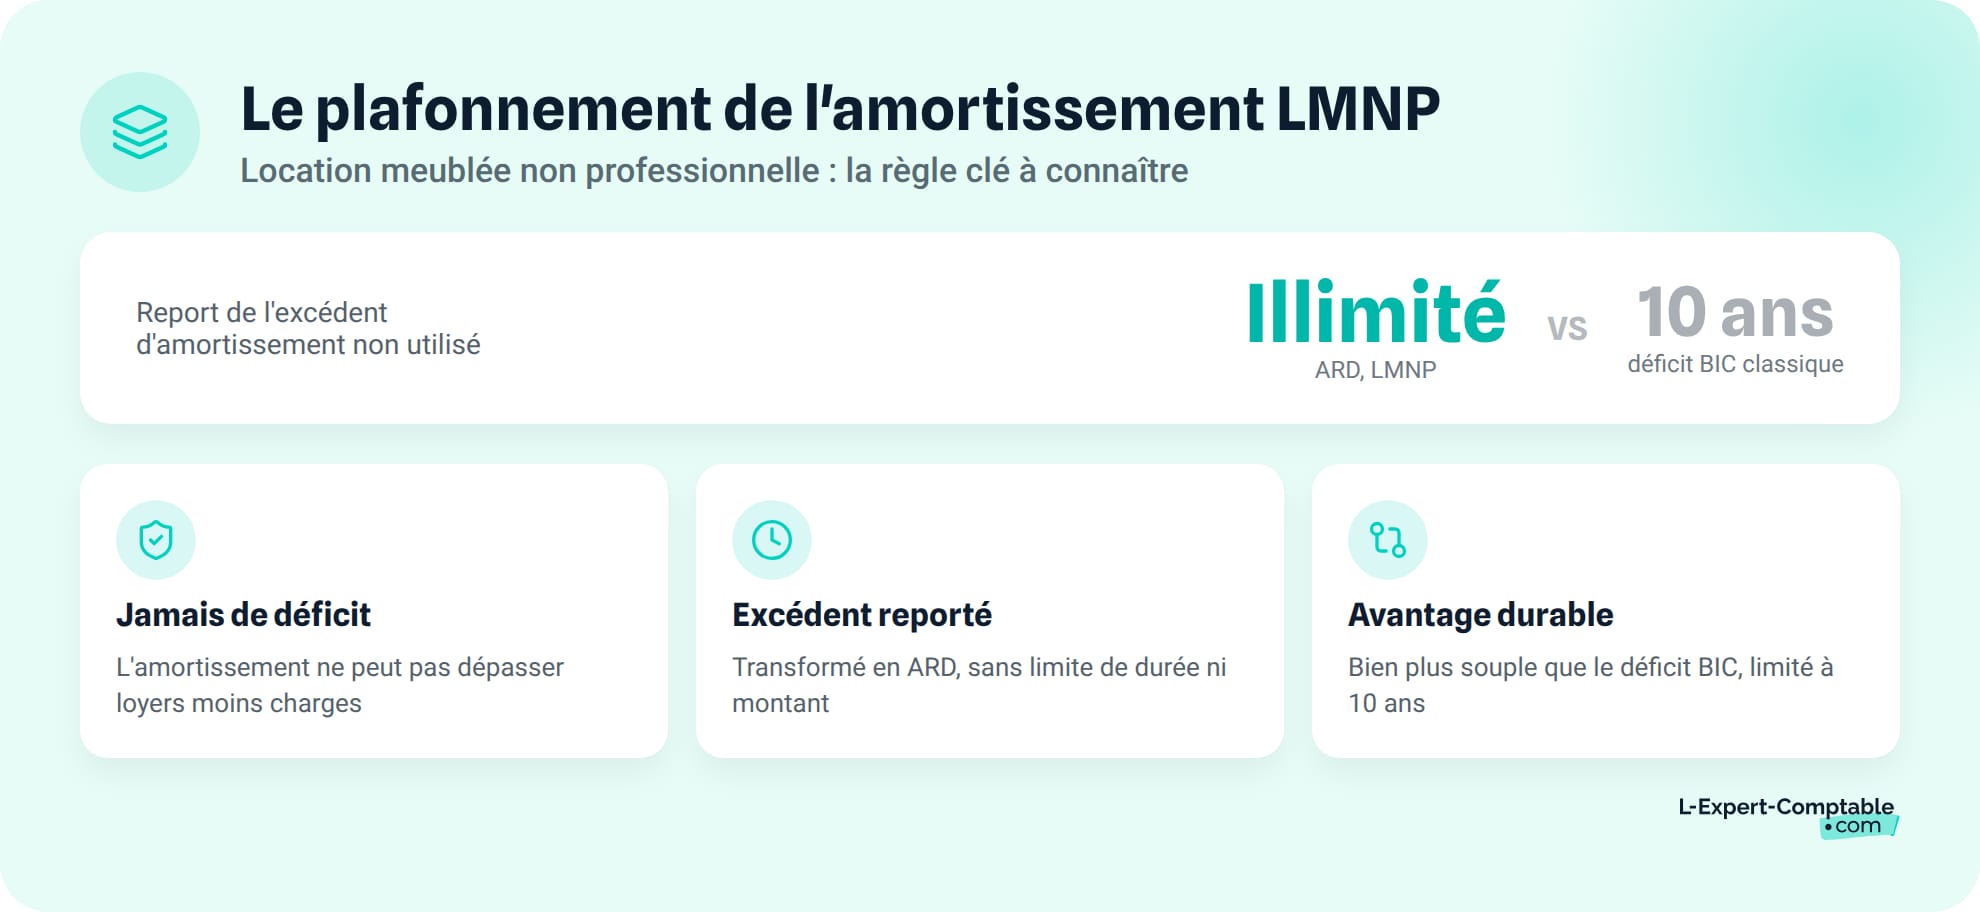
L'amortissement LMNP ne peut jamais créer de déficit fiscal. Quand le montant calculé dépasse le résultat disponible, l'excédent est reporté sur les années suivantes. Voici comment ce mécanisme fonctionne concrètement.
La règle du plafonnement (article 39C du CGI)
L'article 39C du Code général des impôts pose une règle claire : le plafonnement de l'amortissement LMNP.
Amortissement déductible = loyers - charges déductibles (hors amortissement)
L'amortissement ne peut donc jamais rendre votre résultat fiscal négatif. Vos charges courantes (intérêts d'emprunt, assurance, taxe foncière) peuvent, elles, créer un déficit reportable. Mais l'amortissement, non.
Le mécanisme des amortissements réputés différés (ARD)
L'amortissement que vous ne pouvez pas déduire une année donnée est mis en réserve sous le nom d'amortissements réputés différés (ARD). Ce report est illimité : aucune limite de durée ni de montant, contrairement aux déficits BIC ordinaires qui sont reportables sur 10 ans seulement.
Vous pourrez déduire ces ARD les années suivantes, dès que votre résultat fiscal le permettra. Tenez un tableau de suivi des amortissements année par année : il doit être annexé à votre liasse fiscale.
Illustration du report sur 3 ans
Reprenons notre appartement à 250 000 € avec un amortissement calculé de 13 355 €/an. Les charges varient d'une année à l'autre (les intérêts d'emprunt diminuent, les loyers peuvent augmenter) :
| Année | Résultat avant amortissement | Amortissement calculé | Amortissement déduit | Stock ARD cumulé |
|---|---|---|---|---|
| 1 | 5 000 € | 13 355 € | 5 000 € | 8 355 € |
| 2 | 9 000 € | 13 355 € | 9 000 € | 12 710 € |
| 3 | 15 000 € | 13 355 € | 15 000 € | 11 065 € |
En année 1 et 2, le résultat est inférieur à l'amortissement calculé : l'excédent alimente le stock d'ARD. En année 3, le résultat dépasse l'amortissement de l'année (15 000 > 13 355) : vous déduisez la totalité de l'amortissement courant plus 1 645 € d'ARD puisés dans le stock. Le stock passe alors de 12 710 à 11 065 €.
Quelles charges sont déductibles en plus de l'amortissement ?
Au-delà de l'amortissement, le régime réel vous permet de déduire l'ensemble de vos charges réelles liées à l'activité de location meublée. Voici les principales catégories.
Les charges courantes déductibles
- Intérêts d'emprunt et frais de dossier bancaire
- Assurance emprunteur et assurance PNO (propriétaire non occupant)
- Taxe foncière (hors taxe d'enlèvement des ordures ménagères refacturée au locataire)
- Charges de copropriété non récupérables
- Frais de gestion et honoraires comptables
- Frais de publicité locative (annonces, photos)
Les charges financières et les frais d'acquisition
Les intérêts intercalaires pendant la construction (en cas de VEFA) sont aussi déductibles. Pour les frais de notaire et les frais d'agence immobilière, vous avez le choix : les déduire intégralement en charges l'année d'acquisition, ou les immobiliser et les amortir sur 5 ans. Ce choix, à faire la première année, est définitif pour le bien concerné. Les frais de courtage suivent la même logique.
Régime réel vs micro-BIC : pourquoi l'amortissement change tout
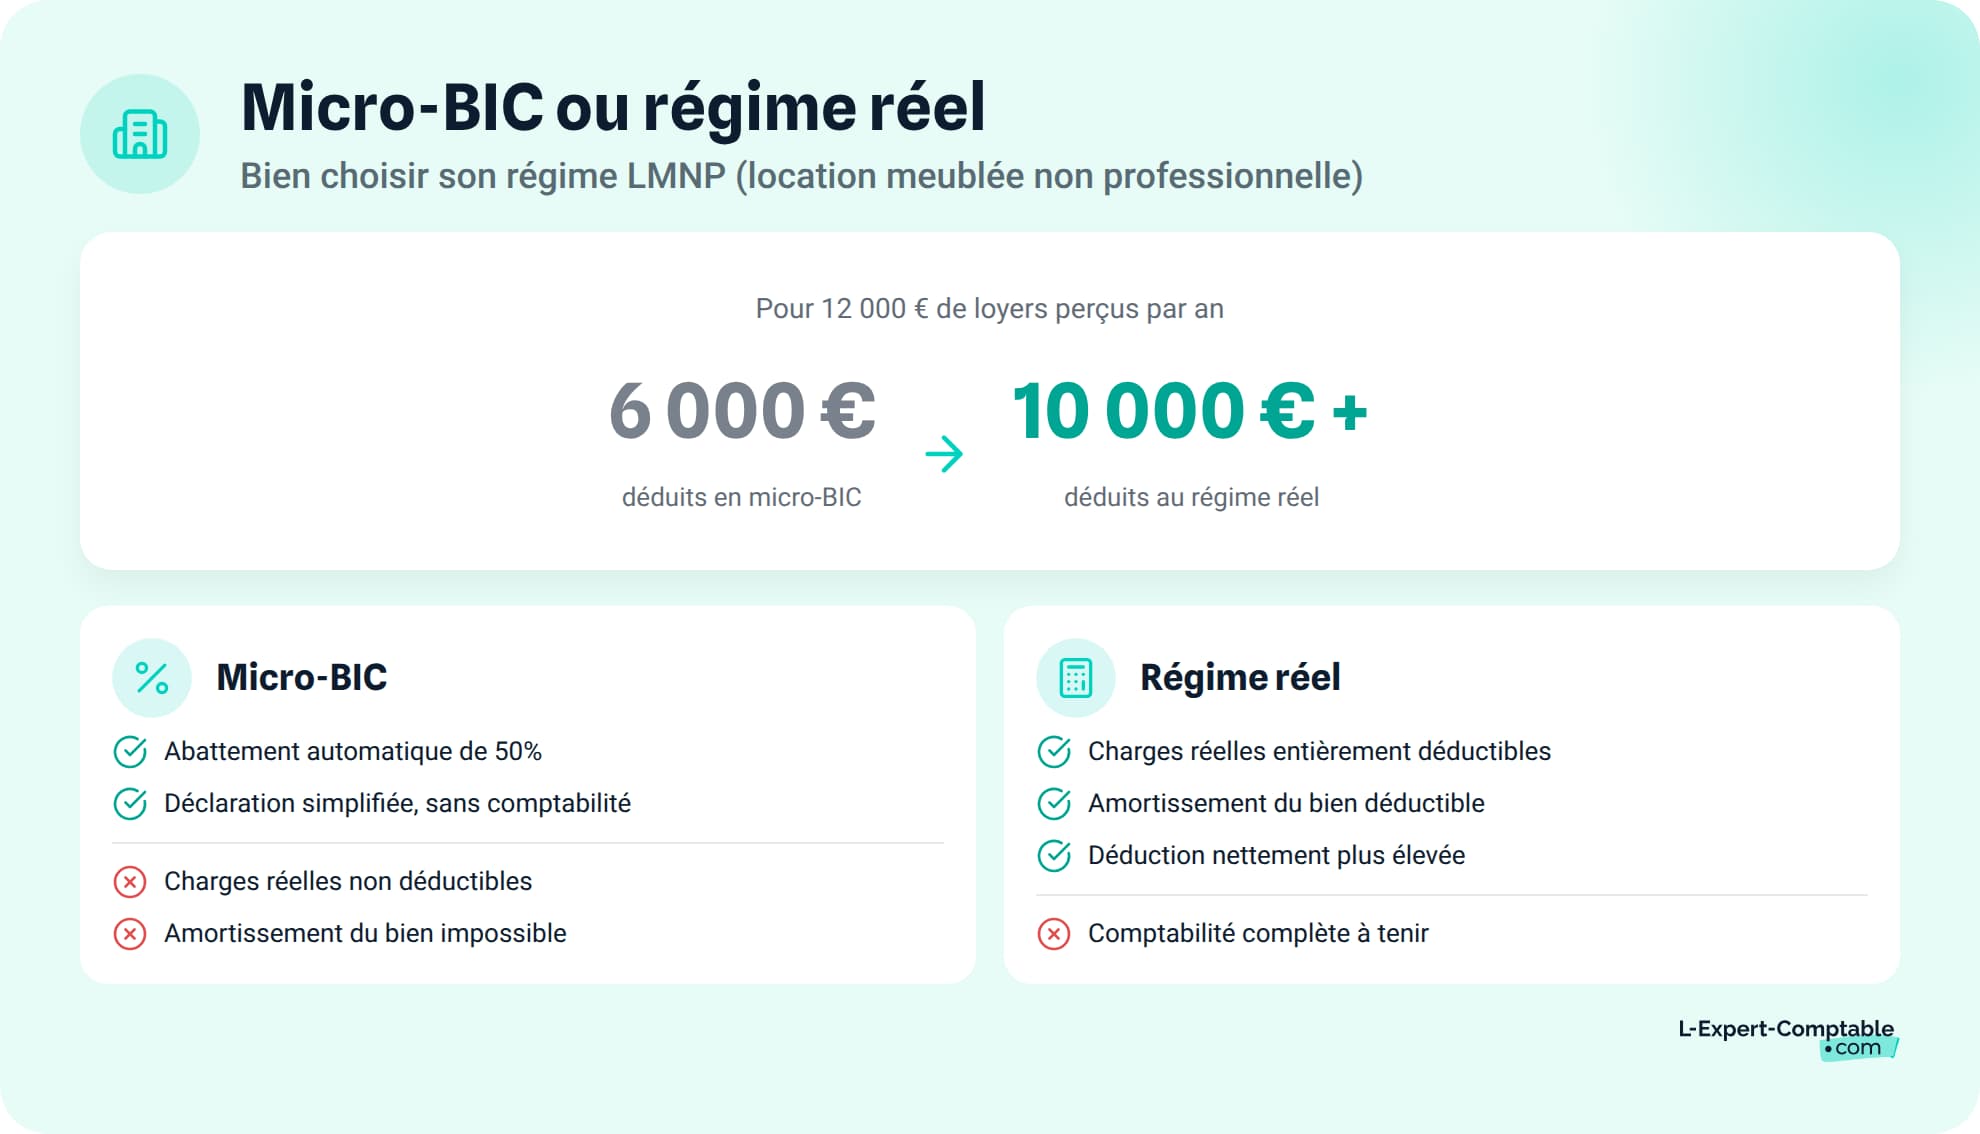
Le choix du régime fiscal détermine si vous pouvez ou non amortir votre bien. C'est la variable qui a le plus d'impact sur votre imposition en LMNP.
Le micro-BIC exclut l'amortissement
En micro-BIC, vous bénéficiez d'un abattement forfaitaire de 50 % sur vos recettes locatives, que le bien soit un meublé classique ou un meublé de tourisme classé (taux aligné depuis la loi de finances 2024). Le seuil de chiffre d'affaires pour rester en micro-BIC est de 83 600 €. Aucune déduction de charges réelles ni d'amortissement n'est possible : l'abattement est censé couvrir toutes vos dépenses.
Le régime réel : la seule option pour amortir
Le régime réel permet de déduire toutes les charges réelles et l'amortissement du bien, du mobilier et des travaux. Deux sous-régimes existent : le régime réel simplifié (jusqu'à 286 000 € de recettes) et le régime réel normal (au-delà).
Même si vos recettes sont inférieures au seuil du micro-BIC, vous pouvez opter pour le régime réel. Cette option doit être exercée avant le 1er février de l'année concernée. Elle est valable 1 an et se reconduit tacitement.
À partir de quel montant le régime réel est-il plus avantageux ?
Le régime réel devient plus intéressant dès que vos charges réelles + amortissement dépassent l'abattement forfaitaire du micro-BIC (50 % des loyers).
Prenons un exemple rapide : pour 12 000 € de loyers annuels, le micro-BIC déduit 6 000 € (50 %). Au régime réel, vos charges réelles (4 500 €) + amortissement (13 355 €) totalisent 17 855 €, soit bien plus que l'abattement. Dans la grande majorité des cas, le régime réel est plus favorable grâce à l'amortissement.
Ce qui change avec la loi de finances 2025 : la réintégration des amortissements à la revente
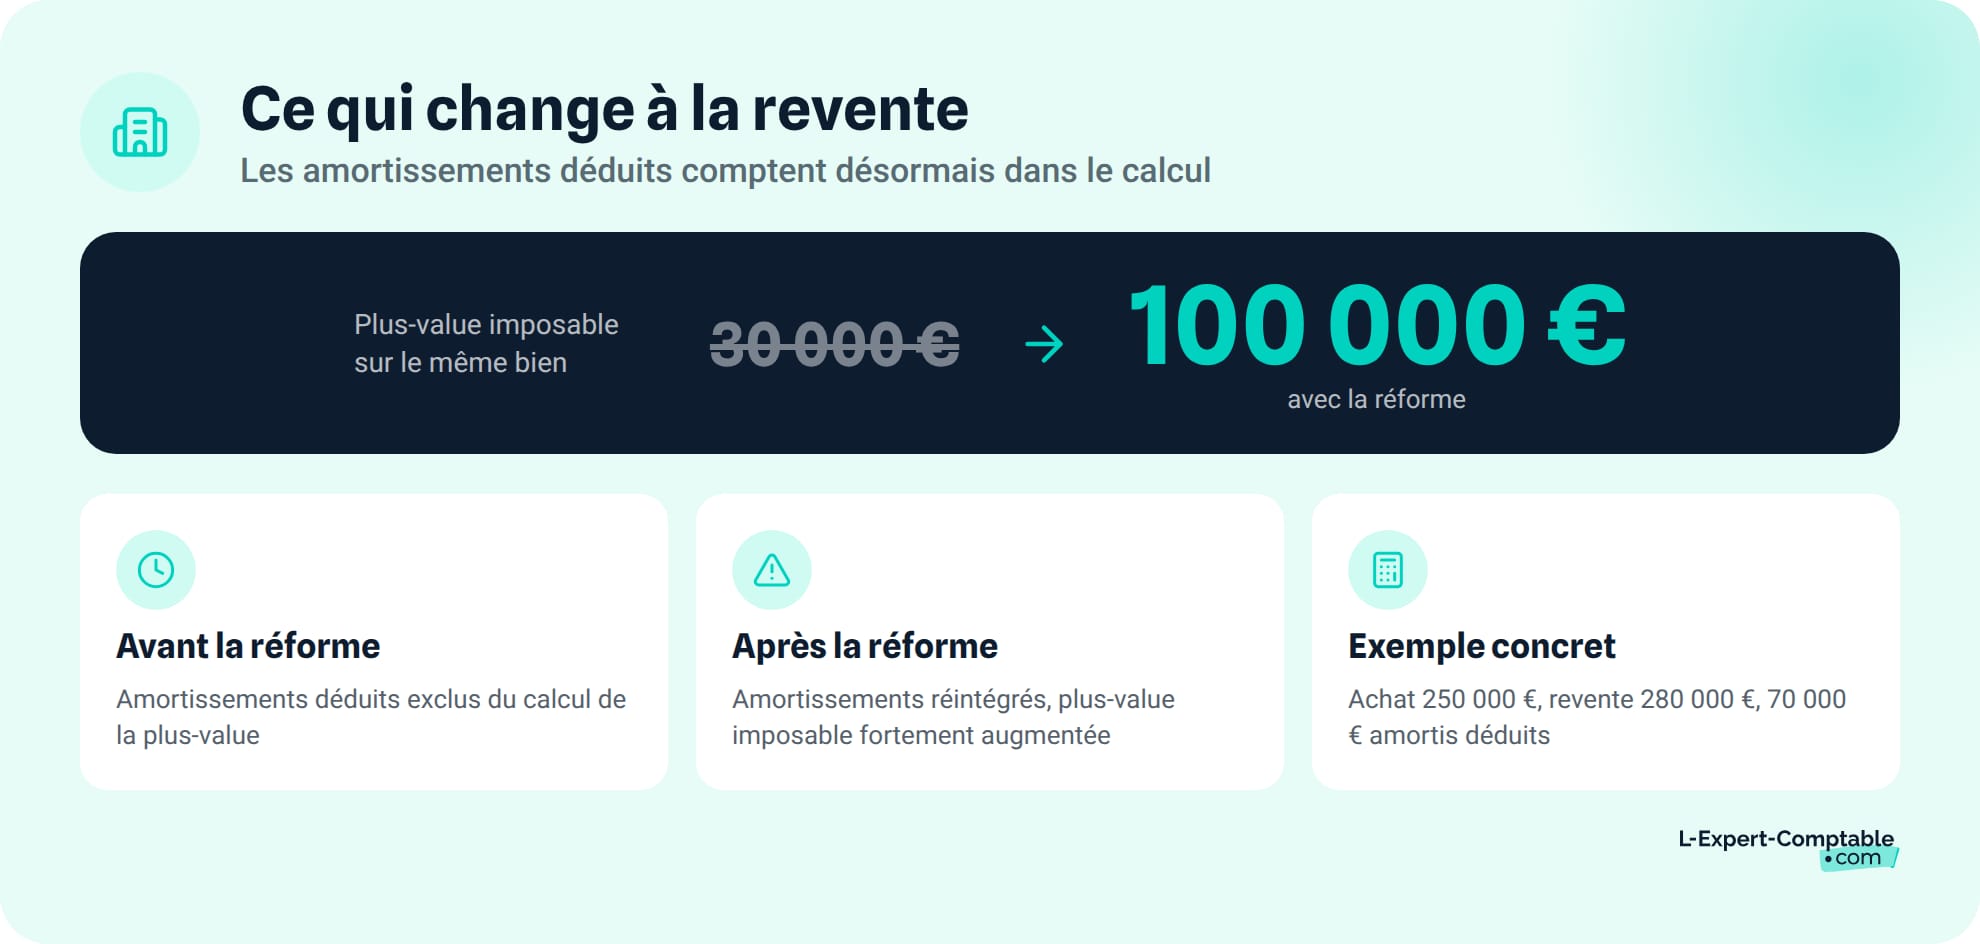
La loi de finances 2025 a modifié les règles du jeu pour la revente d'un bien LMNP. Cette réforme concerne directement le calcul de la plus-value immobilière.
Le nouveau mécanisme de réintégration
Avant 2025, les amortissements déduits n'étaient pas pris en compte dans le calcul de la plus-value à la revente. C'était l'un des avantages majeurs du statut LMNP : vous réduisiez votre imposition chaque année grâce à l'amortissement, sans contrepartie au moment de la cession.
Depuis 2025, les amortissements déduits sont réintégrés dans le calcul de la plus-value des particuliers lors de la revente. La plus-value imposable augmente du montant total des amortissements effectivement déduits. Des exceptions sont prévues pour certaines catégories de biens (résidences services, EHPAD) : vérifiez les décrets d'application en vigueur.
La réintégration des amortissements ne concerne que les cessions intervenant à compter de 2025. Les abattements pour durée de détention continuent de s'appliquer : exonération totale d'IR sur la plus-value après 22 ans de détention, et de prélèvements sociaux après 30 ans.
Impact concret sur un exemple de revente
Reprenons notre appartement acheté 250 000 €, revendu 280 000 € après 10 ans de détention. Les amortissements effectivement déduits sur cette période s'élèvent à environ 70 000 €.
Avant la réforme :
Plus-value brute = 280 000 - 250 000 = 30 000 € (avant abattements pour durée de détention)
Après la réforme :
Plus-value brute = 280 000 - (250 000 - 70 000) = 100 000 € (avant abattements pour durée de détention)
La différence est significative : la plus-value imposable passe de 30 000 à 100 000 € avant application des abattements. Après 10 ans de détention, l'abattement pour durée de détention réduit cette plus-value, mais l'impact fiscal reste réel.
Faut-il encore amortir en LMNP malgré cette réforme ?
Oui, l'amortissement reste très avantageux pour trois raisons.
L'avantage de trésorerie annuel est immédiat : payer zéro impôt sur vos revenus locatifs pendant des années libère du cash que vous pouvez réinvestir. Un euro économisé aujourd'hui vaut plus qu'un euro payé dans 15 ans.
Les abattements pour durée de détention atténuent l'impact à la revente. Si vous détenez votre bien plus de 22 ans, la plus-value est totalement exonérée d'IR, quelle que soit la réintégration des amortissements.
L'arbitrage dépend de votre horizon de détention. Plus vous gardez le bien longtemps, plus l'amortissement reste favorable. Si vous prévoyez une revente rapide (moins de 10 ans), l'impact de la réforme mérite d'être chiffré précisément avec votre expert-comptable.
Comment déclarer vos amortissements LMNP ?
La déclaration de vos amortissements LMNP passe par plusieurs formulaires fiscaux. Voici les étapes et les documents à connaître.
Les formulaires à remplir
- Établir la déclaration de résultat n° 2031 (BIC) avec ses annexes : bilan simplifié (2033-A), compte de résultat (2033-B) et tableau des amortissements (2033-C)
- Reporter le résultat net sur votre déclaration de revenus 2042 C PRO, case 5NA (régime réel simplifié) ou 5NK (régime réel normal)
- Joindre un tableau de suivi des amortissements réputés différés (ARD) à votre liasse fiscale
- Télédéclarer avant la date limite (généralement mi-mai)
Un simulateur d'amortissement LMNP peut vous aider à estimer vos dotations, mais seul un expert-comptable peut valider les durées et la ventilation retenues pour votre liasse fiscale.
Pourquoi se faire accompagner par un expert-comptable ?
La ventilation par composants et le choix des durées d'amortissement vous engagent pour toute la durée de détention du bien. Une erreur de ventilation ou de durée peut entraîner un redressement fiscal.
L'expert-comptable établit la liasse fiscale, le tableau d'amortissement LMNP et sécurise vos choix comptables. Ses honoraires sont déductibles de vos revenus locatifs. Chez L-Expert-Comptable.com, cabinet en ligne membre de l'Ordre des Experts-Comptables depuis 2009, un comptable dédié prend en charge l'établissement de votre liasse fiscale LMNP et le suivi de vos amortissements, avec une réponse sous 24 h.
Les questions fréquentes sur l'amortissement LMNP
Comment calculer l'amortissement d'un bien LMNP ancien ?
Pour un bien ancien, vous appliquez la méthode par composants classique, mais en ajustant les durées à la durée de vie résiduelle de chaque composant. Si la toiture a une durée standard de 25 ans et que le bien a 10 ans, vous amortissez la toiture sur 15 ans. Un expert peut estimer un coefficient de vétusté pour justifier ces durées auprès de l'administration fiscale.
Est-ce que l'amortissement LMNP peut créer un déficit fiscal ?
Non. L'article 39C du CGI interdit que l'amortissement génère un déficit. L'amortissement déductible est plafonné au montant des loyers moins les charges. L'excédent est reporté sans limitation de durée ni de montant sous forme d'amortissements réputés différés.
Quelle est la durée d'amortissement d'un appartement meublé en LMNP ?
Un appartement meublé s'amortit par composants : le gros œuvre sur 50 à 80 ans, la toiture sur 25 à 35 ans, les installations techniques sur 20 à 25 ans, les agencements sur 12 à 15 ans. En moyenne pondérée, cela donne un taux d'amortissement global de 2,5 à 4 % par an sur la valeur du bâti (hors terrain).
Puis-je amortir les frais de notaire en LMNP ?
Oui. Vous avez le choix entre les déduire intégralement en charges l'année d'acquisition, ou les immobiliser et les amortir sur 5 ans. Le choix dépend de votre situation fiscale la première année. Une fois l'option prise, elle est définitive pour ce bien.
Que deviennent les amortissements LMNP en cas de revente du bien ?
Depuis la loi de finances 2025, les amortissements déduits sont réintégrés dans le calcul de la plus-value immobilière lors de la revente. La plus-value imposable augmente du montant total des amortissements pratiqués. Les abattements pour durée de détention continuent de s'appliquer (exonération d'IR après 22 ans).
Vaut-il mieux le micro-BIC ou le régime réel pour un LMNP ?
Dans la grande majorité des cas, le régime réel est plus avantageux. L'abattement micro-BIC de 50 % est rarement supérieur au total des charges réelles + amortissement. Pour 12 000 € de loyers, le micro-BIC déduit 6 000 € tandis que le régime réel permet souvent de déduire plus de 10 000 €.
Comment remplir la déclaration 2031 pour l'amortissement LMNP ?
La déclaration 2031 est la déclaration de résultat des BIC. Vous y joignez les annexes 2033-A (bilan), 2033-B (compte de résultat) et 2033-C (tableau des amortissements). Le résultat net est ensuite reporté sur votre déclaration de revenus 2042 C PRO. La télédéclaration est obligatoire.
Est-ce que le terrain est amortissable en LMNP ?
Non, le terrain n'est jamais amortissable car il ne se déprécie pas avec le temps. Vous devez retrancher la quote-part terrain (généralement 15 à 20 % du prix d'achat) de la valeur du bien avant de calculer l'amortissement. En zone urbaine dense, cette quote-part peut atteindre 25 à 30 %.
Combien d'années peut-on reporter un amortissement non déduit en LMNP ?
Le report est illimité, tant en durée qu'en montant. Les amortissements réputés différés (ARD) se cumulent d'année en année et sont déductibles dès que le résultat fiscal le permet. Il n'y a pas de prescription, contrairement aux déficits BIC ordinaires reportables sur 10 ans seulement.
Faut-il un expert-comptable pour gérer l'amortissement LMNP ?
Ce n'est pas obligatoire légalement, mais c'est fortement recommandé. La ventilation par composants, le choix des durées, le suivi des ARD et l'établissement de la liasse fiscale sont des opérations techniques. Une erreur peut entraîner un redressement fiscal, et les honoraires de l'expert-comptable sont déductibles de vos revenus locatifs.
Sources & Références
Legifrance : Article 39 C - Code général des impôts
BOFiP : BIC - Amortissements - Durée et taux d'amortissement
Résumer cet article avec :
- ChatGPT
- Perplexity
- Claude
Questions & réponses