
L'article en bref
- L'EURL : une SARL à associé unique avec responsabilité limitée aux apports et personne morale distincte.
- Régime social : le gérant associé unique est TNS, avec environ 45 % de cotisations sur son revenu net.
- Fiscalité : l'IR s'applique par défaut, l'option IS devient avantageuse au-delà de 70 000 € de bénéfice.
- Dividendes : la part dépassant 10 % du capital est soumise aux cotisations sociales TNS.
- Coût de création : comptez entre 150 et 300 € en autonomie via le guichet unique.
- Créer son EURL avec L-Expert-Comptable.com : le cabinet propose la création d'entreprise à 0 €, frais administratifs offerts.

Guillaume DELEMARLE
Expert-comptable chez L-Expert-Comptable.com
Mis à jour le 2 novembre 2026
5 min
Sommaire
Créez votre EURL avec nos experts : c’est simple, 100% en ligne et surtout c’est GRATUIT !
Créer mon EURL gratuitement
Créez votre EURL avec nos experts : c’est simple, 100% en ligne et surtout c’est GRATUIT !
Je souhaite créer mon EURL

Qu'est-ce qu'une EURL ?
L'EURL (entreprise unipersonnelle à responsabilité limitée) est la forme juridique la plus courante pour entreprendre seul avec une responsabilité limitée. Voici son cadre légal et ses caractéristiques pratiques.
Définition et cadre juridique
L'EURL est une SARL à associé unique, régie par l'article L.223-1 du Code de commerce. Concrètement, c'est une société commerciale dans laquelle une seule personne, physique ou morale, détient 100 % des parts sociales.
La responsabilité de l'associé unique est limitée au montant de ses apports. Si l'EURL rencontre des difficultés financières, les créanciers ne peuvent pas saisir le patrimoine personnel du gérant, sauf faute de gestion ou caution personnelle.
Attention à ne pas confondre l'EURL avec l'auto-entreprise (micro-entreprise). L'auto-entreprise est un régime simplifié de l'entreprise individuelle, sans création de personne morale. L'EURL, elle, crée une personne morale distincte de son fondateur, avec un numéro SIREN propre, un patrimoine séparé et des obligations comptables complètes.
Les caractéristiques principales de l'EURL
Le capital social de l'EURL est libre : vous pouvez créer votre société avec 1 € symbolique. Les apports peuvent être en numéraire (argent) ou en nature (matériel, véhicule, brevet). L'associé unique cumule les rôles : il détient les parts, prend les décisions et exerce souvent la gérance. Ses décisions sont consignées dans un registre des décisions de l'associé unique, qui remplace les procès-verbaux d'assemblée générale.
L'EURL convient à la plupart des activités commerciales, artisanales et libérales. Certaines activités sont toutefois exclues : assurances, débits de boisson, tabac. Le siège social peut être fixé au domicile du gérant, dans un local commercial ou en domiciliation. La durée de vie maximale est de 99 ans, renouvelable.
En cas de décès de l'associé unique, l'EURL est dissoute sauf si les statuts prévoient une clause de continuation avec les héritiers. Pensez à intégrer cette clause dès la rédaction des statuts pour protéger la pérennité de votre activité.
| Critère | EURL |
|---|---|
| Forme juridique | SARL unipersonnelle |
| Nombre d'associés | 1 (personne physique ou morale) |
| Capital minimum | 1 € |
| Responsabilité | Limitée aux apports |
| Régime fiscal par défaut | Impôt sur le revenu (IR) |
| Régime social du gérant | Travailleur non-salarié (TNS) |
| Organe de décision | Associé unique (registre des décisions) |
| Durée de vie maximale | 99 ans, renouvelable |
Quels sont les avantages et inconvénients de l'EURL ?
Avant de choisir l'EURL, il faut peser ses atouts et ses limites. Voici un tour d'horizon concret pour vous aider à décider.
Les avantages de l'EURL
- Responsabilité limitée aux apports : votre patrimoine personnel (logement, épargne, véhicule) est protégé en cas de dettes professionnelles
- Cotisations sociales TNS plus légères : environ 45 % du revenu net, contre environ 62 % du brut pour un dirigeant assimilé salarié en SASU
- Choix fiscal souple : l'EURL relève de l'IR par défaut, avec possibilité d'opter pour l'IS selon votre situation
- Crédibilité renforcée : la création d'une personne morale avec un capital social rassure les banques, fournisseurs et clients
- Transmission facilitée : la cession de parts sociales est plus simple qu'une cession de fonds de commerce
- Passage en SARL sans dissolution : il suffit de faire entrer un nouvel associé au capital pour transformer l'EURL en SARL
Les inconvénients de l'EURL
- Couverture sociale TNS moins protectrice : les indemnités journalières et les droits à la retraite sont inférieurs à ceux du régime général
- Cotisations sociales sur les dividendes : la part des dividendes qui dépasse 10 % du capital social + primes d'émission + compte courant d'associé (CCA) est soumise aux cotisations TNS (~45 %)
- Formalisme juridique : rédaction de statuts, dépôt des comptes annuels au greffe, tenue d'un registre des décisions
- Rigidité statutaire : les statuts de l'EURL sont encadrés par le Code de commerce, avec moins de liberté que dans une SAS/SASU
- Régime micro-fiscal limité : l'EURL peut appliquer le régime micro (micro-BIC ou micro-BNC), mais uniquement si l'associé unique est une personne physique gérante et si le chiffre d'affaires reste sous les seuils de la micro-entreprise
Tableau récapitulatif avantages / inconvénients
| Avantages | Inconvénients |
|---|---|
| Responsabilité limitée aux apports | Couverture sociale TNS moins protectrice |
| Cotisations TNS ~45 % du revenu net | Cotisations sociales sur dividendes (> 10 % du capital) |
| Choix entre IR et IS | Formalisme juridique (statuts, comptes annuels) |
| Crédibilité auprès des banques | Statuts encadrés par la loi, peu flexibles |
| Transmission par cession de parts | Régime micro-fiscal sous conditions strictes |
| Passage en SARL sans dissolution | Rémunération du gérant non déductible à l'IR |
| Capital social libre (à partir de 1 €) | Obligation de dépôt des comptes au greffe |
| Patrimoine personnel protégé | Prévoyance complémentaire à souscrire soi-même |
Quel régime fiscal pour une EURL : IR ou IS ?
Le choix entre impôt sur le revenu et impôt sur les sociétés a un impact direct sur ce que vous gardez en poche chaque année. Voici comment fonctionne chaque option et quand l'une devient plus avantageuse que l'autre.
L'EURL à l'impôt sur le revenu (IR)
Quand l'associé unique est une personne physique, l'EURL relève de l'IR par défaut. Le bénéfice de la société est imposé directement entre vos mains, dans la catégorie BIC (bénéfices industriels et commerciaux) pour une activité commerciale ou artisanale, ou BNC (bénéfices non commerciaux) pour une activité libérale.
Le bénéfice est soumis au barème progressif de l'IR, après déduction des cotisations sociales TNS.
| Tranche de revenu imposable | Taux d'imposition |
|---|---|
| Jusqu'à 11 600 € | 0 % |
| De 11 601 € à 29 579 € | 11 % |
| De 29 580 € à 84 577 € | 30 % |
| De 84 578 € à 181 917 € | 41 % |
| Au-delà de 181 917 € | 45 % |
L'avantage de l'IR : pas de double imposition. Votre bénéfice n'est taxé qu'une seule fois, au barème progressif. L'inconvénient : la totalité du bénéfice est imposée, même la part que vous laissez dans la société pour constituer de la trésorerie.
L'EURL à l'impôt sur les sociétés (IS)
Vous pouvez opter pour l'IS à tout moment, sur simple demande auprès de votre service des impôts. Le bénéfice de l'EURL est alors imposé au niveau de la société :
- Taux réduit de 15 % sur les premiers 42 500 € de bénéfice (sous conditions : chiffre d'affaires inférieur à 10 M€, capital entièrement libéré et détenu à 75 % ou plus par des personnes physiques)
- Taux normal de 25 % au-delà de 42 500 €
La rémunération que vous vous versez en tant que gérant est déductible du résultat imposable de la société. Les dividendes que vous percevez sont ensuite imposés au prélèvement forfaitaire unique (PFU) de 31,4 % (12,8 % d'IR + 18,6 % de prélèvements sociaux), ou au barème progressif sur option. Le report des déficits est possible d'un exercice sur l'autre.
L'option pour l'IS est révocable pendant les 5 premiers exercices. Au-delà, elle devient définitive. Anticipez ce choix avec votre expert-comptable avant de vous engager.
IR ou IS : comment choisir ? Cas pratique chiffré
Prenons un exemple concret : vous êtes célibataire (1 part fiscale) et votre EURL dégage un résultat de 50 000 € avant rémunération et impôt.
Scénario 1 - EURL à l'IR :
- Le bénéfice de 50 000 € est votre revenu professionnel
- Cotisations TNS (~45 % du revenu net) : environ 15 500 €
- Revenu imposable : 34 500 €
- IR (barème 2026) : 0 + 1 978 + 1 470 = environ 3 450 €
- Total prélevé : environ 18 950 €
- Net disponible : environ 31 050 €
Scénario 2 - EURL à l'IS (rémunération nette de 30 000 €) :
- Cotisations TNS sur rémunération : environ 13 500 €
- Coût total de la rémunération pour la société : 43 500 €
- Résultat imposable à l'IS : 6 500 €
- IS (taux réduit 15 %) : 975 €
- IR du gérant sur 30 000 € : environ 2 100 €
- Total prélevé : environ 16 575 €
- Net en poche : environ 27 900 € + 5 525 € de trésorerie dans la société
| EURL à l'IR | EURL à l'IS | |
|---|---|---|
| Cotisations TNS | ~15 500 € | ~13 500 € |
| IR du gérant | ~3 450 € | ~2 100 € |
| IS | - | 975 € |
| Total charges | ~18 950 € | ~16 575 € |
| Net en poche | ~31 050 € | ~27 900 € |
| Trésorerie en société | 0 € | 5 525 € |
À 50 000 € de bénéfice, l'IS génère une charge fiscale totale plus faible, mais une partie du gain reste bloquée dans la société. Si vous distribuez cette trésorerie en dividendes, les cotisations TNS sur la part excédant 10 % du capital réduisent l'avantage. L'IS devient nettement plus intéressant à partir de 70 000 à 80 000 € de bénéfice, surtout si vous réinvestissez dans votre activité au lieu de tout distribuer.
Ce choix fiscal engage votre EURL sur plusieurs années. Chez L-Expert-Comptable.com, votre comptable dédié vous aide à simuler les deux scénarios avec vos vrais chiffres, dès 69 € HT/mois pour les freelances et consultants.
Quel est le régime social du gérant d'EURL ?
Le statut social du gérant détermine le montant de vos cotisations, votre couverture maladie et vos droits à la retraite. Voici ce que vous devez savoir selon votre situation.
Le statut de travailleur non-salarié (TNS)
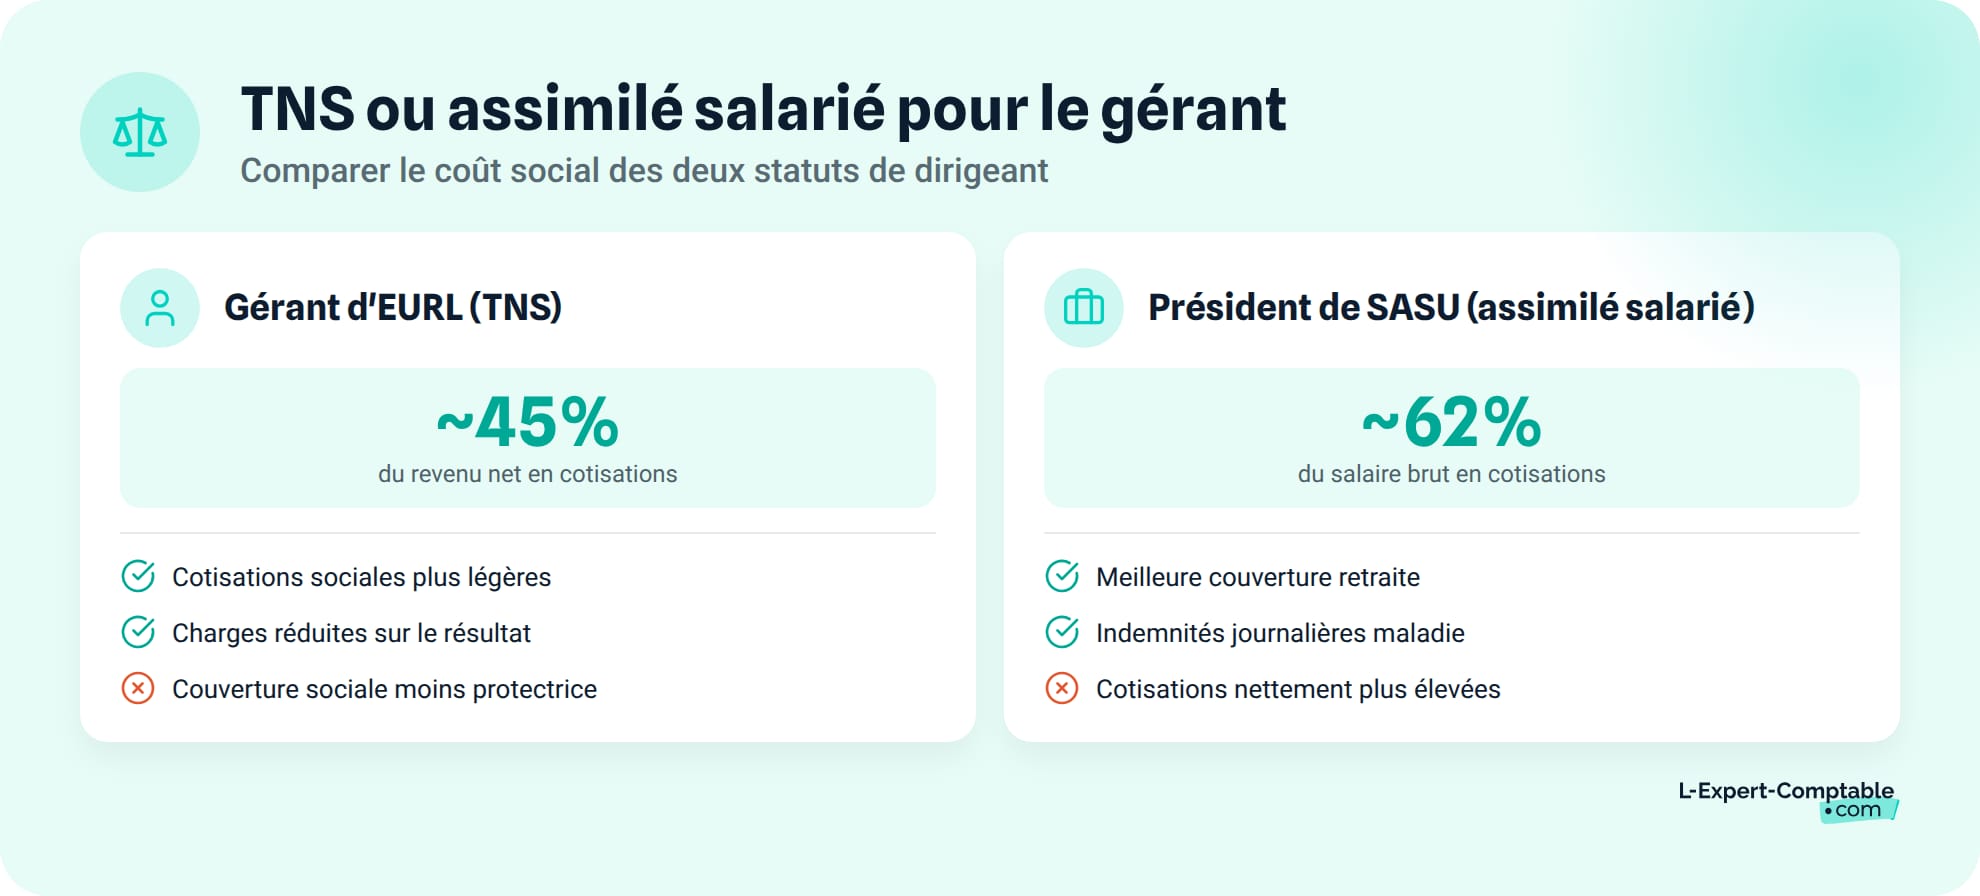
Le gérant associé unique d'une EURL est automatiquement considéré comme gérant majoritaire. Il relève du statut de travailleur non-salarié (TNS), affilié à la Sécurité sociale des indépendants (SSI).
Les cotisations sociales sont d'environ 45 % du revenu net du gérant. La première année, des cotisations minimales s'appliquent (environ 1 255 € selon l'activité), calculées sur une base forfaitaire. Une régularisation intervient en mai N+1, une fois le revenu réel connu. Prévoyez une trésorerie tampon : cette régularisation peut arriver jusqu'à 18 mois après le début d'activité.
La rémunération du gérant TNS est libre. Vous vous versez un virement depuis le compte de la société, sans fiche de paie ni déclaration mensuelle. C'est un gain de temps et de coût par rapport au bulletin de salaire obligatoire en SASU.
La couverture sociale du gérant TNS
Le régime TNS couvre les risques maladie, maternité et retraite, mais avec des niveaux de prestations inférieurs à ceux du régime général des salariés.
| Critère | TNS (EURL) | Assimilé salarié (SASU) |
|---|---|---|
| Cotisations sociales | ~45 % du revenu net | ~62 % du brut |
| Indemnités journalières maladie | Plus faibles | Plus élevées |
| Droits retraite (à cotisations égales) | Inférieurs | Supérieurs |
| Prévoyance complémentaire | À souscrire soi-même (Madelin, déductible) | Intégrée au régime |
Pour compenser les lacunes du régime TNS, la souscription d'un contrat de prévoyance complémentaire (contrat Madelin) est recommandée. Les cotisations Madelin sont déductibles du bénéfice imposable.
Dividendes en EURL : attention aux cotisations sociales
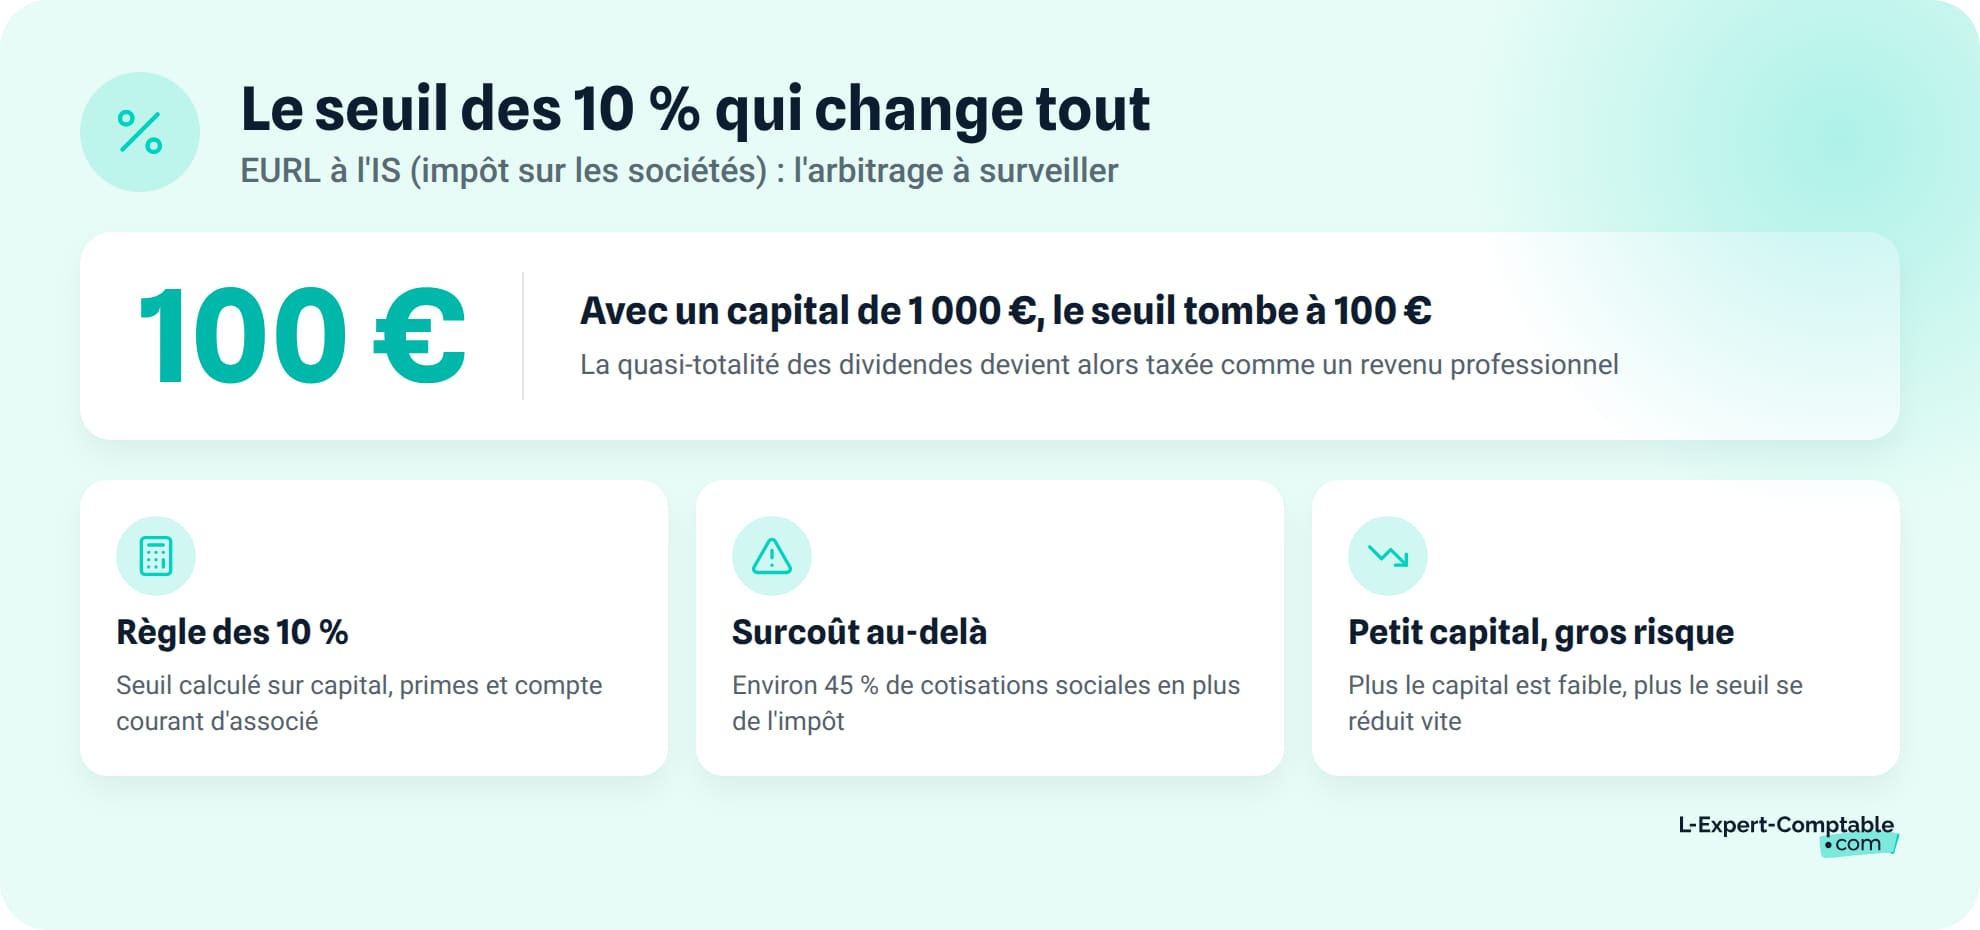
En EURL à l'IS, les dividendes versés au gérant associé unique suivent une règle spécifique : la fraction qui dépasse 10 % du capital social + primes d'émission + compte courant d'associé (CCA) est soumise aux cotisations sociales TNS (~45 %), en plus de l'IR à 12,8 %.
Exemple concret : vous avez un capital social de 5 000 €, pas de CCA, et vous vous versez 20 000 € de dividendes.
- Seuil de 10 % : 10 % × 5 000 = 500 €
- Part soumise au PFU seul (31,4 %) : 500 €
- Part soumise aux cotisations TNS : 20 000 - 500 = 19 500 €
- Cotisations TNS supplémentaires : ~45 % × 19 500 = environ 8 775 €
Sur 20 000 € de dividendes bruts, vous payez donc environ 8 775 € de cotisations TNS + 64 € de PFU sur les 500 € + 2 496 € d'IR (12,8 %) sur les 19 500 €, soit plus de 11 300 € de prélèvements. Pour limiter cet impact, vous pouvez augmenter votre capital social ou alimenter votre CCA afin de repousser le seuil de 10 %.
Avec un capital de 1 000 €, le seuil tombe à 100 €. La quasi-totalité de vos dividendes sera soumise aux cotisations TNS (~45 %). Calibrez votre capital social dès la création pour limiter cet effet.
Le cas particulier du gérant non associé (gérant tiers)
Si le gérant de l'EURL n'est pas l'associé unique (cas rare en pratique), il est considéré comme assimilé salarié et affilié au régime général de la Sécurité sociale. Ses cotisations sont plus élevées (environ 62 % du brut), mais sa couverture sociale est plus complète (retraite, indemnités journalières, prévoyance). Il doit recevoir un bulletin de paie chaque mois.
Comment créer une EURL ? Les 5 étapes
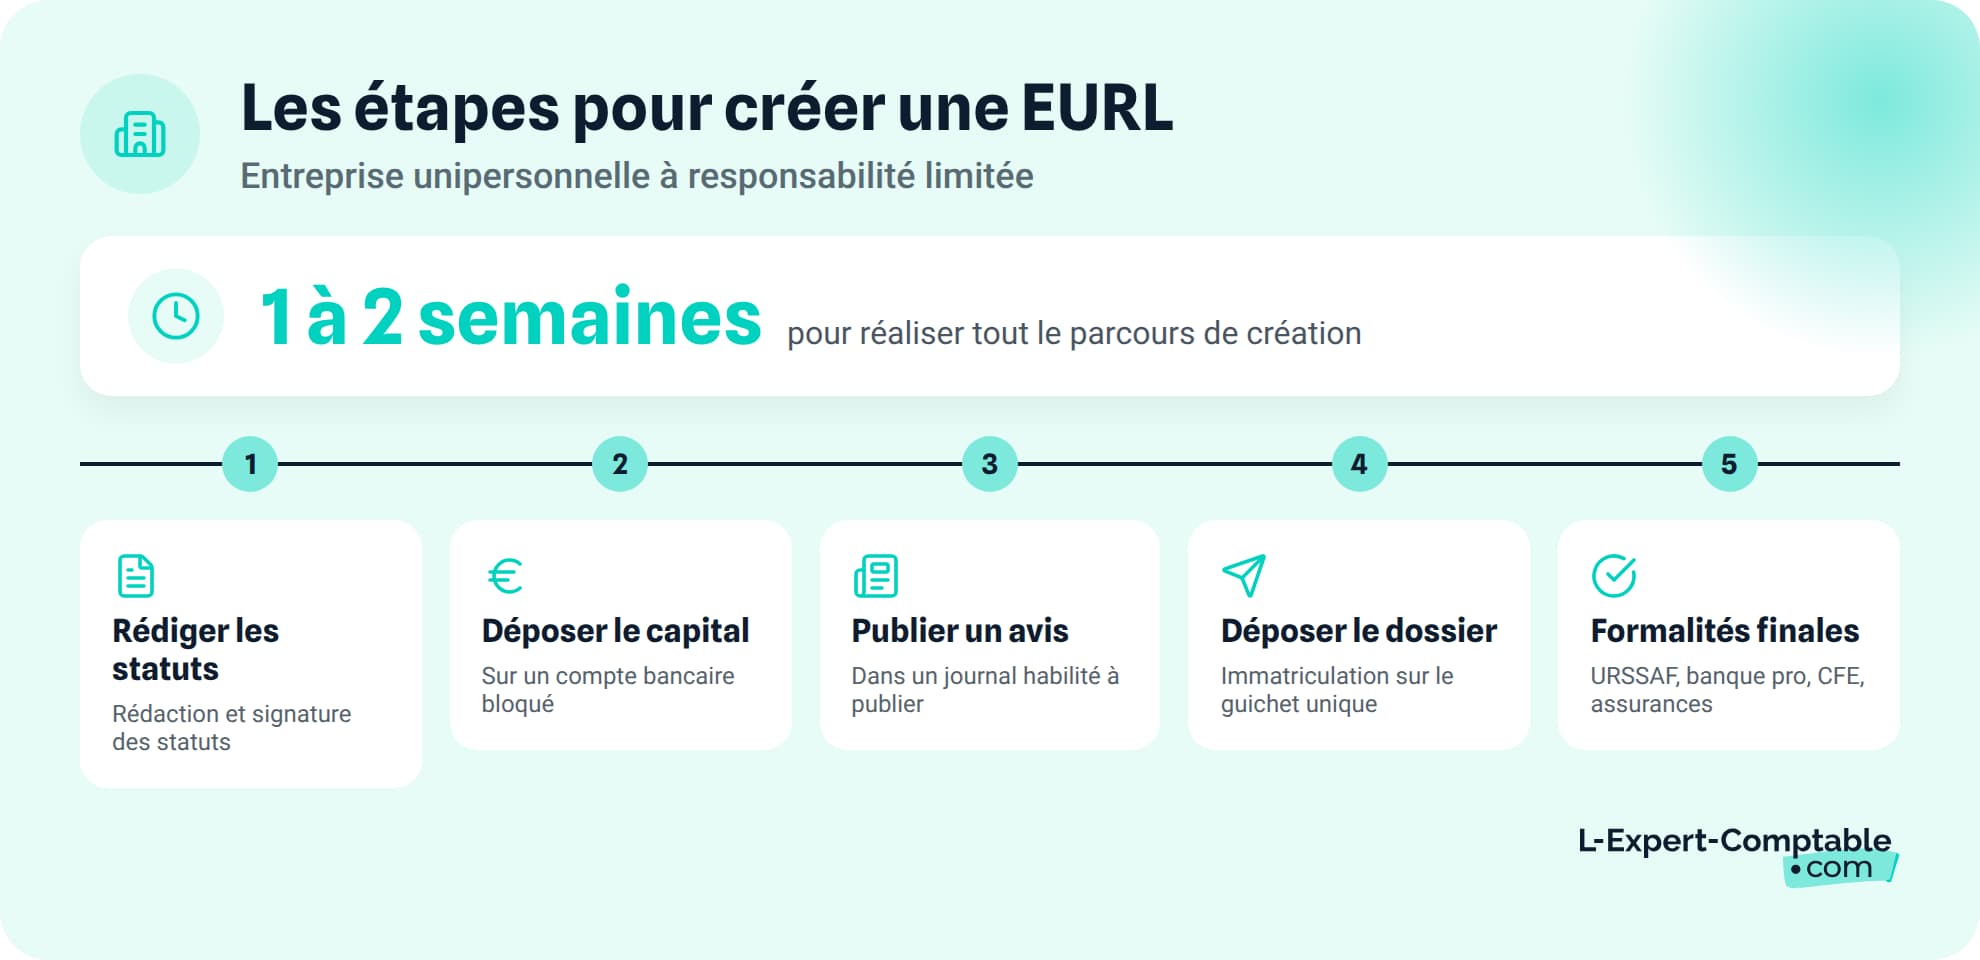
La création d'une EURL suit un parcours en cinq étapes, réalisable en une à deux semaines. Voici le détail de chaque démarche, avec les coûts et délais associés.
- Préparer et signer les statuts de la société
- Verser le capital sur un compte bloqué
- Faire paraître un avis de constitution dans un journal habilité
- Déposer le dossier d'immatriculation en ligne
- Finaliser les démarches administratives après l'immatriculation
Étape 1 - Rédiger les statuts de l'EURL
Les statuts sont l'acte fondateur de votre EURL. Ils doivent contenir plusieurs mentions obligatoires : dénomination sociale, adresse du siège social, objet social, montant du capital, durée de la société et modalités de gérance.
Des modèles de statuts types existent en ligne, mais une personnalisation est recommandée pour adapter les clauses à votre situation. Pensez notamment à insérer une clause de transmission des parts en cas de décès, pour éviter la dissolution automatique de la société.
Étape 2 - Déposer le capital social
Le capital doit être déposé auprès d'une banque ou d'un notaire. Le dépôt à la Caisse des dépôts n'est plus possible depuis le 1er juin 2021.
Pour les apports en numéraire, 20 % minimum du montant doit être libéré à la constitution. Le solde peut être versé dans les 5 ans. Pour les apports en nature (matériel, véhicule, brevet), un commissaire aux apports est obligatoire si un apport dépasse 30 000 € ou si le total des apports en nature dépasse 50 % du capital.
La banque vous délivre une attestation de dépôt des fonds, indispensable pour la suite du dossier.
Étape 3 - Publier une annonce légale
Vous devez publier un avis de constitution dans un journal d'annonces légales (JAL) ou un service de presse en ligne (SPEL) du département du siège social. Le coût est d'environ 124 € HT en métropole (147 € HT à La Réunion et Mayotte). Conservez l'attestation de parution : elle fait partie du dossier d'immatriculation.
Étape 4 - Immatriculer l'EURL via le guichet unique
Le dossier complet est déposé en ligne sur le guichet unique des formalités d'entreprises (formalites.entreprises.gouv.fr). Pièces à fournir :
- Statuts signés
- Attestation de dépôt des fonds
- Attestation de parution de l'annonce légale
- Pièce d'identité du gérant
- Déclaration de non-condamnation et de filiation du gérant
Les frais de greffe sont d'environ 37,45 € pour une activité commerciale (immatriculation au RCS). L'immatriculation est gratuite pour les activités libérales. Le délai moyen de traitement est de 3 à 7 jours ouvrés.
Étape 5 - Accomplir les formalités post-création
Une fois l'extrait Kbis reçu, plusieurs démarches restent à accomplir :
- Créer votre compte URSSAF Indépendant sur urssaf.fr (gérant TNS uniquement)
- Ouvrir un compte bancaire professionnel dédié à l'activité
- Déposer la déclaration initiale de CFE (cotisation foncière des entreprises) via le formulaire 1447-C-SD avant le 31 décembre de l'année de création
- Souscrire les assurances obligatoires selon votre activité (RC Pro notamment)
La déclaration initiale de CFE doit être déposée avant le 31 décembre de l'année de création. En cas d'oubli ou de retard, vous perdez le bénéfice de l'exonération de première année et risquez une imposition d'office.
L-Expert-Comptable.com propose la création d'entreprise à 0 € (frais administratifs offerts, accompagnement par un juriste) et vous accompagne ensuite sur toute votre comptabilité avec un interlocuteur dédié qui répond sous 24 h.
EURL ou SASU : quelle forme juridique choisir ?
L'EURL et la SASU sont les deux formes juridiques les plus utilisées pour entreprendre seul en société. Le choix entre les deux dépend principalement de votre niveau de revenus, de votre besoin de couverture sociale et de vos projets de développement.
Les différences clés entre EURL et SASU
| Critère | EURL | SASU |
|---|---|---|
| Régime social du dirigeant | TNS (SSI) | Assimilé salarié (régime général) |
| Taux de cotisations | ~45 % du revenu net | ~62 % du brut |
| Couverture retraite | Droits inférieurs | Droits supérieurs |
| Fiscalité par défaut | IR (personne physique) | IS |
| Dividendes - traitement social | Cotisations TNS au-delà de 10 % du capital | PFU 31,4 % uniquement |
| Fiche de paie | Non requise | Obligatoire si rémunération |
| Flexibilité statutaire | Encadrée par le Code de commerce | Liberté de rédaction des statuts |
| Coût de création | ~160 à 300 € | ~160 à 300 € |
| Transmission / cession | Cession de parts (agrément possible) | Cession d'actions (libre sauf clause) |
| Entrée d'investisseurs | Limitée (passage en SARL) | Facilitée (actions, BSA, BSPCE) |
Quand choisir l'EURL plutôt que la SASU ?
- Votre revenu net est inférieur à 40 000 € : les cotisations TNS sont plus légères et vous laissent davantage en poche
- Vous n'avez pas de projet de levée de fonds ni d'entrée d'investisseurs
- Votre activité est stable et vous n'avez pas besoin de souplesse dans la rédaction des statuts
- Vous souhaitez rester à l'IR les premières années pour éviter la double imposition bénéfice/dividendes
Quand préférer la SASU ?
- Vous prévoyez une rémunération élevée avec des dividendes importants (pas de cotisations TNS sur les dividendes en SASU)
- Vous souhaitez maintenir vos allocations chômage (ARE) sans impact sur leur montant
- Vous envisagez une levée de fonds ou l'entrée d'investisseurs à moyen terme
- Vous avez besoin d'une couverture sociale complète (régime général, retraite, prévoyance)
EURL ou EI : quelles différences ?
L'EURL et l'entreprise individuelle (EI) permettent toutes deux d'exercer seul, mais avec des différences notables en matière de protection du patrimoine, d'obligations comptables et de transmission.
Responsabilité et patrimoine
En EURL, la responsabilité de l'associé unique est limitée aux apports. Le patrimoine personnel est protégé par la séparation entre la personne morale (la société) et la personne physique (le gérant).
En EI, depuis la loi du 14 février 2022, le patrimoine personnel de l'entrepreneur est également protégé grâce à la séparation automatique des patrimoines professionnel et personnel. Cette protection tombe toutefois en cas de fraude ou de manquement grave aux obligations fiscales et sociales.
Obligations comptables et fiscales
L'EURL tient une comptabilité complète (livre-journal, grand livre, comptes annuels) et dépose ses comptes au greffe chaque année. L'EI peut bénéficier d'une comptabilité simplifiée et n'a aucune obligation de dépôt des comptes.
Sur le plan fiscal, les deux structures relèvent de l'IR par défaut. L'option pour l'IS est possible dans les deux cas. L'EI à l'IS est toutefois soumise à un régime d'assimilation à une EURL, ce qui en réduit l'intérêt pratique.
Crédibilité et transmission
L'EURL bénéficie d'une meilleure image auprès des banques et partenaires commerciaux : la création d'une personne morale avec un capital social inspire davantage confiance qu'une EI.
La transmission est aussi plus souple en EURL. Vous cédez vos parts sociales, ce qui est plus simple et mieux encadré qu'une cession de fonds de commerce en EI. Des exonérations de plus-values sont possibles en cas de cession après 5 ans d'activité, sous conditions.
Quelle est la différence entre une EURL et une SARL ?
L'EURL et la SARL partagent le même cadre juridique. La différence tient au nombre d'associés et à quelques simplifications de fonctionnement.
Un même cadre juridique, un nombre d'associés différent
L'EURL est juridiquement une SARL à associé unique. Les mêmes règles du Code de commerce s'appliquent : mêmes obligations comptables, même régime de responsabilité, mêmes règles de gérance.
La SARL classique compte de 2 à 100 associés, tandis que l'EURL n'en compte qu'un seul. Si un second associé entre au capital (par cession ou création de parts), l'EURL devient automatiquement une SARL, sans dissolution ni nouvelle immatriculation. L'inverse est vrai : une SARL dont tous les associés sauf un cèdent leurs parts devient une EURL.
Les différences de fonctionnement au quotidien
En EURL, il n'y a pas d'assemblée générale. L'associé unique prend seul les décisions et les consigne dans un registre des décisions coté et paraphé. L'approbation des comptes est simplifiée : sous certaines conditions, le dépôt du rapport de gestion au greffe n'est pas obligatoire.
La gérance est presque toujours assurée par l'associé unique lui-même. En SARL, la gérance peut être confiée à un ou plusieurs gérants, associés ou non, ce qui crée des configurations de pouvoir plus variées.
Les obligations comptables et juridiques de l'EURL
L'EURL est soumise à des obligations comptables, fiscales et juridiques précises, avec des échéances à respecter sous peine de sanctions. Voici le calendrier à connaître.
La comptabilité annuelle
L'EURL doit tenir une comptabilité régulière : livre-journal (enregistrement chronologique des opérations), grand livre (classement par compte) et inventaire annuel. À la clôture de chaque exercice, vous établissez les comptes annuels : bilan, compte de résultat et annexe.
La liasse fiscale doit être déposée dans les 3 mois suivant la clôture de l'exercice (4 mois si la clôture tombe au 31 décembre). Les comptes doivent être approuvés par l'associé unique dans les 6 mois suivant la clôture, puis déposés au greffe dans le mois qui suit l'approbation (2 mois en cas de dépôt électronique).
Les obligations fiscales récurrentes
Selon votre régime fiscal et votre régime de TVA, plusieurs déclarations rythment l'année :
- Déclaration de résultat annuelle (liasse fiscale 2031 ou 2065 selon IR ou IS)
- Acomptes trimestriels d'IS si l'IS de l'année précédente dépasse 3 000 € : versements les 15 mars, 15 juin, 15 septembre et 15 décembre
- Déclarations de TVA mensuelles ou trimestrielles selon votre régime (réel normal ou réel simplifié)
- CFE (cotisation foncière des entreprises) : paiement annuel en décembre, exonération la première année
Le registre des décisions de l'associé unique
En l'absence d'assemblée générale, l'associé unique consigne ses décisions dans un registre coté et paraphé. Les principales décisions à enregistrer sont : l'approbation des comptes annuels, l'affectation du résultat (mise en réserve, distribution de dividendes, report à nouveau) et toute modification des statuts (changement de siège, augmentation de capital, modification de l'objet social).
Ce registre doit être conservé au siège social et peut être demandé en cas de contrôle fiscal ou de litige.
Les questions fréquentes sur l'EURL
Quelle est la différence entre une EURL et une SARL ?
L'EURL est une SARL à associé unique. Le cadre juridique est identique (mêmes règles du Code de commerce), mais l'EURL ne compte qu'un seul associé au lieu de 2 à 100. Si un second associé entre au capital, l'EURL devient automatiquement une SARL, sans dissolution ni nouvelle immatriculation.
Quel est le capital minimum pour créer une EURL ?
Le capital minimum est de 1 €. Un capital trop faible réduit toutefois votre crédibilité auprès des banques et expose la quasi-totalité de vos dividendes aux cotisations sociales TNS (seuil de 10 % du capital). Un capital de 5 000 à 10 000 € est souvent plus adapté.
Est-ce qu'une EURL peut opter pour l'impôt sur les sociétés ?
Oui. Par défaut, l'EURL dont l'associé unique est une personne physique relève de l'IR. Vous pouvez opter pour l'IS à tout moment. Cette option est révocable pendant les 5 premiers exercices, puis devient définitive.
Comment sont taxés les dividendes en EURL ?
En EURL à l'IS, les dividendes sont soumis au PFU de 31,4 % (12,8 % d'IR + 18,6 % de prélèvements sociaux). La part qui dépasse 10 % du capital social + primes d'émission + CCA est en plus soumise aux cotisations sociales TNS (~45 %). C'est une différence majeure avec la SASU, où les dividendes ne supportent que le PFU.
Combien coûte la création d'une EURL ?
Les frais incompressibles sont : l'annonce légale (~124 € HT en métropole), les frais de greffe (~37,45 € pour une activité commerciale) et les éventuels frais de rédaction des statuts. Budget total indicatif : 150 à 300 € en autonomie, 700 à 2 000 € avec accompagnement professionnel.
Peut-on passer d'une EURL à une SASU sans fermer la société ?
Oui, la transformation est possible sans dissolution. Elle nécessite une modification des statuts, un changement de régime social (passage de TNS à assimilé salarié), une annonce légale et un dépôt au greffe. Comptez entre 500 et 1 000 € de frais.
Vaut-il mieux créer une EURL ou une SASU pour un freelance ?
Pour un freelance avec un revenu net inférieur à 40 000 €, l'EURL est souvent plus avantageuse grâce à des cotisations sociales plus faibles (~45 % du net vs ~62 % du brut en SASU). Si vous prévoyez de vous verser des dividendes importants ou de conserver vos allocations chômage, la SASU peut être préférable.
L'EURL est-elle compatible avec le régime micro-fiscal ?
Depuis la loi Sapin II, une EURL dont l'associé unique est une personne physique gérante peut opter pour le régime micro-fiscal (micro-BIC ou micro-BNC), à condition de respecter les seuils de chiffre d'affaires. Il ne s'agit pas du statut de micro-entrepreneur, mais de l'application du régime micro à l'intérieur de l'EURL.
Quelles sont les obligations comptables d'une EURL ?
L'EURL doit tenir une comptabilité régulière, établir des comptes annuels (bilan, compte de résultat, annexe), déposer sa liasse fiscale dans les 3 mois suivant la clôture et déposer ses comptes au greffe après approbation par l'associé unique, dans les 6 mois suivant la clôture.
Que se passe-t-il en cas de décès de l'associé unique d'une EURL ?
En l'absence de clause contraire dans les statuts, le décès de l'associé unique entraîne la dissolution de l'EURL. Pour éviter cette situation, insérez une clause de continuation avec les héritiers dès la rédaction des statuts. Les parts sociales sont alors transmises selon les règles de la succession.
Sources & Références
Service-Public : Tout savoir sur les cotisations sociales d'une EURL
URSSAF : Simulateur de rémunération du dirigeant d'EURL
Impôts.gouv.fr : Je crée une EURL : de quels impôts serai-je redevable ?
Résumer cet article avec :
- ChatGPT
- Perplexity
- Claude
À propos de l'auteur
Guillaume DELEMARLE
Expert-comptable avec plus de 9 ans d'expérience. Spécialisé dans l'accompagnement des TPE et créateurs d'entreprise.
Voir tous ses articles
Contenu révisé et validé par un expert-comptable membre de l'OEC
Questions & réponses