L'article en bref
- Salaire infirmière libérale : l'IDEL perçoit des honoraires, pas un salaire, environ 3 712 € nets mensuels.
- Charges professionnelles : cotisations URSSAF, Carpimko, véhicule et RCP absorbent environ la moitié du chiffre d'affaires.
- Libéral contre salarié : l'IDEL gagne plus en brut mais sans congés payés ni chômage.
- Régime fiscal : la déclaration contrôlée bat presque toujours le micro-BNC grâce aux charges réelles déductibles.
- Accord conventionnel : une enveloppe de 503 millions d'euros augmentera le chiffre d'affaires d'environ 306 € mensuels.
- Gérer sa comptabilité d'infirmière libérale : L-Expert-Comptable.com propose un cabinet 100% en ligne à partir de 39€ HT/mois sans engagement.

Guillaume DELEMARLE
Expert-comptable chez L-Expert-Comptable.com
Mis à jour le 29 octobre 2026
3 min
Sommaire
Aides à la création : Créez votre société gratuitement avec L-Expert-Comptable.com !
Nos équipes vous conseillent et vous renseignent sur toutes les aides disponibles pour la création de votre entreprise.
En profiterCombien gagne réellement une infirmière libérale ?
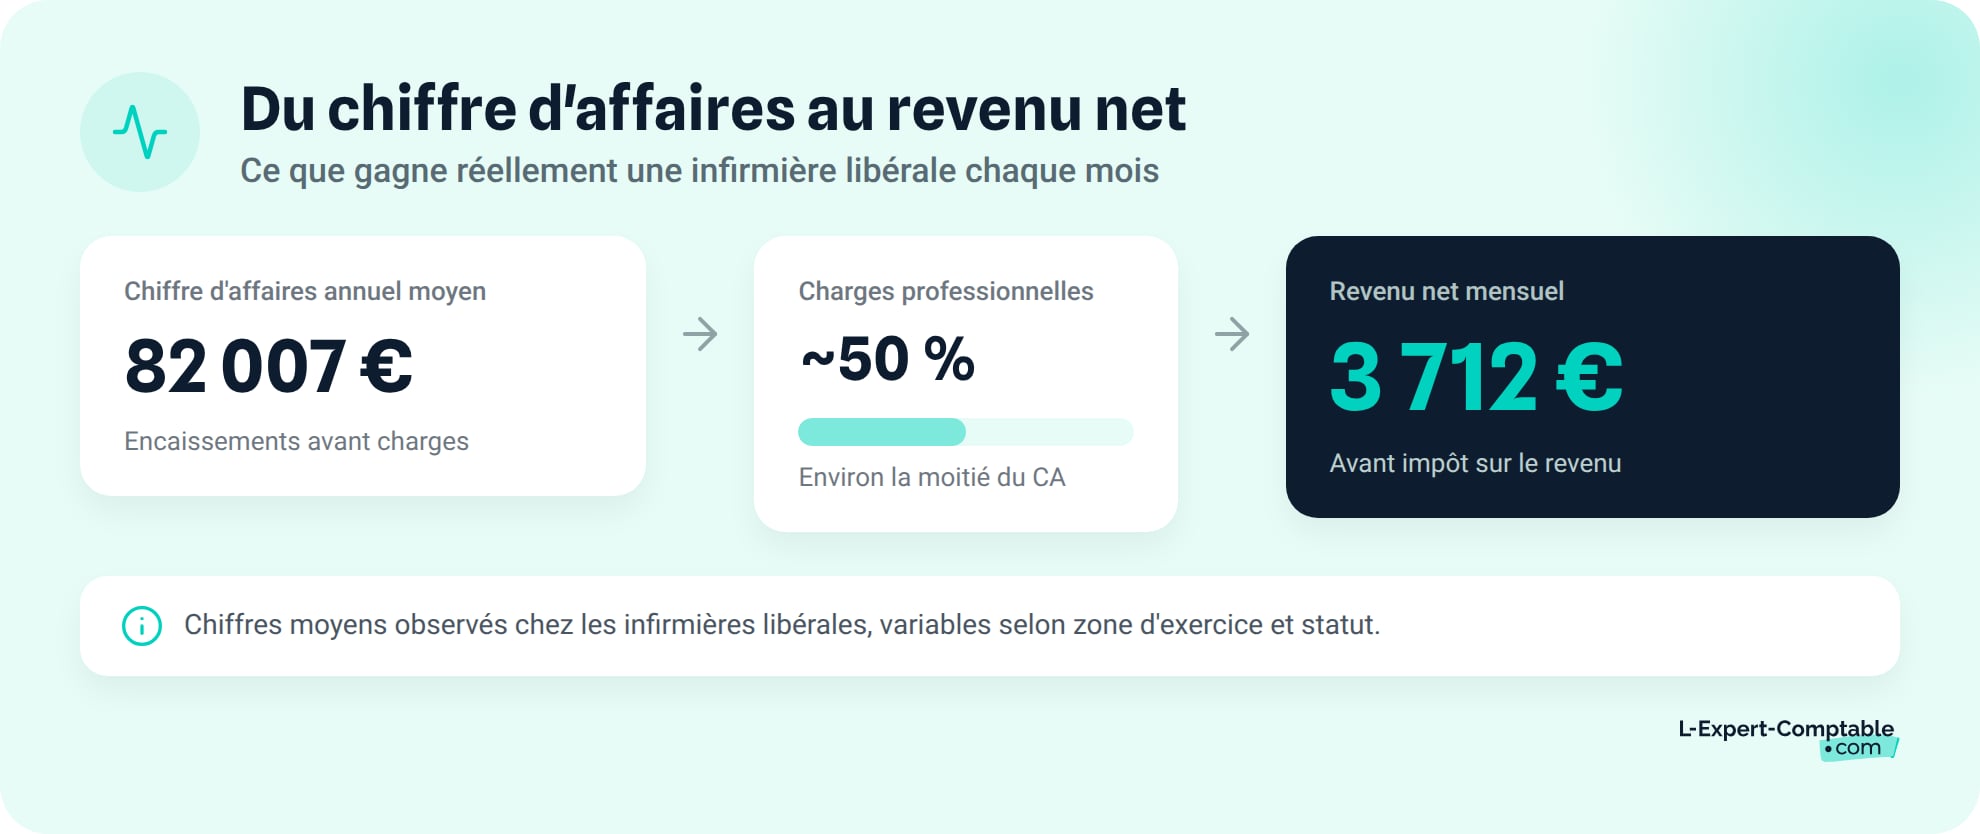
Parler de salaire infirmière libérale est un abus de langage : une IDEL (Infirmière Diplômée d'État Libérale) ne perçoit pas de salaire mais des honoraires. Son revenu dépend de son chiffre d'affaires, duquel elle déduit l'ensemble de ses charges professionnelles pour obtenir un bénéfice net.
Chiffre d'affaires moyen et revenu net mensuel
D'après les données UNASA 2023, le chiffre d'affaires annuel moyen d'une infirmière libérale est de 82 007 €. Après déduction des charges, le bénéfice net (BNC, Bénéfices Non Commerciaux) s'établit à 44 548 € par an, soit environ 3 712 € par mois avant impôt sur le revenu.
En pratique, le CA journalier d'une IDEL varie de 150 à 400 € selon le volume d'actes réalisés, la zone d'exercice et le type de patientèle. Une journée chargée en soins techniques (perfusions, pansements complexes) ou en BSI (Bilans de Soins Infirmiers) pour des patients dépendants génère un CA plus élevé qu'une tournée d'injections simples.
Ces chiffres sont des moyennes. Certaines IDEL dépassent 100 000 € de CA annuel, tandis que d'autres, en début d'activité ou à temps partiel, restent sous les 50 000 €.
Pourquoi les charges absorbent environ 50 % du chiffre d'affaires
Les charges professionnelles d'une IDEL pèsent en moyenne la moitié de son chiffre d'affaires. Voici les principaux postes :
- Cotisations URSSAF (maladie, allocations familiales, CSG/CRDS)
- Carpimko (caisse de retraite des auxiliaires médicaux : retraite de base, complémentaire, invalidité-décès, ASV)
- RCP obligatoire (Responsabilité Civile Professionnelle) : 100 à 400 € par an
- Frais de véhicule : carburant, entretien, assurance et amortissement au prorata professionnel
- Logiciel de télétransmission et facturation
- Matériel et consommables médicaux
- Honoraires comptables
- Cotisation à l'Ordre infirmier
- Prévoyance et mutuelle Madelin
- Formation continue
Prenons un exemple rapide : pour un CA mensuel de 7 000 €, comptez environ 3 500 € de charges. Il reste 3 500 € de revenu net avant impôt. En déclaration contrôlée (formulaire 2035), toutes ces charges sont déductibles à condition d'être justifiées et engagées dans l'intérêt de l'activité.
L'IDEL ne bénéficie ni de congés payés, ni d'arrêt maladie pris en charge (hors prévoyance souscrite à titre personnel), ni de cotisation chômage, ce qui réduit la valeur réelle de son revenu par rapport à un salaire hospitalier équivalent.
Exemple de calcul : du chiffre d'affaires au revenu net
Passer du CA brut au revenu réellement disponible demande de lister chaque poste de charges. Ce que l'on appelle couramment le « salaire net » d'une infirmière libérale correspond en réalité à ce BNC mensuel. Voici deux cas concrets.
Cas pratique - IDEL titulaire avec un CA de 85 000 €/an
Marie est IDEL titulaire en zone semi-rurale. Elle exerce en entreprise individuelle au régime de la déclaration contrôlée. Son CA annuel est de 85 000 €.
| Poste de charges | Montant annuel |
|---|---|
| Cotisations URSSAF (maladie, allocations familiales, CSG/CRDS) | 16 000 € |
| Carpimko (retraite, complémentaire, invalidité-décès, ASV) | 7 500 € |
| Frais de véhicule (carburant, entretien, assurance, amortissement) | 8 500 € |
| Prévoyance et mutuelle Madelin | 3 000 € |
| Matériel et consommables médicaux | 2 000 € |
| Honoraires comptables | 1 500 € |
| Logiciel de télétransmission et facturation | 1 200 € |
| Téléphone et internet (quote-part professionnelle) | 600 € |
| RCP obligatoire | 400 € |
| Cotisation Ordre infirmier | 200 € |
| Formation, fournitures, blanchissage, CFP, divers | 1 100 € |
| Total charges | 42 000 € |
Marie dégage un BNC imposable de 43 000 € (85 000 - 42 000), soit un revenu net mensuel d'environ 3 583 € avant impôt sur le revenu.
Chaque situation est différente : votre revenu net dépend de vos charges réelles, de votre zone d'exercice et de votre régime fiscal. Un expert-comptable spécialisé professions de santé peut réaliser cette simulation sur la base de vos propres chiffres.
Cas pratique - IDEL remplaçante
Lucie est IDEL remplaçante. Elle n'a pas de cabinet propre et intervient chez des titulaires en congé ou en arrêt. Son CA annuel avoisine 71 000 €.
Ses charges sont plus faibles que celles d'une titulaire : pas de loyer de cabinet, pas de patientèle à racheter, moins de matériel à financer. En contrepartie, elle facture les actes sous le numéro du titulaire remplacé ou reverse une rétrocession d'honoraires selon l'accord conclu entre les deux parties.
Avec un taux de charges d'environ 45 %, son BNC annuel avoisine 39 000 €, soit environ 3 245 €/mois avant impôt. C'est moins qu'une titulaire, mais l'activité de remplacement permet une grande flexibilité et un bon tremplin avant une installation définitive.
Infirmière libérale vs salariée : quelle rémunération choisir ?
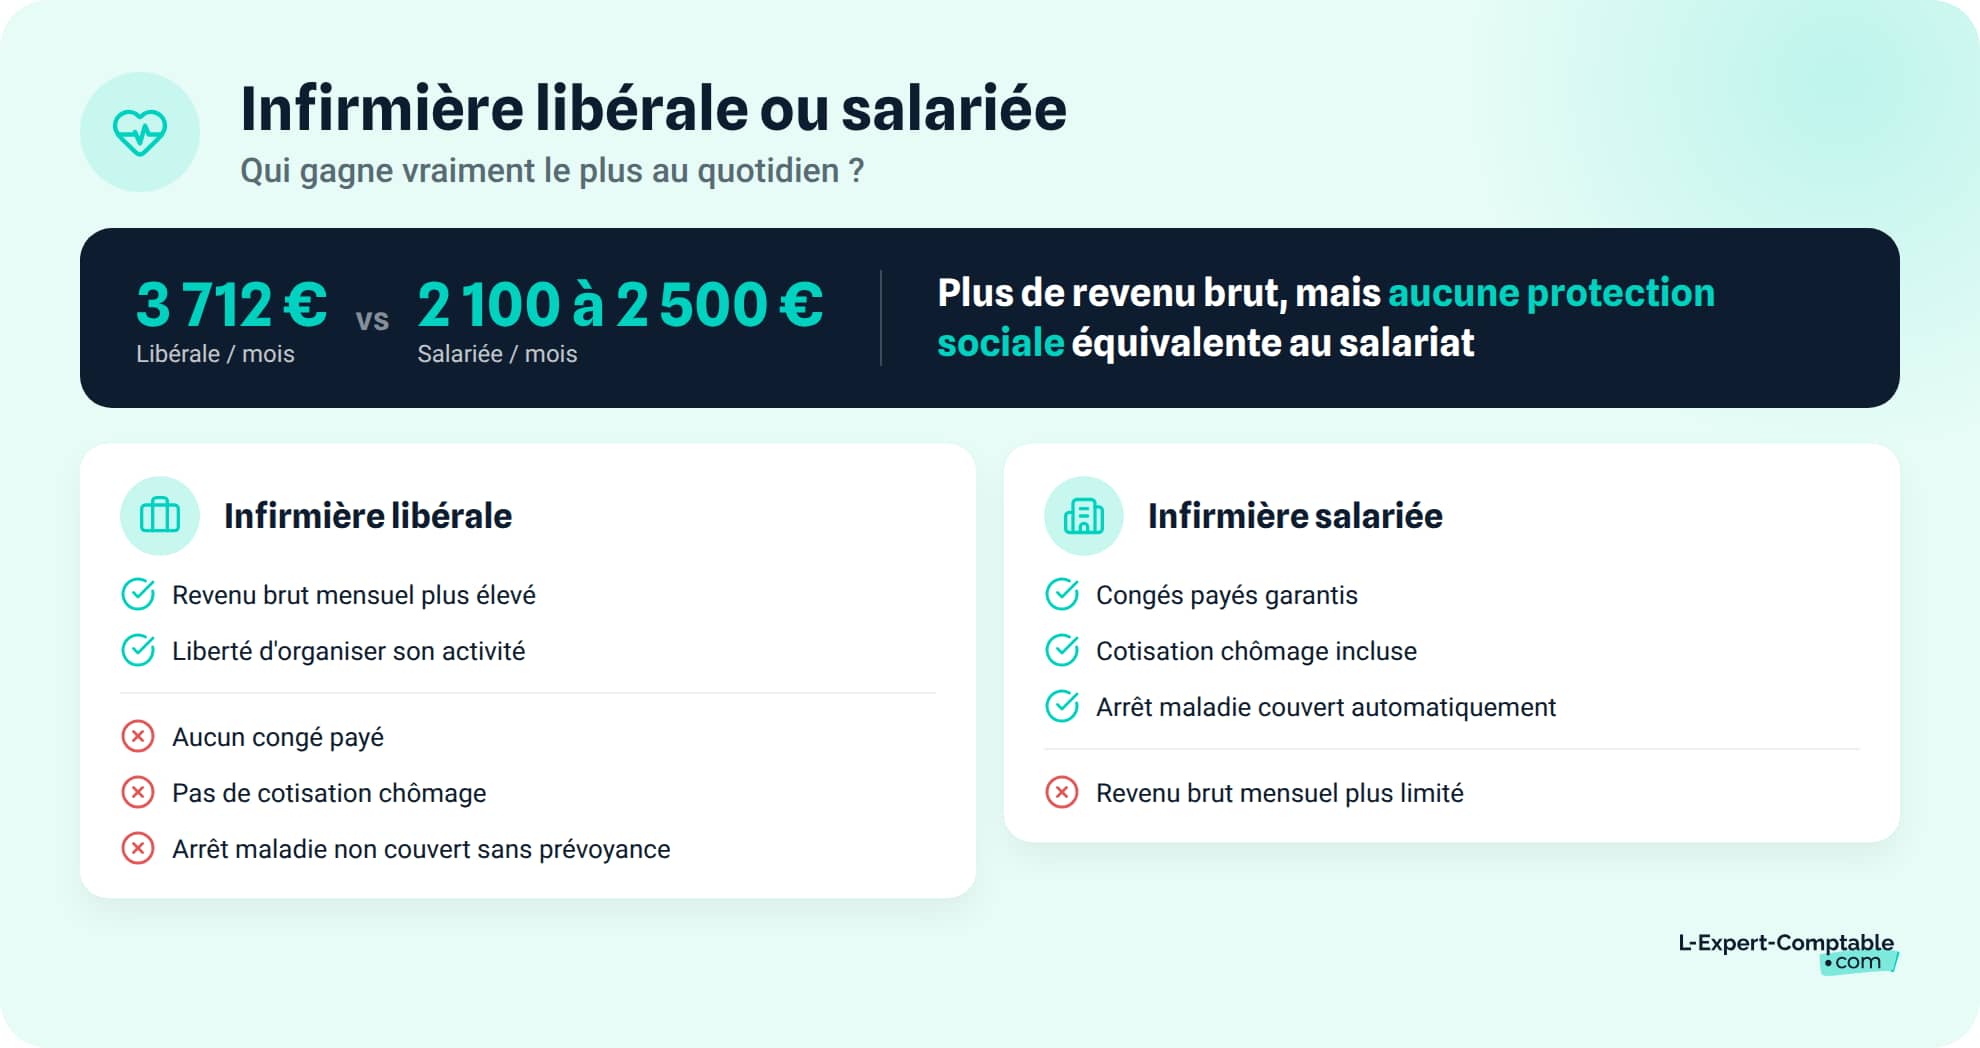
La question de la rémunération infirmière libérale comparée au salariat revient souvent avant une installation. La différence de chiffres bruts ne suffit pas à trancher.
Tableau comparatif libéral vs hospitalier
| Critère | Infirmière libérale (IDEL) | Infirmière salariée (hospitalière) |
|---|---|---|
| Statut | Travailleur indépendant (EI ou SEL) | Fonctionnaire ou contractuel |
| Mode de rémunération | Honoraires à l'acte (NGAP) | Salaire mensuel fixe (grille indiciaire) |
| Revenu net moyen mensuel | ~3 712 € avant IR | ~2 100 à 2 500 € selon ancienneté |
| Protection sociale | Carpimko + URSSAF | Régime général (CNRACL pour FPH) |
| Congés payés | Aucun | 25 jours/an + RTT |
| Arrêt maladie | IJ faibles (Carpimko), carence 3 jours | Maintien de salaire (1 jour de carence) |
| Cotisation chômage | Aucune | Oui (droit au chômage) |
| Liberté d'organisation | Totale (horaires, tournées, remplacements) | Encadrée (planning, hiérarchie) |
En apparence, l'IDEL gagne 1 200 à 1 600 € de plus par mois qu'une infirmière hospitalière. Mais cette différence brute ne raconte pas toute l'histoire.
Ce que le revenu libéral ne dit pas : les coûts cachés
Chaque jour non travaillé en libéral est un jour sans revenu. Pas de congés payés : si vous prenez 5 semaines de vacances, votre CA annuel baisse d'environ 10 %.
En cas d'arrêt maladie, la Carpimko verse des indemnités journalières après un délai de carence de 3 jours (90 jours pour une maladie ordinaire sans prévoyance complémentaire). Ces indemnités sont faibles : sans contrat de prévoyance Madelin, un arrêt prolongé peut mettre en difficulté financière.
L'IDEL ne cotise pas au chômage. Si elle arrête son activité, aucun filet de sécurité ne prend le relais. Le CA peut aussi fluctuer d'un mois à l'autre : hospitalisations de patients, décès, retards de paiement des mutuelles complémentaires. Chaque euro gagné en libéral couvre des risques que le salariat absorbe.
Quels facteurs font varier le revenu d'une IDEL ?
Les revenus IDEL varient fortement d'une professionnelle à l'autre. Trois facteurs principaux expliquent ces écarts.
Zone géographique : rural, urbain et zones sous-dotées
En zone rurale, la patientèle est souvent plus fidèle et la concurrence moindre. Les indemnités kilométriques (IK) versées par la CPAM sont aussi plus élevées, ce qui augmente le CA. Les IDEL en milieu rural gagnent fréquemment plus que leurs collègues en zone urbaine dense.
Les IDEL qui s'installent en zones sous-dotées peuvent bénéficier de primes d'installation de 27 500 à 37 500 € via un contrat incitatif signé avec la CPAM. À l'inverse, les zones sur-dotées limitent le conventionnement pour réguler la démographie infirmière.
Type d'exercice : solo, cabinet de groupe ou SCM
Exercer en cabinet de groupe ou au sein d'une SCM (Société Civile de Moyens) permet de partager les charges fixes : loyer, secrétariat, matériel. Le taux de charges diminue et le revenu net augmente.
En exercice solo, l'IDEL supporte l'intégralité des charges mais garde une autonomie totale. Certaines IDEL choisissent d'exercer en SEL (SELARL ou SELAS), ce qui ouvre la possibilité de se rémunérer en salaire et en dividendes, avec un impact direct sur les cotisations sociales et l'imposition.
Nombre de jours travaillés et type de patientèle
Une IDEL qui travaille 5 à 6 jours par semaine (incluant week-ends et jours fériés par roulement) génère un CA bien supérieur à celle qui limite son activité à 4 jours. Le type d'actes compte aussi : les BSI pour patients dépendants sont cotés plus haut dans la NGAP (Nomenclature Générale des Actes Professionnels) que les actes simples comme les injections ou les prises de sang. La valeur de chaque acte est fixée par cette nomenclature, ce qui rend le mix de patientèle déterminant pour le revenu.
Accord conventionnel 2026 : quel impact sur le revenu des IDEL ?
L'accord signé en mars 2026 entre les syndicats infirmiers et l'Assurance Maladie prévoit des revalorisations significatives. Voici ce qui change concrètement pour le salaire IDEL.
Les mesures clés de l'accord (+503 M€)
L'enveloppe globale de l'accord atteint 503 millions d'euros. Les principales mesures :
- Création de la consultation infirmière, remboursée à 20 € par l'Assurance Maladie
- Revalorisation progressive des cotations d'actes jusqu'en 2028
- Hausse moyenne estimée : +306 €/mois de CA supplémentaire d'ici fin 2027
Après plusieurs avenants à la convention nationale (dont l'avenant 11), cet accord marque un tournant. Il reconnaît le rôle clinique de l'IDEL au-delà de la simple exécution de prescriptions médicales.
Loi du 27 juin 2025 : nouvelles compétences, nouveaux revenus
La loi du 27 juin 2025 élargit le champ d'intervention des infirmières. Deux mesures phares :
- Accès direct : le patient peut consulter une IDEL sans prescription médicale préalable dans certains cas
- Prescription propre : l'IDEL peut prescrire certains dispositifs médicaux et actes de soins (arrêtés du 26 juin 2026)
Ces nouvelles compétences ouvrent de nouvelles sources de revenus. Les IPA (Infirmiers en Pratique Avancée) bénéficient d'un niveau de rémunération encore supérieur grâce à leur spécialisation. La montée en charge est progressive : l'impact financier réel est attendu à partir de 2027-2028.
Le revenu net des IDEL a reculé de 7,7 % en euros constants depuis 2008 malgré les revalorisations successives. L'accord 2026 vise à inverser cette tendance, mais l'impact réel dépendra du rythme de montée en charge des nouvelles cotations.
Micro-BNC ou déclaration contrôlée : quel régime fiscal pour maximiser votre revenu net ?
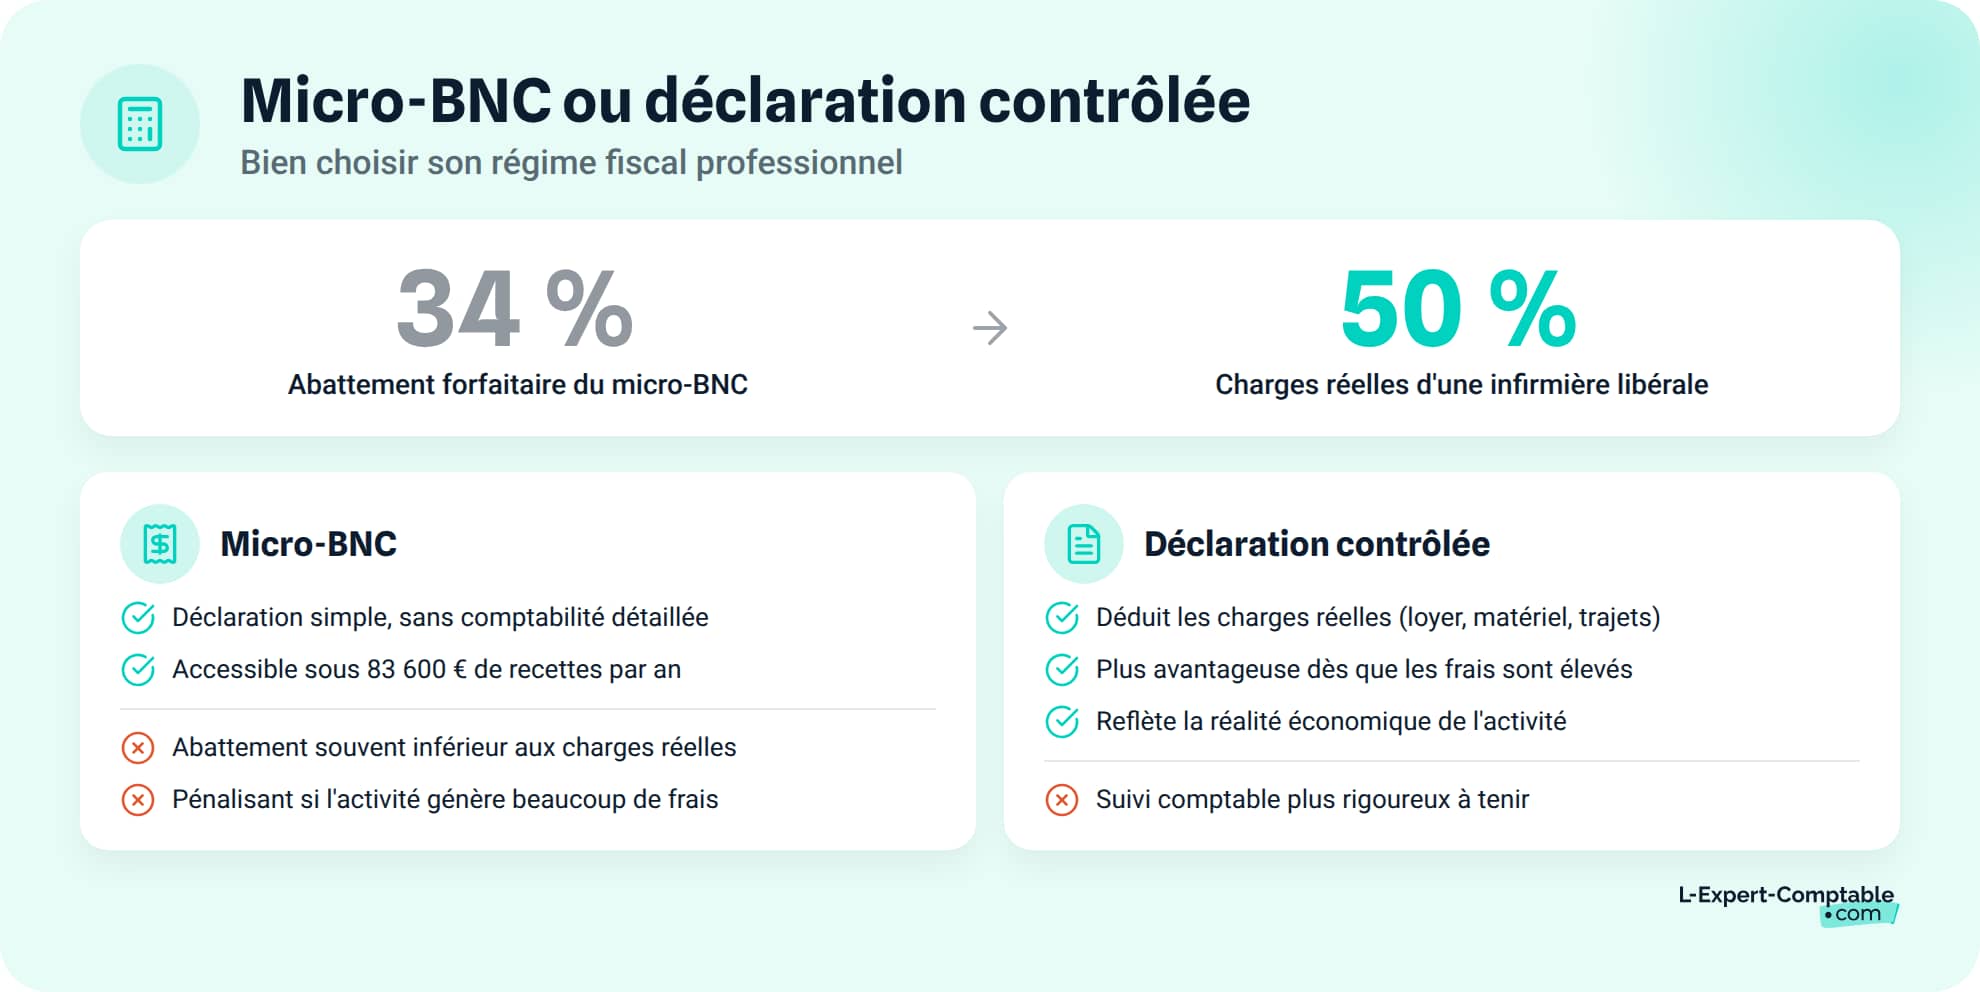
Le régime fiscal que vous choisissez a un impact direct sur votre revenu net d'IDEL. Deux options existent : le micro-BNC et la déclaration contrôlée. Le choix se fait chaque année.
Le régime micro-BNC : simple mais rarement avantageux pour une IDEL
Le micro-BNC applique un abattement forfaitaire de 34 % sur vos recettes brutes. Le fisc part du principe que vos charges correspondent à 34 % de votre CA, quel que soit leur montant réel.
Ce régime est accessible tant que vos recettes annuelles ne dépassent pas 83 600 €. Or, le CA moyen d'une IDEL est de 82 007 € : beaucoup d'IDEL dépassent ce seuil et ne peuvent même pas opter pour le micro-BNC.
Même sous le seuil, le micro-BNC est rarement intéressant. Les charges réelles d'une IDEL avoisinent 50 % du CA, bien au-delà des 34 % forfaitaires. Vous payez donc des cotisations et de l'impôt sur un bénéfice fictif supérieur à votre bénéfice réel. Le taux de cotisations micro-sociales s'élève à 25,6 % des recettes depuis le 01/01/2026, et le versement libératoire de l'impôt sur le revenu (2,2 % des recettes) est possible sous conditions de revenus du foyer fiscal.
La déclaration contrôlée (2035) : le choix de la majorité des IDEL
En déclaration contrôlée, vous déduisez vos charges réelles de votre CA. Toutes les dépenses professionnelles justifiées sont déductibles : Carpimko, URSSAF, RCP, véhicule, logiciel, matériel, comptable, Ordre, prévoyance.
Deux avantages spécifiques aux professions médicales et paramédicales :
- Le forfait de 2 % des recettes brutes (hors plus-values) remplace certains frais réels difficiles à justifier : représentation, réception, blanchissage, petits déplacements
- Le choix entre barème kilométrique fiscal et frais de véhicule réels (au prorata professionnel), les péages et stationnement restant déductibles dans les deux cas
La déclaration se fait via le formulaire 2035-SD, avec report sur la 2042-C-PRO.
| Critère | Micro-BNC | Déclaration contrôlée |
|---|---|---|
| Seuil de CA | Recettes < 83 600 €/an | Aucun plafond |
| Base imposable | Recettes - abattement 34 % | Recettes - charges réelles |
| Charges déductibles | Non (forfait) | Oui (toutes charges justifiées) |
| Obligations comptables | Livre des recettes | Comptabilité recettes/dépenses complète |
| Formulaire | 2042-C-PRO uniquement | 2035-SD + 2042-C-PRO |
| Intérêt pour une IDEL | Rarement avantageux | Recommandé dans la grande majorité des cas |
La 2035 est un formulaire technique : forfait de 2 %, frais de véhicule au prorata, amortissements. Pour estimer son revenu net avec un expert-comptable infirmier libéral, un accompagnement dédié permet de ne rien oublier dans les charges déductibles. Chez L-Expert-Comptable.com, l'accompagnement comptable pour les professions libérales en BNC démarre à 39 € HT/mois, avec un expert-comptable inscrit à l'Ordre depuis 2009.
EI ou société (SELARL, SELAS) : quel impact sur la rémunération ?
La majorité des IDEL exercent en entreprise individuelle (EI). Le BNC est directement imposé à l'impôt sur le revenu, dans la catégorie des Bénéfices Non Commerciaux.
Au-delà d'un certain niveau de CA, l'exercice en SEL (SELARL ou SELAS) peut devenir intéressant. La SEL est soumise à l'impôt sur les sociétés (IS), et l'IDEL peut se verser un salaire (soumis aux cotisations sociales) complété par des dividendes (soumis au PFU de 30 % ou au barème progressif). Cette répartition permet parfois de réduire le montant global des cotisations sociales.
La SCM (Société Civile de Moyens) n'est pas un statut d'exercice : elle sert uniquement à mutualiser les charges entre associés (loyer, secrétariat, matériel). La SCP (Société Civile Professionnelle) permet un exercice en commun avec partage des bénéfices entre associés.
La CFP (Contribution à la Formation Professionnelle) s'élève à 120 € pour les activités libérales en entreprise individuelle (hors micro-entrepreneurs) depuis le 01/01/2026 et ouvre droit à un crédit de formation.
Les questions fréquentes sur le salaire de l'infirmière libérale
Comment est payée une infirmière libérale ?
L'IDEL est rémunérée à l'acte, selon la NGAP (Nomenclature Générale des Actes Professionnels). Chaque soin a une cotation fixée par l'Assurance Maladie. L'IDEL facture les actes à la CPAM (part obligatoire) et aux mutuelles (part complémentaire), puis perçoit les honoraires par virement. Ce n'est pas un salaire mais un chiffre d'affaires, sur lequel elle déduit ses charges.
Quel est le revenu net moyen d'une infirmière libérale par mois ?
En moyenne, une IDEL dégage un BNC d'environ 3 712 € par mois avant impôt sur le revenu, pour un CA annuel moyen de 82 007 € (source UNASA 2023). Ce montant varie selon la zone géographique, le nombre de jours travaillés et le type de patientèle.
Quelles sont les charges d'une infirmière libérale ?
Les charges pèsent environ 50 % du chiffre d'affaires. Elles comprennent les cotisations URSSAF, la Carpimko, la RCP obligatoire, les frais de véhicule, le logiciel de télétransmission, le matériel consommable, les honoraires comptables, la cotisation à l'Ordre et la prévoyance. En déclaration contrôlée (2035), toutes ces charges sont déductibles si elles sont justifiées.
Infirmière libérale ou salariée : qui gagne le plus ?
En chiffres bruts, l'IDEL gagne davantage (~3 712 €/mois) qu'une infirmière hospitalière (~2 100 à 2 500 €/mois). Mais la libérale n'a ni congés payés, ni chômage, ni arrêt maladie couvert sans prévoyance complémentaire. Chaque euro gagné en libéral couvre aussi des risques que le salariat prend en charge.
Est-ce qu'une infirmière libérale remplaçante gagne moins qu'une titulaire ?
En moyenne, oui. Une remplaçante gagne environ 3 245 €/mois net. Elle a moins de charges fixes (pas de loyer de cabinet, pas de patientèle à racheter) mais aussi moins de stabilité dans son volume d'activité.
Vaut-il mieux choisir le micro-BNC ou la déclaration contrôlée en tant qu'IDEL ?
La déclaration contrôlée est presque toujours plus avantageuse. Le micro-BNC applique un abattement de 34 % alors que les charges réelles avoisinent 50 % du CA. Passer en déclaration contrôlée permet de déduire davantage et de réduire la base imposable. Le forfait de 2 % réservé aux professions médicales est un avantage supplémentaire.
Quelle est l'augmentation prévue pour les infirmières libérales avec l'accord 2026 ?
L'accord conventionnel signé en mars 2026 prévoit une enveloppe de 503 M€. Les IDEL devraient voir leur CA augmenter de 306 €/mois en moyenne d'ici fin 2027, grâce à la création de la consultation infirmière remboursée à 20 € et à la revalorisation progressive des cotations.
Combien gagne une infirmière libérale en zone rurale ?
En zone rurale, les revenus sont souvent supérieurs à la moyenne grâce à une patientèle fidèle et des indemnités kilométriques plus élevées. Les IDEL en zones sous-dotées peuvent bénéficier de primes d'installation de 27 500 à 37 500 € via un contrat incitatif avec la CPAM.
Une infirmière libérale doit-elle obligatoirement avoir un expert-comptable ?
Ce n'est pas une obligation légale, mais c'est fortement recommandé en déclaration contrôlée. La 2035 est complexe (forfait de 2 %, frais de véhicule au prorata, Carpimko, amortissements). Un expert-comptable spécialisé professions de santé sécurise la déclaration et identifie les charges déductibles souvent oubliées.
Peut-on exercer en tant qu'infirmière libérale en société (SELARL, SELAS) ?
Oui, l'exercice en SEL (SELARL ou SELAS) est possible. Ce statut permet de se verser un salaire et des dividendes, ce qui peut augmenter la rémunération nette au-delà d'un certain niveau de CA. Il implique des obligations comptables et juridiques plus lourdes qu'en entreprise individuelle.
Sources & Références
Urssaf : Exercer en tant que professionnel libéral
Impôts.gouv.fr : Déclarer le résultat BNC
Résumer cet article avec :
- ChatGPT
- Perplexity
- Claude


À propos de l'auteur
Guillaume DELEMARLE
Expert-comptable avec plus de 9 ans d'expérience. Spécialisé dans l'accompagnement des TPE et créateurs d'entreprise.
Voir tous ses articles
Contenu révisé et validé par un expert-comptable membre de l'OEC
Questions & réponses