
L'article en bref
- Ouvrir un cabinet dentaire : le diplôme d'État et l'inscription à l'Ordre sont obligatoires avant installation.
- Six démarches : Guichet unique, CPAM, CARCDSF, espace fiscal, compte pro et AGA jalonnent votre installation.
- Forme juridique : le BNC convient aux débuts, la SELARL protège le patrimoine et module la rémunération.
- Budget : comptez 150 000 à 250 000 € d'investissement initial pour un cabinet généraliste.
- Zones sous-dotées : le CAICD, les exonérations ZRR et les prêts d'honneur allègent le coût.
- Gérer la comptabilité de son cabinet dentaire : L-Expert-Comptable.com propose un cabinet 100% en ligne à partir de 39€ HT/mois sans engagement.

Déborha VINDIOLET
Diplômée en DCG et BTS Comptabilité et accompagnatrice de freelances chez L-Expert-Comptable.com
Mis à jour le 15 octobre 2026
4 min
Sommaire
Aides à la création : Créez votre société gratuitement avec L-Expert-Comptable.com !
Nos équipes vous conseillent et vous renseignent sur toutes les aides disponibles pour la création de votre entreprise.
En profiterQuelles sont les conditions pour créer un cabinet dentaire ?
Avant de chercher un local ou d'investir dans du matériel, créer un cabinet dentaire suppose de remplir trois conditions préalables : détenir le bon diplôme, être inscrit à l'Ordre et souscrire une assurance professionnelle.
Les prérequis de diplôme et d'inscription à l'Ordre
Pour exercer la chirurgie dentaire en France, vous devez détenir le diplôme d'État de docteur en chirurgie dentaire (ou une équivalence reconnue par le ministère de la Santé).
Votre première démarche concrète est l'inscription au tableau du Conseil Départemental de l'Ordre des chirurgiens-dentistes (CDO) de votre lieu d'exercice. Sans cette inscription, vous ne pouvez pas vous installer en libéral.
Lors de cette inscription, vous obtenez deux identifiants qui conditionnent toute votre activité :
- Le numéro RPPS (Répertoire Partagé des Professionnels de Santé) : votre identifiant unique et pérenne en tant que professionnel de santé. Il vous suit toute votre carrière, quel que soit votre lieu d'installation.
- La carte CPS (Carte de Professionnel de Santé) : elle permet la télétransmission des feuilles de soins électroniques à l'Assurance Maladie. Sans elle, impossible de facturer en tiers payant.
Comptez 4 à 6 semaines entre le dépôt de votre dossier au CDO et la délivrance du numéro RPPS.
Les pièces justificatives à fournir au Conseil de l'Ordre
Voici les documents à réunir pour constituer votre dossier d'inscription au CDO :
- Copie du diplôme d'État de docteur en chirurgie dentaire
- Pièce d'identité en cours de validité
- Justificatif de domicile
- Extrait de casier judiciaire (bulletin n°3)
- Attestation d'assurance RCP en cours de validité
- Justificatif de jouissance du local professionnel (bail professionnel ou attestation de propriété)
- Certificat médical d'aptitude à l'exercice
L'assurance RCP : une obligation légale avant le premier acte
La responsabilité civile professionnelle (RCP) est obligatoire pour tout chirurgien-dentiste, en vertu de l'article L.1142-2 du Code de la santé publique. Elle couvre les dommages corporels, matériels et immatériels causés aux patients dans le cadre de votre exercice.
L'attestation RCP est exigée à deux moments : pour l'inscription à l'Ordre et pour le conventionnement avec l'Assurance Maladie. Vous ne pouvez pas poser le premier acte sans cette assurance. Son coût varie selon les garanties choisies, mais il est intégralement déductible de votre résultat professionnel.
Les étapes administratives pour ouvrir votre cabinet dentaire
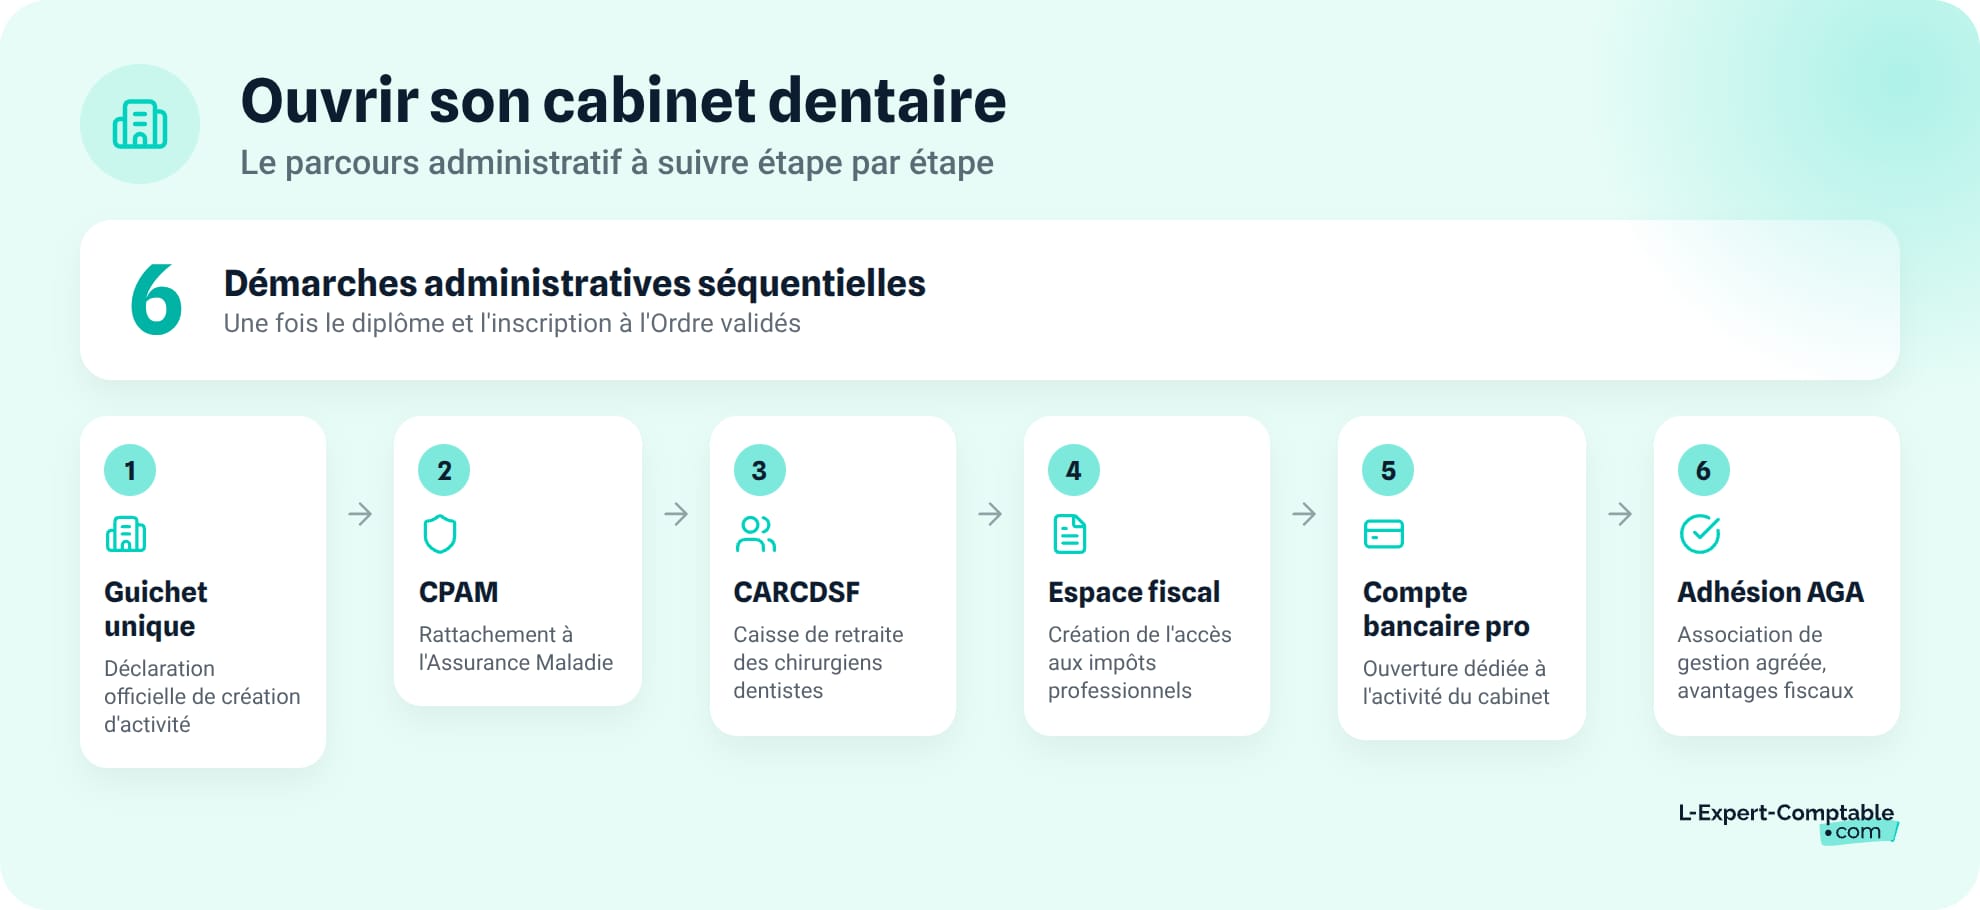
Une fois vos conditions d'exercice validées (diplôme, inscription à l'Ordre, RCP), six démarches administratives séquentielles vous séparent de l'ouverture effective de votre cabinet de chirurgie dentaire.
- Immatriculer votre cabinet sur le portail de l'INPI
- Conventionner votre exercice avec la CPAM
- Vous inscrire à la caisse de retraite des chirurgiens-dentistes
- Activer votre espace fiscal en ligne et déclarer la CFE
- Séparer vos flux financiers avec un compte dédié
- Rejoindre une association de gestion agréée si pertinent
Étape 1 - Déclarer votre activité au Guichet unique (ex-CFE)
Depuis 2023, toutes les formalités de création d'entreprise passent par le Guichet unique de l'INPI (formalites.entreprises.gouv.fr). Vous y déclarez le début de votre activité libérale de chirurgien-dentiste.
Cette déclaration peut être faite au plus tôt 1 mois avant le début d'activité, ou au plus tard dans les 15 jours qui suivent. Le Guichet unique transmet automatiquement votre dossier à l'INSEE (attribution du numéro SIRET), à l'URSSAF et aux services fiscaux (SIE).
Vous recevez ensuite un questionnaire fiscal (cerfa 751-SD) à renvoyer au SIE dans un délai d'environ 30 jours. Ce formulaire détermine votre date de début d'activité, la date de clôture du premier exercice et la surface de vos locaux professionnels.
Si vous exercez à domicile sans surface professionnelle dédiée, indiquez 9 m² par défaut sur le questionnaire fiscal pour le calcul de la CFE. Le délai de 15 jours court à partir de la date effective de début d'activité, pas de la signature du bail.
Étape 2 - S'enregistrer auprès de l'Assurance Maladie (CPAM)
Prenez rendez-vous avec la CPAM de votre lieu d'installation dès l'obtention de votre numéro RPPS. Vous y choisissez votre mode d'exercice : secteur 1 (tarifs opposables, prise en charge intégrale par l'Assurance Maladie) ou exercice hors convention.
En adhérant à la convention nationale des chirurgiens-dentistes, vous bénéficiez de la prise en charge de vos cotisations sociales par l'Assurance Maladie (part complémentaire ASV). La CPAM vous délivre vos feuilles de soins pré-identifiées et paramètre la télétransmission via votre carte CPS.
Étape 3 - S'affilier à la CARCDSF (caisse de retraite)
La CARCDSF (Caisse Autonome de Retraite des Chirurgiens-Dentistes et des Sages-Femmes) est votre caisse de retraite obligatoire. L'affiliation est automatique dès le début de votre activité libérale.
Les premières années, vos cotisations sont calculées sur une base forfaitaire réduite, puis régularisées sur vos revenus réels. Trois régimes se cumulent : le régime de base (PCV), le régime complémentaire et le régime ASV (Avantages Supplémentaires Vieillesse).
Étape 4 - Créer son espace professionnel sur impots.gouv.fr
Dès réception de votre numéro SIREN, créez votre espace professionnel sur impots.gouv.fr (mode simplifié ou expert). L'activation se fait par lien e-mail sous 72h, puis par code d'activation reçu par courrier sous 60 jours.
Déposez ensuite votre déclaration initiale de CFE (cerfa 1447-C-SD) avant le 31 décembre de l'année de création. Vous êtes exonéré totalement de CFE la première année, puis bénéficiez d'une réduction de 50 % de la base d'imposition la deuxième année.
La déclaration initiale de CFE (cerfa 1447-C-SD) doit être déposée avant le 31 décembre de l'année de création, sous peine d'imposition d'office sans possibilité d'exonération. Vous êtes exonéré totalement la première année, puis à 50 % la deuxième.
Étape 5 - Ouvrir un compte bancaire professionnel
Un compte bancaire professionnel dédié est obligatoire si vous exercez en société (SEL, SCP). En exercice individuel (BNC), il est fortement recommandé pour séparer vos flux professionnels et personnels.
Ce compte est aussi nécessaire pour encaisser les règlements en tiers payant versés par la CPAM.
Étape 6 - Adhérer à une AGA (facultatif mais recommandé)
L'AGA (Association de Gestion Agréée) est réservée aux professionnels libéraux en BNC. L'ancienne majoration de 25 % du bénéfice imposable pour les non-adhérents a été progressivement réduite puis supprimée. L'adhésion reste utile pour les services d'analyse de gestion et de prévention fiscale.
L'alternative à l'AGA est le recours à un expert-comptable autorisé, qui peut délivrer un visa fiscal. Un expert-comptable spécialisé dans les professions de santé assure ce visa tout en vous accompagnant sur l'ensemble de vos obligations comptables et déclaratives. Si vous souhaitez nous confier votre comptabilité, notre équipe d'expert-comptable pour dentiste prend en charge votre comptabilité au quotidien et vos déclarations fiscales (2035, TVA), avec un conseiller dédié qui répond sous 24 h.
L'adhésion à une AGA doit intervenir dans les 5 premiers mois suivant le début d'activité pour être prise en compte dès le premier exercice. Passé ce délai, les services de l'AGA ne s'appliquent qu'à partir de l'exercice suivant.
Quelle forme juridique choisir pour votre cabinet dentaire ?
Le choix de la forme juridique a un impact direct sur votre fiscalité, votre protection patrimoniale et vos cotisations sociales. Quatre structures sont possibles pour un cabinet de chirurgie dentaire.
L'exercice individuel (BNC)
Vous exercez en nom propre, sous le régime BNC (Bénéfices Non Commerciaux). Vos revenus sont soumis à l'impôt sur le revenu (IR) au barème progressif, et s'ajoutent aux autres revenus de votre foyer fiscal.
La comptabilité est simplifiée : une comptabilité recettes-dépenses suffit dans le cadre de la déclaration contrôlée. En contrepartie, votre responsabilité est illimitée sur votre patrimoine personnel (la résidence principale est protégée de droit depuis 2015). Cette structure convient au praticien qui s'installe seul et veut une gestion administrative légère.
La SEL (Société d'Exercice Libéral)
La SEL se décline en SELARL (responsabilité limitée), SELAS (par actions simplifiée) ou SELURL (unipersonnelle). Elle est soumise à l'impôt sur les sociétés (IS) par défaut, avec une option IR possible sous conditions.
La responsabilité est limitée aux apports, ce qui protège votre patrimoine personnel. Vous pouvez moduler votre rémunération et arbitrer entre salaire de gérance et dividendes. La SELARL est aujourd'hui la structure la plus fréquente pour les installations récentes en raison de cette souplesse fiscale.
La SCP (Société Civile Professionnelle)
La SCP est réservée à l'exercice en commun entre deux associés minimum, tous chirurgiens-dentistes. La fiscalité est transparente : chaque associé est imposé à l'IR sur sa quote-part de bénéfice (option IS possible).
La responsabilité des associés est solidaire et indéfinie sur les dettes sociales. Cette structure convient aux praticiens qui souhaitent partager l'intégralité de l'exercice : clientèle, revenus et décisions.
La SCM (Société Civile de Moyens)
La SCM ne sert pas à exercer la chirurgie dentaire. Elle permet uniquement de mutualiser les moyens : local, secrétariat, matériel, fournitures. Chaque associé conserve sa clientèle propre et sa facturation individuelle.
La SCM est complémentaire d'un exercice individuel ou d'une SEL/SCP. Elle n'a pas de fiscalité propre : les charges sont réparties entre les associés.
Tableau comparatif : quelle structure pour quel profil ?
| Critère | Exercice individuel (BNC) | SEL (SELARL/SELAS) | SCP | SCM |
|---|---|---|---|---|
| Nombre d'associés | 1 seul | 1 minimum (SELURL) à plusieurs | 2 minimum | 2 minimum |
| Fiscalité par défaut | IR (barème progressif) | IS | IR (transparence fiscale) | Pas d'imposition propre |
| Option fiscale alternative | Non | IR possible (5 ans max) | IS sur option | Non applicable |
| Responsabilité | Illimitée (résidence principale protégée) | Limitée aux apports | Solidaire et indéfinie | Limitée aux appels de fonds |
| Protection du patrimoine | Faible | Forte | Faible | Sans objet |
| Régime social du dirigeant | TNS | TNS (SELARL) / Assimilé salarié (SELAS) | TNS | TNS (dans sa propre structure) |
| Obligations comptables | Recettes-dépenses (déclaration contrôlée) | Comptabilité d'engagement (bilan + liasse fiscale) | Comptabilité d'engagement | Comptabilité simplifiée |
| Profil idéal | Praticien seul, début d'activité | Optimisation fiscale, protection patrimoine | Associés partageant clientèle et revenus | Partage des charges uniquement |
Cas pratique : BNC vs SELARL pour un bénéfice de 150 000 €
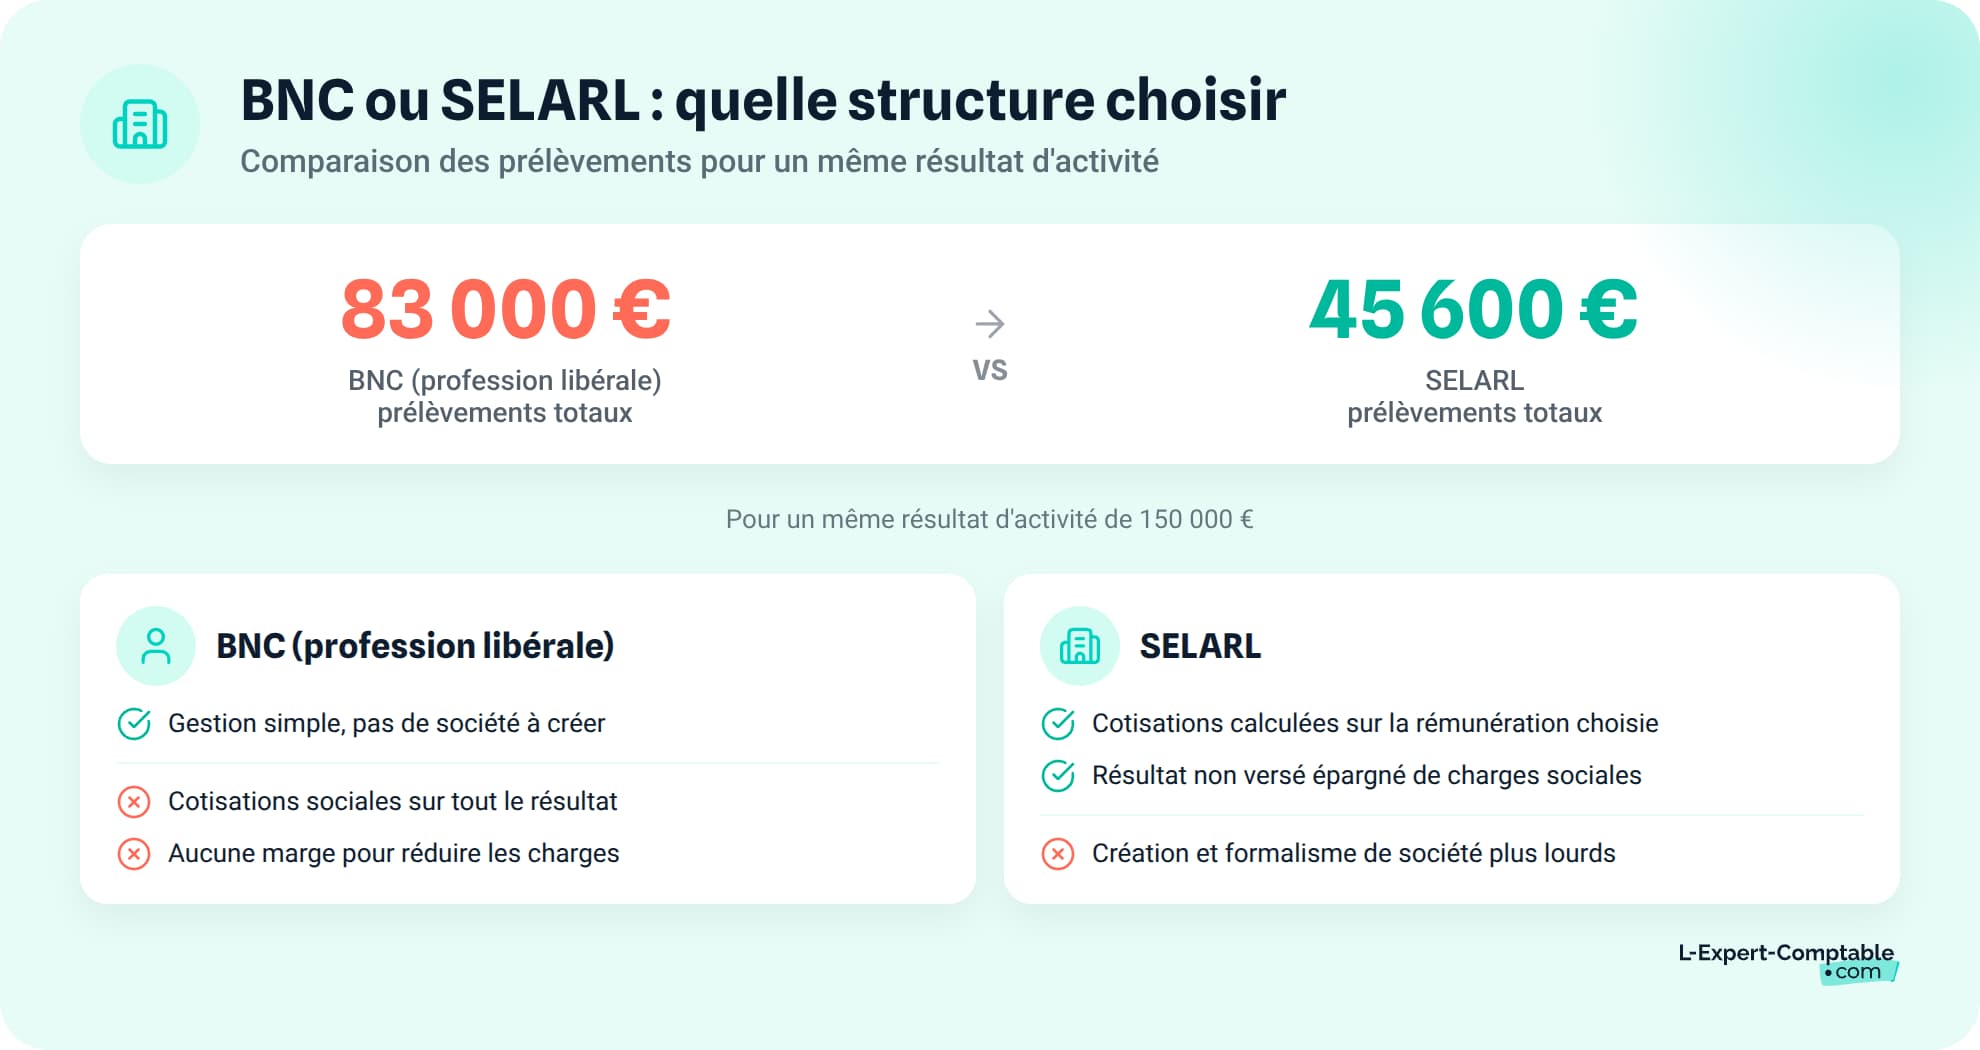
Prenons un chirurgien-dentiste généraliste, célibataire sans enfant, avec un résultat d'activité de 150 000 € (recettes moins charges professionnelles, avant cotisations personnelles).
| Élément | BNC (IR) | SELARL (IS) |
|---|---|---|
| Résultat d'activité | 150 000 € | 150 000 € |
| Rémunération de gérance | - | 80 000 € |
| Cotisations sociales | ~63 000 € (sur 150 000 €) | ~36 000 € (sur 80 000 €) |
| Base imposable IR | ~87 000 € | ~44 000 € |
| IR estimé (1 part) | ~20 000 € | ~4 500 € |
| IS (15 % sur le résultat société) | - | ~5 100 € |
| Total prélèvements | ~83 000 € | ~45 600 € |
| Disponible net immédiat | ~67 000 € | ~39 500 € |
| Trésorerie conservée en société | - | ~28 900 € |
En SELARL, le total des prélèvements est plus faible car les cotisations sociales ne portent que sur la rémunération choisie (80 000 €), pas sur l'intégralité du résultat. Les 28 900 € conservés en société sont taxés à 15 % seulement et peuvent être réinvestis dans du matériel, mis en réserve ou distribués ultérieurement en dividendes. La distribution de dividendes entraîne une imposition complémentaire (prélèvements sociaux et/ou cotisations selon le montant du capital social).
Ce calcul est simplifié et indicatif. Le choix de la structure juridique a un impact direct sur votre fiscalité et vos cotisations pour toute la durée de votre exercice. Pour affiner ce choix selon votre situation personnelle, vous pouvez échanger gratuitement avec l'un de nos conseillers.
Comment choisir l'emplacement de votre cabinet dentaire ?
L'emplacement de votre cabinet de chirurgie dentaire détermine votre patientèle, votre rentabilité et l'accès à certaines aides financières. Trois dimensions méritent votre attention avant de signer un bail.
L'étude de marché : les 4 dimensions à analyser
Avant de vous installer, évaluez votre zone cible sur quatre axes :
- L'offre de soins existante : nombre de chirurgiens-dentistes déjà installés, âge moyen des praticiens (départs en retraite prévisibles)
- La demande de soins : population de la zone, pyramide des âges, taux de recours aux soins dentaires
- L'accessibilité : transports en commun, stationnement, visibilité du local depuis la rue
- La concurrence : spécialités couvertes dans la zone, délais de rendez-vous pratiqués par les confrères
Ces données sont disponibles auprès de l'ARS, de la CPAM et des annuaires professionnels de l'Ordre.
Le zonage ARS : un critère décisionnel majeur
L'ARS (Agence Régionale de Santé) classe chaque zone géographique en trois catégories : zones sous-dotées (très sous-dotées et sous-dotées), zones intermédiaires et zones sur-dotées (très dotées).
En zone sous-dotée, vous pouvez bénéficier d'aides financières à l'installation, d'exonérations fiscales et de contrats incitatifs avec l'Assurance Maladie. En zone sur-dotée, aucune aide spécifique n'est prévue et la concurrence est plus forte. Consultez la cartographie interactive sur le site de l'ARS de votre région ou sur data.drees.solidarites-sante.gouv.fr.
Pour bénéficier d'exonérations de CFE liées à une zone spécifique (ZRR, ZFU-TE), pensez à remplir le cerfa 1465-SD en complément de votre déclaration initiale. Ces exonérations ne sont pas automatiques : elles doivent être demandées.
Cabinet individuel, rachat de patientèle ou association ?
Trois modes d'installation s'offrent à vous :
La création pure vous donne une liberté totale d'aménagement, mais l'investissement initial est plus élevé et la patientèle se construit progressivement.
Le rachat de patientèle (ou cession de clientèle) vous donne accès à une clientèle existante et un chiffre d'affaires immédiat. Le prix de cession se situe généralement entre 30 et 50 % du chiffre d'affaires annuel moyen du cabinet cédé.
L'association dans un cabinet existant permet de mutualiser les charges et de s'intégrer progressivement, via un contrat d'association à négocier avec le ou les praticiens en place.
Attention : il est interdit de s'installer dans le même immeuble qu'un confrère sans son accord préalable. Cette règle déontologique vise à éviter le détournement de patientèle.
Quel budget prévoir pour ouvrir un cabinet dentaire ?
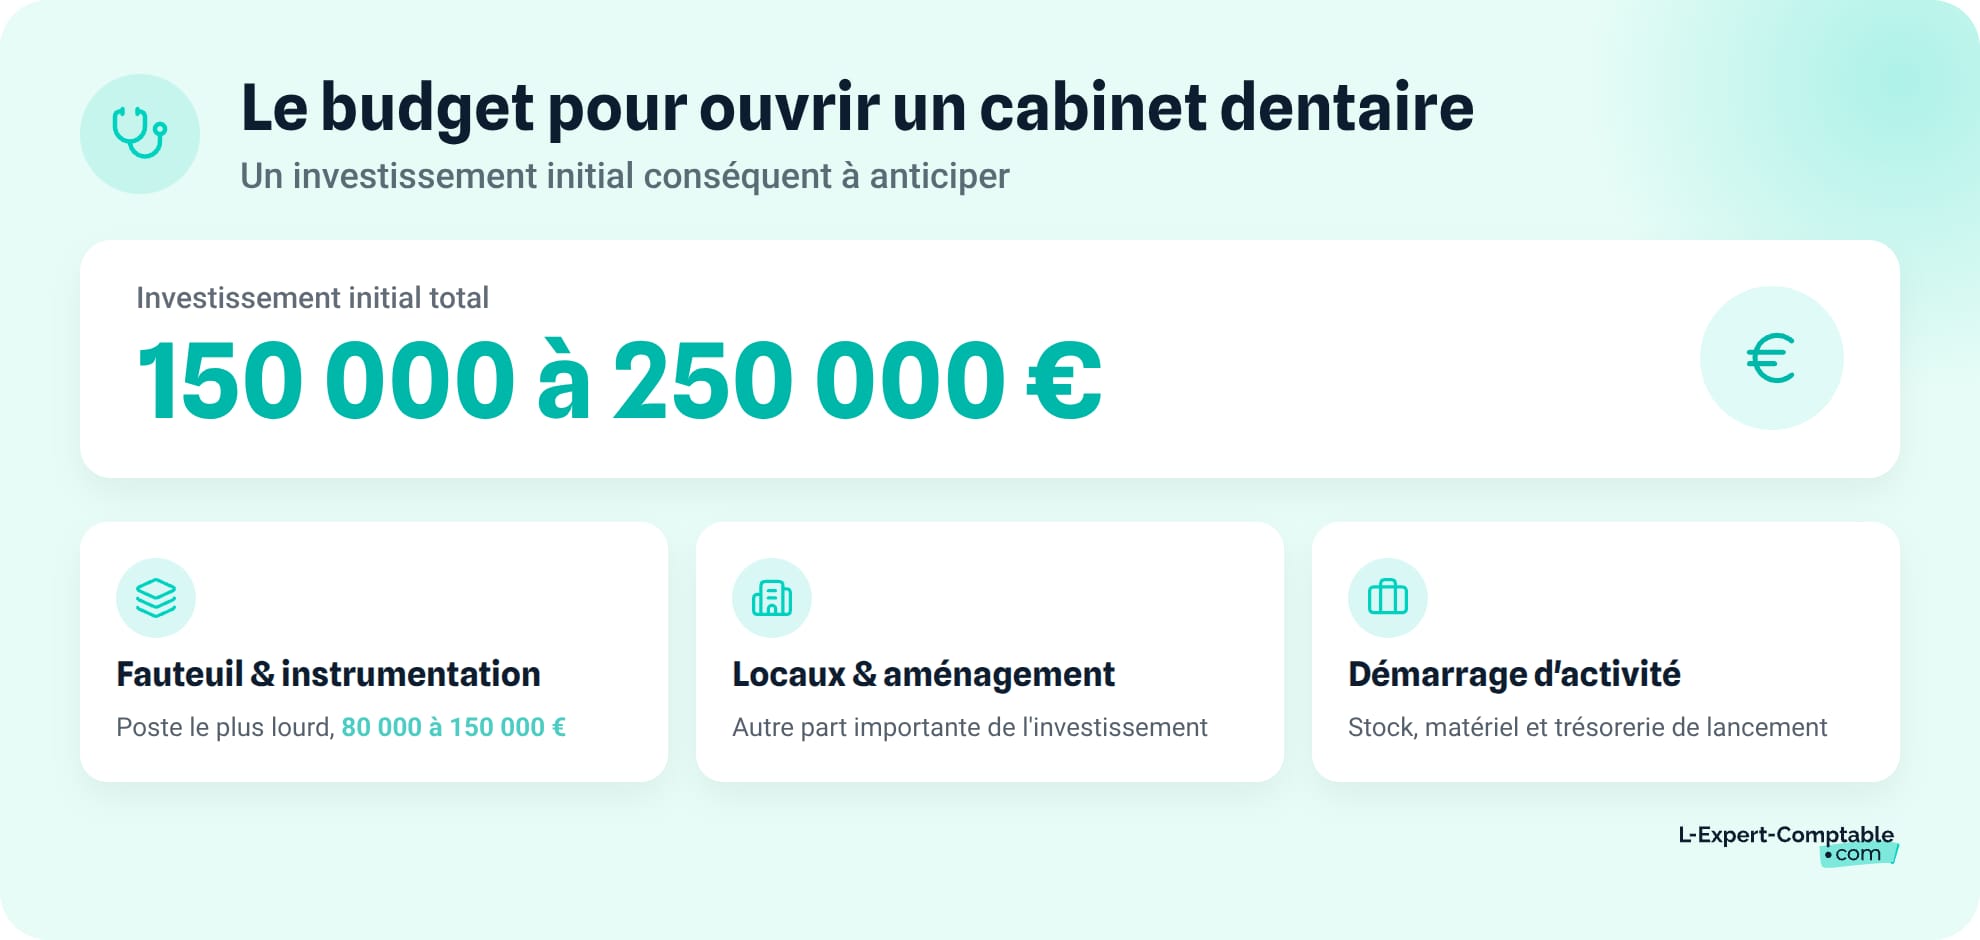
L'investissement nécessaire pour ouvrir un cabinet dentaire dépend du niveau d'équipement, de la localisation et du mode d'installation choisi. Voici les principaux postes à anticiper et les aides disponibles.
Les principaux postes d'investissement
Le poste le plus lourd est l'équipement du fauteuil dentaire et l'instrumentation : comptez 80 000 à 150 000 € selon le niveau de technologie (panoramique, CFAO, scanner 3D). Le matériel informatique et le logiciel de gestion de cabinet sont de 5 000 à 15 000 €.
Les travaux de mise aux normes (hygiène, radioprotection, accessibilité PMR) varient de 15 000 à 30 000 € selon l'état du local. L'aménagement et le mobilier ajoutent 10 000 à 30 000 €. Prévoyez aussi un fonds de roulement couvrant 3 à 6 mois de charges fixes (loyer, assurances, cotisations, fournitures).
Les aides financières à l'installation
Plusieurs dispositifs peuvent alléger votre investissement :
- CAICD (Contrat d'Aide à l'Installation des Chirurgiens-Dentistes) : aide forfaitaire versée par l'Assurance Maladie en zone sous-dotée, en contrepartie d'un engagement d'exercice de 3 ans minimum
- Exonérations fiscales en ZRR ou ZFU-TE : exonération d'impôt sur les bénéfices pendant 5 ans (dégressive ensuite), à demander via le cerfa 1465-SD
- Prêt d'honneur via le réseau Initiative France : jusqu'à 50 000 € à taux zéro, sans garantie personnelle
- Aides régionales et départementales : variables selon les collectivités (subventions, mise à disposition de locaux), à vérifier auprès de l'ARS et du Conseil départemental
Exemple de budget d'installation pour un cabinet de chirurgien-dentiste généraliste
Voici un cas pratique pour la création d'un cabinet individuel en zone intermédiaire, avec un local en location.
| Poste d'investissement | Estimation |
|---|---|
| Fauteuil dentaire et instrumentation | 80 000 à 150 000 € |
| Travaux de mise aux normes (hygiène, radioprotection, accessibilité) | 15 000 à 30 000 € |
| Aménagement et mobilier | 10 000 à 30 000 € |
| Matériel informatique et logiciel de gestion | 5 000 à 15 000 € |
| Fonds de roulement (3 à 6 mois de charges fixes) | 20 000 à 35 000 € |
| Total estimé | 150 000 à 250 000 € |
Les charges fixes mensuelles à anticiper comprennent le loyer (1 500 à 3 000 €), les assurances (RCP et local), les cotisations URSSAF et CARCDSF, la comptabilité et les fournitures. Le seuil de rentabilité est généralement atteint entre 12 et 24 mois selon la zone d'installation et le mode choisi (création pure ou rachat).
Quels sont les affichages et obligations réglementaires dans un cabinet dentaire ?
Au-delà des démarches de création, votre cabinet de chirurgie dentaire doit respecter plusieurs obligations réglementaires permanentes, tant en matière d'affichage que de normes sanitaires.
Les affichages obligatoires dans le cabinet
- Tarifs pratiqués (honoraires libres et tarifs opposables) affichés en salle d'attente
- Numéro d'inscription à l'Ordre
- Attestation d'assurance RCP
- Plaque professionnelle conforme aux règles ordinales (nom, prénom, titre, spécialité le cas échéant)
Les normes d'hygiène et de radioprotection
Votre cabinet doit respecter le protocole d'hygiène et de stérilisation (autoclave, traçabilité des instruments). Toute installation radiologique (panoramique, rétro-alvéolaire) doit être déclarée auprès de l'ASN (Autorité de Sûreté Nucléaire).
Vous devez désigner une personne compétente en radioprotection (PCR) et veiller à l'accessibilité du cabinet aux personnes à mobilité réduite, conformément aux normes ERP (établissement recevant du public).
Les questions fréquentes sur la création d'un cabinet dentaire
Combien coûte la création d'un cabinet dentaire ?
Le budget d'installation varie de 150 000 à 250 000 € pour un cabinet de chirurgie dentaire généraliste (équipement du fauteuil, aménagement, informatique, fonds de roulement). Ce montant peut descendre sous 100 000 € en cas de rachat d'un cabinet déjà équipé, ou dépasser 300 000 € pour un cabinet avec équipements de pointe (CFAO, scanner 3D).
Quel est le statut juridique le plus adapté pour un cabinet dentaire ?
Pour un praticien qui s'installe seul, la SELARL est la structure la plus fréquente : elle permet de bénéficier de l'impôt sur les sociétés et de protéger son patrimoine personnel. L'exercice individuel en BNC reste pertinent pour les débuts d'activité avec des revenus modérés, grâce à une gestion administrative plus légère.
Un chirurgien-dentiste peut-il ouvrir un cabinet à domicile ?
Oui, sous conditions. Vous devez obtenir l'accord de la mairie (vérification du règlement d'urbanisme) et, si vous êtes en copropriété, l'accord de la copropriété. Le local doit respecter les normes d'hygiène, de radioprotection et d'accessibilité applicables à tout cabinet dentaire.
Quelles sont les aides pour s'installer comme dentiste en zone rurale ?
En zone sous-dotée (classement ARS), vous pouvez bénéficier du contrat d'aide à l'installation (CAICD) versé par l'Assurance Maladie, d'exonérations fiscales en ZRR pendant 5 ans, et d'aides des collectivités locales. Consultez la cartographie ARS de votre région pour vérifier le classement de la commune visée.
Quel est le délai pour ouvrir un cabinet dentaire après le diplôme ?
Comptez 2 à 6 mois entre l'obtention du diplôme et l'ouverture effective. Les démarches administratives (inscription à l'Ordre, obtention du RPPS et de la carte CPS, conventionnement CPAM) prennent 4 à 8 semaines. Le reste dépend de la recherche du local et des travaux d'aménagement.
Est-ce qu'un dentiste doit obligatoirement avoir une assurance RCP ?
Oui, c'est une obligation légale (article L.1142-2 du Code de la santé publique). L'attestation RCP est exigée pour l'inscription à l'Ordre et pour le conventionnement avec l'Assurance Maladie. Son coût est intégralement déductible de votre résultat professionnel.
Comment est imposé un chirurgien-dentiste libéral ?
En exercice individuel (BNC), vos bénéfices sont soumis à l'impôt sur le revenu au barème progressif. En société (SEL), vous pouvez opter pour l'impôt sur les sociétés : le taux est de 15 % jusqu'à 42 500 € de bénéfice, puis 25 % au-delà. Vous vous versez ensuite une rémunération déductible et éventuellement des dividendes.
Faut-il un expert-comptable pour un cabinet dentaire ?
Ce n'est pas une obligation légale, mais c'est vivement recommandé. En BNC, la tenue d'une comptabilité recettes-dépenses est obligatoire sous le régime de la déclaration contrôlée. En SEL, une comptabilité d'engagement complète est requise (bilan, compte de résultat, liasse fiscale). Un expert-comptable spécialisé vous aide à respecter vos obligations déclaratives et à piloter votre rentabilité dès l'installation.
Peut-on s'installer dans le même immeuble qu'un autre dentiste ?
Non, sauf accord préalable du confrère déjà installé. Cette règle déontologique vise à éviter le détournement de patientèle. Vous pouvez toutefois vous associer avec ce confrère dans une SCM ou une SCP, ce qui permet de partager le même local en toute conformité.
Quelles sont les cotisations sociales d'un chirurgien-dentiste libéral ?
Les cotisations se répartissent entre l'URSSAF (maladie, allocations familiales, CSG-CRDS), la CARCDSF (retraite de base, complémentaire et ASV) et éventuellement une prévoyance complémentaire. Les premières années, les cotisations sont calculées sur une base forfaitaire réduite, puis régularisées sur les revenus réels. Le taux global effectif se situe généralement entre 35 et 45 % du bénéfice net.
Sources & Références
Service-Public : Je crée
URSSAF : Chirurgien-dentiste : les aides à l'installation
Légifrance : Code de déontologie des chirurgiens-dentistes
Résumer cet article avec :
- ChatGPT
- Perplexity
- Claude


À propos de l'auteur
Déborha VINDIOLET
Leader comptable chez L'Expert-Comptable.com avec plus de 6 ans d'expérience dans le domaine. Diplômée en DCG et BTS Comptabilité.
Voir tous ses articles
Contenu révisé et validé par un expert-comptable membre de l'OEC
Questions & réponses