L'article en bref
- Auto-entrepreneur : c'est un type de travailleur indépendant sous régime micro simplifié, pas un statut distinct.
- Cinq statuts possibles : micro-entreprise, EI au réel, EURL, SASU et portage salarial s'ouvrent à l'indépendant.
- Charges sociales : elles vont de 12,3 % du CA en micro à 82 % du salaire en SASU.
- Droit au chômage : seul le portage salarial ouvre cette protection parmi tous les statuts d'indépendant.
- Comment choisir : la micro convient au démarrage, le réel dès que charges et CA augmentent.
- Gérer la comptabilité : L-Expert-Comptable.com propose un cabinet 100% en ligne à partir de 39€ HT/mois sans engagement.

Guillaume DELEMARLE
Expert-comptable chez L-Expert-Comptable.com
Mis à jour le 8 octobre 2026
2 min
Sommaire
Besoin d'aide pour choisir votre statut juridique ?
Chez L-Expert-Comptable.com, on vous conseille sur le meilleur choix à faire gratuitement !
Je souhaite me faire accompagner

Auto-entrepreneur et travailleur indépendant : quelle différence ?
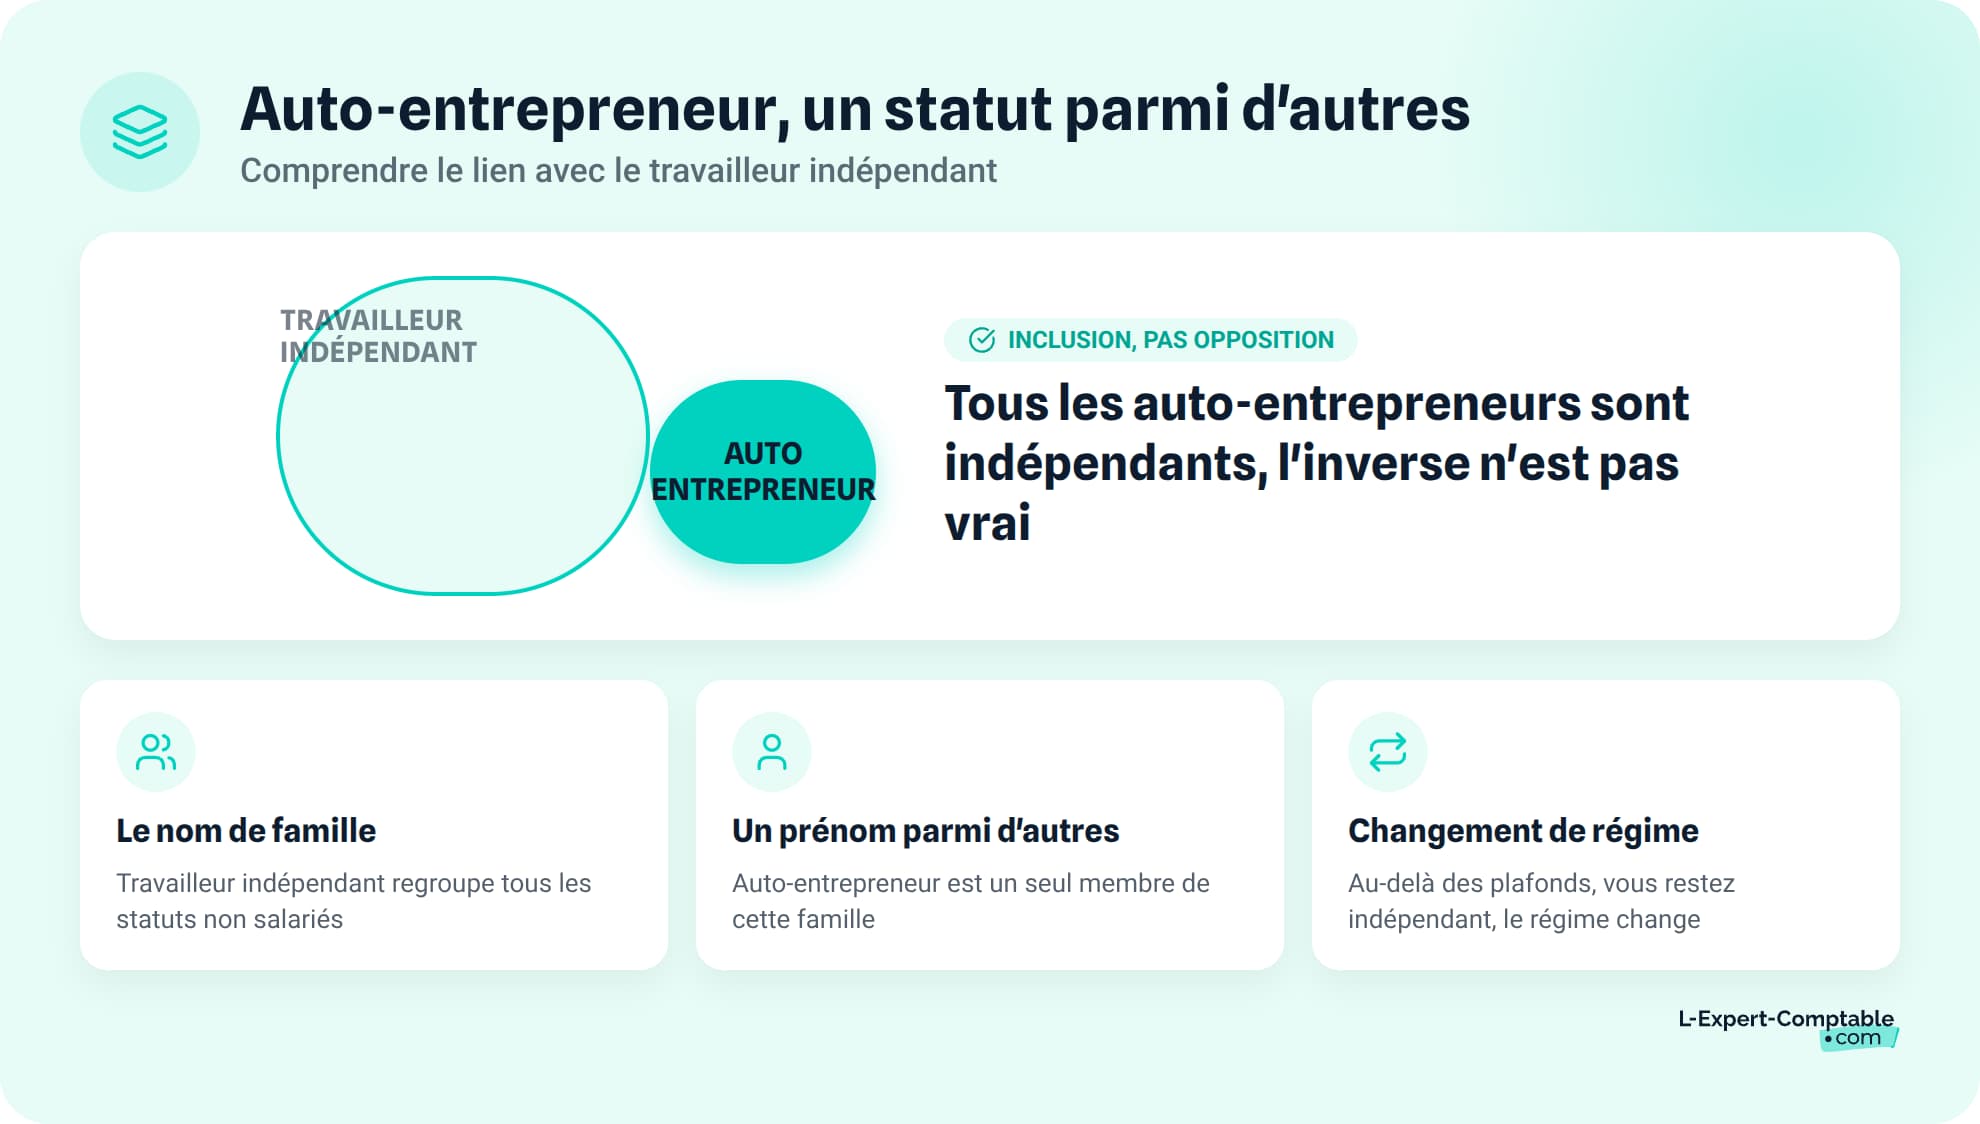
Beaucoup d'entrepreneurs pensent que travailleur indépendant et auto-entrepreneur sont deux statuts distincts à comparer. En réalité, l'auto-entrepreneur est un type de travailleur indépendant. C'est une relation d'inclusion : tous les auto-entrepreneurs sont des travailleurs indépendants, mais tous les travailleurs indépendants ne sont pas auto-entrepreneurs.
Qu'est-ce qu'un travailleur indépendant ?
Un travailleur indépendant est un professionnel qui exerce une activité économique à son propre compte, sans lien de subordination avec un employeur. Personne ne lui impose ses horaires, ses méthodes de travail ou son organisation.
Ce terme regroupe des profils très variés : commerçants, artisans, professions libérales, agriculteurs. Peu importe le statut juridique choisi (micro-entreprise, entreprise individuelle, EURL, SASU), dès lors que vous travaillez à votre compte, vous êtes un travailleur non salarié (TNS) ou un indépendant.
Qu'est-ce qu'un auto-entrepreneur (micro-entrepreneur) ?
L'auto-entrepreneur est un entrepreneur individuel qui bénéficie d'un régime simplifié, le régime micro. Ce n'est pas un statut juridique à part entière : c'est un régime fiscal et social allégé, rattaché à l'entreprise individuelle.
Depuis 2016, le terme officiel est « micro-entrepreneur ». Les deux appellations désignent exactement la même chose.
Ce régime est accessible sous conditions de chiffre d'affaires : 203 100 € par an pour la vente de marchandises et 83 600 € pour les prestations de services. Au-delà de ces plafonds, vous basculez vers le régime réel.
« Auto-entrepreneur » et « micro-entrepreneur » désignent exactement la même chose. Le terme officiel est micro-entrepreneur depuis 2016, mais l'ancien nom reste couramment utilisé dans le langage courant et sur les moteurs de recherche.
Pourquoi cette confusion est si fréquente ?
Les deux termes coexistent partout : dans les articles, les publicités, les formulaires administratifs. Personne n'explique clairement la hiérarchie entre eux.
Pensez-y comme une famille. « Travailleur indépendant » est le nom de famille. « Auto-entrepreneur » est le prénom d'un de ses membres. Il y en a d'autres : l'entrepreneur individuel au réel, le gérant d'EURL, le président de SASU. Quand vous dépassez les plafonds de la micro-entreprise, vous restez travailleur indépendant. Vous changez simplement de régime.
Quels sont les statuts possibles pour un travailleur indépendant ?
Un travailleur indépendant peut exercer sous plusieurs formes juridiques. Voici les cinq principales options qui s'ouvrent à vous :
- Régime micro : démarrer avec un minimum de formalités
- EI au réel : déduire ses charges professionnelles sans créer de société
- EURL : protéger son patrimoine via une société unipersonnelle TNS
- SASU : accéder au régime général avec une société unipersonnelle
- Portage : facturer en indépendant tout en restant salarié
La micro-entreprise (auto-entrepreneur)
La micro-entreprise est le régime le plus simple pour se lancer comme freelance ou indépendant. Vous déclarez votre chiffre d'affaires en ligne chaque mois ou trimestre, et vos cotisations sociales proportionnelles sont calculées en pourcentage de ce CA :
- Vente de marchandises : environ 12,3 %
- Prestations de services BIC : environ 21,2 %
- Prestations de services BNC (libéral non réglementé) : 25,60 %
- Profession libérale réglementée (CIPAV) : 23,20 %
Pas de CA ? Pas de cotisation. C'est l'un des atouts majeurs pour tester une activité. En contrepartie, vous ne pouvez pas déduire vos charges réelles et votre protection sociale reste limitée. La franchise en base de TVA s'applique sous certains seuils.
L'entreprise individuelle (EI) au régime réel
L'EI au réel n'a pas de plafond de chiffre d'affaires. Vous déduisez toutes vos charges professionnelles (loyer, matériel, véhicule, assurances) pour calculer votre bénéfice imposable.
Les cotisations sociales s'élèvent à environ 43-45 % du bénéfice net. Par défaut, l'EI est imposée à l'impôt sur le revenu (IR), avec une option pour l'impôt sur les sociétés (IS) depuis 2022. La même réforme a instauré la séparation automatique entre patrimoine professionnel et patrimoine personnel.
L'EURL (entreprise unipersonnelle à responsabilité limitée)
L'EURL est une société à associé unique. Votre responsabilité est limitée au montant de vos apports : vos biens personnels ne sont pas engagés en cas de dettes (sauf faute de gestion).
Le gérant associé unique relève du régime TNS, avec des cotisations d'environ 43-45 % sur sa rémunération. L'EURL est imposée à l'IR par défaut, avec option IS. Les dividendes versés au-delà de 10 % du capital social sont soumis à cotisations sociales. Les obligations comptables sont complètes : bilan, compte de résultat, assemblée générale annuelle.
La SASU (société par actions simplifiée unipersonnelle)
La SASU est une société à associé unique avec une grande liberté statutaire. Le président est assimilé salarié : il relève du régime général de la Sécurité sociale (hors assurance chômage).
Le coût est élevé : les cotisations patronales et salariales sont d'environ 82 % du salaire net versé, avec un bulletin de paie obligatoire. Les dividendes, eux, ne sont pas soumis à cotisations sociales. Ils supportent la flat tax à 31,4 % (12,8 % d'IR + 18,6 % de prélèvements sociaux) ou le barème progressif de l'IR sur option. Attention : zéro salaire signifie zéro cotisation, mais aussi zéro couverture sociale.
Le portage salarial
Le portage salarial est un statut hybride. Vous êtes indépendant dans votre activité (clients, tarifs), mais vous signez un contrat de travail avec une société de portage qui facture à votre place.
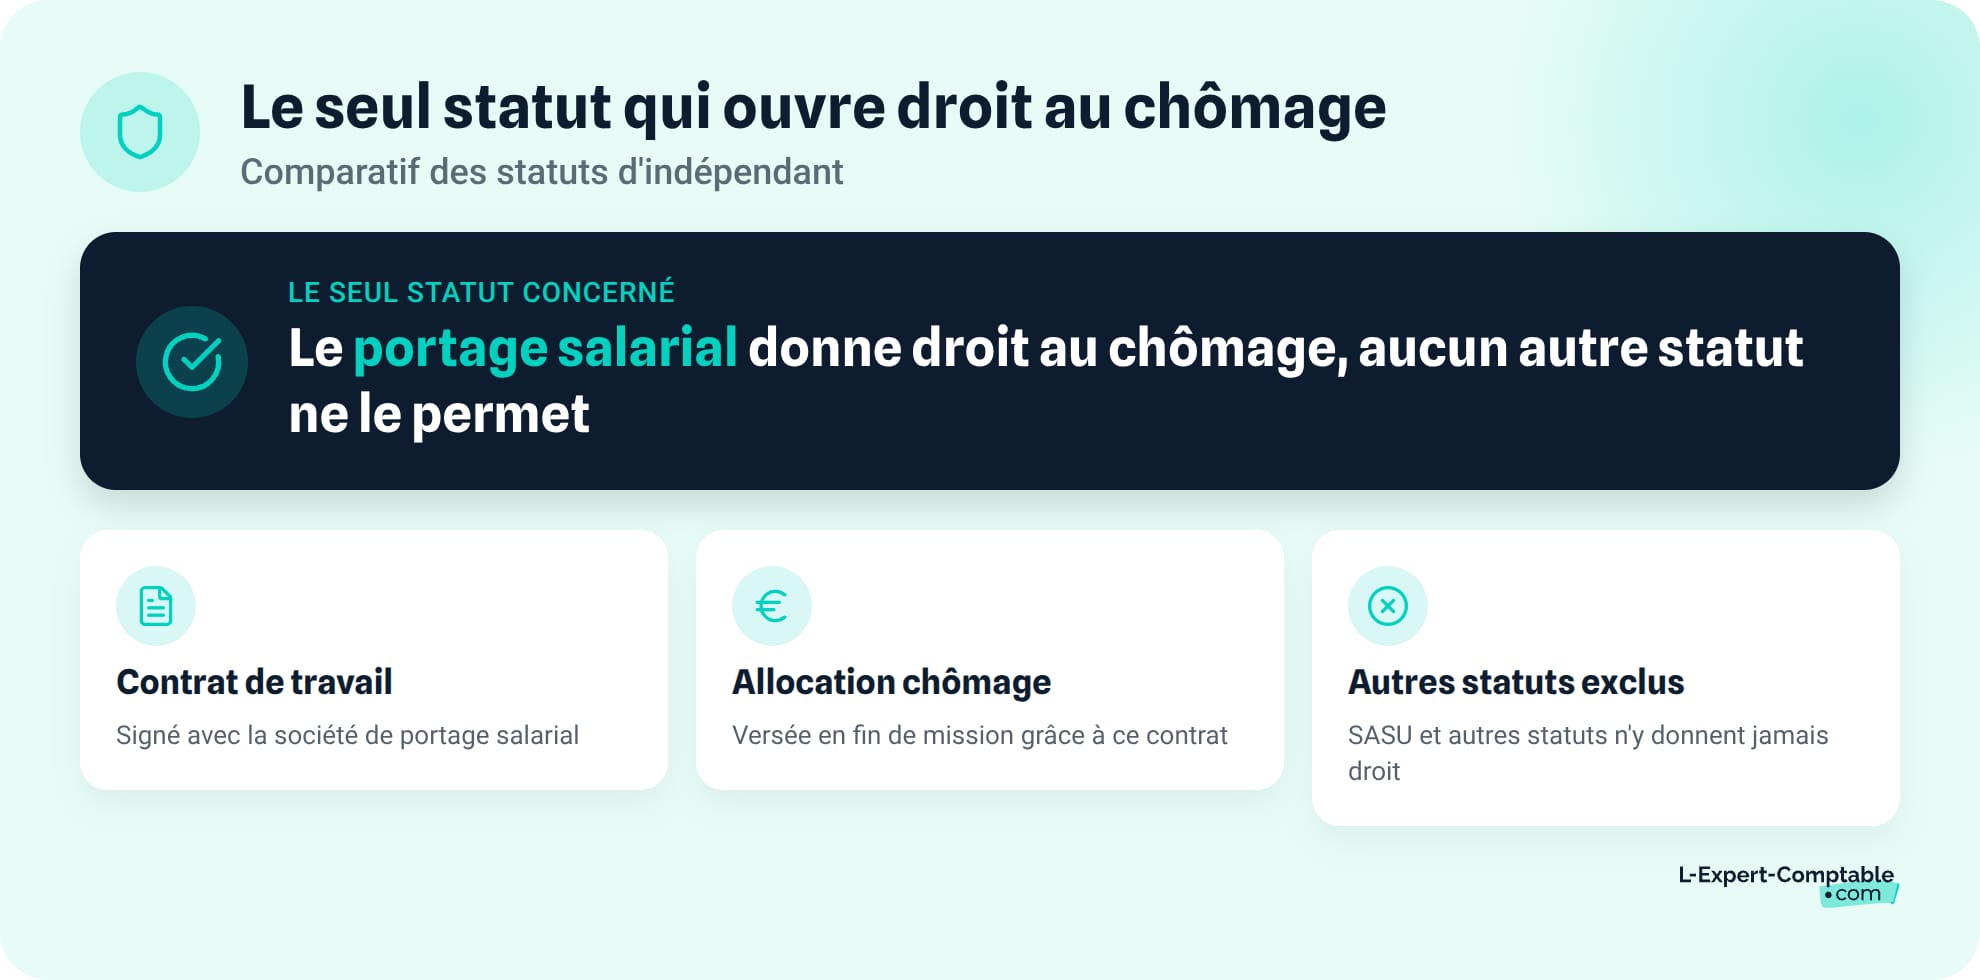
Vous bénéficiez de la couverture sociale complète d'un salarié : maladie, retraite, mutuelle et surtout droit au chômage. C'est le seul statut d'indépendant qui ouvre cette possibilité. Le coût est le plus élevé : frais de gestion (5 à 10 % du CA HT) plus cotisations salariales et patronales, soit environ 50-55 % du CA en prélèvements.
Tableau comparatif : micro-entreprise, EI, EURL, SASU et portage salarial
Ce tableau synthétise les caractéristiques de chaque statut sur 11 critères. Utilisez-le pour repérer en un coup d'œil les différences qui comptent pour votre projet.
| Critère | Micro-entreprise | EI au réel | EURL | SASU | Portage salarial |
|---|---|---|---|---|---|
| Forme juridique | EI (régime micro) | Entreprise individuelle | Société (SARL unipersonnelle) | Société (SAS unipersonnelle) | Contrat de travail |
| Plafond de CA | 203 100 € (vente) / 83 600 € (services) | Aucun | Aucun | Aucun | Aucun |
| Régime social | TNS (SSI) | TNS (SSI) | TNS (SSI) | Assimilé salarié (régime général) | Salarié (régime général) |
| Taux de cotisations indicatif | 12,3 % à 25,60 % du CA | ~43-45 % du bénéfice | ~43-45 % de la rémunération | ~82 % du salaire net | ~50-55 % du CA |
| Régime fiscal par défaut | IR (micro-fiscal) | IR (réel) | IR (transparent) | IS | IR (salaire) |
| Option IS | ❌ | ✅ | ✅ | IS par défaut (option IR 5 ans) | ❌ |
| TVA | Franchise possible sous seuils | Franchise possible sous seuils | Franchise possible sous seuils | Franchise possible sous seuils | Gérée par la société de portage |
| Responsabilité | Patrimoines séparés | Patrimoines séparés | Limitée aux apports | Limitée aux apports | Aucune (salarié) |
| Protection sociale | Minimale (SSI) | Minimale (SSI) | Minimale (SSI) | Élevée (hors chômage) | Complète (+ chômage) |
| Obligations comptables | Livre des recettes | Comptabilité complète | Comptabilité complète | Comptabilité complète | Aucune |
| Coût de création estimé | Gratuit | Gratuit | 200 à 400 € | 200 à 400 € | Aucun |
Si votre priorité est la simplicité, regardez les colonnes micro-entreprise et portage salarial. Si vous cherchez à déduire vos charges et maîtriser votre fiscalité, concentrez-vous sur l'EI au réel, l'EURL et la SASU. Le coût des cotisations et le niveau de protection sociale sont souvent les deux critères qui font pencher la balance.
Combien coûtent les charges sociales selon votre statut d'indépendant ?
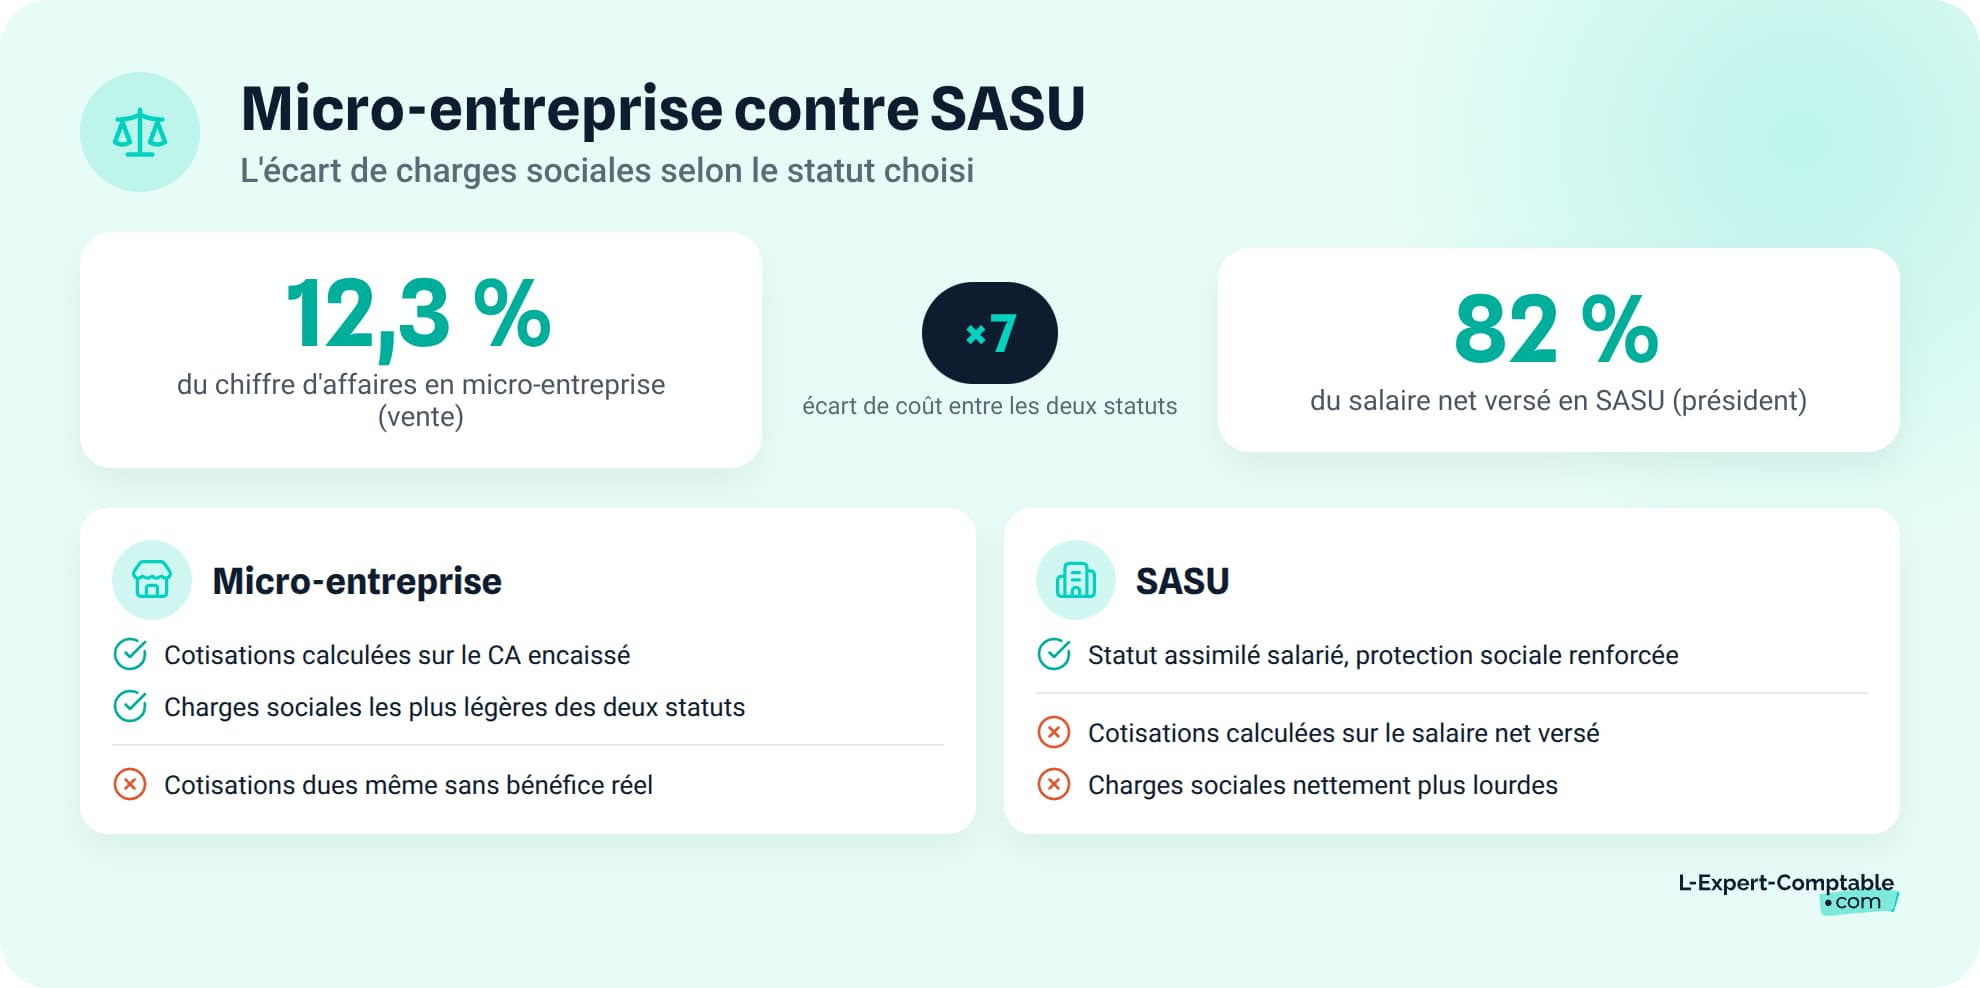
Le poids des charges sociales d'un indépendant varie considérablement d'un statut à l'autre. Voici comment chaque régime fonctionne, suivi d'un cas pratique pour comparer concrètement.
- Micro : cotisations calculées sur le CA total
- EI / EURL : cotisations basées sur le bénéfice après déduction des charges
- SASU : cotisations sur le salaire brut versé
- Simulation : comparaison du revenu net pour 40 000 € de CA
Cotisations en micro-entreprise : un pourcentage fixe du CA
En micro-entreprise, les cotisations sont proportionnelles au chiffre d'affaires déclaré via le régime micro-social :
| Catégorie d'activité | Taux de cotisations |
|---|---|
| Vente de marchandises | ~12,3 % |
| Prestations de services BIC | ~21,2 % |
| Prestations de services BNC | 25,60 % |
| Profession libérale CIPAV | 23,20 % |
Zéro CA signifie zéro cotisation. L'ACRE (aide aux créateurs et repreneurs d'entreprise) réduit ces taux de 25 % pendant la première année d'activité. Un consultant BNC à 25,60 % paie alors 19,20 % avec l'ACRE.
L'inconvénient : vos charges professionnelles ne sont pas déductibles. Vous payez des cotisations sur la totalité de votre CA, même si une part importante couvre vos frais.
Cotisations en EI et EURL : un pourcentage du bénéfice
En EI au réel et en EURL, les cotisations sont calculées sur votre bénéfice net, après déduction de toutes vos charges fixes et variables professionnelles. Le taux global tourne autour de 43-45 % du revenu net.
Le système fonctionne par cotisations provisionnelles basées sur le bénéfice de l'année précédente, puis une régularisation intervient. Vous êtes affilié à la Sécurité sociale des indépendants (SSI), qui couvre la maladie, la maternité et la retraite.
Cotisations en SASU : le coût du régime assimilé salarié
En SASU, le président qui se verse un salaire paie des cotisations patronales et salariales. Le coût total avoisine 82 % du salaire net, ce qui en fait le statut le plus cher en cotisations. Un bulletin de paie est obligatoire.
L'alternative : ne verser aucun salaire et se rémunérer uniquement en dividendes. Les dividendes de SASU supportent la flat tax à 31,4 % sans cotisations sociales. Mais sans salaire, vous n'avez aucune couverture sociale.
Cas pratique - 40 000 € de CA en prestation de services
Prenons le cas de Claire, consultante en stratégie digitale. Elle réalise 40 000 € de CA HT par an et a 8 000 € de charges professionnelles (ordinateur, logiciels, coworking, déplacements).
En micro-entreprise (BNC) :
- Cotisations sociales : 40 000 × 25,60 % = 10 240 €
- Charges pro payées mais non déductibles : 8 000 €
- Revenu avant IR : 21 760 €
- IR estimé (célibataire, 1 part, abattement forfaitaire 34 %) : ≈ 1 660 €
- Revenu net : ≈ 20 100 €
En EI au réel / EURL à l'IR :
- Bénéfice après charges : 40 000 - 8 000 = 32 000 €
- Cotisations TNS (~45 % du revenu net) : ≈ 9 930 €
- Revenu avant IR : ≈ 22 070 €
- IR estimé : ≈ 1 185 €
- Revenu net : ≈ 20 900 €
En SASU (100 % salaire) :
- Budget rémunération après charges pro : 32 000 €
- Salaire net (après cotisations ~82 %) : ≈ 17 580 €
- IR estimé : ≈ 690 €
- Revenu net : ≈ 16 890 €
| Statut | CA HT | Charges pro | Cotisations | IR estimé | Revenu net |
|---|---|---|---|---|---|
| Micro-entreprise | 40 000 € | 8 000 € (non déduites) | 10 240 € | 1 660 € | ≈ 20 100 € |
| EI / EURL (IR) | 40 000 € | 8 000 € (déduites) | 9 930 € | 1 185 € | ≈ 20 900 € |
| SASU (salaire) | 40 000 € | 8 000 € (déduites) | 14 420 € | 690 € | ≈ 16 890 € |
Avec 8 000 € de charges, l'écart entre micro et EI/EURL est d'environ 800 € par an. Cet écart se creuse fortement si les charges augmentent. La SASU coûte plus cher en cotisations, mais le président bénéficie du régime général de la Sécurité sociale.
Quel régime fiscal pour un travailleur indépendant ?
La fiscalité d'un travailleur indépendant dépend de son statut juridique et du régime choisi. Deux grandes options existent : l'impôt sur le revenu (IR) et l'impôt sur les sociétés (IS).
L'impôt sur le revenu (IR) : le régime par défaut
En micro-entreprise, l'IR est calculé après un abattement forfaitaire sur le chiffre d'affaires : 71 % pour la vente de marchandises, 50 % pour les prestations BIC et 34 % pour les BNC. Vous pouvez aussi opter pour le versement libératoire (1 %, 1,7 % ou 2,2 % du CA selon l'activité), à condition que votre revenu fiscal de référence ne dépasse pas un certain seuil.
En EI au réel et en EURL à l'IR, le bénéfice imposable (après déduction des charges et cotisations) est directement intégré à votre déclaration de revenus, au barème progressif.
L'impôt sur les sociétés (IS) : une option pour optimiser
L'IS est le régime par défaut de la SASU et une option accessible à l'EI et à l'EURL. Les taux sont fixes : 15 % jusqu'à 42 500 € de bénéfice, puis 25 % au-delà.
L'intérêt : vous choisissez le montant de votre rémunération. Le bénéfice restant en société est taxé à 15 ou 25 %, souvent moins que le barème progressif de l'IR pour les revenus élevés. Vous pouvez ensuite vous verser des dividendes, soumis à la flat tax de 31,4 % ou au barème progressif de l'IR sur option.
La franchise en base de TVA : qui en bénéficie ?
La franchise en base de TVA dispense les entreprises dont le CA reste sous certains seuils de facturer et de déclarer la TVA. Ce dispositif est accessible à tous les statuts, pas uniquement à la micro-entreprise.
L'avantage : vos prix sont plus compétitifs pour les clients particuliers, qui ne récupèrent pas la TVA. L'inconvénient : vous ne pouvez pas récupérer la TVA sur vos propres achats. Si vos investissements sont importants, la franchise peut vous coûter plus qu'elle ne vous rapporte.
Les seuils de franchise en base de TVA varient selon la nature de votre activité et font régulièrement l'objet de modifications législatives. Quand votre CA dépasse le seuil de base mais reste sous le seuil majoré, vous conservez la franchise l'année en cours, mais vérifiez les seuils applicables à votre situation.
Quelle protection sociale selon votre statut d'indépendant ?
La protection sociale d'un indépendant est un critère de choix souvent sous-estimé. Elle varie fortement selon que vous êtes TNS, assimilé salarié ou en portage.
Travailleur non salarié (TNS) : micro-entreprise, EI, EURL
Les travailleurs non salariés sont affiliés à la Sécurité sociale des indépendants (SSI). Ils bénéficient d'une couverture maladie, maternité et retraite (base + complémentaire).
Les limites sont réelles. Les indemnités journalières en cas d'arrêt maladie sont plafonnées à un montant inférieur à celui des salariés. Il n'y a pas d'assurance chômage pour les TNS. L'allocation des travailleurs indépendants (ATI) existe, mais les conditions d'accès sont très restrictives (liquidation judiciaire, revenu minimum d'activité antérieur). Pour compléter votre couverture, vous pouvez souscrire un contrat de prévoyance Madelin, dont les cotisations sont déductibles du bénéfice imposable (hors micro-entreprise).
Assimilé salarié (SASU) : une couverture plus large
Le président de SASU qui se verse un salaire est affilié au régime général de la Sécurité sociale. Sa couverture est identique à celle d'un salarié : maladie, maternité, retraite de base et complémentaire, prévoyance.
La contrepartie : le coût des cotisations est nettement plus élevé qu'en TNS. Et le président de SASU n'a pas droit à l'assurance chômage, sauf s'il cumule son mandat avec un contrat de travail distinct (situation rare et encadrée).
Portage salarial : la couverture la plus complète
Le portage salarial est le seul statut d'indépendant qui ouvre droit au chômage. Vous signez un contrat de portage salarial avec la société de portage, ce qui vous donne accès à l'allocation de retour à l'emploi (ARE) en fin de mission.
Vous bénéficiez aussi d'une mutuelle d'entreprise, d'une prévoyance et d'une retraite complémentaire. Le prix de cette couverture complète : environ 50-55 % du CA prélevé entre frais de gestion et cotisations.
Quel statut d'indépendant choisir selon votre situation ?
Le meilleur statut pour un travailleur indépendant dépend de votre profil : chiffre d'affaires visé, niveau de charges, besoin de protection sociale. Voici quatre situations types pour vous aider à trancher.
Vous démarrez une activité avec un CA incertain
La micro-entreprise est le choix le plus sûr pour tester votre marché. Zéro CA signifie zéro cotisation, et les formalités de création se font en ligne en quelques minutes.
Le portage salarial est une alternative si vous êtes demandeur d'emploi et souhaitez conserver vos droits au chômage pendant le lancement. Vous facturez vos premiers clients tout en gardant un filet de sécurité.
Vous visez plus de 83 600 € de CA en prestations (ou 203 100 € en vente)
Au-delà des plafonds de la micro-entreprise, vous devez passer au régime réel. Trois options s'ouvrent : l'EI au réel, l'EURL ou la SASU. Le choix dépend de votre stratégie de rémunération (salaire, dividendes, ou les deux) et de votre besoin en protection sociale.
La déduction des charges réelles devient un vrai atout dès que vos frais professionnels sont significatifs. Le choix entre IS ou IR mérite d'être arbitré avec un expert-comptable, car l'impact sur votre revenu net peut atteindre plusieurs milliers d'euros par an. Chez L-Expert-Comptable.com, cabinet en ligne membre de l'Ordre depuis 2009, l'accompagnement comptable démarre à 69 € HT/mois pour les prestataires de services, avec un comptable dédié qui répond sous 24 h.
Dépasser les plafonds de la micro-entreprise ne signifie pas fermer votre entreprise. Vous basculez automatiquement vers le régime réel de l'entreprise individuelle. Vos obligations comptables changent, mais votre numéro SIRET reste le même.
Vous avez des charges professionnelles élevées
Si vos charges annuelles dépassent 20-30 % de votre CA, la micro-entreprise vous pénalise. Vous payez des cotisations sur la totalité du CA sans pouvoir déduire vos frais.
Exemple : avec 50 000 € de CA et 15 000 € de charges en BNC, la micro-entreprise vous coûte 12 800 € de cotisations (25,60 % × 50 000). En EI au réel, vos cotisations tombent à environ 10 800 € (calculées sur un bénéfice de 35 000 €). L'économie dépasse 2 000 € par an, et elle augmente avec le niveau de charges.
Vous souhaitez la meilleure protection sociale possible
Si la couverture sociale est votre priorité, deux options se distinguent. La SASU vous donne accès au régime général (maladie, retraite), à condition de vous verser un salaire. Le portage salarial va plus loin en ajoutant le droit au chômage.
Pour les TNS (micro-entreprise, EI, EURL), la prévoyance complémentaire Madelin permet de compléter votre couverture maladie et invalidité. Les cotisations sont déductibles du bénéfice imposable en régime réel.
Le choix du statut a un impact direct sur votre revenu net et votre protection sociale. Pour être accompagné dans cette décision, L-Expert-Comptable.com accompagne la création d'entreprise à 0 € (frais administratifs offerts) avec l'aide d'un juriste.
Les questions fréquentes sur le travailleur indépendant et l'auto-entrepreneur
Quelle est la différence entre un travailleur indépendant et un auto-entrepreneur ?
L'auto-entrepreneur (micro-entrepreneur) est un type de travailleur indépendant. « Travailleur indépendant » regroupe tous les professionnels exerçant sans lien de subordination : micro-entrepreneurs, entrepreneurs individuels au réel, gérants d'EURL, présidents de SASU. L'auto-entrepreneur bénéficie d'un régime simplifié avec des plafonds de chiffre d'affaires.
Qui est considéré comme travailleur indépendant en France ?
Toute personne exerçant une activité professionnelle à son propre compte, sans contrat de travail ni lien de subordination. Cela inclut les commerçants, artisans, professions libérales et agriculteurs, quel que soit leur statut juridique.
Est-ce qu'un auto-entrepreneur est un travailleur non salarié ?
Oui. L'auto-entrepreneur relève du régime des travailleurs non salariés (TNS) et est affilié à la Sécurité sociale des indépendants (SSI). Il cotise proportionnellement à son chiffre d'affaires et bénéficie d'une couverture maladie, maternité et retraite.
Quel est le meilleur statut pour un travailleur indépendant ?
Il n'existe pas de statut universellement meilleur. La micro-entreprise convient pour démarrer avec un CA modéré et peu de charges. L'EI au réel ou l'EURL sont préférables avec des charges professionnelles élevées. La SASU est intéressante si vous privilégiez la couverture du régime général ou souhaitez vous rémunérer en dividendes.
Peut-on passer d'auto-entrepreneur à un autre statut sans tout recommencer ?
Oui. Si vous dépassez les plafonds, vous basculez automatiquement vers le régime réel de l'entreprise individuelle (même SIRET). Pour passer en société (EURL ou SASU), il faut créer une nouvelle structure juridique et radier votre micro-entreprise.
Combien coûtent les charges sociales d'un travailleur indépendant ?
En micro-entreprise, les cotisations vont de 12,3 % à 25,60 % du CA selon l'activité. En EI au réel ou EURL, comptez environ 43-45 % du bénéfice net. En SASU, le coût total avoisine 82 % du salaire net versé. En portage salarial, les prélèvements globaux atteignent 50-55 % du CA.
Est-ce qu'un travailleur indépendant a droit au chômage ?
En principe, non. Les travailleurs indépendants n'ont pas droit à l'allocation chômage classique (ARE). Une allocation spécifique (ATI) existe mais sous conditions très strictes. Seul le portage salarial ouvre un droit au chômage grâce au contrat de travail signé avec la société de portage.
Vaut-il mieux être auto-entrepreneur ou créer une SASU ?
La micro-entreprise est idéale pour une activité simple avec un CA sous les plafonds (203 100 € en vente, 83 600 € en services) et peu de charges. La SASU convient mieux si vous visez un CA élevé, avez des charges importantes à déduire ou si vous avez besoin de la couverture du régime général.
Peut-on cumuler un emploi salarié et un statut de travailleur indépendant ?
Oui, le cumul est légal sous réserve de respecter une éventuelle clause d'exclusivité ou de non-concurrence dans votre contrat de travail. Vos revenus indépendants s'ajoutent à votre salaire pour l'impôt sur le revenu.
Comment devenir travailleur indépendant en France ?
Pour la micro-entreprise ou l'EI : déclaration en ligne sur le guichet unique (formalites.entreprises.gouv.fr), gratuite et effective en quelques jours. Pour une création d'EURL ou création de SASU : rédaction de statuts, dépôt de capital, publication d'une annonce légale et immatriculation au greffe.
Sources & Références
Service-Public : Micro-entrepreneur
Urssaf : Indépendant
Impôts.gouv : Le régime unique des micro-entreprises
Résumer cet article avec :
- ChatGPT
- Perplexity
- Claude
À propos de l'auteur
Guillaume DELEMARLE
Expert-comptable avec plus de 9 ans d'expérience. Spécialisé dans l'accompagnement des TPE et créateurs d'entreprise.
Voir tous ses articles
Contenu révisé et validé par un expert-comptable membre de l'OEC
Questions & réponses