
L'article en bref
- Livre-journal comptabilité : il enregistre toutes les opérations de l'entreprise par ordre chronologique, au débit et au crédit.
- Qui est concerné : les sociétés et les entreprises individuelles au réel, jamais les micro-entrepreneurs.
- Six colonnes obligatoires : date, numéro de pièce, numéro de compte, libellé, débit et crédit.
- Conservation dix ans : le registre se garde au format immuable, un simple Excel ne suffisant pas.
- Sanctions lourdes : l'absence de livre-journal expose à une amende atteignant 25 000 € et une taxation d'office.
- Gérer sa comptabilité : L-Expert-Comptable.com propose un cabinet 100% en ligne à partir de 39€ HT/mois sans engagement.

Guillaume DELEMARLE
Expert-comptable chez L-Expert-Comptable.com
Mis à jour le 14 octobre 2026
5 min
Sommaire
Votre comptabilité à partir de 39€ HT par mois, sans engagement !
Je confie ma compta

Qu'est-ce que le livre-journal en comptabilité ?
Le livre-journal est le premier document comptable que vous remplissez au quotidien. Avant le grand livre, avant la balance, c'est dans ce registre que chaque opération financière de votre entreprise prend forme.
Définition et rôle du livre-journal
Le livre-journal comptable est un document obligatoire qui enregistre toutes les opérations de votre entreprise dans l'ordre chronologique. Chaque opération y est consignée sous forme d'une « écriture » (aussi appelée « article de journal »), avec un montant au débit et un montant au crédit. C'est le principe de la comptabilité en partie double : chaque flux a une origine et une destination.
Le livre-journal est le point d'entrée de toute votre comptabilité. Vous y inscrivez une vente, un achat, un encaissement ou un paiement. Ces écritures sont ensuite reportées dans le grand livre, puis synthétisées dans la balance, le bilan comptable d'entreprise et le compte de résultat.
Son cadre légal est fixé par les articles L123-12 à L123-14 et R123-172 à R123-177 du Code de commerce. Historiquement, le livre-journal devait être coté et paraphé par le greffe du tribunal de commerce. Cette obligation a été supprimée, mais le principe d'immuabilité demeure : aucune rature, aucun blanc, aucune modification après validation.
Quelle différence entre le livre-journal et le grand livre ?
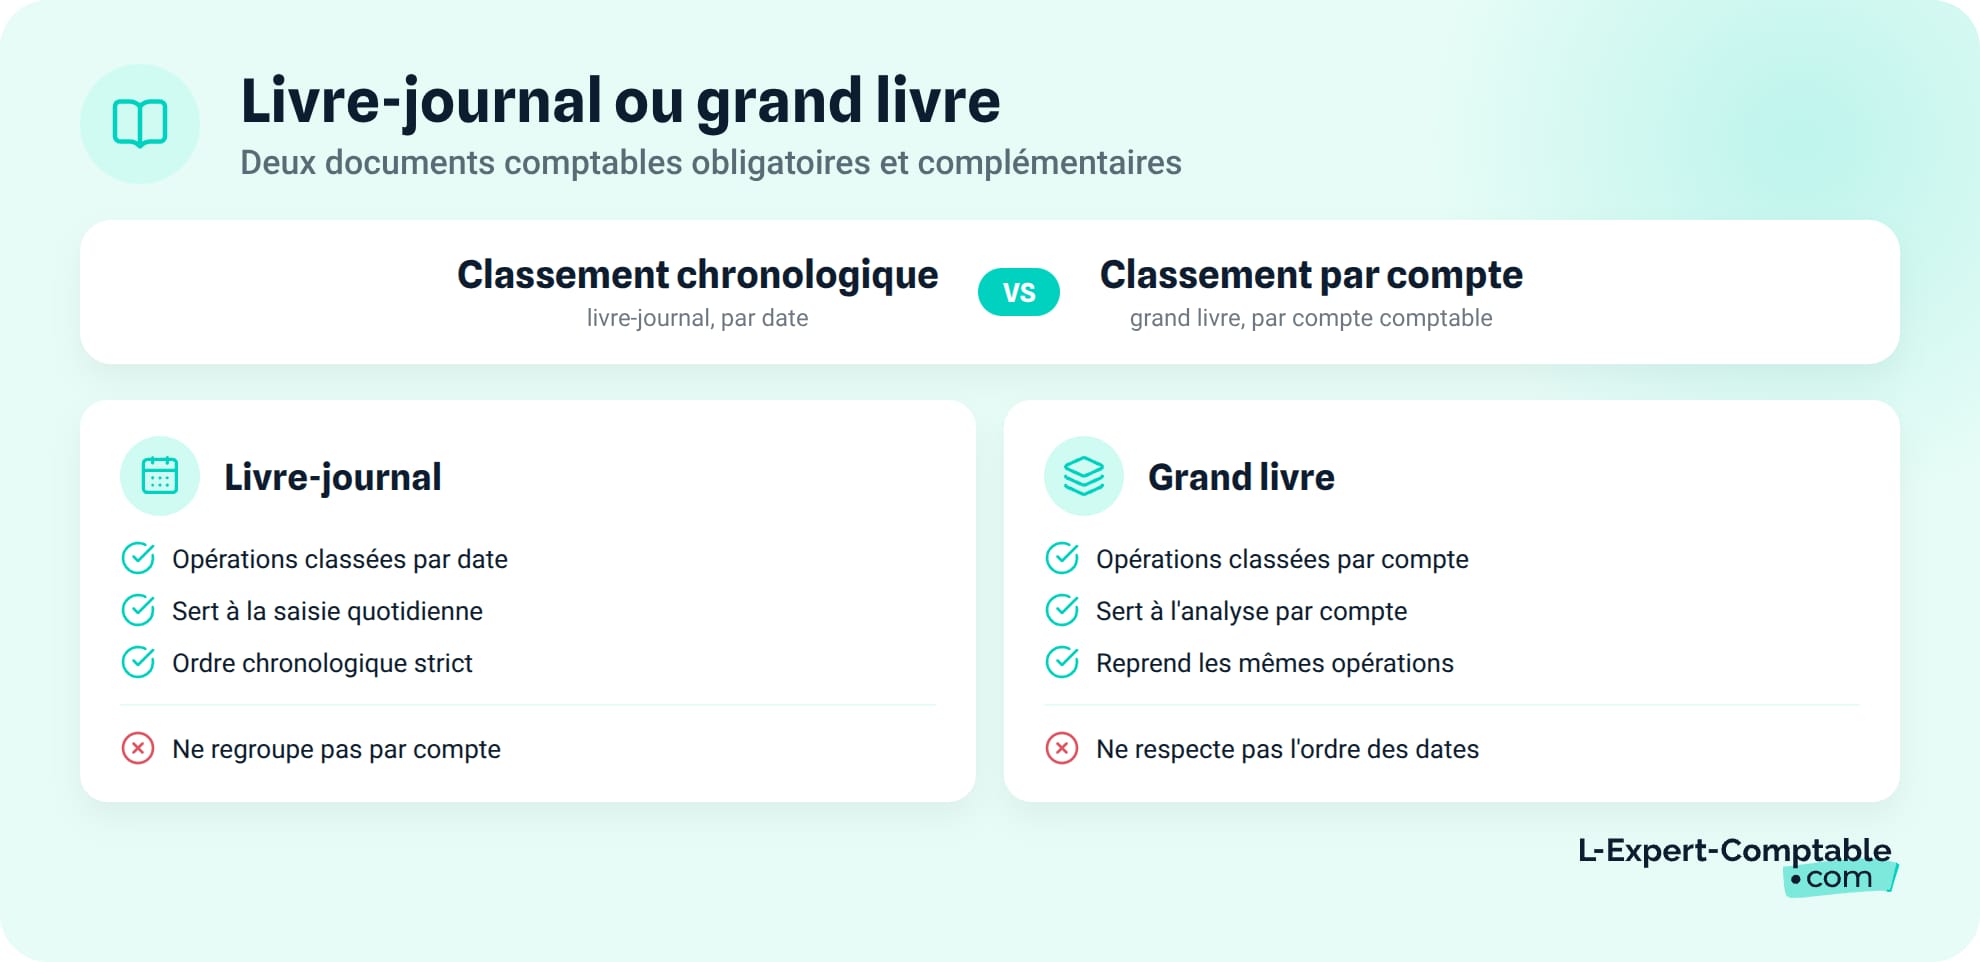
Ces deux livres comptables sont obligatoires, mais ils ne classent pas les opérations de la même façon. Le livre-journal les range par date. Le grand livre en comptabilité les range par compte comptable. L'opération qui consiste à reporter les écritures du journal vers le grand livre s'appelle la centralisation.
La chaîne logique est simple : livre-journal → grand livre → balance → bilan et compte de résultat.
| Critère | Livre-journal | Grand livre |
|---|---|---|
| Classement des opérations | Par date (chronologique) | Par compte comptable |
| Rôle principal | Enregistrer chaque opération | Regrouper les mouvements par compte |
| Quand le remplir | Au fil des opérations | Par report du journal |
| Format de présentation | Colonnes date / compte / débit / crédit | Fiches individuelles par compte |
| Obligation légale | Oui (Code de commerce) | Oui (Code de commerce) |
Le livre-journal et le grand livre sont complémentaires, pas interchangeables. Présenter l'un sans l'autre rend votre comptabilité incomplète aux yeux de l'administration fiscale.
Comment se présente un livre-journal ? (Colonnes et tracé)
Le tracé du livre-journal suit un format standardisé. Que vous utilisiez un cahier papier, un fichier Excel ou un logiciel comptable, les colonnes restent les mêmes.
Les 6 colonnes obligatoires du livre-journal
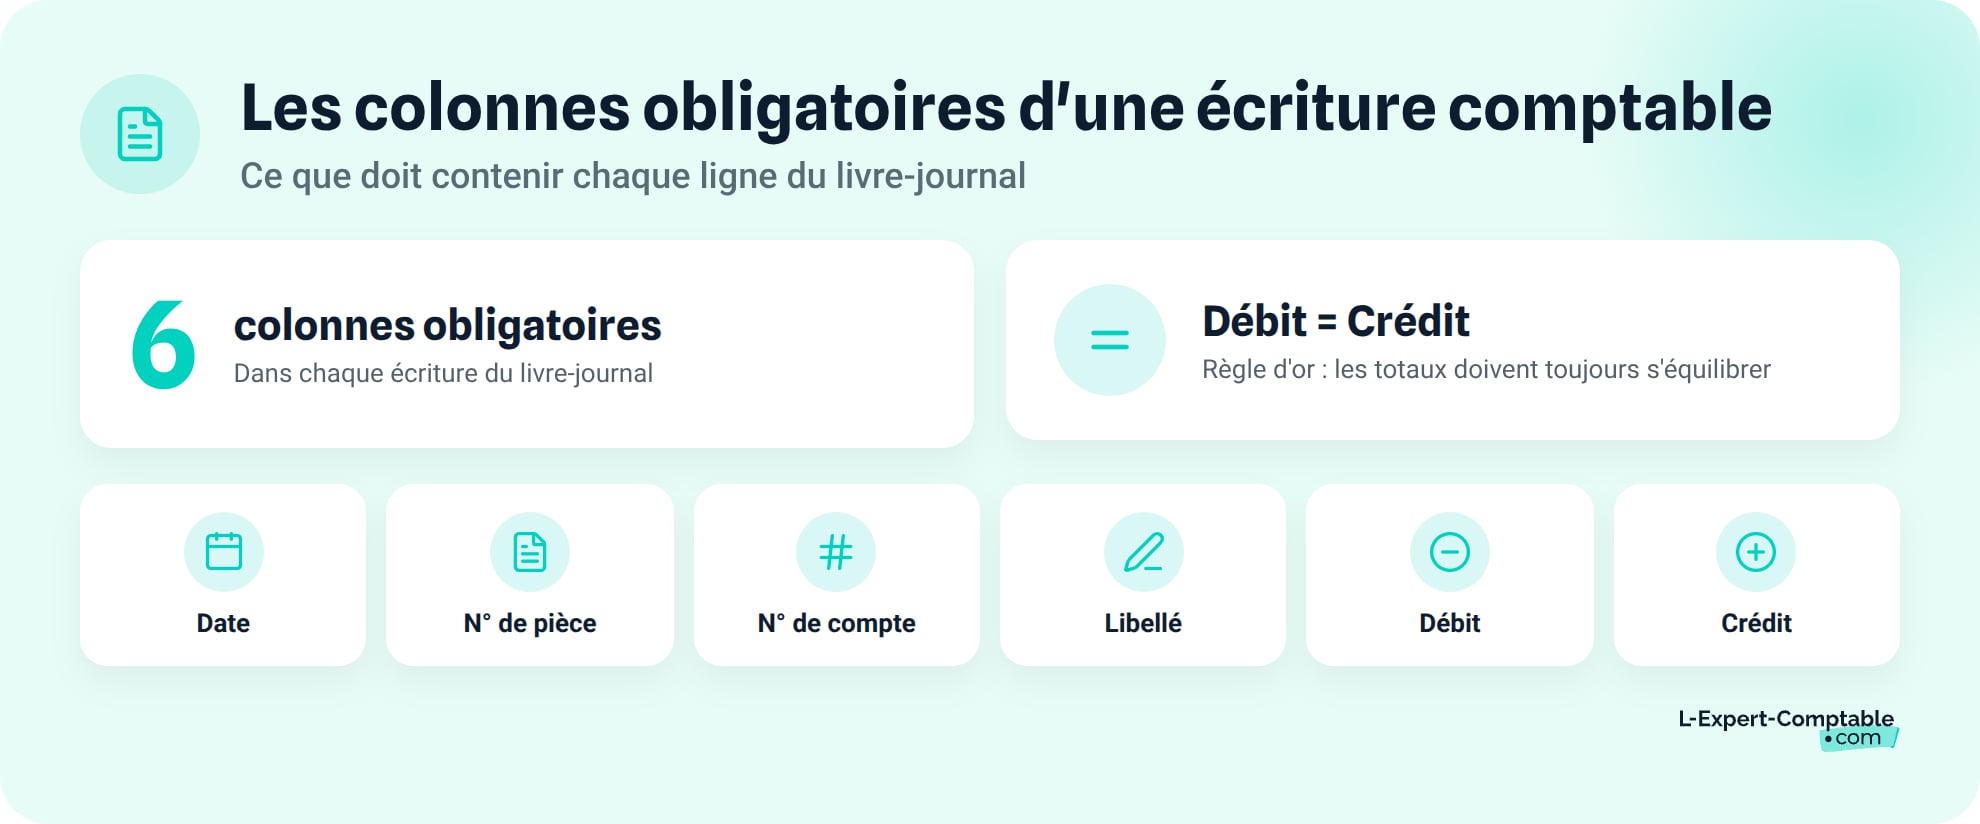
Chaque écriture du journal comptable doit comporter six informations, présentées dans des colonnes distinctes :
| Date | N° pièce | N° compte | Libellé | Débit | Crédit |
|---|---|---|---|---|---|
| Date de l'opération | Référence du justificatif (facture, relevé) | Numéro du compte mouvementé | Description claire de l'opération | Montant débité | Montant crédité |
La règle d'or : pour chaque écriture, le total des débits est toujours égal au total des crédits. Si ce n'est pas le cas, l'écriture est déséquilibrée et votre comptabilité est fausse.
Écriture simple vs écriture composée
Une écriture simple mouvemente deux comptes : un au débit, un au crédit. Vous encaissez 1 000 € d'un client : le compte banque (512) est débité de 1 000 €, le compte client (411) est crédité de 1 000 €.
Une écriture composée mouvemente trois comptes ou plus. C'est le cas dès qu'il y a de la TVA. Vous facturez 1 200 € TTC à un client : le compte client (411) est débité de 1 200 €, le compte de produit (706) est crédité de 1 000 €, et le compte de TVA collectée (44571) est crédité de 200 €. Dans les deux cas, la somme des débits reste égale à la somme des crédits.
Exemple concret d'écriture au livre-journal
Prenons un consultant en SASU qui facture une prestation de conseil à 5 000 € HT, soit 6 000 € TTC (TVA à 20 %).
| Date | N° pièce | N° compte | Libellé | Débit | Crédit |
|---|---|---|---|---|---|
| 15/03 | FA-2026-042 | 411 | Client Martin - Facture 042 | 6 000 € | |
| 15/03 | FA-2026-042 | 706 | Prestations de services | 5 000 € | |
| 15/03 | FA-2026-042 | 44571 | TVA collectée 20 % | 1 000 € |
Le même consultant achète des fournitures de bureau pour 240 € TTC (200 € HT + 40 € de TVA déductible).
| Date | N° pièce | N° compte | Libellé | Débit | Crédit |
|---|---|---|---|---|---|
| 18/03 | FA-F-0087 | 6064 | Fournitures de bureau | 200 € | |
| 18/03 | FA-F-0087 | 44566 | TVA déductible 20 % | 40 € | |
| 18/03 | FA-F-0087 | 401 | Fournisseur Bureau Plus | 240 € |
En bas de chaque page du journal, vous reportez le total cumulé (« report précédent » en haut de page, « à reporter » en bas) pour assurer la continuité entre les pages.
Quelles entreprises doivent tenir un livre-journal ?
L'obligation de tenir un livre-journal dépend de votre statut juridique et de votre régime fiscal. Toutes les entreprises ne sont pas concernées.
Les entreprises soumises à l'obligation
Les structures suivantes doivent tenir un registre comptable conforme au Code de commerce :
- Les sociétés commerciales : SARL, SAS, SASU, EURL, SA
- Les entreprises individuelles au régime réel (BIC réel simplifié ou réel normal)
- Les professions libérales en déclaration contrôlée (régime BNC au réel), qui tiennent un livre-journal des recettes et des dépenses
- Les associations soumises à des obligations comptables (au-delà de certains seuils de subventions ou d'activité)
Les entreprises dispensées du livre-journal
Les micro-entrepreneurs (micro-BIC et micro-BNC) n'ont pas à tenir de livre-journal. Leur obligation se limite à un livre des recettes et, pour les activités de vente, un registre des achats. La comptabilité en partie double ne leur est pas imposée.
Attention à ne pas confondre le terme « micro-entreprise » au sens fiscal (régime micro-BIC ou micro-BNC) avec la « micro-entreprise » au sens du Code de commerce, qui désigne les entreprises ne dépassant pas certains seuils de chiffre d'affaires et d'effectif.
En comptabilité super-simplifiée, accessible aux entreprises individuelles BIC au régime simplifié d'imposition, le livre-journal reste obligatoire. Les écritures peuvent toutefois être enregistrées sous forme de récapitulatif mensuel des recettes et des dépenses.
Journal général ou journaux auxiliaires : lequel utiliser ?
Selon le volume d'opérations de votre entreprise, vous pouvez utiliser un journal unique ou le découper en plusieurs journaux spécialisés. Voici comment choisir.
Le journal général (journal centralisateur)
Le journal général est un journal d'écriture comptable unique qui enregistre toutes les opérations, sans distinction de nature. Il est adapté aux petites structures avec un faible volume d'écritures (quelques dizaines par mois).
Quand l'entreprise utilise des journaux auxiliaires, le journal général change de rôle : il devient le journal centralisateur. Il ne contient plus le détail des opérations, mais les totaux mensuels de chaque journal auxiliaire.
Les journaux auxiliaires et leur rôle
Les journaux auxiliaires permettent de classer les écritures par nature d'opération. En pratique, ils deviennent nécessaires dès que votre volume dépasse 50 à 100 écritures par mois. Chaque journal auxiliaire est reporté mensuellement dans le journal centralisateur.
Journal des achats (AC)
Il enregistre toutes les factures fournisseurs. Les comptes mouvementés sont le compte fournisseur (401), les comptes de charges (6xx) et la TVA déductible (44566).
Journal des ventes (VE)
Il enregistre toutes les factures clients émises. Les comptes mouvementés sont le compte client (411), les comptes de produits (7xx) et la TVA collectée (44571).
Journal de banque (BQ)
Il enregistre tous les mouvements du compte bancaire. Règle pratique : un journal de banque par compte bancaire. Si votre entreprise a deux comptes, vous tenez deux journaux BQ.
Journal de caisse (CA)
Il enregistre les mouvements en espèces. Il est surtout utilisé en commerce de détail et en restauration, là où les paiements en liquide sont fréquents.
Journal des opérations diverses (OD)
C'est le journal qui accueille tout ce qui ne rentre pas dans les autres : écritures de paie, amortissements, provisions, écritures de régularisation en fin d'exercice.
Journal des à-nouveaux (AN)
Il sert à reporter les soldes débiteurs et créditeurs de l'exercice précédent à l'ouverture du nouvel exercice. Il ne contient qu'une seule écriture par an, passée en début d'exercice.
| Nom du journal | Sigle | Opérations enregistrées | Profils concernés |
|---|---|---|---|
| Journal des achats | AC | Factures fournisseurs | Tous |
| Journal des ventes | VE | Factures clients émises | Tous |
| Journal de banque | BQ | Mouvements bancaires | Tous |
| Journal de caisse | CA | Mouvements en espèces | Commerce, restauration |
| Journal des OD | OD | Paie, amortissements, provisions | Tous (surtout avec salariés) |
| Journal des à-nouveaux | AN | Report des soldes N-1 | Tous |
Quel journal utiliser selon votre régime comptable ?
Le choix des journaux dépend aussi de votre régime comptable :
| Régime comptable | Journaux à tenir | Mode d'enregistrement |
|---|---|---|
| Comptabilité d'engagement (réel normal) | AC, VE, BQ, CA, OD, AN | À la date de la facture |
| Comptabilité de trésorerie (régime simplifié) | BQ, CA + régularisation en fin d'exercice | À la date de l'encaissement ou du décaissement |
| Comptabilité super-simplifiée | Journal de trésorerie unique | Récapitulatif mensuel + régularisation annuelle des créances et dettes |
En comptabilité d'engagement, vous enregistrez les opérations dès l'émission ou la réception de la facture, même si le paiement n'a pas encore eu lieu. En comptabilité de trésorerie, vous attendez le mouvement bancaire réel. La régularisation en fin d'exercice permet de rattacher les créances et dettes à la bonne période.
Quelles sont les obligations légales du livre-journal ?
Au-delà de sa tenue quotidienne, le livre-journal est encadré par des règles strictes de forme, de conservation et de présentation. Les ignorer vous expose à des sanctions financières et fiscales.
Les mentions obligatoires de chaque écriture
Chaque écriture du livre-journal doit comporter :
- La date de l'opération
- La référence de la pièce justificative rattachée (facture, relevé bancaire, contrat)
- Les numéros de comptes mouvementés avec un libellé explicite
- Les montants en euros, ventilés au débit et au crédit
- L'absence de blanc, de rature ou d'altération : le livre-journal doit être tenu de manière indélébile
Durée de conservation : 10 ans
L'article L123-22 du Code de commerce impose une conservation de 10 ans à compter de la clôture de l'exercice. En cas de contrôle fiscal, l'administration peut exercer son droit de reprise sur les 3 dernières années. Ce délai passe à 10 ans en cas de soupçon de fraude.
Le livre-journal peut être conservé au format papier ou numérique. En version numérique, le fichier doit être au format immuable : un PDF signé ou un export certifié du logiciel comptable. Un simple fichier Excel modifiable ne suffit pas.
Sanctions en cas d'absence ou de non-présentation
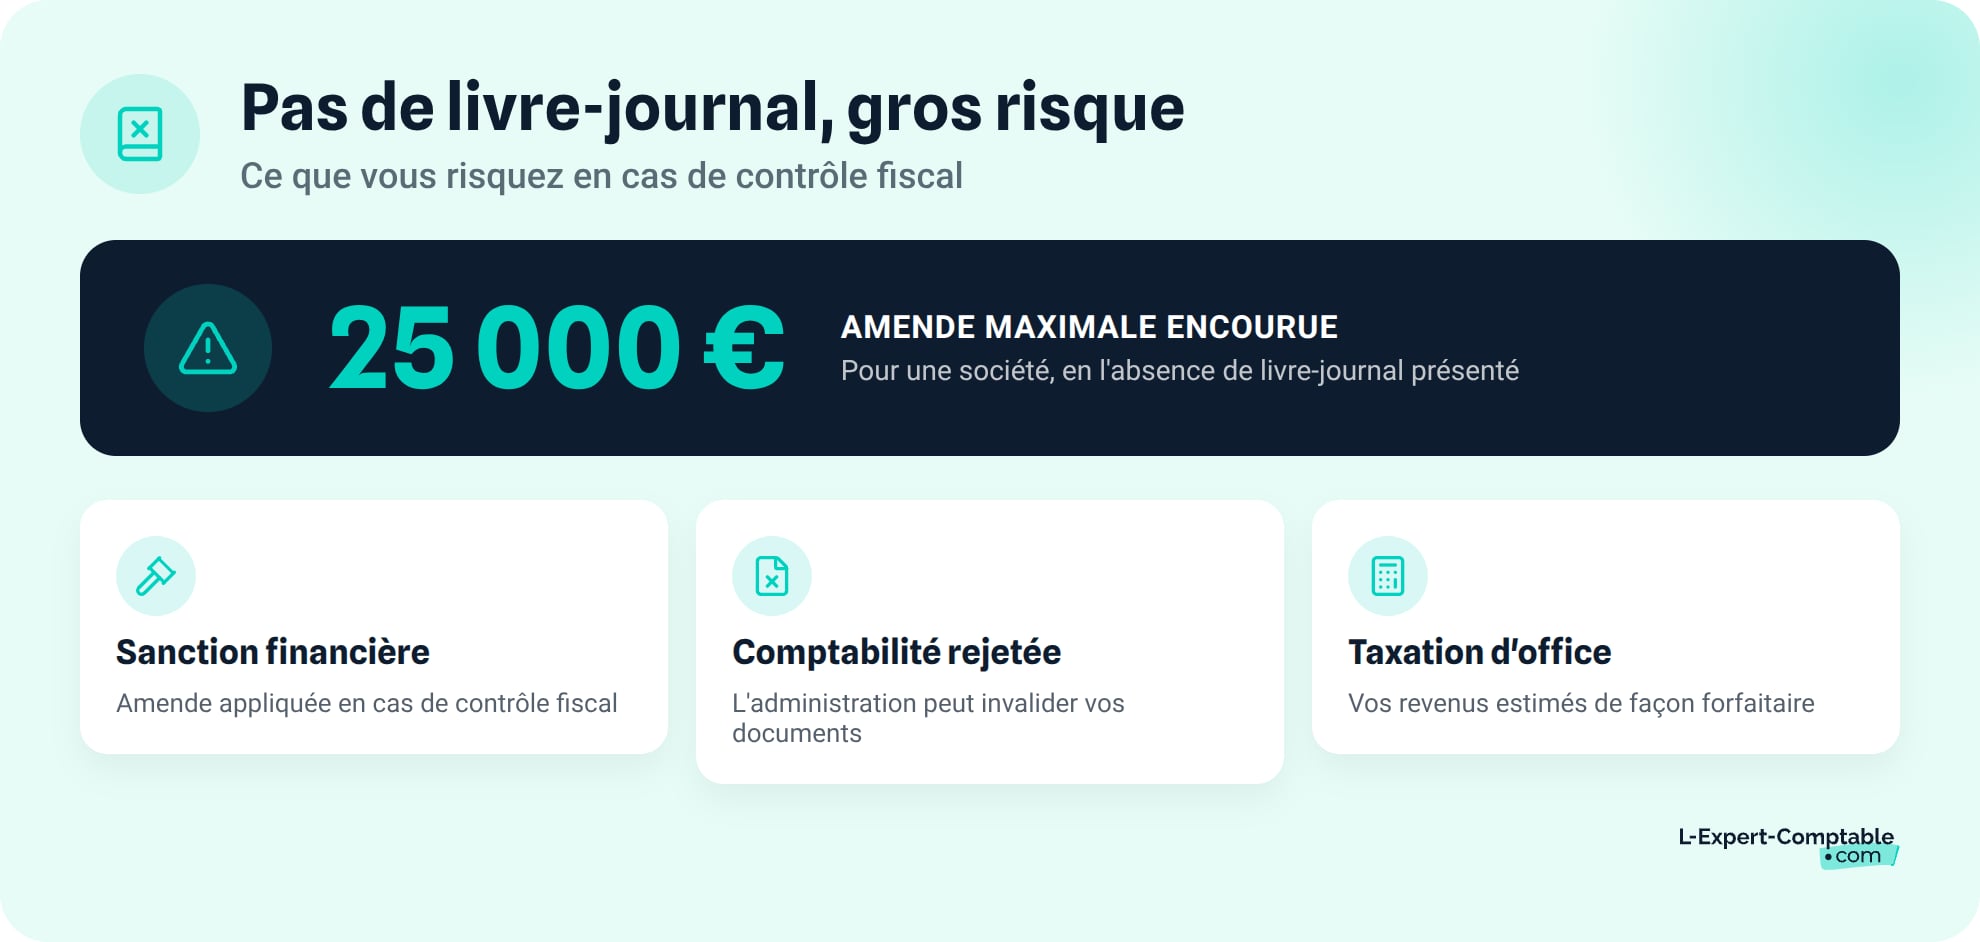
Ne pas présenter son livre-journal lors d'un contrôle a des conséquences directes. L'amende atteint 1 500 € pour une entreprise individuelle et peut monter jusqu'à 25 000 € pour une société.
Au-delà de l'amende, l'administration fiscale peut procéder à un rejet de comptabilité et à une taxation d'office. Concrètement, elle estime vos revenus de manière forfaitaire, souvent bien au-dessus de la réalité. Vous perdez aussi la possibilité de prouver la réalité de vos charges déductibles.
Confier votre comptabilité à un expert-comptable, c'est aussi sécuriser vos documents comptables. L-Expert-Comptable.com accompagne plus de 50 000 entrepreneurs en société, avec une réponse sous 24 h de votre comptable dédié.
Même si votre comptabilité est tenue sur un logiciel, vous devez pouvoir présenter un livre-journal lisible et complet lors d'un contrôle. Un simple export Excel ne suffit pas : le fichier doit être au format immuable (PDF) ou au format FEC (Fichier des Écritures Comptables) exigé par l'administration fiscale.
Comment tenir votre livre-journal au quotidien ?
Vous avez trois options pour tenir votre journal comptable : le tableur, le logiciel ou l'expert-comptable. Le bon choix dépend de votre volume d'opérations et de vos compétences comptables.
Tenir un livre-journal sur Excel : avantages et limites
Excel est une solution gratuite et accessible pour les très petites structures avec peu d'écritures. Vous créez vos colonnes, vous saisissez vos opérations, et vous obtenez un registre comptable fonctionnel.
Les limites apparaissent vite : aucun contrôle automatique de l'équilibre débit/crédit, risque d'erreur de saisie, et surtout un format modifiable qui ne garantit pas l'immuabilité. À la clôture de l'exercice, vous devez convertir le fichier en PDF. Excel ne génère pas non plus de FEC (Fichier des Écritures Comptables), pourtant obligatoire en cas de contrôle fiscal pour les entreprises assujetties à la TVA.
Utiliser un logiciel de comptabilité
Un logiciel de comptabilité génère automatiquement le livre-journal conforme aux normes légales. Il vérifie en temps réel que chaque écriture est équilibrée (débit = crédit), assure la traçabilité des modifications et produit le FEC en un clic.
L'immuabilité des écritures validées est garantie par le logiciel, ce qui vous met en conformité avec les exigences du Code de commerce.
Confier la tenue à un expert-comptable
L'expert-comptable tient le livre-journal, le grand livre et la balance comptable pour le compte de votre entreprise. Sa responsabilité professionnelle est engagée : vous avez la garantie d'une comptabilité conforme.
Cette solution est recommandée dès que votre activité implique de la TVA, des salariés ou un volume d'opérations régulier. Chez L-Expert-Comptable.com, cabinet en ligne membre de l'Ordre depuis 2009, votre comptable dédié prend en charge l'ensemble de vos obligations comptables, à partir de 39 € HT/mois pour les BNC sans TVA.
Modèle de livre-journal vierge à télécharger
Pour vous aider à démarrer, voici ce que doit contenir un modèle de livre-journal utilisable au quotidien.
Contenu du modèle
Un modèle de livre-journal professionnel se présente sous forme d'un fichier Excel avec plusieurs onglets :
- Un onglet « Instructions » avec le mode d'emploi
- Un onglet « Journal des achats » (AC)
- Un onglet « Journal des ventes » (VE)
- Un onglet « Journal de banque » (BQ)
- Un onglet « Journal des OD »
Chaque onglet reprend les 6 colonnes obligatoires (date, n° pièce, n° compte, libellé, débit, crédit) avec une formule de vérification automatique en bas de page : si le total des débits ne correspond pas au total des crédits, une alerte apparaît.
Précautions d'utilisation
Ce type de modèle est un outil de gestion, pas un document légalement suffisant en l'état. À la clôture de chaque exercice, convertissez le fichier en PDF pour garantir son immuabilité.
Si votre entreprise est assujettie à la TVA, un modèle Excel ne remplace pas un logiciel comptable certifié capable de produire le FEC. Utilisez-le comme support temporaire ou comme outil de suivi parallèle, pas comme solution comptable définitive.
Les questions fréquentes sur le livre-journal comptable
Qu'est-ce qu'un journal d'écriture comptable ?
Un journal d'écriture comptable (ou livre-journal) est le document dans lequel vous enregistrez chaque opération financière de votre entreprise, dans l'ordre chronologique. Chaque écriture comporte une date, un libellé, les comptes mouvementés et les montants au débit et au crédit. C'est le socle de votre comptabilité en partie double.
Le livre-journal est-il obligatoire pour toutes les entreprises ?
Non. Le livre-journal est obligatoire pour les sociétés (SARL, SAS, SASU, EURL, SA) et les entreprises individuelles au régime réel (BIC ou BNC). Les micro-entrepreneurs en sont dispensés : ils tiennent un simple livre des recettes et, pour les activités de vente, un registre des achats.
Quelle différence entre le livre-journal et le grand livre ?
Le livre-journal enregistre les opérations par ordre chronologique. Le grand livre reprend les mêmes opérations mais les classe par compte comptable. Les deux sont obligatoires et complémentaires : le journal sert à la saisie, le grand livre à l'analyse.
Combien de temps faut-il conserver le livre-journal ?
Le livre-journal doit être conservé pendant 10 ans à compter de la clôture de l'exercice (article L123-22 du Code de commerce). En cas de contrôle fiscal, l'administration peut remonter sur 3 ans, voire 10 ans en cas de soupçon de fraude.
Peut-on tenir un livre-journal sur Excel ?
Oui, rien ne l'interdit pour une petite structure. En revanche, Excel n'est pas un format immuable : à la clôture, vous devez convertir le fichier en PDF. Les entreprises assujetties à la TVA doivent aussi pouvoir produire un FEC, ce qu'Excel ne génère pas.
Quels sont les différents types de journaux comptables ?
On distingue le journal général (ou centralisateur) et les journaux auxiliaires spécialisés : achats (AC), ventes (VE), banque (BQ), caisse (CA), opérations diverses (OD) en comptabilité et à-nouveaux (AN). Les journaux auxiliaires sont reportés mensuellement dans le journal général.
Quelle sanction si je ne présente pas mon livre-journal lors d'un contrôle fiscal ?
L'amende peut atteindre 1 500 € pour une entreprise individuelle et jusqu'à 25 000 € pour une société. L'administration peut aussi rejeter votre comptabilité et procéder à une taxation d'office, c'est-à-dire estimer vos revenus de manière forfaitaire.
Quelle est la différence entre comptabilité de trésorerie et comptabilité d'engagement pour le livre-journal ?
En comptabilité d'engagement, vous enregistrez les opérations à la date de la facture. En comptabilité de trésorerie, vous enregistrez à la date de l'encaissement ou du décaissement. Le régime simplifié d'imposition permet la comptabilité de trésorerie avec une régularisation des créances et dettes en fin d'exercice.
Quels sont les 5 documents comptables obligatoires ?
Les principaux documents comptables obligatoires sont le livre-journal, le grand livre, la balance, le bilan et le compte de résultat. Le livre-journal et le grand livre sont les deux « livres comptables » au sens strict du Code de commerce.
Comment passer du livre-journal au grand livre ?
L'opération s'appelle la centralisation. Chaque écriture du livre-journal est reportée dans les comptes comptables correspondants du grand livre. Avec un logiciel comptable, ce report est automatique. En tenue manuelle, vous recopiez chaque montant dans la fiche du compte concerné.
Sources & Références
Legifrance : Des livres, documents et pièces comptables obligatoires (Articles R123-172 à R123-177)
BOFiP : Obligations comptables liées au contrôle
Service-Public : Contrôle fiscal de la comptabilité
Résumer cet article avec :
- ChatGPT
- Perplexity
- Claude
À propos de l'auteur
Guillaume DELEMARLE
Expert-comptable avec plus de 9 ans d'expérience. Spécialisé dans l'accompagnement des TPE et créateurs d'entreprise.
Voir tous ses articles
Contenu révisé et validé par un expert-comptable membre de l'OEC
Questions & réponses