
L'article en bref
- Acompte sur devis : versement partiel du prix engageant fermement les deux parties sans rétractation libre.
- Acompte ou arrhes : l'acompte interdit tout désistement, les arrhes offrent une faculté de dédit.
- Montant usuel : entre 20 % et 30 % du devis, plafonné à 15 % sous 12 000 € TTC.
- Facture obligatoire : chaque acompte encaissé exige une facture conforme selon l'article 289 du CGI.
- Comptabilisation : l'acompte s'enregistre au compte 4191 et devient chiffre d'affaires à la facture définitive.
- Gérer la comptabilité : L-Expert-Comptable.com propose un cabinet 100% en ligne à partir de 39€ HT/mois sans engagement.

Guillaume DELEMARLE
Expert-comptable chez L-Expert-Comptable.com
Mis à jour le 14 octobre 2026
4 min
Sommaire
Commerçants : créez votre société gratuitement avec L-Expert-Comptable.com !
Nos équipes vous conseillent et s'occupent de toutes les démarches administratives de la création de votre entreprise de commerce ou e-commerce.
Ça m'intéresseUn acompte sur devis est un versement partiel du prix total, effectué à la signature du devis, avant l'exécution de la prestation ou la livraison du bien. Contrairement aux arrhes, il marque un engagement ferme et définitif : le client s'engage à payer le solde, le professionnel à réaliser la prestation. Le devis signé avec la mention « bon pour accord » et accompagné d'un acompte a valeur de contrat. En cas de rétractation unilatérale, des dommages et intérêts peuvent être réclamés par la partie lésée.
En cas de démarchage à domicile ou de vente à distance, le client conserve un délai de rétractation de 14 jours. Pendant ce délai, aucun paiement, y compris un acompte, ne peut être encaissé par le professionnel.
Acompte ou arrhes sur un devis : quelle différence ?
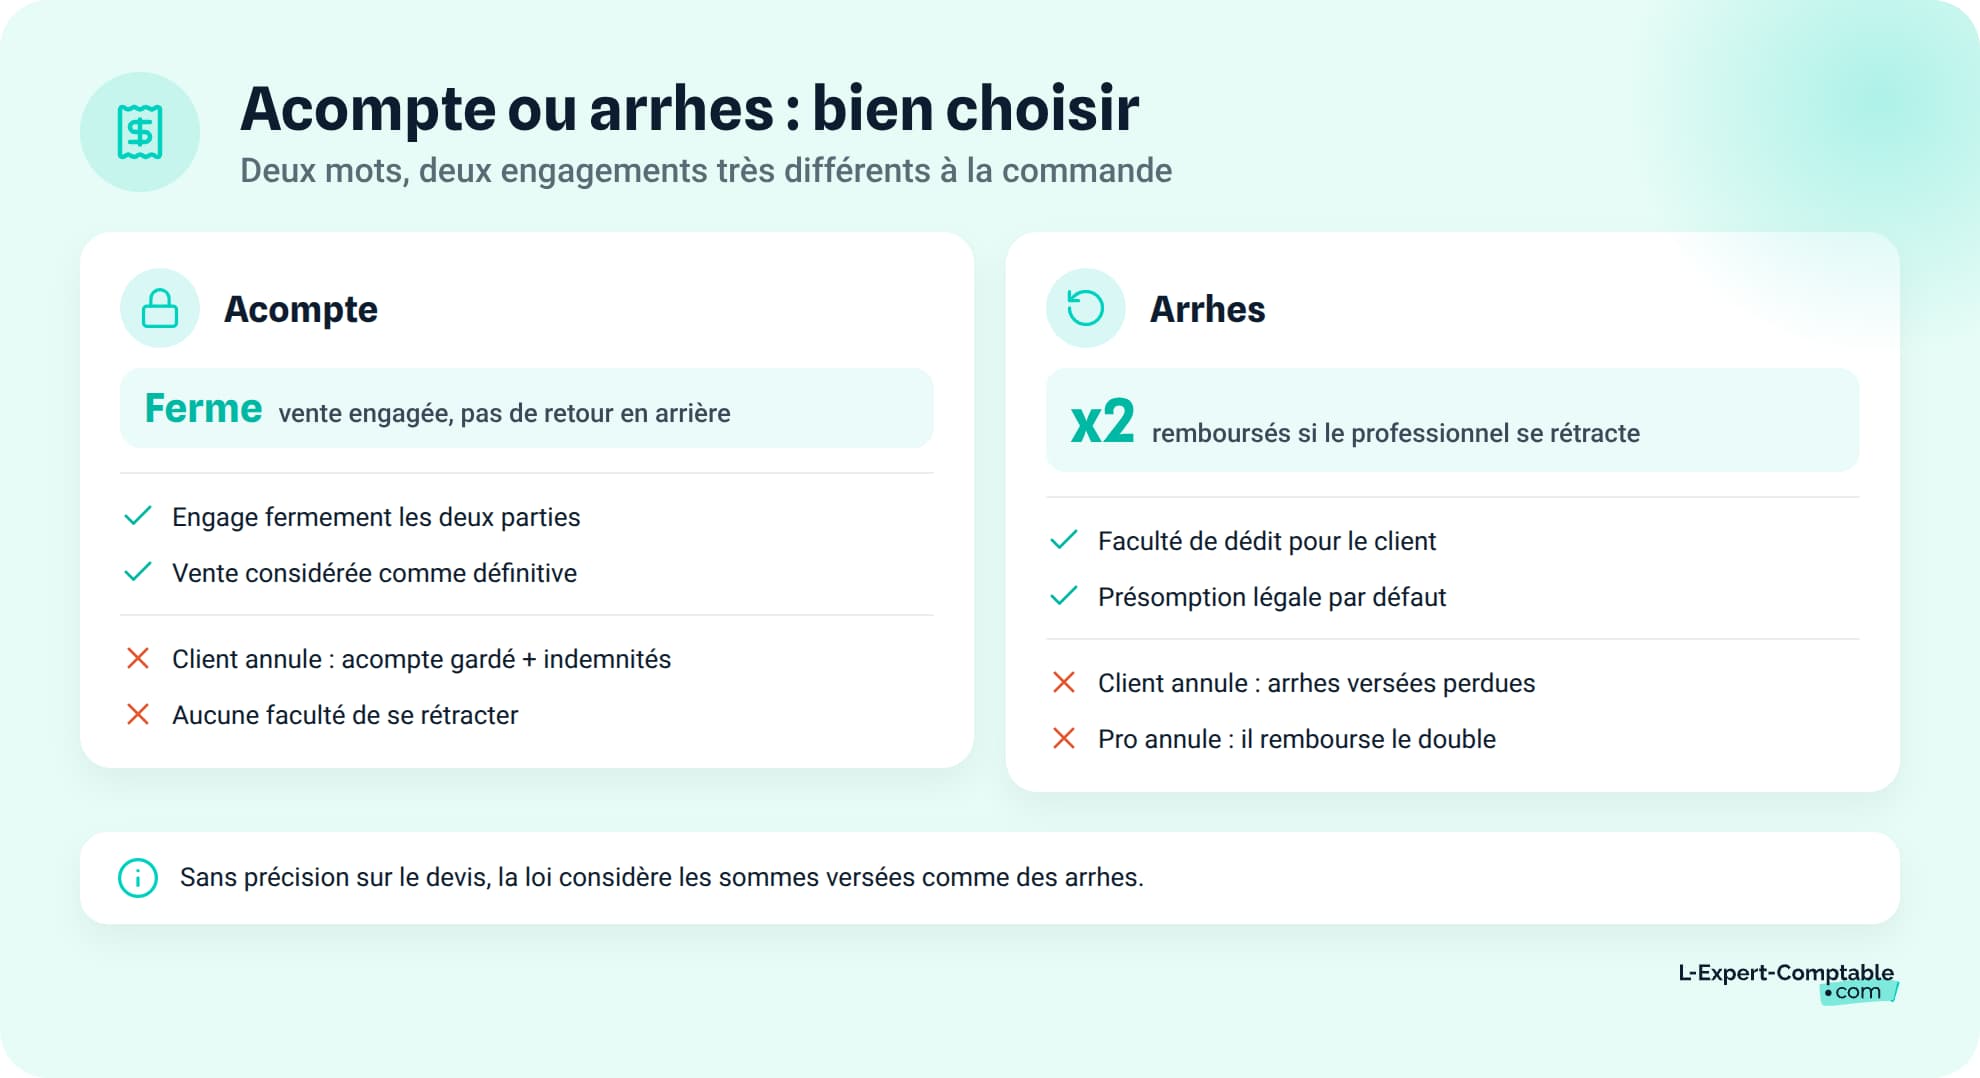
La confusion entre acompte et arrhes est fréquente. Les deux correspondent à un versement anticipé, mais leurs conséquences juridiques sont très différentes.
Conséquences juridiques de l'acompte
L'acompte crée un engagement contractuel ferme. Aucune des deux parties ne peut se désister librement.
Si le client se rétracte, le professionnel conserve l'acompte et peut réclamer des dommages et intérêts couvrant le manque à gagner. Si le professionnel ne remplit pas ses obligations, le client peut exiger l'exécution forcée de la prestation ou demander une indemnisation.
Conséquences juridiques des arrhes
Les arrhes donnent une faculté de dédit à chaque partie.
Si le client annule, il perd les arrhes versées, sans rien devoir de plus. Si le professionnel se rétracte, il doit rembourser le double des arrhes au client. Ce mécanisme, prévu par le Code de la consommation, est plus souple que l'acompte.
Tableau comparatif acompte vs arrhes
| Critère | Acompte | Arrhes |
|---|---|---|
| Nature de l'engagement | Engagement ferme et définitif | Faculté de dédit pour chaque partie |
| Rétractation du client | Acompte conservé + dommages et intérêts possibles | Perte des arrhes versées |
| Rétractation du professionnel | Dommages et intérêts possibles | Remboursement du double des arrhes |
| Remboursement possible | Non (sauf défaillance du professionnel) | Oui, dans les conditions prévues |
| Dommages et intérêts complémentaires | Oui | Non |
| Règle par défaut (contrat muet) | Doit être mentionné expressément sur le devis | Présumé par défaut entre professionnel et consommateur |
Dans un contrat entre un professionnel et un consommateur, sauf stipulation contraire, les sommes versées d'avance sont présumées être des arrhes. Pour que ce soit un acompte, il faut le mentionner expressément sur le devis.
Quel montant d'acompte demander sur un devis ?
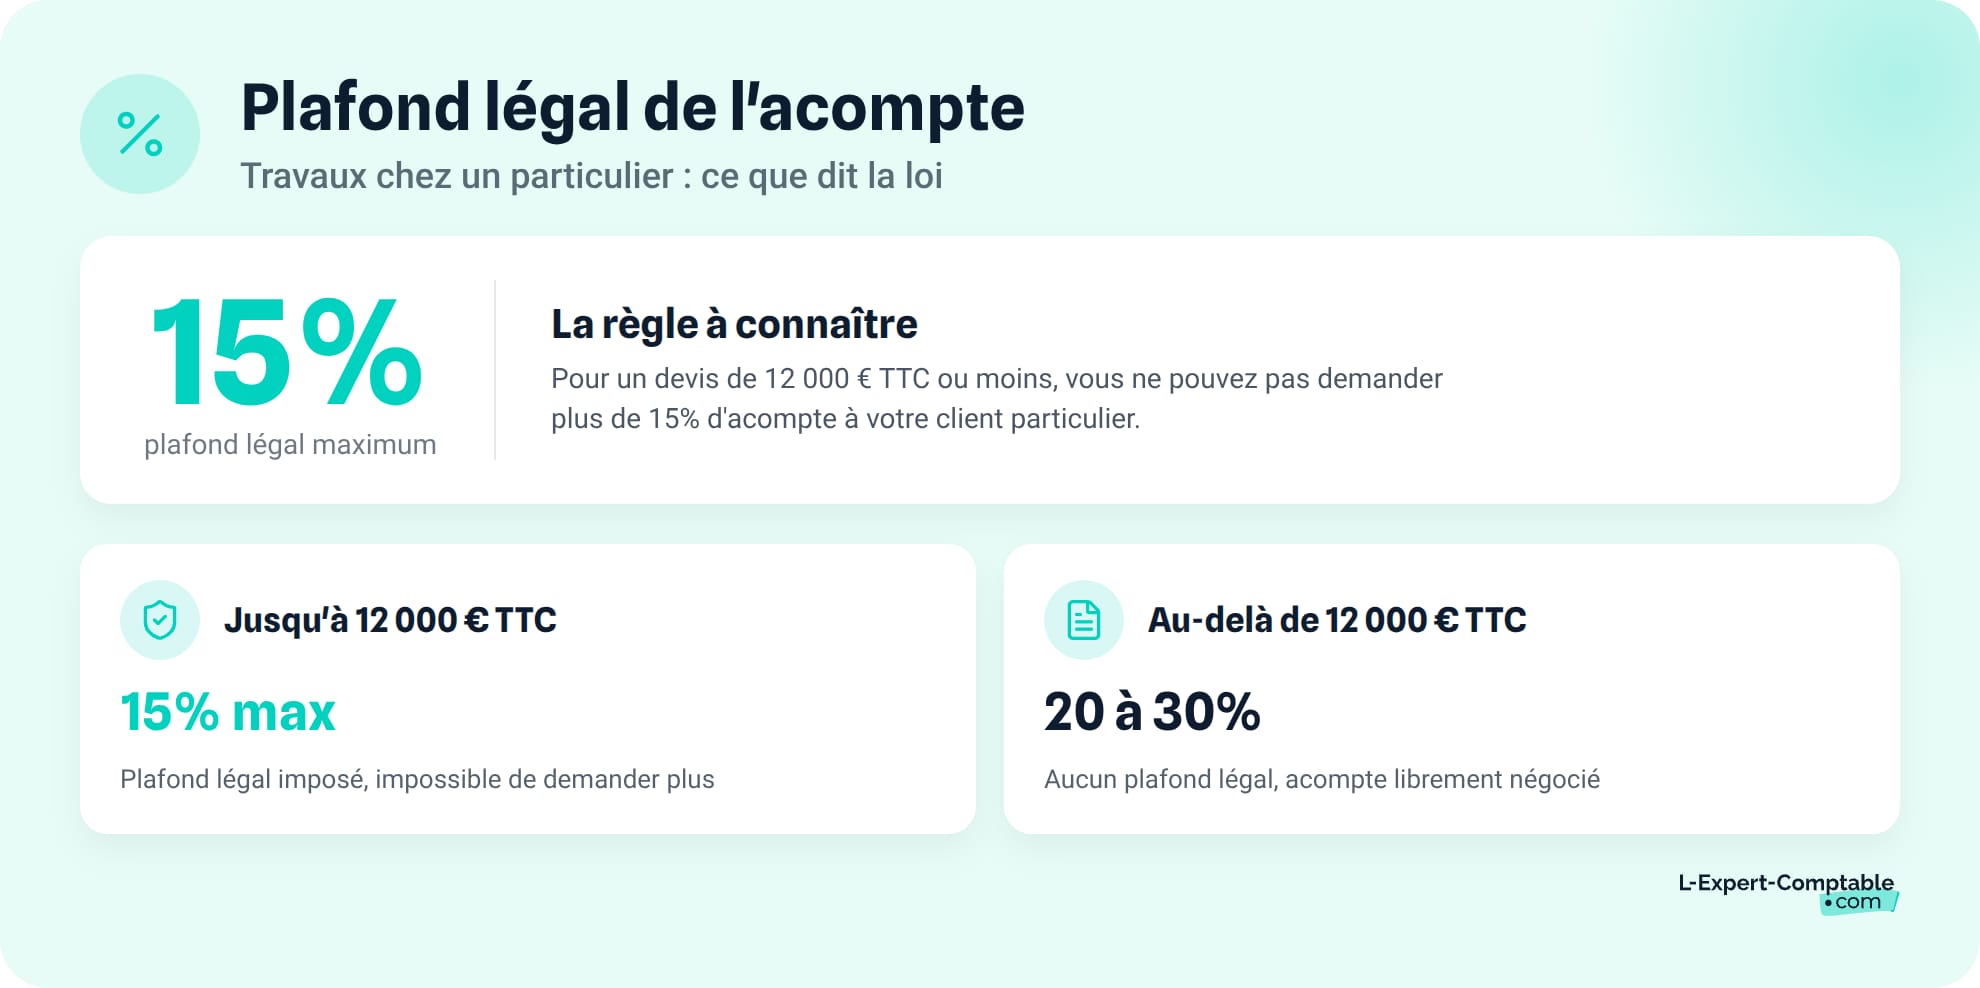
Le montant de l'acompte dépend du secteur d'activité, du montant total du devis et, dans certains cas, d'un plafond légal.
Les fourchettes usuelles selon le secteur
En pratique, l'acompte se situe entre 10 % et 50 % du montant total du devis. La fourchette la plus courante est de 20 % à 30 %.
Le montant est librement fixé entre les parties, sauf exception réglementaire. Plusieurs facteurs entrent en jeu : le coût des matériaux à avancer, la durée de la prestation et le montant global du devis. Un artisan qui doit commander des fournitures coûteuses a intérêt à demander un pourcentage d'acompte plus élevé qu'un consultant qui facture uniquement du temps.
Le plafond légal pour les travaux chez les particuliers
Pour les travaux et services dont le montant est inférieur ou égal à 12 000 € TTC chez un particulier, l'acompte ne peut pas dépasser 15 % du prix total.
Exemple : un artisan signe un devis de rénovation de salle de bain pour 8 000 € TTC. L'acompte maximum autorisé est de 8 000 × 15 % = 1 200 €.
En revanche, pour un devis de 18 000 € TTC, ce plafond ne s'applique plus. L'artisan peut librement fixer le montant de l'acompte, par exemple à 30 %, soit 5 400 €.
Comment rédiger la facture d'acompte ?
La facture d'acompte est une obligation légale dès qu'un versement est encaissé avant la fin de la prestation. Voici les points à maîtriser :
- Vérifier si l'obligation de facturation s'applique à votre situation
- Intégrer toutes les mentions légales requises
- Déclarer la TVA au bon moment
- Éviter la double facturation entre acompte et solde
L'obligation légale d'émettre une facture d'acompte
L'article 289 du Code général des impôts impose d'émettre une facture pour tout versement d'acompte encaissé avant la livraison du bien ou l'achèvement de la prestation. Cette obligation concerne toutes les opérations soumises à TVA entre professionnels.
L'absence de facture d'acompte expose à une amende de 15 € par mention manquante ou inexacte, avec un minimum de 75 000 € pour les manquements répétés aux obligations de facturation.
Les mentions obligatoires de la facture d'acompte
La facture d'acompte doit comporter les éléments suivants :
- Numéro de facture (séquence chronologique continue, sans rupture)
- Date d'émission
- Identité complète du vendeur et de l'acheteur (dénomination, adresse, numéro SIREN, numéro de TVA intracommunautaire)
- Référence au devis d'origine (numéro et date)
- Montant HT, taux de TVA applicable et montant TTC
- Mention « Facture d'acompte » ou « Acompte sur devis n°… »
Si le devis détaillé est référencé, la facture d'acompte peut y renvoyer pour la description des biens ou services. Pour simplifier cette étape, L-Expert-Comptable.com donne accès à ses clients à Tiime, un outil partenaire qui génère des factures d'acompte conformes avec les mentions obligatoires d'une facture pré-remplies.
TVA et acompte : quand déclarer ?
Pour les prestations de services soumises à la TVA, la TVA est exigible dès l'encaissement de l'acompte. Elle doit être déclarée au titre de la période d'encaissement, pas à la date de la facture définitive.
Pour les livraisons de biens, la règle est différente : la TVA n'est exigible qu'à la livraison, sauf si le professionnel a opté pour les débits.
Si vous encaissez un acompte de 1 800 € TTC (dont 300 € de TVA) en mars pour une prestation de services, vous devez déclarer ces 300 € de TVA collectée sur votre déclaration de mars, même si la prestation n'est achevée qu'en juin.
Comment articuler facture d'acompte et facture de solde ?
La facture de solde (ou facture définitive) reprend le montant total de la prestation. Elle déduit le ou les acomptes déjà facturés et encaissés, en référençant les numéros des factures d'acompte correspondantes.
Le risque principal est la double facturation : si l'acompte n'est pas correctement déduit sur la facture de solde, le client se retrouve facturé deux fois pour la même somme. Vérifiez systématiquement la cohérence entre vos factures d'acompte et votre facture définitive.
Comment comptabiliser un acompte sur devis ?
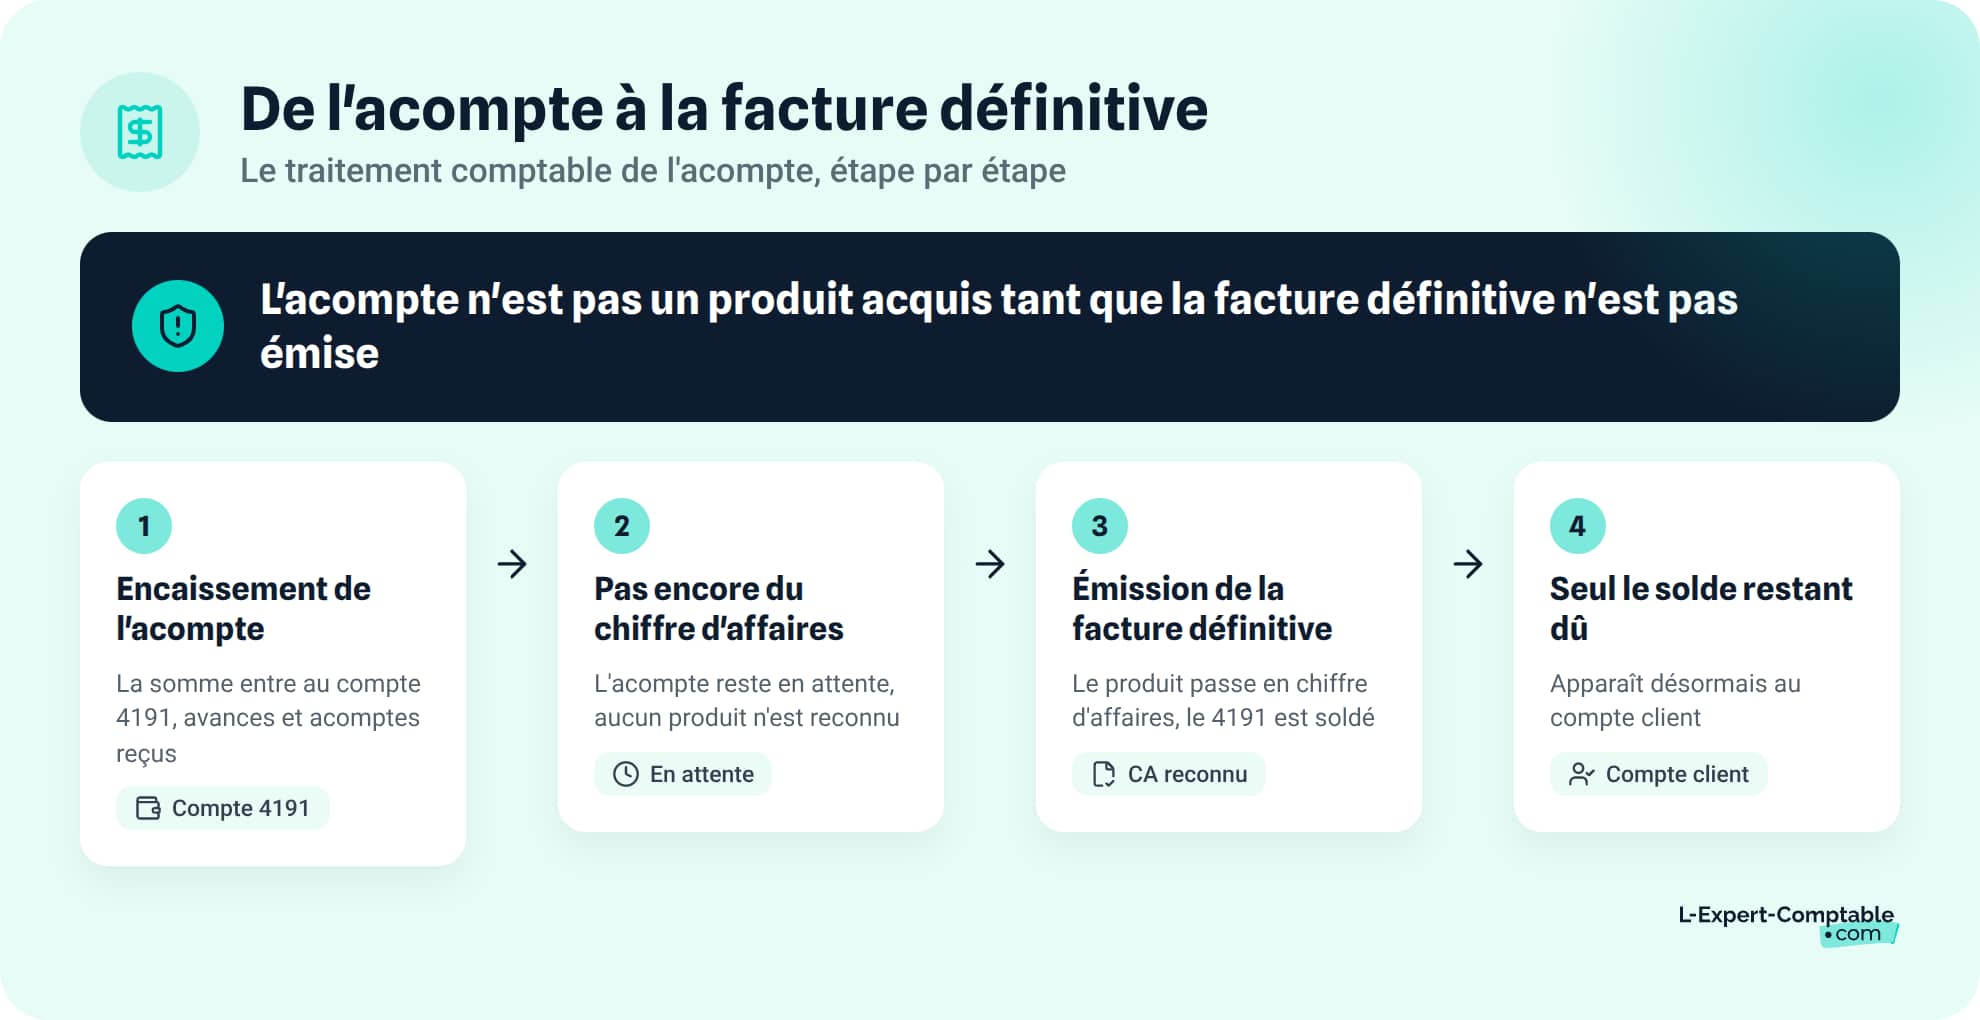
L'acompte reçu n'est pas un produit acquis pour le professionnel, c'est une avance sur prestation. Son traitement comptable suit deux étapes : l'encaissement de l'acompte, puis l'émission de la facture définitive.
L'écriture comptable à la réception de l'acompte
L'acompte reçu s'enregistre au crédit du compte 4191 (Clients, avances et acomptes reçus sur commandes). Le compte de banque (512) est débité du montant encaissé.
Pour les prestations de services, la TVA collectée est enregistrée au moment de l'encaissement (compte 44571), conformément à la règle de la TVA exigible à l'encaissement.
Écriture comptable simplifiée pour un acompte de 1 800 € TTC (1 500 € HT + 300 € TVA) :
| Compte | Libellé | Débit | Crédit |
|---|---|---|---|
| 512 | Banque | 1 800 € | |
| 4191 | Clients - Avances et acomptes reçus | 1 500 € | |
| 44571 | TVA collectée | 300 € |
L'écriture comptable à l'émission de la facture définitive
À la facturation définitive, le produit est reconnu au compte de chiffre d'affaires (7xx). Le compte d'avance (4191) est soldé, et la différence (solde restant dû) est portée au compte client (411).
Prenons un cas concret : un consultant en société facture une mission de conseil à 5 000 € HT (TVA 20 %), avec un acompte de 30 %.
Étape 1 : l'acompte s'élève à 5 000 × 30 % = 1 500 € HT, soit 1 800 € TTC. L'écriture comptable est la suivante : débit 512 (1 800 €), crédit 4191 (1 500 €), crédit 44571 (300 €).
Étape 2 : la facture définitive de 6 000 € TTC (5 000 € HT + 1 000 € TVA) est émise. Débit 411 (6 000 €), crédit 7xx (5 000 €), crédit 44571 (1 000 €). Le compte 4191 est soldé : débit 4191 (1 500 €), crédit 411 (1 500 €). La TVA déjà collectée sur l'acompte est régularisée : débit 44571 (300 €), crédit 411 (300 €).
Le client doit encore 4 200 € (solde), et le chiffre d'affaires comptabilisé est bien de 5 000 € HT.
Chez L-Expert-Comptable.com, votre comptable dédié prend en charge ces écritures et s'assure que vos acomptes sont correctement comptabilisés et déclarés, à partir de 69 € HT/mois.
Que se passe-t-il en cas d'annulation après versement d'un acompte ?
L'annulation d'un devis après versement d'un acompte a des conséquences différentes selon la partie qui se rétracte.
- Le professionnel conserve l'acompte et peut réclamer réparation si le client annule
- Le client peut exiger remboursement et indemnisation si le professionnel fait défaut
- Le démarchage à domicile obéit à des règles spécifiques de protection du consommateur
Le client souhaite annuler : quels recours pour le professionnel ?
L'acompte versé est acquis au professionnel. Il peut aussi réclamer des dommages et intérêts en complément, pour couvrir le préjudice réel subi : matériaux déjà commandés, planning bloqué, manque à gagner.
Le professionnel peut également exiger l'exécution forcée du contrat, c'est-à-dire obliger le client à honorer ses engagements.
Le professionnel ne réalise pas la prestation : quels droits pour le client ?
Le client peut exiger le remboursement intégral de l'acompte versé. Il peut aussi réclamer des dommages et intérêts pour le préjudice subi : retard dans son projet, obligation de trouver un autre prestataire, surcoût éventuel.
En cas de litige, le recours peut passer par la médiation, puis par le tribunal compétent si aucun accord n'est trouvé.
Le cas particulier du démarchage à domicile
En cas de démarchage (ou vente hors établissement), le client a un délai de rétractation de 14 jours. Pendant ce délai, aucun paiement, y compris un acompte, ne peut être encaissé par le professionnel.
Si un acompte a été versé malgré cette interdiction, le client peut en demander le remboursement intégral, sans avoir à justifier de motif.
Les questions fréquentes sur l'acompte sur devis
Un acompte sur devis est-il obligatoire ?
Non, l'acompte n'est pas une obligation légale. C'est une modalité de paiement librement convenue entre le professionnel et le client. En pratique, il sécurise la trésorerie et confirme l'engagement du client.
Peut-on récupérer un acompte si on annule un devis signé ?
En principe, non. L'acompte marque un engagement ferme : si le client annule, le professionnel conserve l'acompte et peut réclamer des dommages et intérêts. Si le devis mentionne des « arrhes », le client perd uniquement la somme versée.
Quelle différence entre un acompte et des arrhes sur un devis ?
L'acompte est un engagement ferme, sans rétractation libre. Les arrhes donnent une faculté de dédit : le client perd les arrhes s'il annule, le professionnel rembourse le double s'il se rétracte. Sauf mention contraire, les sommes versées d'avance entre professionnel et consommateur sont présumées être des arrhes.
Quel pourcentage d'acompte demander sur un devis ?
Entre 10 % et 50 % du montant total en pratique, avec une fourchette courante de 20 % à 30 %. Pour les travaux chez un particulier dont le montant est inférieur ou égal à 12 000 € TTC, l'acompte est plafonné à 15 %.
Faut-il émettre une facture pour un acompte reçu ?
Oui, c'est une obligation prévue par l'article 289 du Code général des impôts. Toute somme encaissée avant la livraison ou l'achèvement de la prestation doit faire l'objet d'une facture d'acompte avec les mentions obligatoires.
Est-ce qu'un acompte versé vaut acceptation du devis ?
Oui. Le versement d'un acompte, combiné au devis décrivant la prestation et son prix, vaut accord sur la chose et le prix. Cela a la même valeur qu'un contrat.
Comment comptabiliser un acompte reçu sur un devis ?
L'acompte s'enregistre au crédit du compte 4191 (Clients, avances et acomptes reçus), en contrepartie du débit du compte 512 (Banque). Le produit n'est reconnu qu'à l'émission de la facture définitive.
La TVA est-elle due dès l'encaissement d'un acompte ?
Pour les prestations de services, oui : la TVA est exigible dès l'encaissement. Pour les livraisons de biens, elle n'est en principe exigible qu'à la livraison, sauf option pour les débits.
Peut-on demander un acompte sans que ce soit mentionné sur le devis ?
C'est déconseillé. L'absence de mention écrite crée un risque de litige. Le devis doit préciser le montant ou le pourcentage de l'acompte, les conditions de versement et la mention explicite « acompte ». Ces éléments peuvent aussi figurer dans vos conditions générales de vente (CGV).
Que faire si un client refuse de payer l'acompte prévu sur le devis ?
Le professionnel n'est pas tenu de commencer la prestation tant que l'acompte convenu n'est pas versé. Il peut relancer le client, suspendre le démarrage ou, en dernier recours, se libérer de ses obligations après une mise en demeure restée sans effet.
Sources & Références
Legifrance : Article 289 - Code général des impôts
Service-Public : Devis obligatoire : activités concernées
Economie.gouv.fr : Acompte, arrhes, avoir
Résumer cet article avec :
- ChatGPT
- Perplexity
- Claude


À propos de l'auteur
Guillaume DELEMARLE
Expert-comptable avec plus de 9 ans d'expérience. Spécialisé dans l'accompagnement des TPE et créateurs d'entreprise.
Voir tous ses articles
Contenu révisé et validé par un expert-comptable membre de l'OEC
Questions & réponses