
L'article en bref
- Facture d'avoir : ce document comptable annule ou corrige tout ou partie d'une facture déjà émise.
- Six cas d'émission : retour de marchandise, erreur, remise, trop-perçu, annulation de service ou litige amiable.
- TVA identique : l'avoir applique le même taux que la facture initiale et régularise la TVA.
- Mentions obligatoires : la mention « Avoir » et la référence à la facture d'origine sont indispensables.
- Conservation : l'avoir et la facture initiale se conservent dix ans dans votre comptabilité.
- Gérer la comptabilité de son activité : L-Expert-Comptable.com propose un cabinet 100% en ligne à partir de 39€ HT/mois sans engagement.
Mis à jour le , publié le
8 min

Guillaume DELEMARLE
Expert-comptable chez L-Expert-Comptable.com
Sommaire
Commerçants : créez votre société gratuitement avec L-Expert-Comptable.com !
Nos équipes vous conseillent et s'occupent de toutes les démarches administratives de la création de votre entreprise de commerce ou e-commerce.
Ça m'intéresseQu'est-ce qu'une facture d'avoir ?
Une facture d'avoir (aussi appelée « note de crédit » ou « avoir comptable ») est un document comptable qui annule ou corrige tout ou partie d'une facture déjà émise. Une facture est inaltérable une fois émise (article 289 du CGI) : vous ne pouvez pas la modifier directement, vous devez émettre un avoir. Ce document porte un montant négatif, ou la mention « Net à déduire », qui vient en déduction du montant initial.
Avoir partiel ou avoir total : quelle différence ?
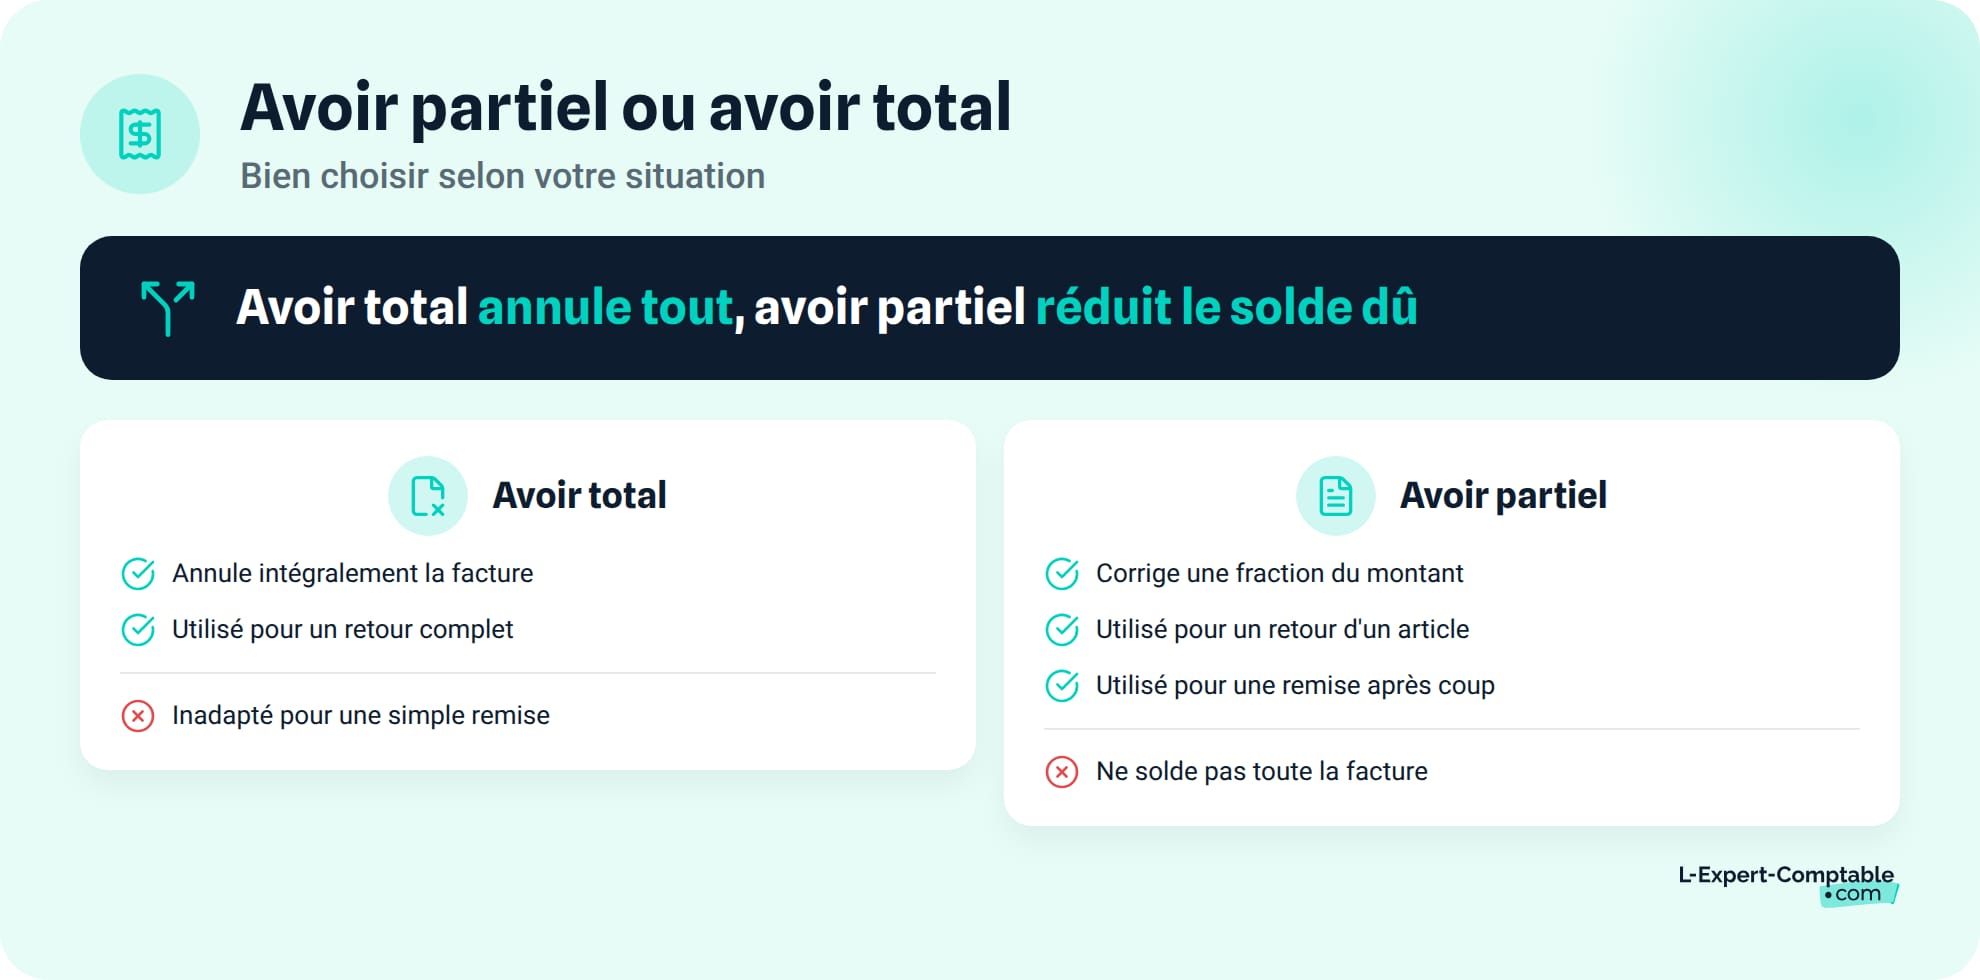
L'avoir peut porter sur la totalité ou sur une fraction seulement de la facture d'origine.
Un avoir total annule intégralement la facture initiale. C'est le cas lors d'un retour complet de commande ou d'une annulation de prestation. Il est souvent suivi de l'émission d'une nouvelle facture corrigée. Un avoir partiel ne corrige qu'une partie du montant : retour d'un article sur trois, remise accordée après coup, ajustement de prix post-livraison.
| Critère | Avoir partiel | Avoir total |
|---|---|---|
| Montant de l'avoir | Fraction du montant initial | Totalité du montant initial |
| Effet sur la facture initiale | Réduit le solde dû | Annule économiquement la facture |
| Cas d'usage type | Retour d'une ligne, ristourne, rabais | Annulation de commande, erreur globale |
| Suite recommandée | Aucune nouvelle facture nécessaire | Nouvelle facture corrigée si besoin |
Exemple : vous émettez une facture de 3 000 € HT. Votre client retourne un article d'une valeur de 600 € HT, vous émettez un avoir partiel de 600 € HT. S'il annule toute la commande, vous émettez un avoir total de 3 000 € HT.
Dans quels cas émettre une facture d'avoir ?
Six situations courantes justifient l'émission d'un avoir. Dans chaque cas, le motif doit figurer clairement sur le document.
Retour de marchandise ou annulation de commande
Votre client retourne tout ou partie des produits livrés, ou annule sa commande. En B2C, le droit de rétractation de 14 jours s'applique. En B2B, l'annulation repose sur un accord amiable ou une clause contractuelle.
Exemple : vous facturez 5 cartons à 200 € HT chacun, soit 1 000 € HT. Votre client en retourne 2. Vous émettez un avoir de 400 € HT.
Erreur de facturation (prix, quantité, désignation)
Le prix unitaire, la quantité ou la désignation du produit est erroné sur la facture initiale. L'avoir annule la facture incorrecte, et vous émettez une nouvelle facture corrigée dans la foulée.
Exemple : vous avez facturé 1 400 € HT au lieu de 1 000 € HT. Vous émettez un avoir de 400 € HT, puis une nouvelle facture au bon montant.
Remise ou rabais accordé après facturation
Ristourne de fin d'année, geste commercial, rabais, remise ou ristourne pour non-conformité partielle : si la remise n'a pas figuré sur la facture initiale, un avoir la matérialise.
Exemple : vous accordez une ristourne annuelle de 3 % sur 20 000 € HT de chiffre d'affaires réalisé avec un client. Vous émettez un avoir de 600 € HT.
Trop-perçu sur acompte
Le total des acomptes versés par votre client dépasse le montant final de la prestation. L'avoir régularise l'écart entre les acomptes encaissés et le solde réellement dû.
Exemple : votre client a versé 2 acomptes de 1 500 € (soit 3 000 € au total). Le montant final de la prestation s'élève à 2 700 € HT. Vous émettez un avoir de 300 € HT. Pour en savoir plus sur le fonctionnement des arrhes ou acompte, les règles diffèrent selon les situations.
Annulation partielle de service
Une prestation n'est que partiellement réalisée : les jours ou heures non exécutés font l'objet d'un avoir.
Exemple : vous facturez une formation de 5 jours à 2 500 € HT. Deux jours sont annulés. Vous émettez un avoir de 1 000 € HT (2 jours × 500 € HT/jour).
Résolution amiable d'un litige commercial
L'avoir peut servir d'alternative au contentieux. Le fournisseur consent une réduction ou une annulation partielle pour solder un différend avec son client. Ce geste formalise l'accord entre les parties et sécurise la traçabilité comptable. Pensez à mentionner le motif du litige sur l'avoir : en cas de contrôle fiscal, cette précision justifie l'écriture.
Vous pouvez cliquer juste en dessous pour télécharger un modèle gratuit de facture d'avoir :
Modele-facture-d-avoir-LEC.docx
(911.91 KB)
Dans tous les cas, le motif de l'avoir doit être explicitement mentionné sur le document. En cas de contrôle fiscal, l'absence de justification peut entraîner un rejet de la régularisation de TVA. Vous pouvez cliquer ici pour
Comment émettre une facture d'avoir en 5 étapes ?
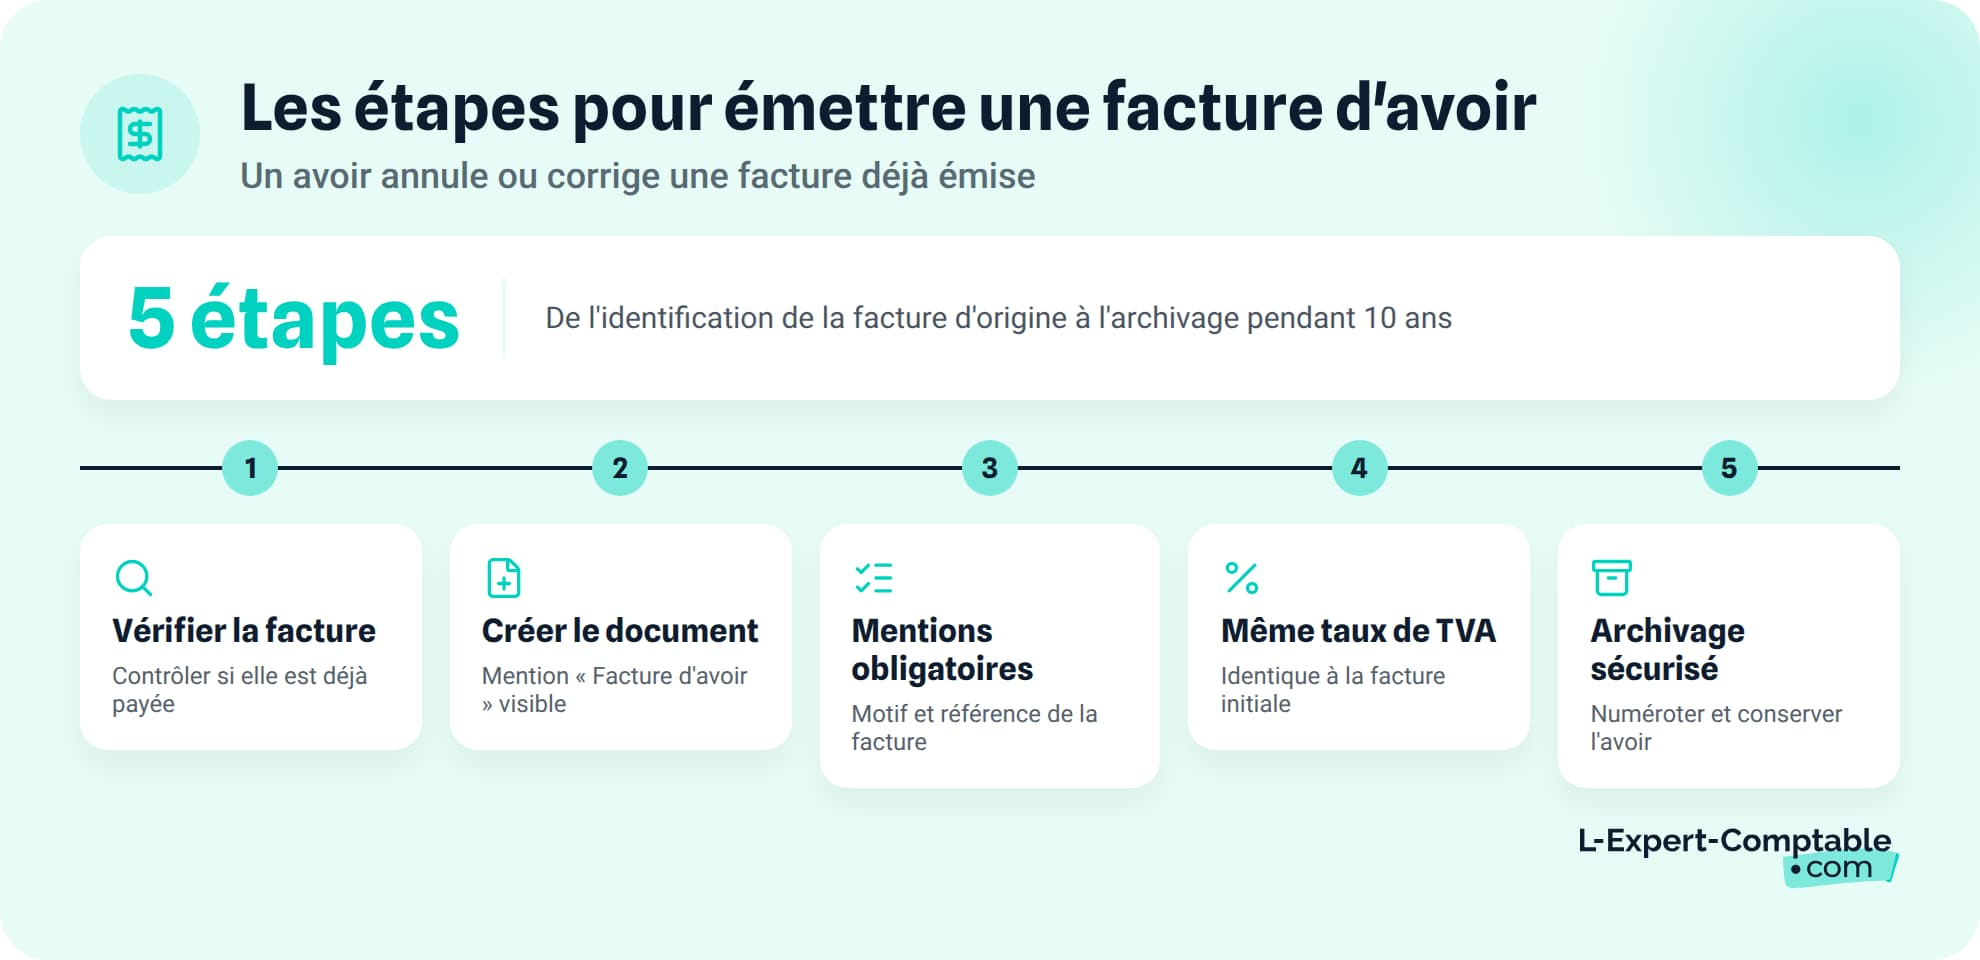
Voici la marche à suivre pour créer un avoir sans erreur, de l'identification de la facture d'origine à l'archivage du document.
- Retrouver et vérifier la facture d'origine
- Intituler le document « Avoir » et reprendre les coordonnées
- Compléter toutes les mentions spécifiques à l'avoir
- Appliquer le même taux de TVA que sur la facture initiale
- Attribuer un numéro et archiver pendant 10 ans
Étape 1 - Identifier la facture d'origine
Retrouvez le numéro, la date et le montant de la facture initiale. Vérifiez si elle a déjà été payée ou non : cette information détermine la suite. Si la facture est déjà réglée, l'avoir est obligatoire. Si elle n'est pas encore payée et que seul un élément non financier est à corriger, une facture rectificative peut suffire.
Étape 2 - Créer le document avec la mention « Facture d'avoir »
Intitulez clairement le document « Facture d'avoir » ou « Avoir » en en-tête. Reprenez les coordonnées complètes de l'émetteur et du destinataire, et indiquez la date d'émission de l'avoir.
Étape 3 - Renseigner les mentions obligatoires spécifiques
Votre avoir doit comporter :
- La référence à la facture initiale (numéro + date)
- Le motif de l'avoir (retour, erreur, remise, trop-perçu, etc.)
- Le détail des lignes concernées (désignation, quantité, prix unitaire)
- Les montants HT, TVA et TTC
- La mention « Net à déduire » ou le montant en négatif
- Les modalités de règlement : remboursement par virement, déduction sur prochaine facture ou compensation
Étape 4 - Calculer et indiquer la TVA
Le taux de TVA de l'avoir est identique à celui de la facture initiale. L'avoir permet au fournisseur de récupérer la TVA collectée en trop, et au client de régulariser sa TVA déductible. Les différents taux de TVA en France varient selon la nature des biens ou services concernés.
Exemple : avoir de 600 € HT au taux de 20 %. TVA : 120 €. Montant TTC de l'avoir : 720 €.
Étape 5 - Numéroter et enregistrer l'avoir
Deux méthodes de numérotation existent. L'important : la séquence doit rester chronologique et continue, sans rupture.
| Méthode | Exemple | Avantage | Inconvénient |
|---|---|---|---|
| Série continue avec les factures | F-2026-045, F-2026-046 (avoir) | Simplicité, une seule séquence | Moins lisible pour distinguer avoirs et factures |
| Série dédiée aux avoirs (préfixe AV-) | AV-2026-012 | Identification immédiate des avoirs | Deux séquences à gérer |
Conservez l'avoir et la facture d'origine pendant 10 ans (obligation légale de conservation des pièces comptables).
Un outil de facturation comme Tiime (partenaire de L-Expert-Comptable.com, 6 mois offerts) génère automatiquement la numérotation de vos avoirs et les transmet à votre comptable dédié.
Avec la facturation électronique (obligatoire en réception depuis septembre 2026 pour toutes les entreprises), l'avoir doit transiter par la même plateforme de dématérialisation que la facture initiale. Vérifiez que votre outil de facturation gère nativement les avoirs au format Factur-X ou UBL.
Quelles mentions obligatoires sur une facture d'avoir ?
Un avoir reprend la plupart des mentions obligatoires d'une facture classique, avec quelques spécificités. Voici la liste complète :
- Numéro de l'avoir
- Date d'émission
- Identité et adresse de l'émetteur et du destinataire
- Numéro SIREN/SIRET de l'émetteur
- Numéro de TVA intracommunautaire
- Référence à la facture d'origine (numéro + date)
- Désignation des biens ou services concernés
- Quantités et prix unitaire HT
- Taux de TVA applicable
- Montants HT, TVA et TTC
- Mention « Avoir » ou « Facture d'avoir »
- Motif de l'émission
- Modalités de règlement (remboursement ou déduction)
Ce qui distingue l'avoir d'une facture classique : la mention « Avoir » est obligatoire, la référence à la facture initiale aussi, et le montant apparaît en négatif ou avec la mention « Net à déduire ».
L'absence d'une mention obligatoire expose à une amende de 15 € par mention manquante et par facture (article 1737-II du CGI), plafonnée à 25 % du montant de la facture.
Comment comptabiliser une facture d'avoir ?
L'enregistrement comptable d'un avoir suit une logique de contre-passation : il vient inverser tout ou partie de l'écriture initiale. Voici les écritures côté fournisseur et côté client.
Comptabilisation côté fournisseur (émetteur de l'avoir)
Le fournisseur qui émet un avoir de 600 € HT (TVA à 20 %, soit 120 €) passe l'écriture suivante :
| Compte | Libellé | Débit | Crédit |
|---|---|---|---|
| 709 | Rabais, remises et ristournes accordés | 600 € | |
| 44571 | TVA collectée | 120 € | |
| 411 | Clients | 720 € |
En cas de retour de marchandise, l'écriture prend la forme d'une contre-passation de la vente initiale (débit du compte 707 au lieu du 709). Pour bien comprendre la logique de ces comptes comptables et leur classification, il est utile de se référer au plan comptable général.
Comptabilisation côté client (destinataire de l'avoir)
Le client qui reçoit cet avoir passe l'écriture symétrique :
| Compte | Libellé | Débit | Crédit |
|---|---|---|---|
| 401 | Fournisseurs | 720 € | |
| 609 | Rabais, remises obtenus | 600 € | |
| 44566 | TVA déductible | 120 € |
Le client doit régulariser sa TVA déductible sur la déclaration du mois de réception de l'avoir.
Chez L-Expert-Comptable.com, votre comptable dédié enregistre et contrôle chaque avoir dans vos comptes. Vous n'avez qu'à transmettre le document. Comptabilité en ligne tout compris à partir de 69 € HT/mois pour les freelances et consultants.
En cas de remboursement effectif par virement, l'écriture de règlement vient solder le compte 411 (fournisseur) ou 401 (client). En cas de déduction sur prochaine facture, le solde reste en compte jusqu'à imputation.
Facture d'avoir, facture rectificative, facture d'acompte : quelles différences ?
Ces trois documents ont des rôles très différents. Le tableau ci-dessous résume les distinctions à connaître pour choisir le bon document selon votre situation.
| Critère | Facture d'avoir | Facture rectificative | Facture d'acompte |
|---|---|---|---|
| Objectif | Annuler ou réduire le montant d'une facture | Corriger une erreur non financière | Constater un paiement partiel avant livraison |
| Quand l'utiliser | Retour, remise, erreur de montant, trop-perçu | Erreur de libellé, d'adresse, de date | Versement d'un acompte par le client |
| Impact sur le montant dû | Oui, réduit ou annule le montant | Non, le montant reste identique | Non, constate un paiement déjà effectué |
| Facture initiale payée ? | Oui (cas le plus fréquent) | Pas nécessairement | Sans objet |
| Numérotation | Série continue ou série dédiée (AV-) | Série continue avec les factures | Série continue avec les factures |
La règle à retenir : si la facture initiale est déjà payée et que le montant doit changer, l'avoir est obligatoire. Si la facture n'est pas encore réglée et que seule une information non financière est à corriger (libellé, adresse), une facture rectificative suffit. La facture d'acompte, elle, ne corrige ni n'annule rien : elle constate un versement anticipé.
Quel impact d'un avoir sur la trésorerie et la TVA ?
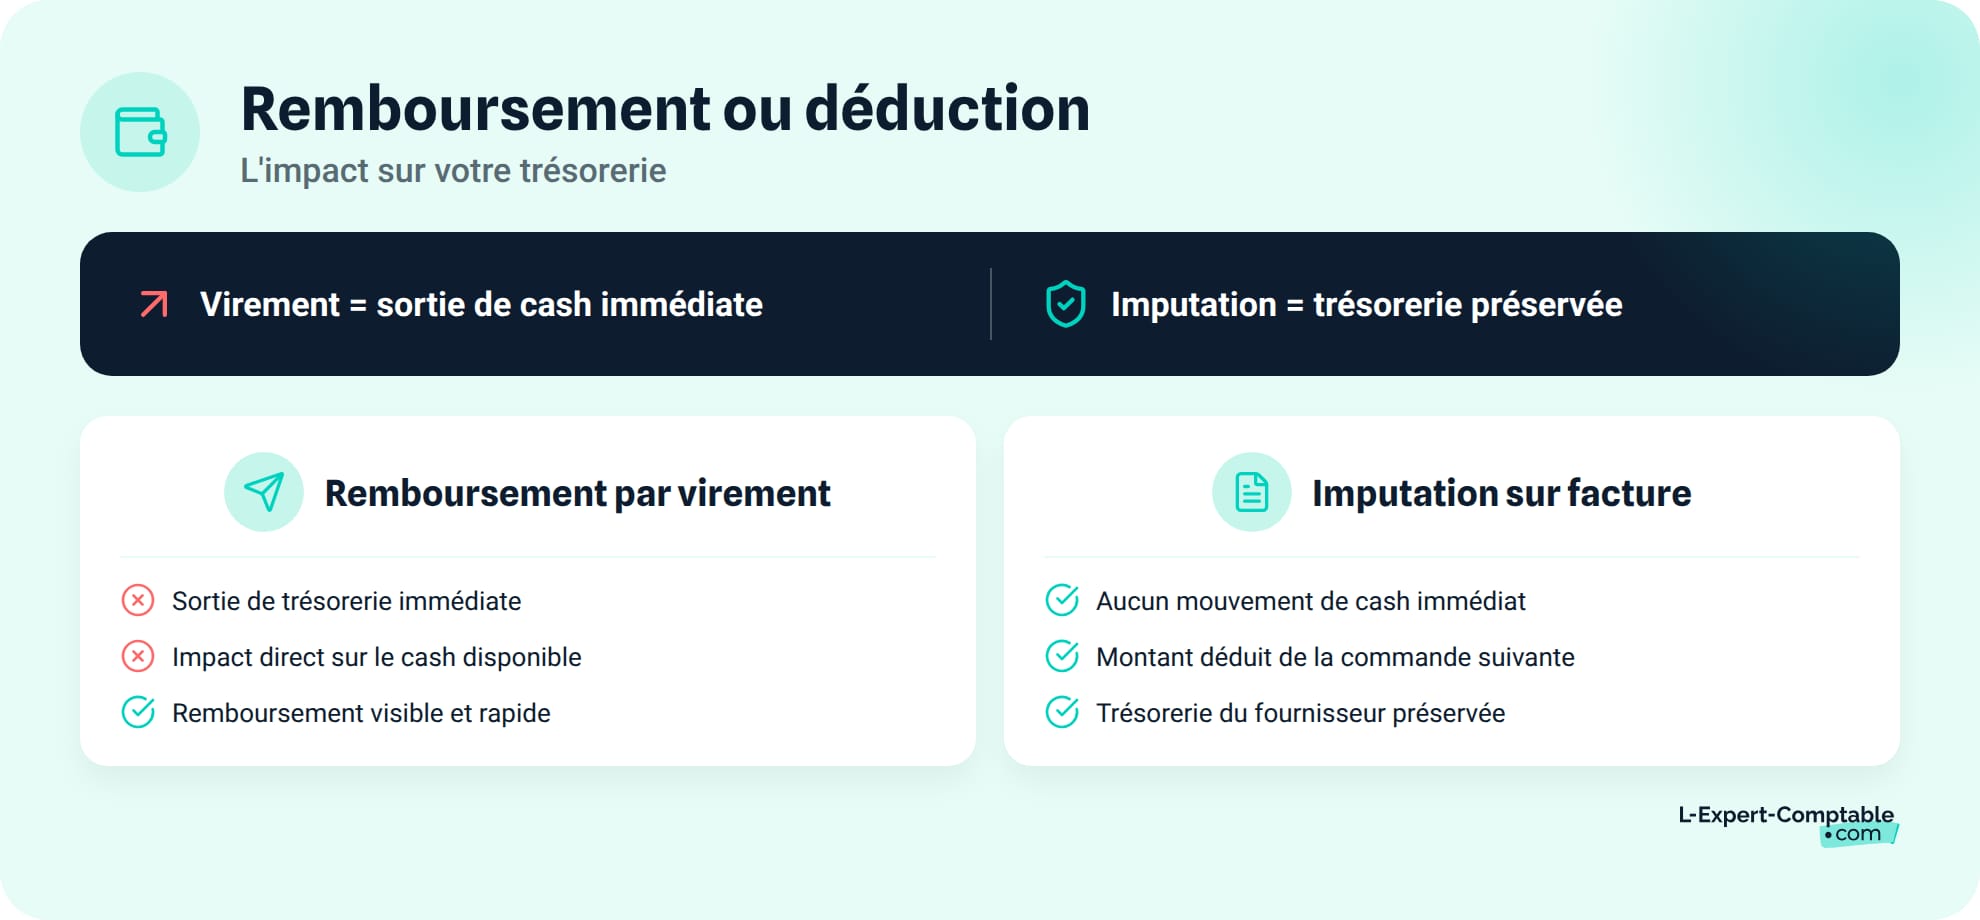
L'émission d'un avoir a des conséquences directes sur votre trésorerie et sur vos déclarations de TVA. Voici comment les anticiper.
Impact sur la trésorerie
Le remboursement par virement entraîne une sortie de trésorerie immédiate pour le fournisseur. L'imputation sur la prochaine facture décale l'impact : le montant de l'avoir est déduit de la prochaine commande, sans mouvement de cash immédiat.
Exemple : vous émettez un avoir de 720 € TTC. Si vous remboursez par virement, 720 € sortent de votre compte en quelques jours. Si vous déduisez ce montant de la prochaine facture, votre trésorerie immédiate n'est pas affectée. Quand la relation commerciale se poursuit, privilégier l'imputation préserve votre cash-flow.
Régularisation de la TVA
Le fournisseur récupère la TVA collectée en trop sur sa déclaration de TVA CA3 du mois d'émission de l'avoir (ligne « Régularisations »). Le client, de son côté, doit reverser la TVA déduite en trop sur sa déclaration du mois de réception de l'avoir.
L'avoir est la pièce justificative indispensable pour cette régularisation fiscale traçable. Sans ce document, l'administration peut rejeter l'ajustement de TVA lors d'un contrôle.
Les questions fréquentes sur la facture d'avoir
Quelle est la durée de validité d'une facture d'avoir ?
Aucun texte ne fixe de date d'expiration pour un avoir. Le délai de prescription commerciale de 3 ans (article L110-4 du Code de commerce) est la limite au-delà de laquelle le créancier ne peut plus exiger le remboursement ou l'imputation. Conservez l'avoir 10 ans dans votre comptabilité.
Quelle différence entre une facture doit et une facture d'avoir ?
La facture « doit » (facture classique) constate une créance : le client doit un montant au fournisseur. La facture d'avoir fait l'inverse : elle constate une dette du fournisseur envers le client, en annulant ou réduisant tout ou partie d'une facture précédemment émise.
Peut-on émettre une facture d'avoir sans facture initiale ?
Non. L'avoir vient corriger ou annuler une facture existante. Il doit obligatoirement faire référence au numéro et à la date de la facture d'origine. Sans facture initiale, le document n'a aucun fondement comptable ni fiscal.
Qui peut émettre une facture d'avoir ?
Seul l'émetteur de la facture initiale (le fournisseur ou prestataire) peut émettre l'avoir correspondant. Le client ne peut pas créer un avoir de son propre chef : il doit en faire la demande auprès de son fournisseur. Si votre client tarde à payer, consultez nos conseils sur que faire si mon client ne paie pas ma facture.
Est-ce qu'une facture d'avoir doit être signée ?
La signature n'est pas une mention obligatoire, tout comme pour une facture classique. En facturation électronique, l'authenticité est assurée par la plateforme de dématérialisation. Certaines entreprises apposent un cachet d'entreprise sur les avoirs papier pour améliorer la traçabilité.
Comment déclarer la TVA d'une facture d'avoir ?
Le fournisseur déduit la TVA de l'avoir de sa TVA collectée sur la déclaration CA3 du mois d'émission (ligne « Régularisations »). Le client diminue sa TVA déductible sur la déclaration du mois de réception de l'avoir.
Puis-je transformer un avoir en remboursement plutôt qu'en déduction sur une prochaine facture ?
Oui, le mode de règlement est libre (sauf clause contractuelle contraire). Vous pouvez rembourser par virement, déduire le montant de la prochaine facture ou émettre un chèque. Le choix doit figurer sur l'avoir.
Quelles sanctions en cas de facture d'avoir non conforme ?
L'absence d'une mention obligatoire expose à une amende de 15 € par mention manquante et par facture (article 1737-II du CGI), plafonnée à 25 % du montant. En cas de défaut systématique, le risque s'étend au rejet de la régularisation de TVA.
Est-ce qu'un avoir annule définitivement la facture d'origine ?
Un avoir total annule économiquement la facture initiale, mais ne la supprime pas. La facture d'origine reste dans votre comptabilité (principe d'inaltérabilité). L'avoir crée une écriture inverse qui en neutralise l'effet. Les deux documents doivent être conservés ensemble.
Facture d'avoir et facturation électronique : comment ça fonctionne ?
L'avoir doit être émis au même format électronique que la facture d'origine (Factur-X, UBL ou CII) et transiter par la même plateforme de dématérialisation (Chorus Pro ou PDP). La référence à la facture initiale est intégrée dans les métadonnées du fichier.
Sources & Références
Legifrance : Article 289 du Code général des impôts
Service-Public : Généralisation de la facturation électronique
Economie.gouv.fr : Mentions obligatoires d'une facture
Résumer cet article avec :
- ChatGPT
- Perplexity
- Claude


À propos de l'auteur
Guillaume DELEMARLE
Expert-comptable avec plus de 9 ans d'expérience. Spécialisé dans l'accompagnement des TPE et créateurs d'entreprise.
Voir tous ses articles
Contenu révisé et validé par un expert-comptable membre de l'OEC


Questions & réponses