L'article en bref
- Différence entre BIC et BNC : la nature de votre activité détermine votre catégorie fiscale.
- Les BIC : ils regroupent les activités commerciales, artisanales et industrielles au sens du CGI.
- Les BNC : ils couvrent les activités intellectuelles et libérales reposant sur votre expertise.
- Cotisations sociales : un prestataire BNC paie 2 200€ de plus qu'en BIC services.
- Pas de choix possible : votre code APE oriente la classification, jamais une option personnelle.
- Gérer la comptabilité : L-Expert-Comptable.com propose un cabinet 100% en ligne à partir de 39€ HT/mois sans engagement.

Guillaume DELEMARLE
Expert-comptable chez L-Expert-Comptable.com
Mis à jour le 14 octobre 2026
3 min
Sommaire
Votre comptabilité à partir de 39€ HT par mois, sans engagement !
Je confie ma compta

Votre comptabilité par des pros, à partir de 39€ HT par mois !
Prendre RDV !BIC ou BNC : quelles différences pour votre activité ?
La différence entre BIC et BNC détermine votre régime d'imposition, vos obligations comptables et le montant de vos cotisations sociales. Tout repose sur la nature de votre activité : commerciale, artisanale ou industrielle pour les BIC (bénéfices industriels et commerciaux), intellectuelle pour les BNC (bénéfices non commerciaux).
Le tableau comparatif BIC vs BNC
Ce tableau résume les 8 critères qui séparent les deux catégories fiscales. Il vous permet de situer votre activité en un coup d'œil.
| Critère | BIC | BNC |
|---|---|---|
| Nature de l'activité | Commerciale, artisanale ou industrielle | Intellectuelle, libérale ou non commerciale |
| Base légale | Articles 34 et 35 du CGI | Article 92 du CGI (catégorie résiduelle) |
| Exemples de professions | Commerçant, restaurateur, plombier, e-commerçant | Consultant, médecin, avocat, graphiste |
| Régimes d'imposition | Micro-BIC, réel simplifié, réel normal | Micro-BNC, déclaration contrôlée |
| Seuil micro (CA max) | 203 100 € (vente) / 83 600 € (services) | 83 600 € |
| Abattement forfaitaire en micro | 71 % (vente) / 50 % (services) | 34 % |
| Formulaire de déclaration au réel | Cerfa 2031-SD | Cerfa 2035-SD |
| Obligations comptables au réel | Comptabilité en partie double, bilan, compte de résultat | Livre-journal des recettes/dépenses, registre des immobilisations |
Dans les deux cas, le bénéfice imposable est reporté sur la déclaration complémentaire 2042-C-PRO pour être soumis à l'impôt sur le revenu.
Le critère clé pour distinguer BIC et BNC
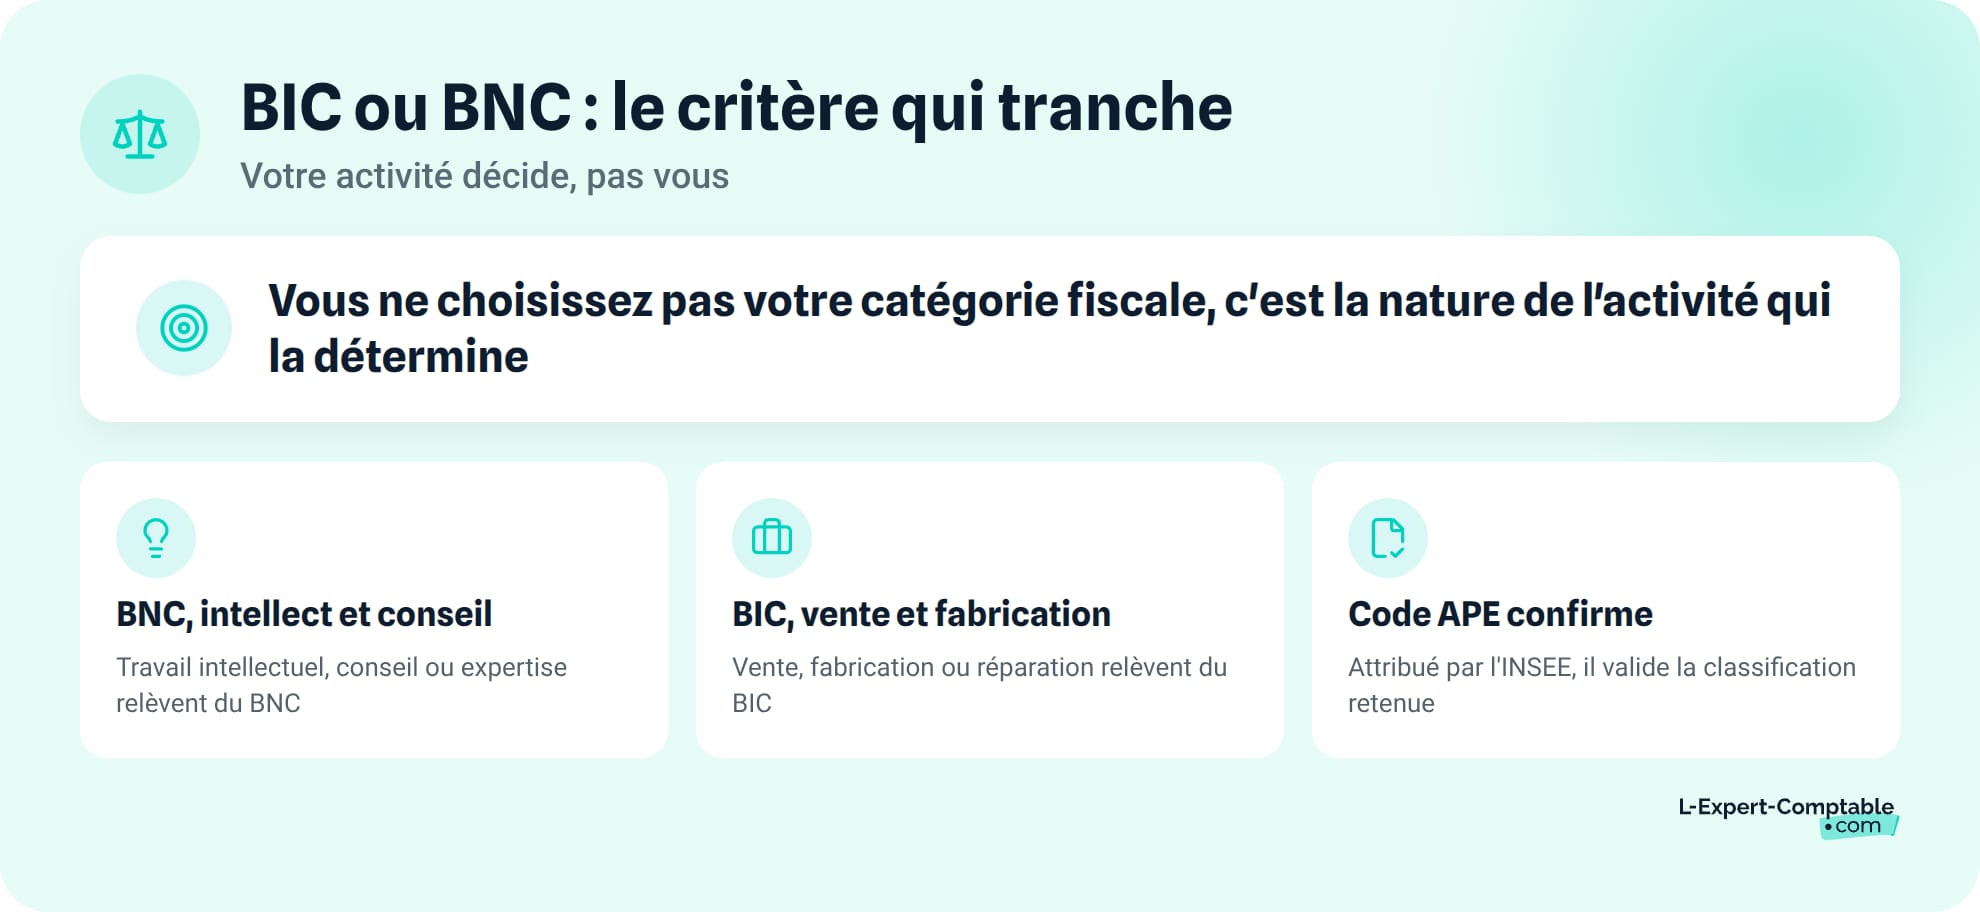
La question à vous poser est simple : votre activité repose-t-elle sur un caractère intellectuel prépondérant ou sur une activité commerciale ?
Si vous vendez des marchandises, fabriquez des produits ou réalisez des prestations à caractère artisanal, vous êtes en BIC. Si vous exercez une activité de conseil, d'expertise, de soin ou de création intellectuelle, vous êtes en BNC.
Les prestations de services sont le cas le plus ambigu. Un développeur web qui conçoit des logiciels sur mesure relève des BNC (travail intellectuel). Un réparateur informatique qui intervient chez ses clients relève des BIC (prestation artisanale). En cas de doute, le code APE attribué par l'INSEE à l'immatriculation oriente la classification.
Qu'est-ce que les BIC (bénéfices industriels et commerciaux) ?
Les BIC regroupent les revenus tirés d'activités commerciales, artisanales et industrielles. Voici ce que recouvre cette catégorie et les professions concernées.
Définition et base légale des BIC
Les bénéfices industriels et commerciaux désignent les revenus d'une activité commerciale, industrielle ou artisanale exercée à titre habituel, au sens des articles 34 et 35 du CGI (Code général des impôts). Trois grandes familles d'activités sont concernées :
- L'achat-revente de marchandises (commerce, e-commerce)
- La fourniture de logement (hôtellerie, locations meublées)
- Les prestations de services à caractère commercial ou artisanal
Certaines activités sont assimilées aux BIC par la loi, comme la location meublée (LMNP/LMP) ou l'activité d'agent immobilier.
Quelles activités relèvent des BIC ?
- Commerce : commerçants, e-commerçants, restaurateurs, boulangers
- Artisanat : plombiers, électriciens, coiffeurs, mécaniciens
- Industrie : fabricants, transformateurs de matières premières
- Cas particuliers : loueurs en meublé (LMNP/LMP), auto-écoles, agents immobiliers
Qu'est-ce que les BNC (bénéfices non commerciaux) ?
Les BNC couvrent les revenus d'activités à dominante intellectuelle. C'est une catégorie dite « résiduelle » du CGI : elle accueille tout ce qui ne relève ni des BIC, ni des bénéfices agricoles (BA), ni des traitements et salaires.
Définition et base légale des BNC
Les bénéfices non commerciaux regroupent les revenus des professions libérales et, plus largement, de toute activité dont la valeur repose sur le savoir-faire personnel ou l'expertise du professionnel. Cette catégorie inclut aussi les revenus des charges et offices (notaires, commissaires de justice).
Quelles activités relèvent des BNC ?
- Professions libérales réglementées : médecins, avocats, architectes, experts-comptables, kinésithérapeutes, infirmiers
- Professions libérales non réglementées : consultants, développeurs web, graphistes, coachs, formateurs, traducteurs
- Autres revenus BNC : droits d'auteur (dans certains cas), revenus de la propriété intellectuelle
La distinction entre profession libérale réglementée et non réglementée a un impact direct sur vos cotisations sociales. Les professions réglementées cotisent à la CIPAV au taux de 23,20 % du CA en micro-entreprise, tandis que les professions non réglementées relèvent du SSI (Sécurité sociale des indépendants) au taux de 25,60 %.
Quels régimes d'imposition en BIC et en BNC ?
Le régime d'imposition détermine la façon dont votre bénéfice imposable est calculé. En BIC comme en BNC, vous avez le choix entre un régime simplifié (micro) et un régime réel, mais les seuils et les abattements diffèrent.
Les régimes d'imposition en BIC
Trois régimes coexistent en BIC, selon votre chiffre d'affaires :
| Régime | Seuil de CA | Mode de calcul du bénéfice |
|---|---|---|
| Micro-BIC | ≤ 203 100 € (vente) / ≤ 83 600 € (services) | Abattement forfaitaire de 71 % (vente) ou 50 % (services) |
| Réel simplifié | Jusqu'à 945 000 € (vente) ou 286 000 € (services) | Déduction des charges réelles, bilan simplifié |
| Réel normal | Au-delà des seuils du réel simplifié | Comptabilité complète, bilan et compte de résultat détaillés |
En micro-BIC, l'abattement forfaitaire s'applique automatiquement sur le CA pour déterminer le bénéfice imposable. Un restaurateur qui réalise 100 000 € de CA en vente à emporter ne sera imposé que sur 29 000 € (100 000 - 71 %). Le micro-entrepreneur peut aussi opter pour le versement libératoire de l'impôt sur le revenu, qui permet de régler l'IR en même temps que les cotisations sociales, sous conditions de revenus. La déclaration de résultat au réel se fait via le cerfa 2031-SD.
Les régimes d'imposition en BNC
Les BNC ne comptent que deux régimes :
| Régime | Seuil de CA | Mode de calcul du bénéfice |
|---|---|---|
| Micro-BNC | ≤ 83 600 € | Abattement forfaitaire de 34 % |
| Déclaration contrôlée | > 83 600 € ou sur option | Déduction des charges réelles |
En micro-BNC, un consultant qui facture 60 000 € est imposé sur 39 600 € (60 000 - 34 %). Au régime BNC de la déclaration contrôlée, il déduit ses charges réelles (loyer, matériel, déplacements) et déclare son résultat via le cerfa 2035-SD. Il tient un livre-journal des recettes et des dépenses ainsi qu'un registre des immobilisations. Quel que soit le régime, le résultat est reporté sur la déclaration complémentaire 2042-C-PRO.
Le régime micro est appliqué par défaut tant que votre CA reste sous les seuils, mais vous pouvez opter pour le réel si vos charges réelles dépassent l'abattement forfaitaire. L'option est irrévocable pour 1 an en BNC et 2 ans en BIC.
Pour savoir si le régime réel est plus avantageux que le micro dans votre situation, les experts-comptables de L-Expert-Comptable.com réalisent une simulation personnalisée. Comptabilité en ligne à partir de 69 € HT/mois pour les prestataires de services en société.
Quelles obligations comptables en BIC vs BNC ?
Les obligations comptables varient selon votre catégorie fiscale et votre régime d'imposition. Plus le régime est « élevé », plus la comptabilité est lourde, et les BIC au réel sont plus exigeants que les BNC.
Obligations comptables en micro (BIC et BNC)
- Micro-BIC : tenue d'un livre des recettes et d'un registre des achats (si vente de marchandises)
- Micro-BNC : tenue d'un livre des recettes uniquement
- Pas de bilan, pas de compte de résultat, pas d'annexe obligatoire dans les deux cas
Obligations comptables au réel en BIC
- Tenue d'une comptabilité en partie double (journal, grand livre)
- Établissement d'un bilan comptable, d'un compte de résultat et d'une annexe
- Dépôt de la liasse fiscale dans les 3 mois suivant la clôture (4 mois si clôture au 31 décembre)
- Déclaration de résultat via le cerfa 2031-SD
Obligations comptables au réel en BNC (déclaration contrôlée)
- Tenue d'un livre-journal des recettes et des dépenses (comptabilité de trésorerie)
- Registre des immobilisations et des amortissements
- Déclaration de résultat via le cerfa 2035-SD
- Pas de bilan au sens comptable classique : la comptabilité est plus légère qu'en BIC au réel
Quelles cotisations sociales en BIC et en BNC ?
En micro-entreprise, les cotisations sociales sont calculées en pourcentage du chiffre d'affaires. Le taux varie selon la catégorie fiscale et le type d'activité, avec des écarts significatifs entre BIC et BNC.
Taux de cotisations en micro-entreprise
| Type d'activité | Catégorie fiscale | Taux de cotisations |
|---|---|---|
| Vente de marchandises | BIC | 12,30 % |
| Prestations de services commerciales/artisanales | BIC | 21,20 % |
| Professions libérales non réglementées | BNC | 25,60 % |
| Professions libérales réglementées (CIPAV) | BNC | 23,20 % |
Cas pratique : impact BIC vs BNC sur vos cotisations
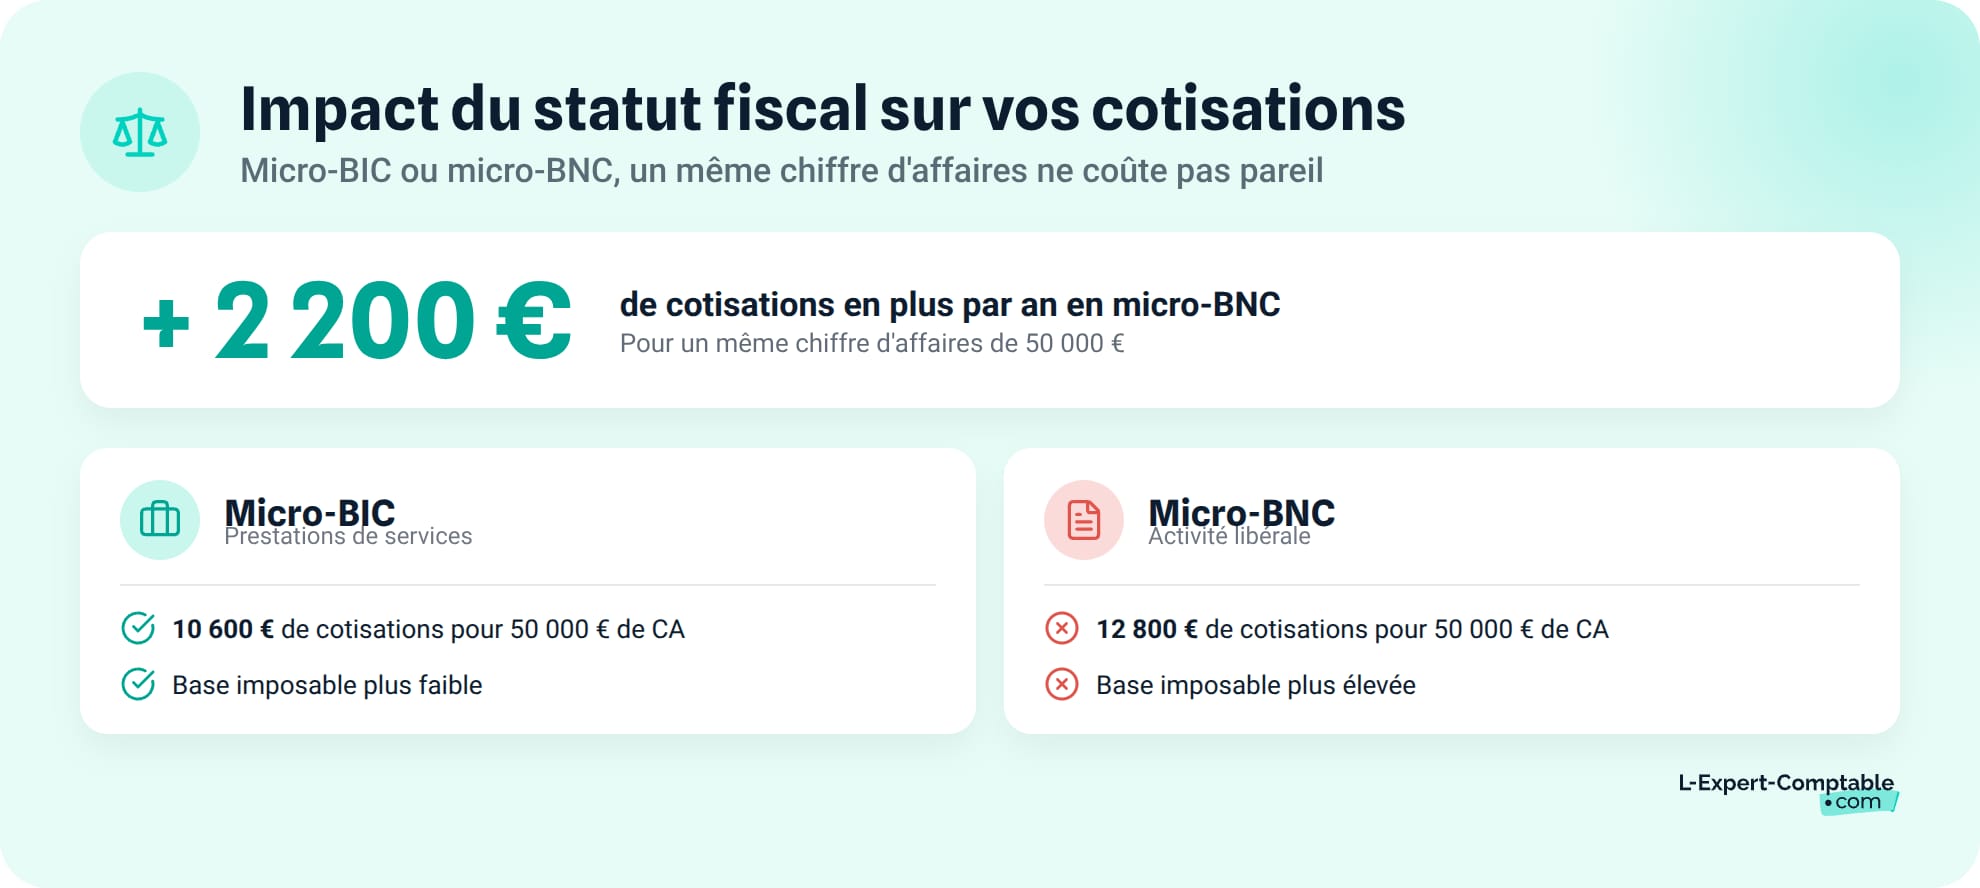
Prenons un prestataire de services en micro-entreprise qui réalise 50 000 € de CA annuel. Selon que son activité est classée en BIC ou en BNC, les écarts sont nets :
| Micro-BIC services | Micro-BNC non réglementée | |
|---|---|---|
| Chiffre d'affaires | 50 000 € | 50 000 € |
| Taux de cotisations | 21,20 % | 25,60 % |
| Cotisations sociales | 10 600 € | 12 800 € |
| Abattement forfaitaire | 50 % | 34 % |
| Bénéfice imposable | 25 000 € | 33 000 € |
Résultat : en BNC, ce prestataire paie 2 200 € de cotisations supplémentaires par an et voit sa base imposable augmenter de 8 000 €. La classification BIC ou BNC n'est donc pas qu'une étiquette administrative.
Vous ne choisissez pas entre BIC et BNC : c'est la nature de votre activité qui détermine la catégorie. Mais en cas de zone grise, une mauvaise classification peut entraîner un redressement fiscal. Faites vérifier votre situation par un professionnel.
Cumul d'activités BIC et BNC : comment ça fonctionne ?
Certains entrepreneurs exercent simultanément une activité commerciale et une activité libérale. La fiscalité prévoit des règles précises pour gérer ce cumul.
La règle de l'activité principale (art. 155 du CGI)
Quand un entrepreneur cumule une activité BIC et une activité BNC, l'article 155 du CGI prévoit le rattachement de l'ensemble des revenus à la catégorie de l'activité principale. L'activité principale est celle qui génère le chiffre d'affaires le plus élevé (ou celle qui occupe le plus de temps si les CA sont proches).
Il existe une exception : si les deux activités sont nettement dissociables (clientèles distinctes, moyens séparés, locaux différents), chaque activité peut être déclarée dans sa catégorie propre, avec deux comptabilités séparées.
Exemple concret : un coach sportif qui vend des compléments alimentaires
Un coach sportif exerce deux activités :
- Coaching sportif (prestation intellectuelle) : 40 000 € de CA → BNC
- Vente de compléments alimentaires (achat-revente) : 15 000 € de CA → BIC
Le coaching pèse 73 % du CA total. C'est l'activité principale : l'ensemble des revenus (55 000 €) est donc rattaché aux BNC et déclaré comme tel. Si les deux activités sont clairement dissociables (site e-commerce séparé, clientèle différente), le coach peut opter pour deux déclarations distinctes, chacune dans sa catégorie.
Comment déterminer si votre activité est en BIC ou en BNC ?
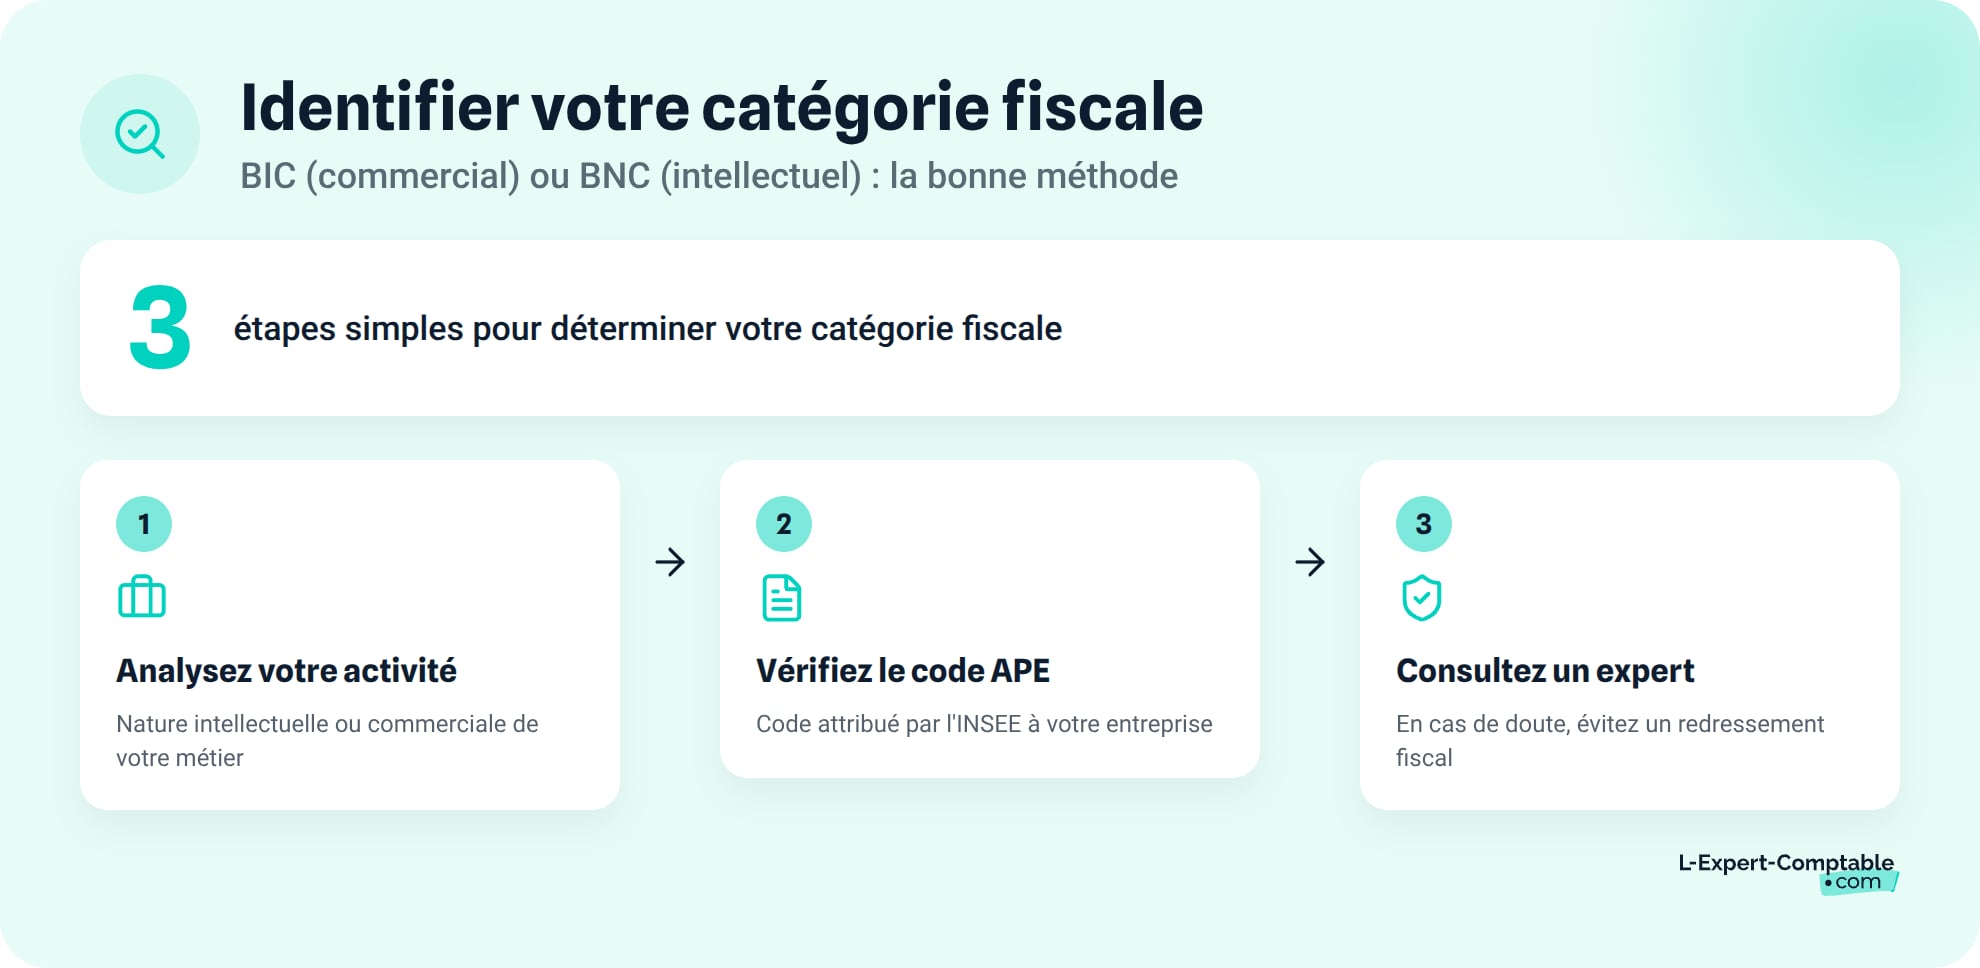
Trois étapes suffisent pour identifier votre catégorie fiscale et sécuriser votre déclaration :
- Évaluez le caractère intellectuel ou commercial de votre travail
- Confirmez la classification grâce à votre code APE
- Faites valider votre situation par un professionnel si un doute persiste
Étape 1 - Analysez la nature de votre activité
Posez-vous une question simple : votre activité repose-t-elle sur un travail intellectuel (conseil, expertise, soin, création) ou sur une activité commerciale ou artisanale (vente, fabrication, réparation) ? Dans le premier cas, vous relevez des BNC. Dans le second, des BIC.
Étape 2 - Vérifiez votre code APE
Le code APE (activité principale exercée), aussi appelé code NAF, est attribué par l'INSEE lors de votre immatriculation. Il oriente votre catégorie fiscale, même s'il ne la détermine pas juridiquement à lui seul. Vous pouvez le vérifier sur le répertoire SIRENE ou sur votre extrait Kbis / avis de situation.
Étape 3 - Consultez un expert-comptable en cas de doute
Les zones grises existent. Un formateur qui vend aussi des supports pédagogiques relève-t-il des BIC ou des BNC ? Une mauvaise classification entraîne un risque de redressement fiscal. Un expert-comptable peut analyser votre situation et sécuriser votre déclaration.
Chez L-Expert-Comptable.com, votre comptable dédié analyse la nature de votre activité dès la création de votre entreprise et s'assure que votre catégorie fiscale (BIC ou BNC) est correctement déclarée.
Les questions fréquentes sur la différence entre BIC et BNC
Comment savoir si mon activité relève des BIC ou des BNC ?
Posez-vous une question simple : votre activité repose-t-elle principalement sur un travail intellectuel (conseil, expertise, soin) ou sur une activité commerciale ou artisanale (vente, fabrication, réparation) ? Dans le premier cas, vous êtes en BNC. Dans le second, en BIC. Votre code APE, attribué à l'immatriculation, confirme cette classification.
Un prestataire de services est-il en BIC ou en BNC ?
Cela dépend de la nature de la prestation. Une prestation à caractère intellectuel (consultant, graphiste, formateur) relève des BNC. Une prestation à caractère commercial ou artisanal (réparateur, déménageur, agent d'entretien) relève des BIC. Le critère déterminant est la prépondérance intellectuelle de l'activité.
Peut-on cumuler une activité BIC et une activité BNC ?
Oui. Si les deux activités sont clairement dissociables (clientèles et moyens distincts), chacune est déclarée dans sa catégorie. Sinon, l'article 155 du CGI prévoit le rattachement de l'ensemble des revenus à la catégorie de l'activité principale, celle qui génère le CA le plus élevé.
Quel est l'abattement forfaitaire en micro-BIC et en micro-BNC ?
En micro-BIC, l'abattement est de 71 % pour la vente de marchandises et de 50 % pour les prestations de services. En micro-BNC, l'abattement est de 34 %. Ces taux s'appliquent automatiquement sur le chiffre d'affaires pour déterminer le bénéfice imposable.
Quelles sont les obligations comptables en BNC par rapport au BIC ?
En BNC au régime de la déclaration contrôlée, la comptabilité est plus légère qu'en BIC au réel : un livre-journal des recettes/dépenses et un registre des immobilisations suffisent, sans bilan comptable classique. En BIC au réel, une comptabilité en partie double avec bilan et compte de résultat est obligatoire.
Est-ce que je peux choisir entre BIC et BNC ?
Non, la catégorie fiscale est déterminée par la nature de votre activité, pas par un choix personnel. En revanche, à l'intérieur de chaque catégorie, vous pouvez choisir votre régime d'imposition (micro ou réel) tant que votre CA le permet.
Un artisan est-il en BIC ou en BNC ?
Un artisan relève des BIC. L'activité artisanale (plombier, électricien, boulanger, coiffeur) est une activité à caractère commercial ou industriel au sens de l'article 34 du CGI, même si elle implique un savoir-faire technique important.
Quelle différence de cotisations sociales entre BIC et BNC en micro-entreprise ?
Les taux diffèrent sensiblement. En micro-BIC prestations de services : 21,20 % du CA. En micro-BNC non réglementée : 25,60 % du CA. En micro-BNC réglementée (CIPAV) : 23,20 %. À CA égal, un micro-entrepreneur en BNC paie donc davantage de cotisations qu'en BIC services.
Qu'est-ce que le régime de la déclaration contrôlée en BNC ?
C'est le régime réel des BNC, applicable de plein droit au-delà de 83 600 € de CA ou sur option. Il permet de déduire les charges réelles (loyer, matériel, déplacements) au lieu de l'abattement forfaitaire de 34 %. Il nécessite la tenue d'un livre-journal et la déclaration cerfa 2035-SD.
Les seuils micro-BIC et micro-BNC sont-ils les mêmes ?
Pas exactement. Le seuil micro-BNC est de 83 600 €. En micro-BIC, il est de 83 600 € pour les prestations de services, mais de 203 100 € pour les activités de vente de marchandises et d'hébergement. Les commerçants BIC ont donc un plafond plus élevé que les professions libérales BNC.
Sources & Références
Legifrance : Définition des bénéfices industriels et commerciaux (Articles 34 à 35 A)
Service-Public : Régime fiscal de la micro-entreprise
BOFiP : BNC - Champ d'application - Limites avec les autres catégories de revenus
Résumer cet article avec :
- ChatGPT
- Perplexity
- Claude
À propos de l'auteur
Guillaume DELEMARLE
Expert-comptable avec plus de 9 ans d'expérience. Spécialisé dans l'accompagnement des TPE et créateurs d'entreprise.
Voir tous ses articles
Contenu révisé et validé par un expert-comptable membre de l'OEC
Questions & réponses