
L'article en bref
- Qui consulter : l'expert-comptable gère la comptabilité courante, l'avocat fiscaliste traite les problématiques fiscales complexes.
- Représentation en justice : seul l'avocat peut plaider devant le tribunal administratif ou judiciaire.
- Secret professionnel : les correspondances avec l'avocat sont absolues et insaisissables lors d'un contrôle fiscal.
- Tarification : l'avocat facture 200 à 500 € HT de l'heure, l'expert-comptable au forfait mensuel.
- Complémentarité : lors d'un contrôle fiscal, l'expert-comptable fournit les comptes et l'avocat construit la défense.
- Gérer la comptabilité de sa société : L-Expert-Comptable.com propose un cabinet 100% en ligne à partir de 39€ HT/mois sans engagement.
Mis à jour le , publié le
9 min

Guillaume DELEMARLE
Expert-comptable chez L-Expert-Comptable.com
Sommaire
Votre comptabilité à partir de 39€ HT par mois, sans engagement !
Je confie ma compta

Votre comptabilité par des pros, à partir de 39€ HT par mois !
Prendre RDV !Avocat fiscaliste ou expert-comptable : comment choisir selon votre situation ?
Le choix entre un avocat fiscaliste ou un expert-comptable dépend de votre besoin concret : gestion comptable courante, contentieux fiscal, cession d'entreprise ou restructuration. Voici un tableau pour trancher rapidement, suivi des trois critères décisifs.
Le tableau de décision rapide
| Consultez un expert-comptable | Consultez un avocat fiscaliste | Faites appel aux deux |
|---|---|---|
| Tenue comptable et bilan annuel | Avis de vérification de comptabilité | Contrôle fiscal avec enjeux comptables lourds |
| Liasse fiscale et déclarations de TVA | Proposition de rectification ou redressement | Restructuration (fusion, scission, apport partiel d'actif) |
| Choix du régime fiscal (IS ou IR) | Contentieux devant le tribunal administratif | Création d'une holding avec filiales |
| Optimisation de la rémunération du dirigeant | Rescrit fiscal pour sécuriser un montage | Cession d'entreprise (valorisation + schéma fiscal) |
| Déclarations sociales (DSN) | Cession de titres avec apport-cession (article 150-0 B ter du CGI) | Opérations de fiscalité internationale complexes |
Les 3 critères qui font basculer le choix
- Nature du besoin : si vous avez besoin d'un suivi comptable régulier (bilan, TVA, liasse fiscale), c'est l'expert-comptable. Si vous faites face à un problème fiscal ponctuel ou complexe (redressement, montage de holding), c'est l'avocat fiscaliste.
- Niveau de risque : pour une déclaration classique ou un conseil sur votre régime fiscal, l'expert-comptable suffit. Dès qu'un risque de contentieux avec l'administration fiscale apparaît, l'avocat fiscaliste prend le relais.
- Représentation en justice : seul l'avocat peut plaider devant le juge de l'impôt (tribunal administratif ou tribunal judiciaire). L'expert-comptable ne peut pas vous représenter en justice, même s'il vous assiste lors d'un contrôle fiscal.
Quelles sont les missions de l'expert-comptable ?
L'expert-comptable est le professionnel du chiffre qui vous accompagne au quotidien. Ses missions couvrent la comptabilité, les déclarations fiscales et le conseil en gestion courante.
La tenue et la révision de la comptabilité
La tenue comptable est le cœur de métier de l'expert-comptable. Elle comprend :
- La saisie des écritures comptables et le lettrage comptable des comptes
- Le rapprochement bancaire (vérification entre vos relevés et votre comptabilité)
- La révision des comptes en fin d'exercice
- L'établissement du bilan annuel et du compte de résultat
Cette mission est une prérogative de l'expert-comptable inscrit au Tableau de l'Ordre des experts-comptables, encadrée par l'ordonnance du 19 septembre 1945. Aucun autre professionnel ne peut tenir la comptabilité d'une entreprise à titre libéral.
Les déclarations fiscales et la liasse fiscale
L'expert-comptable prend en charge l'ensemble de vos obligations déclaratives :
- Les déclarations de TVA (mensuelles ou trimestrielles selon votre régime)
- La déclaration de résultat (IS ou IR)
- La liasse fiscale, à déposer dans les 3 mois suivant la clôture de l'exercice (4 mois si clôture au 31 décembre)
- Les déclarations sociales liées, comme la DSN
Chez L-Expert-Comptable.com, cabinet en ligne inscrit à l'Ordre depuis 2009, un expert-comptable dédié prend en charge l'ensemble de ces obligations pour les entrepreneurs en société, à partir de 39 € HT/mois.
Le conseil en gestion et en stratégie fiscale courante
L'expert-comptable vous guide aussi sur vos choix de gestion : régime fiscal (IS ou IR), répartition entre rémunération et dividendes, politique d'amortissements ou de provisions. Il vous aide à prendre des décisions éclairées pour réduire votre charge fiscale dans le cadre légal.
Sa limite : l'expert-comptable ne peut pas vous représenter devant le juge fiscal. Si un contrôle débouche sur un contentieux, il passe la main à un avocat.
L'expert-comptable peut vous assister lors d'un contrôle fiscal (vérification de comptabilité) et répondre aux demandes de l'administration, mais il ne peut pas plaider devant le tribunal administratif ou judiciaire en cas de contentieux.
Quelles sont les missions de l'avocat fiscaliste ?
L'avocat fiscaliste est un avocat inscrit au Barreau, spécialisé en droit fiscal. Il intervient sur des problématiques fiscales complexes ou litigieuses, là où le périmètre d'intervention de l'expert-comptable s'arrête.
Le conseil fiscal et la planification patrimoniale
L'avocat fiscaliste structure les opérations à fort enjeu fiscal. Sa mission de planification fiscale couvre :
- La structuration d'opérations complexes : création de holding, apport-cession (article 150-0 B ter du CGI), transmission d'entreprise
- La rédaction de rescrits fiscaux pour obtenir une prise de position de l'administration et sécuriser un montage
- Le conseil en fiscalité internationale : prix de transfert, conventions fiscales bilatérales, retenues à la source
- La fiscalité patrimoniale : IFI, plus-values immobilières ou mobilières, donations
Son rôle est de concevoir le schéma fiscal le plus adapté à votre situation, en s'appuyant sur une analyse juridique du Code général des impôts et du Livre des procédures fiscales.
Le contentieux fiscal et la représentation en justice
Quand un désaccord avec l'administration fiscale se transforme en litige, l'avocat fiscaliste est votre interlocuteur :
- Il rédige la réponse à une proposition de rectification (imprimé 2120) dans le délai de 30 jours (prorogeable à 60 jours)
- Il dépose une réclamation contentieuse auprès de l'administration
- Il vous défend devant le tribunal administratif ou le tribunal judiciaire, une prérogative que seul un avocat peut exercer
- Il négocie des transactions avec l'administration (remises gracieuses, plans de règlement)
Le secret professionnel renforcé de l'avocat
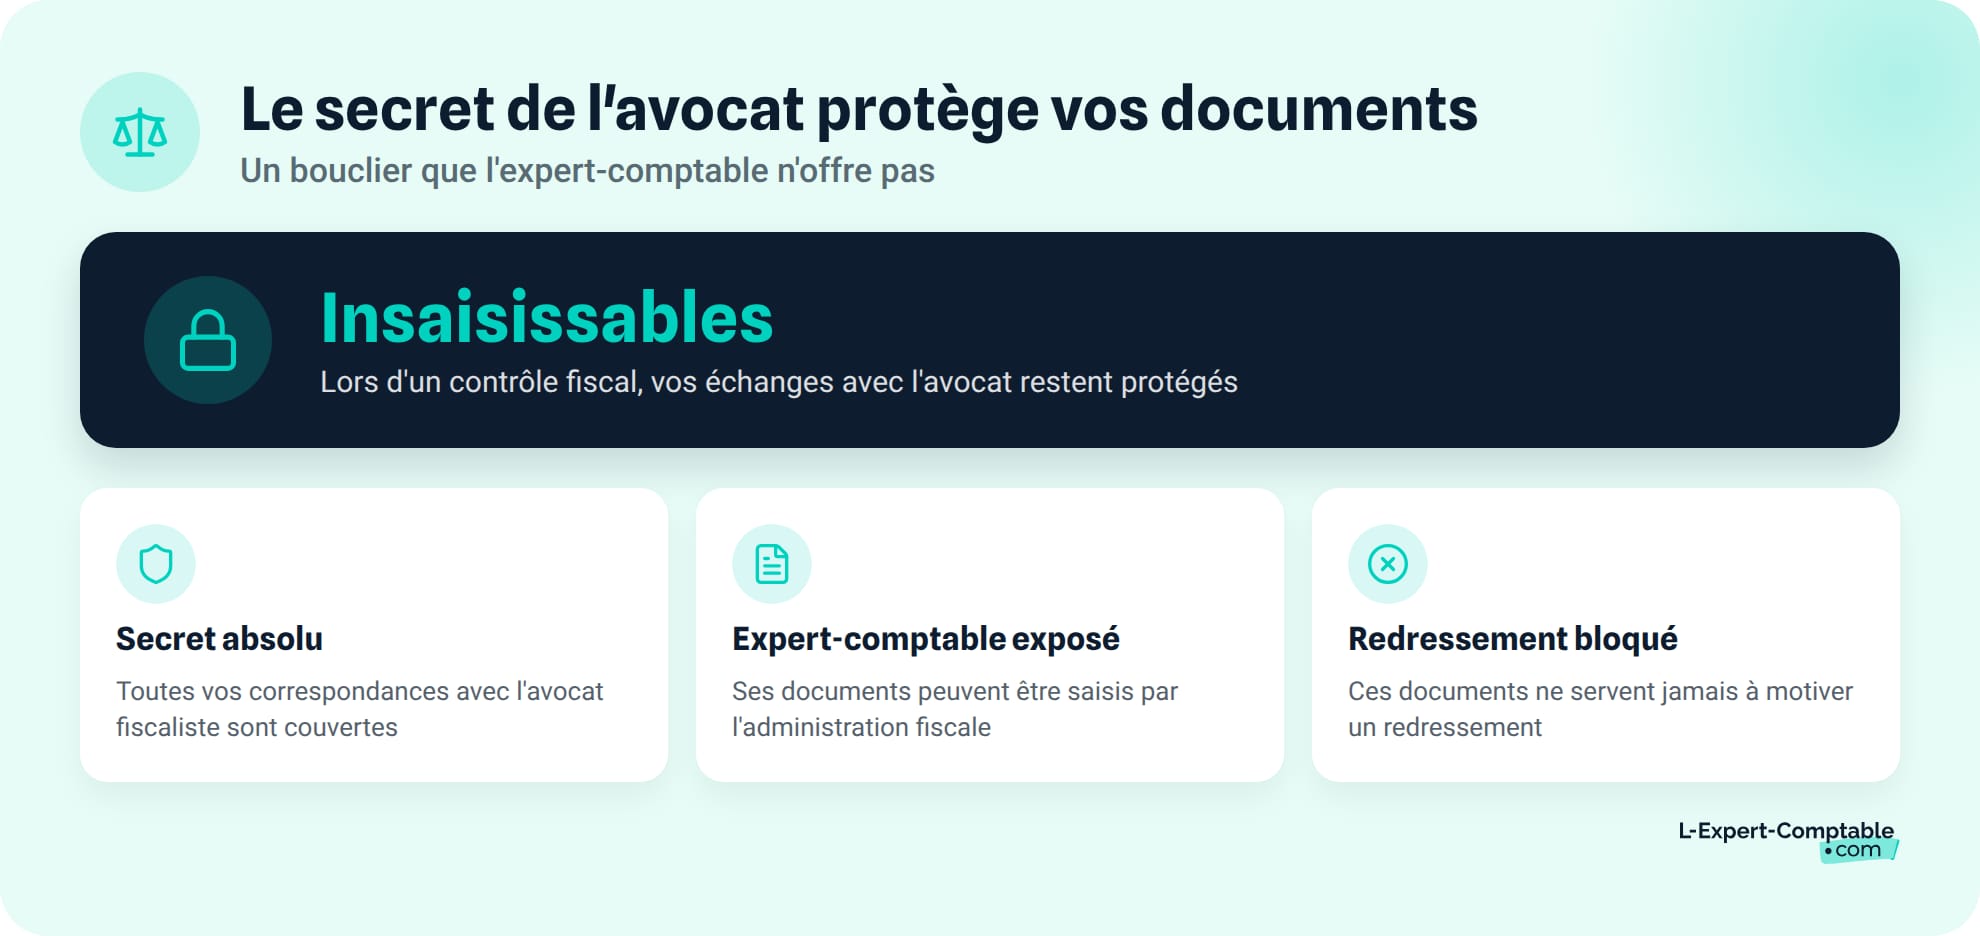
L'article 66-5 de la loi du 31 décembre 1971 (loi n° 71-1130) protège toutes les correspondances entre un avocat et son client. Ce secret professionnel est absolu : les documents échangés avec votre avocat fiscaliste sont insaisissables lors d'un contrôle fiscal.
C'est un avantage stratégique en cas de litige. Les documents couverts par le secret de l'avocat ne peuvent pas être utilisés par l'administration fiscale pour étayer un redressement, contrairement aux documents détenus par d'autres intervenants.
L'avocat fiscaliste n'est pas un comptable. Il ne tient pas la comptabilité de votre entreprise et n'établit pas votre liasse fiscale. Son intervention est ponctuelle et ciblée sur des problématiques fiscales spécifiques.
Quelles différences entre avocat fiscaliste et expert-comptable ?
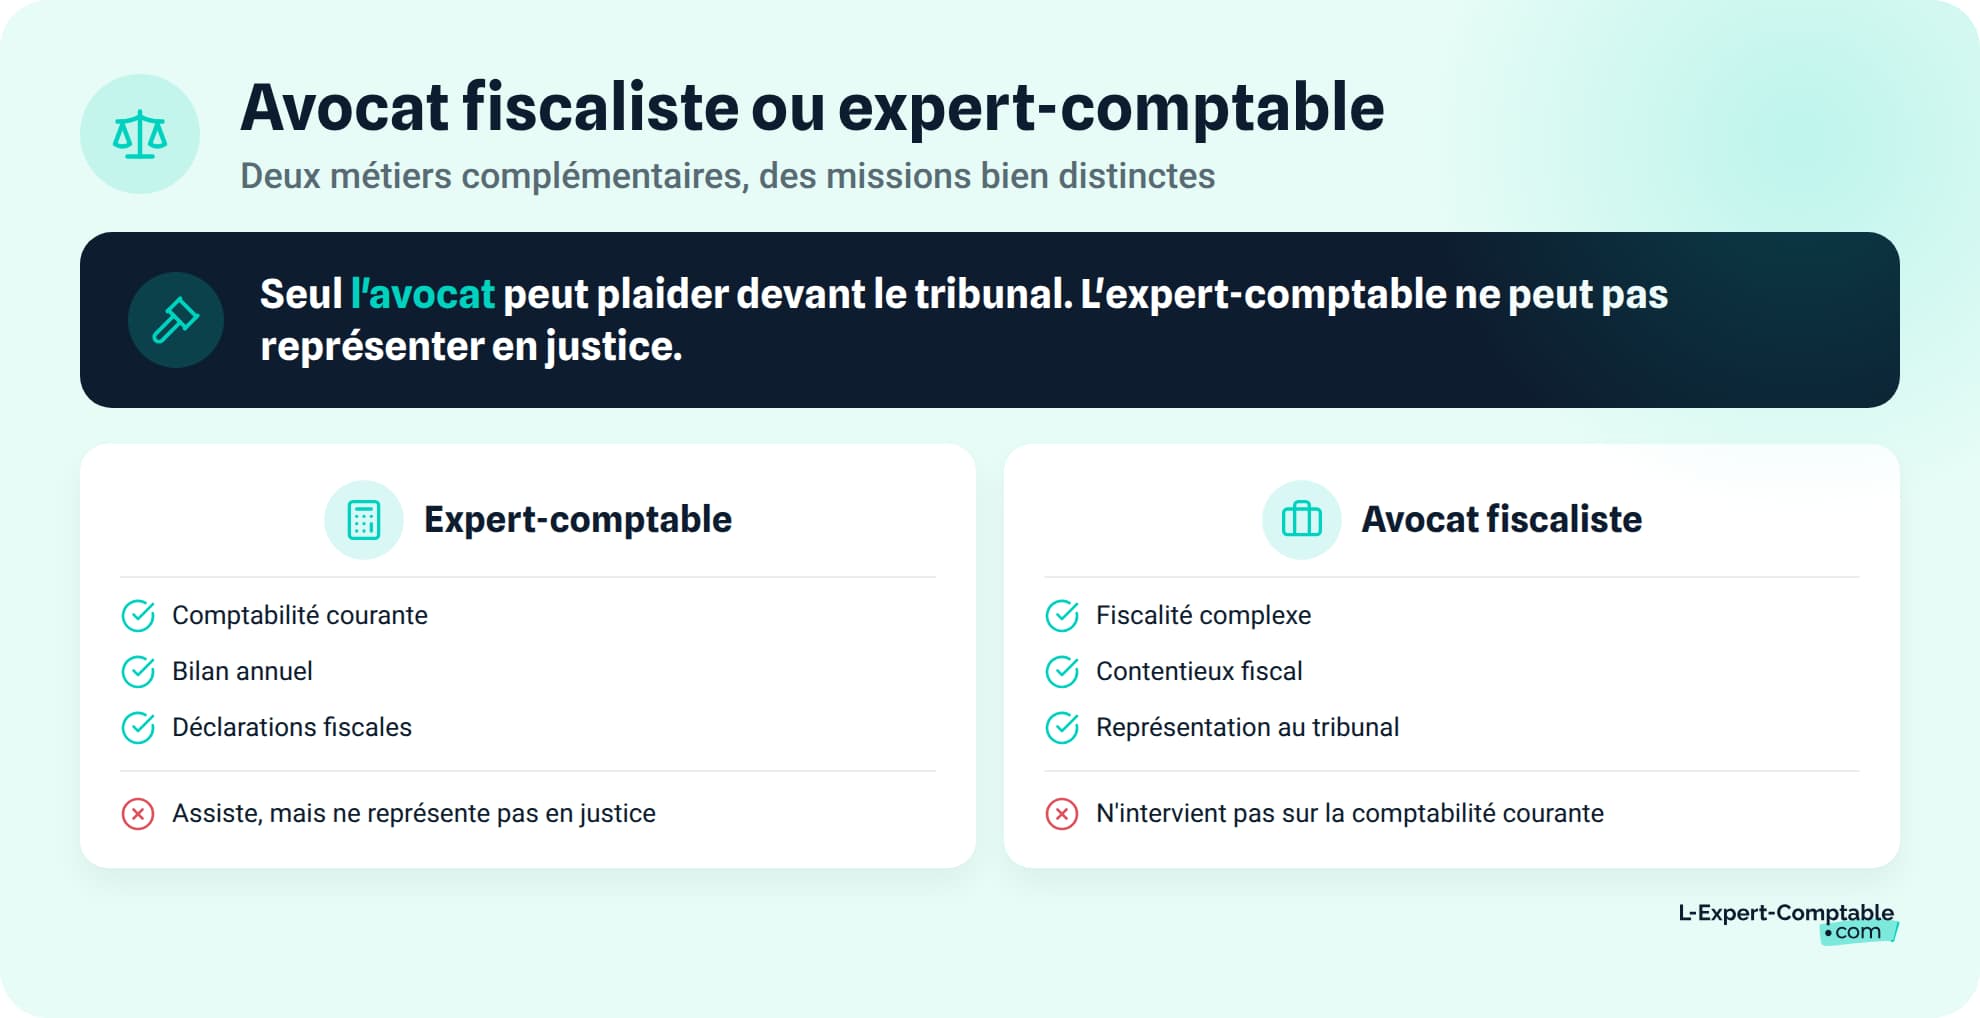
Les deux professions sont réglementées, mais leur périmètre d'intervention, leur cadre légal et leur mode de tarification diffèrent sur plusieurs points. Le conseil juridique de l'avocat et le conseil comptable de l'expert-comptable répondent à des besoins distincts.
Le tableau comparatif complet
| Critère | Expert-comptable | Avocat fiscaliste |
|---|---|---|
| Ordre professionnel | Ordre des experts-comptables | Barreau |
| Cadre légal | Ordonnance du 19 septembre 1945 | Loi n° 71-1130 du 31 décembre 1971 |
| Cœur de métier | Tenue comptable, bilan, déclarations fiscales | Conseil fiscal, contentieux, planification fiscale |
| Représentation en justice | ❌ Non | ✅ Oui |
| Secret professionnel | Limité (documents saisissables) | Absolu et insaisissable (article 66-5) |
| Type de missions | Récurrentes (mensuelles ou annuelles) | Ponctuelles et ciblées |
| Tarification | Forfait mensuel ou annuel | Honoraires libres, souvent au temps passé (200 à 500 € HT/h) |
Fiscaliste salarié, avocat fiscaliste, expert-comptable : ne pas confondre
Le terme « fiscaliste » prête souvent à confusion. Un fiscaliste salarié travaille au sein d'une entreprise ou d'un cabinet de conseil. Il n'est pas inscrit au Barreau et ne bénéficie ni du secret professionnel de l'avocat, ni du droit de représentation en justice.
L'avocat fiscaliste, lui, est un avocat à part entière, inscrit au Barreau, qui a choisi de se spécialiser en droit fiscal. Il cumule toutes les prérogatives de l'avocat : secret professionnel absolu et représentation en justice.
L'expert-comptable est inscrit à l'Ordre des experts-comptables. C'est une profession réglementée distincte, dont le cœur de métier reste la comptabilité et les déclarations fiscales, avec un rôle de conseil fiscal accessoire à sa mission principale.
Quand faire appel à un avocat fiscaliste ?
Certaines situations nécessitent l'intervention d'un avocat fiscaliste, soit pour protéger vos droits face à l'administration, soit pour sécuriser une opération à fort enjeu fiscal.
Vous recevez un avis de vérification ou une proposition de rectification
Un avis de vérification de comptabilité déclenche un contrôle approfondi de vos comptes par l'administration fiscale. Dès sa réception, l'avocat fiscaliste vérifie que vos droits sont respectés : délai de prévenance, périmètre du contrôle, garanties du contribuable prévues par le Livre des procédures fiscales.
Si le contrôle débouche sur une proposition de rectification (imprimé 2120), vous avez 30 jours pour répondre (prorogeables à 60 jours sur demande). L'avocat rédige une réponse argumentée, point par point, en s'appuyant sur la jurisprudence et la doctrine administrative.
En cas de mise en recouvrement, seul l'avocat peut saisir le tribunal administratif ou judiciaire pour contester le redressement fiscal.
Vous préparez une cession d'entreprise ou une restructuration
La cession de titres d'une société génère des plus-values soumises à l'impôt. L'avocat fiscaliste analyse le régime applicable et peut structurer l'opération via un apport-cession (article 150-0 B ter du CGI) pour obtenir un report d'imposition.
Pour une création de holding, il intervient sur le choix du régime fiscal (régime mère-fille, intégration fiscale) et, le cas échéant, sur la mise en place d'un pacte Dutreil pour la transmission d'entreprise.
Les opérations de restructuration (fusion, scission, apport partiel d'actif) ont des conséquences fiscales lourdes. L'avocat fiscaliste sécurise chaque étape pour éviter un redressement ultérieur.
Vous avez des enjeux de fiscalité internationale
Si votre entreprise a des filiales ou des partenaires à l'étranger, l'avocat fiscaliste intervient sur les prix de transfert entre sociétés liées, l'application des conventions fiscales bilatérales et les retenues à la source. Il vous aide aussi à gérer les obligations déclaratives d'un établissement stable à l'étranger et à éviter les situations de double imposition.
Avocat fiscaliste et expert-comptable : peuvent-ils travailler ensemble ?
Les deux professionnels ne s'excluent pas. Ils interviennent sur des périmètres distincts et leur collaboration apporte une protection plus complète à votre entreprise.
La complémentarité au quotidien
L'expert-comptable gère votre comptabilité courante et vos déclarations. L'avocat fiscaliste intervient ponctuellement sur un dossier complexe ou litigieux. Les deux collaborent fréquemment : lors d'un contrôle fiscal, l'expert-comptable fournit les éléments comptables et l'avocat construit la stratégie de défense.
Pour une cession d'entreprise, l'expert-comptable valorise la société tandis que l'avocat fiscaliste structure le schéma fiscal de l'opération.
Confier votre comptabilité courante à un cabinet comme L-Expert-Comptable.com vous permet de disposer d'un dossier comptable toujours à jour, prêt à être transmis à un avocat fiscaliste si un besoin ponctuel se présente.
Cas pratique : un contrôle fiscal sur votre société
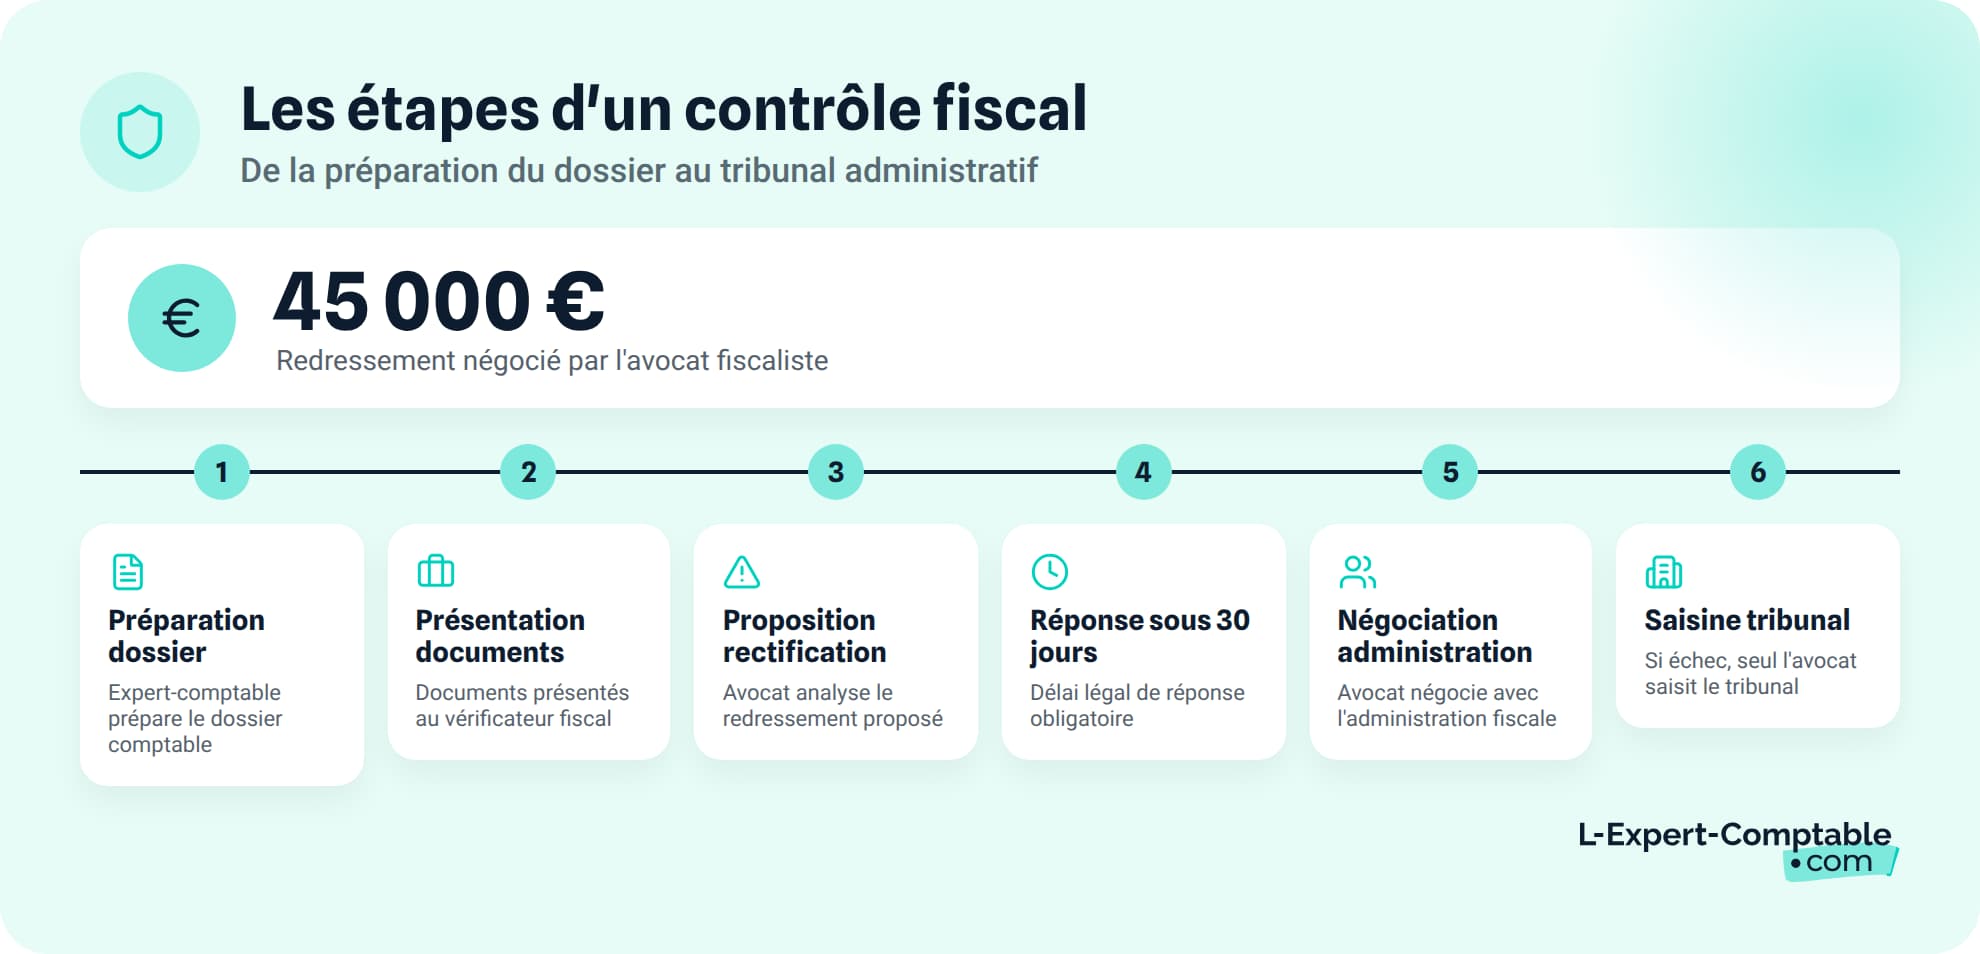
Situation : vous dirigez une SARL de négoce avec un chiffre d'affaires de 800 000 €. Vous recevez un avis de vérification de comptabilité.
- Préparation du dossier : votre expert-comptable rassemble le dossier comptable complet (grand livre, journaux, balances, pièces justificatives) et vérifie la cohérence des écritures avant l'arrivée du vérificateur.
- Contrôle sur place : l'expert-comptable présente les documents au vérificateur et répond aux questions techniques sur les écritures. L'avocat fiscaliste, s'il est mandaté, s'assure que vos droits sont respectés tout au long de la procédure.
- Proposition de rectification : le vérificateur notifie un redressement de 45 000 €. L'avocat fiscaliste analyse la proposition, identifie les points contestables et rédige la réponse dans le délai de 30 jours.
- Négociation : l'avocat négocie avec l'inspecteur pour réduire le montant du redressement, en s'appuyant sur les éléments comptables fournis par l'expert-comptable.
- Saisine du tribunal : si la négociation échoue, seul l'avocat peut saisir le tribunal administratif. L'expert-comptable n'a pas cette prérogative.
Chaque professionnel agit sur son périmètre propre. L'un ne remplace pas l'autre.
Combien coûte un avocat fiscaliste par rapport à un expert-comptable ?
Le mode de facturation diffère entre les deux professions. L'avocat fiscaliste facture généralement au temps passé, tandis que l'expert-comptable travaille au forfait.
Les honoraires de l'avocat fiscaliste
Les honoraires d'un avocat fiscaliste sont libres et varient selon son expérience et la complexité du dossier. Le taux horaire se situe généralement entre 200 € et 500 € HT. Pour certaines missions bien définies (réponse à une proposition de rectification, rédaction d'un rescrit fiscal), un forfait peut être convenu à l'avance.
Depuis 2015, une convention d'honoraires est obligatoire avant toute intervention. Elle détaille les prestations, le mode de calcul et le montant estimé. Des honoraires de résultat (un pourcentage du redressement évité, par exemple) peuvent compléter le forfait de base.
Les honoraires de l'expert-comptable
L'expert-comptable facture le plus souvent un forfait mensuel ou annuel, proportionnel au volume d'activité de votre entreprise. Une lettre de mission obligatoire détaille les prestations incluses.
Les tarifs d'un expert-comptable varient de quelques dizaines d'euros HT par mois pour les structures simples (BNC sans TVA) à plusieurs centaines d'euros pour les sociétés avec un volume de transactions élevé ou des spécificités sectorielles (BTP, restauration, commerce).
Les honoraires d'avocat fiscaliste et d'expert-comptable sont déductibles du résultat imposable de votre entreprise. Ils sont comptabilisés en charges d'exploitation (compte 6226 pour l'expert-comptable, 6227 pour les frais d'actes et de contentieux).
Qui peut donner des conseils fiscaux en France ?
Le conseil fiscal n'est pas réservé à une seule profession. Plusieurs professionnels réglementés sont habilités à intervenir, chacun dans son domaine de compétence.
Les professions habilitées au conseil fiscal
- L'avocat (toute spécialité, dont le fiscaliste) : conseil juridique et fiscal, avec le monopole de la représentation en justice
- L'expert-comptable : conseil fiscal dans le cadre de sa mission comptable (mission accessoire à la tenue de comptes)
- Le notaire : conseil fiscal lié aux actes notariés (immobilier, succession, donation)
- Le conseiller en gestion de patrimoine (CGP) : conseil patrimonial incluant une dimension fiscale
Attention aux « consultants fiscaux » non réglementés
Le titre de « fiscaliste » n'est pas protégé en France. N'importe qui peut se déclarer fiscaliste ou consultant fiscal sans être inscrit à un ordre professionnel.
Seuls les avocats et les experts-comptables sont soumis à un ordre professionnel avec des obligations déontologiques et une assurance responsabilité civile professionnelle obligatoire. Avant de confier un dossier sensible, vérifiez l'inscription au Barreau (annuaire du Conseil national des barreaux) ou au Tableau de l'Ordre des experts-comptables.
Les questions fréquentes sur l'avocat fiscaliste et l'expert-comptable
Quelle est la différence entre un avocat fiscaliste et un expert-comptable ?
L'expert-comptable gère votre comptabilité courante (bilan, liasse fiscale, déclarations de TVA) et vous conseille sur votre régime fiscal. L'avocat fiscaliste intervient sur des problématiques fiscales complexes (contrôle fiscal, contentieux, cession, holding) et peut vous représenter devant le juge. Ce sont deux professions réglementées distinctes, souvent complémentaires.
Peut-on avoir un avocat fiscaliste et un expert-comptable en même temps ?
Oui, et c'est même recommandé dans certaines situations. L'expert-comptable continue de gérer votre comptabilité tandis que l'avocat fiscaliste intervient ponctuellement sur un dossier fiscal complexe ou un contentieux. Les deux professionnels collaborent régulièrement, notamment lors de contrôles fiscaux.
Quand faut-il consulter un avocat fiscaliste plutôt qu'un expert-comptable ?
Consultez un avocat fiscaliste lorsque vous recevez un avis de vérification ou une proposition de rectification, lorsque vous préparez une cession d'entreprise ou une restructuration, ou lorsque vous avez besoin d'être représenté devant le tribunal administratif ou judiciaire. Pour la gestion comptable courante, l'expert-comptable suffit.
Combien coûte un avocat fiscaliste ?
Les honoraires sont libres et varient selon la complexité du dossier. Comptez généralement entre 200 € et 500 € HT de l'heure. Un forfait peut être convenu pour des missions définies. Une convention d'honoraires est obligatoire avant toute intervention.
Est-ce qu'un expert-comptable peut me défendre en cas de contrôle fiscal ?
L'expert-comptable peut vous assister lors d'un contrôle fiscal : il prépare le dossier comptable, fournit les justificatifs et répond aux questions du vérificateur. Si le contrôle débouche sur un contentieux devant le tribunal, seul un avocat peut vous représenter et plaider votre cause.
Qui peut donner des conseils fiscaux en France ?
Les avocats, les experts-comptables, les notaires et les conseillers en gestion de patrimoine sont habilités à donner des conseils fiscaux, chacun dans le cadre de leur profession réglementée. Le titre de « fiscaliste » n'est pas protégé en France : vérifiez toujours l'inscription à un ordre professionnel.
Un expert-comptable peut-il rédiger un rescrit fiscal ?
L'expert-comptable peut vous aider à préparer un rescrit fiscal, mais l'avocat fiscaliste est mieux armé pour cette mission. Le rescrit engage l'administration fiscale sur l'interprétation d'un texte : sa rédaction nécessite une argumentation juridique solide, qui relève du cœur de métier de l'avocat.
Vaut-il mieux un avocat fiscaliste ou un expert-comptable pour créer une holding ?
La création d'une holding nécessite idéalement les deux. L'expert-comptable gère la comptabilité de la holding et de ses filiales, établit les comptes et les déclarations fiscales. L'avocat fiscaliste structure le montage (régime mère-fille, intégration fiscale, apport-cession) et sécurise les aspects juridiques et fiscaux.
Les honoraires d'un avocat fiscaliste sont-ils déductibles ?
Oui, les honoraires versés à un avocat fiscaliste sont entièrement déductibles du résultat imposable de votre entreprise. Ils sont comptabilisés en charges d'exploitation, au même titre que les honoraires de votre expert-comptable.
Quelle est la différence entre un fiscaliste et un avocat fiscaliste ?
Un fiscaliste est un professionnel spécialisé en droit fiscal, qui peut être salarié d'une entreprise ou d'un cabinet. Un avocat fiscaliste est un avocat inscrit au Barreau, spécialisé en droit fiscal. La différence clé : l'avocat fiscaliste bénéficie du secret professionnel absolu et peut vous représenter en justice, ce que le fiscaliste salarié ne peut pas faire.
Sources & Références
Legifrance : Loi n° 71-1130 du 31 décembre 1971 portant réforme de certaines professions judiciaires et juridiques
Legifrance : Ordonnance n° 45-2138 du 19 septembre 1945 portant institution de l'ordre des experts-comptables
BOFiP : Organisation du contrôle fiscal - Modalités d'exercice du contrôle de l'impôt
Résumer cet article avec :
- ChatGPT
- Perplexity
- Claude
À propos de l'auteur
Guillaume DELEMARLE
Expert-comptable avec plus de 9 ans d'expérience. Spécialisé dans l'accompagnement des TPE et créateurs d'entreprise.
Voir tous ses articles
Contenu révisé et validé par un expert-comptable membre de l'OEC
Questions & réponses