L'article en bref
- Ordre des experts-comptables : l'institution qui régule la profession comptable en France depuis 1945.
- Prérogative exclusive : seul un expert-comptable inscrit au tableau peut légalement tenir votre comptabilité.
- Vérifier l'inscription : consultez gratuitement l'annuaire officiel par nom, ville ou numéro d'inscription.
- Porter réclamation : saisissez votre Conseil Régional pour une médiation amiable avant toute plainte disciplinaire.
- Sanctions graduées : de l'avertissement à la radiation définitive, avec suspension jusqu'à cinq ans.
- Gérer sa comptabilité en société : L-Expert-Comptable.com propose un cabinet 100% en ligne à partir de 39€ HT/mois sans engagement.

Guillaume DELEMARLE
Expert-comptable chez L-Expert-Comptable.com
Mis à jour le 19 octobre 2026
5 min
Sommaire
Votre comptabilité à partir de 39€ HT par mois, sans engagement !
Je confie ma compta

Votre comptabilité par des pros, à partir de 39€ HT par mois !
Prendre RDV !Quel est le rôle de l'Ordre des experts-comptables ?
L'Ordre des experts-comptables (OEC) est l'institution qui régule la profession comptable en France. Créé par l'ordonnance du 19 septembre 1945, il remplit trois missions : garantir la compétence des professionnels, protéger les entreprises clientes et porter la voix de la profession auprès des pouvoirs publics.
Garantir la compétence et la déontologie des professionnels
Avant d'exercer, chaque expert-comptable doit être inscrit au tableau de l'Ordre. Pour cela, l'OEC vérifie ses diplômes (le DEC, Diplôme d'Expertise Comptable, est requis) et son honorabilité.
Une fois inscrit, le professionnel est soumis à un code de déontologie strict. Ce code impose le secret professionnel, l'indépendance vis-à-vis des clients et la probité dans l'exercice de ses missions. L'Ordre contrôle le respect de ces obligations tout au long de la carrière.
En cas de manquement, l'Ordre exerce un pouvoir disciplinaire. Les sanctions disciplinaires vont de l'avertissement à la radiation définitive du tableau, en passant par la suspension temporaire d'exercice.
Protéger les entreprises et les particuliers
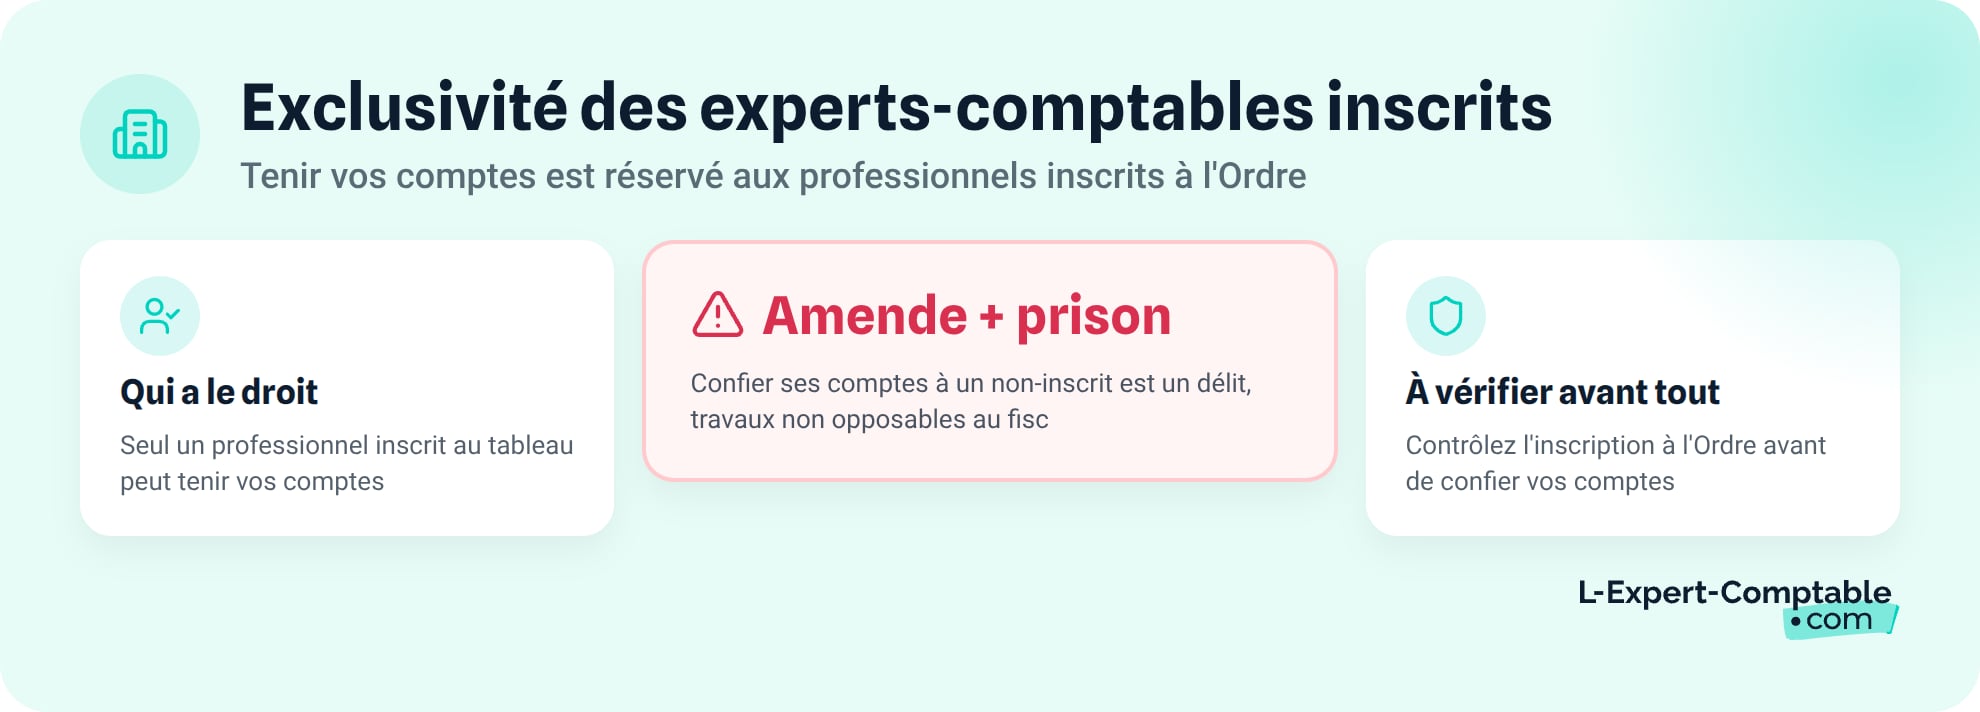
L'Ordre veille à ce que seuls les professionnels inscrits au tableau exercent la comptabilité pour le compte d'autrui. C'est ce qu'on appelle la prérogative exclusive d'exercice, inscrite dans l'ordonnance du 19 septembre 1945. Un professionnel non inscrit n'a pas le droit de tenir la comptabilité d'une entreprise à titre habituel.
L'Ordre lutte activement contre l'exercice illégal de la profession. Un formulaire de signalement est accessible au public sur le site de l'annuaire officiel (annuaire.experts-comptables.org). En cas de litige entre un client et son expert-comptable, l'Ordre joue aussi un rôle de médiateur avant toute procédure disciplinaire.
L'exercice illégal de la comptabilité est un délit puni d'une amende et d'une peine d'emprisonnement. Confier sa comptabilité à un professionnel non inscrit au tableau expose l'entreprise à des risques juridiques, car les travaux réalisés ne sont pas opposables à l'administration fiscale.
Représenter la profession et faire évoluer les normes
L'Ordre est l'interlocuteur direct des pouvoirs publics sur les sujets comptables et fiscaux. Il participe à l'élaboration et à la mise à jour des normes professionnelles qui encadrent le travail des experts-comptables.
Au niveau international, l'Ordre intervient dans l'harmonisation des normes comptables, notamment les normes comptables IFRS (normes internationales d'information financière) et les directives européennes. Il mène aussi des missions économiques, comme la prévention des difficultés financières des entreprises.
Comment l'Ordre des experts-comptables est-il organisé ?
L'Ordre repose sur une organisation à deux niveaux : un Conseil National qui coordonne la profession à l'échelle du pays, et des Conseils Régionaux qui gèrent le quotidien au plus près des professionnels. Une Chambre Nationale de Discipline complète le dispositif.
| Instance | Rôle principal | Périmètre | Contact |
|---|---|---|---|
| CNOEC (Conseil National) | Coordination nationale, normes, relations avec l'État | National | experts-comptables.fr |
| CROEC (×16 + 2 comités) | Inscription, contrôle qualité, discipline locale | Régional | Site du CROEC local |
| Chambre Nationale de Discipline | Appel des décisions disciplinaires | National | Via le CNOEC |
Le Conseil National de l'Ordre (CNOEC)
Le CNOEC est l'instance suprême de la profession. Basé à Paris, il est dirigé par un président élu pour 2 ans par les membres du Conseil. Ses missions couvrent la coordination nationale, l'édiction des normes professionnelles, les relations avec l'État et la représentation de la profession à l'international.
La profession compte environ 22 000 experts-comptables inscrits au tableau en France, répartis dans des cabinets de toutes tailles.
Les Conseils Régionaux de l'Ordre (CROEC)
La France compte 16 Conseils Régionaux métropolitains et 2 comités départementaux (Guadeloupe et Martinique). Chaque CROEC gère le tableau régional : inscription des nouveaux professionnels, transferts et radiations.
Les CROEC assurent le contrôle qualité des cabinets de leur ressort et traitent les dossiers disciplinaires en première instance. Ils animent aussi la vie locale de la profession à travers des formations, des événements et du réseau professionnel. Certains ont un numéro vert d'accompagnement pour les professionnels en difficulté.
La Chambre Nationale de Discipline
La Chambre Nationale de Discipline est l'instance d'appel. Elle réexamine les décisions rendues par les chambres régionales de discipline. Sa composition est paritaire : elle réunit des élus de l'Ordre et des magistrats. Les sanctions qu'elle peut prononcer vont du blâme à la radiation définitive du tableau.
Comment vérifier qu'un expert-comptable est inscrit à l'Ordre ?
Avant de confier votre comptabilité à un professionnel, vérifiez qu'il est bien inscrit au tableau de l'Ordre. La démarche est simple, gratuite et prend moins de deux minutes.
Consulter l'annuaire officiel en ligne
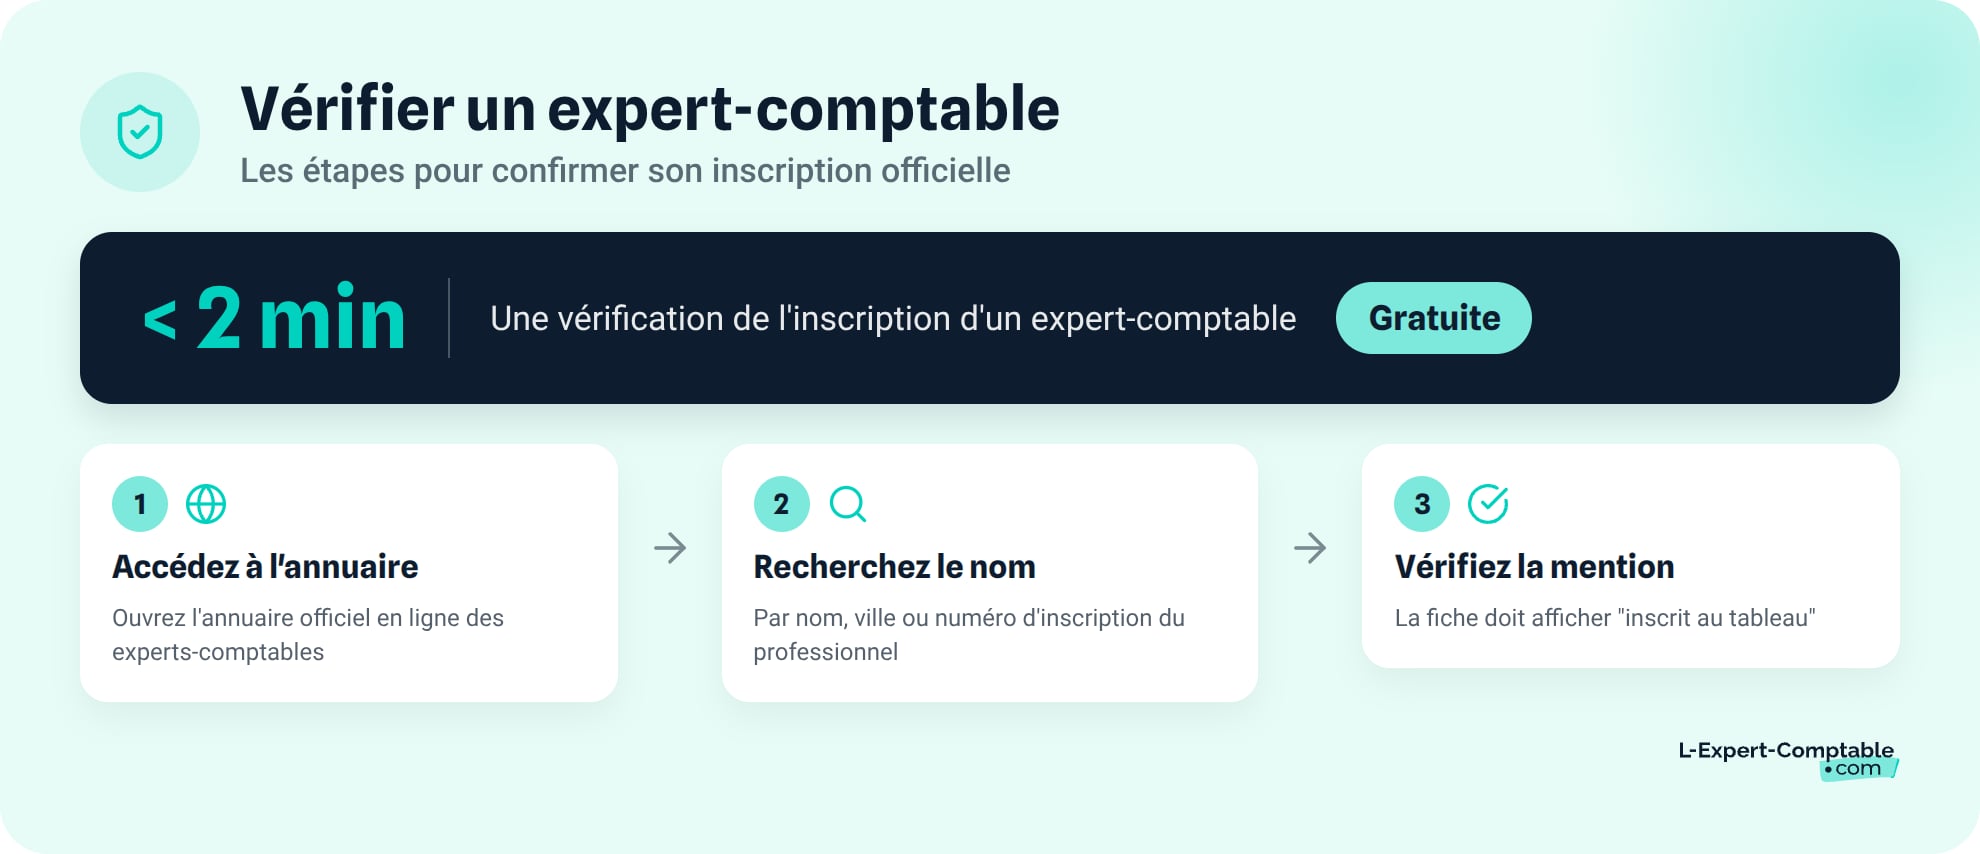
L'annuaire officiel de l'Ordre est accessible gratuitement sur annuaire.experts-comptables.org. Il recense l'ensemble des quelque 22 000 experts-comptables et leurs cabinets. Voici les trois étapes à suivre :
- Accédez à annuaire.experts-comptables.org depuis votre navigateur.
- Recherchez le professionnel par son nom, sa ville ou son numéro d'inscription au tableau.
- Vérifiez que la fiche affiche bien la mention « inscrit au tableau » et que le cabinet est en activité.
Ce réflexe de vérification vous protège contre les risques liés à l'exercice illégal. L-Expert-Comptable.com est inscrit au tableau de l'Ordre des experts-comptables depuis 2009 et accompagne plus de 50 000 entrepreneurs en société avec un comptable dédié.
Que faire si le professionnel n'est pas inscrit ?
Confier sa comptabilité à un non-inscrit expose votre entreprise à des risques sérieux. Les travaux réalisés par un professionnel non inscrit ne sont pas opposables à l'administration fiscale. En cas de contrôle, vous ne bénéficiez d'aucune garantie.
L'exercice illégal de la profession d'expert-comptable est un délit puni d'amende et d'emprisonnement. Si vous identifiez un cas suspect, vous pouvez le signaler via le formulaire en ligne sur annuaire.experts-comptables.org. En cas de doute, contactez directement le Conseil Régional compétent.
D’autres critères entrent en jeu dans le choix de votre interlocuteur. Si vous vous demandez comment trouver un comptable adapté à votre entreprise, prenez également en compte les services proposés, la disponibilité de l’équipe, la transparence des tarifs et la qualité de l’accompagnement. Ces éléments vous aideront à choisir un professionnel qui répond réellement à vos besoins.
Les travaux comptables réalisés par un non-inscrit ne bénéficient d'aucune garantie professionnelle : pas d'assurance responsabilité civile professionnelle, pas de secret professionnel opposable, pas de contrôle qualité par l'Ordre. En cas de litige, le client n'a aucun recours disciplinaire.
Comment porter réclamation auprès de l'Ordre ?
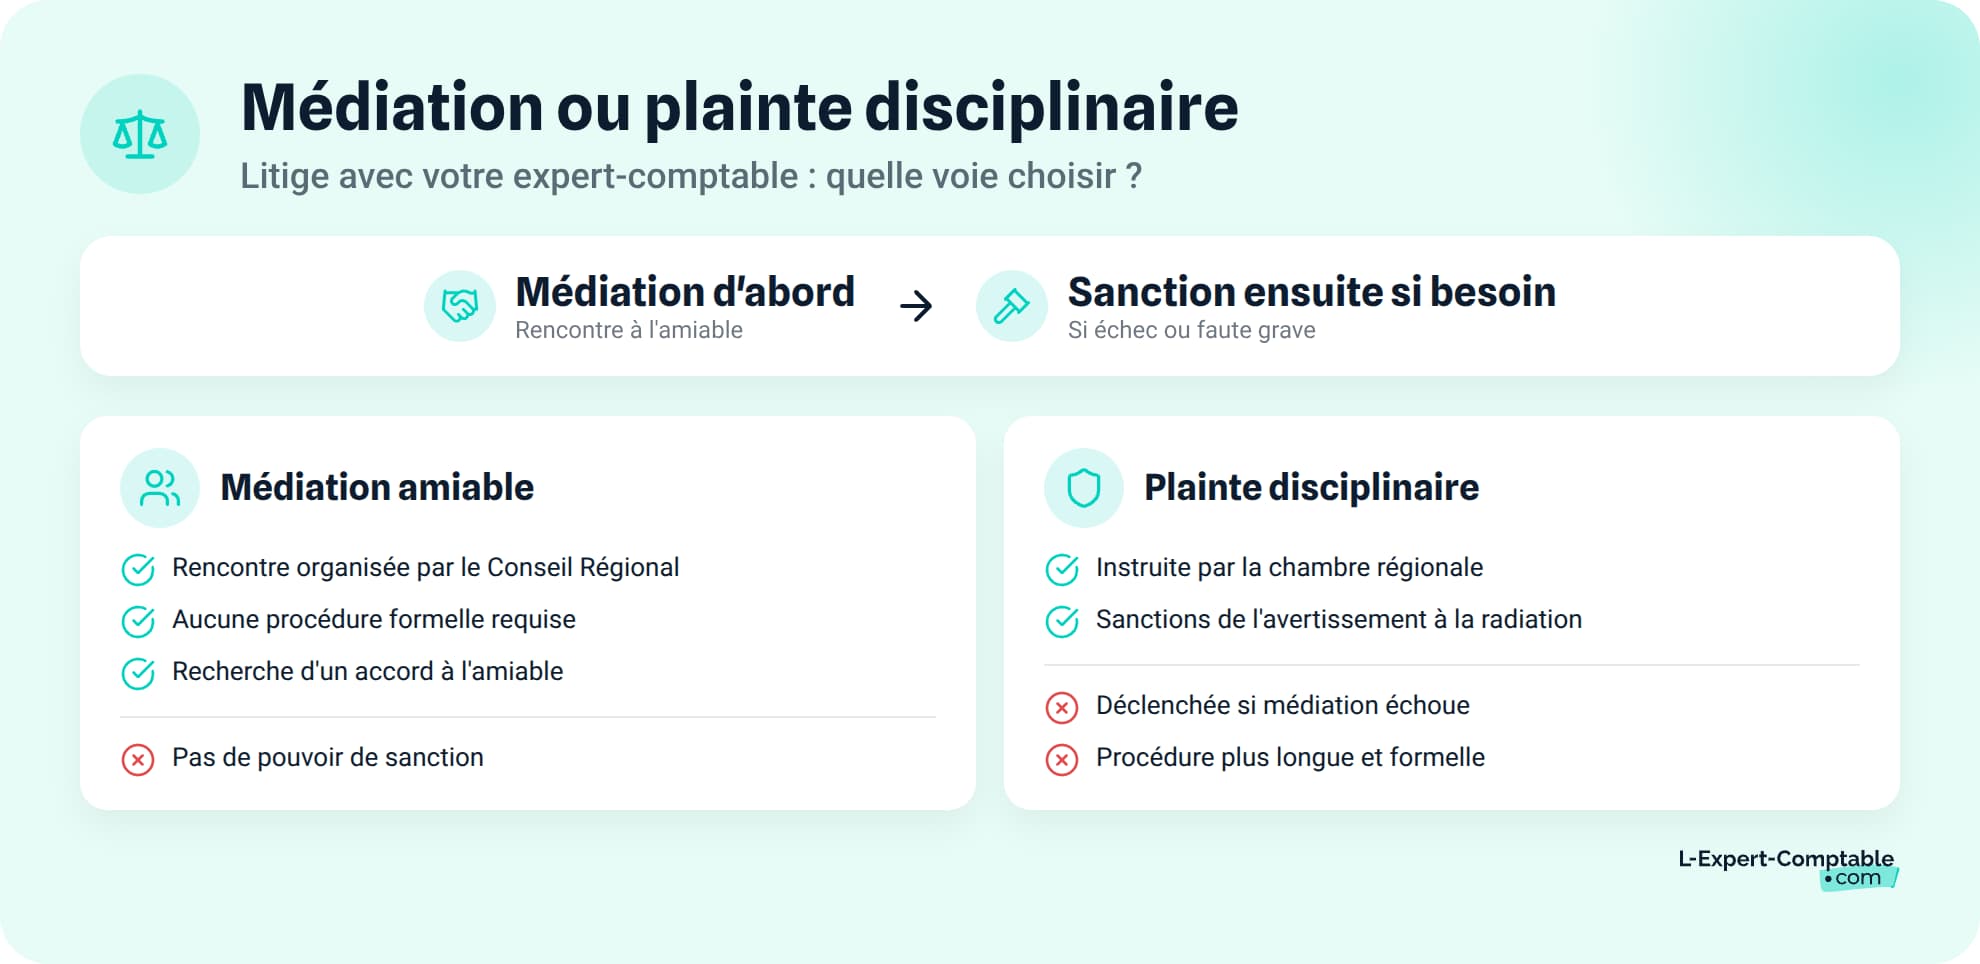
Si vous rencontrez un problème avec votre expert-comptable, l'Ordre met à votre disposition deux voies de recours : la médiation amiable et la procédure disciplinaire.
La procédure de médiation
La première étape consiste à saisir le Conseil Régional de l'Ordre dont dépend votre expert-comptable, en fonction de son lieu d'exercice. Le CROEC organise alors une médiation amiable entre vous et le professionnel.
Cette médiation vise à trouver un accord sans passer par une procédure formelle. Préparez votre dossier en rassemblant la lettre de mission, les échanges écrits et les pièces justificatives du litige. Le délai de traitement varie selon la complexité du dossier, mais le CROEC s'efforce de répondre dans un délai raisonnable.
La procédure disciplinaire
Si la médiation échoue ou si la faute est grave, vous pouvez déposer une plainte disciplinaire auprès de la chambre régionale de discipline. Cette instance instruit le dossier et peut prononcer des sanctions graduées :
- Avertissement
- Blâme
- Suspension temporaire d'exercice (jusqu'à 5 ans)
- Radiation définitive du tableau
L'expert-comptable sanctionné peut faire appel devant la Chambre Nationale de Discipline. La décision d'appel est alors définitive.
Quelles sont les missions de l'expert-comptable encadrées par l'Ordre ?
L'Ordre encadre un large éventail de missions, des travaux comptables classiques jusqu'au conseil stratégique. Chaque mission est soumise à des normes professionnelles précises.
Les missions comptables traditionnelles
Le cœur de métier de l'expert-comptable reste la comptabilité. Ses missions traditionnelles comprennent la tenue et la révision de la comptabilité, l'établissement des comptes annuels (bilan, compte de résultat, annexes) et l'attestation de conformité et de régularité des comptes.
Ces missions relèvent de la prérogative exclusive des professionnels inscrits au tableau. Aucun autre professionnel indépendant ne peut les réaliser pour le compte d'autrui à titre habituel.
Les missions de conseil et d'accompagnement
Le rôle de l'expert-comptable dépasse la simple tenue de comptes. Il intervient en conseil en gestion financière, fiscalité et droit social. Il accompagne les entrepreneurs dans la création et la reprise d'entreprise, et peut agir comme DAF externalisé (directeur administratif et financier à temps partagé) pour piloter les finances des TPE/PME.
L'Ordre encourage aussi les missions de prévention des difficultés financières : détection précoce des signaux d'alerte, analyse de trésorerie, accompagnement dans les procédures amiables. Chez L-Expert-Comptable.com, la création d'entreprise est accompagnée gratuitement par un juriste (0 €, frais administratifs offerts), et chaque client bénéficie d'un comptable dédié avec réponse sous 24 h.
Les missions encadrées par les normes professionnelles
Toutes les missions de l'expert-comptable sont régies par des normes professionnelles édictées par le CNOEC (NP 2300, NP 2400, etc.). Ces normes définissent les diligences à respecter, les contrôles à effectuer et les rapports à produire.
L'expert-comptable est soumis à une formation continue obligatoire de 120 heures sur 3 ans, avec un minimum de 40 heures par an. Il doit aussi souscrire une assurance RC professionnelle pour couvrir les éventuels préjudices liés à ses travaux.
La lettre de mission est obligatoire avant tout engagement. Ce document détaille les travaux prévus, les honoraires, les délais et les responsabilités de chaque partie. Un expert-comptable qui refuse d'en établir une ne respecte pas les normes de l'Ordre.
Comment devenir expert-comptable et s'inscrire à l'Ordre ?
Le parcours pour devenir expert-comptable est long et exigeant. Il combine formation universitaire et expérience professionnelle sur 8 ans minimum.
Le parcours diplômant
Le cursus classique se déroule en trois étapes :
- DCG (Diplôme de Comptabilité et de Gestion) : niveau Bac+3, il pose les bases en comptabilité, droit et gestion
- DSCG (Diplôme Supérieur de Comptabilité et de Gestion) : niveau Bac+5, il couvre des compétences techniques et managériales avancées
- DEC (Diplôme d'Expertise Comptable) : niveau Bac+8, obtenu après un stage professionnel de 3 ans et la soutenance d'un mémoire
Des passerelles existent pour les titulaires d'un master CCA (Comptabilité, Contrôle, Audit) ou de diplômes étrangers reconnus par l'Ordre.
L'inscription au tableau de l'Ordre
Une fois le DEC obtenu, le futur expert-comptable dépose un dossier d'inscription auprès du Conseil Régional de son lieu d'exercice. Les conditions sont les suivantes : DEC validé, absence de condamnation incompatible avec l'exercice de la profession et souscription d'une assurance RC professionnelle.
L'inscription se conclut par une prestation de serment devant le Conseil Régional. Le professionnel s'engage à respecter le code de déontologie et les normes de la profession. Une cotisation annuelle est ensuite due à l'Ordre pour maintenir son inscription.
Les questions fréquentes sur l'Ordre des experts-comptables
Quel est le rôle de l'Ordre des experts-comptables ?
L'Ordre garantit la compétence et la déontologie des experts-comptables inscrits, protège les entreprises contre l'exercice illégal et porte la voix de la profession auprès des pouvoirs publics. Il vérifie les diplômes, contrôle le respect du code de déontologie et peut sanctionner les manquements.
Comment savoir si un expert-comptable est inscrit à l'Ordre ?
Consultez gratuitement l'annuaire officiel sur annuaire.experts-comptables.org. Recherchez le professionnel par nom, ville ou numéro d'inscription. Si sa fiche affiche la mention « inscrit au tableau », il est habilité à exercer.
Où se plaindre d'un expert-comptable ?
Adressez votre réclamation au Conseil Régional de l'Ordre dont dépend l'expert-comptable. Le CROEC engage d'abord une médiation amiable. Si elle échoue, vous pouvez déposer une plainte disciplinaire auprès de la chambre régionale de discipline.
Est-ce obligatoire de passer par un expert-comptable inscrit à l'Ordre ?
Oui, si vous confiez votre comptabilité à un professionnel externe. L'ordonnance du 19 septembre 1945 accorde aux inscrits une prérogative exclusive d'exercice. Un non-inscrit qui réalise des travaux comptables pour autrui à titre habituel commet un délit d'exercice illégal.
Quelle différence entre un expert-comptable et un comptable ?
L'expert-comptable est titulaire du DEC (Bac+8), inscrit au tableau de l'Ordre, soumis à un code de déontologie et couvert par une assurance RC professionnelle obligatoire. Un comptable salarié travaille sous la responsabilité de son employeur. Seul l'expert-comptable peut exercer pour le compte d'autrui de manière indépendante.
Combien coûte un expert-comptable en France ?
Les honoraires sont libres et varient selon la taille de l'entreprise, le volume de pièces comptables et les missions confiées. Comptez en moyenne de 100 à 300 € HT/mois pour une TPE. L'Ordre impose la transparence tarifaire via la lettre de mission, qui détaille les honoraires avant tout engagement.
Peut-on signaler un faux expert-comptable ?
Oui. L'annuaire officiel de l'Ordre (annuaire.experts-comptables.org) met à disposition un formulaire de signalement en ligne. Le Conseil Régional compétent enquête et peut saisir le procureur de la République si le délit est caractérisé.
Combien d'experts-comptables sont inscrits à l'Ordre en France ?
La profession compte environ 22 000 experts-comptables inscrits au tableau, répartis sur l'ensemble du territoire. Le tableau est tenu à jour par les 16 Conseils Régionaux métropolitains et les 2 comités départementaux d'outre-mer.
Est-ce que mon expert-comptable en ligne est inscrit à l'Ordre ?
Les cabinets en ligne sont soumis aux mêmes obligations que tous les cabinets. Ils doivent être inscrits au tableau de l'Ordre pour exercer légalement. Vérifiez leur inscription sur l'annuaire officiel. Un cabinet sérieux affiche son numéro d'inscription et sa région d'appartenance.
Quelles sanctions l'Ordre peut-il prononcer contre un expert-comptable ?
L'Ordre exerce un pouvoir disciplinaire gradué : avertissement, blâme, suspension temporaire (jusqu'à 5 ans) et radiation définitive. Les sanctions sont prononcées par la chambre régionale de discipline, avec appel possible devant la Chambre Nationale de Discipline.
Sources & Références
Legifrance : Ordonnance n° 45-2138 du 19 septembre 1945 portant institution de l'ordre des experts-comptables
Service-Public : Consulter l'annuaire des experts-comptables inscrits au tableau
Résumer cet article avec :
- ChatGPT
- Perplexity
- Claude
À propos de l'auteur
Guillaume DELEMARLE
Expert-comptable avec plus de 9 ans d'expérience. Spécialisé dans l'accompagnement des TPE et créateurs d'entreprise.
Voir tous ses articles
Contenu révisé et validé par un expert-comptable membre de l'OEC
Questions & réponses