
L'article en bref
- Charges infirmière libérale : elles pèsent environ 45 % du chiffre d'affaires d'une IDEL.
- Cotisations sociales : l'URSSAF au régime PAMC pèse environ 23 % du chiffre d'affaires.
- CARPIMKO : cette retraite obligatoire coûte environ 7 % du chiffre d'affaires et reste intégralement déductible.
- Déclaration contrôlée : elle devient avantageuse dès que vos charges réelles dépassent 34 % du chiffre d'affaires.
- Revenu net : pour 90 000 € de chiffre d'affaires, le bénéfice avant impôt avoisine 50 000 €.
- Gérer sa comptabilité d'infirmière libérale : L-Expert-Comptable.com propose un cabinet 100 % en ligne à partir de 39 € HT/mois sans engagement.
Mis à jour le , publié le
10 min

Guillaume DELEMARLE
Expert-comptable chez L-Expert-Comptable.com
Sommaire
Quel est le taux de charges d'une infirmière libérale ?
Avant de s'installer ou pour mieux piloter son activité, chaque IDEL (Infirmière Diplômée d'État Libérale) a besoin de savoir combien les charges infirmière libérale pèsent par rapport à son chiffre d'affaires. Voici les ordres de grandeur à retenir.
Le poids moyen des charges sur le chiffre d'affaires
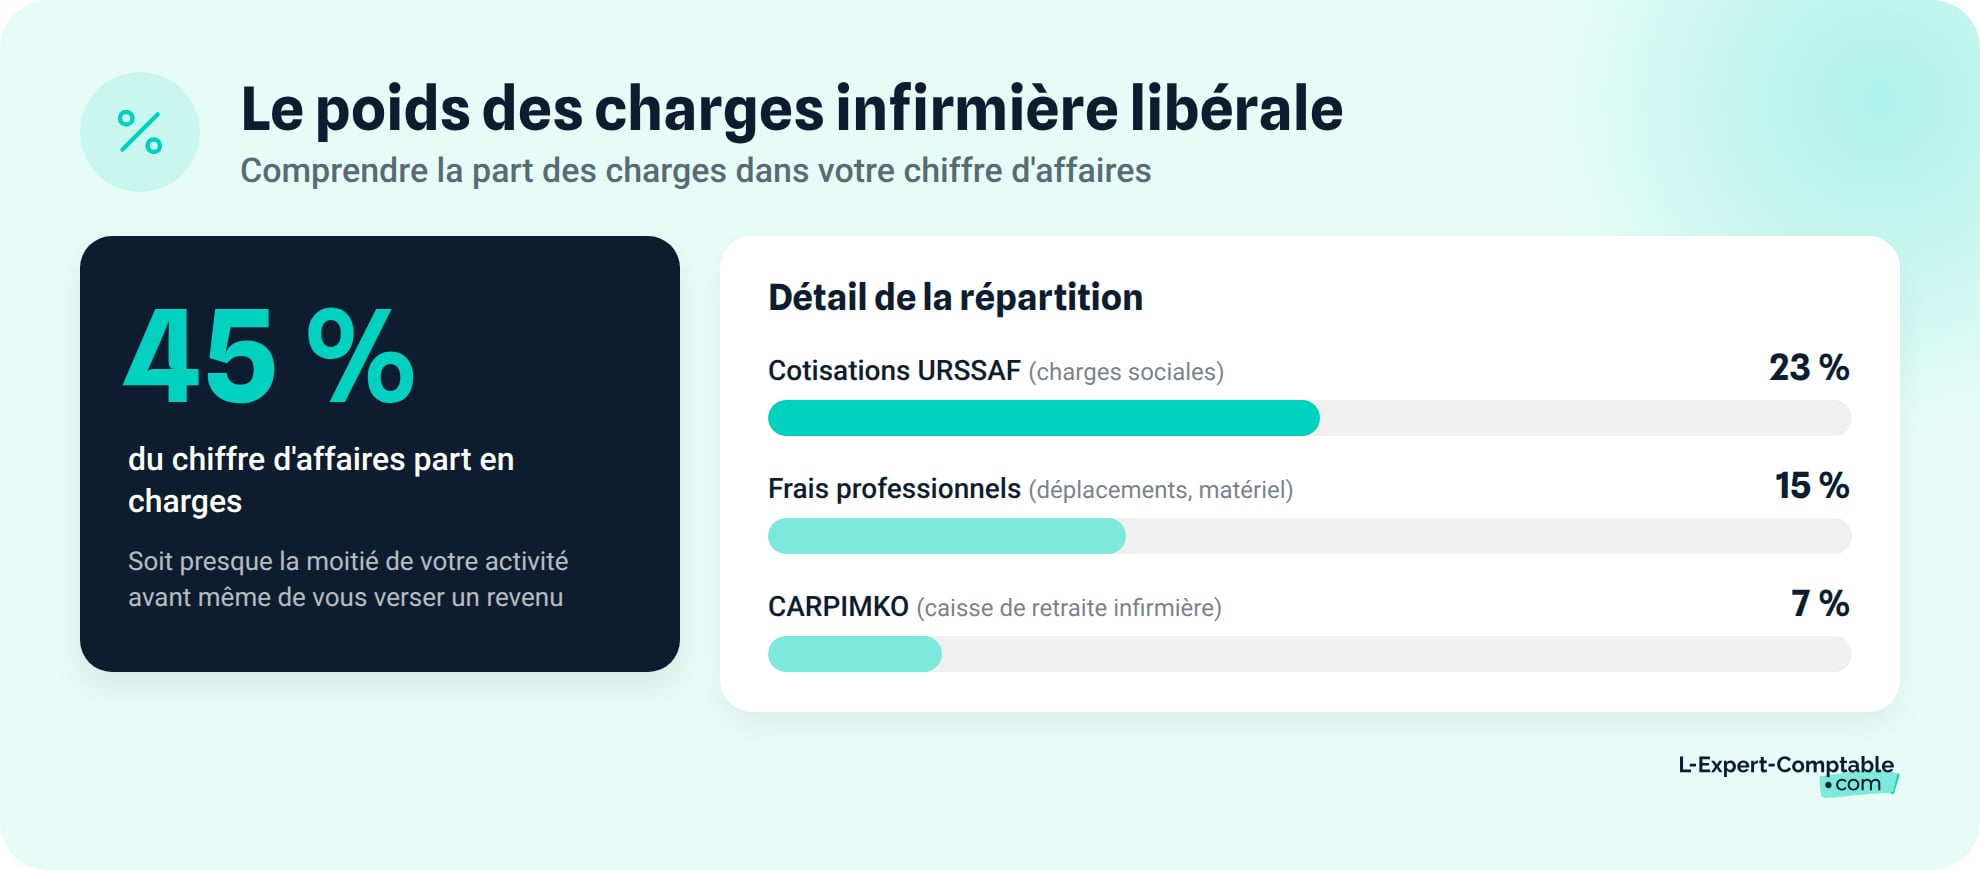
Le taux de charges global d'une infirmière libérale se situe autour de 45 % du chiffre d'affaires. Ce pourcentage regroupe trois grandes familles :
- Cotisations sociales URSSAF (régime PAMC) : environ 23 % du CA
- Cotisations CARPIMKO (retraite obligatoire) : environ 7 % du CA
- Frais professionnels courants (local, véhicule, matériel, assurances, logiciels) : environ 15 % du CA
Ce taux varie selon votre zone géographique (les déplacements coûtent plus cher en zone rurale), votre mode d'exercice (cabinet seul, cabinet partagé ou tournées à domicile) et le volume de kilomètres parcourus chaque jour.
Charges fixes vs charges variables : ce qui pèse vraiment
Distinguer charges fixes et charges variables vous aide à anticiper vos dépenses et à mieux gérer votre trésorerie.
| Charges fixes (incompressibles) | Charges variables (liées à l'activité) |
|---|---|
| Cotisations sociales URSSAF | Carburant / indemnités kilométriques |
| Cotisations CARPIMKO | Consommables médicaux (compresses, gants, seringues) |
| Assurance RCP | Frais de formation continue (DPC, congrès) |
| Loyer du cabinet | Remplacement en cas d'absence |
| Logiciel de télétransmission | Petit matériel médical ponctuel |
Les charges fixes sont le socle incompressible, même les mois où votre activité ralentit. Les charges variables, elles, évoluent avec votre volume de soins et de déplacements.
Cotisations sociales URSSAF : le premier poste de charges
Les cotisations URSSAF sont le poste le plus lourd dans le budget d'une IDEL. Leur mode de calcul est spécifique aux professionnels de santé conventionnés.
Le régime spécifique des praticiens et auxiliaires médicaux conventionnés
Les infirmiers libéraux conventionnés relèvent du régime PAMC (Praticiens et Auxiliaires Médicaux Conventionnés). Ce régime couvre :
- L'assurance maladie-maternité
- Les allocations familiales
- La CSG-CRDS
- La contribution aux unions régionales des professionnels de santé (CURPS)
Une particularité importante : une partie de vos cotisations maladie est prise en charge par l'Assurance Maladie grâce à l'avantage social médical (ASM). Concrètement, vous ne payez pas l'intégralité de la cotisation maladie de votre poche. Cette prise en charge est un avantage réservé aux professionnels de santé conventionnés.
Chaque année, vous devez remplir la DS PAMC (Déclaration de revenus des Praticiens et Auxiliaires Médicaux Conventionnés), un formulaire spécifique qui sert de base au calcul de vos cotisations.
Comment sont calculées les cotisations URSSAF d'une IDEL ?
Les cotisations sont calculées sur vos revenus conventionnés nets, c'est-à-dire votre chiffre d'affaires diminué de vos charges professionnelles. Le système fonctionne en deux temps :
- Vous payez des acomptes provisionnels calculés sur votre revenu de l'année N-2 (le dernier revenu connu par l'URSSAF).
- Une régularisation annuelle intervient une fois votre revenu définitif déclaré.
Vous choisissez de payer ces acomptes mensuellement ou trimestriellement. Si votre revenu varie beaucoup d'une année sur l'autre, les acomptes basés sur N-2 peuvent être très éloignés de la réalité.
Vous pouvez demander la modulation de vos acomptes URSSAF en cours d'année si votre revenu baisse significativement, ce qui évite de payer des sommes trop élevées par rapport à votre activité réelle. Attention toutefois : une sous-estimation trop importante peut entraîner des majorations de retard lors de la régularisation.
Première année d'activité : cotisations forfaitaires et ACRE
En début d'activité, l'URSSAF ne dispose d'aucun historique de revenus. Vos cotisations sont donc calculées sur une base forfaitaire, généralement faible. La régularisation intervient dès que votre revenu réel est connu, ce qui peut créer un rattrapage important la deuxième année.
L'ACRE (Aide aux Créateurs et Repreneurs d'Entreprise) permet une exonération partielle de cotisations la première année, sous conditions d'éligibilité. C'est un coup de pouce bienvenu pour lisser la trésorerie au démarrage.
CARPIMKO : la retraite obligatoire des auxiliaires médicaux
La CARPIMKO est le deuxième poste de cotisations obligatoires après l'URSSAF. Son fonctionnement mérite d'être bien compris pour anticiper son coût réel.
Qu'est-ce que la CARPIMKO et combien ça coûte ?
La CARPIMKO (Caisse Autonome de Retraite et de Prévoyance des Infirmiers, Masseurs-Kinésithérapeutes, Pédicures-Podologues, Orthophonistes et Orthoptistes) est la caisse de retraite des auxiliaires médicaux libéraux. L'affiliation est obligatoire dès le premier jour d'activité.
Elle gère trois régimes distincts :
- Le régime de base (géré pour le compte de la CNAVPL) : cotisation proportionnelle à vos revenus
- Le régime complémentaire : cotisation en partie forfaitaire, en partie proportionnelle
- Le régime invalidité-décès : cotisation forfaitaire, complétée par l'ASV (Avantage Supplémentaire Vieillesse) pour les conventionnés
Au total, la cotisation annuelle CARPIMKO atteint plusieurs milliers d'euros par an, soit environ 7 % du chiffre d'affaires pour une IDEL en rythme de croisière. Le montant exact dépend de vos revenus et de la classe de cotisation choisie pour certains régimes complémentaires.
La CARPIMKO est-elle déductible ?
Oui, les cotisations CARPIMKO sont intégralement déductibles de votre bénéfice imposable en déclaration contrôlée. Elles viennent diminuer directement la base sur laquelle vous payez l'impôt sur le revenu.
En micro-BNC, ces cotisations sont couvertes par l'abattement forfaitaire de 34 %. Vous ne pouvez pas les déduire en supplément. C'est un argument de plus en faveur du régime réel quand vos charges totales dépassent ce seuil de 34 %.
Liste complète des charges professionnelles déductibles pour une IDEL
Au-delà des cotisations sociales, de nombreux frais professionnels viennent alourdir le budget d'une infirmière libérale. En déclaration contrôlée, chacun de ces postes est déductible de votre bénéfice, à condition d'être réel, justifié et engagé dans l'intérêt de votre activité.
Frais de local professionnel
- Loyer du cabinet (ou quote-part du domicile si vous exercez chez vous, calculée au prorata de la surface dédiée à l'activité)
- Charges locatives : eau, électricité, chauffage, entretien des locaux
- Taxe foncière (quote-part professionnelle si vous êtes propriétaire)
Véhicule et indemnités kilométriques
C'est souvent le premier poste de frais professionnels pour les IDEL qui effectuent des tournées à domicile. Vous avez le choix chaque année entre deux méthodes :
- Frais réels : vous déduisez les dépenses réelles de votre véhicule (carburant, entretien, assurance auto, amortissement) au prorata de l'utilisation professionnelle.
- Barème kilométrique fiscal : vous appliquez le barème officiel selon la puissance fiscale de votre véhicule et le nombre de kilomètres parcourus dans l'année.
Dans les deux cas, les péages et frais de stationnement sont déductibles en supplément.
Vous devez tenir un relevé précis de vos déplacements : date, lieu de départ et d'arrivée, motif, distance parcourue et puissance fiscale du véhicule. Sans ce relevé, la déduction peut être remise en cause lors d'un contrôle.
Le choix entre frais réels et barème kilométrique se fait chaque année. Le barème est souvent plus avantageux pour un véhicule à usage mixte (professionnel et personnel), car il simplifie le calcul et couvre forfaitairement le carburant, l'entretien et l'assurance auto. Ces frais ne peuvent pas être déduits séparément si vous optez pour le barème.
Matériel médical et consommables
- Petit matériel médical : tensiomètre, thermomètre, otoscope, stéthoscope
- Consommables : seringues, pansements, compresses, produits stériles, gants
- Les achats de petit matériel d'une valeur inférieure à 500 € HT sont déductibles immédiatement ; au-delà, ils font l'objet d'un amortissement sur plusieurs années
Informatique et logiciels professionnels
- Ordinateur, imprimante, téléphone professionnel
- Logiciel de facturation et de télétransmission (obligatoire pour facturer les actes conventionnés à l'Assurance Maladie)
- Lecteur de carte Vitale
- Abonnements internet et téléphonie (quote-part professionnelle si usage mixte)
Assurances obligatoires et facultatives
L'assurance responsabilité civile professionnelle (RCP) est obligatoire pour tout infirmier libéral. Son coût se situe entre 100 et 400 € par an selon les garanties et l'assureur. Elle est intégralement déductible.
La prévoyance complémentaire (arrêt de travail, invalidité) est facultative mais vivement recommandée. En libéral, vous n'avez pas la protection d'un employeur en cas d'arrêt prolongé. Les cotisations de prévoyance sont déductibles, tout comme celles d'une mutuelle santé souscrite dans le cadre de la loi Madelin.
Autres charges déductibles à ne pas oublier
- Honoraires de votre expert-comptable (charge déductible, avec une réduction d'impôt pour frais de comptabilité possible si vous adhérez à une AGA)
- Cotisation à l'Ordre National des Infirmiers
- Frais de formation continue : DPC (Développement Professionnel Continu), congrès, déplacements liés
- Frais de blanchissage de votre tenue professionnelle
- Fournitures de bureau, affranchissement
- Frais bancaires du compte professionnel
Micro-BNC ou déclaration contrôlée : quel régime pour payer moins de charges ?
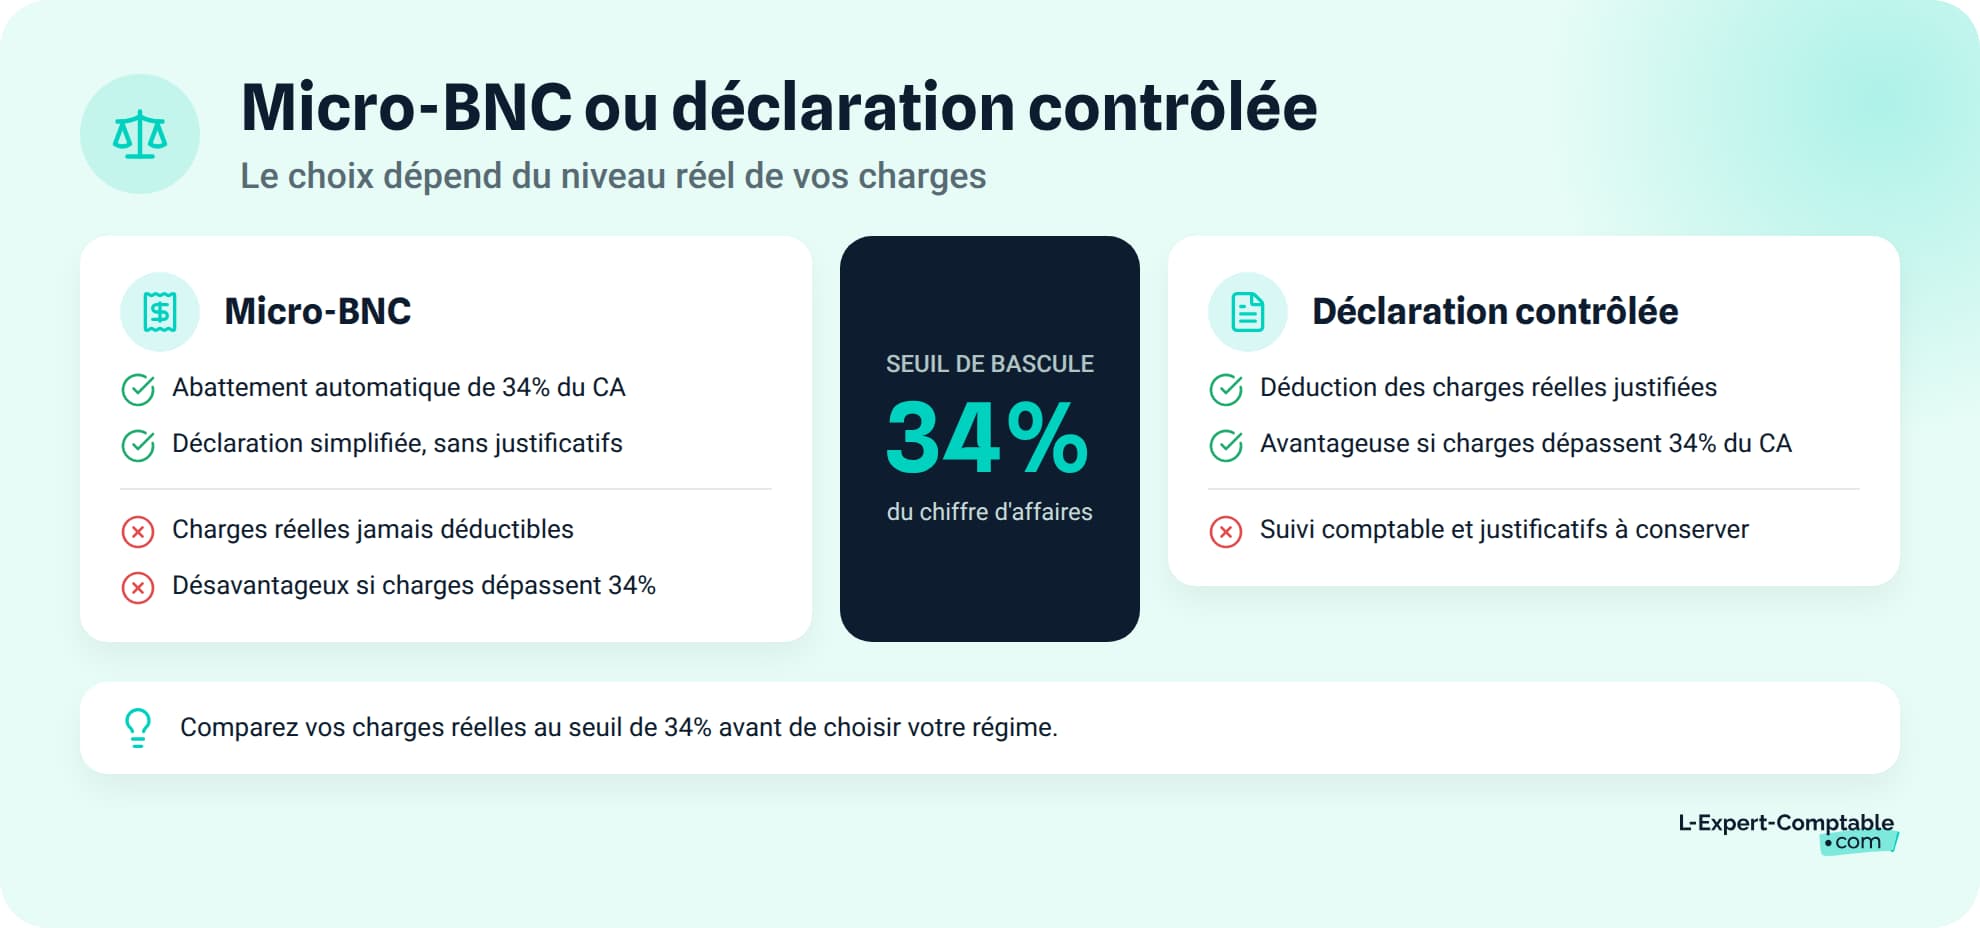
Le régime fiscal que vous choisissez a un impact direct sur le montant de charges que vous pouvez déduire, et donc sur votre bénéfice imposable. Voici comment fonctionnent les deux options et laquelle est la plus adaptée à votre situation d'IDEL.
Comment fonctionne le micro-BNC pour une infirmière libérale ?
Le micro-BNC (Bénéfices Non Commerciaux) est accessible si votre chiffre d'affaires annuel ne dépasse pas 83 600 €. L'administration applique un abattement forfaitaire de 34 % sur votre CA, censé couvrir l'ensemble de vos charges professionnelles.
Vous n'avez pas de comptabilité complète à tenir, pas de déclaration 2035 à produire. Vous reportez simplement votre CA sur le formulaire 2042-C-PRO. En contrepartie, aucune déduction de charges réelles n'est possible : même si vos frais réels dépassent 34 % de votre CA, vous ne pouvez pas les déduire en supplément.
Comment fonctionne la déclaration contrôlée (régime réel) ?
La déclaration contrôlée est obligatoire au-delà de 83 600 € de CA annuel. En dessous de ce seuil, vous pouvez y opter volontairement, ce qui est souvent judicieux pour une IDEL.
Ce régime vous permet de déduire toutes vos charges réelles déductibles justifiées : cotisations URSSAF, CARPIMKO, frais de véhicule, loyer, matériel, assurances, honoraires comptables. Vous devez produire chaque année une déclaration 2035 (Cerfa 2035-SD) et tenir une comptabilité de type recettes-dépenses.
L'adhésion à une AGA (Association de Gestion Agréée) est recommandée : elle vous évite une majoration de 15 % de votre bénéfice imposable et ouvre droit à une réduction d'impôt pour frais de comptabilité. La tenue comptable en déclaration contrôlée peut être confiée à un expert-comptable en ligne. Chez L-Expert-Comptable.com, membre de l'Ordre des Experts-Comptables, la comptabilité BNC est prise en charge à partir de 39 € HT/mois, sans engagement.
Tableau comparatif micro-BNC vs déclaration contrôlée
| Critère | Micro-BNC | Déclaration contrôlée |
|---|---|---|
| Seuil de CA | ≤ 83 600 € | Pas de plafond (obligatoire au-delà de 83 600 €) |
| Calcul du bénéfice imposable | CA - abattement forfaitaire de 34 % | CA - charges réelles justifiées |
| Charges réelles déductibles | ❌ Non | ✅ Oui, toutes |
| Obligations comptables | Livre des recettes | Comptabilité recettes-dépenses |
| Déclaration fiscale | 2042-C-PRO uniquement | Déclaration 2035 + 2042-C-PRO |
| Adhésion AGA utile | Non | Oui (évite la majoration de 15 %) |
| Intérêt si charges > 34 % du CA | ❌ Défavorable | ✅ Favorable |
En pratique, la grande majorité des IDEL ont un taux de charges réelles bien supérieur à 34 % de leur CA. Le micro-BNC est donc rarement avantageux pour cette profession, sauf en tout début d'activité avec un CA très faible et peu de charges engagées.
Cas pratique : combien reste-t-il à une IDEL après toutes les charges ?
Passons aux chiffres concrets. Ce cas pratique vous permet de projeter votre propre situation en ajustant les montants à votre réalité.
Profil type : une IDEL avec 90 000 € de CA annuel
Sophie est IDEL depuis 3 ans. Elle exerce en zone semi-urbaine, partage un cabinet avec une collègue et effectue des tournées à domicile chaque matin. Son chiffre d'affaires annuel est de 90 000 €. Elle est en déclaration contrôlée et adhère à une AGA.
Décomposition des charges poste par poste
| Poste de charge | Montant estimé (€) | % du CA |
|---|---|---|
| Cotisations URSSAF (régime PAMC) | 20 000 | 22 % |
| Cotisations CARPIMKO | 6 500 | 7 % |
| Loyer du cabinet (quote-part) | 2 400 | 3 % |
| Véhicule / indemnités kilométriques | 5 500 | 6 % |
| Matériel médical et consommables | 1 200 | 1 % |
| Informatique et logiciels | 800 | 1 % |
| Assurances (RCP + prévoyance) | 1 500 | 2 % |
| Honoraires comptable | 700 | 1 % |
| Autres (Ordre, formation, blanchissage, banque) | 1 400 | 2 % |
| Total charges | 40 000 | 44 % |
| Bénéfice net avant impôt sur le revenu | 50 000 | 56 % |
Avec un CA de 90 000 €, Sophie conserve environ 50 000 € de bénéfice net avant impôt. Son taux de charges global atteint 44 %, ce qui confirme l'intérêt de la déclaration contrôlée par rapport au micro-BNC et son abattement limité à 34 %.
À titre de comparaison, une IDE salariée en milieu hospitalier perçoit un salaire net sensiblement inférieur. Mais le statut salarié inclut des congés payés, une protection sociale plus complète et des cotisations retraite employeur plus élevées. Les deux situations ne sont pas directement comparables : le bénéfice net de l'IDEL doit encore supporter l'impôt sur le revenu et financer sa propre prévoyance.
Comment réduire ses charges en tant qu'infirmière libérale ?
Plusieurs moyens concrets permettent de diminuer le poids des charges sur votre revenu. Voici les plus efficaces, sans rogner sur la qualité de votre exercice.
Choisir le bon régime fiscal
Passez en déclaration contrôlée dès que vos charges réelles dépassent 34 % de votre CA. C'est le cas de la quasi-totalité des IDEL en activité. Adhérez à une AGA pour éviter la majoration de 15 % du bénéfice et bénéficier d'une réduction d'impôt pour frais de comptabilité.
Optimiser les indemnités kilométriques
Comparez chaque année frais réels et barème kilométrique : le plus avantageux peut changer d'une année sur l'autre selon votre kilométrage et les dépenses d'entretien. Tenez un registre rigoureux de vos déplacements professionnels, c'est la condition de déductibilité. Regroupez vos tournées pour limiter les kilomètres inutiles.
Ne rien oublier dans les charges déductibles
Certaines charges sont régulièrement oubliées par les IDEL : frais de blanchissage, formation continue, cotisation à l'Ordre National des Infirmiers, petit matériel. Sur une année, ces oublis peuvent représenter plusieurs centaines d'euros de déductions perdues.
Trois conditions cumulatives doivent être remplies pour qu'une charge soit déductible : elle doit être réelle et justifiée (facture ou relevé à l'appui), engagée dans l'intérêt de l'activité professionnelle, et comptabilisée sur le bon exercice.
Faire appel à un comptable pour infirmière libérale (IDEL) permet d'identifier toutes les charges déductibles et de sécuriser votre déclaration 2035. Chez L-Expert-Comptable.com, un comptable dédié vous accompagne à partir de 39 € HT/mois.
Moduler ses acomptes URSSAF
En cas de baisse d'activité, demandez la modulation de vos acomptes URSSAF pour éviter de payer des montants trop élevés par rapport à votre revenu réel. Restez prudent : une sous-estimation excessive entraîne des pénalités lors de la régularisation.
Les questions fréquentes sur les charges d'une infirmière libérale
Quel est le taux de charges moyen d'une infirmière libérale ?
Le taux de charges global se situe autour de 45 % du chiffre d'affaires. Il inclut les cotisations URSSAF (~23 %), la CARPIMKO (~7 %) et les frais professionnels courants (~15 %). Ce taux varie selon le volume de déplacements, le mode d'exercice et la zone géographique.
Quelles charges peut-on déduire en tant qu'infirmière libérale ?
En déclaration contrôlée, toutes les charges réelles, justifiées et liées à l'activité sont déductibles : loyer du cabinet, indemnités kilométriques, matériel médical, consommables, assurance RCP, logiciels de télétransmission, cotisations sociales (URSSAF, CARPIMKO), honoraires du comptable, frais de formation et de blanchissage.
Combien gagne une infirmière libérale après les charges ?
Pour un CA annuel de 90 000 €, le bénéfice net avant impôt sur le revenu se situe autour de 50 000 € après déduction de l'ensemble des charges. Ce montant varie selon le volume de déplacements et les charges de local.
La CARPIMKO est-elle déductible des impôts ?
Oui, les cotisations CARPIMKO sont intégralement déductibles du bénéfice imposable en déclaration contrôlée. En micro-BNC, elles sont couvertes par l'abattement forfaitaire de 34 % et ne peuvent pas être déduites en supplément.
Vaut-il mieux le micro-BNC ou la déclaration contrôlée pour une IDEL ?
La déclaration contrôlée est presque toujours plus avantageuse pour une IDEL, car les charges réelles dépassent généralement 34 % du CA. Le micro-BNC ne se justifie qu'en tout début d'activité avec un CA très faible et peu de charges.
Comment calculer ses cotisations URSSAF en tant qu'infirmière libérale ?
Les cotisations URSSAF des infirmiers conventionnés sont calculées sur le revenu net (après déduction des charges professionnelles). Elles fonctionnent par acomptes provisionnels basés sur le revenu N-2, avec une régularisation annuelle une fois le revenu définitif connu.
Peut-on déduire son véhicule personnel en infirmière libérale ?
Oui, si vous utilisez votre véhicule personnel pour vos tournées et déplacements professionnels. Vous avez le choix entre les frais réels (prorata d'utilisation professionnelle) et le barème kilométrique fiscal. Les péages et frais de stationnement sont déductibles en sus dans les deux cas.
Quelles sont les charges obligatoires d'une infirmière libérale ?
Les charges incompressibles sont : les cotisations URSSAF (maladie, allocations familiales, CSG-CRDS), la CARPIMKO (retraite obligatoire), l'assurance RCP, la cotisation à l'Ordre National des Infirmiers et le logiciel de télétransmission pour la facturation des actes conventionnés.
Comment réduire ses charges quand on est infirmière libérale ?
Les principaux moyens sont : opter pour la déclaration contrôlée si les charges réelles dépassent 34 % du CA, comparer chaque année frais réels et barème kilométrique, ne rien oublier dans les charges déductibles (blanchissage, formation, cotisation à l'Ordre) et moduler les acomptes URSSAF en cas de baisse d'activité.
Combien coûte la RCP pour une infirmière libérale ?
L'assurance responsabilité civile professionnelle coûte en moyenne entre 100 et 400 € par an pour une IDEL. Elle est obligatoire et est une charge déductible du bénéfice en déclaration contrôlée.
Sources & Références
URSSAF : Les cotisations d'un auxiliaire médical
Service-Public : Bénéfices non commerciaux (BNC) : régime réel d'imposition
Impôts.gouv : Déclarer le résultat BNC
Résumer cet article avec :
- ChatGPT
- Perplexity
- Claude


À propos de l'auteur
Guillaume DELEMARLE
Expert-comptable avec plus de 9 ans d'expérience. Spécialisé dans l'accompagnement des TPE et créateurs d'entreprise.
Voir tous ses articles
Contenu révisé et validé par un expert-comptable membre de l'OEC
Questions & réponses