L'article en bref
- SCI ou SCPI : la première vous fait gérer vos biens, la seconde délègue totalement.
- La SCPI : placement pierre-papier accessible dès quelques centaines d'euros, avec un rendement moyen de 4,5 %.
- Fiscalité SCI IR : les associés sont imposés au barème progressif plus 17,2 % de prélèvements sociaux.
- La SCI à l'IS : elle capitalise à 15 % mais alourdit la plus-value calculée sur la valeur nette comptable.
- Le montage SCI plus SCPI : pertinent au-delà de 100 000 € pour cumuler gestion déléguée et fiscalité IS.
- Gérer la comptabilité de sa SCI : L-Expert-Comptable.com propose un comptable dédié à partir de 69 € HT/mois, sans engagement.

Guillaume DELEMARLE
Expert-comptable chez L-Expert-Comptable.com
Mis à jour le 8 octobre 2026
5 min
Sommaire
Besoin d'aide pour choisir votre statut juridique ?
Chez L-Expert-Comptable.com, on vous conseille sur le meilleur choix à faire gratuitement !
Je souhaite me faire accompagner

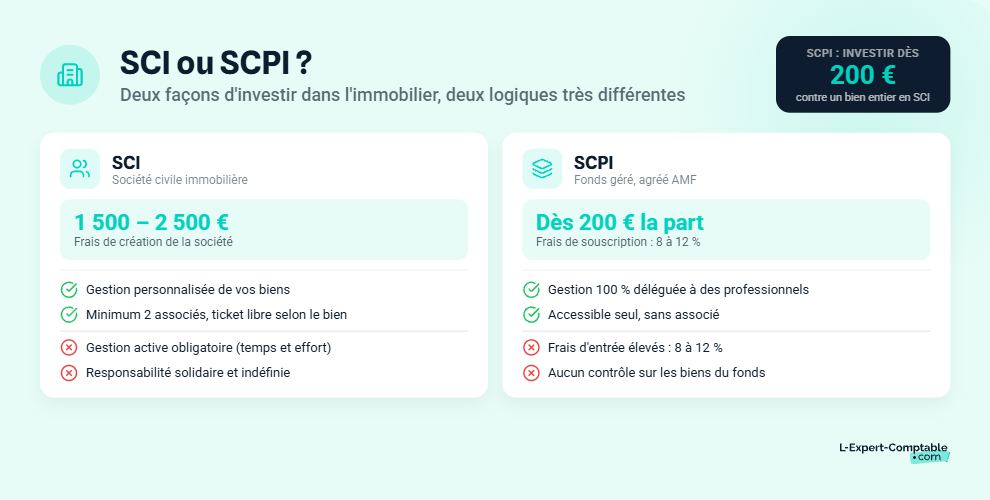
SCI ou SCPI : quelles différences pour investir dans l'immobilier ?
SCPI ou SCI : ces deux véhicules de placement immobilier répondent à des logiques très différentes. L'un vous place aux commandes de votre patrimoine, l'autre vous libère de toute gestion. Voici ce qui les distingue concrètement.
La SCI : gérer un patrimoine immobilier en direct
La société civile immobilière (SCI) est une société que vous créez avec au moins un associé pour acheter et gérer des biens immobiliers en direct. Vous choisissez les biens, décidez des travaux, gérez les locataires et tenez des assemblées générales. Le capital est libre, les statuts sont personnalisables, et la transmission du patrimoine passe par la cession de parts sociales, ce qui simplifie les successions.
Plusieurs formes existent : la SCI familiale (entre membres d'une même famille), la SCI de gestion (pour de l'immobilier locatif) ou la SCI professionnelle (pour détenir les murs d'une entreprise).
La SCPI : investir dans l'immobilier sans gérer
La société civile de placement immobilier (SCPI) est un fonds d'investissement géré par une société de gestion agréée par l'AMF (Autorité des marchés financiers). Vous achetez des parts, parfois dès 200 €, et vous percevez des revenus proportionnels à votre investissement. La société de gestion s'occupe de tout : acquisition des immeubles, mise en location, entretien et revente.
La diversification est automatique : une SCPI détient souvent des dizaines, voire des centaines d'immeubles, répartis sur plusieurs secteurs (bureaux, commerces, santé, logistique) et plusieurs zones géographiques. On distingue les SCPI de rendement (revenus réguliers), les SCPI fiscales (Pinel, Malraux) et les SCPI de plus-value (valorisation du capital à long terme).
Tableau comparatif SCI vs SCPI
| Critère | SCI | SCPI |
|---|---|---|
| Nature juridique | Société civile créée par les associés | Société civile gérée par une société de gestion agréée AMF |
| Associés minimum | 2 | 1 (achat de parts) |
| Gestion | Active (choix des biens, travaux, locataires) | Totalement déléguée |
| Ticket d'entrée | Variable (prix du bien + frais d'acquisition) | Dès 200 € la part |
| Liquidité des parts | Faible (pas de marché organisé) | Moyenne (marché secondaire organisé) |
| Diversification | Limitée (1 à quelques biens) | Large (dizaines d'immeubles, multi-secteurs) |
| Rendement moyen | Variable selon le bien (3 à 7 % brut) | ~4,5 % (taux de distribution ASPIM) |
| Frais principaux | Création (1 500 à 2 500 €), comptabilité, droits de mutation | Souscription (8 à 12 %), gestion annuelle (8 à 12 % des loyers) |
| Fiscalité des revenus | IR (revenus fonciers) ou IS (au choix) | Revenus fonciers (barème IR + PS 17,2 %) |
| IFI | Oui (parts à prépondérance immobilière) | Oui |
| Emprunt possible | Oui (emprunt contracté par la SCI) | Oui (emprunt personnel, parts nanties) |
| Transmission | Cession de parts sociales (abattements possibles) | Cession de parts ou donation |
| Responsabilité des associés | Solidaire et indéfinie | Limitée au montant des parts détenues |
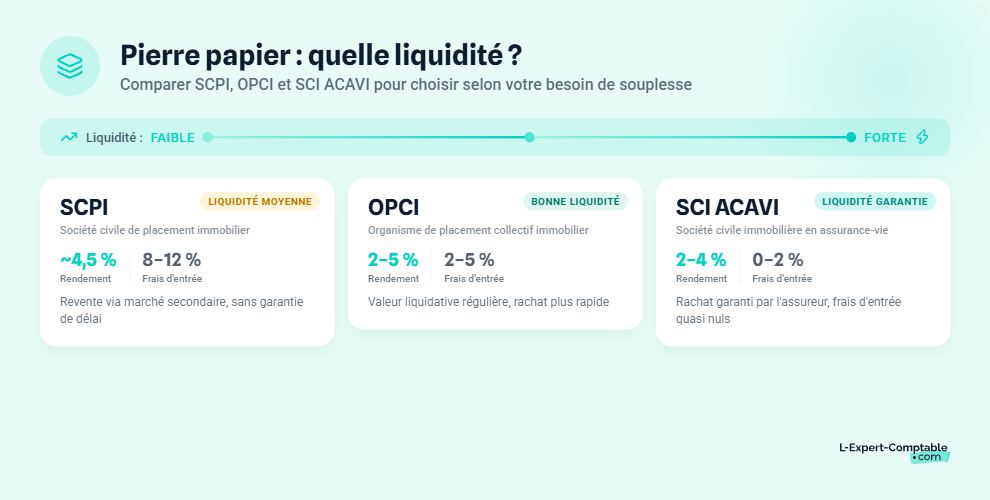
SCPI, SCI ou OPCI : le comparatif complet de la pierre papier
Au-delà du duo SCI/SCPI, deux autres véhicules de pierre papier méritent votre attention : l'OPCI et la SCI ACAVI. Chacun répond à un besoin différent en termes de liquidité, de risque et d'enveloppe fiscale.
Qu'est-ce qu'un OPCI et en quoi diffère-t-il d'une SCPI ?
L'organisme de placement collectif en immobilier (OPCI) est un fonds réglementé composé d'au moins 60 % d'actifs immobiliers et de jusqu'à 35 % d'actifs financiers (actions, obligations). Cette poche financière lui donne une liquidité supérieure à la SCPI : la valeur liquidative est calculée toutes les deux semaines ou chaque mois, ce qui facilite les rachats.
La contrepartie est une volatilité plus élevée, car la partie financière suit les fluctuations des marchés boursiers. L'OPCI est accessible en détention directe ou en unités de compte (UC) dans un contrat d'assurance-vie.
Qu'est-ce qu'une SCI ACAVI ?
La SCI ACAVI (société civile immobilière à capital variable) est un support accessible uniquement en unités de compte dans un contrat d'assurance-vie. Elle investit principalement en immobilier (SCPI, immeubles en direct, OPCI) et sa liquidité est assurée par l'assureur, qui garantit le rachat à tout moment.
Ne la confondez pas avec la SCI classique : vous ne créez pas de société, vous ne gérez rien. C'est un support d'investissement piloté par un gestionnaire professionnel.
Tableau comparatif SCI, SCPI, OPCI et SCI ACAVI
| Critère | SCI classique | SCPI | OPCI | SCI ACAVI |
|---|---|---|---|---|
| Nature | Société civile créée par les associés | Fonds immobilier géré par une société de gestion AMF | Fonds mixte immobilier + financier | Support UC en assurance-vie |
| Gestion | Active (par les associés) | Déléguée | Déléguée | Déléguée |
| Composition | 100 % immobilier en direct | 100 % immobilier | 60 % immo min. + 35 % financier max. | Mixte (SCPI, immo direct, OPCI) |
| Ticket d'entrée | Variable (prix du bien) | Dès 200 € | Dès 100 € | Selon contrat AV (souvent 1 000 €) |
| Liquidité | Faible | Moyenne (marché secondaire) | Bonne (valeur liquidative régulière) | Bonne (rachat garanti par l'assureur) |
| Rendement moyen indicatif | 3 à 7 % brut | ~4,5 % | 2 à 5 % (plus volatile) | 2 à 4 % |
| Frais d'entrée | Création + droits de mutation | 8 à 12 % | 2 à 5 % | 0 à 2 % (frais du contrat AV en sus) |
| Fiscalité (détention directe) | IR ou IS au choix | Revenus fonciers (IR + PS 17,2 %) | Revenus fonciers + plus-values mobilières | Fiscalité de l'assurance-vie |
| Accessible via assurance-vie | Non | Oui (en UC) | Oui (en UC) | Oui (exclusivement) |
| Achat à crédit possible | Oui | Oui (nantissement de parts) | Non | Non |
Quelle fiscalité pour une SCI et une SCPI ?
La fiscalité est souvent le critère qui fait basculer le choix entre SCI et SCPI. Les deux véhicules n'obéissent pas aux mêmes règles, et les options disponibles (IR, IS, assurance-vie) changent radicalement l'imposition de vos revenus et de vos plus-values.
La fiscalité de la SCI : IR ou IS ?
À l'IR (impôt sur le revenu), la SCI est « transparente » : chaque associé déclare sa quote-part de revenus fonciers dans sa déclaration personnelle. Ces revenus sont soumis au barème progressif (0 à 45 %) et aux prélèvements sociaux de 17,2 %. Les plus-values suivent le régime des particuliers, avec une exonération d'IR après 22 ans de détention et une exonération de prélèvements sociaux après 30 ans.
À l'IS (impôt sur les sociétés), la SCI est dite « opaque ». Elle paie l'IS sur ses bénéfices : 15 % jusqu'à 42 500 € de bénéfice, puis 25 % au-delà. L'amortissement du bien est possible, ce qui réduit le bénéfice imposable chaque année. Les dividendes versés aux associés sont ensuite soumis au PFU de 30 % (prélèvement forfaitaire unique) ou au barème progressif.
Il existe aussi la SCI « translucide » (article 1655 ter du CGI), où chaque associé est traité comme propriétaire direct de sa quote-part du bien. Ce régime reste marginal dans la pratique.
La SCI à l'IS permet d'amortir le bien et de réduire l'impôt pendant la détention, mais à la revente, la plus-value est calculée sur la valeur nette comptable (après déduction des amortissements). Résultat : une plus-value professionnelle souvent très élevée et immédiatement imposable, sans abattement pour durée de détention.
La fiscalité des revenus de SCPI
En détention directe, les revenus de SCPI sont des revenus fonciers. Ils s'ajoutent à vos autres revenus et sont imposés au barème progressif de l'IR, plus 17,2 % de prélèvements sociaux. Pour un contribuable à la TMI 30 %, l'imposition totale atteint donc 47,2 % des revenus bruts.
Si la SCPI investit à l'étranger, les conventions fiscales bilatérales évitent la double imposition grâce à un mécanisme de crédit d'impôt. Les plus-values de cession de parts suivent le régime des plus-values immobilières des particuliers, avec des abattements pour durée de détention.
Détenir des parts de SCPI via l'assurance-vie : quel impact fiscal ?
Loger des parts de SCPI dans un contrat d'assurance-vie change la donne fiscale. Les revenus capitalisent dans le contrat sans imposition tant que vous ne faites pas de rachat. Au moment du rachat, la fiscalité dépend de l'ancienneté du contrat : PFU de 31,4 % (ou barème + PS), avec un abattement annuel de 4 600 € pour un célibataire (9 200 € pour un couple) après 8 ans.
L'assurance-vie apporte aussi un avantage successoral : les capitaux transmis bénéficient d'un abattement de 152 500 € par bénéficiaire pour les versements effectués avant 70 ans. La contrepartie : le rendement net est souvent inférieur à la détention directe, car les frais de gestion du contrat (0,5 à 0,8 %/an) s'ajoutent aux frais de la SCPI.
Cas pratique : 50 000 € de SCPI, TMI 30 %, horizon 10 ans
- Détention directe : revenus annuels de 2 250 € (taux de distribution 4,5 %), imposés à 47,2 %. Impôt annuel : 1 062 €. Revenu net : 1 188 €/an, soit 11 880 € cumulés sur 10 ans.
- Assurance-vie : les revenus capitalisent sans impôt pendant 10 ans. Avec un rendement net de 3,9 % (après frais du contrat), la valeur atteint environ 73 400 €. Au rachat, les gains de 23 400 € sont réduits de l'abattement de 4 600 €, puis taxés au PFU de 31,4 %. Impôt : environ 5 903 €. Somme nette : 67 497 €.
- Écart : l'assurance-vie dégage environ 5 617 € de plus que la détention directe sur 10 ans, grâce à la capitalisation sans frottement fiscal.
SCI, SCPI et IFI : ce qu'il faut savoir
Les parts de SCPI et de SCI à prépondérance immobilière entrent dans l'assiette de l'IFI (impôt sur la fortune immobilière) dès que votre patrimoine net immobilier dépasse 1,3 M€. L'emprunt contracté pour acquérir les parts est déductible de leur valeur.
Le démembrement temporaire (donation de l'usufruit à un enfant, par exemple) permet au nu-propriétaire de sortir les parts de son assiette IFI pendant la durée du démembrement. C'est une stratégie courante pour les patrimoines immobiliers importants.
Quels sont les frais réels d'une SCI et d'une SCPI ?
Les frais pèsent directement sur la rentabilité de votre investissement. Ils sont très différents entre SCI et SCPI, tant dans leur nature que dans leur montant.
Les frais de création et de gestion d'une SCI
Créer une SCI coûte entre 1 500 et 2 500 € avec un professionnel (rédaction des statuts, publication d'annonce légale, immatriculation au greffe). S'ajoutent les droits de mutation lors de l'acquisition du bien : 7 à 8 % dans l'ancien, 2 à 3 % dans le neuf.
Chaque année, la SCI doit tenir une assemblée générale et déposer une déclaration fiscale (formulaire 2072 à l'IR, liasse fiscale complète à l'IS). Si la SCI est à l'IS, la tenue d'une comptabilité en partie double est obligatoire. L-Expert-Comptable.com accompagne les gérants de SCI soumises à l'IS dans leur comptabilité et leurs obligations déclaratives, avec un comptable dédié qui répond sous 24 h. Tarifs à partir de 69 € HT/mois, sans engagement.
Les frais d'entrée, de gestion et de sortie d'une SCPI
Les frais de souscription (ou frais d'entrée) d'une SCPI varient de 8 à 12 % du montant investi. Ils sont prélevés à l'achat et réduisent d'autant le capital effectivement placé. Les frais de gestion annuels, de 8 à 12 % des loyers perçus, sont déduits par la société de gestion avant redistribution des revenus. Les frais de cession (sortie) sont variables et souvent intégrés dans le prix de retrait sur le marché secondaire.
Cas pratique : 50 000 € investis en SCPI
- Frais d'entrée de 10 % : 5 000 € prélevés à la souscription
- Capital effectivement investi : 45 000 €
- Taux de distribution : 4,5 % sur 45 000 € = 2 025 € de revenus annuels (nets de frais de gestion)
- Rendement effectif rapporté au capital versé : 2 025 / 50 000 = 4,05 %
- Délai d'amortissement des frais d'entrée : environ 2,5 ans de revenus
Certaines SCPI récentes affichent 0 % de frais d'entrée mais appliquent des frais de sortie de 5 à 6 % si les parts sont revendues avant 5 à 7 ans. Lisez le Document d'Information Clé (DIC) avant de souscrire.
SCI ou SCPI : quels risques prendre en compte ?
Tout investissement immobilier comporte des risques. Ceux de la SCI et de la SCPI ne sont pas les mêmes, et les connaître vous permet de choisir en toute connaissance de cause.
Les risques propres à la SCI
Le risque majeur de la SCI est la responsabilité solidaire et indéfinie des associés. Si la SCI ne peut pas rembourser ses dettes, les créanciers peuvent se retourner sur le patrimoine personnel de chaque associé, proportionnellement à ses parts. Et si un associé est insolvable, les autres doivent couvrir sa part.
La vacance locative pèse aussi : si le bien reste vide, les charges et le remboursement de l'emprunt continuent. La mésentente entre associés peut bloquer les décisions (vente, travaux). Les parts de SCI sont par ailleurs illiquides : il n'existe pas de marché organisé pour les revendre rapidement.
La responsabilité solidaire signifie que si un associé ne peut pas payer, les autres doivent couvrir sa part de dette. En SCI familiale avec emprunt, vérifiez que chaque associé a la capacité financière de supporter cette éventualité.
Les risques propres à la SCPI
La valeur des parts de SCPI peut baisser si le marché immobilier se retourne : il y a un risque de perte en capital. En période de marché baissier, les demandes de retrait peuvent dépasser les souscriptions, ce qui allonge le délai de cession de vos parts.
Le taux de distribution n'est pas garanti. La vacance locative, les impayés ou la baisse des loyers réduisent les revenus distribués. Vous n'avez aucune maîtrise sur les choix d'investissement : la société de gestion décide seule des acquisitions et des cessions d'immeubles.
Impact de l'IFI sur SCI et SCPI
Les parts de SCI et de SCPI entrent dans l'assiette de l'IFI dès que votre patrimoine net immobilier dépasse 1,3 M€. Le barème progressif va de 0,5 % à 1,5 %. Pour limiter l'impact, vous pouvez déduire la dette d'acquisition de la valeur des parts, ou recourir au démembrement temporaire : le nu-propriétaire sort les parts de son assiette IFI pendant toute la durée du démembrement.
Peut-on acheter des parts de SCPI à crédit ?
L'achat de parts de SCPI à crédit est une stratégie courante pour profiter de l'emprunt. Voici comment elle fonctionne, ce qu'elle rapporte concrètement, et en quoi elle diffère de l'emprunt en SCI.
Le mécanisme de l'effet de levier
Oui, de nombreuses banques financent l'achat de parts de SCPI. Le principe est simple : si le taux de distribution net de la SCPI dépasse le taux d'emprunt, vous créez de la valeur avec l'argent de la banque. Les intérêts d'emprunt sont déductibles des revenus fonciers en détention directe à l'IR, ce qui réduit encore le coût réel du crédit.
Cas pratique : 100 000 € de SCPI à crédit sur 15 ans
| Élément | Montant |
|---|---|
| Capital emprunté | 100 000 € |
| Taux d'emprunt | 3,5 % sur 15 ans |
| Mensualité de crédit | ~715 €/mois |
| Frais d'entrée (10 %) | 10 000 € |
| Capital effectivement investi | 90 000 € |
| Taux de distribution | 4,5 % |
| Revenus SCPI mensuels | ~337 €/mois (sur 90 000 €) |
| Reste à charge mensuel | ~378 €/mois |
| Effort d'épargne total sur 15 ans | ~68 040 € |
| Valeur des parts au terme (si stable) | 100 000 € |
| Total des revenus perçus sur 15 ans | ~60 750 € |
Au terme du crédit, vous détenez 100 000 € de parts de SCPI pour un effort d'épargne total d'environ 68 040 €. Les revenus continuent ensuite sans aucune mensualité à rembourser.
SCPI à crédit vs SCI avec emprunt : quelle différence ?
En SCI, l'emprunt est contracté par la société elle-même. Les associés ne sont pas directement emprunteurs, sauf s'ils se portent caution personnelle. En SCPI à crédit, l'emprunt est personnel : c'est vous qui empruntez, et les parts sont nanties au profit de la banque.
L'achat de parts d'OPCI à crédit est en revanche généralement impossible, car les parts ne peuvent pas faire l'objet d'un nantissement.
Comment choisir entre SCI et SCPI selon votre profil ?
Le bon choix dépend de votre budget, de votre disponibilité, de votre horizon de placement et de vos objectifs patrimoniaux. Quatre profils types se dégagent.
Profil investisseur actif : la SCI
La SCI vous convient si vous voulez choisir vos biens, piloter les travaux et gérer la relation avec les locataires. Vous avez besoin d'un budget suffisant pour acquérir un bien (apport + emprunt), et vous acceptez de consacrer du temps à la gestion administrative et comptable. La SCI familiale est aussi un outil de transmission : vous pouvez donner des parts à vos enfants tout en conservant la gestion du patrimoine.
Profil investisseur passif : la SCPI
La SCPI s'adresse à ceux qui cherchent un revenu complémentaire régulier sans aucune gestion. Le ticket d'entrée est accessible (dès 200 € la part), la diversification géographique et sectorielle est automatique, et vous n'avez ni locataires à gérer ni travaux à superviser. C'est aussi un bon choix si vous souhaitez répartir votre patrimoine immobilier sur plusieurs secteurs et zones sans concentrer le risque sur un seul bien.
Profil préparation retraite : SCPI via assurance-vie
Sur un horizon de 10 à 15 ans, loger des parts de SCPI dans un contrat d'assurance-vie permet de capitaliser les revenus sans frottement fiscal. La fiscalité au rachat est allégée après 8 ans grâce à l'abattement annuel de 4 600 € (ou 9 200 € en couple). La transmission est facilitée par l'abattement de 152 500 € par bénéficiaire hors succession. Vous pouvez combiner SCPI, OPCI et SCI ACAVI dans le même contrat pour diversifier vos supports.
Profil patrimoine élevé : combiner SCI et SCPI
Avec un patrimoine conséquent, la combinaison SCI + SCPI permet de mixer gestion en direct (résidence secondaire, immeubles de rapport) et diversification déléguée. La SCI à l'IS est intéressante si vous visez une stratégie d'amortissement sur le long terme. Les SCPI complètent le dispositif sans alourdir la gestion quotidienne. Attention : les deux véhicules entrent dans l'assiette de l'IFI. Le démembrement croisé (nue-propriété sur les parts de SCPI, pleine propriété sur la SCI) peut limiter l'impact fiscal.
Pour structurer une stratégie patrimoniale impliquant une SCI, un expert-comptable vérifie la cohérence fiscale de l'ensemble. Chez L-Expert-Comptable.com, chaque client a un interlocuteur dédié, membre de l'Ordre des Experts-Comptables.
Les questions fréquentes sur la SCPI et la SCI
Quelle est la différence entre une SCI et une SCPI ?
La SCI est une société que vous créez avec au moins un associé pour acheter et gérer des biens immobiliers en direct. La SCPI est un fonds géré par une société de gestion agréée AMF : vous achetez des parts et percevez des revenus sans aucune gestion. La SCI implique une gestion active, la SCPI une gestion totalement déléguée.
Est-il rentable d'investir 50 000 € en SCPI ?
Avec un taux de distribution moyen autour de 4,5 %, 50 000 € en SCPI génèrent environ 2 250 € bruts par an. Les frais d'entrée (8 à 12 %) réduisent le capital effectivement investi la première année. Sur un horizon de 8 à 10 ans, le rendement net annualisé se situe généralement entre 3,5 % et 4,5 % après frais.
Peut-on investir en SCPI avec une SCI ?
Oui, une SCI peut acheter des parts de SCPI pour diversifier son patrimoine sans gérer de biens supplémentaires en direct. La fiscalité dépend du régime de la SCI (IR ou IS) : les revenus de SCPI perçus par la SCI sont imposés selon ce régime.
Vaut-il mieux acheter des parts de SCPI en direct ou via une assurance-vie ?
En direct, les revenus sont imposés comme des revenus fonciers (barème IR + 17,2 % de PS). Via l'assurance-vie, les revenus capitalisent sans imposition immédiate, et la fiscalité au rachat est allégée après 8 ans. L'assurance-vie est plus avantageuse fiscalement sur le long terme, mais le rendement net est réduit par les frais du contrat.
Quels sont les frais d'entrée d'une SCPI ?
Les frais de souscription varient de 8 à 12 % du montant investi. Sur un investissement de 10 000 €, cela correspond à 800 à 1 200 € déduits immédiatement. Certaines SCPI récentes affichent 0 % de frais d'entrée mais appliquent des frais de sortie si vous revendez avant 5 à 7 ans.
La SCI est-elle soumise à l'IFI ?
Oui. Les parts de SCI à prépondérance immobilière entrent dans l'assiette de l'IFI dès que votre patrimoine net immobilier dépasse 1,3 M€. La dette d'acquisition est déductible de la valeur des parts. Le démembrement temporaire permet de sortir les parts de l'assiette IFI du nu-propriétaire.
Quelle est la différence entre une SCPI et un OPCI ?
La SCPI investit exclusivement dans l'immobilier. L'OPCI combine immobilier (60 % minimum) et actifs financiers (jusqu'à 35 %). L'OPCI a une meilleure liquidité grâce à sa poche financière, mais il expose l'investisseur à la volatilité des marchés boursiers.
Peut-on acheter des parts de SCPI à crédit ?
Oui, de nombreuses banques financent l'achat de parts de SCPI. L'effet de levier fonctionne quand le taux de distribution dépasse le taux d'emprunt. Les intérêts d'emprunt sont déductibles des revenus fonciers en détention directe. L'achat de parts d'OPCI à crédit est en revanche généralement impossible.
Quels sont les risques d'une SCI familiale ?
Les principaux risques sont la responsabilité solidaire et indéfinie des associés (les créanciers peuvent saisir le patrimoine personnel), la mésentente entre associés pouvant bloquer les décisions, et l'illiquidité des parts. S'ajoutent les risques immobiliers classiques : vacance locative et baisse de valeur du bien.
Comment sont imposés les revenus d'une SCPI ?
En détention directe, les revenus de SCPI sont des revenus fonciers imposés au barème progressif de l'IR (0 à 45 %) plus 17,2 % de prélèvements sociaux. Pour un contribuable à la TMI 30 %, l'imposition totale atteint 47,2 %. Via l'assurance-vie, les revenus capitalisent sans imposition et ne sont taxés qu'au rachat, avec un abattement après 8 ans.
Sources & Références
Legifrance : Article 1655 ter - Code général des impôts
Economie.gouv.fr : SCPI : investissez dans l'immobilier avec un placement collectif
Résumer cet article avec :
- ChatGPT
- Perplexity
- Claude
À propos de l'auteur
Guillaume DELEMARLE
Expert-comptable avec plus de 9 ans d'expérience. Spécialisé dans l'accompagnement des TPE et créateurs d'entreprise.
Voir tous ses articles
Contenu révisé et validé par un expert-comptable membre de l'OEC
Questions & réponses