
L'article en bref
- Faire une note de frais : collectez les justificatifs, remplissez le formulaire, faites valider puis attendez le remboursement.
- Mentions obligatoires : chaque ligne indique la date, le lieu, la nature, le montant TTC et la TVA.
- Récupération de TVA : elle est possible uniquement sur péages et parkings facturés au nom de l'entreprise.
- Conservation : gardez vos justificatifs 10 ans à compter de la clôture de l'exercice.
- Justificatif perdu : demandez un duplicata ou produisez une attestation sur l'honneur avec relevé bancaire.
- Gérer sa comptabilité en société : L-Expert-Comptable.com propose un cabinet 100% en ligne à partir de 39€ HT/mois sans engagement.

Guillaume DELEMARLE
Expert-comptable chez L-Expert-Comptable.com
Mis à jour le 15 octobre 2026
5 min
Sommaire

Comment faire une note de frais en 5 étapes
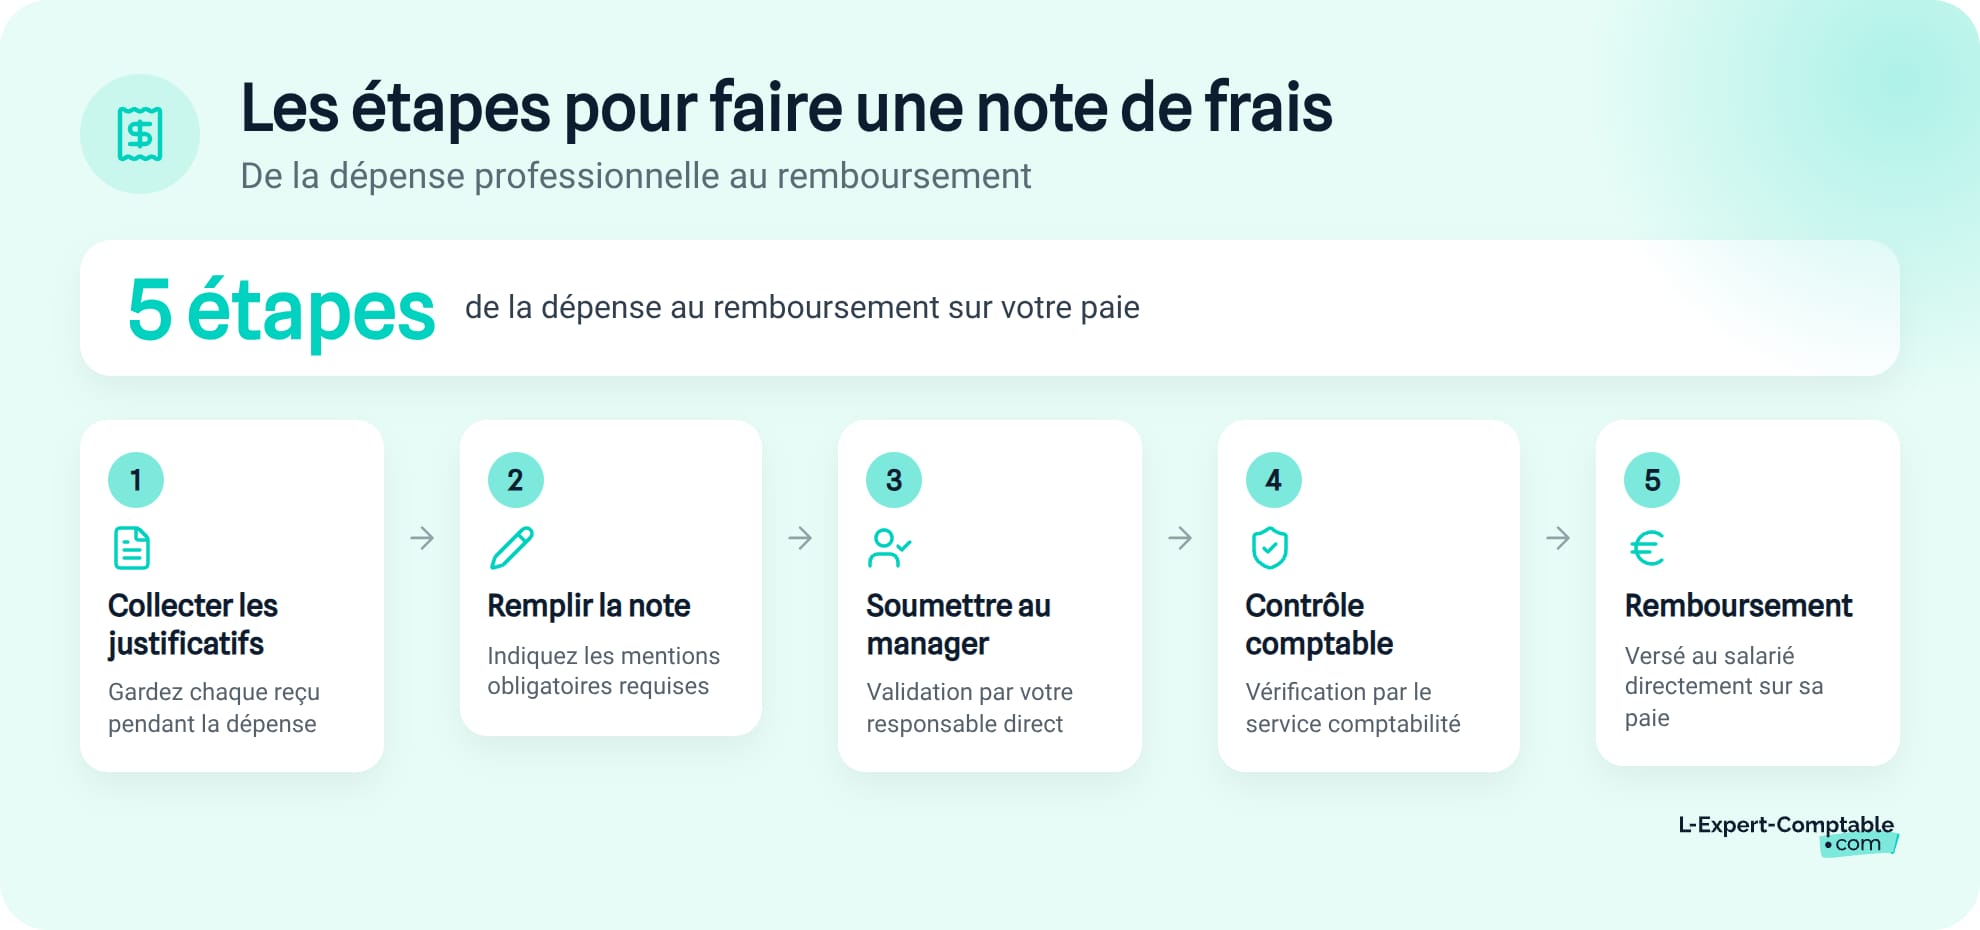
Établir une note de frais conforme ne s'improvise pas. Voici le processus complet, de la dépense jusqu'au virement sur votre compte, pour éviter les refus et les redressements URSSAF.
- Garder une preuve de chaque dépense dès qu'elle est engagée
- Compléter le formulaire avec toutes les informations requises
- Transmettre le document à votre responsable pour approbation
- Laisser le service comptable vérifier la conformité
- Recevoir le remboursement sur votre bulletin de paie
Étape 1 - Collecter les justificatifs pendant la dépense
Chaque dépense professionnelle doit être accompagnée d'un justificatif. Demandez systématiquement une facture ou un reçu au moment du paiement, que ce soit au restaurant, à l'hôtel ou à la station-service.
Le justificatif doit comporter au minimum la date, le nom du fournisseur, la nature de la prestation et le montant TTC. Si possible, vérifiez que le détail HT, TVA et TTC apparaît : c'est indispensable pour récupérer la TVA.
Prenez une photo du justificatif avec votre smartphone dès la dépense. L'encre thermique des tickets de caisse s'efface en quelques semaines, et un justificatif illisible vaut un justificatif perdu.
Les justificatifs numériques (photo, scan) ont la même valeur probante que les originaux papier si votre système d'archivage respecte les normes légales de numérisation, c'est-à-dire l'horodatage et la garantie d'intégrité du document. Vous pouvez alors jeter les originaux papier.
Étape 2 - Remplir la note de frais avec les mentions obligatoires
Pour chaque ligne de dépense, renseignez les informations suivantes :
- Date de la dépense
- Lieu (ville, nom de l'établissement)
- Nature : repas, transport, hébergement, fournitures
- Motif professionnel : nom du client, objet de la mission
- Montant TTC, taux de TVA applicable, montant de TVA
- Mode de paiement utilisé (carte bancaire, espèces)
- Numéro du justificatif rattaché
Identifiez aussi le type de remboursement pour chaque ligne. Les frais réels (avec justificatif) et les indemnités forfaitaires (barème kilométrique, panier repas) ne se traitent pas de la même façon. Numérotez chaque justificatif et rattachez-le à la ligne correspondante pour faciliter le contrôle.
Étape 3 - Soumettre la note au manager pour validation
Une fois la note complétée, transmettez-la à votre responsable hiérarchique. Dans une TPE, c'est souvent le gérant qui valide directement.
Le manager vérifie la cohérence : le motif est-il professionnel ? Les montants sont-ils raisonnables ? Les justificatifs sont-ils tous présents ? Cette étape de validation manager est le premier filtre contre les erreurs et les abus.
Côté délai, le Code du travail ne fixe pas de date limite. La prescription légale est de 5 ans, mais la plupart des entreprises imposent un délai d'un mois après la dépense dans leur politique interne. Plus vous tardez, plus le risque de refus augmente.
Étape 4 - Contrôle par le service comptable
Le service comptable prend le relais après la validation managériale. Il vérifie la conformité URSSAF de chaque remboursement : les plafonds sont-ils respectés ? Les justificatifs sont-ils complets ? La TVA est-elle correctement ventilée ?
L'écriture comptable est ensuite passée dans le journal des achats (voir la section dédiée plus bas). Dans les entreprises structurées, un contrôle par échantillonnage d'environ 20 % des notes permet de détecter les anomalies sans ralentir le processus.
Étape 5 - Remboursement au salarié
Le remboursement arrive généralement par virement sur le compte du salarié, intégré à la paie du mois suivant. Aucun texte ne fixe de délai légal précis, mais la jurisprudence retient environ un mois comme délai raisonnable.
Le remboursement de frais professionnels au réel n'est pas soumis à cotisations sociales ni à l'impôt sur le revenu, à condition de rester dans les limites des barèmes URSSAF. Au-delà, l'excédent est requalifié en complément de rémunération.
Quelles mentions obligatoires sur une note de frais ?
Une note de frais incomplète risque d'être refusée par le service comptable ou requalifiée par l'URSSAF. Voici les informations à ne pas oublier.
Les informations indispensables ligne par ligne
Chaque ligne de dépense doit contenir :
- Date de la dépense
- Nature et objet (repas client, déplacement chantier, nuit d'hôtel)
- Lieu de la dépense (ville, adresse)
- Motif professionnel (nom du client, objet de la mission)
- Montant TTC, montant HT, taux de TVA et montant de TVA
- Mode de paiement utilisé
Les informations d'en-tête de la note
L'en-tête de la note de frais identifie le salarié et la période concernée. Mentionnez vos nom, prénom, poste et service. Précisez la période couverte (mois, semaine ou mission) et la date de soumission. La signature du salarié et le visa du manager complètent le document.
Modèle de note de frais à télécharger
Un modèle Excel de note de frais bien conçu vous fait gagner du temps et limite les oublis. Le modèle idéal comporte des colonnes pré-remplies : date, nature, lieu, motif, montant TTC, taux de TVA, montant de TVA, montant HT, et une colonne « justificatif joint » (oui/non).
Un onglet dédié au barème des indemnités kilométriques avec calcul automatique selon la puissance fiscale du véhicule est un vrai plus. Vous renseignez la distance et la puissance fiscale, le montant de l'indemnité kilométrique se calcule seul. Un modèle conforme aux barèmes URSSAF en vigueur est disponible en téléchargement gratuit.
Quels frais professionnels sont remboursables via une note de frais ?
Tous les frais engagés dans l'intérêt de l'entreprise peuvent donner lieu à un remboursement, mais les règles varient selon la catégorie. Voici les principales.
Les frais de déplacement
Les indemnités kilométriques suivent le barème officiel (inchangé depuis 2024). Pour un véhicule de 6 CV, le taux est de 0,665 €/km jusqu'à 5 000 km par an, puis de 0,447 €/km au-delà de 20 000 km. Un trajet de 200 km donne donc droit à 200 × 0,665 = 133 € d'indemnité. Ce barème couvre le carburant, l'entretien, l'assurance et l'amortissement du véhicule.
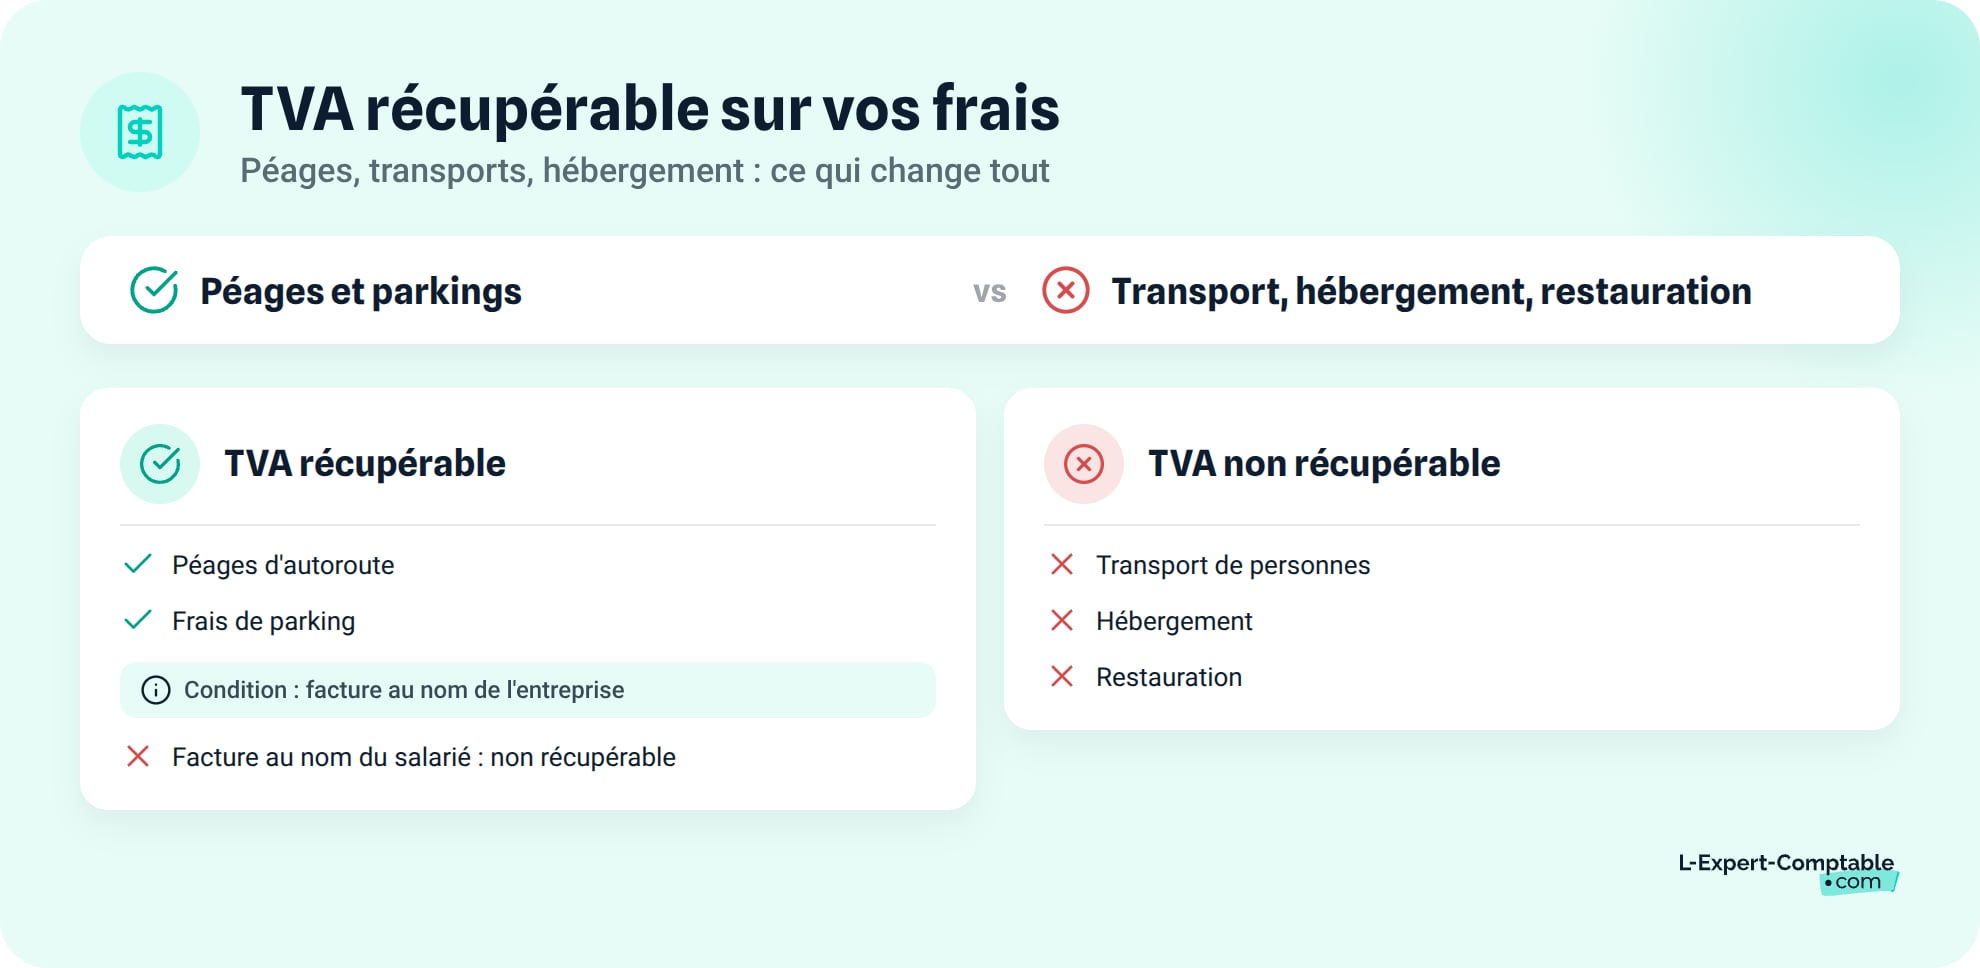
Les transports en commun (train, avion) et les taxis sont remboursés au réel sur justificatif. Les péages et parkings s'ajoutent en supplément des indemnités kilométriques, avec un justificatif au nom de l'entreprise.
La récupération de TVA dépend du type de frais :
| Type de frais | TVA récupérable | Taux applicable | Conditions |
|---|---|---|---|
| Transport de personnes (train, avion, taxi) | Non | - | - |
| Péages | Oui | 20 % | Facture au nom de l'entreprise |
| Parkings | Oui | 20 % | Facture au nom de l'entreprise |
| Hébergement | Non | - | - |
| Restauration | Non | - | - |
| Fournitures professionnelles | Oui | 20 % | Facture au nom de l'entreprise |
Les frais de repas
Les repas d'affaires (invitation d'un client ou d'un partenaire) sont déductibles au réel. Le justificatif doit mentionner la date, le lieu, le motif et le nom des convives.
Les repas pris seul en déplacement sont remboursables dans la limite du surcoût par rapport au repas à domicile. Le forfait repas à domicile est fixé à 5,50 € et le plafond raisonnable à 21,40 € TTC. Exemple : vous déjeunez seul pour 18 € lors d'un déplacement. Le surcoût remboursable exonéré de cotisations est de 18 - 5,50 = 12,50 €. Si votre employeur vous rembourse les 18 € en totalité, les 5,50 € correspondant au repas à domicile peuvent être soumis à cotisations.
Les frais d'hébergement
Une nuit d'hôtel est remboursable si le déplacement empêche le retour au domicile le soir même. Le remboursement se fait au réel, sur présentation de la facture.
L'hébergement n'est remboursable sans cotisations que si le lieu de mission est situé à au moins 50 km du domicile du salarié ou nécessite un trajet de plus d'1h30. En dessous de ces seuils, l'URSSAF peut requalifier le remboursement en avantage en nature soumis à cotisations.
Les autres frais remboursables
D'autres dépenses professionnelles peuvent figurer sur une note de frais :
- Fournitures et petit matériel professionnel
- Frais de télécommunication (téléphone, internet en déplacement)
- Frais de formation liés à l'activité
Que faire en cas de perte du justificatif ?
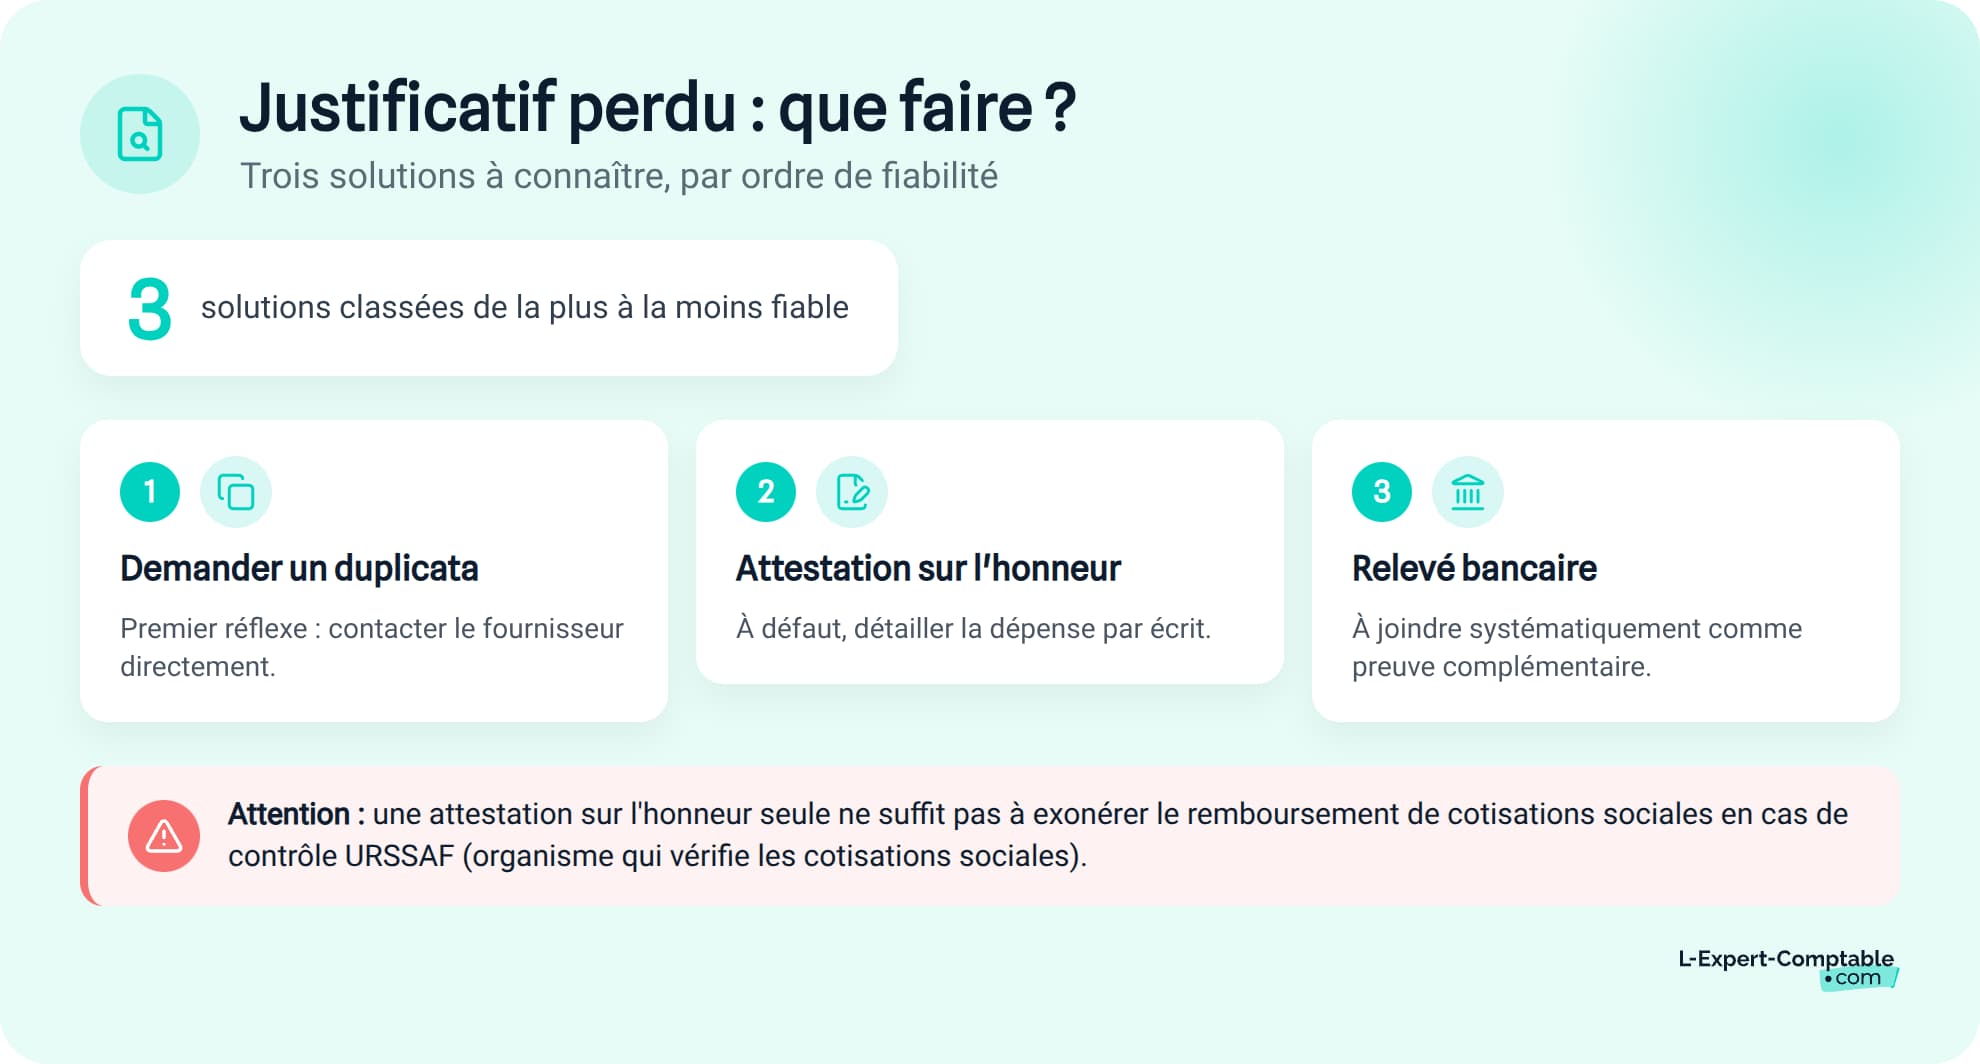
Un ticket égaré ne signifie pas forcément un remboursement perdu. Trois solutions s'offrent à vous, par ordre de fiabilité.
Demander un duplicata au fournisseur
C'est le premier réflexe à avoir. Contactez le restaurant, l'hôtel ou le prestataire pour obtenir un duplicata de facture. La plupart des établissements conservent leurs factures plusieurs mois et peuvent réémettre un document sans difficulté.
Produire une attestation sur l'honneur
Si le duplicata est impossible à obtenir, vous pouvez rédiger une attestation sur l'honneur détaillant la dépense : date, lieu, montant et motif professionnel. Cette attestation n'a pas la même valeur qu'un justificatif original. Votre employeur peut l'accepter ou la refuser selon la politique interne de l'entreprise.
Utiliser le relevé bancaire comme preuve complémentaire
Le relevé bancaire ou de carte bleue prouve la réalité de la dépense (date, montant, nom du commerçant). Il ne remplace pas la facture, car il ne détaille ni la TVA ni la nature de la prestation. Joignez-le systématiquement à l'attestation sur l'honneur pour constituer un faisceau de preuves.
En cas de contrôle URSSAF, une attestation sur l'honneur seule ne suffit pas à exonérer le remboursement de cotisations sociales. L'URSSAF peut requalifier la somme en complément de rémunération et réclamer les cotisations correspondantes, avec pénalités et intérêts de retard.
Comment comptabiliser une note de frais ?
L'enregistrement comptable d'une note de frais suit un schéma précis. Voici les écritures types et les règles de récupération de TVA.
Les écritures comptables types
Prenons l'exemple d'un remboursement de frais de déplacement de 200 € TTC, dont 33,33 € de TVA récupérable (péages et parkings).
Écriture de constatation de la dette
| Compte | Libellé | Débit | Crédit |
|---|---|---|---|
| 6251 | Voyages et déplacements | 166,67 € | |
| 44566 | TVA déductible sur ABS | 33,33 € | |
| 467 | Autres comptes débiteurs/créditeurs | 200,00 € |
Écriture de remboursement effectif
| Compte | Libellé | Débit | Crédit |
|---|---|---|---|
| 467 | Autres comptes débiteurs/créditeurs | 200,00 € | |
| 512 | Banque | 200,00 € |
Pour les frais de repas, utilisez le compte 6256 (missions) pour les repas en déplacement ou le compte 6257 (réceptions) pour les repas d'affaires avec des clients.
Chez L-Expert-Comptable.com, votre comptable dédié prend en charge l'enregistrement de vos notes de frais et vérifie la conformité URSSAF de chaque remboursement. Comptabilité en ligne à partir de 69 € HT/mois pour les freelances et consultants.
Les conditions pour récupérer la TVA sur une note de frais
Pour récupérer la TVA, quatre conditions doivent être réunies :
- Le justificatif mentionne séparément le montant HT, le taux de TVA, le montant de TVA et le montant TTC
- La facture est établie au nom de l'entreprise (pas au nom du salarié)
- La dépense entre dans une catégorie éligible (voir le tableau TVA ci-dessus)
- L'entreprise est assujettie à la TVA
Rappel : la TVA n'est pas récupérable sur les transports de personnes, l'hébergement et la restauration. Elle l'est sur les péages et parkings, à condition que la facture soit au nom de l'entreprise.
Combien de temps conserver les justificatifs de notes de frais ?
L'obligation comptable impose une conservation de 10 ans à compter de la clôture de l'exercice (article L 123-22 du Code de commerce). L'obligation fiscale est de 6 ans (article L 102 B du Livre des procédures fiscales). En pratique, conservez 10 ans par défaut pour couvrir les deux obligations sans vous poser de questions.
La conservation dématérialisée est parfaitement valable. Les justificatifs numérisés remplacent les originaux papier si l'archivage respecte les normes légales : horodatage, intégrité du document et non-modification.
Numérisez vos justificatifs dès réception et stockez-les dans un outil d'archivage à valeur probante. Vous éliminez le risque de perte ou de dégradation des originaux papier, et vous gagnez un temps considérable en cas de contrôle fiscal.
Comment mettre en place une politique de notes de frais dans votre entreprise ?
Formaliser les règles du jeu évite les litiges et accélère le traitement. Voici les trois axes à travailler.
Rédiger une charte de frais professionnels
Une charte de frais professionnels claire protège l'entreprise et le salarié. Elle doit préciser :
- Les catégories de dépenses autorisées et les plafonds par type (repas, hôtel, transport)
- Le circuit de validation (qui approuve, dans quel délai)
- La fréquence de soumission (hebdomadaire, mensuelle, par mission)
- Les justificatifs exigés pour chaque catégorie
Communiquez cette charte à chaque collaborateur dès l'embauche et mettez-la à jour chaque année pour intégrer les nouveaux barèmes URSSAF.
Organiser le contrôle interne
Le contrôle interne repose sur trois mécanismes. La vérification systématique de cohérence (montants, doublons, justificatifs présents) est le premier filtre. Le contrôle par échantillonnage, en vérifiant en détail environ 20 % des notes, permet de détecter les anomalies sans mobiliser trop de ressources.
La comparaison entre salariés de profils similaires (même poste, même zone géographique) aide à repérer les écarts significatifs. Une fausse note de frais est une faute grave pouvant justifier un licenciement immédiat, voire des poursuites pénales pour escroquerie.
Digitaliser le processus
Le traitement manuel d'une note de frais coûte en moyenne 53 € et 40 minutes de travail administratif (source : GBTA). La dématérialisation réduit ce coût de façon significative.
Un logiciel de gestion des notes de frais apporte trois avantages concrets : la technologie OCR (reconnaissance automatique des justificatifs) élimine la saisie manuelle, le workflow de validation accélère le circuit d'approbation, et l'export comptable automatise le passage des écritures. L'archivage à valeur probante intégré permet de se passer définitivement du papier.
Cas pratique - La note de frais d'un déplacement commercial
Sophie, commerciale en SASU, effectue un déplacement de 2 jours chez un client situé à 280 km de son bureau. Elle utilise son véhicule personnel (6 CV fiscaux). Voici le détail de sa note de frais.
Indemnités kilométriques : 560 km aller-retour × 0,665 €/km (barème 6 CV, tranche jusqu'à 5 000 km) = 372,40 €. Pas besoin de facture de carburant : le barème couvre déjà le carburant, l'entretien, l'assurance et l'amortissement.
Péages : 45 € TTC. TVA récupérable : 45 / 1,2 × 0,2 = 7,50 €.
Parking chez le client : 12 € TTC. TVA récupérable : 12 / 1,2 × 0,2 = 2,00 €.
Hôtel (1 nuit) : 95 € TTC. TVA non récupérable.
2 repas pris seule en déplacement : 18 € + 22 € = 40 € TTC. Surcoût exonéré de cotisations : (18 - 5,50) + (21,40 - 5,50) = 12,50 + 15,90 = 28,40 € (le 2e repas est plafonné à 21,40 €).
1 repas d'affaires avec le client : 65 € TTC. Justificatif avec nom du client et motif de la rencontre.
| Dépense | Montant TTC | TVA récupérable | Montant remboursé |
|---|---|---|---|
| Indemnités kilométriques (560 km, 6 CV) | - | - | 372,40 € |
| Péages | 45,00 € | 7,50 € | 45,00 € |
| Parking | 12,00 € | 2,00 € | 12,00 € |
| Hôtel (1 nuit) | 95,00 € | 0 € | 95,00 € |
| Repas solo (×2) | 40,00 € | 0 € | 40,00 € |
| Repas d'affaires | 65,00 € | 0 € | 65,00 € |
| Total | 9,50 € | 629,40 € |
Écritures comptables correspondantes
| Compte | Libellé | Débit | Crédit |
|---|---|---|---|
| 6251 | Voyages et déplacements (IK + péages + parking) | 420,90 € | |
| 6256 | Missions (repas solo) | 40,00 € | |
| 6257 | Réceptions (repas d'affaires) | 65,00 € | |
| 6256 | Missions (hôtel) | 95,00 € | |
| 44566 | TVA déductible sur ABS | 9,50 € | |
| 467 | Autres comptes débiteurs/créditeurs | 630,40 € |
Pour ne rien oublier, les clients de L-Expert-Comptable.com utilisent Tiime (outil partenaire, 6 mois offerts) pour scanner leurs justificatifs et générer automatiquement leurs notes de frais kilométriques.
Les questions fréquentes sur la note de frais
Quelle est la durée de conservation d'une note de frais ?
Les justificatifs de notes de frais doivent être conservés 10 ans à compter de la clôture de l'exercice (article L 123-22 du Code de commerce). Cette durée couvre à la fois l'obligation comptable et l'obligation fiscale de 6 ans. Les justificatifs numérisés conformément aux normes d'archivage à valeur probante remplacent valablement les originaux papier.
Peut-on se faire rembourser une note de frais sans justificatif ?
En principe, non. Le remboursement de frais réels exige un justificatif. En cas de perte, fournissez un duplicata du fournisseur ou une attestation sur l'honneur accompagnée du relevé bancaire. Vous pouvez aussi utiliser le barème forfaitaire (indemnités kilométriques, panier repas) qui ne nécessite pas de facture. Sans justificatif valable, l'URSSAF peut requalifier le remboursement en salaire soumis à cotisations.
Quel est le délai pour soumettre une note de frais à son employeur ?
Le Code du travail ne fixe pas de délai précis. La prescription légale est de 5 ans, mais la plupart des entreprises imposent un délai d'un mois après la dépense dans leur politique interne. Plus vous tardez, plus le risque de refus ou de perte de justificatif augmente.
Comment calculer les indemnités kilométriques sur une note de frais ?
Appliquez le barème kilométrique officiel en fonction de la puissance fiscale du véhicule et du kilométrage annuel. Pour un véhicule 6 CV sur un trajet de 200 km (tranche jusqu'à 5 000 km/an) : 200 × 0,665 = 133 €. Ce barème couvre le carburant, l'entretien, l'assurance et l'amortissement. Les péages et parkings s'ajoutent en supplément sur justificatif.
La TVA est-elle récupérable sur les notes de frais ?
Cela dépend du type de dépense. La TVA est récupérable sur les péages et parkings si la facture est au nom de l'entreprise. Elle n'est pas récupérable sur les transports de personnes (train, avion, taxi), l'hébergement ni la restauration. Le justificatif doit mentionner séparément le HT, le taux de TVA, le montant de TVA et le TTC.
Quelle différence entre une note de frais au réel et un remboursement forfaitaire ?
Le remboursement au réel correspond à la dépense exacte engagée par le salarié, sur présentation d'un justificatif. Le remboursement forfaitaire utilise un barème officiel (indemnités kilométriques, allocation forfaitaire de repas) sans justificatif de dépense. Le forfaitaire est plus simple à gérer mais peut être moins avantageux si les frais réels dépassent le barème.
Un dirigeant de société peut-il se rembourser des notes de frais ?
Oui. Un dirigeant (gérant de SARL/EURL, président de SAS/SASU) peut se faire rembourser ses frais professionnels dans les mêmes conditions qu'un salarié : dépense engagée dans l'intérêt de l'entreprise, justificatif probant, montant raisonnable. Les remboursements au réel ne sont pas soumis à cotisations sociales. Les micro-entrepreneurs, en revanche, ne peuvent pas déduire leurs frais professionnels.
Comment faire une note de frais kilométrique ?
Renseignez pour chaque trajet : la date, le lieu de départ et d'arrivée, le motif professionnel, la distance parcourue et la puissance fiscale du véhicule. Appliquez le barème officiel pour calculer le montant. Conservez un relevé de déplacements détaillé. Pas besoin de facture de carburant : le barème couvre déjà tous les coûts liés au véhicule.
Est-ce qu'une photo de ticket de caisse suffit comme justificatif de note de frais ?
Oui, à condition que la photo soit lisible et que votre système d'archivage garantisse l'intégrité du document (horodatage, non-modification). Les justificatifs numériques ont la même valeur probante que les originaux papier s'ils respectent les normes d'archivage légales. Photographiez le ticket immédiatement car l'encre thermique s'efface avec le temps.
Quels sont les risques en cas de fausse note de frais ?
Pour le salarié, une fausse note de frais est une faute grave pouvant entraîner un licenciement immédiat, voire des poursuites pénales pour escroquerie. Pour l'employeur, en cas de contrôle URSSAF, les remboursements non justifiés ou excessifs sont requalifiés en complément de rémunération et soumis à cotisations sociales, avec pénalités et intérêts de retard.
Sources & Références
URSSAF : Les frais professionnels
BOFiP : Barèmes d'évaluation forfaitaire du prix de revient kilométrique
Legifrance : Article L123-22 du Code de commerce
Résumer cet article avec :
- ChatGPT
- Perplexity
- Claude


À propos de l'auteur
Guillaume DELEMARLE
Expert-comptable avec plus de 9 ans d'expérience. Spécialisé dans l'accompagnement des TPE et créateurs d'entreprise.
Voir tous ses articles
Contenu révisé et validé par un expert-comptable membre de l'OEC
Questions & réponses