
L'article en bref
- Cumul emploi-retraite 2027 : la LFSS 2026 restreint le cumul avant 67 ans selon trois paliers d'âge.
- Qui est concerné : seules les pensions prenant effet à partir du 1er janvier 2027 sont visées.
- Franchise clé : entre l'âge légal et 67 ans, un dépassement de 7 000 € réduit la pension de 50 %.
- Cumul libre à 67 ans : la déduction disparaît et de nouveaux droits à retraite deviennent possibles.
- Le statut juridique : en SASU, les dividendes échappent au calcul du cumul, contrairement à l'EURL.
- Gérer la comptabilité de sa SASU : L-Expert-Comptable.com propose un cabinet 100% en ligne à partir de 39€ HT/mois sans engagement.

Guillaume DELEMARLE
Expert-comptable chez L-Expert-Comptable.com
Mis à jour le 8 octobre 2026
3 min
Sommaire
Votre comptabilité par des pros, à partir de 39€ HT par mois !
Prendre RDV !

Le cabinet comptable aimé par ses clients
L-Expert-Comptable.com est noté 4,9 par plus de 700 clients, découvrez pourquoi !
En savoir plusCumul emploi-retraite : qu'est-ce qui change au 1er janvier 2027 ?
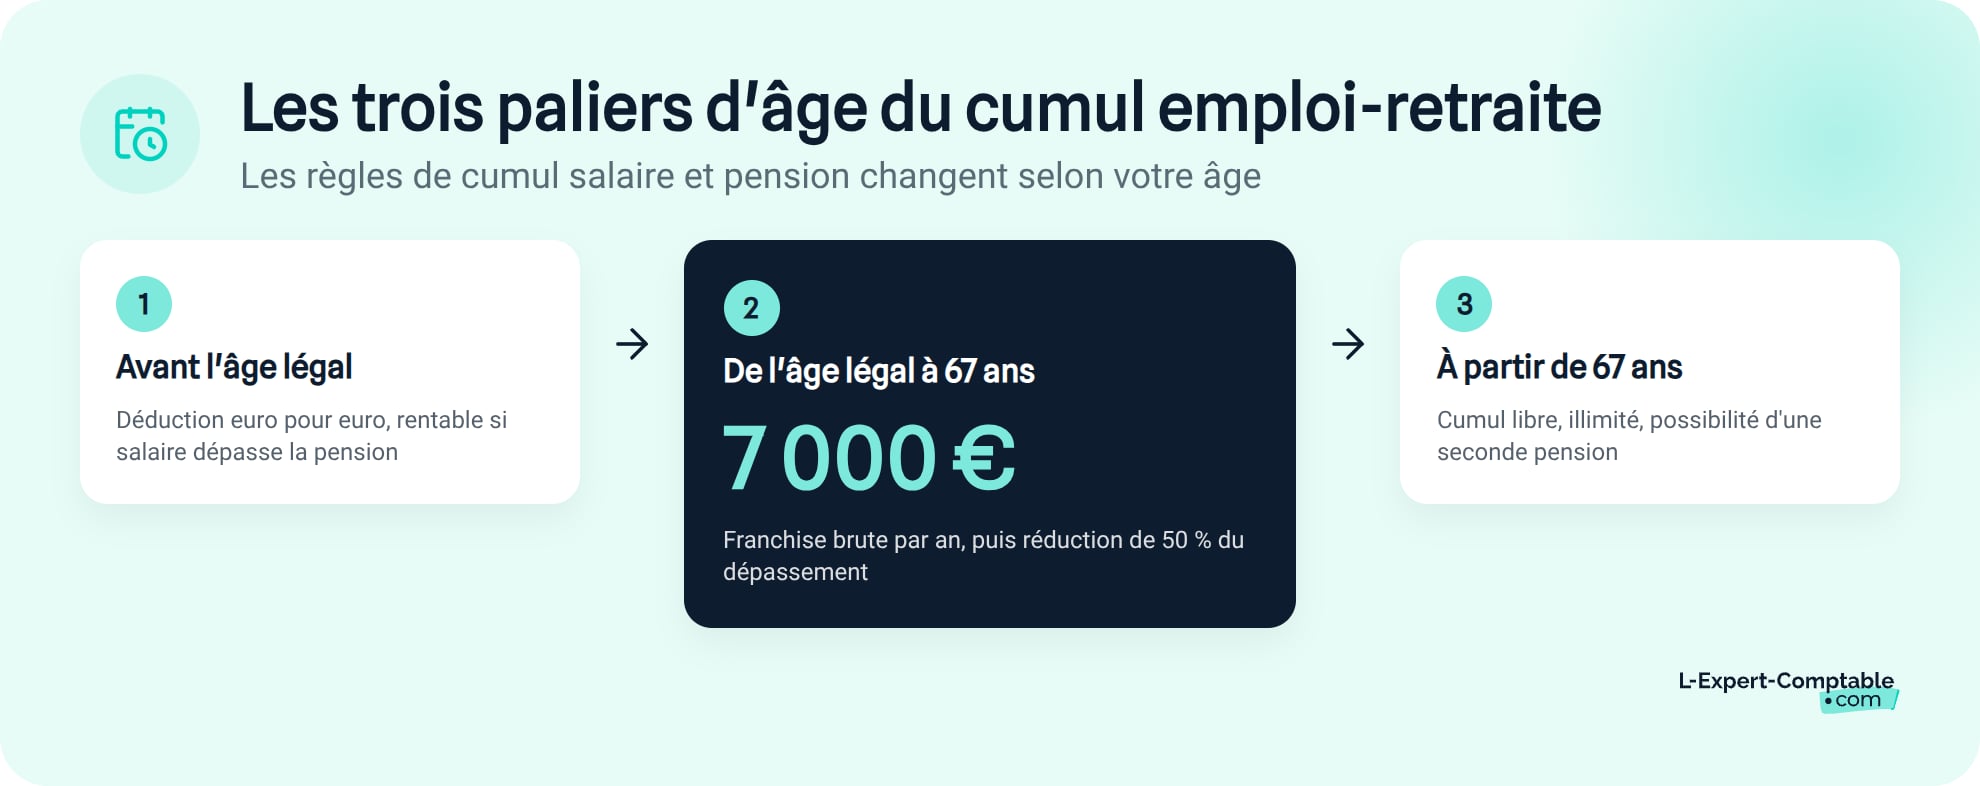
La LFSS 2026 (loi de financement de la Sécurité sociale pour 2026), dans son article 102, modifie en profondeur le cumul emploi-retraite pour les pensions prenant effet à partir du 1er janvier 2027. Le principe reste le même : travailler tout en percevant sa retraite. Mais les conditions deviennent plus restrictives avant 67 ans, avec trois paliers de déduction selon votre âge.
Voici les points à retenir :
- Vérifier si votre pension prend effet avant ou après le 1er janvier 2027
- Comprendre la déduction euro pour euro avant l'âge légal
- Connaître la franchise d'environ 7 000 € entre l'âge légal et 67 ans
- Retenir que le cumul redevient libre dès 67 ans
Qui est concerné et qui est protégé ?
Seules les personnes dont la première pension de base prend effet à partir du 1er janvier 2027 sont soumises aux nouvelles règles. Si vous avez déjà liquidé votre retraite, rien ne change pour vous : le principe de non-rétroactivité vous protège.
Ce critère repose sur la date d'effet de la pension, pas sur la date de dépôt du dossier. Une pension qui prend effet au 1er décembre 2026 au plus tard reste sous l'ancien régime. Une pension au 1er janvier 2027 bascule dans le nouveau.
Une pension dont la date d'effet est fixée au plus tard au 1er décembre 2026 échappe aux nouvelles règles. Si vous remplissez les conditions du taux plein, cette fenêtre mérite d'être étudiée avec votre caisse de retraite (CNAV, CARSAT ou SSI).
Palier 1 - Avant l'âge légal de départ (carrières longues, handicap, inaptitude)
Les personnes qui partent avant l'âge légal (carrières longues, handicap, inaptitude) sont les plus touchées. Chaque euro de revenu d'activité est déduit de la pension, euro pour euro. Le cumul n'est rentable que si le salaire dépasse le montant de la pension, et encore : le gain net sur la part « pension » est nul.
L'âge légal est gelé à 62 ans et 9 mois pour les générations 1963 à début 1965, puis remonte progressivement jusqu'à 64 ans pour les générations suivantes. Le nombre de trimestres requis pour le taux plein varie de 170 à 172 selon la génération.
Palier 2 - De l'âge légal à 67 ans : la franchise d'environ 7 000 € brut/an
Entre l'âge légal et 67 ans, une franchise d'environ 7 000 € brut de revenus d'activité par an s'applique. Le montant exact sera fixé par décret. Sous cette franchise, votre pension n'est pas impactée. Au-delà, la pension est réduite de 50 % du dépassement. L'activité reprise ne crée aucun nouveau droit à retraite.
Prenons un exemple concret. Vous percevez 1 200 € de pension mensuelle et reprenez une activité qui vous rapporte 10 000 € brut par an. Le dépassement est de 10 000 - 7 000 = 3 000 €. Votre pension annuelle est réduite de 50 % × 3 000 = 1 500 €, soit 125 € de moins par mois.
Palier 3 - À partir de 67 ans : le cumul redevient libre
À 67 ans, l'âge du taux plein automatique (valable pour toutes les générations), le mécanisme de déduction disparaît. Vous pouvez cumuler votre pension avec des revenus d'activité sans aucun plafond.
Mieux : vous pouvez acquérir de nouveaux droits à retraite grâce à votre activité, qui génèrent une seconde pension. Contrairement à l'ancien régime (plafond de 5 % du plafond annuel de la Sécurité sociale, soit environ 2 403 € par an), cette seconde pension n'est plus plafonnée pour les pensions liquidées à partir de 2027.
Tableau comparatif : les règles du cumul avant et après 2027
Pour y voir clair d'un coup d'œil, voici les principales différences entre l'ancien et le nouveau régime du cumul emploi-retraite.
Avant 2027 vs après 2027 - les différences clés
| Critère | Avant 2027 | À partir de 2027 |
|---|---|---|
| Accès au cumul intégral | Taux plein + liquidation de toutes les pensions | Uniquement à partir de 67 ans |
| Cumul plafonné | Plafond = dernier salaire ou 160 % du SMIC | Franchise d'environ 7 000 €/an + réduction de 50 % du dépassement (âge légal à 67 ans) |
| Avant l'âge légal | Cumul plafonné possible | Déduction euro pour euro sur la pension |
| Impact sur la pension versée | Aucun en cumul intégral | Réduction de 50 % du dépassement de la franchise |
| Nouveaux droits à retraite | Oui, plafonnés à environ 2 403 €/an (5 % du PASS) | Oui, sans plafond de montant, mais uniquement à partir de 67 ans |
| Âge pivot pour le cumul libre | Variable (taux plein selon trimestres cotisés) | 67 ans pour toutes les générations |
| Base légale | Loi du 14 avril 2023 | LFSS 2026, article 102 |
Simulations chiffrées : combien allez-vous perdre (ou gagner) ?
Les trois paliers sont plus parlants avec des chiffres. Voici trois profils types pour mesurer l'impact réel de la réforme sur votre pension et votre revenu net.
- Mesurer l'impact d'un revenu de 15 000 € sur une pension de 1 200 €/mois
- Évaluer la perte nette à 30 000 € de revenus d'activité
- Constater l'absence de déduction après 67 ans
Profil 1 - Retraité de 63 ans reprenant une activité à 15 000 €/an
Marie, 63 ans, perçoit une pension de base de 1 200 €/mois (14 400 €/an). Elle reprend une activité salariée à 15 000 € brut par an.
| Élément | Montant |
|---|---|
| Revenus d'activité | 15 000 €/an |
| Franchise | 7 000 €/an |
| Dépassement | 8 000 € |
| Réduction de pension (50 % du dépassement) | 4 000 €/an |
| Pension après réduction | 10 400 €/an (au lieu de 14 400 €) |
| Revenu total (salaire + pension réduite) | 25 400 €/an |
Avant la réforme, Marie aurait perçu 14 400 + 15 000 = 29 400 €. Avec les nouvelles règles, elle touche 25 400 €. La différence est de 4 000 € par an, soit 333 € de moins par mois sur sa pension.
Profil 2 - Retraité de 63 ans reprenant une activité à 30 000 €/an
Paul, même âge et même pension que Marie, reprend une activité à 30 000 € brut par an.
Dépassement : 30 000 - 7 000 = 23 000 €. Réduction théorique : 50 % × 23 000 = 11 500 €/an. Sa pension annuelle étant de 14 400 €, la réduction ne peut pas la dépasser. Paul conserve une pension résiduelle de 2 900 € sur l'année (14 400 - 11 500), soit environ 242 €/mois.
Son revenu total passe de 44 400 € (avant réforme) à 32 900 € (après réforme). La perte nette est de 11 500 € par an. Plus les revenus d'activité augmentent, plus la pension fond.
Profil 3 - Retraité de 68 ans : le cumul libre
Jacques, 68 ans, reprend la même activité à 30 000 € brut par an. Aucune déduction ne s'applique : il a dépassé le seuil de 67 ans. Sa pension reste intacte, et son activité lui ouvre des droits à une seconde pension sans plafond de montant.
Comparé à Paul (63 ans, même revenu), Jacques conserve 11 500 € de pension en plus chaque année. Attendre 67 ans pour reprendre une activité, quand c'est possible, change radicalement l'équation financière.
Le statut juridique, un levier décisif avant 67 ans
Le choix du statut juridique a un impact direct sur le montant déduit de votre pension. La raison : seuls certains types de revenus entrent dans le calcul du cumul emploi-retraite plafonné.
- Distinguer revenus du travail et revenus du capital
- Utiliser la SASU pour se verser des dividendes hors calcul du cumul
- Identifier le risque de requalification en EURL
- Peser les limites et le risque d'abus de droit
Quels revenus entrent dans le calcul du cumul ?
Le mécanisme de déduction ne vise que les revenus du travail : salaire de président de SASU, rémunération de gérant d'EURL, revenus de micro-entreprise (chiffre d'affaires après abattement forfaitaire).
Les revenus du capital, comme les dividendes d'une SASU, n'entrent pas dans le calcul. Ils ne supportent pas de cotisations sociales. Pour un retraité, ne pas cotiser sur ces revenus est peu coûteux : il est déjà couvert par son régime de retraite.
Les dividendes restent imposés : d'abord l'impôt sur les sociétés (IS à 15 % jusqu'à 42 500 € de bénéfice, 25 % au-delà), puis le PFU (prélèvement forfaitaire unique) de 31,4 %. Mais ils ne réduisent pas votre pension.
SASU : se rémunérer en dividendes pour préserver sa pension
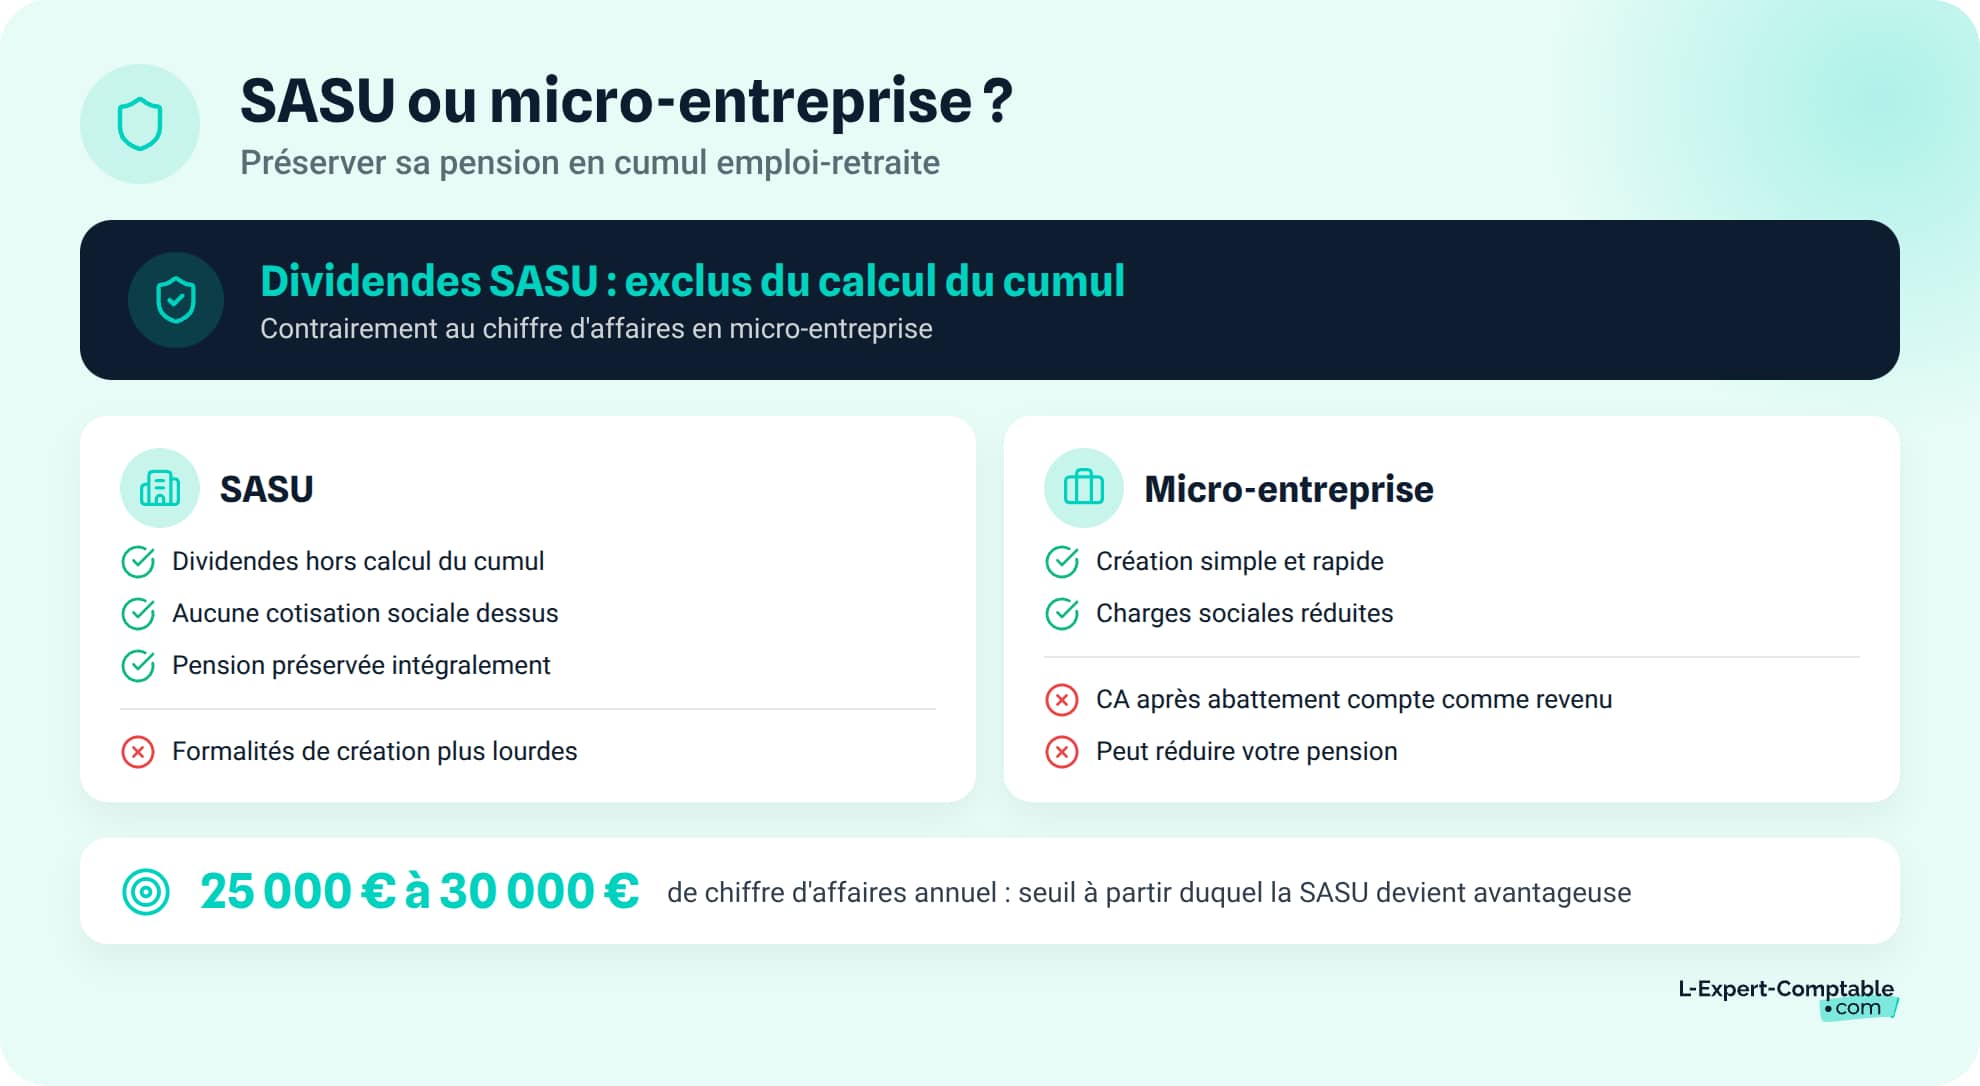
En SASU, le dirigeant peut choisir de ne prendre aucun salaire (ou un salaire inférieur à la franchise d'environ 7 000 €) et de se verser le reste en dividendes. Ces dividendes sont des revenus du capital : ils n'entrent pas dans le calcul du cumul emploi-retraite.
Voici une comparaison chiffrée entre la SASU et la micro-entreprise pour un retraité entre l'âge légal et 67 ans, en l'état du droit :
| Critère | SASU (dividendes) | Micro-entreprise |
|---|---|---|
| Nature des revenus perçus | Capital (dividendes) | Travail (CA après abattement) |
| Impact sur le calcul du cumul | Hors calcul | Inclus dans le calcul |
| Cotisations sociales sur les revenus | Aucune sur dividendes | ~22 % du CA (services) |
| Fiscalité | IS (15-25 %) + PFU 31,4 % | IR après abattement de 34 % (BNC) |
| Coûts fixes annuels estimés | 1 500 à 2 500 € (comptabilité, CFE, formalités) | 0 à 150 € |
| Gain net estimé à 30 000 € de CA | Environ +1 100 €/an vs micro | Référence |
| Gain net estimé à 60 000 € de CA | Environ +5 700 €/an vs micro | Référence |
À 30 000 € de chiffre d'affaires, l'avantage de la SASU est modeste (environ +1 100 €/an), car les coûts fixes pèsent. À 60 000 €, l'écart se creuse nettement : environ +5 700 €/an, coûts fixes compris.
La création d'une SASU est possible à 0 € avec L-Expert-Comptable.com (frais administratifs offerts, accompagnement par un juriste). La comptabilité est ensuite assurée par un expert-comptable dédié, à partir de 69 € HT/mois pour les prestataires de services.
Le piège de l'EURL : les dividendes requalifiés en revenus d'activité
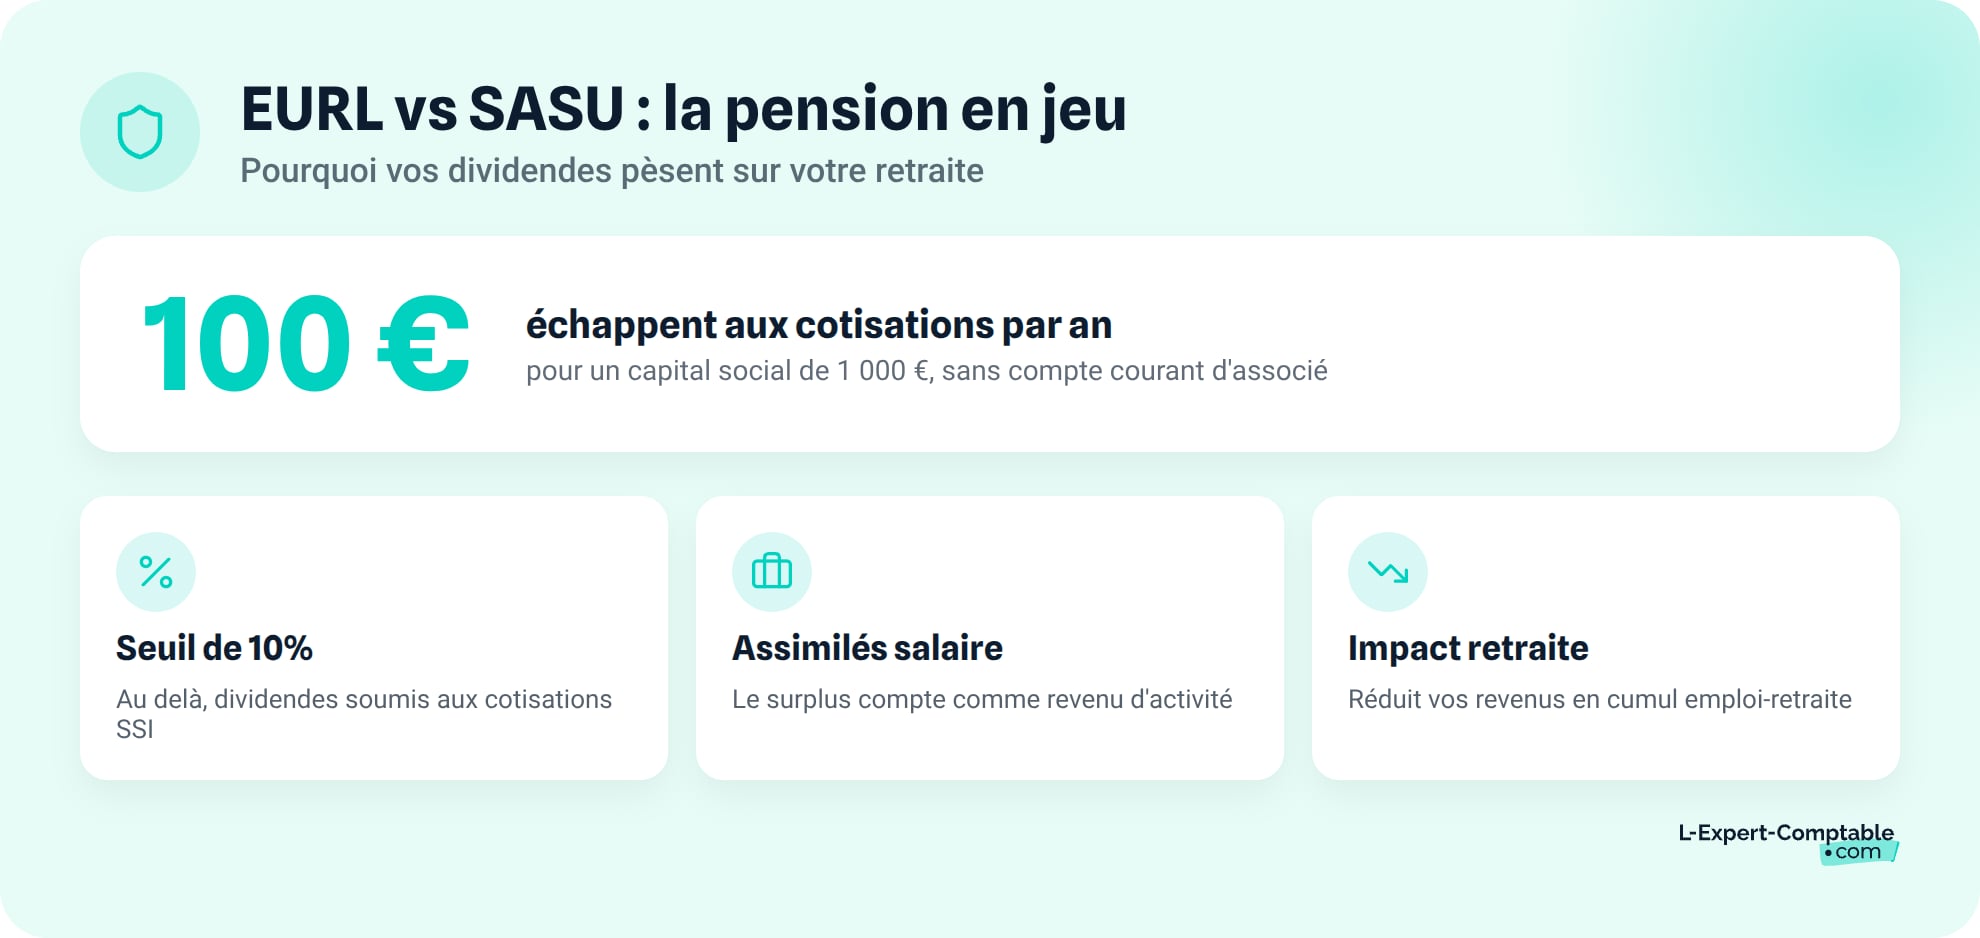
L'EURL ne permet pas le même montage. En EURL, la part des dividendes qui dépasse 10 % du total (capital social + primes d'émission + comptes courants d'associé) est soumise aux cotisations SSI. Cette part est donc assimilée à un revenu d'activité et entre dans le calcul du cumul emploi-retraite.
Avec un capital social de 1 000 € et aucun compte courant d'associé, seuls 100 € de dividendes par an échappent aux cotisations. Tout le reste est traité comme un revenu du travail. L'EURL ne règle pas le problème de la déduction sur la pension.
En EURL, les dividendes dépassant 10 % du total capital + primes + comptes courants sont soumis aux cotisations SSI et traités comme des revenus d'activité dans le calcul du cumul emploi-retraite, ce qui empêche la même optimisation qu'en SASU.
Les limites à connaître avant de choisir la SASU
La SASU n'est pas la solution universelle. Sous la franchise d'environ 7 000 € brut/an, la micro-entreprise reste plus simple, moins coûteuse, et n'impacte pas votre pension. L'avantage de la SASU ne devient significatif qu'à partir de 25 000 à 30 000 € de chiffre d'affaires annuel.
Un risque juridique existe aussi. Si les dividendes remplacent une rémunération uniquement pour contourner les cotisations sociales, l'administration peut invoquer l'abus de droit social. La prudence s'impose : la rémunération doit rester cohérente avec l'activité exercée.
Le contournement du plafond de cumul par les dividendes de SASU est déjà évoqué au Parlement. Les règles pourraient évoluer. Toute stratégie doit être pensée en l'état du droit et réévaluée régulièrement avec votre expert-comptable.
Faut-il reporter la liquidation de sa retraite ?
Avant de cumuler emploi et retraite sous les nouvelles règles, deux alternatives méritent d'être étudiées : la surcote et la liquidation anticipée avant l'entrée en vigueur de la réforme.
Continuer à travailler sans liquider : la stratégie surcote
Si vous n'avez pas encore liquidé votre pension et que vous remplissez les conditions du taux plein, chaque trimestre travaillé au-delà génère une surcote de 1,25 % par trimestre, soit 5 % par an. Cette majoration est définitive : elle augmente votre pension pour toute la durée de versement.
La surcote évite totalement le mécanisme de déduction du cumul emploi-retraite. Vous continuez à travailler, vous accumulez des droits supplémentaires, et votre future pension sera plus élevée. Pour un retraité qui hésite entre liquider et cumuler, ou continuer à travailler, le calcul mérite d'être posé avec sa caisse de retraite.
Liquider avant le 1er décembre 2026 : la fenêtre à ne pas manquer
Une pension prenant effet au plus tard le 1er décembre 2026 reste sous l'ancien régime. Si vous avez le taux plein et souhaitez reprendre une activité, liquider avant cette date vous permet un cumul intégral sans déduction.
Attention : la liquidation est irréversible. Ne précipitez pas la décision sans vérifier vos droits auprès de votre caisse (CNAV, CARSAT ou SSI). Demandez une estimation personnalisée pour comparer les deux scénarios : liquidation immédiate avec cumul intégral, ou liquidation après le 1er janvier 2027 avec les nouvelles règles.
Cas particuliers : artisans, indépendants et professions libérales
Les nouvelles règles ne concernent pas que les salariés. Les travailleurs indépendants et les professions libérales sont aussi touchés, avec quelques spécificités à connaître.
Artisans et commerçants (SSI) : les mêmes règles, des enjeux spécifiques
Les travailleurs indépendants affiliés à la SSI (Sécurité sociale des indépendants, ex-RSI) sont soumis aux mêmes paliers que les salariés. La franchise d'environ 7 000 € brut/an s'applique de la même manière entre l'âge légal et 67 ans.
Un point de vigilance : les revenus d'activité pris en compte sont le bénéfice professionnel, pas le chiffre d'affaires. Un artisan qui facture 40 000 € mais dégage 20 000 € de bénéfice sera évalué sur ces 20 000 €. Cette distinction est importante pour les métiers à charges élevées (BTP, restauration).
Sur le terrain, beaucoup d'artisans retraités continuent à travailler pour terminer des chantiers en cours, accompagner un repreneur ou former un apprenti. Ces activités génèrent des revenus soumis au calcul du cumul.
Professions libérales : vérifier les règles de votre caisse
Les professions libérales relèvent de la CNAVPL et de sections professionnelles spécifiques (CIPAV, CARMF, etc.). L'application des nouvelles règles peut varier selon la caisse complémentaire. Consultez directement votre section professionnelle pour connaître les modalités exactes du cumul emploi-retraite dans votre situation.
Pour les professions libérales au réel, L-Expert-Comptable.com assure une comptabilité 100 % en ligne avec un comptable dédié, à partir de 39 € HT/mois (BNC sans TVA), sans engagement.
Les questions fréquentes sur le cumul emploi-retraite
Le cumul emploi-retraite est-il supprimé en 2027 ?
Non. Le cumul emploi-retraite n'est pas supprimé. Il est restreint avant 67 ans par un mécanisme de déduction sur la pension (franchise d'environ 7 000 € brut/an, puis réduction de 50 % du dépassement). À partir de 67 ans, le cumul reste libre et sans plafond.
Suis-je concerné par les nouvelles règles si je suis déjà à la retraite ?
Non. Les nouvelles règles ne s'appliquent qu'aux personnes dont la première pension de base prend effet à partir du 1er janvier 2027. Si vous avez déjà liquidé votre pension, vous conservez les anciennes règles.
Quel est le plafond de revenus autorisé en cumul emploi-retraite après 2027 ?
Entre l'âge légal et 67 ans, la franchise est d'environ 7 000 € brut par an (montant exact à fixer par décret). Au-delà, chaque euro de dépassement entraîne une réduction de 50 centimes sur votre pension annuelle. À partir de 67 ans, il n'y a plus aucun plafond.
Les dividendes de SASU comptent-ils dans le plafond du cumul emploi-retraite ?
Non. Les dividendes versés par une SASU sont des revenus du capital. Ils n'entrent pas dans le calcul du cumul emploi-retraite et ne supportent pas de cotisations sociales. Ils restent soumis à l'IS puis au PFU de 31,4 %.
Vaut-il mieux créer une SASU ou une micro-entreprise pour cumuler emploi et retraite ?
Cela dépend de votre chiffre d'affaires. Sous la franchise d'environ 7 000 € brut/an, la micro-entreprise est plus simple et n'impacte pas votre pension. Au-delà, la SASU permet de se rémunérer en dividendes (hors calcul du cumul), avec un avantage estimé à environ +1 100 €/an pour 30 000 € de CA et +5 700 €/an pour 60 000 € de CA.
Puis-je liquider ma retraite avant 2027 pour échapper aux nouvelles règles ?
Oui, à condition que votre pension prenne effet au plus tard le 1er décembre 2026. Vous resterez alors sous l'ancien régime de cumul. La liquidation est irréversible : contactez votre caisse de retraite pour vérifier vos droits avant de vous engager.
Peut-on acquérir de nouveaux droits à retraite en cumul emploi-retraite après 2027 ?
Avant 67 ans, non : l'activité reprise ne crée aucun nouveau droit à retraite. À partir de 67 ans, oui : vous pouvez acquérir une seconde pension, sans plafond de montant.
Un artisan retraité peut-il encore travailler après 2027 ?
Oui, mais ses revenus d'activité (bénéfice professionnel, pas le chiffre d'affaires) sont soumis aux mêmes paliers de déduction que les salariés. La franchise d'environ 7 000 € brut/an s'applique entre l'âge légal et 67 ans. Au-delà de 67 ans, le cumul est libre.
Faut-il mieux reporter sa retraite ou cumuler emploi et retraite après 2027 ?
Si vous n'avez pas encore liquidé votre pension et souhaitez continuer à travailler, la surcote (1,25 % de majoration par trimestre supplémentaire) peut être plus avantageuse que le cumul soumis à déduction. La surcote est définitive et majore votre pension à vie.
Le cumul emploi-retraite en EURL permet-il d'éviter la déduction sur la pension ?
Non. En EURL, la part des dividendes dépassant 10 % du total (capital + primes + comptes courants) est soumise aux cotisations SSI. Elle est donc considérée comme un revenu d'activité dans le calcul du cumul.
Sources & Références
Legifrance : Article 102 - LOI n° 2025-1403 du 30 décembre 2025 de financement de la sécurité sociale pour 2026
Legifrance : Cumul d'une activité professionnelle et d'une retraite - Articles L161-22 à L161-22-1-5
Économie.gouv.fr : Cumul emploi-retraite : quelles sont les règles ?
Résumer cet article avec :
- ChatGPT
- Perplexity
- Claude
À propos de l'auteur
Guillaume DELEMARLE
Expert-comptable avec plus de 9 ans d'expérience. Spécialisé dans l'accompagnement des TPE et créateurs d'entreprise.
Voir tous ses articles
Contenu révisé et validé par un expert-comptable membre de l'OEC
Questions & réponses