L'article en bref
- Trésorerie nette : elle mesure les liquidités réellement disponibles après déduction des dettes bancaires à court terme.
- Deux formules : trésorerie nette égale FRNG moins BFR, ou trésorerie active moins trésorerie passive.
- Interprétation : positive signifie marge de manœuvre, nulle équilibre fragile, négative dépendance aux financements court terme.
- Trois moyens : réduire le BFR, augmenter le fonds de roulement ou mobiliser des financements court terme.
- Suivi régulier : réalisez un calcul mensuel minimum, idéalement via un tableau prévisionnel glissant.
- Piloter sa trésorerie : L-Expert-Comptable.com propose un cabinet 100% en ligne à partir de 39€ HT/mois sans engagement.

Guillaume DELEMARLE
Expert-comptable chez L-Expert-Comptable.com
Mis à jour le 22 octobre 2026
5 min
Sommaire
Votre comptabilité à partir de 39€ HT par mois, sans engagement !
Je confie ma compta

La trésorerie nette mesure les liquidités réellement disponibles dans une entreprise à un instant donné, après déduction des dettes bancaires à court terme. C'est la troisième masse du bilan fonctionnel, qui traduit l'équilibre entre fonds de roulement (FR) et besoin en fonds de roulement (BFR). À ne pas confondre avec les flux de trésorerie, qui retracent les mouvements d'argent sur une période.
Deux formules permettent de la calculer :
- Par le haut du bilan : Trésorerie nette = FRNG - BFR
- Par le bas du bilan : Trésorerie nette = Trésorerie active (disponibilités + valeurs mobilières de placement) - Trésorerie passive (concours bancaires courants)
Les deux méthodes donnent le même résultat. Pour rappel : le FRNG se calcule en soustrayant les emplois stables (actif immobilisé net) des ressources stables (capitaux propres + dettes à long terme). Le BFR correspond à l'actif circulant d'exploitation (stocks + créances clients) moins le passif circulant d'exploitation (dettes fournisseurs + dettes fiscales et sociales).
Comment calculer la trésorerie nette à partir du bilan ? Cas pratique chiffré
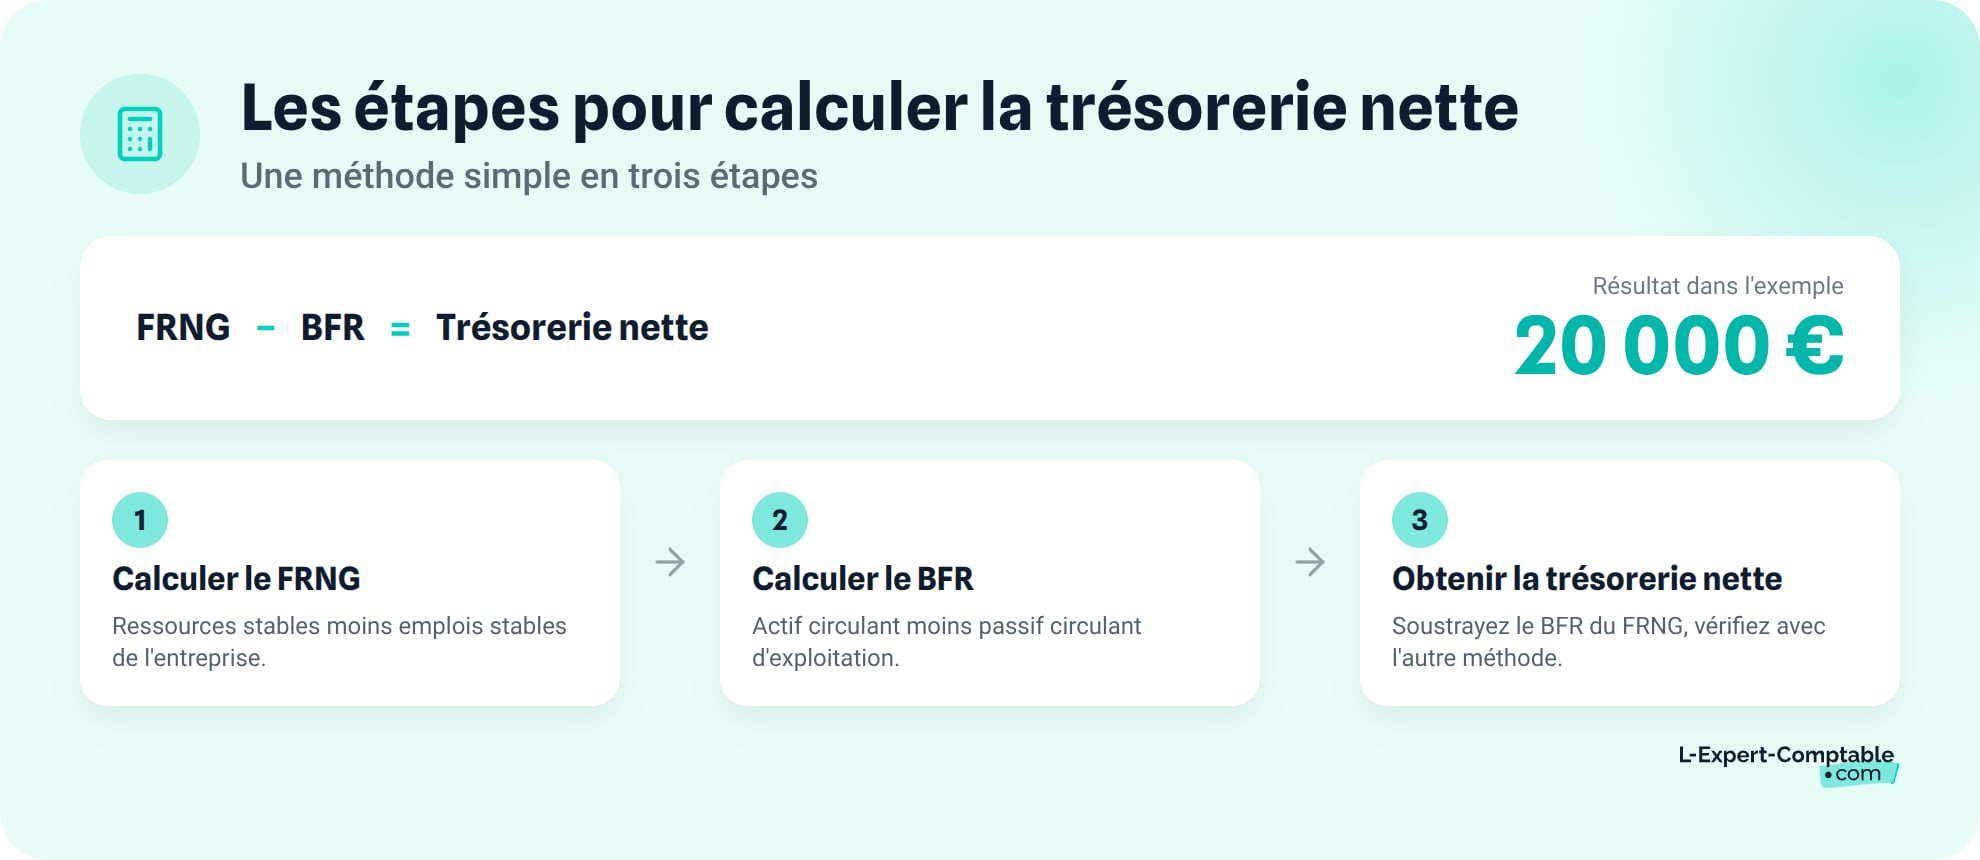
Prenons l'exemple d'une SARL de services, 2 ans d'activité, avec un chiffre d'affaires de 500 000 €. Voici comment calculer sa trésorerie nette en trois étapes :
- Déterminer les ressources et emplois stables pour obtenir le FRNG
- Chiffrer l'écart entre actif et passif circulant d'exploitation
- Soustraire le BFR du FRNG, puis contrôler le résultat avec la seconde méthode
Étape 1 - Calculer le fonds de roulement net global (FRNG)
Le FRNG mesure l'excédent de ressources stables par rapport aux emplois stables. Avec les données de notre SARL :
- Capitaux propres : 150 000 €
- Dettes à long terme : 80 000 €
- Immobilisations nettes : 180 000 €
FRNG = (150 000 + 80 000) - 180 000 = 50 000 €
Ce résultat positif signifie que l'entreprise a un excédent de 50 000 € de ressources durables pour financer son cycle d'exploitation.
Étape 2 - Calculer le BFR
Le BFR traduit le décalage entre les encaissements et les décaissements liés à l'activité courante. Pour notre SARL :
- Stocks : 30 000 €
- Créances clients : 45 000 €
- Dettes fournisseurs : 40 000 €
- Dettes fiscales et sociales : 5 000 €
BFR = (30 000 + 45 000) - (40 000 + 5 000) = 30 000 €
L'entreprise a besoin de 30 000 € pour financer le décalage entre ce qu'elle a avancé (stocks, créances) et ce qu'elle doit (fournisseurs, charges).
Étape 3 - En déduire la trésorerie nette et vérifier par la seconde méthode
Appliquons les deux méthodes pour vérifier la cohérence :
| Méthode | Formule | Données du cas pratique | Résultat |
|---|---|---|---|
| Par le haut du bilan | FRNG - BFR | 50 000 - 30 000 | 20 000 € |
| Par le bas du bilan | Trésorerie active - Trésorerie passive | (25 000 + 0) - 5 000 | 20 000 € |
Les deux résultats concordent : la trésorerie nette de cette SARL est de 20 000 €. L'entreprise a des disponibilités à vue de 25 000 € (en banque), aucune valeur mobilière de placement (VMP), et 5 000 € de concours bancaires courants.
Si vos deux méthodes ne donnent pas le même résultat, vérifiez le reclassement dans votre bilan fonctionnel : les concours bancaires courants doivent figurer en trésorerie passive (pas en dettes à court terme d'exploitation), et les VMP en trésorerie active (pas en actif circulant).
Comment interpréter votre trésorerie nette ?
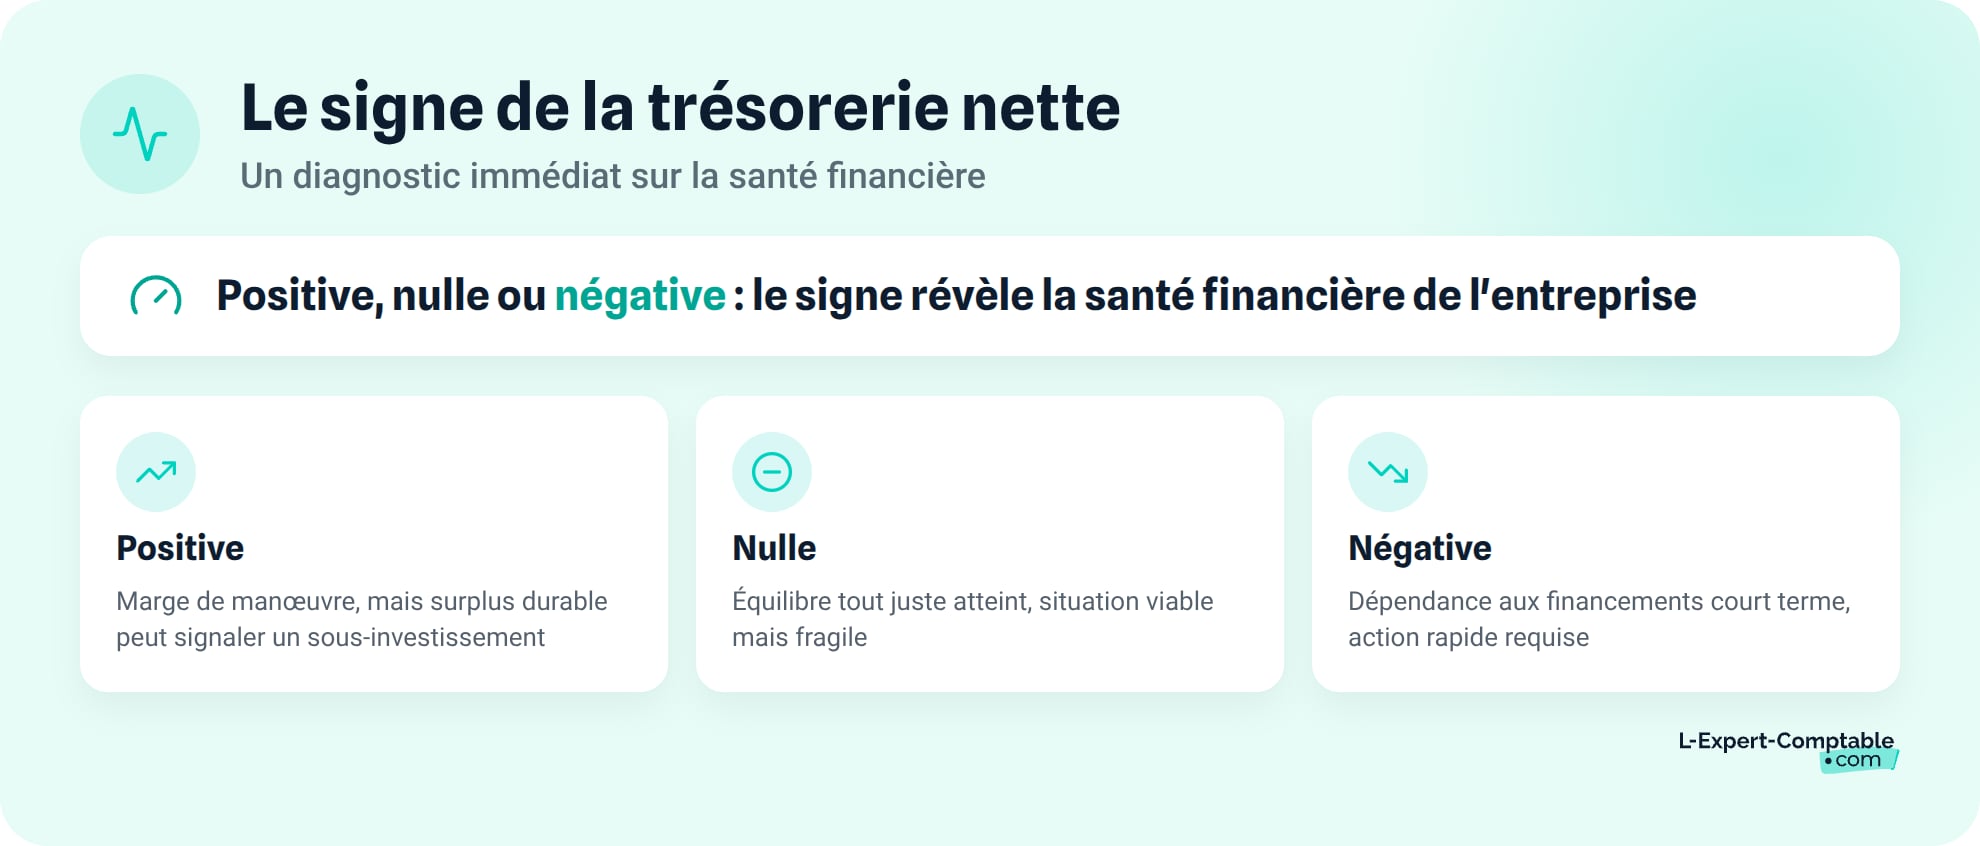
Le chiffre obtenu ne suffit pas : c'est son signe (positif, nul ou négatif) et son évolution dans le temps qui orientent vos décisions.
Trésorerie nette positive : un signe de solidité financière
Votre fonds de roulement couvre le BFR et dégage un excédent de liquidités. Vous avez une marge de manœuvre pour investir, saisir une opportunité commerciale ou absorber un imprévu (retard de paiement d'un gros client, panne de matériel).
Attention toutefois : une trésorerie nette trop élevée sur la durée peut signaler un sous-investissement. L'argent dort sur un compte au lieu de financer la croissance. Si votre trésorerie dépasse régulièrement 4 à 6 mois de charges fixes, posez-vous la question d'un investissement ou d'un placement.
Trésorerie nette nulle : l'équilibre juste
Le fonds de roulement couvre exactement le BFR, sans excédent. La situation est viable mais fragile : le moindre imprévu (facture impayée, commande annulée) vous met en difficulté. Un suivi rapproché de vos encaissements et décaissements est indispensable, et toute variation du BFR doit être anticipée.
Trésorerie nette négative : un signal d'alerte à traiter
L'entreprise dépend de financements à court terme (découvert bancaire, concours bancaires) pour boucler son cycle d'exploitation. Chaque mois, les agios et intérêts grignotent la rentabilité.
Les causes les plus fréquentes : un BFR qui a gonflé (retards de paiement clients, surstockage) ou un fonds de roulement insuffisant (investissements autofinancés alors qu'un emprunt long terme aurait préservé la trésorerie).
Ce n'est pas toujours une catastrophe. Une entreprise en forte croissance peut avoir une trésorerie nette temporairement négative parce que son BFR augmente plus vite que son FR. Mais c'est un signal qui impose une action rapide pour éviter l'engrenage.
La trésorerie nette est une photographie à un instant T. Elle peut varier fortement d'un mois à l'autre, surtout pour les activités saisonnières (restauration, BTP, commerce). Un résultat négatif ponctuel en fin de mois ne signifie pas la même chose qu'un résultat négatif structurel sur 6 mois consécutifs.
Trésorerie nette et bilan fonctionnel : quel lien ?
La trésorerie nette prend tout son sens quand on la replace dans le cadre du bilan fonctionnel. Voici comment les trois masses s'articulent et pourquoi cette lecture est plus utile que le bilan comptable classique.
Comment le bilan fonctionnel structure les trois masses
Le bilan fonctionnel réorganise le bilan comptable en trois niveaux :
- Emplois stables / Ressources stables : leur différence donne le fonds de roulement net global (FRNG)
- Actif circulant / Passif circulant : leur différence donne le besoin en fonds de roulement (BFR)
- Trésorerie active / Trésorerie passive : leur différence donne la trésorerie nette (TN)
La logique est simple : si le FR est supérieur au BFR, la trésorerie nette est positive. Si le FR est inférieur au BFR, la trésorerie nette est négative. La TN est le « thermomètre » qui révèle si l'équilibre financier global de l'entreprise est respecté.
Pourquoi raisonner en bilan fonctionnel plutôt qu'en bilan comptable
Le bilan comptable classe les postes par nature (actif / passif). Le bilan fonctionnel les classe par fonction : investissement, exploitation, trésorerie. Cette lecture permet d'identifier l'origine d'un déséquilibre de trésorerie.
Si votre trésorerie nette se dégrade, le bilan fonctionnel vous dit pourquoi : est-ce un problème structurel (FR insuffisant, par exemple après un investissement lourd autofinancé) ou un problème d'exploitation (BFR qui gonfle à cause de retards de paiement clients) ? La réponse oriente directement l'action à mener.
Comment améliorer sa trésorerie nette ? 3 leviers concrets
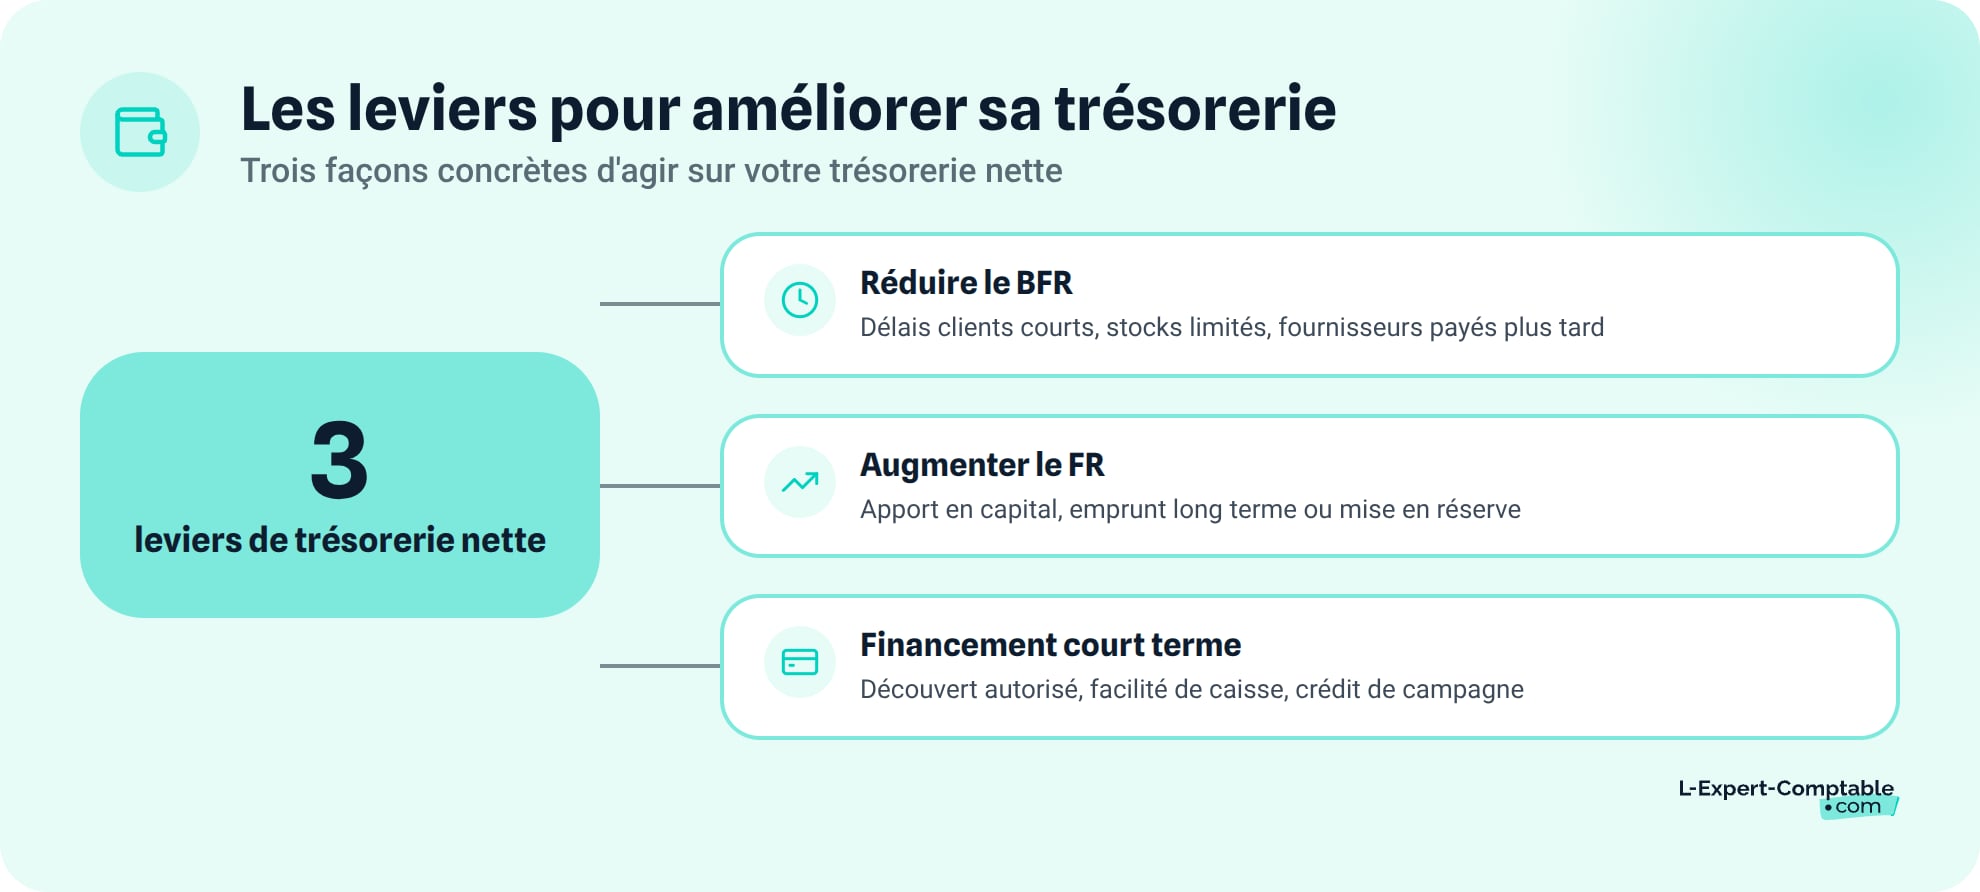
Trois axes permettent d'agir sur votre trésorerie nette. Chacun cible un paramètre différent de l'équation TN = FR - BFR :
- Agir sur les délais clients, les stocks et les fournisseurs pour alléger le BFR
- Injecter des ressources stables via apport en capital, emprunt ou mise en réserve
- Négocier des lignes de crédit court terme pour couvrir les besoins ponctuels
Levier 1 - Réduire le besoin en fonds de roulement
C'est souvent le moyen le plus rapide à activer. Le premier réflexe : raccourcir les délais de paiement clients. Sur un CA de 500 000 €, passer de 60 à 30 jours libère environ 41 000 € de trésorerie (500 000 × 30 / 365). Pour y arriver, facturez dès la livraison, proposez un escompte pour paiement anticipé (2 % si paiement sous 10 jours, par exemple) et inscrivez des pénalités de retard dans vos conditions générales de vente.
Un suivi hebdomadaire des balances âgées (le détail des créances par ancienneté), avec relance systématique dès J+1 après l'échéance, accélère les encaissements. C'est le principe du credit management actif. Pour les créances clients importantes, l'affacturage permet de récupérer 80 à 90 % du montant de vos factures sous 48h auprès d'un factor (organisme spécialisé).
Côté stocks, identifiez les stocks dormants (rotation supérieure à 90 jours) et négociez des livraisons plus fréquentes en plus petites quantités. Vous pouvez aussi allonger vos délais fournisseurs jusqu'à 60 jours date de facture (ou 45 jours fin de mois), dans le respect de la LME (loi de modernisation de l'économie).
Levier 2 - Augmenter le fonds de roulement
Si le BFR est incompressible, il faut augmenter le FR pour rétablir l'équilibre :
- Augmentation de capital : les associés injectent des fonds propres dans la société. Le FR augmente immédiatement.
- Emprunt à long terme : si vous avez autofinancé un véhicule ou du matériel, un emprunt LT permet de reconstituer votre FR. L'immobilisation est financée par de la dette longue, pas par votre trésorerie.
- Mise en réserve des bénéfices : chaque année en assemblée générale, vous arbitrez entre distribuer des dividendes et augmenter les capitaux propres. Mettre en réserve accroît le FR.
L'arbitrage entre autofinancement et emprunt est souvent sous-estimé. Autofinancer un investissement réduit le FR, emprunter le préserve. Un expert-comptable en ligne comme L-Expert-Comptable.com peut vous aider à modéliser ces arbitrages et à présenter un dossier solide à votre banque, à partir de 69 € HT/mois pour les prestataires de services.
Levier 3 - Mobiliser des financements court terme adaptés
Quand le déséquilibre est ponctuel, des solutions de financement à court terme peuvent combler le trou :
- Découvert autorisé : souple mais coûteux (taux souvent supérieur à 10 %), à réserver aux besoins ponctuels de quelques jours.
- Facilité de caisse : ligne de crédit négociée en amont avec la banque, moins chère qu'un découvert non autorisé.
- Crédit de campagne : financement spécifique pour les activités saisonnières (commerce, agriculture, tourisme) qui couvre le décalage entre achats et ventes.
- Assurance-crédit : protège contre les impayés clients et sécurise vos encaissements futurs.
Voici un récapitulatif des principaux moyens d'action sur la trésorerie nette :
| Moyen | Action concrète | Délai d'effet estimé | Profil concerné |
|---|---|---|---|
| Réduire délais clients | Passer de 60 à 30 jours, relances systématiques | 1 à 3 mois | Toute entreprise B2B |
| Credit management | Suivi des balances âgées, relance dès J+1 | Immédiat | Toute entreprise avec créances |
| Affacturage | Cession des factures à un factor | 48h | CA > 200 000 €, créances B2B |
| Réduire les stocks dormants | Rotation < 90 jours, livraisons fractionnées | 1 à 6 mois | Commerce, industrie, BTP |
| Augmentation de capital | Apport en fonds propres par les associés | Immédiat | Société en besoin structurel |
| Emprunt long terme | Refinancer un investissement autofinancé | 1 à 3 mois | Entreprise ayant autofinancé |
| Mise en réserve | Ne pas distribuer les bénéfices | Annuel (AG) | Société bénéficiaire |
| Découvert autorisé | Négocier un plafond avec la banque | Immédiat | Besoin ponctuel |
| Crédit de campagne | Financement saisonnier dédié | 1 à 2 mois | Activité saisonnière |
| Assurance-crédit | Protection contre les impayés clients | 1 à 2 mois | Entreprise exposée au risque client |
La LME plafonne les délais de paiement interentreprises à 60 jours date de facture ou 45 jours fin de mois. Des pénalités de retard sont dues de plein droit dès le premier jour de retard, et une indemnité forfaitaire de 40 € pour frais de recouvrement s'applique automatiquement.
Comment suivre sa trésorerie nette dans le temps ?
Calculer la trésorerie nette une seule fois ne suffit pas. C'est son évolution dans le temps qui vous donne les vraies alertes et vous permet d'agir avant qu'un déséquilibre ne devienne une urgence.
Pourquoi un calcul ponctuel ne suffit pas
La trésorerie nette est un indicateur photographique : elle varie d'un jour à l'autre selon les encaissements et décaissements. Un suivi régulier permet de détecter les tendances avant qu'elles ne se transforment en difficultés.
La fréquence recommandée : un calcul mensuel minimum. Pour les activités à cycle court ou les entreprises en tension de trésorerie, un suivi hebdomadaire est préférable. L'objectif est de repérer une dégradation progressive (BFR qui gonfle, FR qui s'érode) avant de se retrouver à découvert.
Le tableau de trésorerie prévisionnel : anticiper sur 12 à 18 mois
Le tableau de flux de trésorerie prévisionnel projette mois par mois vos encaissements attendus (chiffre d'affaires, remboursements, subventions) et vos décaissements prévus (fournisseurs, salaires, charges sociales, investissements). Le solde de trésorerie nette prévisionnel de chaque mois se calcule ainsi : solde initial + encaissements - décaissements.
Pour les créateurs d'entreprise, ce tableau est intégré au business plan. Il démontre aux banques et investisseurs que le projet est viable et que les besoins de financement sont correctement anticipés. Sans plan de trésorerie crédible, difficile d'obtenir un prêt.
Le concept de rolling forecast (prévision glissante) va plus loin : chaque mois, vous réajustez vos prévisions en fonction des encaissements et décaissements réels. Vous gardez ainsi un horizon de 12 à 18 mois toujours à jour, au lieu de vous fier à des projections figées qui s'éloignent de la réalité.
Quels outils pour piloter sa trésorerie nette ?
Plusieurs solutions existent selon la taille de votre entreprise :
- Tableur Excel ou Google Sheets : gratuit et suffisant pour les petites structures, mais manuel et source d'erreurs de saisie.
- Logiciel de trésorerie dédié : automatise le rapprochement bancaire, génère des alertes sur les seuils critiques et produit des prévisions automatisées.
- Tableau de bord mensuel : suivez trois indicateurs ensemble (FR, BFR, TN) pour identifier l'origine d'une variation. Si la TN baisse, est-ce le FR qui s'érode ou le BFR qui gonfle ?
L'accompagnement d'un expert-comptable fiabilise les données et aide à interpréter les tendances. Chez L-Expert-Comptable.com, votre comptable dédié suit vos ratios financiers et vous alerte en cas de déséquilibre, avec une réponse sous 24h.
Les questions fréquentes sur la trésorerie nette
Quelle est la formule de la trésorerie nette ?
Deux formules donnent le même résultat. Par le haut du bilan : Trésorerie nette = FRNG - BFR. Par le bas du bilan : Trésorerie nette = Trésorerie active (disponibilités + VMP) - Trésorerie passive (concours bancaires courants).
Où trouver la trésorerie nette dans le bilan ?
La trésorerie nette n'apparaît pas directement dans le bilan comptable. Il faut la calculer à partir du bilan fonctionnel, qui réorganise le bilan en trois masses. Les disponibilités figurent à l'actif, les concours bancaires courants au passif.
Quelle différence entre trésorerie nette et trésorerie disponible ?
La trésorerie disponible correspond uniquement aux liquidités en banque et en caisse (trésorerie active). La trésorerie nette en déduit les dettes bancaires à court terme (découverts, concours bancaires). C'est un indicateur plus fiable de la santé financière réelle.
Comment calculer le fonds de roulement et le BFR pour trouver la trésorerie nette ?
Fonds de roulement = Ressources stables - Emplois stables. BFR = Actif circulant d'exploitation - Passif circulant d'exploitation. Trésorerie nette = FR - BFR.
Que faire quand la trésorerie nette est négative ?
Trois actions prioritaires : réduire le BFR (raccourcir les délais clients, réduire les stocks), augmenter le fonds de roulement (apport en capital, emprunt long terme) ou négocier des financements court terme adaptés avec votre banque.
Est-ce qu'une trésorerie nette positive est toujours un bon signe ?
Pas nécessairement. Une trésorerie trop élevée sur la durée peut révéler un sous-investissement. L'idéal est une trésorerie nette positive suffisante pour couvrir 2 à 3 mois de charges fixes, sans excès.
À quelle fréquence faut-il calculer la trésorerie nette ?
Un calcul mensuel est le minimum. Pour les activités saisonnières ou les entreprises en tension de trésorerie, un suivi hebdomadaire est préférable. L'idéal est un tableau de trésorerie prévisionnel glissant (rolling forecast) réajusté chaque mois.
Comment intégrer la trésorerie nette dans un business plan ?
Le business plan doit inclure un plan de trésorerie prévisionnel sur 12 à 18 mois. Ce tableau projette mois par mois encaissements et décaissements pour calculer le solde de trésorerie nette prévisionnel. Il démontre la viabilité financière du projet aux banques et investisseurs.
Quels sont les 3 ratios de liquidité liés à la trésorerie ?
Le ratio de liquidité générale (actif circulant / dettes à court terme), le ratio de liquidité réduite (créances + disponibilités / dettes à court terme) et le ratio de liquidité immédiate (disponibilités / dettes à court terme). La trésorerie nette complète ces ratios en intégrant la dimension FR et BFR.
Peut-on améliorer sa trésorerie nette sans apport de capital ?
Oui. Vous pouvez agir sur le BFR : raccourcir les délais clients, recourir à l'affacturage, réduire les stocks dormants ou négocier des délais fournisseurs plus longs dans la limite des 60 jours imposés par la LME.
Sources & Références
Service-Public : Comment la Banque de France vous accompagne dès les premières inquiétudes de trésorerie
Legifrance : LOI n° 2008-776 du 4 août 2008 de modernisation de l'économie
Résumer cet article avec :
- ChatGPT
- Perplexity
- Claude
À propos de l'auteur
Guillaume DELEMARLE
Expert-comptable avec plus de 9 ans d'expérience. Spécialisé dans l'accompagnement des TPE et créateurs d'entreprise.
Voir tous ses articles
Contenu révisé et validé par un expert-comptable membre de l'OEC
Questions & réponses