
L'article en bref
- Fiscalité du PERCOL : les versements volontaires sont déductibles à hauteur de 10 % des revenus nets.
- Plafond 2026 : la déduction atteint 38 448 €, soit huit fois le plafond annuel de la Sécurité sociale.
- Déductible ou non : au-dessus de 30 % de TMI, la déduction à l'entrée devient avantageuse.
- Épargne salariale : participation, intéressement et abondement restent exonérés d'impôt à l'entrée comme à la sortie.
- Déblocage anticipé : six cas existent, mais seuls les accidents de la vie exonèrent totalement d'impôt.
- Gérer la fiscalité de sa société : L-Expert-Comptable.com propose un cabinet 100% en ligne à partir de 39€ HT/mois sans engagement.

Guillaume DELEMARLE
Expert-comptable chez L-Expert-Comptable.com
Mis à jour le 14 octobre 2026
5 min
Sommaire
Le cabinet comptable aimé par ses clients
L-Expert-Comptable.com est noté 4,9 par plus de 700 clients, découvrez pourquoi !
En savoir plus

Quelle est la fiscalité du PERCOL à l'entrée ?
Le PERCOL (Plan d'Épargne Retraite Collectif), aussi appelé PER collectif, peut être alimenté par plusieurs sources. Chacune suit un régime fiscal distinct à l'entrée, ce qui a un impact direct sur l'imposition à la sortie. Comprendre la fiscalité du PERCOL à l'entrée, c'est savoir ce que vous pouvez déduire de votre assiette d'imposition et ce que cela implique pour votre retraite.
Versements volontaires déductibles du revenu imposable
Conformément à l'article L.224-20 du Code monétaire et financier, les versements volontaires que vous effectuez sur votre PERCOL sont, par défaut, déductibles de votre revenu net global. Cette déduction est plafonnée à 10 % de vos revenus professionnels nets, dans la limite de 8 fois le Plafond Annuel de la Sécurité Sociale (PASS). En 2026, cela donne un maximum de 38 448 € (8 × 48 060 €).
Deux points à retenir sur les plafonds :
- Si vos revenus sont faibles, un plancher de déduction s'applique : 10 % du PASS, soit 4 806 € en 2026. Vous pouvez déduire au minimum ce montant, même si 10 % de vos revenus donnent un chiffre inférieur.
- Les plafonds non utilisés au cours des 3 années précédentes sont reportables. Vous pouvez aussi mutualiser votre plafond avec celui de votre conjoint ou partenaire de PACS.
En contrepartie de cette déduction à l'entrée, le capital sera imposé au barème progressif de l'impôt sur le revenu (IR) au moment de la sortie.
Le choix entre versement déductible et non déductible est irrévocable pour chaque versement. Vous devez signaler votre décision au gestionnaire du plan au moment où vous versez, et il est impossible de revenir en arrière ensuite.
Versements volontaires non déductibles - quand les choisir ?
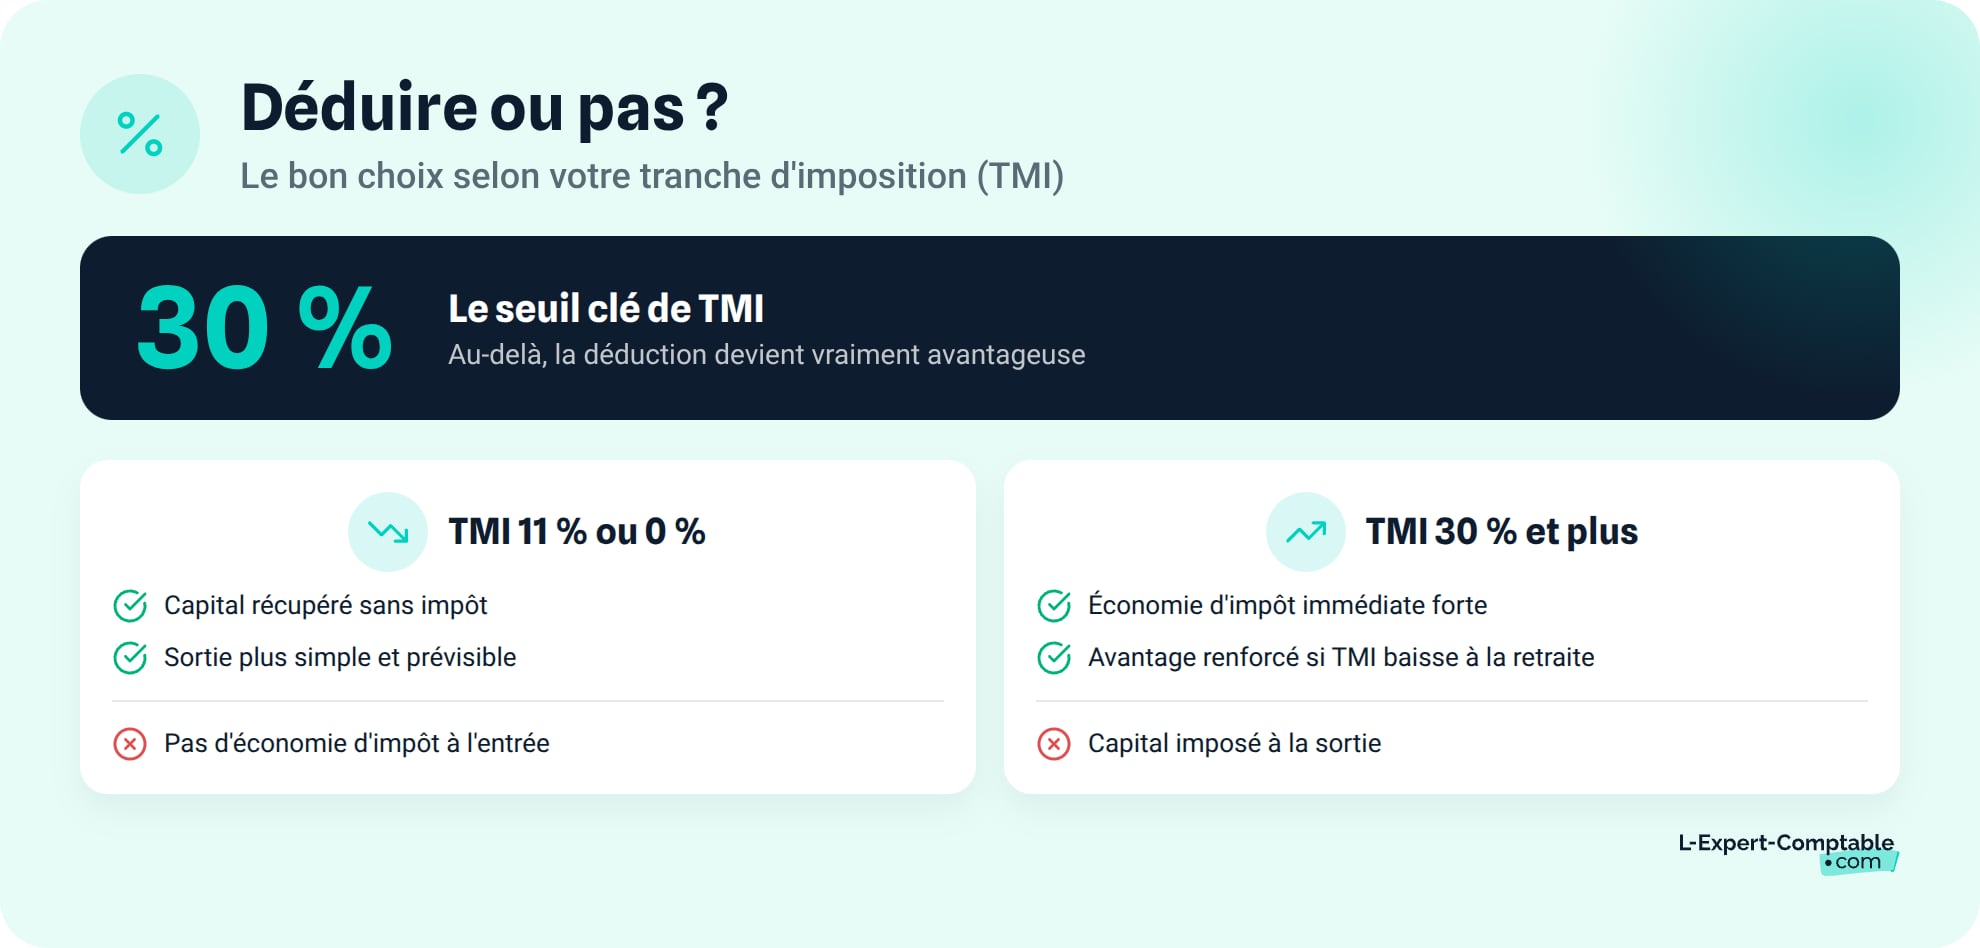
Vous pouvez renoncer à la déduction fiscale à l'entrée, versement par versement. Le capital sort alors exonéré d'impôt sur le revenu : seules les plus-values générées sont imposées, au PFU (Prélèvement Forfaitaire Unique, aussi appelé flat tax) de 31,4 % ou au barème sur option.
Ce choix est pertinent si votre Tranche Marginale d'Imposition (TMI) actuelle est basse, à 0 % ou 11 %. Déduire à 11 % pour être imposé à 11 % ou plus à la retraite n'a aucun intérêt. Mieux vaut alors ne pas déduire et récupérer votre capital en franchise d'impôt.
À l'inverse, si votre TMI est à 30 % ou plus, la déduction à l'entrée génère une économie d'impôt significative qui justifie l'imposition à la sortie, surtout si votre TMI baisse à la retraite.
Épargne salariale versée sur le PERCOL (participation, intéressement, abondement)
L'épargne salariale (compartiment 2 du PERCOL) suit un régime fiscal distinct des versements volontaires. Voici le traitement de chaque source à l'entrée.
| Type d'épargne salariale | Fiscalité à l'entrée | Plafond 2026 |
|---|---|---|
| Participation aux bénéfices | Exonérée d'IR (CSG-CRDS 9,7 %) | 36 045 € (75 % du PASS) |
| Intéressement | Exonéré d'IR (CSG-CRDS 9,7 %) | 36 045 € (75 % du PASS) |
| Abondement employeur | Exonéré d'IR et de cotisations (CSG-CRDS 9,7 %) | 7 689,60 € (16 % du PASS) |
| Jours de CET ou de repos non pris | Exonération partielle de cotisations | 10 jours/an |
| Prime de Partage de la Valeur (PPV) | Exonérée d'IR sous conditions | Variable selon accord |
L'avantage fiscal du PERCOL sur l'épargne salariale est clair : ces sommes ne sont jamais soumises à l'IR à l'entrée. Elles ne le seront pas non plus à la sortie sur la part en capital.
Quels sont les plafonds de versement sur un PERCOL ?
Chaque source d'alimentation du PERCOL a son propre plafond. Le tableau ci-dessous récapitule l'ensemble des plafonds pour 2026, avec la fiscalité associée à l'entrée et à la sortie.
Plafonds par source de versement
| Source de versement | Qui verse | Plafond 2026 | Fiscalité à l'entrée | Fiscalité à la sortie (capital) |
|---|---|---|---|---|
| Versements volontaires déductibles | Salarié ou dirigeant | 38 448 € (10 % des revenus, max 8 × PASS) | Déductibles du revenu imposable | Capital : barème IR / Plus-values : PFU 31,4 % |
| Versements volontaires non déductibles | Salarié ou dirigeant | Même plafond (commun avec les déductibles) | Non déductibles | Capital : exonéré d'IR / Plus-values : PFU 31,4 % |
| Participation | Employeur | 36 045 € (75 % du PASS) | Exonérée d'IR (CSG-CRDS 9,7 %) | Capital : exonéré d'IR / Plus-values : PS 17,2 % |
| Intéressement | Employeur | 36 045 € (75 % du PASS) | Exonéré d'IR (CSG-CRDS 9,7 %) | Capital : exonéré d'IR / Plus-values : PS 17,2 % |
| Abondement employeur | Employeur | 7 689,60 € (16 % du PASS) | Exonéré d'IR et de cotisations (CSG-CRDS 9,7 %) | Capital : exonéré d'IR / Plus-values : PS 17,2 % |
| CET / jours de repos | Salarié | 10 jours/an | Exonération partielle de cotisations | Capital : exonéré d'IR / Plus-values : PS 17,2 % |
Report des plafonds de déduction non utilisés
Si vous n'avez pas utilisé la totalité de votre plafond de déduction une année, le reliquat est reportable sur les 3 années suivantes. Vous pouvez aussi utiliser le plafond non consommé de votre conjoint ou partenaire de PACS, ce qui double votre capacité de déduction.
Pour connaître votre plafond disponible, consultez votre avis d'imposition : il figure à la ligne « plafond épargne retraite ». Ce montant tient compte de l'ensemble de vos versements déductibles sur tous vos PER (PERCOL, PER individuel ou PERIN, PER obligatoire). Le plafond de déduction PERCOL est donc commun à tous ces dispositifs.
Quelle fiscalité à la sortie du PERCOL ?
La fiscalité à la sortie dépend de deux paramètres : l'origine des fonds (compartiment 1 pour les versements volontaires, compartiment 2 pour l'épargne salariale, compartiment 3 pour les versements obligatoires) et le mode de sortie choisi.
Sortie en capital
Le tableau ci-dessous résume l'imposition selon l'origine des sommes lors d'une sortie en capital du PERCOL :
| Origine des fonds | Imposition du capital | Imposition des plus-values |
|---|---|---|
| Versements volontaires déductibles | Barème progressif de l'IR | PFU 31,4 % (ou barème sur option) |
| Versements volontaires non déductibles | Exonéré d'IR | PFU 31,4 % (ou barème sur option) |
| Épargne salariale (participation, intéressement, abondement) | Exonéré d'IR | Prélèvements sociaux 17,2 % |
Concrètement, si vous avez versé 10 000 € de versements déductibles et que votre PERCOL vaut 13 000 € à la sortie, les 10 000 € de capital sont imposés au barème de l'IR et les 3 000 € de plus-values sont soumis au PFU de 31,4 % (soit 12,8 % d'IR + 18,6 % de prélèvements sociaux), sauf si vous optez pour le barème progressif.
Sortie en rente viagère
La rente issue de versements déductibles est imposée comme une pension de retraite : elle entre dans le barème progressif de l'IR après un abattement de 10 % (régime des rentes viagères à titre gratuit).
La rente issue de versements non déductibles ou de l'épargne salariale suit le régime des rentes viagères à titre onéreux. Seule une fraction de la rente est imposable, selon votre âge au moment du premier versement :
| Âge au premier versement de la rente | Fraction imposable |
|---|---|
| Moins de 50 ans | 70 % |
| De 50 à 59 ans | 50 % |
| De 60 à 69 ans | 40 % |
| 70 ans et plus | 30 % |
Les prélèvements sociaux s'appliquent dans tous les cas sur la fraction imposable de la rente.
Peut-on mixer capital et rente à la sortie ?
Oui. Le PERCOL permet une sortie 100 % en capital, 100 % en rente, ou un mix des deux. Vous pouvez même choisir un mode de sortie différent selon le compartiment d'origine des fonds.
Seule exception : les sommes issues de versements obligatoires (compartiment 3) doivent en principe sortir en rente viagère.
Cas pratiques - combien économisez-vous selon votre tranche d'imposition ?
Trois profils, trois stratégies. Voici le gain fiscal réel selon votre TMI, avec une recommandation sur le choix entre versements déductibles et non déductibles.
- Simuler l'économie d'impôt pour un revenu modeste imposé à 11 %
- Calculer le gain net pour un revenu intermédiaire imposé à 30 %
- Mesurer l'optimisation pour un dirigeant salarié imposé à 41 %
Cas 1 - Salarié en TMI 11 % (revenu de 25 000 €)
Marie gagne 25 000 € de revenu net imposable. Elle verse 2 500 € sur son PERCOL en choisissant la déduction.
- Économie d'impôt à l'entrée : 2 500 × 11 % = 275 €
- Imposition à la sortie (si TMI identique à la retraite) : 2 500 × 11 % = 275 €
- Gain net sur le capital : 0 €
Avec une TMI à 11 %, la déduction à l'entrée est quasi neutre si la TMI reste stable à la retraite. Marie a tout intérêt à choisir des versements non déductibles : son capital sortira exonéré d'IR, et seules les plus-values seront taxées.
Cas 2 - Cadre en TMI 30 % (revenu de 55 000 €)
Thomas gagne 55 000 € de revenu net imposable. Il verse 5 000 € en versements déductibles.
- Économie d'impôt à l'entrée : 5 000 × 30 % = 1 500 €
- Imposition à la sortie (TMI estimée à 11 % à la retraite) : 5 000 × 11 % = 550 €
- Gain net sur le capital : 1 500 - 550 = 950 €
Le différentiel de TMI entre la vie active (30 %) et la retraite (11 %) génère un gain net de 950 € sur ce seul versement. Pour Thomas, la déductibilité est clairement avantageuse. Plus les versements sont réguliers, plus le cumul de gains s'amplifie au fil des années.
Cas 3 - Dirigeant en TMI 41 % (revenu de 100 000 €)
Sophie dirige une SAS et se verse un salaire de 100 000 € de revenu net imposable. Elle verse 10 000 € en déductible sur le PERCOL de sa société, qui prévoit un abondement employeur de 3 000 €.
- Économie d'impôt à l'entrée : 10 000 × 41 % = 4 100 €
- Abondement de 3 000 € : exonéré d'IR à l'entrée et à la sortie (seules les plus-values seront taxées)
- Imposition à la sortie sur les 10 000 € (TMI estimée à 30 %) : 10 000 × 30 % = 3 000 €
- Gain net sur le capital : 4 100 - 3 000 = 1 100 €, auquel s'ajoutent 3 000 € d'abondement net
L'abondement employeur est une charge déductible du résultat de la société, ce qui réduit aussi l'impôt sur les sociétés. Pour mettre en place un PERCOL dans votre société et calibrer l'abondement, un expert-comptable peut vous accompagner. Chez L-Expert-Comptable.com, un comptable dédié vous conseille sur ces arbitrages, avec un suivi 100 % en ligne dès 69 € HT/mois.
Dans quels cas peut-on débloquer son PERCOL avant la retraite ?
Le PERCOL est en principe bloqué jusqu'à la retraite, mais la loi prévoit plusieurs exceptions. Le traitement fiscal du déblocage anticipé varie selon le motif invoqué.
Les 6 cas de déblocage anticipé prévus par la loi
L'article L.224-4 du Code monétaire et financier liste les situations permettant de récupérer votre épargne avant la retraite :
- Acquisition de la résidence principale (uniquement pour les versements volontaires et l'épargne salariale, pas les versements obligatoires)
- Décès du conjoint ou du partenaire de PACS
- Invalidité du titulaire, de ses enfants ou de son conjoint
- Surendettement
- Expiration des droits à l'allocation chômage
- Cessation d'activité non salariée à la suite d'une liquidation judiciaire
Quelle fiscalité en cas de déblocage anticipé ?
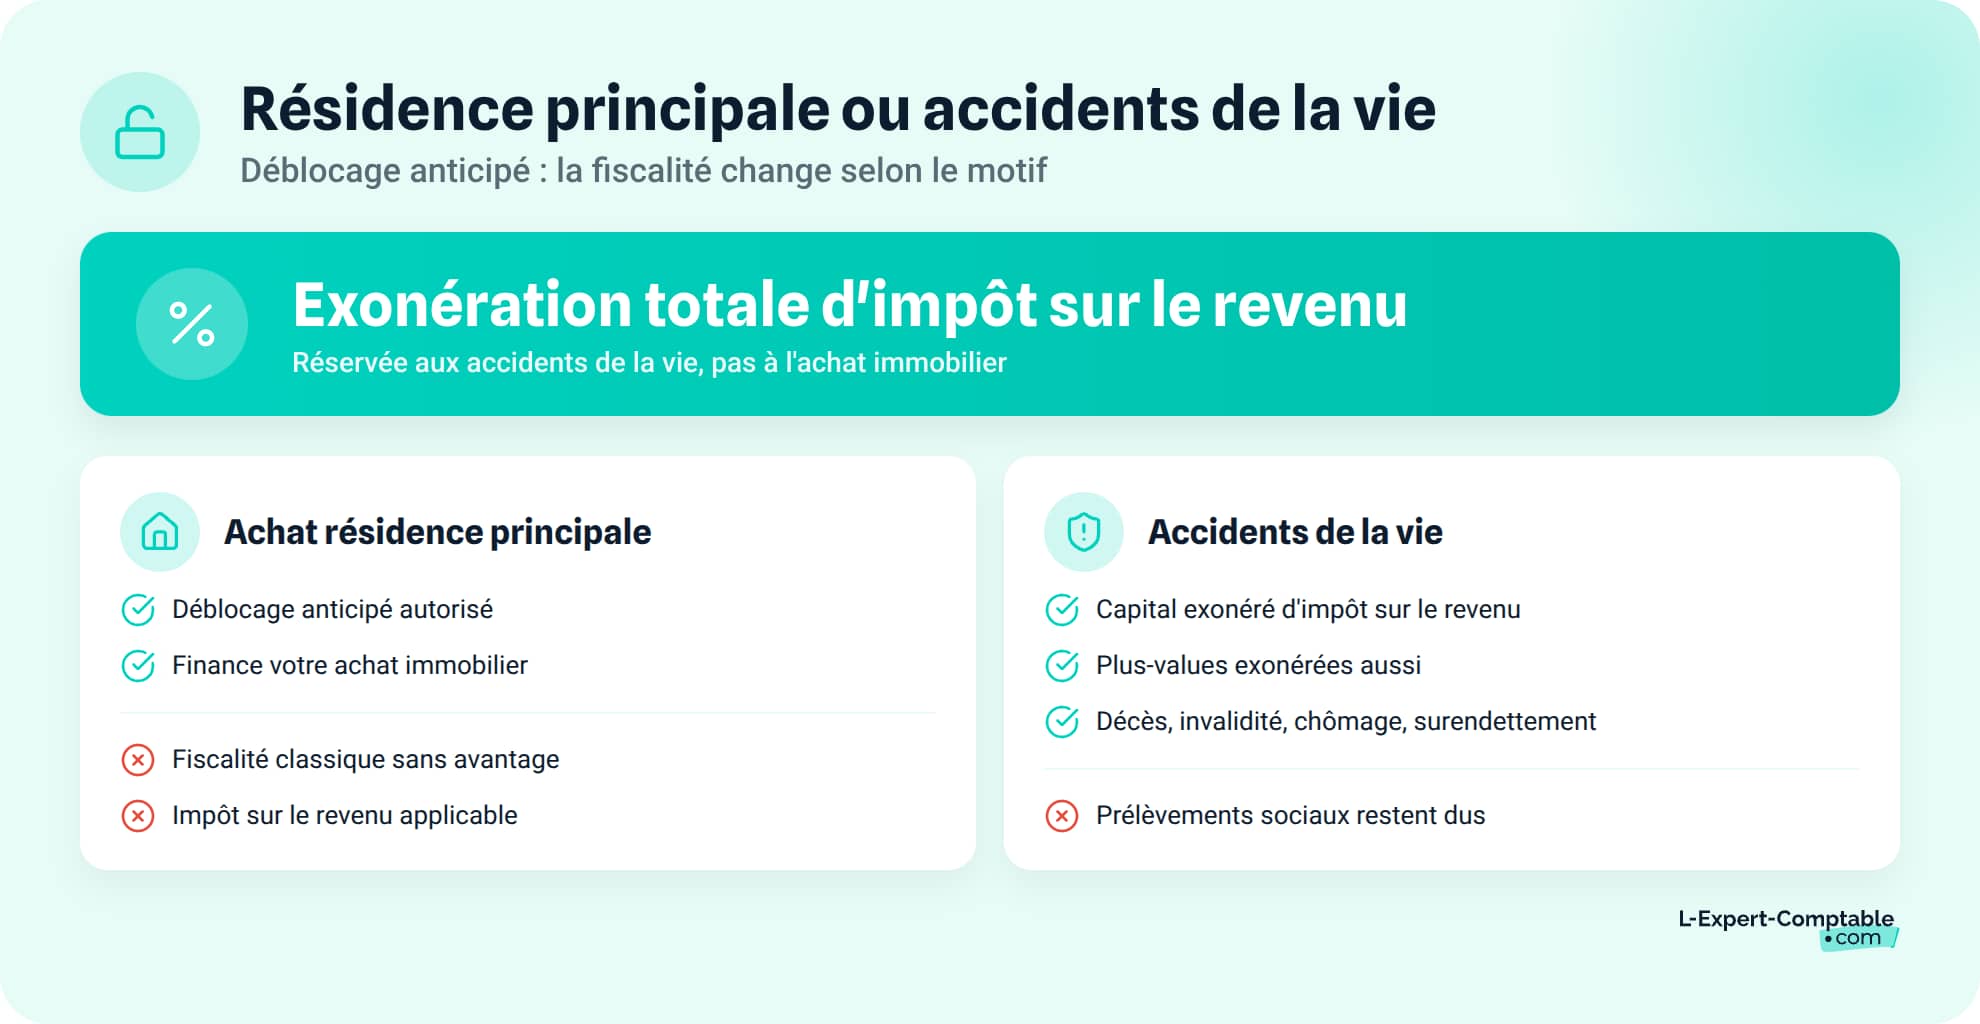
Pour l'acquisition de la résidence principale, la fiscalité est identique à une sortie classique en capital. Aucun avantage fiscal supplémentaire n'est accordé : le capital issu de versements déductibles reste imposé au barème de l'IR, et les plus-values au PFU de 31,4 %.
Pour les cinq autres cas, dits « accidents de la vie » (décès, invalidité, surendettement, chômage, liquidation judiciaire), le traitement est bien plus favorable : exonération totale d'IR sur le capital et sur les plus-values. Seuls les prélèvements sociaux restent dus sur les plus-values (17,2 %).
La distinction entre déblocage pour résidence principale et déblocage pour accident de la vie est un piège fréquent. Seuls les accidents de la vie donnent droit à l'exonération totale d'IR sur le capital et les plus-values, le déblocage pour achat immobilier suit la fiscalité classique de sortie en capital.
PERCOL, PERCO, PER individuel - quelles différences fiscales ?
Le PERCOL a remplacé l'ancien PERCO et coexiste avec le PER individuel (PERIN). Voici ce qui les distingue sur le plan fiscal.
Du PERCO au PERCOL - ce qui a changé
Le PERCO a été remplacé par le PERCOL depuis la loi PACTE de 2019. Le changement majeur : le PERCOL permet de déduire les versements volontaires du revenu imposable, ce qui était impossible avec l'ancien PERCO.
Si votre entreprise met en place un PERCOL, les nouveaux versements sur l'ancien PERCO ne sont plus possibles. Vous pouvez transférer vos avoirs du PERCO vers le PERCOL sans fiscalité. Le PERCOL est aussi portable : il vous suit lors d'un changement d'employeur grâce à la portabilité du plan.
Un ancien PERCO peut coexister avec un PERCOL dans la même entreprise, mais seul le PERCOL accepte de nouveaux versements. Le transfert des avoirs de l'ancien PERCO vers le PERCOL se fait sans imposition.
PERCOL vs PER individuel - quel intérêt fiscal pour un dirigeant ?
Les règles de déduction des versements volontaires sont identiques entre PERCOL et PER individuel : même plafond de 10 % des revenus nets, même maximum de 38 448 €. Ce plafond est commun aux deux dispositifs.
La différence : le PERCOL donne accès à l'abondement employeur, plafonné à 7 689,60 € en 2026. Le PER individuel ne le permet pas. Les deux sont cumulables, mais le plafond de déduction reste partagé.
Pour un dirigeant salarié de sa propre société (président de SAS/SASU, gérant minoritaire de SARL), le PERCOL permet de cumuler la déduction des versements volontaires et l'abondement. L'abondement est une charge déductible du résultat de la société, ce qui réduit l'IS. C'est un moyen d'optimisation fiscale à la fois personnel et pour l'entreprise.
Comment déclarer les versements PERCOL aux impôts ?
La déclaration dépend du type de versement. Une erreur peut avoir des conséquences coûteuses, surtout en cas de versements non déductibles mal déclarés.
Versements volontaires déductibles
Les versements volontaires déductibles se déclarent dans les cases 6NS, 6NT ou 6NU de la déclaration 2042, selon le déclarant (vous, votre conjoint ou une personne à charge).
Avant de remplir ces cases, vérifiez le plafond disponible sur votre avis d'imposition de l'année précédente, à la ligne « plafond épargne retraite ». Ce plafond tient compte de tous vos PER (individuel, collectif, obligatoire).
Si vous avez effectué des versements non déductibles, ne les inscrivez pas dans ces cases. Signalez-les à votre gestionnaire pour éviter une double imposition à la sortie : sans cette précaution, l'administration fiscale considérera que vos versements étaient déductibles et imposera le capital au barème de l'IR lors du retrait. Les experts-comptables de L-Expert-Comptable.com vérifient votre déclaration de revenus et s'assurent que vos versements PERCOL sont correctement reportés.
Épargne salariale (participation, intéressement, abondement)
Les sommes épargnées sur le PERCOL via la participation, l'intéressement ou l'abondement n'apparaissent pas sur votre déclaration de revenus. L'exonération d'IR est automatique.
C'est l'employeur qui déclare ces montants directement dans la DSN (Déclaration Sociale Nominative). De votre côté, vérifiez simplement la cohérence entre votre bulletin de paie et le relevé annuel envoyé par l'organisme gestionnaire du PERCOL.
Les questions fréquentes sur la fiscalité du PERCOL
Les versements volontaires sur un PERCOL sont-ils déductibles des impôts ?
Oui, ils sont déductibles du revenu imposable dans la limite de 10 % des revenus professionnels nets, plafonnés à 38 448 € en 2026 (8 × PASS). Vous pouvez aussi renoncer à la déduction pour chaque versement, ce qui rend le capital exonéré d'impôt à la sortie.
Quelle est la différence entre un PER individuel et un PERCOL pour la fiscalité ?
Les règles de déduction des versements volontaires sont identiques, avec un plafond commun. La différence : le PERCOL donne accès à l'abondement employeur (jusqu'à 7 689,60 € en 2026), exonéré d'impôt, ce qui est impossible avec un PER individuel.
Comment est imposée la sortie en capital d'un PERCOL ?
Tout dépend de l'origine des fonds. Le capital issu de versements déductibles est imposé au barème de l'IR. Le capital issu de versements non déductibles ou de l'épargne salariale est exonéré. Les plus-values sont soumises au PFU de 31,4 % ou aux prélèvements sociaux de 17,2 % selon le compartiment.
Peut-on débloquer son PERCOL pour acheter sa résidence principale ?
Oui, c'est un cas de déblocage anticipé prévu par l'article L.224-4 du Code monétaire et financier. Attention : la fiscalité classique de sortie en capital s'applique. Contrairement aux déblocages pour accidents de la vie, il n'y a pas d'exonération spécifique.
Vaut-il mieux choisir des versements déductibles ou non déductibles sur un PERCOL ?
Si votre TMI actuelle est de 30 % ou plus et que vous anticipez une TMI plus faible à la retraite, les versements déductibles sont avantageux. Si votre TMI est à 11 % ou 0 %, privilégiez les versements non déductibles : le capital sortira exonéré d'IR.
L'abondement employeur sur un PERCOL est-il imposable ?
Non, l'abondement est exonéré d'impôt sur le revenu à l'entrée (soumis à la CSG-CRDS de 9,7 %). À la sortie, le capital issu de l'abondement reste exonéré d'IR. Seules les plus-values sont soumises aux prélèvements sociaux de 17,2 %.
Quel est le plafond de versement sur un PERCOL en 2026 ?
Il n'y a pas de plafond global unique. Chaque source a son propre plafond : versements volontaires déductibles limités à 38 448 €, intéressement et participation plafonnés à 36 045 € (75 % du PASS), abondement plafonné à 7 689,60 € (16 % du PASS).
Comment déclarer les versements PERCOL sur sa déclaration d'impôts ?
Les versements volontaires déductibles se déclarent dans les cases 6NS, 6NT ou 6NU de la déclaration 2042. L'épargne salariale épargnée sur le PERCOL n'a pas à être déclarée : l'exonération est automatique.
Quelle est la fiscalité du PERCOL en cas de décès du titulaire ?
Le décès fait partie des cas d'accident de la vie. Les sommes sont versées aux héritiers ou bénéficiaires désignés avec une exonération totale d'IR sur le capital et les plus-values. Seuls les prélèvements sociaux sur les plus-values restent dus.
Est-ce qu'un dirigeant de société peut bénéficier d'un PERCOL ?
Oui, si le dirigeant est salarié de sa société (président de SAS/SASU, gérant minoritaire de SARL) et qu'un PERCOL est mis en place dans l'entreprise. Il peut y verser ses versements volontaires et recevoir l'abondement, ce qui permet une optimisation fiscale à la fois personnelle et pour la société.
Sources & Références
Legifrance : Article L224-20 - Code monétaire et financier
Service-Public : Plan d'épargne retraite (PER)
Urssaf : Les plans d'épargne
Résumer cet article avec :
- ChatGPT
- Perplexity
- Claude
À propos de l'auteur
Guillaume DELEMARLE
Expert-comptable avec plus de 9 ans d'expérience. Spécialisé dans l'accompagnement des TPE et créateurs d'entreprise.
Voir tous ses articles
Contenu révisé et validé par un expert-comptable membre de l'OEC
Questions & réponses