
L'article en bref
- Définition : la SAS est une société de capitaux à responsabilité limitée aux apports, régie par les articles L227-1 et suivants du Code de commerce.
- Actionnaires : 2 minimum, pas de maximum, personnes physiques ou morales.
- Capital : libre à partir de 1 €, apports en numéraire, en nature ou en industrie.
- Direction : un président obligatoire, personne physique ou morale, assimilé salarié.
- Fiscalité : IS de plein droit, 15 % jusqu'à 42 500 € de bénéfice puis 25 % au-delà, option IR possible pendant 5 exercices.
- Atout et limite : liberté statutaire quasi totale, mais coût social élevé du dirigeant.

Guillaume DELEMARLE
Expert-comptable chez L-Expert-Comptable.com
Mis à jour le 29 septembre 2026
4 min
Sommaire
Besoin d'aide pour choisir votre statut juridique ?
Chez L-Expert-Comptable.com, on vous conseille sur le meilleur choix à faire gratuitement !
Je souhaite me faire accompagner

Qu'est-ce qu'une SAS ?
La Société par Actions Simplifiée (SAS) est une société commerciale créée par la loi du 3 janvier 1994. Elle peut exercer tout type d'activité, sauf dans les secteurs réglementés (débit de tabac, assurance, professions libérales réglementées qui relèvent de la SELAS). Sa durée maximale est de 99 ans, elle ne peut pas faire appel public à l'épargne et le régime micro-entreprise n'y est pas applicable. La SAS est aujourd'hui la forme juridique la plus choisie par les créateurs d'entreprise qui s'associent.
SAS, SASU, SARL, SA : quelle différence ?
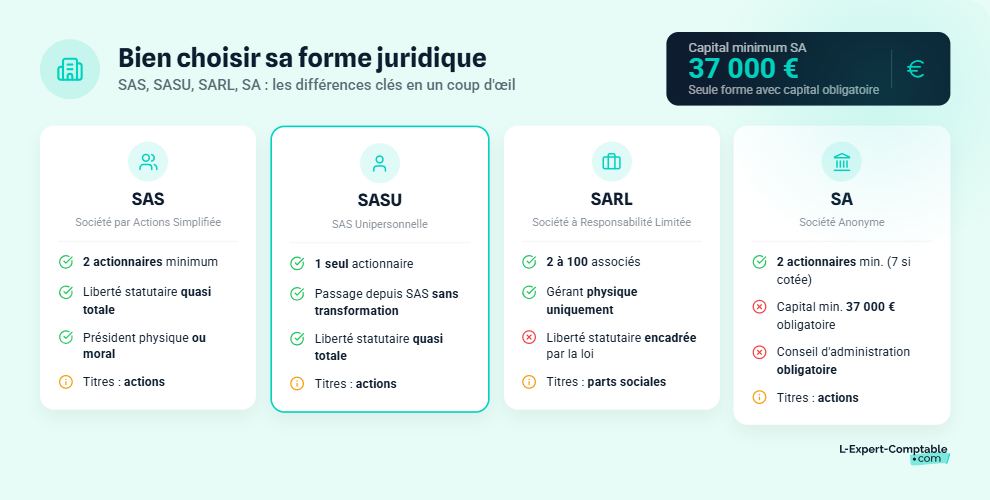
La SASU est une SAS avec un seul actionnaire : le passage de l'une à l'autre est automatique, sans transformation juridique. La SARL repose sur des parts sociales (et non des actions), un gérant TNS et une liberté statutaire encadrée par la loi. La société anonyme (SA) peut être cotée en Bourse et exige un capital minimum de 37 000 € avec conseil d'administration obligatoire.
| Critère | SAS | SASU | SARL | SA |
|---|---|---|---|---|
| Associés / actionnaires | 2 minimum, pas de maximum | 1 seul | 2 à 100 | 2 minimum (7 si cotée) |
| Type de titres | Actions | Actions | Parts sociales | Actions |
| Dirigeant | Président (personne physique ou morale) | Président (personne physique ou morale) | Gérant (personne physique) | Conseil d'administration + DG |
| Liberté statutaire | Quasi totale | Quasi totale | Encadrée par la loi | Très encadrée |
Quelles sont les caractéristiques de la SAS ?
La SAS se distingue par sa souplesse : les actionnaires organisent librement le fonctionnement de la société dans les statuts. Voici ses caractéristiques principales.
Les actionnaires
La SAS exige au minimum 2 actionnaires, sans plafond. Ils peuvent être des personnes physiques ou morales. Quand un seul actionnaire reste, la société devient automatiquement une SASU. Des actions de préférence peuvent être créées pour attribuer des droits de vote multiples ou un dividende prioritaire.
Le capital social et les apports
Aucun minimum légal n'est imposé : 1 € de capital social suffit. En pratique, un capital trop faible fragilise la crédibilité bancaire et la trésorerie de démarrage. Trois types d'apports sont possibles :
- Apports en numéraire : libération de 50 % à la création, solde dans les 5 ans
- Apports en nature : évalués par un commissaire aux comptes, sauf décision unanime des actionnaires si aucun apport ne dépasse 30 000 € et si le total ne dépasse pas la moitié du capital
- Apports en industrie : possibles si les statuts le prévoient, mais n'entrent pas dans le capital social
La SAS peut aussi adopter un capital variable grâce à une clause statutaire.
Tant que le capital en numéraire n'est pas entièrement libéré, la SAS ne peut pas bénéficier du taux réduit d'IS à 15 %. Le solde doit être appelé dans les 5 ans suivant l'immatriculation.
La responsabilité limitée aux apports
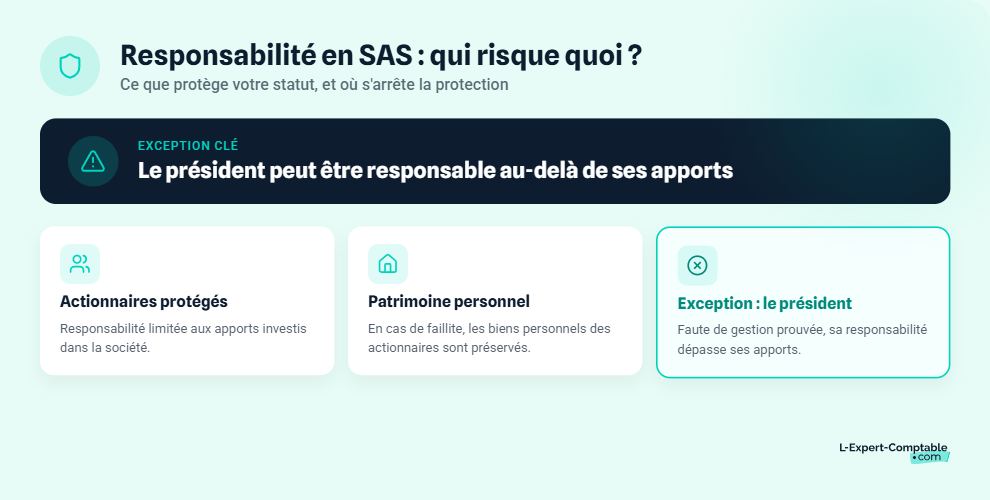
Chaque actionnaire ne risque que le montant de ses apports. Si la SAS fait faillite, les créanciers ne peuvent pas se retourner contre le patrimoine personnel des actionnaires. Le président fait exception : sa responsabilité peut être engagée au-delà de ses apports en cas de faute de gestion.
Le président et les autres dirigeants
Un président doit être nommé, personne physique ou morale. Les statuts peuvent aussi prévoir un directeur général (DG) et des directeurs généraux délégués (DGD). Les conventions réglementées entre la société et ses dirigeants suivent une procédure de contrôle spécifique.
Un pacte d'actionnaires peut compléter les statuts. La différence : le pacte n'engage que ses signataires, tandis qu'une clause statutaire s'impose à tous les actionnaires.
Comment fonctionne une SAS ?
Le fonctionnement d'une société par actions simplifiée repose sur ses statuts, sa fiscalité et ses obligations légales. La loi laisse une grande marge de manœuvre aux actionnaires pour organiser la société.
Les statuts et leurs mentions obligatoires
Les statuts fixent la dénomination sociale, l'objet social, le siège, le capital, la durée, les modalités de direction et les conditions de prise de décisions collectives. En SAS, les statuts ont un rôle renforcé : la loi renvoie massivement aux statuts pour organiser le fonctionnement, contrairement à la SARL où la loi fixe la plupart des règles. Un modèle de statuts SAS peut servir de base, mais chaque projet mérite une rédaction sur-mesure.
Le conseil de l'expert-comptable : En cabinet, l'erreur la plus fréquente est de recopier des statuts types sans adapter les clauses de gouvernance. Deux ans plus tard, un actionnaire minoritaire bloque les décisions parce que les statuts exigent l'unanimité là où la majorité simple suffisait. Anticipez dès la rédaction les clauses de majorité, de sortie et de répartition des bénéfices : c'est ce qui évite les conflits entre associés.
Les clauses statutaires spécifiques
Les statuts peuvent intégrer des clauses qui encadrent la vie de la société :
- Clause d'agrément : toute cession d'actions est soumise à l'accord des actionnaires
- Clause de préemption : les actionnaires existants ont un droit de rachat prioritaire
- Clause d'inaliénabilité : la cession est interdite pendant une durée limitée à 10 ans maximum
- Clause d'exclusion : les conditions de sortie forcée d'un actionnaire sont prévues à l'avance
Les décisions collectives
Les statuts fixent librement les modalités de vote : assemblée physique, consultation écrite, visioconférence. Certaines décisions restent obligatoirement collectives, quels que soient les statuts :
- Approbation des comptes et répartition des bénéfices
- Augmentation ou réduction de capital
- Fusion, scission, dissolution
- Nomination du commissaire aux comptes
- Transformation en une autre forme de société
Le régime fiscal de la SAS
La SAS est soumise à l'impôt sur les sociétés (IS) de plein droit. Le taux réduit de 15 % s'applique jusqu'à 42 500 € de bénéfice, puis 25 % au-delà. Conditions : capital entièrement libéré, détenu à 75 % au moins par des personnes physiques, CA HT inférieur à 10 M€.
L'option pour l'impôt sur le revenu (IR) est possible sous conditions strictes : société de moins de 5 ans, moins de 50 salariés, CA inférieur à 10 M€, non cotée, activité commerciale, artisanale ou libérale. Cette option est limitée à 5 exercices et n'est pas renouvelable.
Les dividendes sont soumis à la flat tax de 31,4 % (12,8 % d'IR + 18,6 % de prélèvements sociaux). Sur option, le barème progressif s'applique avec un abattement de 40 % sur le montant brut (article 158-3-2° du CGI). Les prélèvements sociaux restent calculés sur 100 % du brut dans les deux cas. Les dividendes de SAS ne sont jamais soumis aux cotisations sociales, contrairement à ceux du gérant majoritaire de SARL au-delà de 10 % du capital. La TVA de droit commun s'applique.
L'abattement de 40 % sur les dividendes n'a pas été supprimé. Il reste applicable sur option pour le barème progressif (article 158-3-2° du CGI). L'option pour le barème est désormais révocable.
Le régime social du dirigeant
Le président de SAS est assimilé salarié, affilié au régime général de la Sécurité sociale, sans assurance chômage. Les cotisations patronales et salariales s'appliquent sur la rémunération brute versée (catégorie traitements et salaires). Si aucune rémunération n'est versée, aucune cotisation n'est due, mais le président n'a aucune protection sociale (ni maladie, ni retraite, ni prévoyance).
Le conseil de l'expert-comptable : Pour verser 1 000 € nets au président, il faut débourser environ 1 800 € en coût total pour la société (rémunération brute + charges patronales). C'est l'erreur la plus fréquente en cabinet : le créateur prévoit sa rémunération nette sans anticiper le poids réel des charges. Intégrez toujours le coût chargé dans votre prévisionnel.
Les obligations comptables
La SAS tient une comptabilité complète : bilan, compte de résultat et annexe. Les comptes annuels sont déposés au greffe chaque année. La tenue de cette comptabilité est généralement confiée à un expert-comptable. Un commissaire aux comptes devient obligatoire si deux des trois seuils suivants sont dépassés : 5 M€ de total de bilan, 10 M€ de CA HT, 50 salariés.
Depuis le 1er septembre 2026, toute SAS doit être en mesure de recevoir des factures électroniques via une plateforme agréée. L'obligation d'émettre s'appliquera aux TPE et PME à partir du 1er septembre 2027.
La cession d'actions
La cession d'actions est libre par principe en SAS : la loi ne prévoit aucune procédure d'agrément, contrairement à la SARL. Les statuts peuvent restreindre cette liberté par une clause d'agrément, de préemption ou d'inaliénabilité (10 ans maximum). Les droits d'enregistrement s'élèvent à 0,1 % du prix de cession, contre 3 % après abattement de 23 000 € en SARL.
Quels sont les avantages de la SAS ?
La SAS cumule plusieurs atouts qui expliquent son succès auprès des créateurs d'entreprise :
- Liberté statutaire quasi totale : gouvernance, modalités de vote, répartition des pouvoirs, tout se décide dans les statuts
- Responsabilité limitée aux apports pour chaque actionnaire
- Pas de capital minimum : 1 € suffit pour démarrer
- Actions de préférence : catégories d'actions avec droits différenciés (vote multiple, dividende prioritaire)
- Cession d'actions simplifiée et peu fiscalisée : 0,1 % de droits d'enregistrement contre 3 % en SARL
- Dividendes jamais soumis aux cotisations sociales, contrairement au gérant majoritaire de SARL
- Crédibilité auprès des investisseurs : structure adaptée aux levées de fonds et à l'entrée de nouveaux actionnaires
- Régime social protecteur pour le président (régime général de la Sécurité sociale)
Quelles sont les limites de la SAS ?
Le statut SAS a aussi des contraintes à anticiper :
- Coût social élevé du dirigeant : les cotisations du régime assimilé salarié sont sensiblement plus élevées que celles du régime TNS du gérant de SARL
- Pas d'assurance chômage pour le président, sauf souscription volontaire auprès d'un organisme privé
- Rédaction des statuts complexe : la liberté statutaire impose une rédaction sur-mesure pour éviter les blocages futurs
- Obligations comptables complètes : bilan, compte de résultat, annexe, dépôt des comptes, pas de régime simplifié micro-entreprise
- Pas de cotation en Bourse, contrairement à la SA
- Coût de fonctionnement annuel : comptabilité, dépôt des comptes, éventuellement commissaire aux comptes
SAS ou SARL : le tableau comparatif
La SAS ou SARL sont les deux formes juridiques les plus créées en France. Leurs différences portent sur la gouvernance, la fiscalité des dirigeants et la souplesse de fonctionnement. Pour un comparatif entre formes unipersonnelles, consultez notre page SASU ou EURL.
| Critère | SAS | SARL |
|---|---|---|
| Associés / actionnaires | 2 minimum, pas de maximum | 2 à 100 associés |
| Dirigeant | Président (personne physique ou morale) | Gérant (personne physique uniquement) |
| Titres | Actions (librement cessibles par défaut) | Parts sociales (cession encadrée par la loi) |
| Libération des apports en numéraire | 50 % à la création, solde dans les 5 ans | 20 % à la création, solde dans les 5 ans |
| Imposition des bénéfices | IS de plein droit, option IR 5 ans | IS de plein droit, option IR 5 ans (SARL de famille : IR illimité) |
| Régime social du dirigeant | Assimilé salarié (régime général) | Gérant majoritaire : TNS. Gérant minoritaire/égalitaire : assimilé salarié |
| Dividendes et cotisations sociales | Jamais soumis aux cotisations sociales | Gérant majoritaire : cotisations au-delà de 10 % du capital |
| Régime micro-entreprise | Impossible | Impossible |
| Transmission des titres | Cession d'actions libre par défaut | Agrément obligatoire pour cession à un tiers |
| Droits d'enregistrement | 0,1 % | 3 % après abattement de 23 000 € |
La SAS est-elle faite pour votre projet ?
Au-delà des caractéristiques du statut, le choix de la SAS dépend de votre situation concrète. Voici les profils pour lesquels cette forme juridique est particulièrement adaptée.
Si vous prévoyez une levée de fonds, la SAS est la structure de référence : les actions de préférence et la souplesse des pactes d'actionnaires facilitent l'entrée d'investisseurs. Si vous souhaitez vous rémunérer en partie par les dividendes, ils ne supportent aucune cotisation sociale en SAS.
Le président qui ne se verse aucune rémunération ne paie aucune cotisation. C'est un atout si vous êtes déjà couvert par ailleurs (salarié en parallèle, conjoint couvert). La SAS permet aussi d'attirer des talents grâce aux BSPCE (Bons de Souscription de Parts de Créateur d'Entreprise), un outil d'intéressement au capital réservé aux sociétés par actions. Les transferts d'actions ne sont pas publiés au greffe, ce qui garantit la discrétion des opérations.
Le conseil de l'expert-comptable : L'erreur la plus fréquente à la création : choisir la SAS « par défaut » sans avoir comparé avec la SARL. Pour un dirigeant unique qui se verse la majeure partie de sa rémunération en salaire, le coût social de la SAS peut peser lourd sans réel avantage. Pour sécuriser votre choix de statut, les experts-comptables de L-Expert-Comptable.com vous accompagnent dès la création, avec un comptable dédié qui répond sous 24 h. Comptabilité tout compris à partir de 69 € HT/mois pour les freelances et consultants.
Comment créer une SAS ?
La création d'une SAS passe par cinq étapes. Les frais incompressibles comprennent la publication dans un SHAL et les frais de greffe.
- Rédiger les statuts avec les clauses adaptées à votre projet
- Déposer le capital social sur un compte bloqué
- Publier un avis de constitution dans un support habilité à recevoir des annonces légales (SHAL), pour un coût de 199 € HT
- Déclarer les bénéficiaires effectifs
- Immatriculer la société via le guichet unique de l'INPI (frais de greffe : 33,83 € TTC)
La rédaction des statuts par un professionnel a un coût variable selon la complexité du projet. Pour le détail de chaque étape, consultez notre page création de SAS en ligne.
Chez L-Expert-Comptable.com, la création d'entreprise est à 0 € : les frais administratifs sont offerts et un juriste vous accompagne dans toutes les démarches.
Depuis le 1er janvier 2026, l'ACRE n'est plus automatique. La demande doit être déposée auprès de l'Urssaf dans les 60 jours suivant le début d'activité. Les profils éligibles sont recentrés, notamment sur les demandeurs d'emploi inscrits à France Travail, et le taux d'exonération passe de 50 % à 25 % pour les créations à compter du 1er juillet 2026.
Comment fermer une SAS ?
Deux voies principales permettent de mettre fin à une SAS.
La dissolution-liquidation amiable est la plus courante : les actionnaires votent la dissolution, nomment un liquidateur et procèdent aux formalités de radiation. La dissolution anticipée pour justes motifs peut aussi être prononcée par un tribunal en cas de blocage grave.
Les questions fréquentes sur la SAS
Quelle est la différence entre SAS et SARL ?
La SAS émet des actions librement cessibles, son dirigeant est assimilé salarié et les statuts sont très libres. La SARL émet des parts sociales dont la cession est encadrée par la loi, le gérant majoritaire est TNS. Les droits d'enregistrement sur cession sont de 0,1 % en SAS contre 3 % en SARL.
Quelle est la différence entre SAS et SASU ?
La SASU est une SAS avec un seul actionnaire. Le passage de l'une à l'autre est automatique, sans transformation juridique. Les règles de fonctionnement, de fiscalité et de régime social sont identiques.
Quel est le capital minimum d'une SAS ?
Il n'y a aucun capital minimum légal : 1 € suffit. Les apports en numéraire doivent être libérés à hauteur de 50 % à la création, le solde dans les 5 ans.
Peut-on créer une SAS seul ?
Non, la SAS exige au moins 2 actionnaires. Pour entreprendre seul sous une forme similaire, la SASU (Société par Actions Simplifiée Unipersonnelle) est le statut adapté.
Combien coûte la création d'une SAS ?
Les frais incompressibles comprennent la publication dans un SHAL (199 € HT) et les frais de greffe (33,83 € TTC). La rédaction des statuts par un professionnel a un coût variable selon la complexité du projet.
Le président de SAS touche-t-il le chômage ?
Non. Le président est assimilé salarié mais n'est pas couvert par l'assurance chômage. Il peut souscrire une assurance volontaire auprès d'un organisme privé (type GSC ou April). S'il était demandeur d'emploi avant la création, il peut sous conditions maintenir ses droits ARE.
Sources & Références
Service Public : Société par actions simplifiée (SAS) : ce qu'il faut savoir
Legifrance : Article L227-1 - Code de commerce
BOFiP : Abattement de 40 % des revenus distribués
Bpifrance Création : SAS - Société par actions simplifiée
Urssaf : Dirigeant assimilé salarié
Résumer cet article avec :
- ChatGPT
- Perplexity
- Claude
A propos de l'auteur
Guillaume DELEMARLE
Expert-comptable avec plus de 9 ans d'expérience. Spécialisé dans l'accompagnement des TPE et créateurs d'entreprise.
Voir tous ses articles
Contenu révisé et validé par un expert-comptable membre de l'OEC
Questions & réponses
bonsoir
j'ai 2 entreprises (SAS) à mon nom, je peut demander la dissolution que d'une entreprise?
merci
Bonjour,
Oui, il est tout à fait possible de demander la dissolution d’une seule de vos entreprises. Chaque société est juridiquement indépendante, et la décision de dissoudre une SAS n'engage pas les autres sociétés à votre nom.
Bien à vous.