
L'article en bref
- La nomination d'un commissaire aux comptes est obligatoire en SAS lorsque certains seuils sont dépassés.
- Les seuils pour la nomination sont fixés à 5 millions d'euros de total de bilan, 10 millions d'euros de chiffre d'affaires HT et 50 salariés : la nomination s'impose dès que deux de ces trois seuils sont dépassés à la clôture d'un exercice.
- La société peut nommer un commissaire aux comptes même si elle ne dépasse pas ces seuils.
- Le commissaire aux comptes est désigné pour un mandat de 6 exercices sociaux, renouvelable, qui peut être limité à 3 exercices dans certains cas.
- Le commissaire aux comptes vérifie la régularité, la sincérité et l'image fidèle des comptes annuels.
- Nommer un commissaire aux comptes apporte une garantie de transparence et de bonne gestion, et renforce la confiance des partenaires de la société.

Guillaume DELEMARLE
Expert-comptable chez L-Expert-Comptable.com
Mis à jour le 1 octobre 2026
2 min
Sommaire
Votre comptabilité à partir de 39€ HT par mois, sans engagement !
Je confie ma compta

Votre comptabilité par des pros, à partir de 39€ HT par mois !
Prendre RDV !Le commissaire aux comptes peut être obligatoire au sein d’une SAS, L-Expert-Comptable.com vous explique ses missions, les avantages de sa présence dans la gestion de la société, la durée de son mandat ou encore les modalités de sa nomination.
L’obligation de nommer un commissaire aux comptes dépend de plusieurs critères, dont la forme juridique de la société.
Le commissaire aux comptes : seuils et obligations
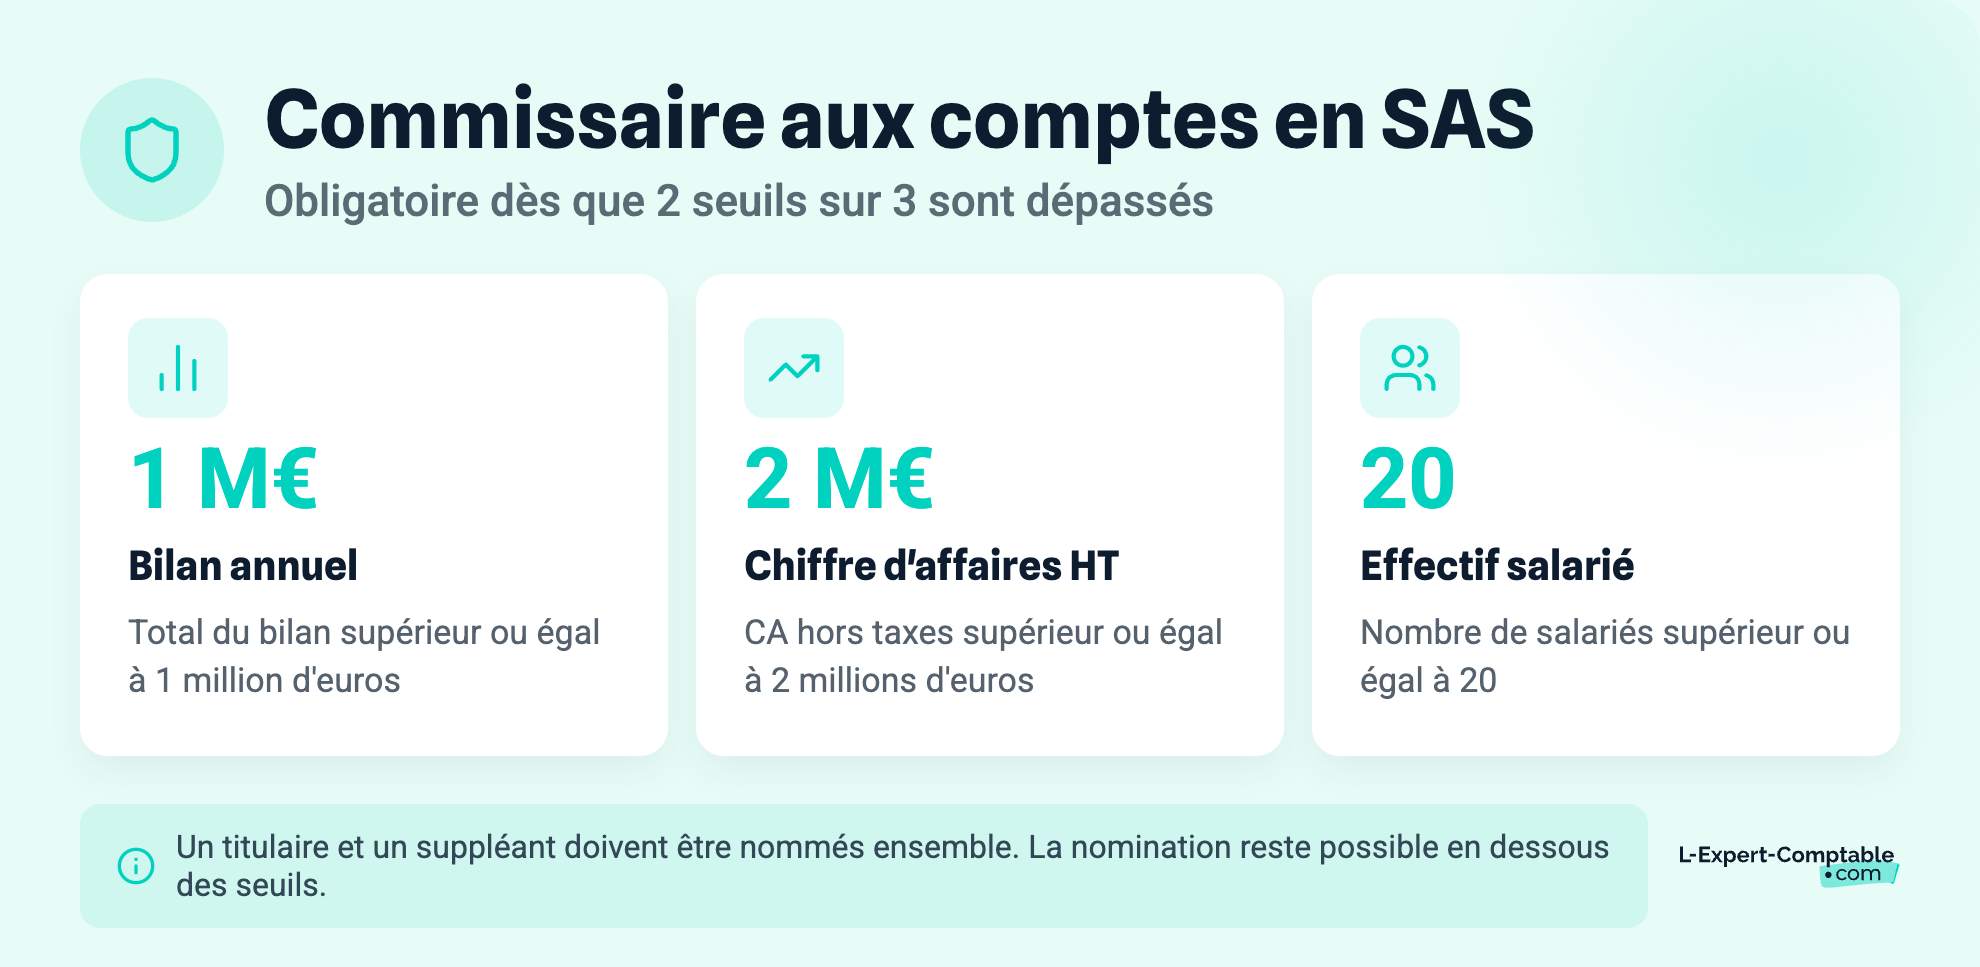
En SAS, la nomination d’un commissaire aux comptes titulaire est obligatoire lorsque la société dépasse, à la clôture d’un exercice, deux des trois seuils suivants :
- un total de bilan de 5 millions d’euros ;
- un chiffre d’affaires hors taxes de 10 millions d’euros ;
- un effectif moyen de 50 salariés.
Ces seuils, fixés par le décret n° 2024-152 du 28 février 2024, s’appliquent aux exercices ouverts à compter du 1er janvier 2024.
Attention, un commissaire aux comptes suppléant doit également être désigné lorsque le titulaire est une personne physique ou une société unipersonnelle, ou lorsque les statuts de la société le prévoient.
Évidemment, la société est en droit de nommer un commissaire aux comptes même lorsqu’elle ne franchit pas les seuils requis.
Faut-il avoir un commissaire aux comptes lors de la création d'une SAS ?
Un commissaire aux comptes titulaire (et, le cas échéant, un suppléant) peut être nommé dès la création de la SAS. Il faudra alors le mentionner dans les statuts de la société et dans l’avis de constitution de la société publié dans un journal d’annonces légales.
Comment nommer un commissaire aux comptes ?
Les actionnaires doivent nommer leur commissaire aux comptes et, le cas échéant, son suppléant, sur proposition du Président ou de l’organe de direction, lors de l’assemblée générale annuelle qui approuve les comptes de l’exercice à la clôture duquel les seuils ont été dépassés.
Si aucun commissaire aux comptes n’a été mentionné dans les statuts ou dans le procès-verbal de constitution de la société, les actionnaires devront rédiger et signer un acte de nomination spécialement dédié.
Le mandat du commissaire aux comptes
Le commissaire aux comptes et, le cas échéant, son suppléant sont désignés pour un mandat de 6 exercices sociaux, renouvelable. La SAS peut toutefois limiter ce mandat à 3 exercices lorsqu’elle nomme un commissaire aux comptes de manière volontaire, ou au titre des règles applicables aux sociétés qui contrôlent d’autres sociétés ou qui sont contrôlées.
La société ne peut pas renoncer au partenariat qu’elle a engagé avec eux avant l’issue de chaque mandat, même si elle repasse en dessous des seuils requis.
Le commissaire aux comptes reste dans tous les cas en fonction durant la durée de son mandat.
La société est dispensée de désigner à nouveau un commissaire aux comptes lorsqu’elle n’a pas franchi les seuils requis durant les deux exercices précédant la fin du mandat de son commissaire aux comptes actuel.
Les missions du commissaire aux comptes
Les missions du commissaire aux comptes sont soumises au « principe d’indépendance et d’éthique ». Il intervient aussi dans des domaines tels que :
- La vérification de la régularité, la sincérité et l’image fidèle des comptes annuels
- L’émission d’attestations dans le cadre de procédures collectives
- La vérification des documents comptables
- La certification des comptes
Le commissaire aux comptes présente ses conclusions par écrit lors des assemblées générales annuelles de clôture d’exercice.
Il y note son opinion quant à la sincérité des documents comptables qui ont été établis et la santé financière de la société.
Par ailleurs, il est tenu de rédiger des rapports spéciaux complémentaires lors de certaines opérations, comme une augmentation de capital par exemple. Il doit également demander des explications au président ou à l’organe de direction s’il relève des faits de nature à compromettre la continuité de l’exploitation (procédure d’alerte).
Enfin, bien qu’il soit tenu au secret professionnel, il a l’obligation de révéler au procureur de la République les faits délictueux dont il a connaissance dans le cadre de sa mission.
Pourquoi nommer un commissaire aux comptes ?
La certification des comptes par un commissaire aux comptes est gage de confiance pour l’ensemble des partenaires de la société. Elle traduit une certaine volonté de transparence et de bonne gestion de la part des organes de direction, notamment dans les cas où sa nomination est facultative.
Un expert-comptable commissaire aux comptes peut aussi intervenir pour des missions ponctuelles, dans le cas où la société aurait besoin d’un regard financier extérieur. Il peut en outre intervenir en tant que commissaire aux apports.
Résumer cet article avec :
- ChatGPT
- Perplexity
- Claude
À propos de l'auteur
Guillaume DELEMARLE
Expert-comptable avec plus de 9 ans d'expérience. Spécialisé dans l'accompagnement des TPE et créateurs d'entreprise.
Voir tous ses articles
Contenu révisé et validé par un expert-comptable membre de l'OEC
Questions & réponses