
L'article en bref
- Devenir courtier en prêt immobilier : quatre conditions réglementaires s'imposent, dont la capacité IOBSP niveau 1 et l'ORIAS.
- La formation : trois voies existent, dont le cursus IOBSP de 150 heures entre 1 500 et 3 500 euros.
- Assurance obligatoire : la RC Pro coûte entre 100 et 400 euros par an pour le courtier.
- Rémunération au succès : commission bancaire d'environ 1 % du prêt plus honoraires client après déblocage.
- Délai de lancement : comptez deux à trois mois entre la formation et le premier dossier.
- Gérer la comptabilité de son cabinet de courtage : L-Expert-Comptable.com propose un cabinet 100% en ligne à partir de 39€ HT/mois sans engagement.
Mis à jour le , publié le
11 min

Guillaume DELEMARLE
Expert-comptable chez L-Expert-Comptable.com
Sommaire
Votre création d'entreprise OFFERTE
En ce moment on vous offre les honoraires de création, ne ratez pas cette occasion !
J'en profite

Quelles sont les conditions pour devenir courtier en prêt immobilier ?
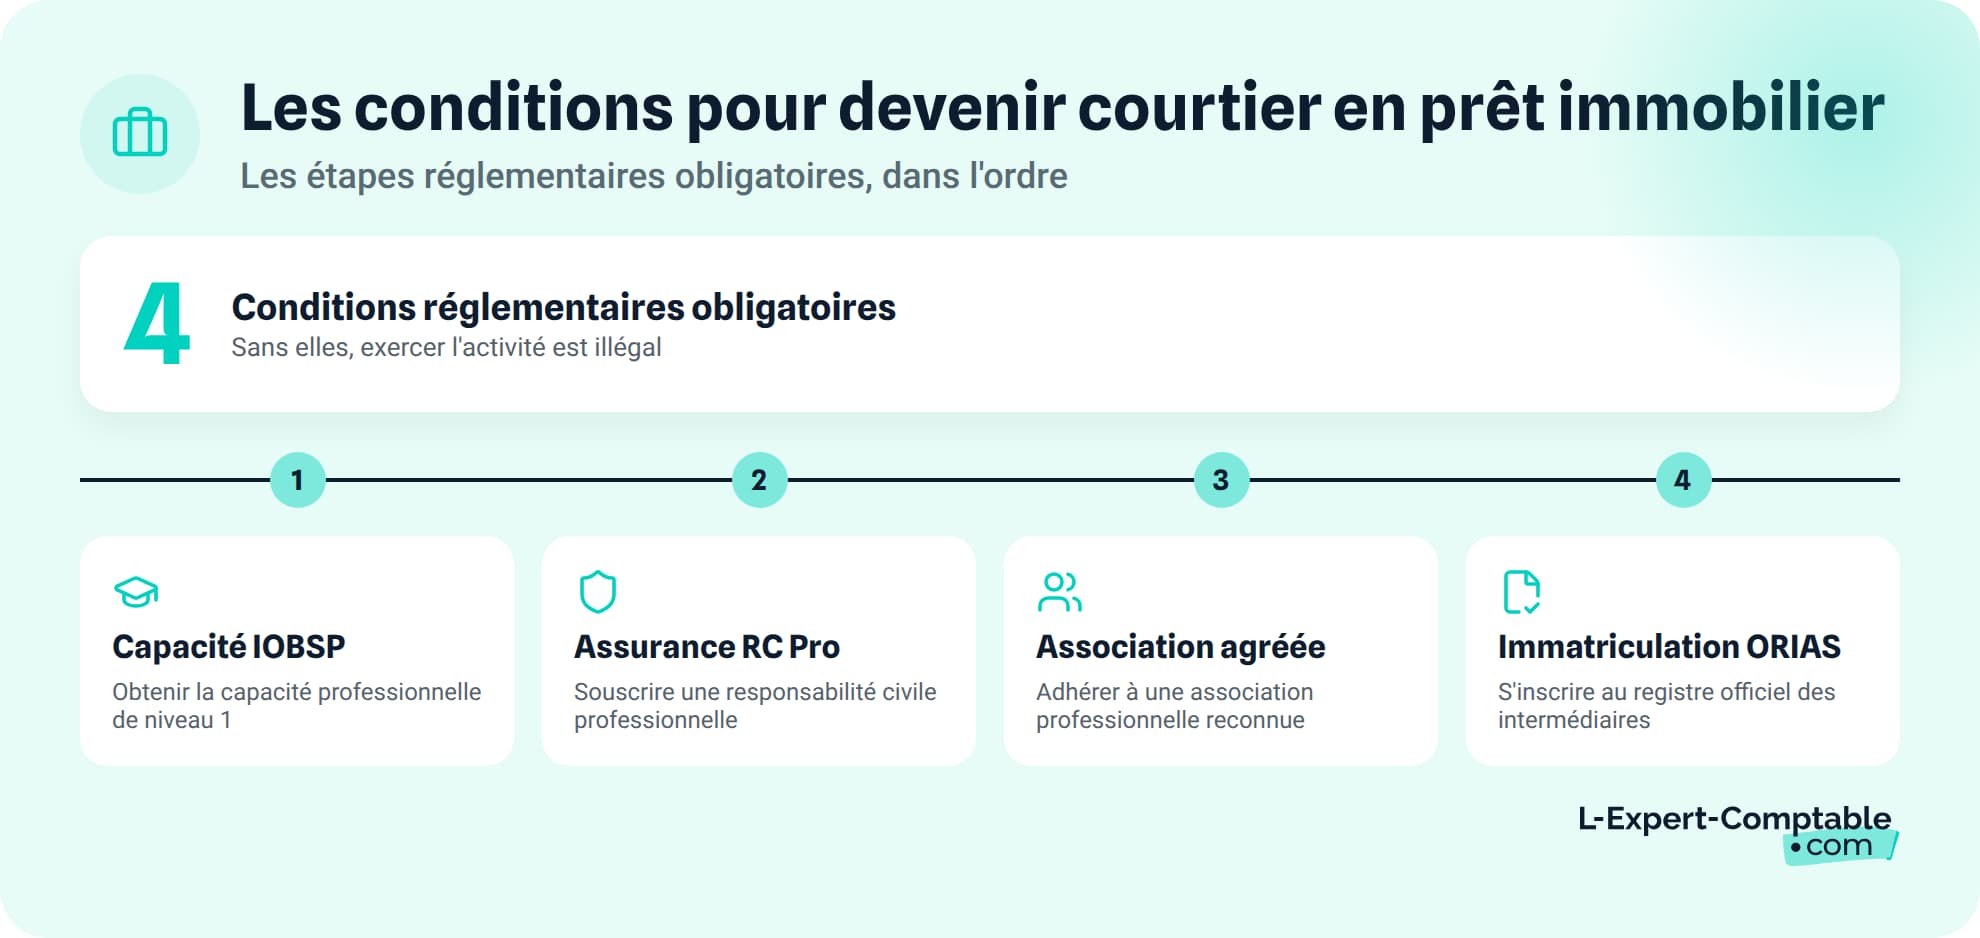
Pour devenir courtier en prêt immobilier, vous devez remplir quatre conditions réglementaires. Le courtier est un intermédiaire en opérations de banque (IOBSP) qui met en relation des emprunteurs avec des établissements de crédit, sans être lié à une seule banque. Voici les prérequis à valider avant d'exercer :
- Valider votre habilitation IOBSP de niveau 1
- Vous inscrire au registre national ORIAS
- Couvrir votre activité par une assurance RC Pro
- Rejoindre une association professionnelle agréée
Obtenir la capacité professionnelle IOBSP
L'IOBSP (Intermédiaire en Opérations de Banque et en Services de Paiement) est le statut légal défini par l'article L.519-1 du Code monétaire et financier. Pour exercer comme courtier, vous devez obtenir la capacité professionnelle de niveau 1, le plus élevé des quatre niveaux IOBSP.
Ce niveau 1 vous autorise à traiter tous types de crédits : immobilier, consommation, rachat de crédits. Les trois autres niveaux concernent les mandataires :
- Niveau 2 : mandataire exclusif d'un courtier ou d'une banque
- Niveau 3 : mandataire non exclusif
- Niveau 4 : mandataire d'un mandataire
Sans cette capacité professionnelle, l'exercice de l'activité de courtage est illégal et passible de sanctions pénales.
S'immatriculer à l'ORIAS
L'ORIAS (Organisme pour le Registre unique des Intermédiaires en Assurance, banque et finance) tient le registre national de tous les intermédiaires financiers. L'immatriculation est obligatoire avant toute activité de courtage.
Pour vous inscrire, vous devez fournir :
- Un justificatif de capacité professionnelle IOBSP
- Une attestation d'assurance RC Pro en cours de validité
- Une attestation de garantie financière (si vous encaissez des fonds pour le compte de tiers)
- Un justificatif d'adhésion à une association professionnelle agréée
L'immatriculation doit être renouvelée chaque année. Votre numéro ORIAS est vérifiable en ligne par vos clients et vos partenaires bancaires.
Souscrire une assurance RC professionnelle
Tout courtier en prêt immobilier doit souscrire une assurance responsabilité civile professionnelle (RC Pro). Cette couverture protège contre les dommages matériels ou immatériels causés à des tiers dans le cadre de votre activité, par exemple une erreur dans le montage d'un dossier de prêt.
Le coût annuel se situe entre 100 et 400 € pour une prestation de services classique. Cette charge est déductible de votre résultat fiscal si vous exercez en société ou en nom propre au réel.
Adhérer à une association professionnelle
Depuis le 1er avril 2022, l'adhésion à une association professionnelle agréée est obligatoire pour tous les courtiers IOBSP. Cette réforme du courtage a renforcé le contrôle de la profession.
L'association vérifie que vous remplissez les conditions d'accès au métier et assure un rôle de médiation en cas de litige. Parmi les associations agréées : APIC, ENDYA ou encore Planète CSCA.
Depuis la réforme du courtage d'avril 2022, l'adhésion à une association professionnelle est un pré-requis à l'immatriculation ORIAS. Sans cette adhésion, l'ORIAS refuse votre inscription.
Quelle formation suivre pour devenir courtier en crédit immobilier ?
Trois voies permettent d'obtenir la capacité professionnelle IOBSP de niveau 1. Chacune s'adapte à un profil différent, selon votre parcours et votre disponibilité. Une obligation de formation continue s'ajoute ensuite chaque année.
- Décrocher un diplôme Bac+2 en banque ou finance
- Suivre le cursus IOBSP de 150 heures auprès d'un organisme agréé
- Faire reconnaître votre expérience bancaire par la VAE
- Maintenir vos connaissances avec 7 heures de formation annuelle
Voie 1 - Le diplôme (Bac+2 minimum en banque, finance ou assurance)
Un BTS Banque, un DUT GEA ou une licence professionnelle Assurance-Banque-Finance vous donne directement la capacité professionnelle IOBSP. Vous êtes alors dispensé de la formation de 150 heures.
C'est la voie la plus longue (2 à 3 ans d'études), mais aussi la plus reconnue par les partenaires bancaires. Un diplôme en finance rassure les banques avec lesquelles vous signerez vos conventions de courtage.
Voie 2 - La formation professionnelle IOBSP de 150 heures
La formation IOBSP de 150 heures est la voie la plus courante pour les reconversions professionnelles. Attention à ne pas la confondre avec la formation de 80 heures, réservée aux mandataires exclusifs (niveau 2).
Le programme couvre l'environnement réglementaire, les techniques bancaires, l'analyse financière et le droit du crédit. Plusieurs organismes agréés la dispensent : IFIB, IFCM, ENFI, entre autres. Elle est accessible en présentiel ou à distance, sur une durée effective de 3 à 6 semaines selon le rythme choisi.
Côté budget, comptez entre 1 500 et 3 500 € selon l'organisme. Cette formation est finançable via le CPF (Compte Personnel de Formation) ou par France Travail pour les demandeurs d'emploi.
La formation de 150 heures (niveau 1, courtier) ne doit pas être confondue avec celle de 80 heures (niveau 2, mandataire exclusif). Si vous visez l'indépendance totale et la possibilité de travailler avec plusieurs banques, c'est le niveau 1 qu'il vous faut.
Voie 3 - La Validation des Acquis de l'Expérience (VAE)
Si vous avez travaillé dans le secteur bancaire ou financier, la VAE peut vous ouvrir les portes du courtage sans repasser par une formation. Les conditions : 2 ans d'expérience comme cadre ou 4 ans comme non-cadre, sur des opérations de banque ou de services de paiement.
La procédure consiste à constituer un dossier de preuves détaillant vos missions et compétences, puis à le défendre devant un jury. C'est la voie la plus rapide pour les professionnels expérimentés du secteur.
La formation continue obligatoire
Une fois en activité, vous devez suivre au minimum 7 heures de formation par an. Cette obligation, en vigueur depuis 2017, porte sur l'actualité réglementaire, les techniques de financement et la lutte anti-blanchiment.
Le non-respect de cette obligation expose à un risque de radiation du registre ORIAS, ce qui revient à perdre le droit d'exercer.
Quel statut juridique choisir pour exercer comme courtier indépendant ?
Le choix du statut juridique détermine votre régime social, votre fiscalité et votre niveau de protection patrimoniale. Quatre options s'ouvrent à vous, du salariat à la création de société.
Courtier salarié : la sécurité pour démarrer
Intégrer un cabinet de courtage existant ou un réseau de franchise vous évite toutes les démarches de création d'entreprise. Vous bénéficiez d'un salaire fixe complété par une part variable sur les dossiers signés.
C'est la formule idéale pour acquérir l'expérience terrain, vous constituer un réseau de prescripteurs et comprendre les rouages du métier avant de vous lancer seul.
Micro-entrepreneur : accessible mais limité
La micro-entreprise séduit par sa simplicité de création et de gestion. Le plafond de chiffre d'affaires est fixé à 83 600 € pour les prestations de services BIC, avec un abattement forfaitaire de 50 % pour le calcul de l'impôt sur le revenu.
La limite principale : vous ne pouvez pas déduire vos charges réelles (RC Pro, déplacements, logiciels CRM). Vous ne récupérez pas non plus la TVA sous le seuil de franchise. Ce statut convient pour tester l'activité, mais il devient vite contraignant si votre volume de dossiers augmente.
EURL : la souplesse du TNS avec une structure protectrice
En EURL, vous êtes gérant associé unique avec le statut de travailleur non salarié (TNS). Les cotisations sociales s'élèvent à environ 45 % du bénéfice net, un taux inférieur à celui du régime général.
Vous pouvez déduire toutes vos charges professionnelles : RC Pro, déplacements, logiciels, formation continue. Votre patrimoine personnel est protégé puisque votre responsabilité est limitée à vos apports. L'EURL permet aussi de choisir entre l'impôt sur les sociétés (IS) et l'impôt sur le revenu (IR) selon votre stratégie fiscale.
SASU : le statut assimilé salarié pour une meilleure couverture sociale
En SASU, le président est assimilé salarié et relève du régime général de la Sécurité sociale. Les cotisations sociales atteignent environ 75 à 80 % du salaire net versé, mais si vous ne vous versez aucun salaire, vous ne payez aucune cotisation.
Les dividendes sont soumis à la flat tax de 31,4%, sans cotisations sociales supplémentaires. C'est une différence notable avec l'EURL à l'IS, où les dividendes dépassant 10 % du capital sont soumis aux cotisations TNS. La SASU est aussi le bon choix si vous prévoyez d'associer un partenaire à terme : la transformation en SAS est immédiate.
Tableau comparatif des statuts pour un courtier en prêt immobilier
| Critère | Micro-entrepreneur | EURL | SASU | Salarié |
|---|---|---|---|---|
| Plafond de CA | 83 600 € | Aucun | Aucun | Sans objet |
| Régime social | SSI (ex-RSI) | TNS (SSI) | Assimilé salarié (régime général) | Salarié (régime général) |
| Taux de cotisations indicatif | 21,20% | ~45 % du bénéfice | ~75-80 % du salaire net | ~80 % du salaire brut (parts patronale + salariale) |
| Déduction des charges réelles | ❌ | ✅ | ✅ | Sans objet |
| Régime fiscal | IR (abattement 50 %) | IS ou IR au réel | IS (IR possible 5 ans) | IR (traitements et salaires) |
| Protection du patrimoine | Limitée aux biens professionnels | Limitée aux apports | Limitée aux apports | Sans objet |
| Complexité de gestion | Très simple | Moyenne (bilan, liasse fiscale) | Moyenne (bilan, liasse fiscale, bulletins de paie) | Aucune |
| Évolutivité (association, cession) | Très limitée | Transformation en SARL | Transformation en SAS | Sans objet |
Le choix du statut a un impact direct sur votre revenu net et vos cotisations. Chez L-Expert-Comptable.com, un comptable dédié vous accompagne dans cette décision dès la création de votre activité, avec les frais administratifs de création d'entreprise à 0 €.
Quelles sont les missions du courtier en prêt immobilier ?
Le métier de courtier en prêt immobilier s'articule autour de trois missions, de l'analyse du profil emprunteur jusqu'au déblocage des fonds.
- Étudier le profil financier du client et sa capacité d'emprunt
- Comparer et négocier les conditions bancaires
- Constituer le dossier et suivre le prêt jusqu'à la signature
Analyser la situation financière de l'emprunteur
Le courtier commence par étudier les revenus, les charges, le taux d'endettement et le reste à vivre de son client. Il vérifie aussi l'éligibilité aux dispositifs aidés comme le PTZ (prêt à taux zéro) ou le prêt Action Logement. Cette analyse permet de déterminer la capacité d'emprunt réelle et d'orienter la recherche vers les banques les plus adaptées au profil.
Négocier les meilleures conditions auprès des banques
Le courtier compare les offres de plusieurs établissements de crédit. Il négocie le taux nominal, les frais de dossier et les conditions de remboursement anticipé. Son pouvoir de négociation repose sur le volume de dossiers qu'il apporte aux banques : plus il en traite, plus il obtient des conditions avantageuses pour ses clients.
Monter le dossier de prêt et accompagner jusqu'au déblocage des fonds
Le courtier prépare le dossier complet : pièces justificatives, plan de financement, simulation détaillée. Il suit l'instruction par la banque, relance si nécessaire et accompagne son client jusqu'à la signature chez le notaire. Il conseille aussi sur la délégation d'assurance emprunteur, qui peut faire économiser plusieurs milliers d'euros sur la durée du prêt.
Quelles compétences et qualités pour réussir comme courtier ?
Réussir comme courtier en prêt immobilier demande un mélange de compétences techniques et de qualités relationnelles. Voici les deux piliers du métier.
Les compétences techniques indispensables
- Maîtrise des mécanismes du crédit immobilier : taux fixe, taux variable, prêt lissé, prêt in fine
- Connaissance du droit bancaire et des normes HCSF (taux d'usure, taux d'effort plafonné à 35 %)
- Capacité d'analyse financière : lecture de bilans, calcul de ratios financiers
- Veille réglementaire permanente sur les évolutions fiscales et les normes IOBSP
Les qualités humaines qui font la différence
- Sens commercial et capacité de prospection : le courtier doit trouver ses propres clients, surtout en début d'activité
- Pédagogie : expliquer un montage financier complexe en termes simples à un primo-accédant
- Réactivité : les délais d'offre de prêt sont courts, chaque jour compte pour ne pas perdre un bien
- Rigueur administrative : un dossier incomplet ou mal monté se traduit par un refus bancaire
- Écoute : un projet immobilier est souvent le plus gros investissement d'une vie, et vos clients attendent un accompagnement humain
Combien gagne un courtier en prêt immobilier ?
La rémunération d'un courtier dépend de son statut (salarié ou indépendant), de son volume de dossiers et de sa zone géographique. Voici comment se structure le modèle économique du métier.
Le modèle de rémunération du courtier
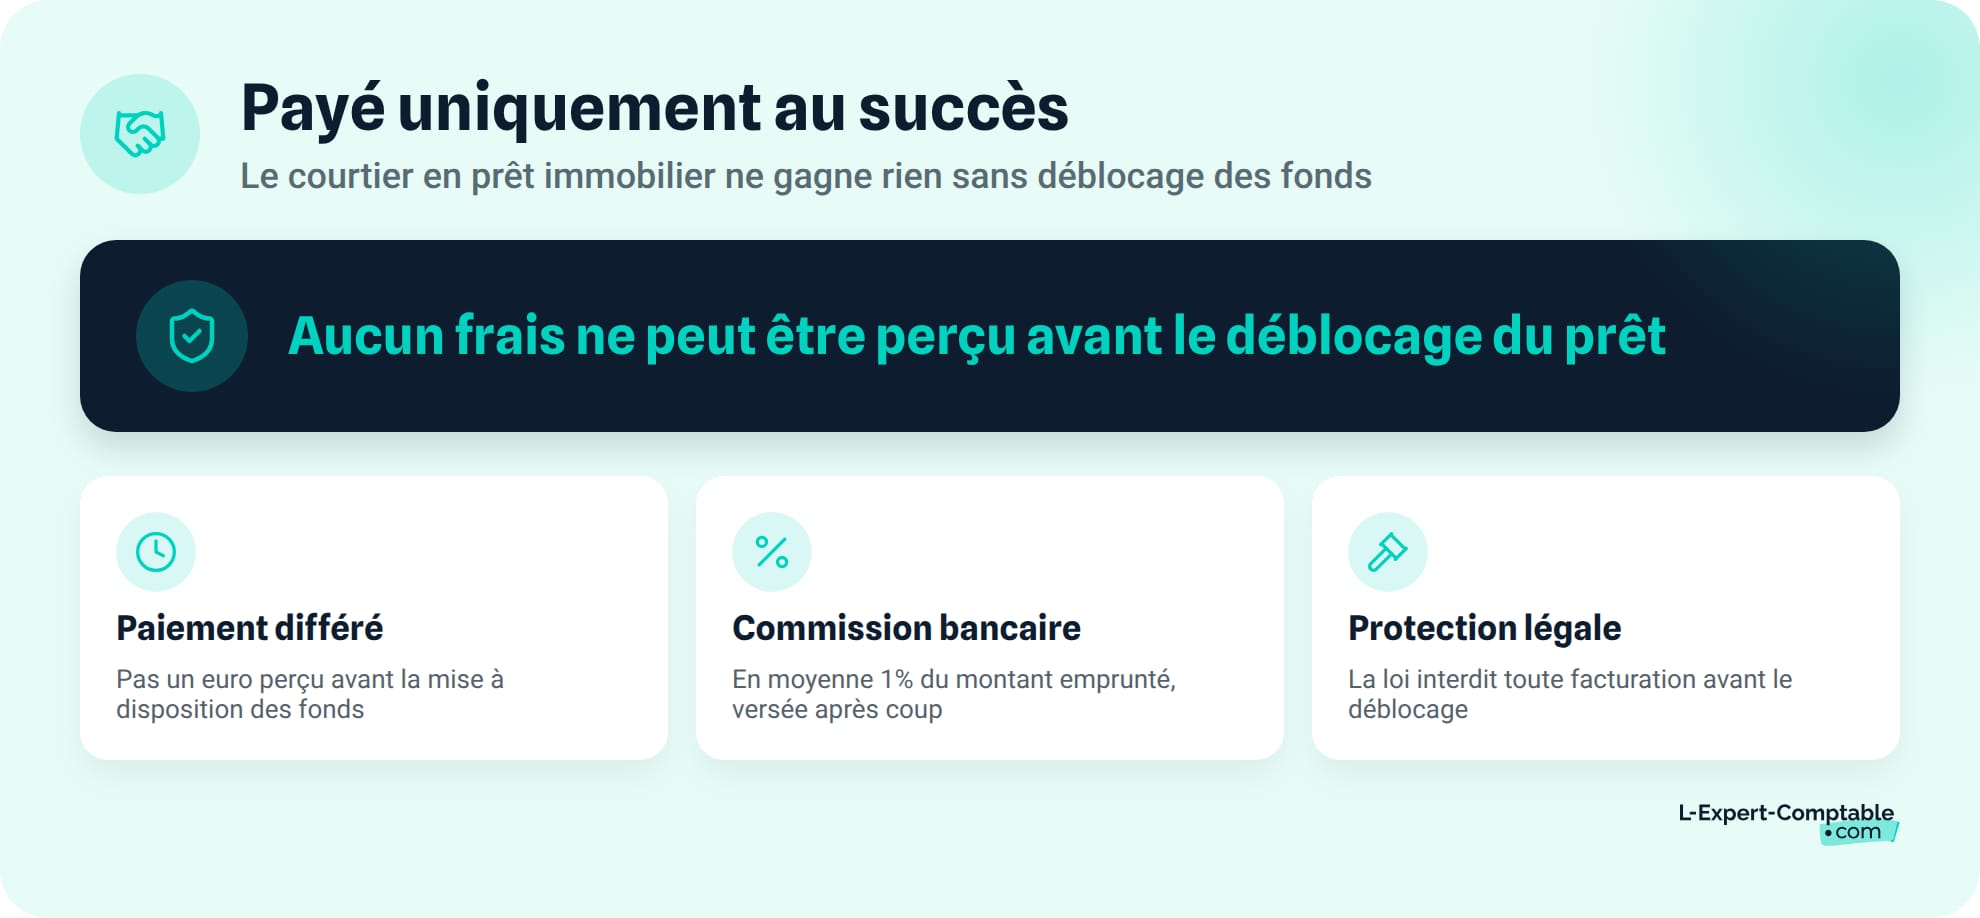
Le courtier est rémunéré au succès : il ne perçoit rien tant que le prêt n'est pas effectivement débloqué. Ses revenus proviennent de deux sources :
- La commission versée par la banque, en moyenne 1 % du montant emprunté (soit 2 500 € pour un prêt de 250 000 €)
- Les honoraires facturés au client, en moyenne ~1 300 € par dossier selon les cabinets
L'article L.519-6 du Code monétaire et financier interdit de facturer des frais au client avant le déblocage des fonds.
Fourchettes de revenus selon le statut et l'expérience
Un courtier salarié débutant gagne entre 25 000 et 35 000 € bruts par an (fixe + variable). Avec de l'expérience, cette rémunération monte à 40 000 - 60 000 € bruts annuels.
Pour un courtier indépendant, les revenus varient fortement selon le volume de dossiers traités. Voici un cas pratique pour un courtier en EURL :
Hypothèses :
- 4 dossiers finalisés par mois
- Montant moyen emprunté : 250 000 €
- Commission bancaire : 1 % = 2 500 € par dossier
- Honoraires client : 1 000 € par dossier
Calcul :
- CA mensuel : (4 × 2 500 €) + (4 × 1 000 €) = 14 000 €
- CA annuel : 14 000 € × 12 = 168 000 €
- Charges professionnelles (RC Pro, logiciels, déplacements, formation, comptabilité) : ~12 000 €
- Bénéfice avant cotisations : 156 000 €
- Cotisations TNS (~45 %) : ~70 000 €
- Revenu net avant impôt : ~86 000 €, soit environ 7 100 € par mois
Ce scénario correspond à un courtier confirmé avec un bon réseau de prescripteurs. En début d'activité, le volume de dossiers est plus faible : comptez plutôt 1 à 2 dossiers par mois les premiers mois.
Le courtier ne peut légalement percevoir aucun frais de la part du client tant que le prêt n'est pas débloqué. Les « frais de dossier » facturés en amont sont interdits par le Code monétaire et financier.
Quelle différence entre courtier, mandataire et agent immobilier ?
Ces trois métiers gravitent autour de l'immobilier mais répondent à des réglementations et des missions distinctes.
Courtier vs mandataire en prêt immobilier
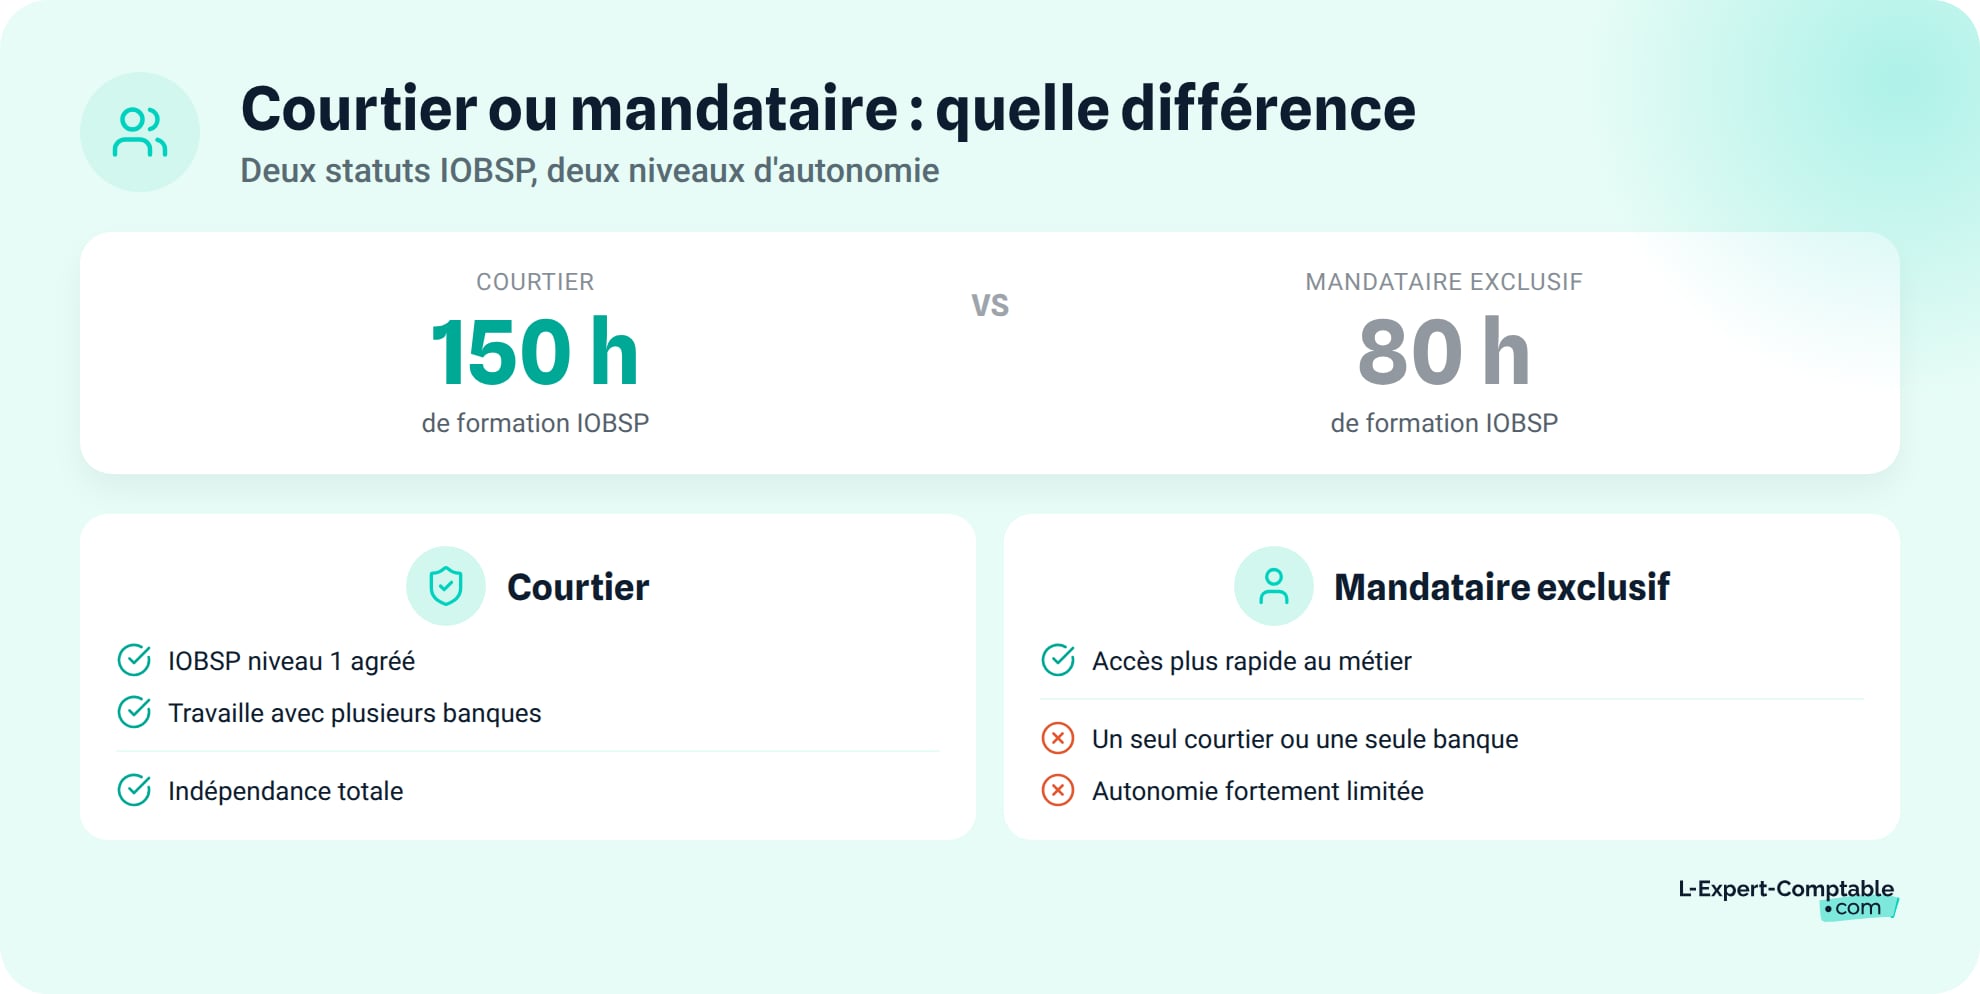
Le courtier (IOBSP niveau 1) travaille de manière indépendante et peut collaborer avec plusieurs banques simultanément. Le mandataire (IOBSP niveau 2 ou 3) agit pour le compte d'un courtier ou d'un établissement de crédit.
Le mandataire exclusif (niveau 2) ne peut travailler qu'avec un seul courtier mandant, ce qui limite son autonomie. La formation requise diffère aussi : 150 heures pour le courtier contre 80 heures pour le mandataire exclusif. En pratique, le courtier a plus de liberté dans le choix des offres et un potentiel de revenus plus élevé.
Courtier en prêt immobilier vs agent immobilier
L'agent immobilier vend le bien, le courtier trouve le financement. Ce sont des métiers complémentaires mais soumis à des réglementations différentes : la carte professionnelle T (loi Hoguet) pour l'agent, l'habilitation IOBSP et l'immatriculation ORIAS pour le courtier.
Il est possible de cumuler les deux activités, à condition d'obtenir la double immatriculation et de respecter les obligations propres à chaque métier.
Comment lancer concrètement votre activité de courtier ?
Passer de la décision à l'exercice effectif du métier prend en moyenne 2 à 3 mois. Voici les étapes à suivre dans l'ordre, puis les perspectives d'évolution une fois installé.
- Obtenir votre habilitation IOBSP et créer votre structure juridique
- Remplir les obligations réglementaires (RC Pro, association, ORIAS)
- Signer vos premières conventions bancaires et trouver vos clients
Les étapes de création de votre cabinet de courtage
- Obtenir la capacité professionnelle : formation IOBSP de 150 heures, diplôme ou VAE
- Créer votre structure juridique : immatriculation au RCS via le guichet unique de l'INPI (EURL, SASU ou micro-entreprise)
- Souscrire l'assurance RC Pro et, si vous encaissez des fonds, la garantie financière
- Adhérer à une association professionnelle agréée (APIC, ENDYA, Planète CSCA)
- S'immatriculer à l'ORIAS en fournissant tous les justificatifs
- Signer des conventions de courtage avec les banques partenaires
- Développer votre portefeuille clients via votre réseau, les prescripteurs (agents immobiliers, notaires) et le digital
Un cabinet de courtage en société (EURL, SASU) a des obligations comptables dès le premier exercice : bilan, liasse fiscale, déclarations de TVA. Chez L-Expert-Comptable.com, la comptabilité en ligne tout compris démarre à 69 € HT/mois, avec un expert-comptable dédié qui répond sous 24 h.
Perspectives d'évolution et de carrière
Le métier de courtier en prêt immobilier ouvre plusieurs voies d'évolution. Vous pouvez passer de mandataire à courtier indépendant, puis créer votre propre cabinet avec des mandataires sous votre enseigne.
La diversification est aussi un axe de croissance : rachat de crédits, crédit professionnel, assurance emprunteur (avec une immatriculation COA complémentaire). Certains courtiers choisissent d'intégrer un réseau de franchise pour bénéficier d'une marque reconnue et d'outils mutualisés.
Les questions fréquentes sur le courtier en prêt immobilier
Peut-on devenir courtier en prêt immobilier sans diplôme ?
Oui, le diplôme n'est pas la seule voie. Vous pouvez obtenir la capacité professionnelle IOBSP via une formation de 150 heures auprès d'un organisme agréé, ou par la VAE si vous justifiez de 2 ans d'expérience comme cadre (ou 4 ans comme non-cadre) dans le secteur bancaire.
Combien coûte la formation pour devenir courtier immobilier ?
La formation IOBSP de 150 heures coûte entre 1 500 et 3 500 € selon l'organisme et le format choisi. Elle est finançable via le CPF ou par France Travail pour les demandeurs d'emploi.
Quelle différence entre un courtier et un mandataire en prêt immobilier ?
Le courtier (IOBSP niveau 1, formation 150 h) exerce de manière indépendante et collabore avec plusieurs banques. Le mandataire (IOBSP niveau 2, formation 80 h) agit pour le compte d'un courtier ou d'un seul établissement bancaire, avec moins d'autonomie.
Quel est le meilleur statut juridique pour un courtier immobilier indépendant ?
Cela dépend de votre volume d'activité. La micro-entreprise convient pour démarrer (plafond à 83 600 €). L'EURL permet un bon équilibre charges/protection avec des cotisations TNS à ~45 %. La SASU est adaptée si vous privilégiez la couverture du régime général ou si vous visez l'association à terme.
Combien gagne un courtier en prêt immobilier par mois ?
Un courtier salarié débutant gagne environ 2 000 à 2 900 € bruts par mois. Un courtier indépendant confirmé, avec 4 dossiers finalisés par mois, peut atteindre un CA mensuel de 10 000 à 15 000 €, dont il faut déduire les charges sociales et professionnelles.
Est-ce que le courtier en prêt immobilier est payé uniquement au succès ?
Oui, la loi impose le paiement au succès. Le courtier ne peut percevoir aucun frais du client tant que le prêt n'est pas débloqué (article L.519-6 du Code monétaire et financier).
Faut-il créer une entreprise pour exercer comme courtier immobilier ?
Si vous exercez en indépendant, oui. Vous devez créer une structure juridique (micro-entreprise, EURL ou SASU) et vous immatriculer au RCS via le guichet unique de l'INPI. Si vous êtes salarié d'un cabinet, la structure existe déjà.
Combien de temps faut-il pour devenir courtier en prêt immobilier ?
En passant par la formation IOBSP de 150 heures, comptez 3 à 6 semaines de formation, puis 2 à 4 semaines de démarches administratives. Au total, 2 à 3 mois entre la décision et le premier dossier.
Un courtier en prêt immobilier peut-il aussi vendre de l'assurance emprunteur ?
Oui, à condition d'être également immatriculé à l'ORIAS en tant que courtier en assurance (COA). Cette double immatriculation permet de distribuer la délégation d'assurance emprunteur, une source de revenus complémentaire.
Est-ce qu'un agent immobilier peut aussi être courtier en prêt immobilier ?
Oui, le cumul est possible mais nécessite une double immatriculation : carte professionnelle T (loi Hoguet) pour l'activité d'agent et immatriculation ORIAS pour le courtage en crédit. Chaque activité a ses propres obligations réglementaires.
Sources & Références
Legifrance : Article L519-1 - Code monétaire et financier
Legifrance : Chapitre IX : Les intermédiaires en opérations de banque et en services de paiement
Direction générale du Trésor : La réforme du courtage
Résumer cet article avec :
- ChatGPT
- Perplexity
- Claude
À propos de l'auteur
Guillaume DELEMARLE
Expert-comptable avec plus de 9 ans d'expérience. Spécialisé dans l'accompagnement des TPE et créateurs d'entreprise.
Voir tous ses articles
Contenu révisé et validé par un expert-comptable membre de l'OEC
Questions & réponses