Expert-Comptable Immobilier Locatif | Dès 109€ par mois

  • Fiscalité locative optimisée : Amortissements, déficit foncier, choix du régime réel ou micro adaptés à vos biens.
  • Déclarations sans erreur : Liasse fiscale 2031, 2044, CFE et annexes prises en charge chaque année.
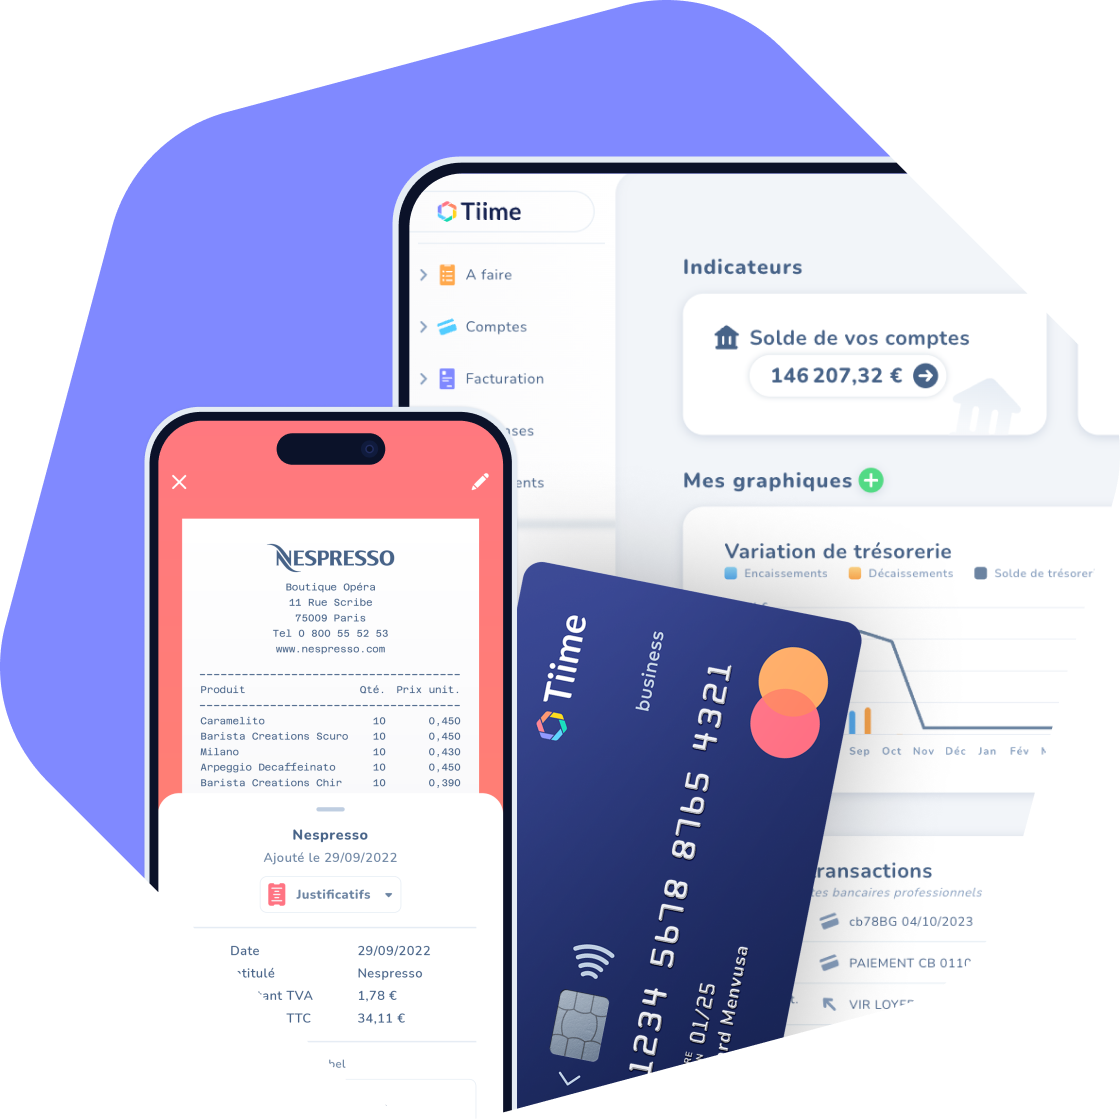
  • Suivi multi-biens en temps réel : Visualisez la rentabilité de chaque lot via l'application Tiime.
  • Tous les statuts couverts : LMNP, LMP, SCI à l'IR ou à l'IS, location nue ou meublée.
expert-comptable-immobilier-locatif.jpg

50 000+ entrepreneurs
accompagnés

Inscrit à l’Ordre
des Experts-Comptables

Conforme
facturation éléctronique

Votre expert
répond sous 24h

Investisseurs immobiliers : vos 3 casse-têtes comptables ont une solution

  • Choisir le bon régime fiscal

    Micro-foncier, micro-BIC, régime réel, SCI à l'IS : chaque option a un impact direct sur votre imposition. Un mauvais choix peut vous coûter plusieurs milliers d'euros par an, surtout si vous détenez plusieurs biens.

  • Calculer les amortissements sans se tromper

    En meublé au réel, vous pouvez amortir le bien, le mobilier et les travaux. Mais les durées, les composants et les plafonds sont techniques. Depuis 2025, les amortissements déduits sont réintégrés dans le calcul de la plus-value à la revente.

  • Gérer les déclarations de plusieurs biens

    Chaque bien a son propre régime, ses propres charges déductibles, parfois un statut différent. Consolider tout cela dans les bonnes déclarations fiscales demande du temps et de la rigueur.

Comment se déroule l'accompagnement comptable pour les pros de l'immobilier locatif ?

1

Échange gratuit avec un conseiller

Analyse de votre situation, recommandation personnalisée

2

On configure votre espace

Connexion bancaire, import de l'historique, paramétrage Tiime 

3

Votre expert comptable prend le relai

Tenue quotidienne, déclarations, conseils proactifs

Pourquoi faire appel à L-Expert-Comptable.com quand on investit en immobilier locatif ?

Régime fiscal adapté

On compare micro-BIC, réel, micro-foncier et SCI selon votre situation réelle.

→ Vous payez le juste montant d'impôt, pas un euro de plus.

Amortissements maîtrisés

Calcul des composants, durées d'amortissement, impact sur la plus-value depuis 2025.

→ Chaque déduction est justifiée et conforme.

Déclarations centralisées

Un expert dédié gère vos liasses 2031, 2044, CFE, même pour un portefeuille de plusieurs lots.

→ Zéro oubli, zéro retard.

Réponse sous 24 h

Question sur un nouveau bien, un changement de statut, des travaux à déduire.

→ Votre expert-comptable répond sous 24 heures, par mail ou téléphone.

Tout ce dont vous avez besoin pour une bonne gestion comptable de votre immobilier locatif

Comptabilité, fiscalité, déclarations, conseils : tout est inclus, rien n'est en supplément.

Facturation électronique conforme

Votre facturation est prête pour l'obligation de facturation électronique. Devis, factures et avoirs sont générés aux normes en vigueur, directement depuis l'application Tiime.

Votre comptabilité, tenue au quotidien

Plus besoin de classer vos factures ou de tenir un tableau Excel. Votre comptable dédié assure la tenue comptable complète : livre-journal, rapprochement bancaire, compte de résultat, bilan et liasse fiscale.

Déclarations et obligations fiscales, sans y penser

TVA y compris intracommunautaire, CFE, CVAE le cas échéant, cotisations sociales et déclarations URSSAF : chaque échéance est anticipée, préparée et télétransmise par votre comptable.

Conseils fiscaux pour payer le juste impôt

Votre conseiller dédié vous aide à maximiser votre revenu net : arbitrage salaire/dividendes, choix du régime réel, accompagnement ACRE, ARE ou ARCE quand ils s'appliquent.

Un conseiller dédié, disponible et réactif

Un interlocuteur unique qui connaît votre dossier. Joignable par mail, visio ou téléphone, avec une réponse en moins de 2 heures en moyenne. Pas de chatbot, pas de file d'attente.

Attestations et documents administratifs

PV de non-rémunération, attestations diverses, solde d'IS : tous les documents dont vous avez besoin sont produits et mis à disposition dans votre espace.

Ce que vous ne ferez plus :

  • Classer mes factures
  • Calculer ma TVA
  • Remplir ma liasse fiscale
50 000+

entrepreneurs accompagnés

4,8/5

note Google
(1 000+ avis)

< 24h

temps de réponse moyen de votre expert

0€

frais d'engagement

TARIFICATION TRANSPARENTE

Votre comptabilité d'immobilier locatif gérée à 100 %, dès 109 € HT/mois

Tout ce dont vous avez besoin pour être en règle avec l'administration, inclus dans un forfait mensuel unique. Pas de frais cachés, pas de mauvaises surprises en fin d'année.

Consultants, Freelance

La solution complète pour démarrer votre activité sereinement.

dès 69 € HT/mois

Sans engagement

Je confie ma compta

Un conseiller dédié disponible par mail, téléphone et visio avec réponse garantie sous 24h.

  • Conseils comptables, fiscaux et administratifs
  • Tenue comptable au quotidien
  • Déclaration, télétransmission et paiement de la TVA
  • Autres déclarations fiscales (IS, CFE,...)
  • Réalisation de votre compte de résultat et bilan
  • Réalisation de votre liasse fiscale
  • Déclaration et paiement de la taxe sur l’affectation des véhicules de tourisme (TAV)
  • Attestations et PV de non rémunération

En partenariat avec l'application Tiime (6 mois offerts, puis 17,99 € HT/mois) :

  • Facturation électronique conforme (Plateforme Agréée Tiime)
  • Tenue comptable automatisée à partir de justificatifs photos, PDF
  • Suivi de trésorerie en temps réel
  • Compte pro avec carte Mastercard

En option :
Des études fiscales et sociales personnalisées réalisées par notre pôle conseil

Freelance, consultant : votre métier mérite un comptable qui le connaît.

Échangez avec un spécialiste de la prestation intellectuelle pour évaluer vos besoins.

Prendre rendez-vous gratuitement

Ils nous font confiance

Des investisseurs en immobilier locatif comme vous, accompagnés par notre cabinet

Rejoignez une communauté de plus de 50 000 entrepreneurs. Avec une note moyenne de 4,9/5 sur Google et Trustpilot, nous transformons la corvée comptable en une expérience fluide et humaine.

Qui choisir pour la comptabilité de son immobilier locatif ?

Plusieurs types de solutions s'offrent à vous. Attention : ces acteurs n'exercent pas le même métier et ne sont pas soumis aux mêmes obligations. Voici un comparatif factuel pour y voir clair.

Critères

L-Expert-Comptable.com

Logiciels comptables

Legaltechs

Faire soi-même

Tenue comptable conforme


Partiel

Partiel


Bilan & liasse fiscale


Conseil fiscal & optimisation


Assurance RC professionnelle


Inscription à l'Ordre (OEC)


N/A

Conseiller dédié humain


Parfois


Réponse sous 24h garantie


Variable

Variable


Sans engagement


Création d'entreprise offerte


Parfois


Prix indicatif

Dès 109 € HT/mois

0 – 100€/mois

20 – 150€/mois

0€ + temps passé

Prix indicatifs HT observés sur le marché en 2026. Tarifs variables selon le volume d'activité et les options choisies.

Cela fait un moment que j'ai confié la comptabilité de mon activité d'immobilier locatif à Coralie et Clément, mon interlocuteur dédié, toujours disponibles pour un point téléphonique. Pour moi c'est le moyen le plus simple et rapide de gérer la compta de ma société. L'outil Tiime mérite quelques améliorations mais reste très simple au quotidien. Un vrai confort de suivi.

Francois B.

Francois B.

Avis Google vérifié

Les solutions comptables que nous recommandons
 pour votre activité d'immobilier locatif

Numbr
Numbr Cabinet comptable Tarif sur devis
Voir le site
Swapn
Swapn Logiciel de comptabilité à partir de 29€
Voir le site

Quelles sont les obligations comptables pour un investisseur en  immobilier locatif ?

En EURL

Comptabilité commerciale complète : grand livre, journaux, comptes annuels (bilan, compte de résultat, annexe) déposés au greffe. La TVA s'applique selon le régime choisi.


→ Voir les obligations comptables pour EURL

En SASU

Comptabilité d'engagement complète, dépôt des comptes annuels au greffe et liasse fiscale à l'IS. La TVA s'applique dès le premier euro, hors option franchise.


→ Voir les obligations comptables pour SASU

En SARL

Tenue comptable complète, comptes annuels déposés au greffe et assemblée d'approbation des comptes. Régime de TVA selon votre activité.


→ Voir les obligations comptables pour SARL

En SAS

Comptabilité d'engagement, dépôt des comptes annuels au greffe et liasse fiscale à l'IS. Commissaire aux comptes obligatoire au-delà des seuils légaux.


→ Voir les obligations comptables pour SAS

Envie de vous lancer en immobilier locatif ? On crée votre 
entreprise gratuitement.

Vous avez le projet, les compétences et les premiers clients en vue : mais la création d'entreprise vous semble complexe ? Chez L-Expert-Comptable.com, on simplifie tout. 

1

Échange avec votre conseiller

pour définir le statut le plus adapté

2

Rédaction des statuts

et formalités administratives

3

Dépôt de capital

et publication de l'annonce légale

4

Réception de votre Kbis

Vous êtes officiellement lancé

Notre cabinet comptable s'adapte à votre statut et à votre ambition

EURL, SASU, SAS, SARL : chaque statut a ses avantages. Votre conseiller vous aide à choisir et à évoluer.

carrousel-statuts-sasu
Comptable SASU
carrousel-statuts-sas
Comptable SAS
statuts-eurl
Comptable EURL
statuts-sarl
Comptable SARL
statuts-holding
Comptable Holding
carrousel-statuts-sci
Comptable SCI
Tiime app

Facturez vos honoraires, encaissez, pilotez depuis une seule application

Facturez, suivez votre trésorerie et gérez vos paiements depuis un seul endroit.

Compte pro avec IBAN français

Un compte professionnel intégré en principal ou secondaire sans surcoût. Toutes vos transactions bancaires en temps réel dans Tiime. Aucun frais caché, aucune commission.

Suivi de trésorerie en temps réel

Graphiques de gestion, vision claire de vos entrées et sorties, anticipation de votre solde. Prenez des décisions éclairées sur votre activité.

Facturation instantanée et personnalisable

Créez des devis et notes d'honoraires conformes et illimités. Prêt pour la facturation électronique obligatoire avec la plateforme agréée Tiime.

Justificatifs automatiques

Photographiez vos reçus : ils sont automatiquement associés aux bonnes transactions pour vous libérer du temps et de l'énergie. Vos factures électroniques, elles, arrivent directement sans effort sur Tiime.

Facturation électronique conforme

Votre facturation est prête pour l'obligation de facturation électronique en réception et en émission : Tiime est Plateforme Agréée par la DGFIP.

Application Tiime pour expert comptable SAS

Compte pro et application Tiime inclus. 6 mois offerts, puis 4,49€ HT/mois

Découvrir l'application Tiime 

Les questions les plus posées par les investisseurs en immobilier locatif

Pourquoi faire appel à un expert-comptable pour son immobilier locatif ?

Un expert-comptable spécialisé en immobilier locatif sécurise vos déclarations et optimise votre fiscalité. En LMNP au régime réel, par exemple, les amortissements peuvent ramener votre base imposable à zéro pendant plusieurs années. Sans accompagnement, vous risquez de passer à côté de déductions légitimes ou de commettre des erreurs dans vos liasses fiscales.

Quel statut choisir pour investir en immobilier locatif : LMNP, LMP ou SCI ?

Cela dépend de vos revenus locatifs, de votre patrimoine et de vos objectifs. Le statut LMNP convient à la plupart des investisseurs particuliers grâce à son régime fiscal avantageux. La SCI à l'IS est intéressante pour un portefeuille important ou une transmission familiale. Le statut LMP s'applique dès que vos recettes dépassent 23 000 € et représentent plus de 50 % de vos revenus. Chez L-Expert-Comptable.com, l'expert dédié compare les options chiffrées avant toute décision.

Combien coûte un expert-comptable pour de l'immobilier locatif ?

Les honoraires varient selon le nombre de biens et le régime fiscal. Un cabinet classique facture entre 300 et 800 € par an pour un bien en LMNP au réel. Chez L-Expert-Comptable.com, l'accompagnement démarre à 109 € HT/mois, avec la tenue comptable, la liasse fiscale, le bilan annuel et l'accès à Tiime inclus.

La TVA s'applique-t-elle aux revenus locatifs ?

En location nue ou en meublé classique, les loyers sont exonérés de TVA. En revanche, la TVA à 20 % s'applique si vous proposez au moins trois des quatre services para-hôteliers (accueil, ménage, linge, petit-déjeuner). Elle concerne aussi les locations en résidences de services et les baux commerciaux. Récupérer la TVA sur l'achat du bien est possible dans ces cas, mais l'engagement est de 20 ans.

Qu'est-ce que la réforme LMNP 2025 change pour les investisseurs ?

Depuis la loi de finances 2025, les amortissements déduits en LMNP au régime réel sont réintégrés dans le calcul de la plus-value lors de la revente du bien. Concrètement, si vous avez amorti 80 000 € sur dix ans, votre plus-value imposable augmente d'autant. Cela rend la stratégie de sortie plus complexe et justifie un accompagnement comptable pour simuler l'impact avant tout achat ou revente.

Peut-on déduire les travaux de ses revenus locatifs ?

En location nue au régime réel, les travaux d'entretien et d'amélioration sont déductibles des revenus fonciers. Si les charges dépassent les loyers, vous créez un déficit foncier imputable sur votre revenu global jusqu'à 10 700 € par an. En meublé au réel, les travaux sont amortis sur leur durée d'utilisation. Dans les deux cas, la qualification exacte des travaux (entretien, amélioration, construction) détermine le traitement fiscal.

Quelle différence entre LMNP et LMP ? Quand bascule-t-on automatiquement en LMP ?

Le statut LMP s'applique automatiquement dès que deux conditions cumulatives sont remplies sur l'année civile : vos recettes locatives meublées dépassent 23 000 €, ET ces recettes excèdent l'ensemble des autres revenus d'activité du foyer fiscal (salaires, BIC, BNC, BA). Si une seule condition manque, vous restez LMNP. Le basculement n'est pas optionnel : il se déclenche mécaniquement au regard des chiffres déclarés.

Conséquences du passage en LMP : cotisations sociales SSI sur les bénéfices (au lieu des prélèvements sociaux à 17,2 %), imputation des déficits sur le revenu global, exonération d'IFI sur les biens loués, régime professionnel de plus-value. Un arbitrage à anticiper avec un expert-comptable, surtout si vous êtes proche du seuil de 23 000 €.

Comment sont amortis un bien meublé, les meubles et les travaux en LMNP au réel ?

L'amortissement se pratique par composants, avec des durées propres à chacun :

  • Gros œuvre (structure) : 40 à 50 ans
  • Façade, toiture, étanchéité : 20 à 30 ans
  • Installations techniques (électricité, plomberie, chauffage) : 15 à 20 ans
  • Agencements intérieurs : 10 à 15 ans
  • Mobilier et électroménager : 5 à 10 ans

Le terrain (généralement 10 à 20 % du prix d'acquisition) ne s'amortit pas. Les travaux d'amélioration s'amortissent sur leur durée d'usage ; les travaux d'entretien passent en charges déductibles l'année où ils sont engagés.

Point de vigilance : depuis la loi de finances 2025, les amortissements déduits sont réintégrés dans le calcul de la plus-value à la revente. Un expert-comptable calibre les amortissements pour optimiser l'impôt annuel sans alourdir la fiscalité de sortie.

Comment se calcule la plus-value à la revente en LMNP vs LMP ?

LMNP (régime des particuliers) : plus-value = prix de vente – prix d'achat corrigé. Depuis la loi de finances 2025, les amortissements pratiqués sont réintégrés au prix d'achat, ce qui augmente mécaniquement la plus-value imposable. Abattements pour durée de détention : exonération d'IR à 22 ans, exonération de prélèvements sociaux à 30 ans. Taux : 19 % (IR) + 17,2 % (PS).

LMP (régime des professionnels) : plus-value court terme (< 2 ans ou à hauteur des amortissements) imposée au barème de l'IR + cotisations sociales SSI. Plus-value long terme à 12,8 % + 17,2 %. Exonération totale possible si l'activité est exercée depuis > 5 ans et que le CA de l'année de cession est inférieur à 90 000 € (article 151 septies du CGI). Exonération partielle entre 90 000 € et 126 000 €.

La réforme 2025 rapproche fortement les deux régimes.

Faut-il payer l'IFI sur ses biens loués en meublé ?

En LMNP : oui. Les biens sont considérés comme du patrimoine privé et entrent dans l'assiette de l'IFI si le patrimoine immobilier net du foyer dépasse 1,3 M€ au 1er janvier.

En LMP : non, sous conditions. Les biens affectés à l'activité de location meublée professionnelle sont qualifiés de biens professionnels et sortent de l'assiette IFI. Deux critères à remplir : les seuils LMP (recettes > 23 000 € et > autres revenus d'activité) ET l'exercice de l'activité à titre principal (résultat net bénéficiaire).

C'est un des arguments majeurs pour arbitrer vers le LMP quand le patrimoine locatif devient conséquent. Attention : les cotisations sociales SSI dues en LMP peuvent en partie neutraliser le gain IFI. Décision à modéliser en amont avec un expert-comptable.

Micro-BIC ou régime réel : lequel choisir et à partir de quel niveau de charges basculer ?

Seuils 2026 (micro-BIC LMNP) : 77 700 € de recettes annuelles, abattement forfaitaire de 50 %. Meublé de tourisme classé : 77 700 € / 50 %. Meublé de tourisme non classé (depuis la loi Le Meur) : 15 000 € / 30 %.

Règle de bascule : le régime réel devient plus favorable dès que vos charges réelles + amortissements dépassent l'abattement forfaitaire de 50 %. En pratique, ce seuil est presque toujours franchi pour un bien financé à crédit, car les seuls amortissements représentent déjà 3 à 4 % de la valeur du bien par an.

Calcul simple : comparez (loyers annuels × 50 %) et (charges réelles + intérêts d'emprunt + amortissements). Si le second terme est supérieur, optez pour le réel. L'option se prend pour un an, tacitement reconductible.

Peut-on déduire les travaux de ses revenus locatifs ?

Oui, avec des règles différentes selon le régime :

Location nue au réel foncier : travaux d'entretien, de réparation et d'amélioration déductibles. Les travaux de construction, reconstruction ou agrandissement ne le sont pas. Un déficit foncier peut s'imputer sur le revenu global jusqu'à 10 700 €/an (hors intérêts d'emprunt), excédent reportable 10 ans sur les revenus fonciers. Plafond porté à 21 400 € pour les travaux de rénovation énergétique.

LMNP au réel : travaux d'entretien passés en charges l'année où ils sont engagés. Travaux d'amélioration immobilisés et amortis sur leur durée d'usage.

Micro-BIC ou micro-foncier : aucune déduction possible, l'abattement forfaitaire couvre tout.

Le régime des travaux est un facteur clé dans l'arbitrage entre location nue et location meublée quand un bien nécessite des rénovations lourdes.

Faut-il un expert-comptable spécialisé immobilier ou un généraliste suffit-il ?

Un généraliste peut gérer un dossier LMNP simple à un ou deux lots. Un expert-comptable spécialisé en immobilier apporte trois choses concrètes dès que le dossier se complexifie :

  • Maîtrise fine des amortissements par composants et des dernières évolutions (loi de finances 2025 sur la plus-value LMNP).
  • Arbitrage entre statuts et régimes : LMNP/LMP, IR/IS pour SCI, meublé classique vs tourisme.
  • Anticipation long terme : la revente, la transmission, l'IFI se préparent des années à l'avance.

Un généraliste facturera parfois moins cher, mais un mauvais paramétrage d'amortissement ou un régime mal choisi peut coûter plusieurs milliers d'euros par an — voire dizaines de milliers à la revente depuis la réforme 2025.

Le bon signal : un expert qui vous parle spontanément d'amortissement du terrain, de plus-value pro et d'IFI.

Les honoraires d'expert-comptable sont-ils déductibles des revenus locatifs ?

Oui, intégralement, dans deux cas :

  • LMNP au réel : les honoraires sont une charge d'exploitation déductible du bénéfice BIC.
  • Location nue au régime réel foncier : les honoraires figurent parmi les frais de gestion déductibles des revenus fonciers.

En micro-BIC ou micro-foncier, aucune charge n'est déductible : l'abattement forfaitaire (50 %, 30 % ou 71 % selon le cas) est réputé couvrir l'ensemble des frais, honoraires compris.

Calcul concret : au TMI de 30 % + 17,2 % de PS, un forfait comptable de 1 308 € HT/an (109 €/mois HT chez L-Expert-Comptable.com) revient à environ 690 €/an après déduction fiscale. Un coût à intégrer dans le calcul de rentabilité de l'accompagnement, souvent largement compensé par les optimisations trouvées.

SCI à l'IR ou SCI à l'IS : quel régime pour l'investissement locatif ?

SCI à l'IR (régime par défaut) : les revenus sont imposés entre les mains des associés, en revenus fonciers (location nue). La location meublée en SCI bascule automatiquement à l'IS. Pas d'amortissement possible du bien. Régime des plus-values des particuliers à la revente (exonération d'IR à 22 ans, de PS à 30 ans).

SCI à l'IS (sur option, irrévocable après 5 ans) : la société est imposée à 15 % jusqu'à 42 500 € de bénéfice, 25 % au-delà. Amortissement du bien autorisé, ce qui réduit fortement la base imposable. Mais la plus-value à la revente se calcule sur la valeur nette comptable (donc plus élevée), imposée à l'IS puis à la flat tax en cas de distribution.

Règle générale : IR pour conserver et transmettre le patrimoine, IS pour capitaliser et réinvestir les loyers. L'option se prépare, elle ne se rattrape pas.

Votre comptabilité immobilier locatif, enfin entre de bonnes mains

Rejoignez les 50 000+ entrepreneurs qui nous font confiance et récupérez votre temps.


Confier ma comptabilité Créer mon entreprise


  • Sans engagement
  • Réponse en moins de 2h par nos équipes.
  • Création d'entreprise offerte

On vous rappelle dans les 5 minutes

Back to top