Simulateur CFE 2026 : estimez votre cotisation foncière
Mis à jour le 6 novembre 2026

Rechercher
Calculez facilement votre cotisation foncière des entreprises (CFE) grâce à ce simulateur gratuit, sans inscription. Renseignez la date de création de votre entreprise, la commune où vous exercez votre activité et votre tranche de chiffre d'affaires N-2, puis obtenez une estimation de votre cotisation en quelques secondes.
Le résultat affiché est une estimation en fourchette. Il inclut la cotisation minimum, la taxe additionnelle CCI et les frais de gestion. Le montant exact de votre CFE dépend du taux voté par votre commune et, si vous avez des locaux professionnels, de leur valeur locative cadastrale. Pour un montant précis, consultez votre avis d'imposition dans votre espace professionnel sur impots.gouv.fr.
La CFE est un impôt local dû par toutes les entreprises et tous les travailleurs indépendants qui exercent une activité professionnelle au 1er janvier de l'année d'imposition. Quatre éléments déterminent son montant.
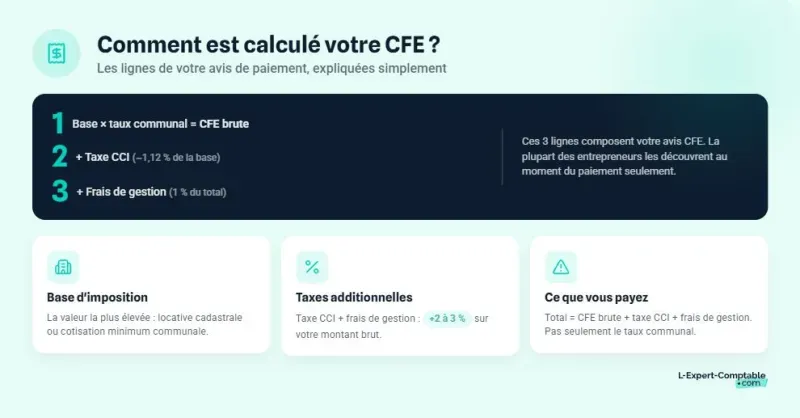
La formule de base est simple : CFE = base d'imposition × taux communal. Mais le montant inscrit sur votre avis comprend trois lignes que beaucoup d'entrepreneurs découvrent au moment du paiement.
| Élément | Règle | Point clé |
|---|---|---|
| Base d'imposition | Valeur locative cadastrale du local ou cotisation minimum | Si la VLC est inférieure à la cotisation minimum, c'est la cotisation minimum qui s'applique |
| Taux communal et intercommunal | Voté chaque année par la commune et l'EPCI | Varie de ~15 % à plus de 40 % selon la commune |
| Taxe additionnelle CCI | Environ 1,12 % de la base d'imposition | Finance les chambres de commerce et d'industrie |
| Frais de gestion | 1 % du montant (CFE + taxe additionnelle) | Prélevés par l'État pour la gestion de l'impôt |
La taxe additionnelle et les frais de gestion ajoutent généralement 2 à 3 % au montant brut de la CFE. Pensez-y quand vous comparez votre estimation avec votre avis réel.
Deux cas se présentent selon votre situation :
Si vous avez un local mais que sa valeur locative cadastrale est inférieure à la cotisation minimum de votre commune, c'est la cotisation minimum qui s'applique. La base retenue est toujours la plus élevée des deux.
Le taux d'imposition est voté chaque année par votre commune et votre intercommunalité (EPCI). Il peut varier fortement d'une ville à l'autre, allant d'environ 15 % à plus de 40 %.
Pour connaître votre taux, consultez votre avis de CFE de l'année précédente dans votre espace professionnel sur impots.gouv.fr. Vous pouvez aussi contacter votre SIE (Service des Impôts des Entreprises) ou consulter les données de fiscalité locale publiées par la DGFiP. Si vous ne connaissez pas encore votre taux, le simulateur en haut de page vous donne une fourchette basée sur la cotisation minimum.
La CFE est calculée sur le chiffre d'affaires réalisé deux ans avant l'année d'imposition. Pour la CFE 2026, c'est votre CA de 2024 qui sert de référence. Pour la CFE 2027, ce sera votre CA de 2025.
Cette règle a une conséquence directe : si votre activité ralentit, la baisse ne se répercutera sur votre CFE que deux ans plus tard. À l'inverse, une forte croissance n'entraîne pas de hausse immédiate. La deuxième année d'activité, la base d'imposition est automatiquement réduite de 50 %.
Ce barème s'applique aux entreprises sans locaux professionnels, ou dont la valeur locative cadastrale est inférieure à la cotisation minimum fixée par la commune. Le CA de référence est celui de N-2.
| Tranche de CA HT (N-2) | Cotisation minimum (fourchette légale) |
|---|---|
| Jusqu'à 10 000 € | Entre 243 € et 579 € |
| De 10 001 € à 32 600 € | Entre 243 € et 1 158 € |
| De 32 601 € à 100 000 € | Entre 243 € et 2 433 € |
| De 100 001 € à 250 000 € | Entre 243 € et 4 056 € |
| De 250 001 € à 500 000 € | Entre 243 € et 5 793 € |
| Au-delà de 500 000 € | Entre 243 € et 7 533 € |
La commune choisit un montant dans chaque fourchette par délibération du conseil municipal. Le plancher légal est de 243 € quelle que soit la tranche.
La cotisation minimum varie d'une commune à l'autre, dans les fourchettes légales. Deux entreprises avec le même CA mais installées dans deux communes différentes peuvent payer un montant de CFE très différent. Vérifiez le montant exact auprès de votre SIE.
Voici trois cas concrets qui reproduisent les lignes d'un vrai avis de CFE, taxe additionnelle CCI et frais de gestion compris.
Profil : consultant en SASU, exerçant à domicile, CA 2024 = 45 000 €. Il tombe dans la tranche 32 601 € à 100 000 €. Sa commune a fixé la cotisation minimum à 600 €.
| Ligne | Calcul | Montant |
|---|---|---|
| Cotisation minimum (CFE) | Montant fixé par la commune (tranche 32 601 - 100 000 €) | 600,00 € |
| Taxe additionnelle CCI | 600 × 1,12 % | 6,72 € |
| Frais de gestion | (600 + 6,72) × 1 % | 6,07 € |
| Total sur l'avis | 612,79 € |
Ce consultant paie 612,79 € de CFE pour l'année. S'il avait été domicilié dans une commune ayant fixé la cotisation minimum au plancher (243 €), son total serait d'environ 249 €.
Profil : SARL de services, bureau de 40 m², valeur locative cadastrale = 4 200 €, taux communal = 28,50 %, CA 2024 = 150 000 €.
La cotisation minimum de la tranche 100 001 € à 250 000 € est par exemple de 800 € dans cette commune. La valeur locative (4 200 €) est supérieure : c'est donc elle qui sert de base d'imposition.
| Ligne | Calcul | Montant |
|---|---|---|
| Base d'imposition | Valeur locative cadastrale du bureau | 4 200,00 € |
| CFE | 4 200 × 28,50 % | 1 197,00 € |
| Taxe additionnelle CCI | 4 200 × 1,12 % | 47,04 € |
| Frais de gestion | (1 197 + 47,04) × 1 % | 12,44 € |
| Total sur l'avis | 1 256,48 € |
Le montant est plus de deux fois supérieur à celui du consultant freelance, principalement à cause de la valeur locative du bureau et du taux communal appliqué.
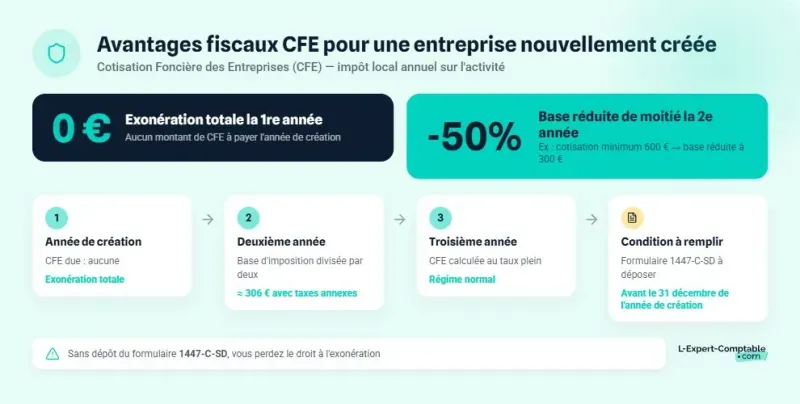
Une société créée en mars 2025 bénéficie de deux avantages automatiques :
À partir de 2027, la CFE est due à taux plein. Pour bénéficier de ces avantages, le formulaire 1447-C-SD doit être déposé avant le 31 décembre 2025.
Chez L-Expert-Comptable.com, votre comptable dédié se charge de vous rappeler les échéances fiscales comme le dépôt de la 1447-C-SD et le paiement de la CFE, pour éviter toute pénalité.
Plusieurs situations permettent d'être exonéré de CFE ou de bénéficier d'une réduction de la base d'imposition.
L'année de création de votre entreprise, vous êtes totalement exonéré de CFE. C'est automatique, sans démarche particulière.
La deuxième année, la base d'imposition est réduite de 50 %. Vous payez la CFE à taux plein à partir de la troisième année seulement.
Condition : vous devez avoir déposé la déclaration initiale 1447-C-SD auprès de votre SIE avant le 31 décembre de l'année de création. Sans ce formulaire, l'administration peut vous imposer d'office, sans exonération.
Depuis la loi de finances 2018, les entreprises dont le CA annuel est inférieur ou égal à 5 000 € sont exonérées de la cotisation minimum de CFE. L'exonération est automatique, aucune démarche n'est nécessaire. Le CA de référence est celui de N-2.
Les artisans inscrits au Répertoire des Métiers peuvent bénéficier d'une réduction de leur base d'imposition :
Pour en bénéficier, la rémunération du travail doit représenter plus de 50 % du CA TTC de l'entreprise.
D'autres exonérations existent selon la zone d'implantation ou l'activité :
L'oubli ou le retard de dépôt du formulaire 1447-C-SD entraîne une imposition d'office, sans possibilité de bénéficier de l'exonération de première année. Déposez-le impérativement avant le 31 décembre de l'année de création de votre entreprise.
Le paiement de la CFE est entièrement dématérialisé. Voici les échéances à retenir et les déclarations à déposer.
Le solde de la CFE est dû chaque année au 15 décembre. Si votre CFE de l'année précédente dépasse 3 000 €, un acompte de 50 % est exigible avant le 15 juin.
Le paiement se fait obligatoirement en ligne, via votre espace professionnel sur impots.gouv.fr. L'avis de CFE n'est pas envoyé par courrier : vous devez le consulter directement dans votre espace en ligne, généralement disponible à partir de novembre.
Trois situations nécessitent un formulaire :
La création d'entreprise est offerte chez L-Expert-Comptable.com (0 €, frais administratifs inclus), avec un accompagnement par un juriste qui vous guide dans toutes vos démarches post-immatriculation, y compris la déclaration initiale de CFE.
Pensez à créer votre espace professionnel sur impots.gouv.fr dès l'immatriculation de votre société. C'est le seul moyen de consulter votre avis de CFE et de le payer. Si vous changez de local ou d'adresse en cours d'année, déposez un formulaire 1447-M-SD pour mettre à jour votre situation.
Consultez votre avis de CFE de l'année précédente dans votre espace professionnel sur impots.gouv.fr : le taux communal et intercommunal y figurent. Vous pouvez aussi contacter votre SIE ou consulter les données de fiscalité locale publiées par la DGFiP.
La CFE est calculée sur le chiffre d'affaires réalisé en N-2. Pour la CFE 2026, c'est votre CA de 2024 qui sert de référence. Si votre CA a baissé, la répercussion sur votre CFE n'interviendra que deux ans plus tard.
Non. L'année de création, vous êtes totalement exonéré de CFE. La deuxième année, la base d'imposition est réduite de 50 %. Vous payez à taux plein à partir de la troisième année. Condition : avoir déposé le formulaire 1447-C-SD avant le 31 décembre de l'année de création.
Oui. Si votre CA annuel est inférieur ou égal à 5 000 €, vous êtes exonéré de la cotisation minimum de CFE. Cette exonération est automatique, aucune démarche n'est nécessaire.
La CFE est calculée sur la valeur locative des biens ou sur une cotisation minimum selon le CA. La CVAE (Cotisation sur la Valeur Ajoutée des Entreprises) est calculée sur la valeur ajoutée produite par l'entreprise. Ensemble, elles forment la CET (Contribution Économique Territoriale), qui a remplacé la taxe professionnelle.
Si vous exercez à domicile sans local professionnel dédié, la CFE est calculée sur la cotisation minimum fixée par votre commune, en fonction de votre tranche de CA. Vous ne payez pas sur la valeur locative de votre logement. Indiquez 9 m² par défaut sur le questionnaire fiscal 751-SD si aucune surface n'est dédiée.
Si votre CFE de l'année précédente dépasse 3 000 €, un acompte de 50 % est exigible avant le 15 juin, le solde étant dû au 15 décembre. Si elle est inférieure à 3 000 €, le paiement se fait en une seule fois au 15 décembre. Le paiement est obligatoirement dématérialisé via impots.gouv.fr.
L'oubli ou le retard de dépôt entraîne une imposition d'office. Vous perdez le bénéfice de l'exonération de première année et de toute exonération liée à votre zone d'implantation. Le formulaire doit être déposé avant le 31 décembre de l'année de création auprès de votre SIE.
Oui. La CFE est une charge déductible du résultat fiscal de votre entreprise. Elle est comptabilisée dans le compte 63511 « Contribution économique territoriale » et vient réduire votre bénéfice imposable.
Vous pouvez déposer une réclamation auprès de votre SIE dans un délai qui court jusqu'au 31 décembre de l'année suivant la mise en recouvrement. La réclamation doit être motivée (erreur sur la base, le taux, ou droit à exonération non appliqué). Le paiement reste dû en attendant la réponse de l'administration.
Service-Public : Cotisation foncière des entreprises (CFE)
BOFiP : Cotisation foncière des entreprises - Cotisation minimum
Economie.gouv.fr : Tout savoir sur la cotisation foncière des entreprises (CFE)
Back to top