Calculateur de rentabilité de projet selon l'activité (2026)
Mis à jour le 17 septembre 2026

Rechercher
Ce calculateur permet d'estimer ou de vérifier la rentabilité d'un projet d'entreprise. L'utilisateur commence par définir le profil de son projet : où il en est (création d'entreprise avec estimation de la rentabilité future, ou entreprise déjà existante avec vérification de la rentabilité actuelle), la période de calcul souhaitée, et la nature de son activité.
Il renseigne ensuite les données financières de son projet sur la période choisie : son chiffre d'affaires (HT), avec la possibilité d'utiliser le simulateur de chiffre d'affaires s'il ne le connaît pas encore. Pour les charges fixes et les charges variables, il peut choisir son mode de saisie : indiquer directement le total de ses charges, saisir un taux de charges variables en pourcentage du chiffre d'affaires, ou détailler poste par poste.
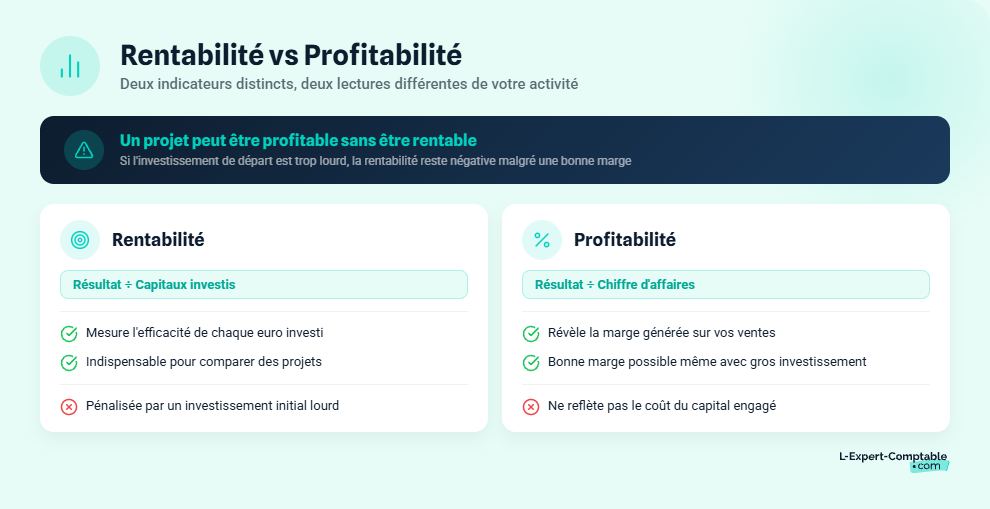
La rentabilité d'un projet mesure le rapport entre le résultat dégagé et les capitaux investis dans un projet d'entreprise. Elle ne se confond pas avec la profitabilité, qui rapporte le résultat au chiffre d'affaires : un projet peut être profitable (bonne marge) sans être rentable si l'investissement de départ est trop lourd. Ce calcul de rentabilité intervient à trois moments clés : en phase de création (dans le business plan), en cours d'activité (pour vérifier la performance réelle), et avant un investissement majeur comme un recrutement ou un nouveau produit. Quel que soit le contexte, vous devez rassembler quatre catégories de données financières avant de lancer le moindre calcul.
Deux méthodes existent pour estimer votre CA. La méthode bottom-up part du terrain : prix unitaire × volume de ventes estimé. La méthode top-down part du marché : taille du marché accessible × part de marché visée.
Si votre entreprise existe déjà, reprenez le CA réel de la période analysée. Dans tous les cas, raisonnez en HT pour isoler la performance opérationnelle de votre activité, sans l'effet déformant de la TVA collectée. Pour bien comprendre ce que recouvre cette notion, consultez la définition et le calcul du chiffre d'affaires.
Les charges fixes restent stables quel que soit votre volume d'activité. Voici les postes à recenser :
Additionnez ces postes sur la période choisie (mois, trimestre ou année). Un piège fréquent : oublier les cotisations sociales du dirigeant, qui pèsent lourd sur le taux de marge opérationnelle.
Les charges fixes et charges variables n'évoluent pas de la même façon : les secondes progressent proportionnellement à votre chiffre d'affaires :
Vous pouvez les saisir en montant total ou en taux (pourcentage du CA). À titre de repère, le taux de charges variables moyen se situe autour de 60 à 80 % en négoce, 20 à 40 % en prestations de services, et 40 à 60 % pour une activité mixte. Ce taux détermine directement votre marge brute.
Certains postes passent régulièrement sous le radar lors d'un calcul de rentabilité :
En création d'entreprise, le besoin en fonds de roulement BFR est le poste le plus sous-estimé. Un commerce qui accorde 30 jours de délai à ses clients mais paie ses fournisseurs comptant doit financer ce décalage. Prévoyez au minimum 2 à 3 mois de charges fixes en trésorerie de sécurité.
Le seuil de rentabilité et le point mort sont les deux premiers indicateurs à calculer pour évaluer la rentabilité d'un projet. Le seuil vous donne le chiffre d'affaires minimum à atteindre, et le point mort traduit ce seuil en nombre de jours.
Chez L-Expert-Comptable.com, nous mettons à disposition gratuitement un calculateur de seuil de rentabilité.
Seuil de rentabilité (€) = Charges fixes / Taux de marge sur coûts variables
Le taux de marge sur coûts variables se calcule ainsi :
Taux de marge sur coûts variables = (CA - Charges variables) / CA
Le seuil de rentabilité correspond au CA minimum pour couvrir l'ensemble de vos charges. En dessous, chaque euro de chiffre d'affaires vous fait perdre de l'argent. Au-dessus, vous dégagez un résultat net positif.
Prenons une entreprise de services avec les données suivantes :
Calcul pas à pas :
L'entreprise doit réaliser au moins 68 571 € de chiffre d'affaires annuel pour couvrir ses charges. Avec un CA prévisionnel de 120 000 €, elle a une marge de sécurité confortable de 51 429 €.
Point mort (jours) = (Seuil de rentabilité / CA annuel) × 365
En reprenant l'exemple précédent :
Point mort = (68 571 / 120 000) × 365 = 209 jours
L'entreprise devient rentable à partir du 210e jour d'activité, soit fin juillet. Cette information est précieuse pour planifier votre trésorerie : vous devez avoir assez de liquidités pour tenir jusqu'à cette date.
Le seuil de rentabilité vous dit si le projet couvre ses charges. Pour mesurer la rentabilité d'un projet sur plusieurs années et comparer différentes options d'investissement, quatre indicateurs financiers complémentaires entrent en jeu.
VAN = Σ [Flux net année t / (1 + taux d'actualisation)^t] - Investissement initial
La valeur actuelle nette additionne tous les flux nets de trésorerie futurs du projet (aussi appelés Free Cash Flow ou FCF), actualisés, c'est-à-dire ramenés à leur valeur d'aujourd'hui grâce à un taux d'actualisation, puis soustrait l'investissement initial.
Le taux d'actualisation reflète le coût du capital : le rendement minimum que vous exigez pour votre investissement. Si la VAN est positive, le projet crée de la valeur. Si elle est négative, il en détruit. Sa limite : le résultat dépend fortement du taux d'actualisation choisi.
Le TRI est le taux d'actualisation qui rend la VAN égale à zéro. Autrement dit, c'est le rendement annuel réel du projet.
Règle de décision : si le TRI dépasse votre coût du capital (taux d'emprunt + prime de risque), le projet est viable. Par exemple, un TRI de 15 % avec un emprunt à 5 % signifie que le projet dégage 10 points de rendement au-delà du coût de financement. Attention : le TRI peut donner des résultats trompeurs si les flux de trésorerie changent de signe plusieurs fois au cours du projet.
Payback Period = Investissement initial / Flux net annuel moyen
Le délai de récupération indique le temps nécessaire pour récupérer votre mise de départ. Plus il est court, moins le projet est risqué.
En TPE/PME, un projet doit généralement se rembourser en moins de 3 à 5 ans pour être considéré comme acceptable. La limite de cet indicateur : dans sa version simple, il ne tient pas compte de la valeur temps de l'argent. Pour approfondir l'analyse financière, les ratios financiers complètent utilement ces indicateurs.
B/C = Valeur actuelle des bénéfices / Valeur actuelle des coûts
Un ratio B/C supérieur à 1 signifie que chaque euro investi rapporte plus qu'il ne coûte. Par exemple, un B/C de 1,35 indique que chaque euro investi génère 1,35 € en retour. Cet indicateur est particulièrement utile pour arbitrer entre plusieurs projets concurrents.
| Indicateur | Formule | Seuil favorable | Quand l'utiliser |
|---|---|---|---|
| VAN | Σ flux actualisés - investissement | VAN > 0 | Mesurer la valeur créée en euros |
| TRI | Taux qui annule la VAN | TRI > coût du capital | Comparer le rendement au coût de financement |
| Payback | Investissement / flux annuel moyen | < 3-5 ans (TPE/PME) | Évaluer le risque lié à la durée |
| B/C | PV bénéfices / PV coûts | B/C > 1 | Comparer plusieurs projets entre eux |
Aucun indicateur ne suffit seul. La VAN vous dit combien le projet crée de valeur, le TRI vous dit à quel rythme, le Payback vous dit quand vous récupérez votre mise, et le B/C vous aide à arbitrer entre plusieurs projets. Utilisez-les ensemble pour une décision solide.
Ce cas pratique applique les quatre indicateurs à un même projet fictif, de la collecte des données à l'analyse de robustesse. Voici les grandes étapes :
Le projet : création d'une SASU de conseil en informatique.
Le projet atteint l'équilibre avant la fin du premier semestre. La marge de sécurité (écart entre le CA prévisionnel et le seuil) est de 50 000 €, soit plus de la moitié du chiffre d'affaires.
Avec un flux net annuel constant de 40 000 € et un taux d'actualisation de 8 % :
| Année | Flux net | Facteur d'actualisation | Flux actualisé |
|---|---|---|---|
| 1 | 40 000 € | 1 / 1,08 = 0,926 | 37 037 € |
| 2 | 40 000 € | 1 / 1,08² = 0,857 | 34 294 € |
| 3 | 40 000 € | 1 / 1,08³ = 0,794 | 31 753 € |
| 4 | 40 000 € | 1 / 1,08⁴ = 0,735 | 29 401 € |
| 5 | 40 000 € | 1 / 1,08⁵ = 0,681 | 27 223 € |
| Total | 159 708 € |
VAN = 159 708 - 25 000 = 134 708 €
La VAN est largement positive : le projet crée plus de 134 000 € de valeur sur 5 ans. Le TRI atteint environ 159 %, car l'investissement initial (25 000 €) est faible par rapport aux flux annuels dégagés. Ce taux de rentabilité nette très élevé s'explique par la structure légère d'une activité de conseil. Pour comprendre comment ce type d'entreprise de prestation informatique se structure, vous pouvez consulter notre guide sur la création d'une entreprise de prestation informatique.
Chaque euro investi dans ce projet rapporte 6,39 €. Le remboursement intervient en moins d'un an. Tous les indicateurs sont au vert :
| Indicateur | Résultat | Seuil | Verdict |
|---|---|---|---|
| Seuil de rentabilité | 45 000 € | < CA prévisionnel | ✅ |
| Point mort | 173 jours | < 365 jours | ✅ |
| VAN | 134 708 € | > 0 | ✅ |
| TRI | ≈ 159 % | > 8 % | ✅ |
| Payback | 8 mois | < 3-5 ans | ✅ |
| B/C | 6,39 | > 1 | ✅ |
La question clé : si votre CA baisse de 30 %, le projet reste-t-il rentable ?
| Critère | Pessimiste (CA -30 %) | Réaliste | Optimiste (CA +26 %) |
|---|---|---|---|
| CA annuel | 65 000 € | 95 000 € | 120 000 € |
| Charges variables (20 %) | 13 000 € | 19 000 € | 24 000 € |
| Résultat net | 16 000 € | 40 000 € | 60 000 € |
| Seuil de rentabilité | 45 000 € | 45 000 € | 45 000 € |
| Point mort | 253 jours | 173 jours | 137 jours |
| VAN sur 5 ans | 38 900 € | 134 700 € | 214 600 € |
Même dans le scénario pessimiste, la VAN reste positive (38 900 €) et le point mort est atteint avant la fin de l'année. Ce projet est robuste : il supporte une baisse de 30 % du chiffre d'affaires sans devenir déficitaire.
Calculer la rentabilité prévisionnelle ne suffit pas. Encore faut-il savoir interpréter les résultats et les confronter à des critères de décision clairs, financiers et non financiers.
| Indicateur | Seuil minimum | Signal favorable | Signal défavorable |
|---|---|---|---|
| VAN | > 0 € | Le projet crée de la valeur | Le projet détruit de la valeur |
| TRI | > coût du capital | Le rendement justifie le risque | Le rendement est insuffisant |
| Payback | < durée de vie du projet | Récupération rapide de la mise | Capital immobilisé trop longtemps |
| B/C | > 1 | Chaque euro investi est rentabilisé | L'investissement coûte plus qu'il ne rapporte |
Pour aller plus loin dans l'évaluation de votre activité, l'article comment savoir si mon entreprise est rentable propose des repères sectoriels utiles.
Les chiffres ne racontent pas toute l'histoire. Avant de valider un projet, vérifiez aussi :
Un tableur suffit pour un calcul simple de seuil de rentabilité ou de marge nette. Dès que le projet implique un emprunt bancaire, un prévisionnel financier sur plusieurs années ou des hypothèses fiscales complexes (IS, TVA, amortissements), un expert-comptable sécurise vos chiffres et crédibilise votre dossier.
Faites appel à un professionnel dès que votre projet dépasse 50 000 € d'investissement ou nécessite un financement externe. Votre banquier attend un compte de résultat prévisionnel, un plan de financement et un budget prévisionnel cohérents.
Chez L-Expert-Comptable.com, cabinet en ligne inscrit à l'Ordre depuis 2009, votre comptable dédié vous accompagne dans la construction de votre prévisionnel financier et la validation de vos hypothèses de rentabilité, à partir de 69 € HT/mois pour les prestataires de services.
Un prévisionnel financier réalisé par un expert-comptable inscrit à l'Ordre a une valeur probante auprès des banques. C'est souvent la pièce qui fait la différence entre un dossier accepté et un dossier refusé.
Notre calculateur vous permet d'estimer la rentabilité de votre projet en quelques minutes, que vous soyez en phase de création ou que vous souhaitiez vérifier la performance d'une activité existante.
Le calculateur affiche votre seuil de rentabilité, votre point mort et votre résultat net prévisionnel sur la période choisie.
Comparez le seuil de rentabilité obtenu à votre CA prévisionnel : si le CA est supérieur, votre projet est rentable sur la période. Pour tester la solidité de vos hypothèses, modifiez le CA de ±20 % et observez l'impact sur le résultat.
Ces résultats restent une estimation de premier niveau. Un prévisionnel complet intègre aussi le BFR, les amortissements et la fiscalité. Pour aller au-delà de cette estimation, L-Expert-Comptable.com propose un accompagnement création d'entreprise à 0 € (frais administratifs offerts) avec un juriste qui vous aide à structurer votre projet et à fiabiliser vos projections financières.
La formule de base est : Rentabilité = (Résultat net / Investissement total) × 100. Si vous investissez 50 000 € et dégagez 8 000 € de résultat net annuel, votre rentabilité est de 16 %. Pour aller plus loin, calculez le seuil de rentabilité (charges fixes / taux de marge sur coûts variables) qui vous donne le CA minimum pour couvrir vos charges.
La VAN s'obtient en additionnant les flux nets futurs actualisés et en soustrayant l'investissement initial. Le TRI est le taux d'actualisation qui rend la VAN égale à zéro. Il se calcule par itération ou avec un tableur (fonction TRI sur Excel). Un TRI supérieur à votre coût du capital signifie que le projet est rentable.
Il n'existe pas de seuil universel. En TPE/PME, une rentabilité nette de 5 à 15 % est considérée comme saine. Les activités de services dégagent souvent 10 à 20 % grâce à des charges variables faibles, tandis que le négoce se situe plutôt entre 2 et 8 %. La marge brute et marge nette sont deux indicateurs complémentaires pour situer votre performance.
Identifiez vos charges fixes annuelles et vos charges variables. Calculez le taux de marge sur coûts variables : (CA - charges variables) / CA. Divisez vos charges fixes par ce taux. Exemple : 40 000 € de charges fixes et 20 % de charges variables donnent un seuil de 40 000 / 0,80 = 50 000 € de CA.
La rentabilité rapporte le résultat aux capitaux investis (combien vous gagnez par rapport à ce que vous avez mis). La profitabilité rapporte le résultat au chiffre d'affaires (votre marge). Un projet peut être très profitable (marge de 15 %) mais peu rentable si l'investissement initial est disproportionné.
Construisez un prévisionnel financier sur 3 ans avec vos hypothèses de CA, charges fixes et charges variables. Calculez votre seuil de rentabilité, puis testez 3 scénarios (pessimiste à -20 %, réaliste, optimiste à +20 %). Si le projet reste rentable dans le scénario pessimiste, c'est un signal de solidité. Pour structurer cette démarche, les étapes de création d'entreprise vous donnent un cadre complet.
Pour un calcul simple (seuil de rentabilité, marge nette), un tableur suffit. Dès que le projet implique un emprunt bancaire, un prévisionnel sur plusieurs années ou des hypothèses fiscales complexes, un expert-comptable sécurise vos chiffres et crédibilise votre dossier auprès des financeurs.
L'emprunt crée un effet de levier : vous investissez moins de fonds propres, ce qui peut augmenter la rentabilité des capitaux propres (ROE). En contrepartie, les mensualités augmentent vos charges fixes. Dans votre calcul de VAN, intégrez les flux nets après remboursement d'emprunt et comparez le TRI au taux d'intérêt de l'emprunt.
Oui, c'est utile pour un projet court ou pour suivre la performance mensuelle. Ramenez vos charges fixes au mois (charges annuelles / 12) et comparez-les à votre CA mensuel. Sur une période courte, la saisonnalité peut fausser l'analyse : préférez une période d'un an pour une vision fiable.
Les trois postes les plus sous-estimés sont le besoin en fonds de roulement (décalage entre encaissements et décaissements), les charges sociales du dirigeant (40 à 75 % du salaire net selon le statut) et le temps non facturable (prospection, administratif, formation). Prévoyez aussi une provision pour imprévus de 5 à 10 % du budget total.
Economie.gouv.fr : Quelques notions de comptabilité
Bpifrance : E-learning : Établir des comptes prévisionnels
Back to top