
L'article en bref
- Formulaire central : le Cerfa 2065-SD est la déclaration de résultat IS, à déposer chaque année avec les liasses fiscales adaptées à votre régime (2050 ou 2033).
- Quatre acomptes par an : versés via le formulaire 2571-SD les 15 mars, juin, septembre et décembre, chacun égal à 25 % de l'IS de l'année précédente.
- Deux taux d'IS : 15 % sur les 42 500 premiers euros de bénéfice (sous conditions) et 25 % au-delà.
- Solde après clôture : le complément d'IS se règle via le formulaire 2572-SD, au plus tard le 15 du 4e mois suivant la clôture.
- Retard coûteux : une déclaration tardive entraîne 10 % à 40 % de majoration, plus 0,20 % d'intérêts par mois de retard.
- Se faire aider : L-Expert-Comptable.com identifie avec vous les leviers d'optimisation IS à activer avant chaque déclaration ou le service des impôts des entreprises (SIE) répond gratuitement aux questions ponctuelles.
Mis à jour le , publié le
14 min

Guillaume DELEMARLE
Expert-comptable chez L-Expert-Comptable.com
Sommaire
Votre comptabilité à partir de 39€ HT par mois, sans engagement !
Je confie ma compta

Votre comptabilité par des pros, à partir de 39€ HT par mois !
Prendre RDV !Déclaration IS : comment se faire aider ?
Entre le formulaire 2065-SD, la liasse fiscale, les acomptes et la télédéclaration, la déclaration d'IS mobilise plusieurs documents et plusieurs échéances. Selon votre besoin, trois types d'aide existent : obtenir une réponse ponctuelle, déclarer vous-même avec un outil adapté, ou confier toute la déclaration à un professionnel.
| Type d'aide | Ce qu'elle couvre | Limites | Coût |
|---|---|---|---|
| SIE (service des impôts des entreprises) | Questions sur vos obligations, vos échéances, vos acomptes et vos paiements | Ne remplit pas et ne vérifie pas votre déclaration | Gratuit |
| Logiciel de liasse ou partenaire EDI | Génération et télétransmission de la liasse fiscale | Suppose une comptabilité à jour et la maîtrise des retraitements fiscaux | Abonnement ou paiement à la déclaration |
| Expert-comptable | Comptes annuels, résultat fiscal, 2065-SD et liasse, télétransmission, suivi des acomptes | Service payant | Honoraires, souvent inclus dans un forfait comptable annuel |
L'aide gratuite de l'administration fiscale
Votre premier interlocuteur est le SIE dont dépend votre société. Vous pouvez le contacter par la messagerie sécurisée de votre espace professionnel impots.gouv.fr, par téléphone ou sur rendez-vous. Il vous renseigne sur vos obligations déclaratives, vos dates limites, le montant de vos acomptes ou un problème de paiement.
Les notices officielles du formulaire 2065-SD et des liasses 2033 et 2050, disponibles sur impots.gouv.fr, détaillent ligne par ligne les informations à reporter.
Le SIE vous informe, mais il ne prépare pas votre déclaration et ne contrôle pas vos chiffres avant le dépôt. Pour obtenir une position formelle de l'administration sur une situation précise, vous pouvez demander un rescrit fiscal.
En cas de difficulté pour localiser votre interlocuteur fiscal, notre outil pour trouver votre centre des impôts vous orientera vers le bon service.
Se faire accompagner par un expert-comptable
Pour un accompagnement complet et récurrent, un cabinet d'expertise comptable prend en charge tout le processus :
- l'établissement des comptes annuels et la détermination du résultat fiscal ;
- la vérification du taux applicable ;
- le remplissage du formulaire 2065-SD et de la liasse fiscale ;
- la télétransmission en mode EDI ;
- le suivi des acomptes trimestriels tout au long de l'exercice.
C'est la solution la plus adaptée si votre société clôture ses premiers comptes, si elle doit opérer des retraitements fiscaux (véhicules, comptes courants d'associés, déficits reportables, crédits d'impôt) ou si vous souhaitez sécuriser le montant de vos acomptes.
Chez L-Expert-Comptable.com, un comptable dédié gère cette déclaration de bout en bout, ce qui évite les erreurs de calcul, les oublis de formulaires complémentaires et les majorations liées à une mauvaise anticipation des échéances. Découvrez notre offre bilans et déclarations fiscales.
Quelles sociétés doivent déclarer l'impôt sur les sociétés ?
L'impôt sur les sociétés (IS) est un impôt direct sur les bénéfices qui concerne la plupart des sociétés commerciales. Selon la forme juridique choisie, l'IS s'applique automatiquement ou sur option.
Les sociétés soumises à l'IS de plein droit
Plusieurs formes de sociétés relèvent de l'IS sans aucune démarche particulière :
- SAS, SASU et SA : l'IS s'applique dès la création, sans possibilité de choisir l'impôt sur le revenu (IR) de façon permanente.
- SARL : soumise à l'IS par défaut, sauf option temporaire pour l'IR
- EURL dont l'associé unique est une personne morale : l'IS s'applique automatiquement.
- Sociétés civiles exerçant une activité commerciale : dès lors que l'activité est commerciale par nature, la société civile bascule à l'IS.
- SCA (société en commandite par actions) : soumise à l'IS de plein droit, comme la SA.
- SEL (SELARL, SELAS, SELAFA, SELCA) : les sociétés d'exercice libéral sont soumises à l'IS de plein droit. Une exception : la SELARL unipersonnelle dont l'associé unique est une personne physique, imposée à l'IR par défaut.
- SCS (société en commandite simple), pour la part des commanditaires : la quote-part de bénéfices revenant aux associés commanditaires est soumise à l'IS de plein droit. Celle des commandités relève de l'IR.
Les sociétés qui peuvent opter pour l'IS
D'autres structures ne sont pas soumises à l'IS par défaut, mais peuvent choisir d'y être assujetties :
- EURL à associé unique personne physique : imposée à l'IR par défaut, elle peut opter pour l'IS.
- Entrepreneur individuel au régime réel : imposé à l'IR par défaut, il peut opter pour l'IS. Il est alors assimilé fiscalement à une EURL. Cette option n'est pas ouverte aux micro-entrepreneurs.
- SARL de famille : après avoir opté pour l'IR, elle peut rebasculer vers l'IS. La SARL de famille dispose d'un régime fiscal spécifique qu'il convient de bien maîtriser avant de faire ce choix.
- SNC (société en nom collectif) : imposée à l'IR par défaut, chaque associé étant taxé sur sa quote-part de bénéfices. Elle peut opter pour l'IS.
- SCS : elle peut opter pour que l'ensemble de ses bénéfices, y compris la part des commandités, soit soumis à l'IS.
- SCP (société civile professionnelle) : imposée à l'IR par défaut, elle peut opter pour l'IS.
- SELARL unipersonnelle à associé personne physique : comme l'EURL, imposée à l'IR par défaut, avec option possible pour l'IS.
Les sociétés qui ont opté pour l'IS peuvent y renoncer au cours des cinq exercices suivants l'option. Passé ce délai, le choix de l'IS devient définitif. Une fois que vous avez renoncé à l'IS, vous ne pouvez plus opter pour ce mode d'imposition.
Les micro-entrepreneurs ne sont pas concernés
Le régime de la micro-entreprise relève exclusivement de l'impôt sur le revenu. Un micro-entrepreneur ne dépose donc ni formulaire 2065-SD ni liasse fiscale. Il déclare son chiffre d'affaires sur sa déclaration de revenus (formulaire 2042-C-PRO), y compris s'il a opté pour le versement libératoire.
L'option pour l'IS ouverte aux entrepreneurs individuels est réservée à ceux qui relèvent d'un régime réel d'imposition. Un micro-entrepreneur qui souhaite être imposé à l'IS a donc deux possibilités : sortir d'abord du régime micro en optant pour un régime réel, ou exercer en société. Notre simulateur de statut juridique vous aide à comparer les options.
Déclarer l'IS étape par étape
La déclaration d'IS se prépare après la clôture de l'exercice, une fois les comptes annuels arrêtés. Elle suit cinq étapes :
- Rassembler les documents comptables de l'exercice
- Déterminer le résultat fiscal et calculer l'IS
- Remplir le formulaire 2065-SD et la liasse fiscale
- Télédéclarer sur impots.gouv.fr
- Payer le solde d'IS
Étape 1 : rassembler les documents comptables
La liasse fiscale reprend les comptes annuels de la société. Elle ne peut donc être remplie qu'à partir d'une comptabilité complète, arrêtée à la date de clôture. Avant de commencer, réunissez :
- Le grand livre et la balance générale après écritures d'inventaire : ils donnent le solde de chaque compte, reporté dans le bilan et le compte de résultat de la liasse.
- Le tableau des immobilisations et des amortissements : acquisitions, cessions et dotations de l'exercice, nécessaires aux tableaux 2033-C ou 2054 et 2055.
- L'état des stocks à la date de clôture.
- Les états des créances et des dettes, ainsi que les provisions constituées.
- Les relevés bancaires et les rapprochements à la date de clôture.
- Les déclarations de TVA de l'exercice, pour vérifier la cohérence avec le chiffre d'affaires déclaré.
- Les relevés d'acomptes d'IS (2571-SD) versés pendant l'exercice, qui viendront en déduction du solde.
- Les justificatifs des crédits et réductions d'impôt (CIR, mécénat…) et le suivi des déficits reportables.
- Les décisions d'assemblée de l'exercice précédent : approbation des comptes, affectation du résultat, distributions.
Si votre comptabilité est tenue par un expert-comptable, c'est lui qui produit ces documents lors de l'établissement des comptes annuels.
Étape 2 : déterminer le résultat fiscal et calculer l'IS
L'IS se calcule à partir du résultat fiscal, obtenu en retraitant le résultat comptable. On lui applique ensuite le barème à deux tranches.
Déterminer le résultat fiscal imposable
Le point de départ est le résultat comptable, c'est-à-dire la différence entre les produits et les charges de l'exercice. Ce résultat doit ensuite être ajusté :
Résultat fiscal = résultat comptable + réintégrations fiscales – déductions fiscales
Les réintégrations fiscales correspondent aux charges comptabilisées mais non déductibles fiscalement. Par exemple : les amendes et pénalités, les amortissements des véhicules de tourisme au-delà des plafonds de 9 900 € à 30 000 € selon les émissions de CO₂, ou les intérêts de compte courant d'associé dépassant le taux maximal déductible.
Les déductions fiscales correspondent aux produits comptabilisés mais non imposables, comme certaines plus-values à long terme exonérées. La méthode de calcul du résultat fiscal à partir du résultat comptable est détaillée dans notre fiche pratique dédiée.
Appliquer les taux d'IS en vigueur
Une fois le résultat fiscal déterminé, l'IS se calcule par tranches :
| Tranche de bénéfice | Taux applicable | Conditions |
|---|---|---|
| Jusqu'à 42 500 € | 15 % (taux réduit) | CA HT < 10 M€, capital entièrement libéré et détenu à 75 %+ par des personnes physiques |
| Au-delà de 42 500 € | 25 % (taux normal) | Aucune condition particulière |
Si votre société ne remplit pas les trois conditions cumulatives du taux réduit, l'intégralité du bénéfice est imposée à 25 %. Pour un exercice d'une durée différente de 12 mois, le seuil de 42 500 € est ajusté au prorata de sa durée. La condition de capital libéré est un point de vigilance souvent négligé lors de la création.
Cas pratique : calculer l'IS d'une SASU avec 80 000 € de bénéfice
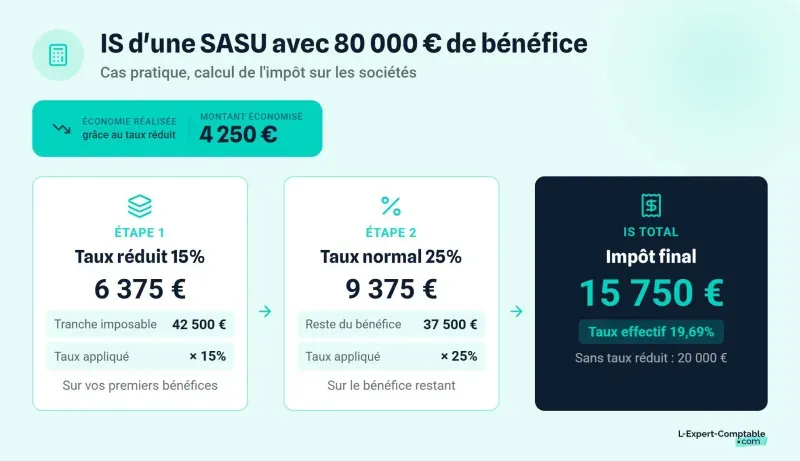
Hypothèse : une SASU dont le CA HT est inférieur à 10 M€, dont le capital est entièrement libéré et détenu à 100 % par une personne physique. L'exercice dure 12 mois, calé sur l'année civile. Le bénéfice imposable s'élève à 80 000 €.
| Élément | Calcul | Montant |
|---|---|---|
| Tranche 1 (taux réduit) | 42 500 € × 15 % | 6 375 € |
| Tranche 2 (taux normal) | 37 500 € × 25 % | 9 375 € |
| IS total | 15 750 € | |
| Taux effectif d'imposition | 15 750 / 80 000 | 19,69 % |
Comparaison sans taux réduit : si cette SASU n'était pas éligible, l'IS serait de 80 000 € × 25 % = 20 000 €. L'économie réalisée grâce au taux réduit atteint donc 4 250 €. Pour simuler votre propre situation, le simulateur de revenus en SASU permet d'estimer rapidement votre charge fiscale nette.
Étape 3 : remplir le formulaire 2065-SD et la liasse fiscale
La déclaration repose sur un formulaire principal, une liasse fiscale adaptée à votre régime et, selon votre situation, des formulaires complémentaires.
Le formulaire 2065-SD
Le formulaire 2065-SD (Cerfa n° 11084) est le document central de la déclaration IS. Il récapitule le résultat fiscal de la société, les distributions de bénéfices, les crédits d'impôt et les éléments nécessaires au calcul de l'impôt. Toute société soumise à l'IS doit le déposer chaque année, quels que soient sa taille et son chiffre d'affaires.
La liasse fiscale selon votre régime
Le choix entre les deux jeux de liasses dépend du chiffre d'affaires HT de votre société :
| Régime fiscal | Formulaire principal | Annexes obligatoires | Seuil de CA HT applicable |
|---|---|---|---|
| Réel normal | 2065-SD | 2050 à 2059-G | CA HT > 945 000 € (ventes) ou > 286 000 € (services) |
| Réel simplifié | 2065-SD | 2033-A à 2033-G | CA HT ≤ 945 000 € (ventes) ou ≤ 286 000 € (services) |
Au régime réel normal, les liasses 2050 à 2059-G détaillent le bilan, le compte de résultat, les immobilisations, les amortissements, les provisions et les plus-values. Au régime réel simplifié, les liasses 2033-A à 2033-G sont plus légères : bilan et compte de résultat simplifiés, tableau des immobilisations. Pour comprendre ce qu'englobe concrètement ce document, notre article sur la liasse fiscale détaille sa composition et ses enjeux.
Les formulaires complémentaires
En plus de la déclaration principale et de la liasse, plusieurs formulaires peuvent être nécessaires :
| Formulaire | Objet | Quand l'utiliser |
|---|---|---|
| 2571-SD | Relevé d'acompte IS | Chaque trimestre (15 mars, 15 juin, 15 septembre, 15 décembre) si IS N-1 > 3 000 € |
| 2572-SD | Relevé de solde d'IS | Après la clôture, pour régler le complément d'IS dû ou obtenir le remboursement de l'excédent d'acomptes |
| 2067-SD | Relevé des frais généraux | Si l'un des seuils de l'art. 4 J ann. IV CGI est dépassé |
| 2573-SD | Remboursement de crédits d'impôt | Pour demander le remboursement d'une créance fiscale (CIR, report en arrière des déficits, etc.) à une date distincte de celle du relevé de solde |
Étape 4 : télédéclarer sur impots.gouv.fr
La télédéclaration est obligatoire pour toutes les sociétés soumises à l'IS, sans exception de taille. Elle nécessite un espace professionnel sur impots.gouv.fr, puis se fait en mode EFI (saisie en ligne) ou en mode EDI (transmission par un partenaire agréé).
Créer et activer l'espace professionnel
Pour déclarer l'IS, vous devez disposer d'un espace professionnel sur impots.gouv.fr. La création se fait en mode simplifié (pour les démarches courantes) ou en mode expert (pour un accès complet). L'activation passe par un lien envoyé par e-mail (à valider sous 72 h en mode simplifié, 48 h en mode expert), puis par un code d'activation reçu par courrier au siège, à saisir dans les 60 jours suivant la création de l'espace. Le SIREN de la société doit être rattaché au compte pour accéder aux services de déclaration et de télépaiement.
Déclarer en mode EFI (saisie en ligne)
Le mode EFI permet de saisir directement le formulaire 2065-SD et ses annexes sur impots.gouv.fr, depuis le menu « Déclarer ». Il est réservé aux entreprises au régime réel simplifié (liasse 2033) : les sociétés au régime réel normal doivent transmettre leur liasse en mode EDI. Ce mode convient aux petites structures qui gèrent leur déclaration en autonomie.
Déclarer en mode EDI (transmission par un tiers)
Le mode EDI (échange de données informatisé) repose sur la transmission dématérialisée de la liasse fiscale par un partenaire agréé : expert-comptable ou logiciel certifié. La liasse est générée, contrôlée, puis télétransmise directement à la DGFiP. C'est le mode privilégié pour les sociétés accompagnées par un cabinet comptable. Chez L-Expert-Comptable.com, la liasse fiscale est préparée puis télétransmise en mode EDI, sans manipulation de votre part. Pour en savoir plus, consultez notre article sur les délais de dépôt de la liasse fiscale.
Étape 5 : payer le solde d'IS (formulaire 2572-SD)
Le solde correspond à la différence entre l'IS total dû et les acomptes déjà versés au cours de l'exercice. Il se règle via le formulaire 2572-SD, au plus tard le 15 du 4e mois suivant la clôture. Pour une clôture au 31 décembre, le solde est donc dû au 15 mai de l'année suivante, soit avant la date limite de dépôt de la liasse en télédéclaration. Notre guide sur la déclaration de solde d'impôt sur les sociétés 2572 vous accompagne pas à pas dans le remplissage de ce formulaire.
Si les acomptes versés dépassent l'IS final, l'excédent peut être reporté sur le 1er acompte de l'exercice suivant ou restitué dans les 30 jours du dépôt du 2572-SD.
Quelles pénalités en cas de retard ou d'erreur sur la déclaration IS ?
Un retard de déclaration ou de paiement de l'IS entraîne des sanctions financières qui peuvent vite s'accumuler. Voici les trois types de pénalités à connaître.
Les majorations pour dépôt tardif
L'administration fiscale applique des majorations progressives en cas de retard :
- 10 % de majoration en cas de dépôt tardif
- 40 % si le dépôt intervient au-delà de 30 jours après la mise en demeure.
- 80 % en cas d'activité occulte ou de manœuvres frauduleuses.
Ces majorations portent sur le montant de l'IS dû. Elles s'appliquent même si l'entreprise a payé ses acomptes dans les temps. Dans certains cas, il est possible de solliciter une remise gracieuse auprès de l'administration pour atténuer ces pénalités.
Les intérêts de retard
En plus des majorations, des intérêts de retard de 0,20 % par mois s'appliquent sur l'impôt dû, soit 2,40 % par an. Ils courent à partir du 1er jour du mois suivant la date limite de paiement et se cumulent avec les majorations. Par exemple, pour un IS de 15 000 € payé avec 6 mois de retard, les intérêts s'élèvent à 15 000 × 0,20 % × 6 = 180 €.
La majoration en cas de modulation d'acompte erronée
Si une entreprise réduit un acompte trimestriel en estimant un résultat inférieur, mais que le résultat final s'avère plus élevé, une majoration de 5 % s'applique. Elle porte sur la différence entre l'acompte effectivement versé et celui qui aurait dû être payé. Cette pénalité vise à décourager les estimations trop optimistes lors de la modulation des acomptes IS.
Quel est le calendrier de déclaration et de paiement de l'IS ?
L'IS se paie tout au long de l'exercice par acomptes, puis se régularise après la clôture avec le dépôt de la déclaration de résultat et le paiement du solde. Les dates dépendent de la date de clôture de votre exercice.
Date limite de dépôt : délai légal et 15 jours supplémentaires en télédéclaration
Le formulaire 2065-SD et la liasse fiscale doivent être déposés :
- au plus tard le 2e jour ouvré suivant le 1er mai, pour un exercice clos le 31 décembre ;
- dans les 3 mois suivant la clôture, pour un exercice clos à une autre date.
Un délai supplémentaire de 15 jours calendaires s'ajoute lorsque la déclaration est transmise par téléprocédure, en mode EFI comme en mode EDI (BOI-BIC-DECLA-30-10-10-20, § 60). La télédéclaration étant obligatoire pour toutes les sociétés à l'IS, c'est cette date prolongée qui compte en pratique. Par exemple, pour les exercices clos le 31 décembre 2025, le délai légal tombait le mardi 5 mai 2026 et la date limite en télédéclaration le mercredi 20 mai 2026.
Attention : ce délai supplémentaire ne vaut que pour la déclaration de résultats et ses annexes. Le solde d'IS (2572-SD) reste dû au 15 du 4e mois suivant la clôture. Pour ne manquer aucune échéance, consultez le calendrier complet des échéances fiscales des entreprises.
Les 4 acomptes trimestriels (formulaire 2571-SD)
| Trimestre | Date limite | Montant | Formulaire |
|---|---|---|---|
| 1er acompte | 15 mars | 25 % de l'IS N-1 | 2571-SD |
| 2e acompte | 15 juin | 25 % de l'IS N-1 | 2571-SD |
| 3e acompte | 15 septembre | 25 % de l'IS N-1 | 2571-SD |
| 4e acompte | 15 décembre | 25 % de l'IS N-1 | 2571-SD |
Chaque acompte correspond à 25 % de l'IS payé au titre de l'exercice précédent. Si l'IS de l'année précédente est inférieur ou égal à 3 000 €, l'entreprise est dispensée d'acomptes : elle règle la totalité de l'IS au moment du solde.
L'entreprise peut revoir un acompte à la baisse, voire ne pas le verser, si elle estime que les montants déjà versés couvrent l'IS. En cas de sous-estimation, elle s'expose à une majoration de 5 % sur l'insuffisance de versement (art. 1731 CGI), assortie d'un intérêt de retard de 0,20 % par mois (art. 1727 CGI). Les clients L-Expert-Comptable.com bénéficient d'un suivi régulier de leur résultat fiscal, ce qui permet d'ajuster les acomptes au plus juste et d'éviter les mauvaises surprises.
Tableau récapitulatif des échéances selon la date de clôture
| Date de clôture | Dépôt 2065 (délai légal) | Dépôt 2065 en télédéclaration | Solde 2572 | Acomptes 2571 |
|---|---|---|---|---|
| 31 décembre | 2e jour ouvré suivant le 1er mai | + 15 jours (20 mai en 2026) | 15 mai | 15 mars, 15 juin, 15 sept., 15 déc. |
| 31 mars | 30 juin | 15 juillet | 15 juillet | 15 juin, 15 sept., 15 déc., 15 mars |
| 30 juin | 30 septembre | 15 octobre | 15 octobre | 15 sept., 15 déc., 15 mars, 15 juin |
| 30 septembre | 31 décembre | 15 janvier | 15 janvier | 15 déc., 15 mars, 15 juin, 15 sept. |
La date de clôture de l'exercice comptable est un choix structurant qui conditionne l'ensemble de votre calendrier fiscal.
Cas particulier : la déclaration IS en cas de cessation d'activité
En cas de cession ou de cessation d'activité, la société n'attend pas l'échéance habituelle de mai. Les bénéfices non encore imposés sont taxés immédiatement, et la déclaration de résultat doit être déposée dans un délai de 60 jours.
Ce délai court :
- à compter de la publication de la cession ou de la cessation dans un journal d'annonces légales, pour une entreprise commerciale ;
- à compter de la date de fermeture définitive de l'établissement, dans les autres cas.
Une société mise en sommeil doit continuer à déposer sa déclaration de résultat chaque année, même sans chiffre d'affaires.
Les questions fréquentes sur la déclaration de l'impôt sur les sociétés
Quelle est la date limite pour déclarer l'impôt sur les sociétés ?
Pour un exercice clos au 31 décembre, la déclaration de résultat (formulaire 2065-SD) doit être déposée au plus tard le 2e jour ouvré suivant le 1er mai, soit environ 4 mois après la clôture. Pour un exercice décalé, le délai est de 3 mois après la date de clôture.
Faut-il payer des acomptes d'IS même la première année ?
Non. La première année d'activité, aucun acompte n'est dû puisqu'il n'y a pas d'IS de référence. Les acomptes démarrent l'année suivante, uniquement si l'IS du premier exercice dépasse 3 000 €.
Comment savoir si ma société relève du régime réel normal ou simplifié pour l'IS ?
Le régime dépend du chiffre d'affaires HT : régime simplifié si le CA ne dépasse pas 945 000 € pour les activités de vente ou 286 000 € pour les prestations de services. Au-delà, c'est le régime réel normal, avec des liasses fiscales plus détaillées (2050 à 2059-G au lieu de 2033-A à 2033-G).
Peut-on réduire un acompte d'IS si le résultat sera inférieur à celui de l'année précédente ?
L'entreprise qui estime que les acomptes déjà versés couvrent l'IS dû peut se dispenser des acomptes restants. Attention : si l'estimation s'avère trop optimiste, une majoration de 5 % s'applique sur la différence entre l'acompte versé et l'acompte qui aurait dû être payé, assortie d'un intérêt de retard de 0,20 % par mois.
Que se passe-t-il si j'ai payé trop d'acomptes par rapport à l'IS final ?
L'excédent peut être reporté sur le 1er acompte de l'exercice suivant ou restitué automatiquement dans les 30 jours du dépôt du 2572-SD.
La télédéclaration de l'IS est-elle obligatoire ?
Oui, la télédéclaration est obligatoire pour toutes les sociétés soumises à l'IS, sans exception de taille. La transmission se fait en mode EFI (saisie en ligne sur impots.gouv.fr) ou en mode EDI (transmission par un expert-comptable ou un logiciel agréé).
Quelle est la différence entre le formulaire 2571 et le formulaire 2572 ?
Le formulaire 2571-SD sert à verser les 4 acomptes trimestriels d'IS en cours d'année (15 mars, 15 juin, 15 septembre, 15 décembre). Le formulaire 2572-SD permet de régler le solde après la clôture de l'exercice, une fois le résultat fiscal définitif connu.
Comment déclarer l'IS quand l'exercice ne se termine pas au 31 décembre ?
Les dates d'acomptes restent fixes (15/03, 15/06, 15/09, 15/12). Seul le délai de dépôt de la déclaration (3 mois au lieu de ~4) et la date du solde (15 du 4ᵉ mois après clôture) changent.
Quelles pénalités si je dépose ma déclaration IS en retard ?
Une majoration de 10 % s'applique en cas de dépôt tardif. Au-delà de 30 jours, la majoration passe à 40 %. S'y ajoutent des intérêts de retard de 0,20 % par mois sur l'impôt dû.
Mon entreprise a un déficit : dois-je quand même déclarer l'IS ?
Oui, la déclaration de résultat est obligatoire même en cas de déficit. Le déficit est reportable sur les bénéfices futurs (report en avant illimité dans le temps, plafonné à 1 M€ + 50 % du bénéfice excédant ce seuil par exercice) ou en arrière sur le bénéfice de l'exercice précédent (carry-back limité à 1 M€).
Ma société n'a jamais payé d'acompte : vais-je devoir en verser cette année ?
Cela dépend uniquement du montant de l'IS payé au titre de l'exercice précédent. L'obligation de verser des acomptes n'est pas automatique pour toute société soumise à l'IS : elle naît lorsque l'impôt dû au titre du dernier exercice clos dépasse 3 000 €.
Une société dont le résultat progresse modestement d'une année sur l'autre peut franchir ce seuil sans l'avoir anticipé, ce qui provoque parfois un premier acompte surprise en cours d'exercice suivant.
Puis-je imputer un crédit d'impôt (CIR, autres) sur mes acomptes d'IS ?
Certains crédits d'impôt immédiatement restituables, comme le Crédit d'Impôt Recherche pour les PME et les entreprises nouvelles, peuvent être imputés directement sur les acomptes d'IS ou faire l'objet d'une demande de remboursement anticipé.
Pour les autres sociétés, le crédit d'impôt s'impute uniquement sur le solde d'IS lors de la liquidation, et non sur les acomptes en cours d'année.
Je me rends compte d'une erreur après avoir déposé ma déclaration IS : que faire ?
Une déclaration rectificative peut être déposée sur votre espace professionnel impots.gouv.fr, en mode EFI comme en mode EDI. Plus la correction intervient tôt, moins le risque de pénalité est élevé : si l'erreur est corrigée spontanément avant tout contrôle, les majorations pour dépôt tardif ne s'appliquent généralement pas, seuls des intérêts de retard peuvent être dus sur un éventuel complément d'impôt.
Un expert-comptable peut-il sécuriser mes choix fiscaux liés à l'IS ?
Oui, c'est l'un des principaux intérêts d'un accompagnement comptable sur ce sujet. Un comptable dédié :
- suit votre résultat fiscal en cours d'exercice pour ajuster vos acomptes au plus juste et éviter la majoration de 5 % en cas de modulation trop optimiste ;
- vérifie chaque année votre éligibilité au taux réduit de 15 % (seuils de CA, capital libéré, détention du capital) ;
- sécurise l'option IS/IR, ce choix étant en principe irrévocable au-delà de 5 ans.
Chez L-Expert-Comptable.com, la liasse fiscale est préparée puis télétransmise directement à la DGFiP en mode EDI, sans manipulation de votre part.
Sources & Références
Service-Public : Impôt sur les sociétés (IS) : taux, déclaration, paiement
Impots.gouv.fr : Je déclare et je paie les impôts de mon entreprise
Impots.gouv.fr : Déclarer et payer l'impôt sur les sociétés
Résumer cet article avec :
- ChatGPT
- Perplexity
- Claude
À propos de l'auteur
Guillaume DELEMARLE
Expert-comptable avec plus de 9 ans d'expérience. Spécialisé dans l'accompagnement des TPE et créateurs d'entreprise.
Voir tous ses articles
Contenu révisé et validé par un expert-comptable membre de l'OEC


Questions & réponses