
L'article en bref
- Déclaration 2031 : elle déclare le résultat des entreprises BIC imposées à l'impôt sur le revenu au réel.
- Qui est concerné : les EI, EURL à l'IR, SNC, indivisions et loueurs en meublé au régime réel.
- Cases clés : les BIC professionnels vont en C1 à C4, les LMNP en C7 et C8.
- Annexes obligatoires : la liasse 2033 au réel simplifié, la liasse 2050 au réel normal.
- Date limite : le 2ème jour ouvré suivant le 1er mai, télétransmission obligatoire.
- Gérer sa comptabilité BIC : L-Expert-Comptable.com propose un cabinet 100% en ligne à partir de 39€ HT/mois sans engagement.
Mis à jour le , publié le
11 min

Guillaume DELEMARLE
Expert-comptable chez L-Expert-Comptable.com
Sommaire
Votre comptabilité à partir de 39€ HT par mois, sans engagement !
Je confie ma compta

Votre comptabilité par des pros, à partir de 39€ HT par mois !
Prendre RDV !Qu'est-ce que la déclaration 2031 et qui doit la remplir ?
La déclaration 2031 (formulaire 2031-SD, Cerfa 11085) est la déclaration de résultats que doivent produire chaque année les entreprises imposées à l'impôt sur le revenu dans la catégorie des Bénéfices Industriels et Commerciaux (BIC). Elle concerne aussi bien les commerçants et artisans que les loueurs en meublé, au régime réel simplifié comme au régime réel normal.
Définition et rôle du formulaire 2031-SD (Cerfa 11085)
Le formulaire 2031-SD sert à déclarer le résultat fiscal de votre activité BIC auprès du Service des Impôts des Entreprises (SIE). Il récapitule votre bénéfice ou votre déficit, vos plus-values et les informations sur votre entreprise. Ce formulaire est commun aux deux régimes réels. Il ne doit pas être confondu avec la déclaration 2035, réservée aux Bénéfices Non Commerciaux (BNC), ni avec la déclaration 2065, destinée aux sociétés soumises à l'impôt sur les sociétés (IS).
Quelles entreprises sont concernées ?
La déclaration 2031 BIC concerne :
- Les entreprises individuelles (EI) au régime réel BIC
- Les EURL soumises à l'impôt sur le revenu
- Les SNC, sociétés de fait et indivisions
- Les Loueurs en Meublé Professionnels (LMP) au régime réel
- Les Loueurs en Meublé Non Professionnels (LMNP) au régime réel
- Les commerçants, artisans et industriels soumis à l'IR
Ne sont pas concernés : les entrepreneurs au micro-BIC (qui déclarent directement sur la 2042-C-PRO) et les sociétés soumises à l'IS (qui utilisent la déclaration 2065).
Régime réel simplifié ou régime réel normal : lequel vous concerne ?
Votre régime d'imposition dépend de votre chiffre d'affaires annuel hors taxes. Voici les seuils applicables :
| Critère | Micro-BIC | Réel simplifié | Réel normal |
|---|---|---|---|
| Seuil CA - ventes de marchandises | ≤ 203 100 € | De 203 101 € à 945 000 € HT | > 945 000 € HT |
| Seuil CA - prestations de services | ≤ 83 600 € | De 83 601 € à 286 000 € HT | > 286 000 € HT |
| Déclaration de résultats | Aucune (2042-C-PRO) | 2031 + liasse 2033 | 2031 + liasse 2050 |
| Annexes obligatoires | Aucune | 2033-A à 2033-G | 2050 à 2059-G |
| Comptabilité requise | Livre des recettes | Simplifiée | D'engagement |
| TVA | Franchise en base possible | TVA simplifiée | TVA au réel normal |
Pour la location meublée, des seuils spécifiques s'appliquent au micro-BIC : 15 000 € pour les meublés de tourisme non classés et 83 600 € pour les meublés de tourisme classés et chambres d'hôtes. Au-delà, vous passez au régime réel et devez remplir la déclaration 2031. Vous pouvez aussi opter volontairement pour le régime réel normal même si votre CA reste en dessous des seuils du réel simplifié.
Comment remplir la déclaration 2031 case par case ?
Le formulaire 2031 se remplit en plusieurs cadres successifs. Chaque cadre a un rôle précis dans la détermination de votre résultat fiscal BIC.
- Renseigner l'identité et le régime de votre entreprise (cadre A)
- Reporter le résultat fiscal issu de votre liasse (cadre B)
- Ventiler le bénéfice ou le déficit BIC professionnel (cases C1 à C4)
- Déclarer les plus-values éventuelles (case C5)
- Isoler le résultat des BIC non professionnels, notamment LMNP (cases C7-C8)
- Compléter les informations sur les associés et le personnel (case C9, cadres D, H, I)
Le cadre A - Identification de l'entreprise
Vous y indiquez les informations de base : numéro SIREN/SIRET, adresse du siège social, activité principale exercée et code APE. Précisez la période d'imposition (exercice clos au 31 décembre ou en cours d'année si exercice décalé). Cochez la case correspondant à votre régime d'imposition (réel simplifié ou réel normal).
Si vous adhérez à un Centre de Gestion Agréé (CGA) ou si vous faites appel à un expert-comptable titulaire du visa fiscal, cochez la case prévue à cet effet. Par exemple, un artisan électricien en EI au réel simplifié, adhérent d'un CGA, cochera « réel simplifié » et « OGA » dans ce cadre.
Le cadre B - Récapitulation des éléments d'imposition
Ce cadre récapitule votre résultat fiscal tel qu'il ressort de votre liasse fiscale. Si vous êtes au régime réel simplifié, le montant provient du tableau 2033-B-SD. Au régime réel normal, il provient du tableau 2058-A-SD. Vous devez distinguer la colonne « bénéfice » de la colonne « déficit » selon le signe de votre résultat.
Les cases C1 à C4 - Résultats BIC professionnels
Ces cases concernent uniquement les BIC professionnels (commerçants, artisans, LMP).
- Case C1 : résultat net de votre activité BIC professionnelle (y compris LMP)
- Case C2 : revenus de valeurs et capitaux mobiliers rattachés à l'exploitation
- Case C3 : bénéfice total si le résultat est positif (C1 + C2)
- Case C4 : déficit total si le résultat est négatif
Exemple : un artisan plombier dégage un résultat fiscal de 42 000 € après déduction de toutes ses charges. Il inscrit 42 000 € en case C1, rien en case C2 (pas de revenus mobiliers), et reporte 42 000 € en case C3.
La case C5 - Plus-values
La case C5 recense vos plus-values nettes. Distinguez les plus-values à court terme (imposées au barème progressif) des plus-values à long terme (taux réduit). Pour un LMP, les plus-values relèvent du régime des plus-values professionnelles. Pour un LMNP, elles relèvent du régime des plus-values des particuliers (art. 150 U du CGI).
Des exonérations sont possibles : l'article 151 septies du CGI exonère les plus-values si l'activité est exercée depuis au moins 5 ans et que le CA reste sous certains seuils. L'article 151 septies A prévoit une exonération en cas de départ à la retraite.
Les cases C7 et C8 - BIC non professionnels (LMNP)
Si vous êtes Loueur en Meublé Non Professionnel, c'est ici que vous déclarez votre résultat :
- Case C7 : bénéfice de votre activité de location meublée non professionnelle
- Case C8 : déficit LMNP
Exemple : vous dégagez un bénéfice de 8 000 € sur votre location meublée LMNP. Vous inscrivez 8 000 € en case C7. Si vous aviez un déficit de 3 000 €, vous l'inscririez en case C8.
Le déficit LMNP (case C8) n'est pas imputable sur votre revenu global, contrairement au déficit BIC professionnel. Il est reportable uniquement sur les revenus de location meublée non professionnelle pendant 10 ans. Ne confondez pas avec le déficit foncier, qui suit des règles différentes selon la fiscalité des revenus fonciers.
La case C9 et le cadre D - Informations complémentaires
La case C9 vous demande le nom et l'éditeur du logiciel comptable utilisé. Le cadre D concerne les sociétés de personnes (SNC, EURL à l'IR, indivisions) : vous y détaillez la répartition du résultat entre chaque associé, avec leur quote-part respective. La case H indique l'effectif moyen du personnel salarié. La case I détaille les BIC non professionnels si vous exercez plusieurs activités de ce type.
LMP ou LMNP : quel impact sur votre déclaration 2031 ?
Le traitement fiscal de votre location meublée dans la déclaration 2031 dépend entièrement de votre statut : LMP ou LMNP. Les cases à remplir, le sort du déficit et le régime des plus-values changent du tout au tout.
Comment savoir si vous êtes LMP ou LMNP ?
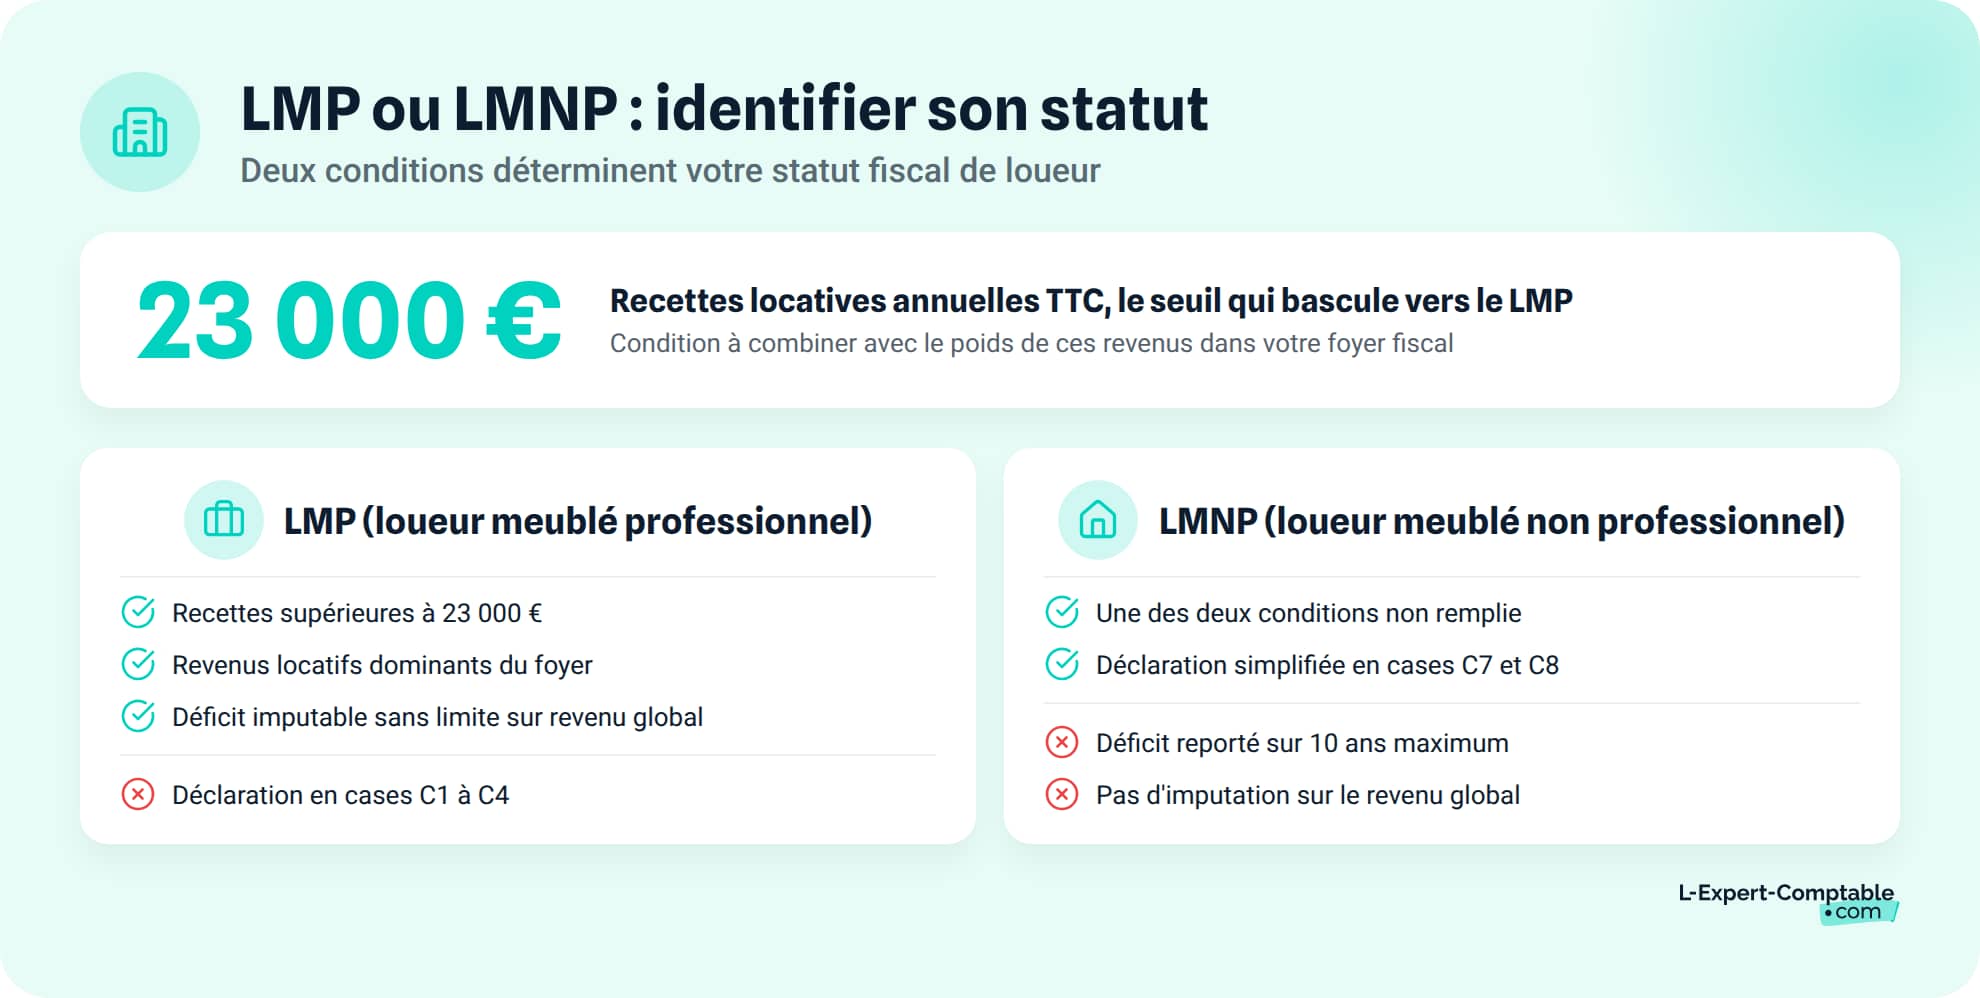
Vous êtes Loueur en Meublé Professionnel (LMP) si vous remplissez les deux conditions cumulatives suivantes :
- Vos recettes locatives dépassent 23 000 € TTC par an
- Vos recettes locatives sont supérieures aux autres revenus d'activité de votre foyer fiscal (salaires, BIC, BNC, BA)
Si l'une des deux conditions n'est pas remplie, vous êtes LMNP. L'appréciation se fait au niveau du foyer fiscal, pas de l'individu seul.
Tableau comparatif LMP vs LMNP dans la déclaration 2031
| Critère | LMP | LMNP |
|---|---|---|
| Conditions | Recettes > 23 000 € ET > autres revenus d'activité | Au moins une condition non remplie |
| Cases de la 2031 | C1 à C4 (BIC professionnels) | C7 et C8 (BIC non professionnels) |
| Traitement du déficit | Imputable sur le revenu global sans limite | Reportable 10 ans sur BIC non professionnels uniquement |
| Régime des plus-values | Plus-values professionnelles (court terme / long terme) | Plus-values des particuliers (art. 150 U CGI) |
| Cotisations sociales | SSI (ex-RSI), environ 40 % du bénéfice | Prélèvements sociaux 18,6 % |
| CFE | Oui | Oui |
| Exonérations possibles | Art. 151 septies, 151 septies A (retraite) | Aucune exonération professionnelle |
| Report sur 2042-C-PRO | Cases 5KC / 5KI | Cases 5NA / 5NK |
Cas pratique : remplir la 2031 en LMNP avec un bénéfice de 8 000 €
Prenons le cas de Marie, propriétaire d'un appartement T2 meublé loué à l'année.
- Recettes annuelles : 15 000 €
- Charges déductibles : 4 000 € (intérêts d'emprunt, assurance, charges de copropriété, taxe foncière)
- Amortissements : 3 000 € (bâti + mobilier)
- Résultat fiscal : 15 000 - 4 000 - 3 000 = 8 000 €
Marie inscrit 8 000 € en case C7 de sa déclaration 2031. Elle reporte ensuite ce montant sur sa déclaration 2042-C-PRO, case 5NA.
Calcul de l'impôt (TMI à 30 %) :
- Impôt sur le revenu : 8 000 × 30 % = 2 400 €
- Prélèvements sociaux : 8 000 × 17,2 % = 1 376 €
- Total : 3 776 €
Quelles annexes et liasses fiscales joindre à la déclaration 2031 ?
La déclaration 2031 ne se dépose jamais seule. Elle s'accompagne d'une liasse fiscale dont le contenu varie selon votre régime d'imposition. Voici un récapitulatif par régime :
| Régime réel simplifié | Régime réel normal |
|---|---|
| 2033-A-SD (bilan simplifié) | 2050-SD (bilan actif) |
| 2033-B-SD (compte de résultat simplifié) | 2051-SD (bilan passif) |
| 2033-C-SD (immobilisations / amortissements) | 2052 et 2053-SD (compte de résultat) |
| 2033-D-SD (relevé des provisions) | 2054 et 2055-SD (immobilisations / amortissements) |
| 2033-E-SD (valeur ajoutée) | 2056-SD (provisions) |
| 2033-F-SD (composition du capital) | 2057-SD (état des échéances) |
| 2033-G-SD (filiales et participations) | 2058-A/B-SD (résultat fiscal) |
| 2058-C-SD (déficits et provisions) | |
| 2059-SD (affectation du résultat) |
Les annexes obligatoires au régime réel simplifié
En régime réel simplifié, vous joignez les tableaux 2033-A-SD à 2033-G-SD :
- 2033-A : bilan simplifié (actif et passif)
- 2033-B : compte de résultat simplifié
- 2033-C : immobilisations, amortissements et plus-values
- 2033-D : relevé des provisions, des amortissements dérogatoires et des déficits reportables
- 2033-E : détermination de la valeur ajoutée produite
- 2033-F : composition du capital social
- 2033-G : filiales et participations
Si votre CA est inférieur à 164 000 € (ventes) ou 55 000 € (services), vous pouvez bénéficier de la comptabilité super simplifiée et êtes dispensé de produire un bilan.
Les annexes obligatoires au régime réel normal
Le régime réel normal exige une liasse plus complète, les tableaux 2050-SD à 2059-G-SD :
- 2050 et 2051 : bilan actif et passif détaillé
- 2052 et 2053 : compte de résultat complet
- 2054 et 2055 : immobilisations et amortissements
- 2056 : provisions inscrites au bilan
- 2057 : état des échéances des créances et des dettes
- 2058-A et 2058-B : détermination du résultat fiscal
- 2058-C : déficits reportables et provisions non déductibles
- 2059 : affectation du résultat et renseignements divers
Ce régime impose une comptabilité d'engagement (créances et dettes constatées à leur date de naissance, pas à l'encaissement).
Les annexes 2031 bis-SD et 2031 ter-SD
Quel que soit votre régime, vous devez joindre les formulaires complémentaires 2031 bis-SD et 2031 ter-SD. Le 2031 bis-SD détaille certaines charges et produits (rémunérations, loyers versés, etc.). Le 2031 ter-SD précise les immobilisations et amortissements pratiqués. Ces deux formulaires complètent la déclaration 2031 principale et sont souvent oubliés.
Le formulaire 2067-SD (relevé de frais généraux)
Le formulaire 2067-SD est obligatoire si certains frais généraux dépassent les seuils réglementaires. Il concerne les rémunérations les plus élevées versées, les frais de voyage et de déplacement, les dépenses de réception et les cadeaux. Ce relevé permet à l'administration de vérifier que ces dépenses restent en rapport avec l'activité de l'entreprise.
Le report obligatoire sur la déclaration 2042-C-PRO
Une fois la 2031 déposée, vous devez reporter votre résultat BIC sur votre déclaration personnelle de revenus 2042. Les cases varient selon votre statut :
- BIC professionnel : cases 5KB (bénéfice) ou 5KH (déficit)
- LMP : cases 5KC (bénéfice) ou 5KI (déficit)
- LMNP : cases 5NA (bénéfice) ou 5NK (déficit)
Même si votre expert-comptable télétransmet la déclaration 2031 à votre place, c'est à vous de reporter le résultat sur votre 2042-C-PRO lors de la déclaration de revenus en ligne. Sans ce report, votre résultat BIC n'est pas pris en compte dans le calcul de votre impôt sur le revenu.
Quelle est la date limite de dépôt et comment télétransmettre la 2031 ?
Le respect du calendrier fiscal et le choix du bon mode de transmission sont deux points à maîtriser pour éviter les pénalités.
La date limite de dépôt de la déclaration 2031
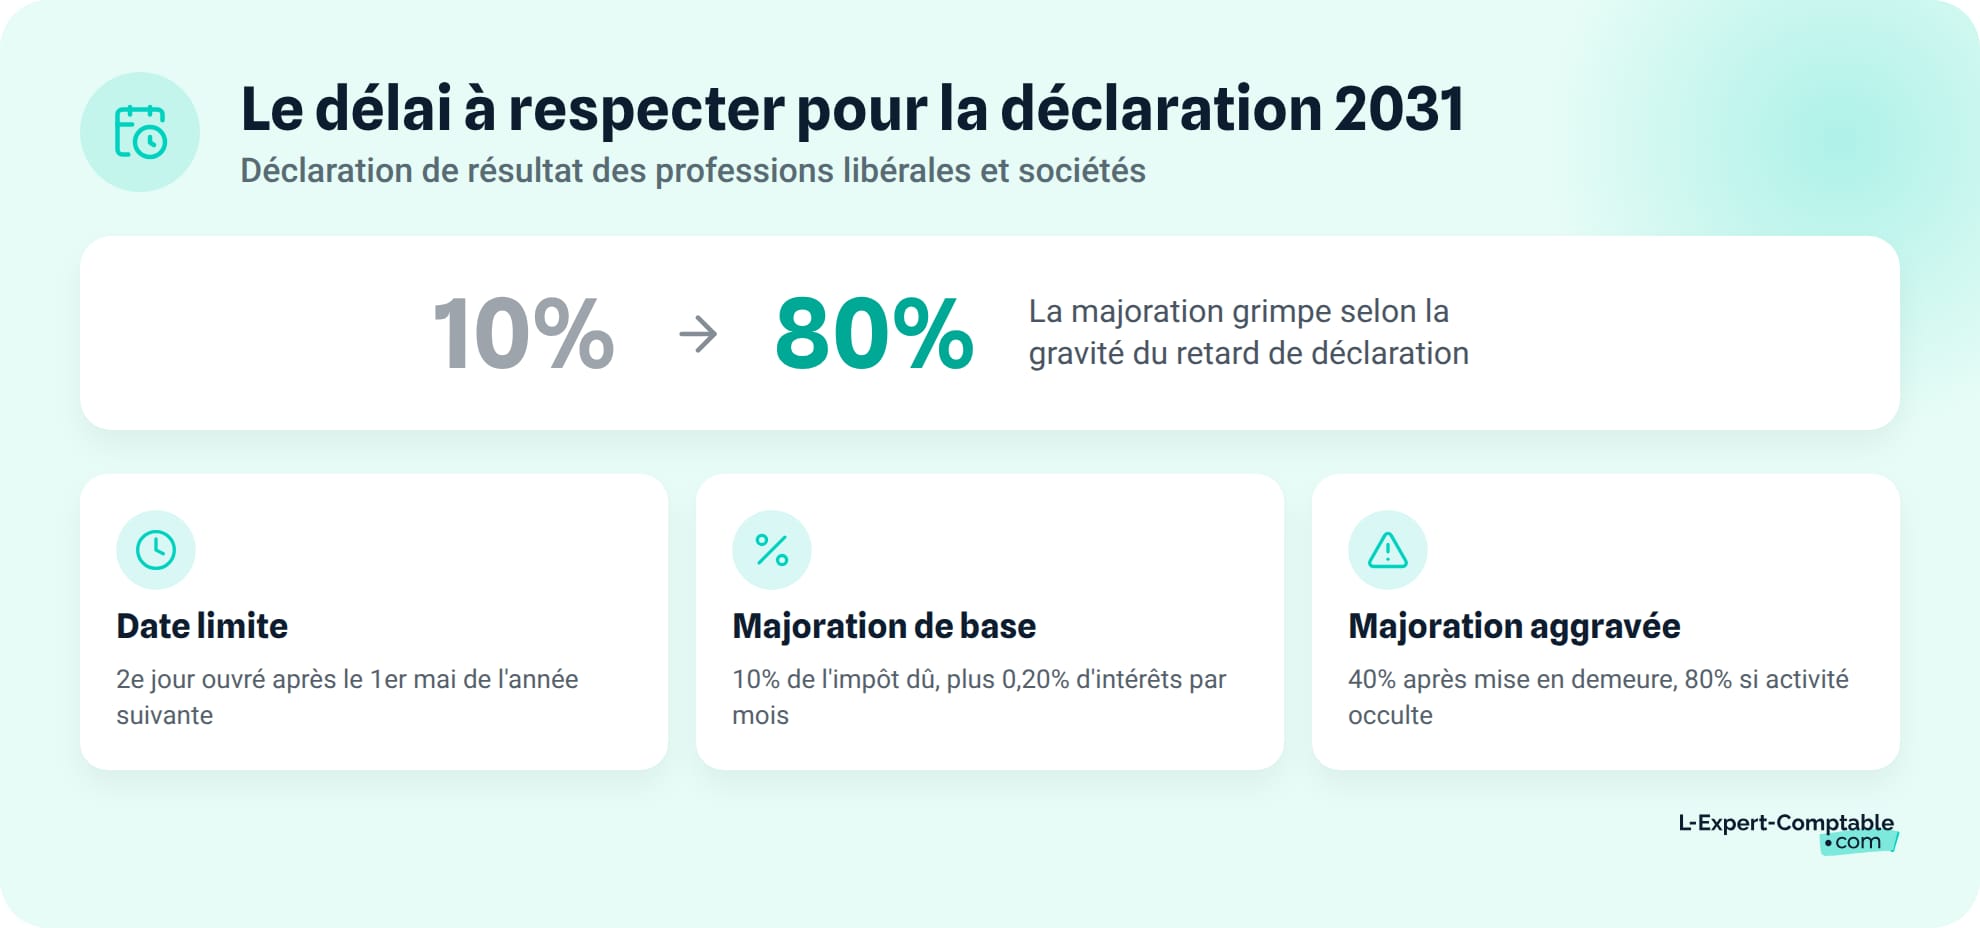
La date limite est fixée au 2ème jour ouvré suivant le 1er mai de l'année N+1. Pour les résultats de l'exercice clos au 31 décembre 2025, cela correspond au 4 mai 2026. Un délai supplémentaire de 15 jours calendaires est accordé en cas de télétransmission via le mode EDI-TDFC.
Si votre exercice comptable ne coïncide pas avec l'année civile (exercice décalé), vous avez 3 mois après la date de clôture pour déposer votre déclaration.
En cas de retard, une majoration automatique de 10 % de l'impôt dû s'applique, assortie d'intérêts de retard de 0,20 % par mois. La majoration passe à 40 % après mise en demeure restée sans effet pendant 30 jours, et à 80 % en cas d'activité occulte.
Le délai supplémentaire de 15 jours calendaires pour la télétransmission EDI-TDFC ne s'applique pas au dépôt en mode EFI sur impots.gouv.fr. Si vous déposez via EFI, la date limite reste le 2ème jour ouvré après le 1er mai.
Comment télétransmettre la déclaration 2031 ?
Le dépôt papier est supprimé : la télétransmission est obligatoire pour toutes les entreprises. Deux modes existent :
- Mode EDI-TDFC : la déclaration est transmise par un intermédiaire agréé (expert-comptable, logiciel comptable certifié). C'est le mode le plus courant, qui permet de transmettre la 2031 et la liasse fiscale en une seule opération.
- Mode EFI : vous déposez directement via votre espace professionnel sur impots.gouv.fr. Ce mode est réservé aux entreprises individuelles et ne gère pas la liasse fiscale, qui doit être envoyée séparément en EDI-TDFC.
Dans tous les cas, vous devez conserver votre FEC (Fichier des Écritures Comptables), que l'administration peut demander en cas de contrôle. Chez L-Expert-Comptable.com, la télétransmission de votre déclaration 2031 et de votre liasse fiscale est incluse dans votre forfait comptable, avec un comptable dédié qui répond sous 24 h.
Adhésion à un CGA : quel avantage pour votre déclaration 2031 ?
L'adhésion à un Centre de Gestion Agréé peut vous faire bénéficier d'un avantage fiscal intéressant, surtout si vous êtes en dessous des seuils du micro-BIC.
Qu'est-ce qu'un Centre de Gestion Agréé ?
Un CGA est un organisme agréé par l'administration fiscale. Sa mission : vérifier la cohérence de vos déclarations et vous assister en matière de gestion comptable et fiscale. L'adhésion est volontaire et coûte en moyenne entre 150 € et 300 € par an.
Quels avantages fiscaux en cas d'adhésion ?
Si votre chiffre d'affaires reste en dessous des seuils du micro-BIC (203 100 € pour les ventes, 83 600 € pour les services) et que vous avez opté pour le régime réel, vous bénéficiez d'une réduction d'impôt égale aux 2/3 de vos frais de comptabilité et d'adhésion au CGA, plafonnée à 915 € par an.
Exemple : vous payez 1 200 € de frais de comptabilité et 250 € de cotisation CGA, soit 1 450 € au total. La réduction d'impôt est de 1 450 × 2/3 = 967 €, plafonnée à 915 €. Vous déduisez donc 915 € de votre impôt sur le revenu.
Cette réduction est aussi accessible si vous faites appel à un expert-comptable ayant signé une convention avec l'administration fiscale (visa fiscal), sans adhérer à un CGA. La case correspondante se coche dans le cadre A de la déclaration 2031.
Les erreurs fréquentes à éviter sur la déclaration 2031
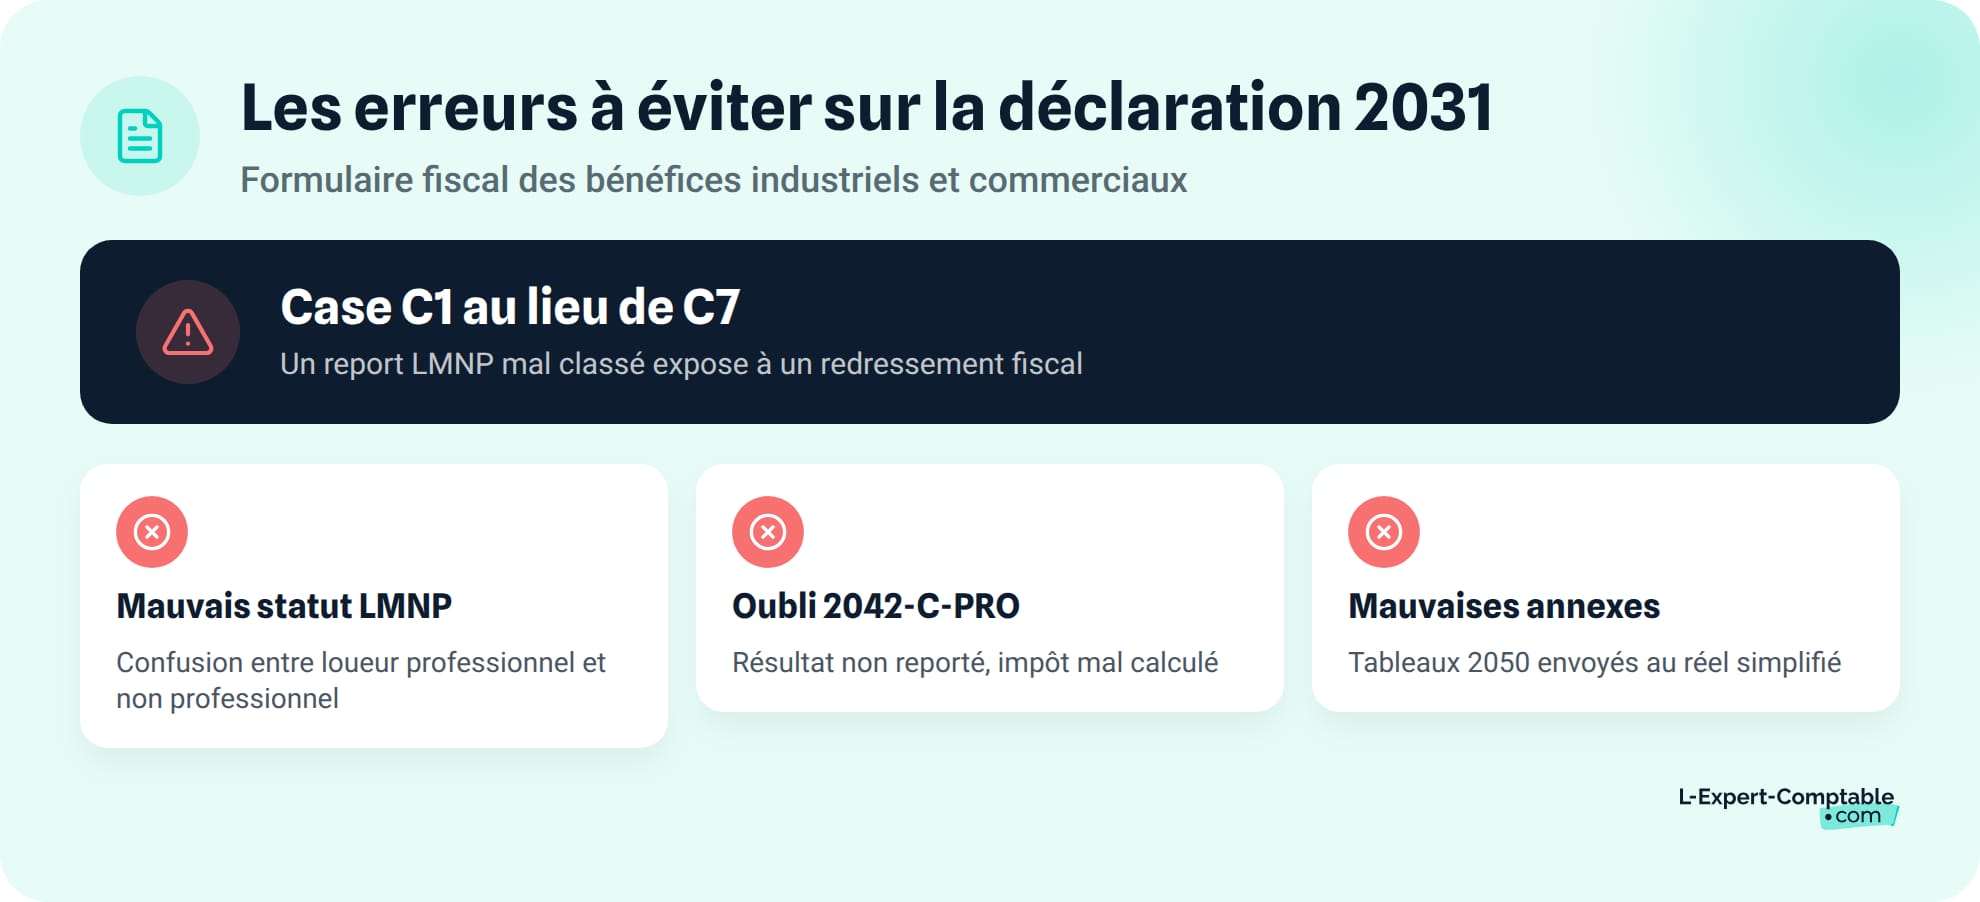
Certaines erreurs reviennent régulièrement et peuvent entraîner un redressement fiscal ou un calcul d'impôt erroné. Voici les quatre pièges les plus courants.
Confondre BIC professionnels et non professionnels
C'est l'erreur classique des LMNP : reporter le résultat en case C1 au lieu de C7. Le résultat d'une location meublée non professionnelle doit figurer dans les cases C7 (bénéfice) ou C8 (déficit). Si vous l'inscrivez en C1, votre déficit pourrait être imputé à tort sur votre revenu global, ce qui vous expose à un redressement.
Oublier le report sur la 2042-C-PRO
La déclaration 2031 ne suffit pas. Votre résultat BIC doit être reporté sur votre déclaration personnelle de revenus (2042-C-PRO). Sans ce report, le résultat n'est pas intégré au calcul de votre impôt sur le revenu. Vous risquez une relance de l'administration ou un calcul d'impôt incomplet.
Ne pas joindre les bonnes annexes selon son régime
Les tableaux du régime réel simplifié (2033-A à 2033-G) et ceux du régime réel normal (2050 à 2059-G) ne sont pas interchangeables. Envoyer les tableaux 2050 alors que vous êtes au régime simplifié est une erreur fréquente. N'oubliez pas non plus de joindre la 2031 bis-SD, souvent omise.
Se tromper de date ou de mode de dépôt
Le dépôt papier n'est plus accepté : toute déclaration 2031 envoyée par courrier sera rejetée. Si vous dépassez la date limite, la majoration de 10 % s'applique automatiquement, sans mise en demeure préalable.
Pour sécuriser votre déclaration 2031 et votre liasse fiscale, vous pouvez confier votre comptabilité à un expert-comptable en ligne, qui produit et télétransmet l'ensemble de vos obligations déclaratives (à partir de 69 € HT/mois pour les prestataires de services).
Les questions fréquentes sur la déclaration 2031
Qui est concerné par la déclaration 2031 ?
Toute entreprise soumise à l'impôt sur le revenu dans la catégorie des BIC au régime réel (simplifié ou normal). Cela inclut les EI, EURL à l'IR, SNC, indivisions, ainsi que les loueurs en meublé (LMP et LMNP) au régime réel. Les micro-BIC et les sociétés à l'IS ne sont pas concernés.
Quelle est la date limite pour déposer la déclaration 2031 ?
La date limite est le 2ème jour ouvré suivant le 1er mai de l'année N+1. Un délai supplémentaire de 15 jours calendaires est accordé en cas de télétransmission EDI-TDFC. En cas d'exercice décalé, le dépôt doit intervenir dans les 3 mois suivant la clôture.
Quelle différence entre la déclaration 2031 et la déclaration 2035 ?
La 2031 concerne les BIC (commerçants, artisans, loueurs en meublé). La 2035 concerne les BNC (professions libérales, consultants). Les formulaires et les annexes sont différents : liasse 2033 ou 2050 pour la 2031, liasse 2035 pour les BNC.
Comment remplir la déclaration 2031 pour une location meublée LMNP ?
En LMNP, vous remplissez les cases C7 (bénéfice) ou C8 (déficit), réservées aux BIC non professionnels. Le résultat provient de votre liasse fiscale (2033 ou 2050 selon votre régime). Vous reportez ensuite ce résultat sur votre 2042-C-PRO (cases 5NA à 5PK).
Faut-il un expert-comptable pour remplir la déclaration 2031 ?
Ce n'est pas obligatoire, mais c'est recommandé. La 2031 s'accompagne d'une liasse fiscale complète qui exige une comptabilité conforme. Un expert-comptable garantit la fiabilité des chiffres et la télétransmission. Son recours ouvre droit à une réduction d'impôt de 2/3 des frais de comptabilité, plafonnée à 915 € par an, si vous êtes en dessous des seuils micro-BIC.
Puis-je remplir la déclaration 2031 en ligne moi-même ?
Oui, en entreprise individuelle, vous pouvez utiliser le mode EFI via votre espace professionnel sur impots.gouv.fr. Ce mode ne gère toutefois pas la liasse fiscale associée, qui doit être télétransmise séparément via EDI-TDFC à l'aide d'un logiciel agréé ou d'un expert-comptable.
Quelles annexes joindre à la déclaration 2031 en régime réel simplifié ?
Vous devez joindre les tableaux 2033-A-SD à 2033-G-SD, ainsi que les annexes 2031 bis-SD et 2031 ter-SD. Si votre CA est inférieur à 164 000 € (ventes) ou 55 000 € (services), vous pouvez bénéficier de la comptabilité super simplifiée et êtes dispensé de bilan.
Que se passe-t-il si je dépose la déclaration 2031 en retard ?
Un retard entraîne une majoration automatique de 10 % de l'impôt dû, portée à 40 % après mise en demeure restée sans effet pendant 30 jours, et à 80 % en cas d'activité occulte. Des intérêts de retard de 0,20 % par mois s'ajoutent.
Est-ce que la déclaration 2031 remplace la déclaration de revenus 2042 ?
Non, les deux sont complémentaires. La 2031 déclare le résultat de votre activité BIC auprès du SIE. Vous devez ensuite reporter ce résultat sur votre 2042-C-PRO pour qu'il soit intégré au calcul de votre impôt sur le revenu.
Comment passer du micro-BIC au régime réel pour remplir une déclaration 2031 ?
L'option pour le régime réel doit être exercée avant la date limite de dépôt de la liasse fiscale. L'option est valable 1 an et reconduite tacitement. En cas de création d'entreprise, vous pouvez formuler l'option directement lors de l'immatriculation.
Sources & Références
Impots.gouv.fr : Formulaire n°2031-SD - Impôt sur le revenu
Service-Public.fr : Déclaration des bénéfices industriels et commerciaux (BIC)
BOFiP : BIC - Obligations fiscales et comptables - Régime du réel simplifié
Résumer cet article avec :
- ChatGPT
- Perplexity
- Claude
À propos de l'auteur
Guillaume DELEMARLE
Expert-comptable avec plus de 9 ans d'expérience. Spécialisé dans l'accompagnement des TPE et créateurs d'entreprise.
Voir tous ses articles
Contenu révisé et validé par un expert-comptable membre de l'OEC
Questions & réponses