
L'article en bref
- Défiscalisation heures supplémentaires : la rémunération nette est exonérée d'impôt sur le revenu jusqu'à 7 500 € annuels.
- Double gain salarié : l'exonération se cumule avec une réduction de cotisations salariales de 11,31 %.
- Avantage employeur : les entreprises de moins de 250 salariés déduisent 0,50 € par heure supplémentaire.
- Heures éligibles : les heures au-delà de 35 h et les heures complémentaires des temps partiels ouvrent droit.
- Déclaration fiscale : les montants exonérés sont préremplis dans les cases 1GH ou 1HH.
- Gérer la paie de son entreprise : L-Expert-Comptable.com propose un cabinet 100% en ligne à partir de 39€ HT/mois sans engagement.
Mis à jour le , publié le
10 min

Guillaume DELEMARLE
Expert-comptable chez L-Expert-Comptable.com
Sommaire
Votre comptabilité par des pros, à partir de 39€ HT par mois !
Prendre RDV !

Le cabinet comptable aimé par ses clients
L-Expert-Comptable.com est noté 4,9 par plus de 700 clients, découvrez pourquoi !
En savoir plusComment fonctionne la défiscalisation des heures supplémentaires ?
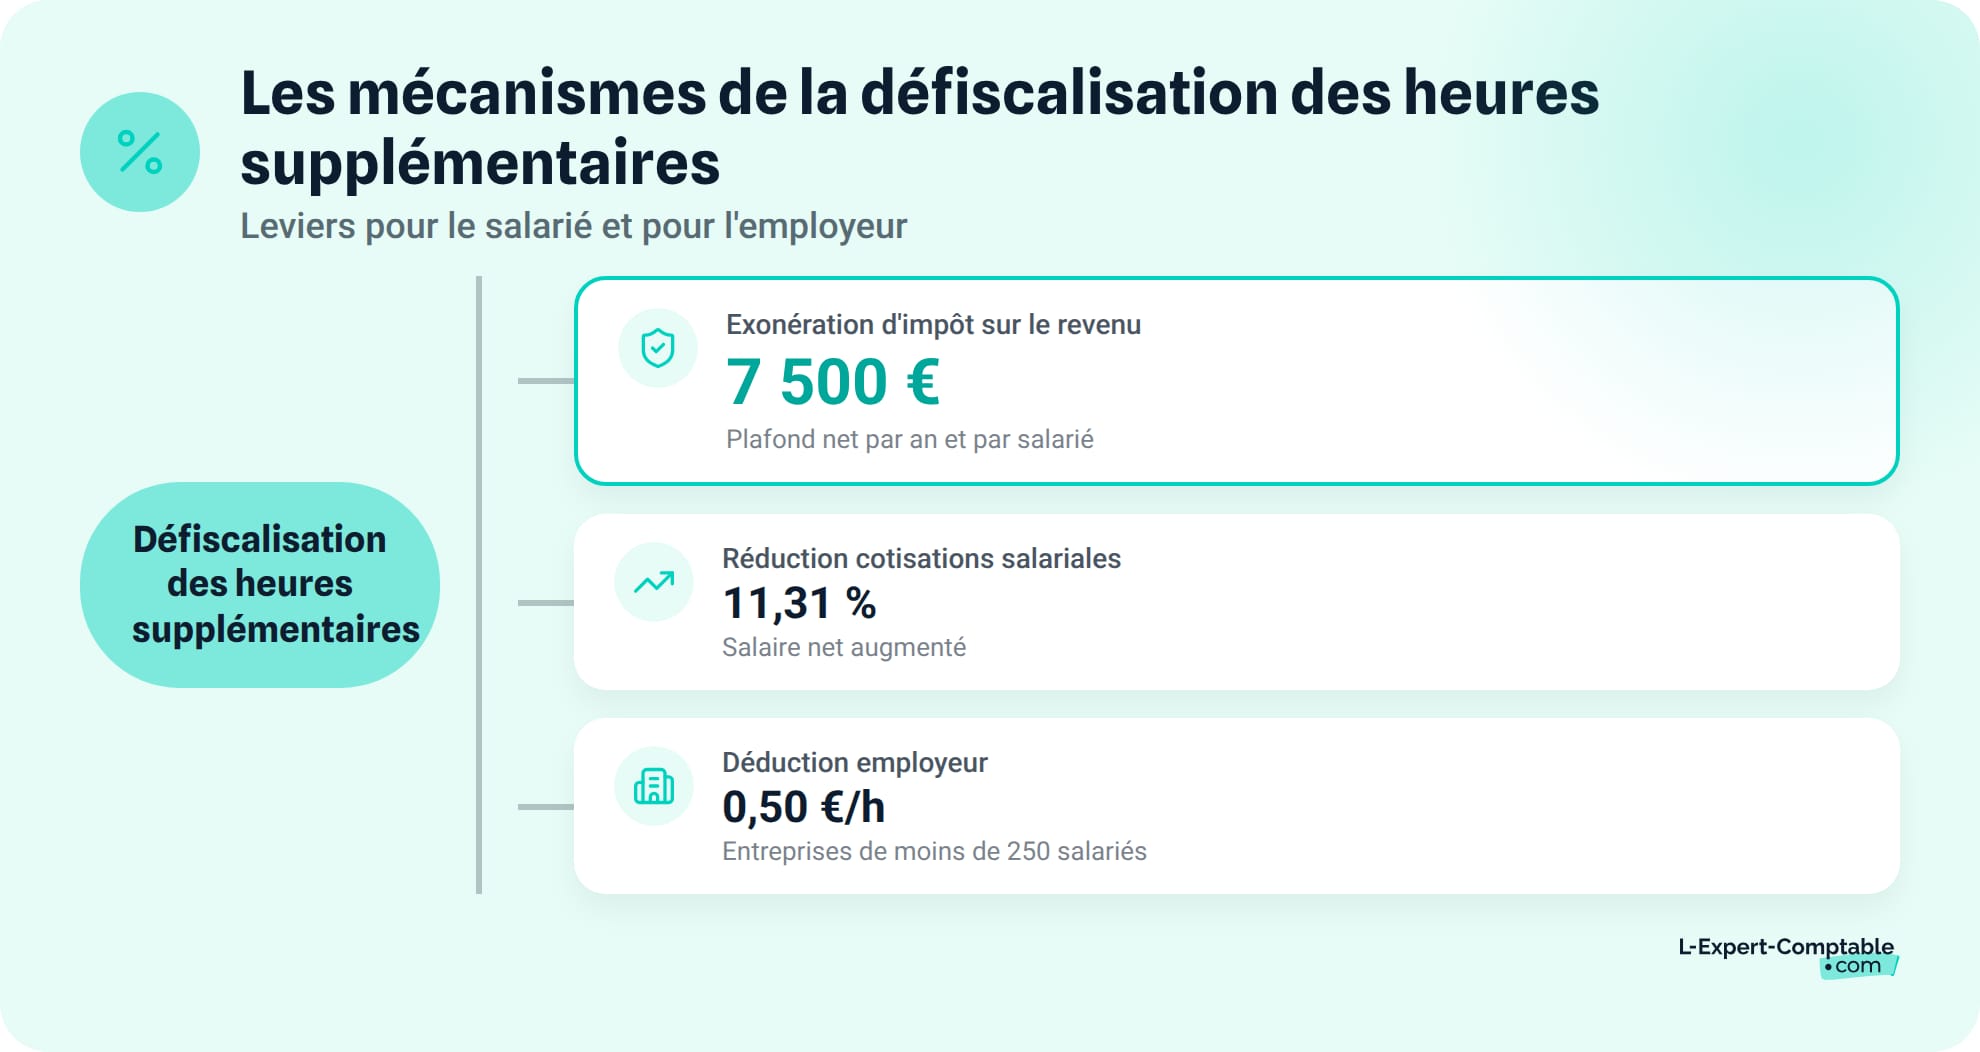
La défiscalisation des heures supplémentaires repose sur trois mécanismes complémentaires : une exonération d'impôt sur le revenu pour le salarié, une réduction de ses cotisations sociales, et une déduction de cotisations pour l'employeur.
Le principe : une exonération d'impôt sur le revenu
Chaque heure travaillée au-delà de 35 heures par semaine génère une rémunération majorée. Cette rémunération bénéficie d'une exonération fiscale d'impôt sur le revenu : elle n'est pas ajoutée au revenu imposable du salarié.
L'exonération porte sur le montant net des heures supplémentaires, c'est-à-dire la rémunération brute majorée moins les cotisations sociales salariales. Le plafond annuel d'exonération est fixé à 7 500 € nets par an et par salarié.
Concrètement, un salarié qui perçoit 4 000 € nets d'heures supplémentaires dans l'année ne paie aucun impôt sur cette somme. En revanche, si ses heures supplémentaires nettes atteignent 9 000 €, la fraction excédentaire de 1 500 € est réintégrée dans son revenu imposable et soumise au barème progressif de l'impôt.
La réduction de cotisations salariales
En plus de l'exonération d'IR, les heures supplémentaires ouvrent droit à une réduction des cotisations salariales d'assurance vieillesse. Le taux de réduction est de 11,31 % du brut des heures supplémentaires.
Cette réduction s'applique sur les cotisations de retraite de base et complémentaire. Le salarié paie donc moins de charges sur ses heures supplémentaires que sur ses heures normales. Son salaire net augmente davantage que ce que la simple majoration horaire laisserait penser.
Ce double avantage (exonération d'IR + réduction de cotisations) fait des heures supplémentaires défiscalisées un vrai gain de pouvoir d'achat.
La déduction forfaitaire patronale
Côté employeur, chaque heure supplémentaire donne droit à une déduction forfaitaire de cotisations patronales. Son montant est de 0,50 € par heure pour les entreprises de moins de 250 salariés.
Pour une entreprise de 20 salariés dont 10 effectuent 4 heures supplémentaires par semaine, la déduction atteint environ 940 € par an (10 × 4 × 47 × 0,50). Ce n'est pas un montant spectaculaire, mais il réduit le coût du travail supplémentaire.
Les entreprises de 250 salariés et plus ne bénéficient pas de cette déduction, sauf dispositions spécifiques prévues par la loi.
Quelles heures sont éligibles à la défiscalisation ?
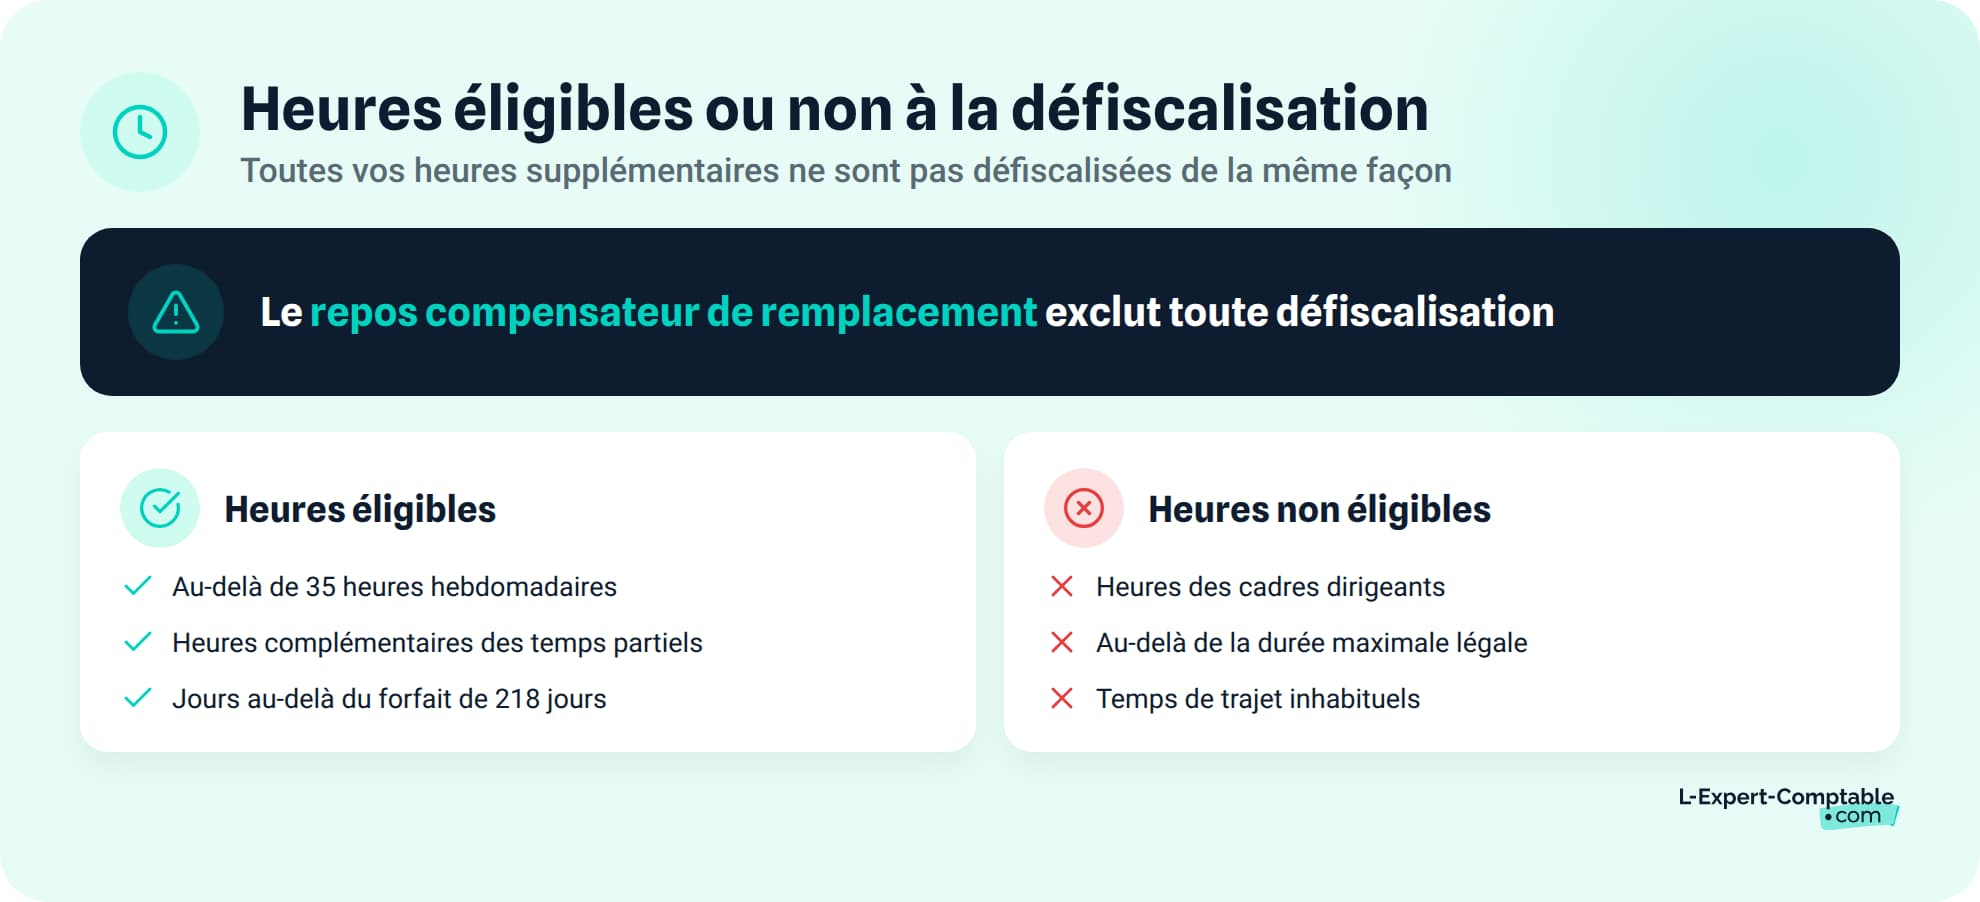
Toutes les heures travaillées au-delà de la durée légale ne sont pas automatiquement éligibles. Voici les catégories d'heures qui ouvrent droit au dispositif, et celles qui en sont exclues.
Les heures supplémentaires classiques (salariés à temps plein)
Toute heure effectuée au-delà de 35 heures hebdomadaires (ou de la durée équivalente fixée dans l'entreprise) est éligible. Cela inclut les heures structurelles prévues par un accord collectif (par exemple, un accord fixant la durée du travail à 39 heures) et les heures ponctuelles demandées par l'employeur en fonction de l'activité.
Le contingent annuel d'heures supplémentaires est fixé à 220 heures par an et par salarié, sauf accord collectif prévoyant un volume différent. Les heures effectuées dans ce contingent comme au-delà sont éligibles à la défiscalisation.
Les heures complémentaires (salariés à temps partiel)
Les salariés à temps partiel ne font pas d'heures « supplémentaires » au sens strict, mais des heures complémentaires. Ces heures bénéficient du même dispositif d'exonération d'IR et de réduction de cotisations.
La majoration est de 10 % pour les heures complémentaires dans la limite d'un dixième de la durée contractuelle, et de 25 % au-delà. Un salarié à 28 heures par semaine qui travaille 31 heures perçoit donc 3 heures complémentaires majorées et exonérées.
Les jours travaillés au-delà du forfait (salariés en forfait jours)
Les salariés en forfait jours ne comptent pas leurs heures mais leurs journées. Quand ils renoncent à des jours de repos pour dépasser le plafond annuel de 218 jours, la rémunération de ces jours supplémentaires est éligible à l'exonération, dans la limite de 7 500 € nets par an.
Les heures non éligibles
Certaines heures ne donnent pas droit à la défiscalisation :
- Les heures de repos compensateur de remplacement (le salarié récupère du temps libre au lieu de percevoir la majoration)
- Les heures des cadres dirigeants, qui ne sont pas soumis à la durée du travail
- Les heures effectuées au-delà de la durée maximale légale (48 heures par semaine ou 44 heures en moyenne sur 12 semaines)
- Les temps de trajet inhabituels, même s'ils donnent lieu à une contrepartie
Si un accord collectif prévoit un repos compensateur de remplacement au lieu de la majoration financière, le salarié ne perçoit pas de rémunération supplémentaire. Il n'y a donc pas de défiscalisation possible sur ces heures, puisque seule la majoration versée en salaire ouvre droit à l'exonération.
Comment calculer le montant exonéré ? (cas pratiques)
Le calcul du montant exonéré suit trois étapes : déterminer la rémunération brute majorée, appliquer la réduction de cotisations, puis vérifier si le plafond est atteint.
La formule de calcul
Le calcul se décompose ainsi :
Étape 1 : Calculez la rémunération brute majorée des heures supplémentaires.
Taux horaire brut × taux de majoration × nombre d'heures = brut HS.
Étape 2 : Appliquez la réduction de cotisations salariales de 11,31 % sur le brut HS. Les cotisations restantes (CSG, CRDS) s'appliquent normalement. Brut HS - cotisations salariales effectives = montant net.
Étape 3 : Comparez le montant net obtenu au plafond de 7 500 € par an. En dessous, la totalité est exonérée d'IR. Au-dessus, seuls 7 500 € sont exonérés et la fraction imposable est soumise au barème progressif.
Exemple 1 - Un salarié à 15 €/h brut effectuant 4 heures supplémentaires par semaine
Prenons un salarié payé 15 € brut de l'heure, qui effectue 4 heures supplémentaires chaque semaine sur 47 semaines travaillées.
Son taux horaire majoré à 25 % est de 15 × 1,25 = 18,75 € brut. Sa rémunération brute hebdomadaire en heures supplémentaires atteint 18,75 × 4 = 75 €. Sur l'année : 75 × 47 = 3 525 € brut.
La réduction de cotisations salariales lui fait économiser 3 525 × 11,31 % ≈ 399 €. Après déduction des cotisations restantes (environ 10 % du brut), son montant net exonéré s'élève à environ 3 173 €, bien en dessous du plafond de 7 500 €.
Son économie d'impôt dépend de sa tranche marginale d'imposition (TMI). À une TMI de 30 %, il économise 3 173 × 30 % ≈ 952 € d'IR. Ajoutés aux 399 € de réduction de cotisations, son gain annuel total atteint environ 1 351 €.
Exemple 2 - Un salarié à 25 €/h brut effectuant 8 heures supplémentaires par semaine
Ce salarié qualifié perçoit 25 € brut de l'heure et effectue 8 heures supplémentaires par semaine (toutes majorées à 25 %).
Son taux majoré : 25 × 1,25 = 31,25 €. Rémunération brute hebdomadaire HS : 31,25 × 8 = 250 €. Sur l'année : 250 × 47 = 11 750 € brut.
La réduction de cotisations salariales atteint 11 750 × 11,31 % ≈ 1 329 €. Après cotisations restantes, le montant net s'élève à environ 10 575 €. Le plafond de 7 500 € est dépassé : la fraction excédentaire de 3 075 € est réintégrée dans le revenu imposable.
À une TMI de 30 %, l'économie d'IR porte sur les 7 500 € exonérés, soit 2 250 €. L'impôt supplémentaire sur les 3 075 € excédentaires s'élève à 923 €. Avec la réduction de cotisations de 1 329 €, le gain net annuel total est d'environ 3 579 €.
| Élément | Salarié à 15 €/h (4 HS/sem) | Salarié à 25 €/h (8 HS/sem) |
|---|---|---|
| Taux horaire brut | 15 € | 25 € |
| Taux horaire majoré (25 %) | 18,75 € | 31,25 € |
| Heures supplémentaires/semaine | 4 | 8 |
| Rémunération brute annuelle HS (47 sem.) | 3 525 € | 11 750 € |
| Réduction de cotisations salariales (11,31 %) | 399 € | 1 329 € |
| Montant net exonéré d'IR | ~3 173 € | 7 500 € (plafond) |
| Plafond de 7 500 € atteint ? | Non | Oui |
| Fraction excédentaire imposable | 0 € | ~3 075 € |
| Gain net annuel estimé (TMI 30 %) | ~1 351 € | ~3 579 € |
Quand le montant net des heures supplémentaires dépasse 7 500 € par an, seule la fraction excédentaire est ajoutée au revenu imposable et soumise au barème progressif de l'IR. Le salarié conserve la réduction de cotisations salariales sur la totalité de ses heures supplémentaires, y compris celles qui dépassent le plafond.
Un expert-comptable en ligne comme L-Expert-Comptable.com (à partir de 69 € HT/mois pour les prestataires de services) peut vous accompagner dans le paramétrage et le suivi de ces dispositifs, avec une réponse sous 24h.
Quel est le taux de majoration des heures supplémentaires ?
Le taux de majoration détermine directement le montant brut des heures supplémentaires, et donc le montant exonéré d'impôt. Voici les taux applicables selon la tranche horaire.
Les taux légaux de majoration
| Tranche d'heures | Taux de majoration légal | Taux minimum si accord collectif |
|---|---|---|
| 36e à 43e heure (8 premières HS) | 25 % | 10 % |
| À partir de la 44e heure | 50 % | 10 % |
| Taux conventionnel dérogatoire | Fixé par accord de branche ou d'entreprise | 10 % (plancher légal) |
Un accord de branche ou d'entreprise peut fixer un taux de majoration différent du taux légal. Le Code du travail impose un plancher de 10 %, en dessous duquel aucun accord ne peut descendre.
Impact de la majoration sur le montant exonéré
Plus le taux de majoration est élevé, plus chaque heure supplémentaire génère un montant brut important. Mais le salarié atteint aussi plus vite le plafond de défiscalisation des heures supplémentaires.
Prenons un salarié à 20 €/h brut qui effectue 5 heures supplémentaires par semaine. Avec une majoration à 25 %, son brut HS annuel atteint 5 875 € (25 × 5 × 47). Avec une majoration à 50 %, ce montant grimpe à 7 050 €. Dans le second cas, le salarié se rapproche du plafond et risque de le dépasser s'il effectue quelques heures de plus.
Ce que la défiscalisation implique pour l'employeur
La défiscalisation des heures sup n'est pas qu'une affaire de salarié. L'employeur y trouve un avantage financier, mais aussi des obligations de suivi et de déclaration à ne pas négliger.
La déduction forfaitaire patronale en détail
L'employeur bénéficie d'une déduction forfaitaire de 0,50 € par heure supplémentaire effectuée, à condition que l'entreprise compte moins de 250 salariés. Cette déduction est cumulable avec la réduction générale de cotisations (ex-réduction Fillon).
Attention : pour les entreprises de 20 salariés et plus, la déduction ne s'applique qu'aux heures supplémentaires, pas aux heures complémentaires des salariés à temps partiel.
Les obligations déclaratives (DSN)
Les heures supplémentaires et complémentaires doivent être déclarées dans la DSN (Déclaration Sociale Nominative) chaque mois. L'employeur utilise des codes spécifiques pour identifier la réduction de cotisations salariales et la déduction forfaitaire patronale.
La traçabilité est un point sensible : chaque salarié doit avoir un décompte horaire individuel qui détaille les heures supplémentaires effectuées, semaine par semaine.
Gérer les heures supplémentaires au quotidien
Le suivi rigoureux du temps de travail est une obligation légale, pas une option. L'employeur doit mettre en place un système fiable. Parmi les outils courants :
- Un logiciel de paie paramétré pour calculer automatiquement les majorations et la réduction de cotisations
- Une pointeuse ou une application de suivi des heures accessible aux salariés
- Un tableau de bord mensuel récapitulant les heures supplémentaires par salarié
En cas de contrôle URSSAF, l'absence de justificatifs peut entraîner un redressement des cotisations et la remise en cause de la déduction forfaitaire patronale. Les montants en jeu peuvent être significatifs si le contrôle porte sur plusieurs années. Chez L-Expert-Comptable.com, votre comptable dédié intègre le traitement des heures supplémentaires défiscalisées dans le suivi de votre entreprise, pour sécuriser vos déclarations sociales et fiscales.
En cas de contrôle, l'employeur doit prouver la réalité des heures supplémentaires effectuées par chaque salarié. Un décompte horaire individuel absent ou incomplet suffit à justifier un redressement des cotisations et la suppression rétroactive de la déduction forfaitaire patronale.
Historique du dispositif : de la loi TEPA à aujourd'hui
La défiscalisation des heures supplémentaires n'est pas un dispositif récent. Son histoire reflète les allers-retours des politiques de pouvoir d'achat en France.
La loi TEPA de 2007 : la première défiscalisation
La loi n° 2007-1223 du 21 août 2007 (loi TEPA, pour « Travail, Emploi et Pouvoir d'Achat ») a instauré le premier dispositif complet : exonération totale d'impôt sur le revenu, réduction de cotisations salariales et déduction forfaitaire patronale. Le slogan « travailler plus pour gagner plus » résumait l'ambition du texte. Ce dispositif a été supprimé par la loi de finances pour 2012.
La réactivation en 2019 (LFSS)
Face aux revendications de pouvoir d'achat fin 2018, le gouvernement a rétabli l'exonération d'IR sur les heures supplémentaires via la loi de financement de la Sécurité Sociale (LFSS) pour 2019. Le plafond initial était fixé à 5 000 € nets par an. La loi du 16 août 2022 sur le pouvoir d'achat l'a relevé à 7 500 €, son niveau actuel.
Le débat sur la défiscalisation totale
La suppression pure et simple du plafond de 7 500 € revient régulièrement dans le débat parlementaire. En 2024, les députés ont voté une mesure de défiscalisation totale dans le cadre du projet de loi de finances, mais l'instabilité politique a empêché son adoption définitive. À ce jour, le plafond de 7 500 € reste en vigueur. Toute évolution dépendra des prochaines lois de finances.
Cas particuliers : fonction publique, forfait jours, apprentis
Certains profils de salariés relèvent de règles spécifiques. Voici les principales situations à connaître pour vérifier si vos heures supplémentaires sont bien exonérées d'impôt.
Les agents de la fonction publique
Les agents publics (État, territoriale, hospitalière) bénéficient du même dispositif d'exonération d'IR que les salariés du privé. Le plafond de 7 500 € par an s'applique de la même façon. Les indemnités horaires pour travaux supplémentaires (IHTS), versées aux agents de catégorie B et C, sont éligibles à l'exonération.
Les salariés en forfait jours
Les salariés en forfait jours qui renoncent à des jours de repos au-delà de 218 jours par an voient la rémunération de ces jours supplémentaires assimilée à des heures supplémentaires. L'exonération s'applique dans la limite du plafond de 7 500 €. La majoration minimale de ces jours est de 10 %, sauf accord collectif plus favorable.
Les apprentis et salariés de moins de 26 ans
Les apprentis bénéficient du dispositif de défiscalisation sur les heures supplémentaires effectuées au-delà de 35 heures. Ne confondez pas ce mécanisme avec l'exonération spécifique du salaire des apprentis, qui porte sur la fraction du salaire ne dépassant pas le SMIC annuel. Ce sont deux exonérations distinctes qui peuvent se cumuler.
Les questions fréquentes sur la défiscalisation des heures supplémentaires
Les heures supplémentaires sont-elles imposables en France ?
Les heures supplémentaires bénéficient d'une exonération d'impôt sur le revenu dans la limite de 7 500 € nets par an. En dessous de ce plafond, la rémunération nette n'est pas ajoutée au revenu imposable. Au-delà, la fraction excédentaire est soumise au barème progressif de l'IR.
Quel est le plafond de défiscalisation des heures supplémentaires ?
Le plafond est fixé à 7 500 € nets par an et par salarié. Ce montant correspond à la rémunération nette des heures supplémentaires (brut majoré moins cotisations salariales). Il s'applique par année civile.
Comment calculer le montant exonéré de mes heures supplémentaires ?
Multipliez votre taux horaire brut par le taux de majoration (25 % ou 50 %), puis par le nombre d'heures. Déduisez les cotisations salariales après réduction de 11,31 %. Le montant net obtenu est exonéré dans la limite de 7 500 € par an.
Est-ce que les heures supplémentaires seront totalement défiscalisées ?
À ce jour, le plafond de 7 500 € par an reste en vigueur. La proposition de défiscalisation totale a été discutée au Parlement mais n'a pas été adoptée définitivement. Surveillez les prochaines lois de finances pour d'éventuelles évolutions.
Les heures complémentaires des salariés à temps partiel sont-elles aussi défiscalisées ?
Oui. Les heures complémentaires bénéficient du même dispositif d'exonération d'IR et de réduction de cotisations salariales, dans la limite du plafond de 7 500 € par an.
Quelle est la différence entre la réduction salariale et la déduction patronale ?
La réduction salariale (11,31 %) diminue les cotisations d'assurance vieillesse du salarié et augmente son salaire net. La déduction forfaitaire patronale (0,50 €/heure pour les entreprises de moins de 250 salariés) réduit le coût employeur. Ce sont deux avantages distincts.
Les heures supplémentaires défiscalisées comptent-elles pour le revenu fiscal de référence ?
Oui. Même exonérées d'impôt sur le revenu, les heures supplémentaires défiscalisées sont intégrées dans le revenu fiscal de référence (RFR). Cela peut avoir un impact sur l'éligibilité à certaines prestations sociales ou exonérations.
Un employeur peut-il imposer un repos compensateur à la place de la majoration ?
Si un accord collectif le prévoit, l'employeur peut remplacer tout ou partie de la majoration financière par un repos compensateur de remplacement. Dans ce cas, il n'y a pas de rémunération supplémentaire et donc pas de défiscalisation sur les heures concernées.
Comment déclarer les heures supplémentaires défiscalisées aux impôts ?
Les heures supplémentaires exonérées sont normalement préremplies dans votre déclaration de revenus (case 1GH ou 1HH). Vérifiez que le montant correspond à la rémunération nette de vos heures supplémentaires, dans la limite de 7 500 €. L'employeur les déclare via la DSN.
Les fonctionnaires bénéficient-ils de la défiscalisation des heures supplémentaires ?
Oui. Les agents de la fonction publique (État, territoriale, hospitalière) bénéficient du même dispositif d'exonération d'IR, y compris sur les indemnités horaires pour travaux supplémentaires (IHTS), dans la limite de 7 500 € par an.
Sources & Références
Service-Public : Impôt sur le revenu - Salaire et autres revenus d'activité salariée imposables
Urssaf : Réduction de cotisations salariales - Heures supplémentaires
BOFiP : Exonération des heures supplémentaires - Limites et conditions
Résumer cet article avec :
- ChatGPT
- Perplexity
- Claude
À propos de l'auteur
Guillaume DELEMARLE
Expert-comptable avec plus de 9 ans d'expérience. Spécialisé dans l'accompagnement des TPE et créateurs d'entreprise.
Voir tous ses articles
Contenu révisé et validé par un expert-comptable membre de l'OEC
Questions & réponses