
Date déclaration TVA : échéances et mode d'emploi
L'article en bref
- Date déclaration TVA : elle varie entre le 15 et le 24 du mois suivant la période.
- Régime réel normal : vous déposez la CA3 chaque mois ou chaque trimestre selon votre TVA.
- Régime simplifié : deux acomptes semestriels en juillet et décembre, puis la CA12 annuelle.
- Retard de dépôt : une majoration de 10 % s'ajoute avec 0,20 % d'intérêts par mois.
- Acompte congés : un versement de 80 % évite les pénalités pendant l'été, une fois par an.
- Gérer la comptabilité et la TVA de son activité : L-Expert-Comptable.com propose un cabinet 100% en ligne à partir de 39€ HT/mois sans engagement.

Votre comptabilité à partir de 39€ HT par mois, sans engagement !
Je confie ma compta

Votre comptabilité par des pros, à partir de 39€ HT par mois !
Prendre RDV !Quelles sont les dates limites de déclaration de TVA ?
La date de déclaration de TVA dépend de votre régime d'imposition : réel normal (mensuel ou trimestriel), régime simplifié (annuel avec acomptes) ou franchise en base. Ce calendrier TVA résume les échéances, formulaires et périodicités pour chaque situation.
| Régime | Formulaire | Périodicité | Date limite de dépôt |
|---|---|---|---|
| Réel normal (mensuel) | CA3 (n° 3310-CA3-SD) | Mensuelle | Entre le 15 et le 24 du mois suivant |
| Réel normal (trimestriel) | CA3 (n° 3310-CA3-SD) | Trimestrielle | Avril, juillet, octobre, janvier |
| Simplifié (acomptes) | n° 3514-SD | Semestrielle | Juillet (55 %) et décembre (40 %) |
| Simplifié (déclaration annuelle) | CA12 (n° 3517-CA12-SD) | Annuelle | 2e jour ouvré suivant le 1er mai |
Régime réel normal - déclaration mensuelle (CA3)
Au régime réel normal, vous déposez chaque mois le formulaire CA3 (n° 3310-CA3-SD). L'échéance de déclaration TVA se situe entre le 15 et le 24 du mois qui suit la période déclarée. La date exacte dépend de votre type d'entreprise, de votre localisation (Île-de-France ou autre département) et d'un critère de classement propre à votre structure.
| Type d'entreprise | Critère de classement | Date limite |
|---|---|---|
| Entreprise individuelle (EI) | Première lettre du nom de l'exploitant | Entre le 15 et le 19 du mois suivant |
| Société (SARL, SAS, SA...) | Premiers chiffres du numéro SIREN | Entre le 19 et le 24 du mois suivant |
Pour connaître votre date de dépôt précise, consultez le calendrier fiscal disponible sur votre espace professionnel impots.gouv.fr.
Si votre échéance tombe un samedi, un dimanche ou un jour férié, la date limite de déclaration TVA est automatiquement reportée au premier jour ouvré suivant.
Régime réel normal - déclaration trimestrielle (CA3)
Si votre TVA annuelle exigible est inférieure à 4 000 €, vous pouvez opter pour la déclaration trimestrielle. Vous utilisez le même formulaire CA3, mais vous ne le déposez que quatre fois par an : en avril (1er trimestre), en juillet (2e trimestre), en octobre (3e trimestre) et en janvier (4e trimestre).
Le délai de déclaration suit la même logique que le rythme mensuel : la date limite dépend de votre type d'entreprise et de votre localisation. Cette option est intéressante pour les petites structures dont la TVA reste faible.
Régime simplifié - déclaration annuelle (CA12) et acomptes semestriels
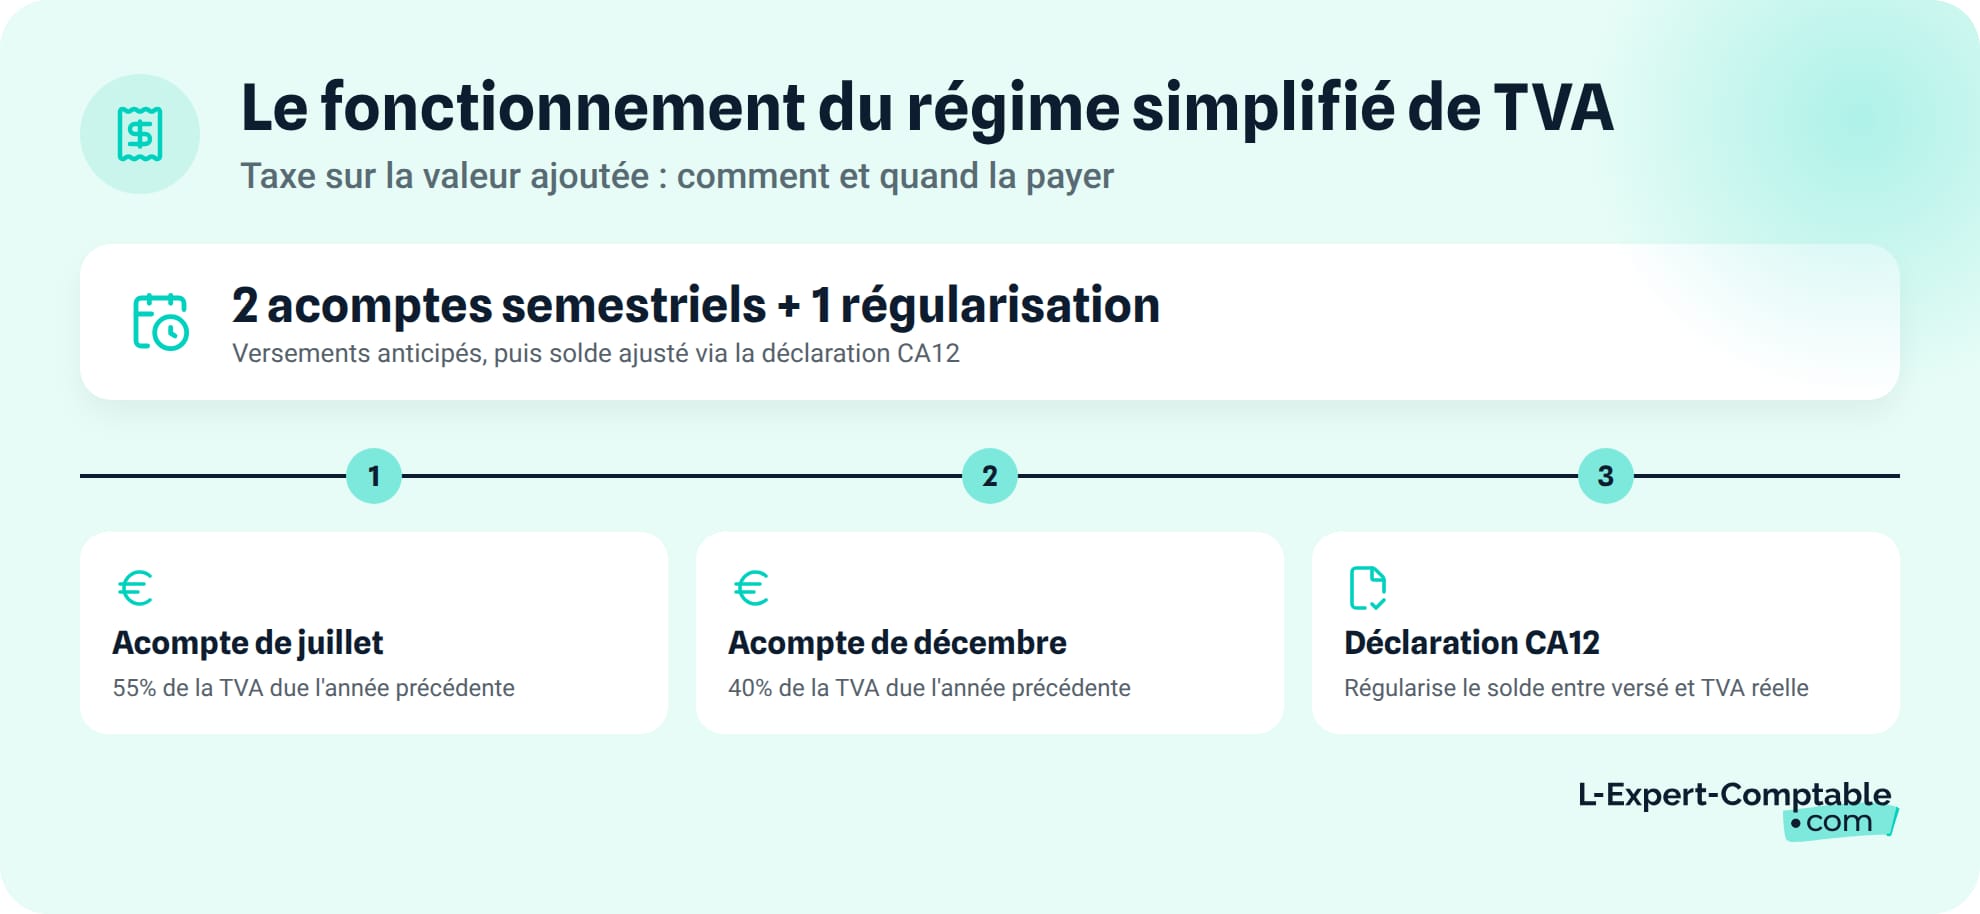
Le régime réel simplifié (RSI) fonctionne en trois temps : deux acomptes semestriels versés en cours d'année, puis une déclaration annuelle de régularisation.
| Obligation | Formulaire | Échéance | Montant |
|---|---|---|---|
| Acompte de juillet | n° 3514-SD | Juillet | 55 % de la TVA due en N-1 |
| Acompte de décembre | n° 3514-SD | Décembre | 40 % de la TVA due en N-1 |
| Déclaration annuelle | CA12 (n° 3517-CA12-SD) | 2e jour ouvré suivant le 1er mai | Solde de régularisation |
Pour un exercice clos au 31 décembre, la date limite de dépôt de la déclaration CA12 est le 2e jour ouvré suivant le 1er mai. Si votre exercice est décalé, vous avez 3 mois après la clôture pour déposer.
Ce régime s'applique si votre chiffre d'affaires HT se situe entre 37 500 € et 254 000 € (prestations de services) ou entre 85 000 € et 840 000 € (ventes de marchandises). Ces seuils sont en vigueur depuis le 1er janvier 2026.
Franchise en base de TVA - pas de déclaration
Si vous êtes en franchise en base de TVA, vous n'avez aucune déclaration à déposer. Vous ne facturez pas la TVA et ne la déduisez pas non plus.
Cette franchise s'applique tant que votre CA HT reste sous les seuils de référence : 37 500 € pour les prestations de services, 85 000 € pour les ventes de marchandises. En cas de dépassement du seuil majoré en cours d'année (41 250 € ou 93 500 €), vous devenez redevable de la TVA immédiatement.
Comment savoir quel régime de TVA s'applique à votre entreprise ?
Votre régime de TVA dépend de deux critères : la nature de votre activité (vente ou prestation) et votre chiffre d'affaires HT de l'année précédente. Voici les seuils à connaître et un cas pratique pour identifier votre situation.
Tableau des seuils par type d'activité
| Régime | Type d'activité | Seuil de référence (CA N-1) | Seuil majoré (CA N) | Conséquence si dépassé |
|---|---|---|---|---|
| Franchise en base | Prestations de services | ≤ 37 500 € | 41 250 € | Assujettissement immédiat à la TVA |
| Franchise en base | Ventes de marchandises | ≤ 85 000 € | 93 500 € | Assujettissement immédiat à la TVA |
| Régime simplifié | Prestations de services | 37 500 € à 254 000 € | 323 000 € | Passage au réel normal |
| Régime simplifié | Ventes de marchandises | 85 000 € à 840 000 € | 1 040 000 € | Passage au réel normal |
| Réel normal | Prestations de services | > 254 000 € | - | Régime de plein droit |
| Réel normal | Ventes de marchandises | > 840 000 € | - | Régime de plein droit |
Le passage d'un régime à l'autre est automatique dès que vous dépassez le seuil. Votre Service des Impôts des Entreprises (SIE) vous notifie le changement.
Cas pratique - identifier votre régime en 3 questions
Prenons l'exemple de Claire, consultante en informatique avec un CA HT de 120 000 € en N-1.
- Quel est votre CA HT de l'année précédente ? → 120 000 €
- Quelle est la nature de votre activité ? → Prestations de services
- Quel régime en découle ? → Le CA dépasse 37 500 € mais reste sous 254 000 € : Claire relève a priori du régime simplifié (CA12 + acomptes semestriels)
Attention : il existe un seuil supplémentaire. Si la TVA exigible de Claire dépasse 15 000 € par an, elle bascule au régime réel normal avec déclaration CA3 mensuelle. Avec 120 000 € de CA à 20 %, sa TVA collectée atteint 24 000 €. Même après déduction de ses charges professionnelles (environ 6 000 € de TVA déductible), sa TVA nette due s'élève à 18 000 €, soit plus que le seuil de 15 000 €. Claire devra donc déclarer chaque mois via la CA3.
Comment remplir votre déclaration de TVA (CA3) ?
Le formulaire CA3 se remplit en trois temps : repérer les lignes qui correspondent à votre activité, soustraire la TVA déductible de la TVA collectée, puis gérer un éventuel crédit.
- Identifier les lignes du formulaire à compléter selon vos opérations
- Calculer le solde entre TVA collectée et TVA déductible
- Reporter ou demander le remboursement d'un crédit de TVA
Les lignes du formulaire CA3 à connaître
| N° de ligne | Intitulé | Ce que vous inscrivez |
|---|---|---|
| 01 | Ventes, prestations de services | Votre chiffre d'affaires HT total du mois |
| 08 | Taux normal 20 % | Base HT soumise au taux de 20 % et TVA correspondante |
| 09 | Taux réduits 10 % / 5,5 % | Base HT soumise aux taux réduits et TVA correspondante |
| 14 | Acquisitions intracommunautaires | Base HT et TVA autoliquidée sur vos achats dans l'UE |
| 19 | Biens constituant des immobilisations | TVA déductible sur vos investissements |
| 20 | Autres biens et services | TVA déductible sur vos achats courants |
| 22 | Report du crédit de TVA | Crédit de TVA de la période précédente |
| 23 | Total TVA déductible | Somme des lignes 19 + 20 + 22 |
| 27 | TVA nette due ou crédit | Différence entre TVA collectée et TVA déductible |
Si vous réalisez des opérations en autoliquidation (sous-traitance BTP, achats intracommunautaires), des lignes spécifiques sont prévues dans la section B du formulaire.
Calculer la TVA nette due - exemple chiffré
La formule est directe : TVA collectée - TVA déductible = TVA nette due (ou crédit de TVA si le résultat est négatif). On parle aussi de TVA à décaisser quand le solde est positif.
Prenons un exemple concret. Votre entreprise de services a réalisé ce mois-ci :
- 15 000 € HT de prestations à 20 % → TVA collectée : 3 000 €
- 8 000 € TTC d'achats à 20 % → TVA déductible : 1 333 € (soit 8 000 / 1,20 × 0,20)
TVA nette due = 3 000 - 1 333 = 1 667 €
C'est ce montant que vous inscrivez en ligne 27 de la CA3 et que vous réglez par télérèglement sur impots.gouv.fr. La règle des arrondis s'applique : chaque montant de TVA est arrondi à l'euro le plus proche. Les écarts d'arrondis se comptabilisent en produits (compte 758) ou en charges (compte 658).
Chez L-Expert-Comptable.com, votre comptable dédié prépare et vérifie chaque déclaration de TVA pour vous, avec une réponse sous 24 h en cas de question. Comptabilité en ligne à partir de 69 € HT/mois pour les freelances et consultants.
Que faire en cas de crédit de TVA ?
Si votre TVA déductible dépasse votre TVA collectée, vous avez un crédit de TVA. Deux options s'offrent à vous :
- Reporter le crédit sur la déclaration suivante en l'inscrivant en ligne 22 de la prochaine CA3.
- Demander le remboursement crédit de TVA en déposant le formulaire n° 3519-SD auprès de votre SIE. Le remboursement trimestriel est accessible si le crédit dépasse 760 €. En fin d'année, le remboursement est ouvert quel que soit le montant.
Le remboursement trimestriel de crédit de TVA n'est possible que si le crédit dépasse 760 €. En dessous, vous devez le reporter sur la déclaration suivante ou attendre la fin de l'année civile pour demander un remboursement annuel, sans seuil minimum.
Quelles sanctions en cas de retard de déclaration de TVA ?
Un retard de dépôt ou de paiement de la TVA entraîne des pénalités financières immédiates. Voici les trois niveaux de majoration, le calcul des intérêts et les règles de télédéclaration à respecter.
Les majorations applicables
| Situation | Taux de majoration |
|---|---|
| Dépôt tardif spontané (sans mise en demeure) | 10 % |
| Après mise en demeure restée sans réponse sous 30 jours | 40 % |
| Manœuvres frauduleuses ou activité occulte | 80 % |
Ces majorations s'appliquent sur le montant de TVA due. Un simple oubli de quelques jours coûte déjà 10 % de la somme à payer.
Confier votre déclaration de TVA à un expert-comptable, c'est aussi éviter ces majorations. L-Expert-Comptable.com, membre de l'Ordre depuis 2009, gère vos obligations déclaratives dans les délais, sans engagement.
Les intérêts de retard
En plus de la majoration, des intérêts de retard s'ajoutent au taux de 0,20 % par mois (soit 2,4 % par an). Ils courent à compter du 1er jour du mois suivant la date limite de dépôt.
Exemple concret : vous devez 2 500 € de TVA et déposez votre déclaration avec 3 mois de retard, sans mise en demeure.
- Majoration : 2 500 × 10 % = 250 €
- Intérêts : 2 500 × 0,20 % × 3 = 15 €
- Coût total du retard : 265 €
Sur une TVA de 2 500 €, le retard vous coûte plus de 10 % du montant initial. Le risque financier augmente encore après mise en demeure.
La télédéclaration est obligatoire
Toutes les entreprises soumises à la TVA doivent télédéclarer et télérégler via leur espace professionnel sur impots.gouv.fr. Aucune déclaration papier n'est acceptée. Si vous réglez par un autre moyen que le télérèglement, une majoration supplémentaire de 0,2 % du montant versé s'applique.
Déclaration de TVA pendant les congés : la tolérance fiscale
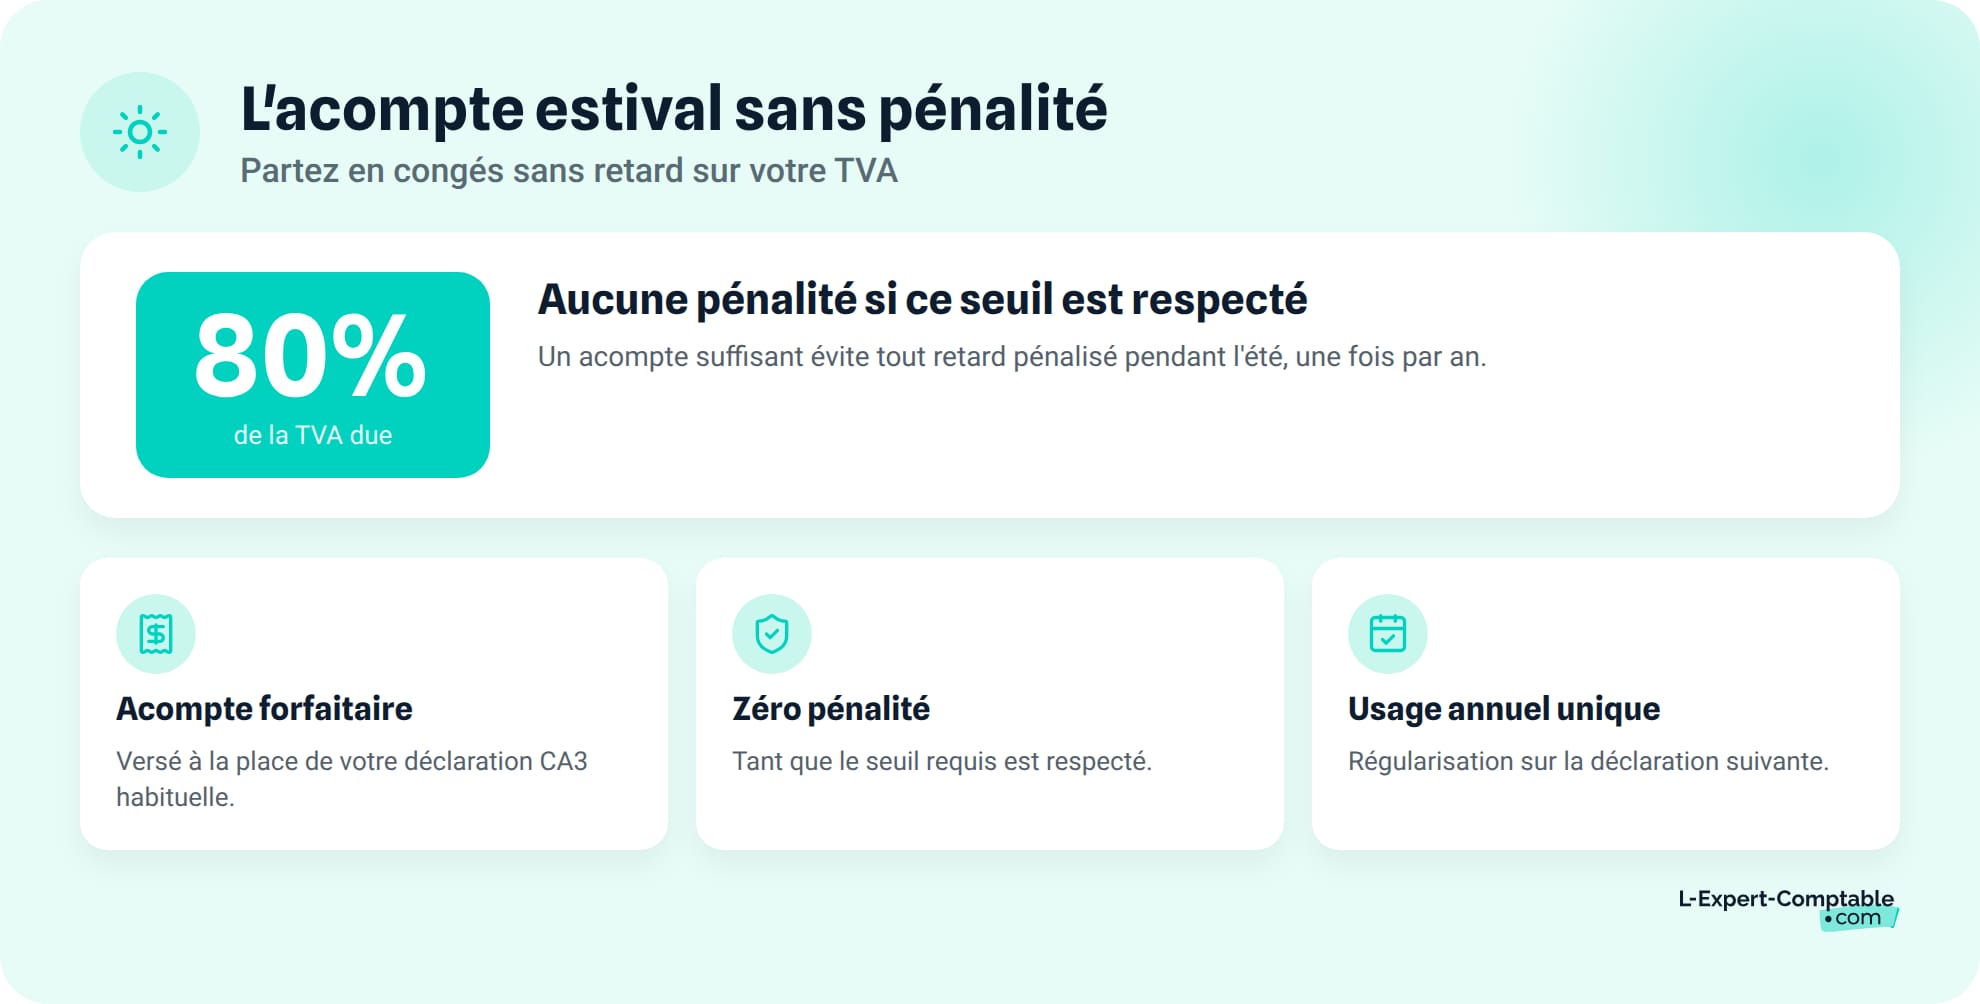
L'administration fiscale prévoit une tolérance pour les entreprises dont l'échéance de TVA tombe pendant la période estivale. Voici comment verser un acompte et régulariser ensuite.
L'acompte à 80 % pendant la période estivale
Si vous ne pouvez pas établir votre déclaration CA3 pendant vos congés, vous pouvez verser un acompte forfaitaire d'au moins 80 % de la TVA réellement due. Cet acompte s'inscrit en ligne 5B de la déclaration CA3.
La tolérance fiscale de l'acompte congés ne peut être utilisée qu'une seule fois par an. Si vous l'avez déjà utilisée, vous devez déposer votre déclaration dans les délais habituels.
Comment régulariser après les congés ?
La régularisation se fait sur la déclaration CA3 suivante, ou sur les deux périodes suivantes si nécessaire. Vous inscrivez le complément de TVA dans votre déclaration de régularisation.
Aucune pénalité ne s'applique tant que l'acompte versé atteint bien 80 % du montant réellement dû. Si l'acompte est inférieur à ce seuil, les majorations classiques de 10 % peuvent s'appliquer sur la différence.
Vérifiez le montant de votre acompte avant de l'envoyer. Un acompte à 79 % au lieu de 80 % suffit à déclencher les pénalités sur l'écart constaté.
Les questions fréquentes sur la date de déclaration de TVA
Quelle est la date limite pour déposer la déclaration de TVA CA3 ?
La date limite varie entre le 15 et le 24 du mois suivant la période déclarée. Elle dépend du type d'entreprise (EI ou société), de la localisation (Île-de-France ou province) et de la première lettre du nom de l'exploitant ou des premiers chiffres du numéro SIREN. Si l'échéance tombe un week-end ou un jour férié, elle est reportée au jour ouvré suivant.
Quelle est la date limite pour la déclaration CA12 ?
Pour les exercices clos au 31 décembre, la CA12 doit être déposée au plus tard le 2e jour ouvré suivant le 1er mai. Pour les exercices décalés, le délai est de 3 mois après la clôture.
Puis-je déclarer ma TVA tous les trimestres au lieu de chaque mois ?
Oui, si votre TVA annuelle exigible est inférieure à 4 000 €. Vous utilisez le même formulaire CA3, avec des échéances en avril, juillet, octobre et janvier.
Que se passe-t-il si je dépose ma déclaration de TVA en retard ?
Vous risquez une majoration de 10 % de la TVA due, plus des intérêts de retard de 0,20 % par mois. Après mise en demeure sans réponse sous 30 jours, la majoration passe à 40 %. En cas de fraude, elle atteint 80 %.
Comment déclarer la TVA pendant les vacances d'été ?
Vous pouvez verser un acompte forfaitaire d'au moins 80 % de la TVA réellement due, inscrit en ligne 5B de la CA3. Vous régularisez sur la déclaration suivante. Cette tolérance ne s'utilise qu'une seule fois par an.
Comment demander le remboursement d'un crédit de TVA ?
Déposez le formulaire n° 3519-SD auprès de votre SIE. Le remboursement trimestriel est possible si le crédit dépasse 760 €. En fin d'année, le remboursement est ouvert sans seuil minimum.
La déclaration de TVA doit-elle obligatoirement être faite en ligne ?
Oui. La télédéclaration et le télérèglement sont obligatoires pour toutes les entreprises soumises à la TVA, sans exception. Vous devez utiliser votre espace professionnel sur impots.gouv.fr. Aucune déclaration papier n'est acceptée.
Quels sont les seuils de chiffre d'affaires pour le régime simplifié de TVA ?
Le régime simplifié s'applique pour un CA compris entre 37 500 € et 254 000 € (prestations de services) ou entre 85 000 € et 840 000 € (ventes de marchandises). Au-delà des seuils majorés (323 000 € ou 1 040 000 €), vous passez au réel normal.
Quelle différence entre la CA3 et la CA12 ?
La CA3 est la déclaration mensuelle ou trimestrielle du régime réel normal. La CA12 est la déclaration annuelle de régularisation du régime simplifié. En simplifié, vous versez deux acomptes semestriels (juillet et décembre) puis régularisez avec la CA12.
Comment savoir si je suis en franchise en base ou si je dois déclarer la TVA ?
Si votre CA HT de l'année précédente ne dépasse pas 37 500 € (prestations) ou 85 000 € (ventes), vous êtes en franchise en base et n'avez aucune déclaration à déposer. Si vous dépassez le seuil majoré en cours d'année (41 250 € ou 93 500 €), vous devenez redevable immédiatement.
Sources & Références
Service-Public : TVA et taxes assimilées - formulaire n° 3310-A-SD
Impots.gouv.fr : Consulter votre calendrier fiscal
Impots.gouv.fr : Échéance de dépôt de la CA12 - régime simplifié
Résumer cet article avec :
- ChatGPT
- Perplexity
- Claude
Questions & réponses