
Facture d'achat : comprendre, vérifier et comptabiliser
L'article en bref
- Facture d'achat : document reçu du fournisseur qui justifie la charge et la TVA déductible.
- Achat ou vente : c'est le même document, enregistré en charge côté acheteur, en produit côté vendeur.
- 12 mentions obligatoires : leur absence coûte 15 € par mention et le rejet de la déduction de TVA.
- Comptabilisation en deux temps : débit charge et TVA déductible, crédit compte 401, puis solde par la banque.
- Charge ou immobilisation : un bien durable au-delà de 500 € HT passe obligatoirement en classe 2.
- Gérer la comptabilité de son activité : L-Expert-Comptable.com propose un cabinet 100% en ligne à partir de 39€ HT/mois sans engagement.

Votre comptabilité à partir de 39€ HT par mois, sans engagement !
Je confie ma compta

Qu'est-ce qu'une facture d'achat ?
Chaque fois que vous achetez un bien ou un service à un fournisseur, vous recevez un document qui formalise cette transaction : la facture d'achat. Comprendre son rôle et ce qui la distingue d'une facture de vente est le point de départ pour bien la traiter en comptabilité.
Définition et rôle de la facture d'achat
La facture d'achat, aussi appelée facture fournisseur, est le document comptable que vous recevez de votre fournisseur après l'achat d'un bien ou d'une prestation de service. C'est votre fournisseur qui l'émet, et c'est vous, en tant qu'acheteur, qui la conservez.
Elle remplit trois rôles :
- Pièce justificative comptable : elle permet d'enregistrer l'opération dans vos comptes.
- Support de la déduction de TVA : sans facture conforme, pas de TVA déductible.
- Preuve juridique : en cas de litige avec un fournisseur, la facture fait foi.
Toute transaction entre professionnels (B2B) doit donner lieu à l'émission d'une facture, conformément à l'article L441-9 du Code de commerce.
Facture d'achat et facture de vente : quelle différence ?
Une même facture est « d'achat » pour celui qui la reçoit et « de vente » pour celui qui l'émet. C'est le même document, vu de deux côtés. Les mentions obligatoires sont identiques dans les deux cas. Seul le traitement comptable change : côté vendeur, la TVA figurant sur la facture est de la TVA collectée ; côté acheteur, c'est de la TVA déductible.
| Critère | Facture d'achat | Facture de vente |
|---|---|---|
| Point de vue | Acheteur (celui qui reçoit) | Vendeur (celui qui émet) |
| Émetteur | Le fournisseur | Vous-même |
| Destinataire | Vous-même | Votre client |
| Journal comptable | Journal des achats | Journal des ventes |
| Compte tiers | 401 - Fournisseurs | 411 - Clients |
| Impact sur le résultat | Charge (classe 6) | Produit (classe 7) |
Quelles sont les mentions obligatoires sur une facture d'achat ?
Quand vous recevez une facture fournisseur, votre premier réflexe doit être de vérifier sa conformité. Une facture incomplète peut entraîner des sanctions financières et, surtout, potentiellement le rejet de votre déduction de TVA.
Les 12 mentions obligatoires à vérifier
- Numérotation séquentielle unique : chaque facture porte un numéro attribué dans un ordre chronologique continu, sans rupture.
- Date d'émission : la date à laquelle la facture a été établie par le fournisseur.
- Date de la vente ou de la prestation : si elle diffère de la date d'émission, elle doit figurer sur la facture.
- Identité du vendeur : nom ou raison sociale, adresse du siège, numéro SIREN, forme juridique et montant du capital social.
- Identité de l'acheteur : nom ou raison sociale et adresse de facturation.
- Numéro de TVA intracommunautaire du vendeur, et celui de l'acheteur si le montant de la facture atteint 150 € HT.
- Désignation précise des produits livrés ou des services rendus.
- Quantité et prix unitaire HT de chaque produit ou service.
- Taux de TVA applicable à chaque ligne, ou mention d'exonération le cas échéant (ex. : « TVA non applicable, article 293 B du CGI »).
- Montant total HT, montant de la TVA et montant TTC.
- Date d'échéance du paiement et conditions de règlement (délai, mode de paiement, pénalités de retard).
- Indemnité forfaitaire de recouvrement de 40 € : cette mention est obligatoire sur toute facture entre professionnels.
Quelles sanctions en cas de facture non conforme ?
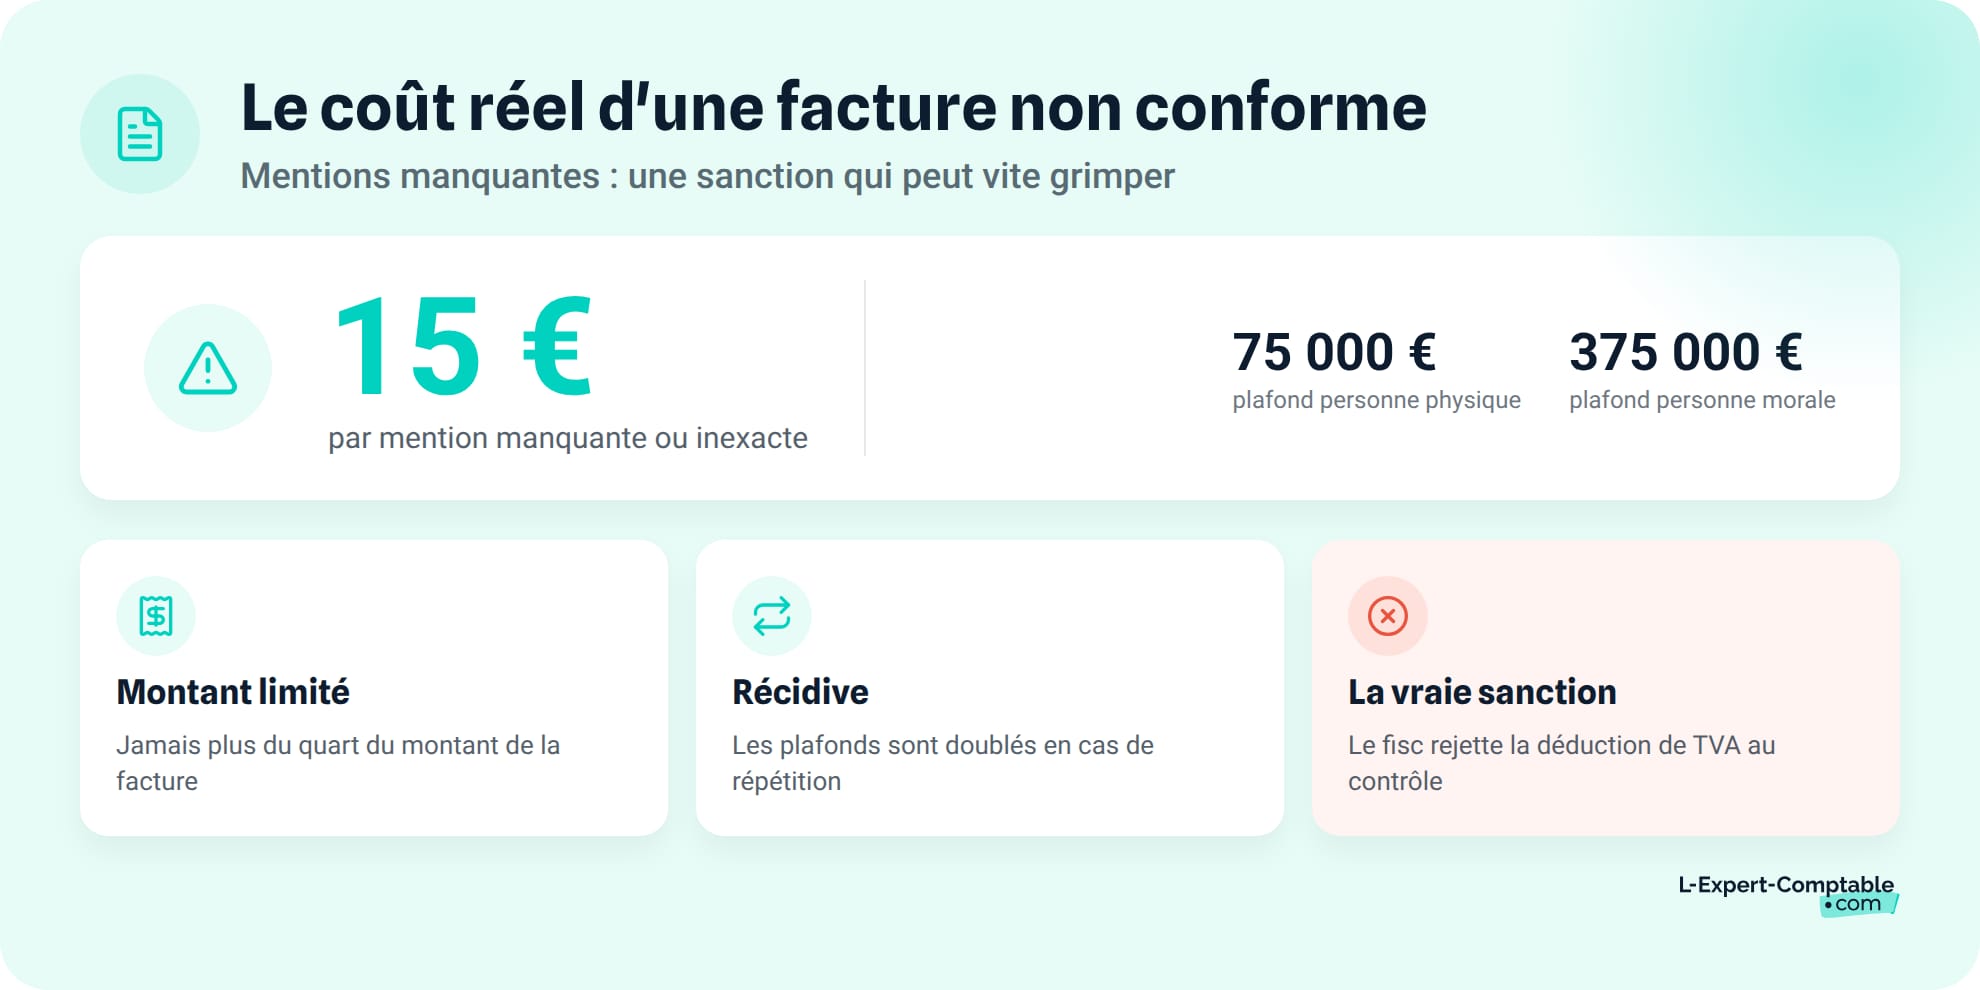
L'amende s'élève à 15 € par mention manquante ou inexacte, plafonnée au quart du montant de la facture. Le plafond global atteint 75 000 € pour une personne physique et 375 000 € pour une personne morale. En cas de récidive dans les deux ans, ces montants sont doublés.
La sanction la plus coûteuse en pratique n'est pas l'amende, mais le rejet de la déduction de TVA lors d'un contrôle fiscal. Si votre facture d'achat ne comporte pas toutes les mentions obligatoires d'une facture, l'administration peut refuser la déduction, même si vous avez effectivement payé la TVA à votre fournisseur.
Comment comptabiliser une facture d'achat ?
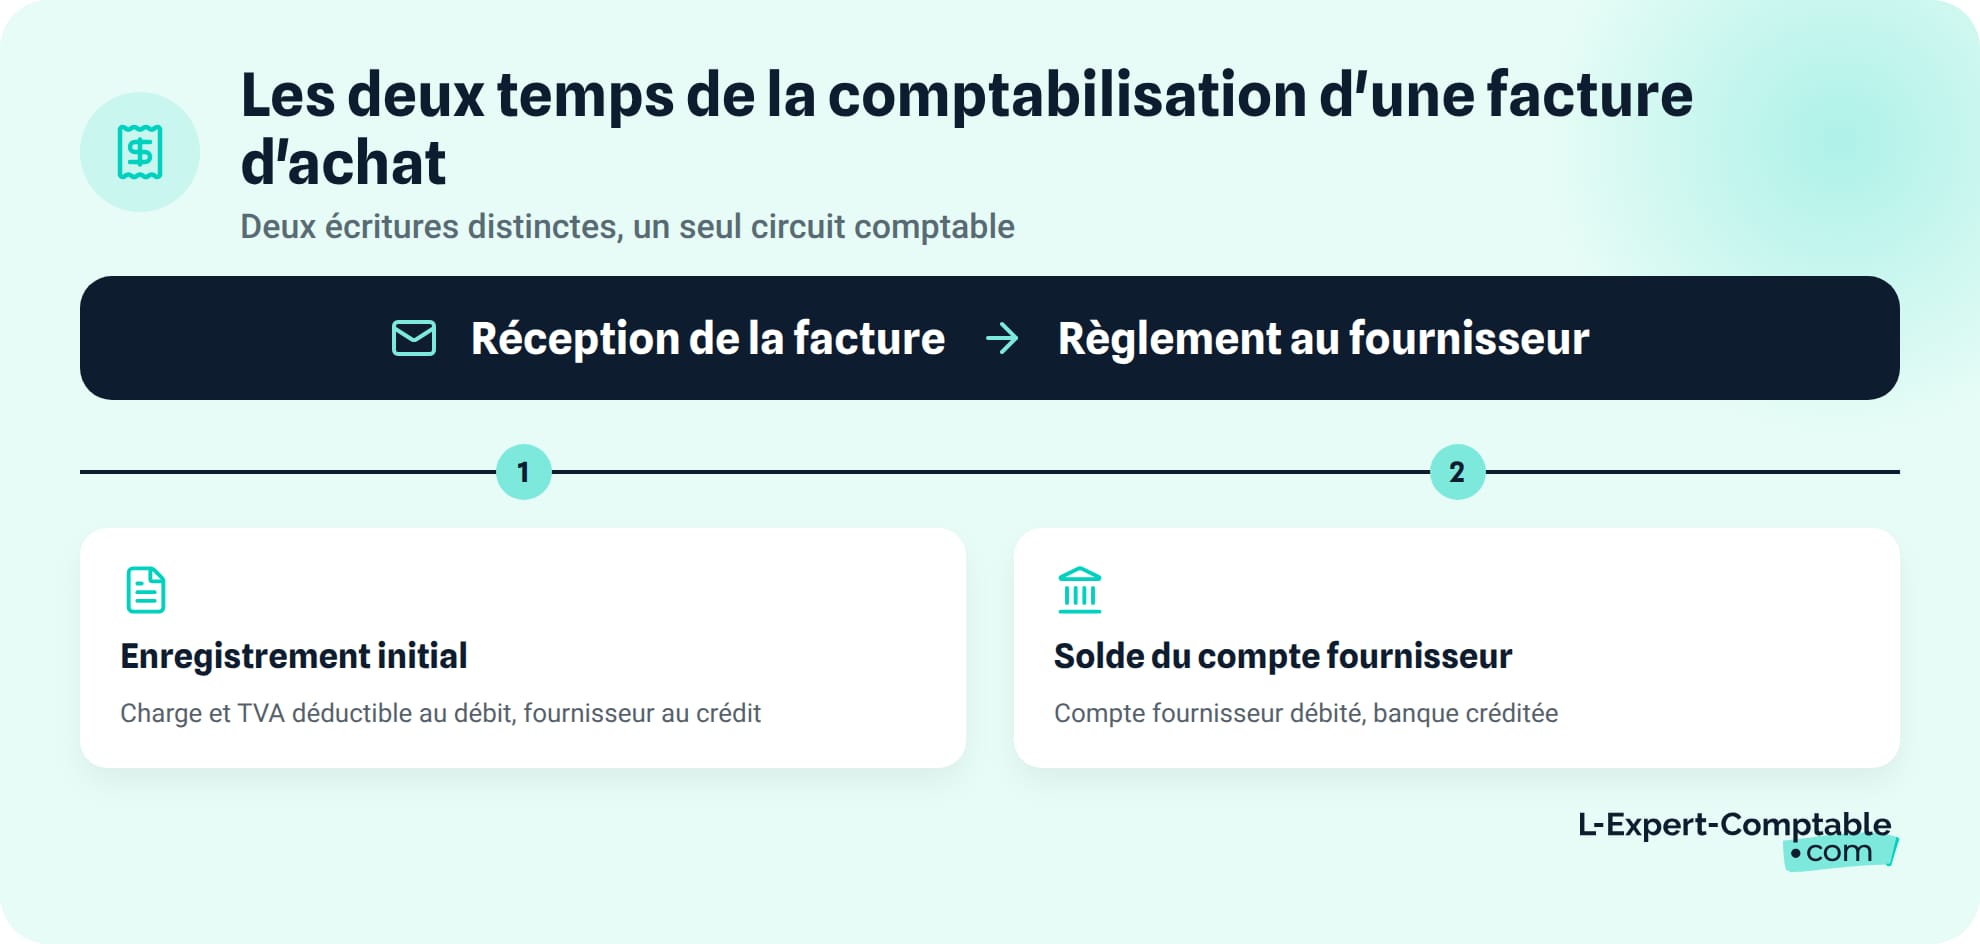
L'enregistrement d'une facture d'achat en comptabilité suit une logique en deux temps : la constatation de la charge à réception, puis le règlement au fournisseur. Voici les étapes à suivre :
- Enregistrer la facture dans le journal des achats dès sa réception
- Solder la dette fournisseur dans le journal de banque au moment du paiement
- Vérifier la cohérence entre les deux journaux grâce au lettrage comptable du compte 401
L'écriture comptable à la réception de la facture
Le principe de la partie double s'applique : vous débitez un compte de charges (classe 6) et le compte de TVA déductible (44566), puis vous créditez le compte fournisseur (401) pour le montant TTC. La facture est enregistrée à sa date d'émission (ou à la date de livraison), pas à la date du paiement : c'est le principe de la comptabilité d'engagement.
Le choix du compte de charges dépend de la nature de l'achat :
- 601 : matières premières
- 602 : autres approvisionnements
- 604 : achats d'études et prestations de services
- 606 : matières et fournitures non stockées (fournitures de bureau, énergie)
- 607 : achats de marchandises
Exemple : vous achetez des marchandises pour 2 000 € HT, TVA à 20 %.
| N° de compte | Libellé | Débit (€) | Crédit (€) |
|---|---|---|---|
| 607 | Achats de marchandises | 2 000 | |
| 44566 | TVA déductible sur ABS | 400 | |
| 401 | Fournisseurs | 2 400 |
L'écriture comptable au moment du paiement
Quand vous réglez votre fournisseur, vous soldez la dette inscrite au compte 401. L'écriture est enregistrée à la date effective du paiement (virement, chèque ou prélèvement), dans le journal de banque.
En reprenant l'exemple précédent :
| N° de compte | Libellé | Débit (€) | Crédit (€) |
|---|---|---|---|
| 401 | Fournisseurs | 2 400 | |
| 512 | Banque | 2 400 |
Dans quel journal enregistrer une facture d'achat ?
Le journal des achats (souvent codé « HA » ou « AC ») regroupe toutes les écritures liées aux factures fournisseurs. Le paiement, lui, est enregistré dans le journal de banque (« BQ »). Le lettrage du compte 401 permet de rapprocher chaque facture de son règlement et de repérer rapidement les factures non payées. Pensez aussi à vérifier la cohérence entre la facture reçue et le bon de commande initial avant de valider l'enregistrement.
Chez L-Expert-Comptable.com, votre comptable dédié prend en charge l'enregistrement de vos factures d'achat et vous garantit le bon traitement comptable, à partir de 39 € HT/mois pour les prestataires de services.
Cas particuliers : comment comptabiliser les situations spécifiques ?
Certaines factures d'achat ne se comptabilisent pas de manière standard. Remises, frais de port, immobilisations : chaque situation a ses propres règles d'enregistrement.
- Traiter une remise ou un avoir fournisseur selon qu'il figure sur la facture ou non
- Distinguer les frais de port facturés séparément de ceux inclus dans le prix
- Classer un achat en immobilisation quand sa valeur dépasse le seuil de 500 € HT
Facture d'achat avec remise, rabais ou ristourne
Quand la remise figure directement sur la facture, vous comptabilisez le montant net après déduction. Aucun compte spécifique n'est nécessaire.
Si le rabais, remise ou ristourne (RRR) est accordé après la facturation initiale, sous forme d'avoir, vous créditez le compte 609 « Rabais, remises, ristournes obtenus ».
Exemple : achat de marchandises pour 3 000 € HT avec une remise de 10 % directement sur la facture. Le montant net est de 2 700 € HT, TVA à 20 %.
| N° de compte | Libellé | Débit (€) | Crédit (€) |
|---|---|---|---|
| 607 | Achats de marchandises | 2 700 | |
| 44566 | TVA déductible sur ABS | 540 | |
| 401 | Fournisseurs | 3 240 |
Facture d'achat avec frais de port
Quand les frais de port sont facturés séparément, vous les enregistrez au débit du compte 6241 « Transports sur achats ». Si le fournisseur livre franco de port (frais inclus dans le prix), vous comptabilisez tout dans le compte d'achat principal.
Exemple : achat de fournitures pour 1 500 € HT + frais de port de 80 € HT, TVA à 20 %.
| N° de compte | Libellé | Débit (€) | Crédit (€) |
|---|---|---|---|
| 606 | Fournitures non stockées | 1 500 | |
| 6241 | Transports sur achats | 80 | |
| 44566 | TVA déductible sur ABS | 316 | |
| 401 | Fournisseurs | 1 896 |
Facture d'achat d'une immobilisation
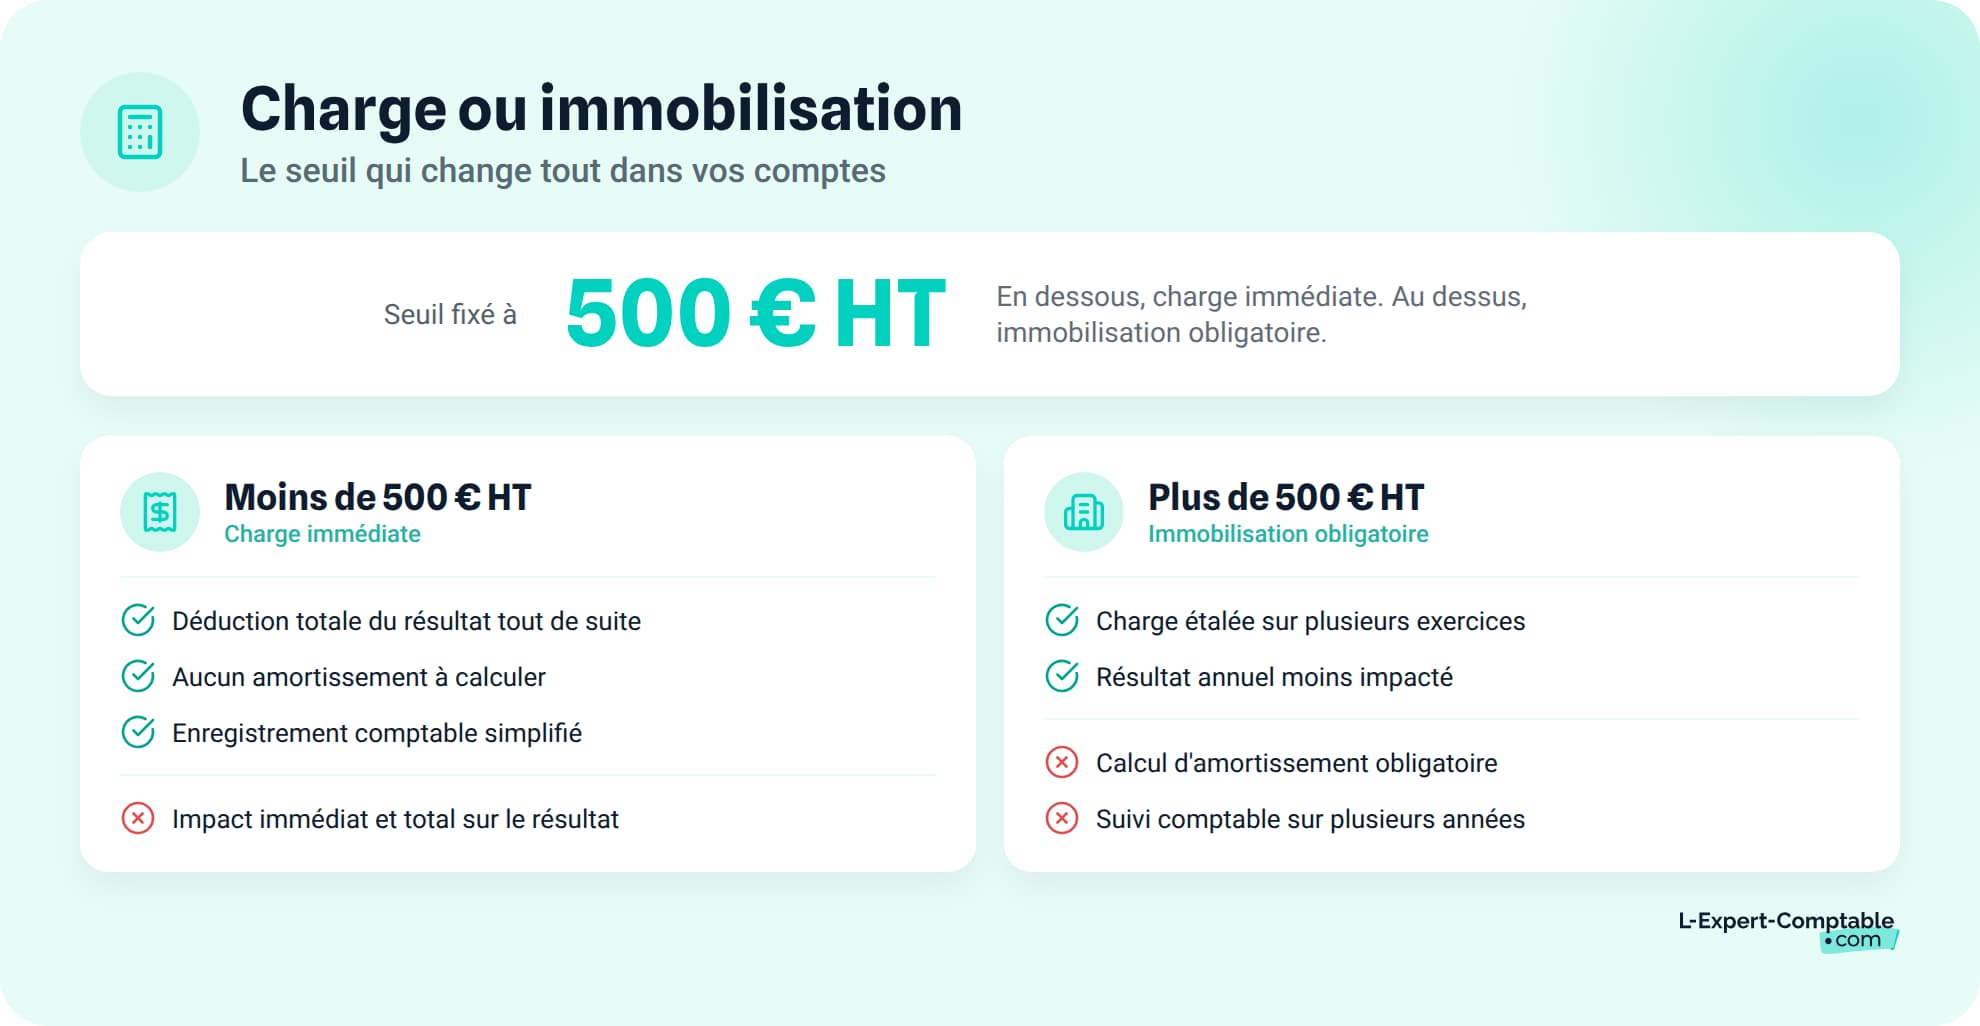
Un bien durable dont la valeur unitaire dépasse 500 € HT doit être comptabilisé en immobilisation en comptabilité (classe 2), et non en charge. Les comptes les plus courants sont le 2154 (matériel industriel), le 2183 (matériel de bureau et informatique) et le 2182 (matériel de transport). La TVA déductible est alors enregistrée au compte 44562 (TVA déductible sur immobilisations), et non au 44566.
L'immobilisation est ensuite amortie sur sa durée d'utilisation, ce qui répartit la charge sur plusieurs exercices comptables.
Exemple : achat d'un ordinateur pour 1 200 € HT, TVA à 20 %.
| N° de compte | Libellé | Débit (€) | Crédit (€) |
|---|---|---|---|
| 2183 | Matériel de bureau et informatique | 1 200 | |
| 44562 | TVA déductible sur immobilisations | 240 | |
| 401 | Fournisseurs | 1 440 |
Le seuil de 500 € HT est une tolérance fiscale. En dessous, vous pouvez choisir de passer le bien en charge immédiate. Au-dessus, l'inscription en immobilisation est obligatoire, avec un amortissement étalé sur la durée d'utilisation du bien.
Pour éviter toute erreur de classification entre charge et immobilisation, un expert-comptable en ligne comme L-Expert-Comptable.com vérifie chaque écriture et sécurise votre comptabilité. Réponse sous 24 h, sans engagement.
Combien de temps conserver une facture d'achat ?
La durée légale de conservation d'une facture d'achat est de 10 ans à compter de la clôture de l'exercice comptable concerné, conformément à l'article L123-22 du Code de commerce. Cette obligation vaut que la facture soit au format papier ou numérique, à condition que le format numérique garantisse l'intégrité et la lisibilité du document.
En cas de contrôle fiscal, l'administration peut vous demander les factures des 3 derniers exercices dans le cadre d'une vérification de TVA. La conservation sur 10 ans couvre aussi vos obligations commerciales et vous protège en cas de litige tardif avec un fournisseur.
Avec le déploiement progressif de la facturation électronique pour les TPE, les factures reçues au format électronique doivent être conservées dans leur format d'origine. Un simple scan d'une facture papier ne suffit pas à remplacer l'original papier.
Les questions fréquentes sur la facture d'achat
C'est quoi exactement une facture d'achat ?
Une facture d'achat est le document comptable que vous recevez de votre fournisseur après un achat de bien ou de service. C'est la même facture que celle émise par le vendeur (facture de vente), mais vue du côté de l'acheteur. Elle sert de pièce justificative pour votre comptabilité et pour déduire la TVA.
Quelle est la différence entre une facture d'achat et une facture de vente ?
C'est le même document, vu de deux perspectives. Pour le fournisseur qui l'émet, c'est une facture de vente enregistrée en produit (classe 7). Pour vous qui la recevez, c'est une facture d'achat enregistrée en charge (classe 6). Les mentions obligatoires sont identiques.
Est-ce qu'une facture d'achat est une preuve d'achat ?
Oui, la facture d'achat est une preuve juridique de la transaction. Elle atteste de la nature, de la quantité et du prix des biens ou services achetés. En cas de litige avec un fournisseur, c'est le document de référence.
Comment saisir une facture d'achat en comptabilité ?
Vous débitez le compte de charges correspondant (601 à 607 selon la nature de l'achat) et le compte de TVA déductible (44566), puis vous créditez le compte 401 Fournisseurs pour le montant TTC. Au moment du paiement, vous débitez le 401 et créditez le 512 Banque.
Quelle est la différence entre un achat en charge et une immobilisation ?
Si le bien acheté est durable et d'une valeur supérieure à 500 € HT, il doit être comptabilisé en immobilisation (classe 2) et amorti sur sa durée d'utilisation. En dessous de ce seuil, vous pouvez le passer directement en charge (classe 6).
Combien de temps dois-je garder mes factures d'achat ?
La durée légale de conservation est de 10 ans à compter de la clôture de l'exercice comptable concerné. Cette obligation s'applique que la facture soit au format papier ou numérique.
Quelles sanctions si une facture d'achat ne comporte pas toutes les mentions obligatoires ?
L'amende est de 15 € par mention manquante ou inexacte, plafonnée au quart du montant de la facture. Le plafond global est de 75 000 € pour une personne physique et 375 000 € pour une personne morale. Le risque le plus coûteux reste le potentiel rejet de la déduction de TVA lors d'un contrôle fiscal.
Faut-il comptabiliser une facture d'achat à la date de la facture ou à la date du paiement ?
La facture d'achat doit être enregistrée à la date de la facture (ou à la date de livraison/prestation), pas à la date du paiement. C'est le principe de la comptabilité d'engagement : la charge est constatée dès que l'obligation naît, indépendamment du règlement.
Comment comptabiliser une facture d'achat avec une remise ?
Si la remise figure directement sur la facture, vous comptabilisez le montant net après remise dans le compte d'achat. Si la remise est accordée après la facturation initiale (avoir), vous la créditez au compte 609 « Rabais, remises, ristournes obtenus ».
Un particulier peut-il émettre une facture d'achat ?
Non, un particulier ne peut pas faire une facture. Seuls les professionnels (entreprises, auto-entrepreneurs, sociétés) peuvent établir des factures. Lors d'une vente entre particuliers, c'est une attestation de vente qui est utilisée, obligatoire au-delà de 1 500 €.
Sources & Références
Legifrance : Article L441-9 - Code de commerce
Service-Public : Tout savoir sur la facturation
Résumer cet article avec :
- ChatGPT
- Perplexity
- Claude
Questions & réponses